Оценка стоимости машин и оборудования
где Sв – восстановительная стоимость объекта;
Sо – базовая стоимость объекта;
Y – индекс изменения цен.
Возможно осуществление индексирования затрат, из которых складывается себестоимость оцениваемого объекта. При этом используются ценовые индексы ресурсов. Для определения остаточной стоимости машин и оборудования из восстановительной стоимости вычитается суммарный износ: физический, функциональный и внешний.
Затратный метод в оценке машин и оборудования гласит, что осведомленный инвестор не заплатит за объект большую сумму, по сравнению с затратами на производство (приобретение) аналогичного объекта одинаковой полезности с сопоставимыми технико-эксплуатационными показателями. При оценке затратным подходом как бы моделируется процесс формирования цены продавца (предложения) исходя из соображений покрытия ценой всех произведенных издержек и получения достаточной прибыли.
Методы затратного подхода незаменимы, если речь идет об объектах, которые практически не встречаются на открытом рынке и изготовляются по индивидуальным заказам, к их числу относится специальное и уникальное оборудование.
Надежность оценки стоимости затратным подходом, в значительной степени зависит от полноты и достоверности экономической и технической информации, которой располагает оценщик.
Доходный подход - совокупность методов оценки стоимости объекта, основанных на определении текущей стоимости объекта имущества как совокупности ожидаемых доходов от его использования.
Применению доходного подхода предшествует прогнозирование будущих доходов за несколько лет эксплуатации объекта. Часто невозможно применить данный подход к оценке стоимости машин и оборудования, т.к. доход создается всем производственным комплексом. Исключение составляют объекты, которые сами непосредственно могут приносить доход (копировальная и множительная техника, мини-пекарня, грузовой автомобиль и т.д.).
Методы доходного подхода следующие:
1) метод прямой капитализации, при котором стоимость определяется делением величины чистого дохода от владения объектом за период времени (чаще за один год) на коэффициент капитализации;
Методом прямой капитализации определяют стоимость машинного комплекса:
Sмаш = Eмаш/ F(r,n), (9)
где Eмаш – чистый доход, отнесенный на машинный комплекс;
n – срок полезного использования машинного комплекса;
F(r,n) – функция «взнос на амортизацию»
Eмаш = E – Eзд, (10)
где E – чистый доход от всей системы,
Езд. – т чистый доход, относимый на здание.
2) метод капитализации по норме отдачи (дисконтирования денежных потоков) когда стоимость будет прямо пропорциональна длине периода владения и обратно пропорциональна требуемому уровню доходности, т. е. поток ожидаемых доходов от владения объектом за период времени преобразуется в его текущую стоимость;
Сущность данного метода выражается формулой:
E1 E2 En Sn
Оцененная стоимость(S) = …+…+…+…+…, (11)
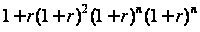 ,
Где n – срок полезного использования всего машинного комплекса;
Е1, Е2, Еn – чистый доход, производимый системой в каждом прогнозном году;
r – ставка дисконта;
Sn – стоимость реализации актива в конце прогнозного периода;
3) метод равноэффективного аналога, при котором стоимость оцениваемого объекта выводится из цены объекта-аналога при условии обеспечения их равной прибыльности;
В отличие от двух других способов, данный методов позволяет оценить стоимость объекта, не прибегая к расчету чистого дохода.
Данный метод предполагает подбор функционального аналога (базисного объекта), который может выполнять одинаковые с оцениваемым объектом функции, но может отличаться от него по конструкции, производительности, сроку службы, качеству продукции и другим показателям.
Преимущество метода равноэффективного функционального аналога состоит в том, что он позволяет обойтись без расчета выручки от реализации продукции, что очень важно, если машинный комплекс производит промежуточную продукцию или выполняет промежуточные работы, цены на которые не установлены.
4) метод капитализации и остатка применяется при расчете стоимости отдельных единиц оборудования в составе машинного комплекса.
Стоимость машин и оборудования, оцениваемых с применением доходного подхода, определяется в следующем порядке: рассчитывается чистый доход от производственного комплекса (предприятия, цеха, участка); методом остатка вычленяется часть дохода, которая относится к машинному парку комплекса; методами капитализации дохода или дисконтирования денежных потоков определяется стоимость всего машинного парка; с помощью долевого коэффициента пропорционально балансовой стоимости рассчитывается стоимость отдельных объектов.
Несомненным достоинством этих методов является возможность комплексной, системной оценки, когда нужно оценить не отдельные машины на предприятии, а весь операционный имущественный комплекс, включающий весь парк взаимосвязанного оборудования. Применение методов доходного подхода сталкивается с тем ограничением, когда затруднительно оценить чистый доход непосредственно от оцениваемого объекта в силу того, что этот объект не производит конечной продукции или конечных услуг или в большей степени имеет социальное, чем экономическое значение.
2.2 Понятие и виды износа машин, оборудования и транспортных средств, методы определения различных видов износа
В машиностроении существует система стандартов, которая регламентирует сбор и учет на предприятиях информации о состоянии машины, ее повреждениях и отказах, а также затратах на проведение ремонтов.
Однако устранение накопленного износа с помощью ремонтов имеет свои пределы. Обычно эти пределы определяются накопившимся функциональным (моральным) износом машины и чрезмерно большими затратами на устранение ее физического износа. В этом случае говорят о так называемом неустранимом износе машины в отличие от устранимого износа, когда восстановление машины не только физически возможно, но и экономически оправдано.
Таким образом, одним из главных факторов, вызывающих уменьшение надежности машин с течением времени, является их износ.
Износ - это технико-экономическое понятие, отражающее, с одной стороны, снижение уровня потребительских свойств машины и уменьшение ее работоспособности, а с другой стороны, соответствующее этим процессам снижение стоимости машины как объекта оценки.
В зависимости от причин, вызвавших износ машины, различают три его вида:
1) физический износ – потеря стоимости вследствие ухудшения работоспособности машины (объекта оценки), обусловленного естественным ее изнашиванием в процессе эксплуатации или длительного хранения;
2) функциональный износ – потеря стоимости машиной (объектом оценки) в результате применения новых технологий и материалов при производстве аналогичного оборудования;
3) внешний (экономический) износ - потеря стоимости машиной (объектом оценки), обусловленная влиянием внешних по отношению к ней факторов.
При определении стоимости подержанного оборудования с применением различных подходов не всегда приходится учитывать все три вида износа.
Важность учета всех трех видов износа при оценке машин и оборудования обусловлена следующими причинами:
• относительно небольшими (на фоне других активов) нормативными сроками службы большинства машин, что свидетельствует о существенности влияния физического износа на их стоимость;
• высокой динамикой появления новых технологий, материалов и конструкций машин, способствующей их относительно быстрому функциональному износу;
• относительно быстрым изменением спроса на многие виды продукции, производимые технологическим оборудованием, а также конкуренцией этой продукции с иностранными товарами, что приводит в ряде случаев к внешнему (экономическому) износу этого оборудования.
При использовании доходного подхода вообще не требуется специальный учет какого-либо вида износа, так как влияние каждого из них проявится в величине дохода, создаваемого объектом оценки. Очевидно, что чем больше будет каждый из износов, тем меньше будет величина дохода и, соответственно, стоимость объекта оценки.
При использовании сравнительного подхода определение физического износа часто требуется для корректировки цен близких аналогов по степени износа. При этом функциональный и внешний экономический износы могут учитываться косвенно, через цены близких аналогов или идентичных объектов.
Лишь при использовании затратного подхода процесс определения стоимости (С) объекта оценки сводится к определению полной стоимости воспроизводства (Свс) последующим учетом обесценения вследствие действия всех трех видов износа.
Физический износ приводит к ухудшению технических показателей, что неминуемо отражается на ее стоимости. В общем случае стоимость (С) и физический износ машины связаны простой зависимостью:
С = Св – Сиз.физ.*(1-Киз.физ), (12)
где; Св – полная стоимость воспроизводства (восстановительная стоимость) машины,
Сиз. физ . – стоимость физического износа машины,
Киз. физ . – коэффициент ее физического износа.
Как видно из (12), Киз. физ . представляет собой долю восстановительной стоимости, которую машина потеряла вследствие физического износа, а произведение является стоимостью физического износа.
Киз. физ* Св. = Сиз. физ (13)
Потеря машиной своих первоначальных показателей при эксплуатации - неотвратимый процесс, протекающий с большей или меньшей интенсивностью в зависимости от конструкции машины и условий ее использования. Предельным состоянием здесь является момент выхода этих показателей за допустимые границы.
Начиная с этого момента, машина нуждается в восстановлении своей работоспособности, что достигается ремонтом ее узлов и элементов, модернизацией, заменой износившихся деталей, регулировкой и т.п.
Известны следующие методы определения степени физического износа машин при их оценке:
методом срока жизни;
методом укрупненной оценки технического состояния;
методом потери производительности машин и оборудования;
экспертным анализом физического состояния;
Метод срока жизни – физический износ рассчитывается исходя из оставшегося срока жизни машин и оборудования, определяемого из условий эксплуатации объекта оценки: интенсивности работы и режима эксплуатации, качества и периодичности технического обслуживания и ремонта, состояния окружающей среды и т. д. Процент физического износа при применении данного метода рассчитывается как отношение эффективного возраста к сроку экономической жизни.
Метод укрупненной оценки технического состояния. Целесообразно использовать специальные оценочные шкалы (см. таблицу 1).
Метод потери производительности машин и оборудования – физический износ определяется отношением снижения чистой прибыли к прибыли, которую давал объект, когда он был новым.
Экспертный анализ физического состояния – коэффициент физического износа определяется в зависимости от оставшегося срока службы, выраженного в процентах.
Функциональный износ представляет собой потерю стоимости, вызванную либо появлением более дешевых машин, оборудования, либо производством более экономичных и производительных аналогов.
Таблица 1 - Оценочная шкала для определения физического износа
|
Физический износ, % |
Оценка технического состояния |
Общая характеристика технического состояния |
| 0-20 | Хорошее | Повреждений и деформаций нет. Имеются отдельные неисправности, не влияющие на эксплуатацию элемента, и устраняются в период текущего ремонта |
| 21-40 | Удовлетворительное | Элементы в целом пригодны для эксплуатации, однако требуют ремонта уже на данной стадии эксплуатации |
| 41-60 | Неудовлетворительное | Эксплуатация элементов возможна лишь при условии проведения ремонта |
| 61-80 | Аварийное | Состояние элементов аварийное. Выполнение элементами своих функций возможно лишь при проведении специальных охранительных работ или полной замене этих элементов |
| 81-100 | Непригодное | Элементы находятся в не пригодном к эксплуатации состоянии |
Методы определения функционального устаревания:
- функциональное устаревание, обусловленное избыточными капитальными затратам определяется как разница между полной стоимостью воспроизводства и полной стоимостью замещения;
- функциональное устаревание, обусловленное избыточными эксплуатационными затратами, определяется как дисконтированная разность между эксплуатационными затратами рассматриваемого объекта и сократившимися эксплуатационными затратами современного аналога.
Экономический (внешний износ) определяется методом связанных пар продаж. Сравниваются два сопоставимых объекта, один из которых имеет признаки внешнего износа, а другой - нет. Разница в ценах продаж трактуется как внешний (экономический) износ.
При применении метода прямого сравнения следует соблюдать определенную последовательность при внесении поправок: в первую очередь делаются дифференциальные корректировки, а потом – поправочные.
Методы определения экономического устаревания: метод экспертного анализа – определение оценщиком потери стоимости в результате сокращения спроса, возросшей конкурентности, законодательных ограничений и т.д.; метод «недоиспользования» неиспользуемых мощностей (потери производительности).
Независимо от того, какой метод затратного подхода применяется при оценке, стоимость объектов определяется в следующей последовательности: анализ объекта и, при необходимости, выделение из целого объекта его составных частей (например, отдельные станки и оборудование из технологического комплекса или цеха, составные части персонального компьютера и т. д.); подбор для каждого объекта (компонента) наиболее подходящего метода оценки стоимости и проведение необходимых расчетов; определение для каждого объекта (компонента) потерь стоимости в результате всех видов износа (физического износа, функционального и экономического устаревания); определение оценочной стоимости (стоимости воспроизводства или замещения).
2.3 Согласование результатов оценки, получаемых от разных подходов к оценке машин, оборудования и транспортных средств
Практические методы оценки стоимости разных видов машин, оборудования и транспортных средств сочетают в себе элементы нескольких подходов, а их отнесение к тому или иному подходу делается по преобладающему признаку. Наличие расчета затрат не является признаком того, что это обязательно затратный подход. Без расчета затрат не обходится ни один метод доходного подхода, когда нужно определить чистый доход. Расчет затрат можно обнаружить в типичном представителе сравнительного подхода - методе прямого сравнения, когда вносят корректировки чисто затратного характера (на устранение различий цен в затратах на транспортные, складские, страховые и таможенные операции, на приобретение дополнительных устройств и т.д.) [9, 195].
В то же время применение каждого подхода дает оценку стоимости одного и того же объекта с разных позиций. Поэтому неслучайно требование выполнения дублирующих расчетов стоимости с применением трех подходов (сравнительного, затратного и доходного) и согласование получаемых оценок зафиксированы в ряде стандартов оценки. Соблюдение этого требования в полном объеме приводит к повышению трудоемкости оценочных работ, как минимум, втрое. Вопрос же о том, насколько это повышает достоверность оценки, остается открытым. В самом деле, если использован надежный и адекватный для данной ситуации метод оценки, то можно ли повысить достоверность результатов, применяя параллельно другой, менее точный метод? И почему для достижения точности нужно пользоваться методами, вытекающими только из разных подходов? Эти вопросы давно волнуют оценщиков и являются предметом оживленных дискуссий [13].
Вероятная цена сделки, которую стремится определить оценщик, является компромиссной между ценами предложения и спроса. Известные подходы к оценке в основном сориентированы либо на цену предложения, либо на цену спроса. Чтобы смоделировать этот компромисс, оценщику приходится применить методы разных подходов и путем согласования полученных результатов подойти к вероятной цене сделки, т.е. к рыночной стоимости.
Если оценщик использует какой-либо метод затратного подхода, то он, применяя экономическую информацию о нормах расхода и ценах ресурсов, полученную от производителей или продавцов, невольно воспроизводит процесс затратного ценообразования и выходит в итоге на затратную цену предложения. В силу этого оценка стоимости, как правило, получается завышенной, если не допущены ошибки в исходной информации.
Если оценщик использует метод сравнительного подхода, то затратный момент получаемого результата значительно меньше, но все равно он остается. Это связано с тем, что оценщик применяет документально подтвержденную ценовую информацию на аналоги, чаще всего, из ценовых фирменных каталогов и прайс-листов, т.е. оперирует ценами предложения. В итоге имеет место завышение результата, хоть и небольшое.
Среди известных подходов прямой путь к прогнозу цены спроса дает только доходный подход. Стоимость, рассчитываемая каким-либо методом доходного подхода, представляет собой верхнюю предельную цену, на которую может согласиться покупатель (инвестор), руководствуясь здравым смыслом сопоставления своих сегодняшних затрат с будущими доходами от владения покупаемым товаром. Для покупателя (инвестора) цена тем выгоднее, чем она ниже. В то же время чем ниже цена, тем ниже вероятность сделки по приобретению данного товара. Учитывая то, что покупатель, как и продавец, заинтересован в сделке, он может согласиться на некоторый прирост своей цены. Изложенные соображения позволяют сделать вывод о том, что в общем случае оценка на основе доходного подхода дает несколько заниженный результат, если, конечно, не допущены ошибки в выборе исходных данных при расчете будущих доходов и расходов.
Изложенный выше взгляд на вопрос о согласовании результатов оценки, получаемых от разных подходов, позволяет прийти к следующим выводам. Результат, наиболее близкий к понятию вероятной рыночной цены, получают с помощью методов сравнительного подхода. Сопоставление этого результата с результатом от затратного или доходного подхода в лучшем случае мало что дает. А оценка рыночной стоимости на основе затратного или доходного подхода обязательно нуждается в проверке сопоставлением с оценкой каким-либо другим подходом.
Заключение
В курсовой работе рассмотрены теоретические и методологические основы оценки стоимости машин, оборудования и транспортных средств. В том числе рассмотрены конкретные подходы, методы, принципы и организационные основы оценки.
Выбор методики оценки движимого имущества зависит от цели оценки и вида определяемой стоимости. Цели оценки стоимости машин и оборудования могут быть различными: страхование имущества предприятия; передача машин и оборудования в аренду; передача и оформление объекта в качестве вклада в уставной капитал другого предприятия; продажа машин и оборудования; переоценка основных фондов и т.д.
Для определения рыночной или другого вида стоимости машин, оборудования и транспортных средств применяются специальные подходы и методы. Каждый метод оценки предполагает предварительный анализ определенной информационной базы и соответствующий алгоритм расчета. Все методы оценки позволяют определить стоимость имущества на конкретную дату и все методы являются рыночными, т.к. учитывают сложившуюся рыночную конъюнктуру, рыночные ожидания инвесторов, рыночные риски, сопряженные с оцениваемым объектом.
В зависимости от факторов стоимости, являющихся основными переменными в алгоритмах, методы оценки подразделяются на методы доходного, сравнительного и затратного подхода. Каждый подход позволяет «уловить» определенные факторы стоимости. Так, при оценке с позиции доходного подхода, во главу угла ставится доход, как основной фактор, определяющий величину стоимости объекта. Чем больше доход, приносимый объектом оценки, тем больше величина его рыночной стоимости при прочих равных условиях. При этом имеет значение продолжительность периода получения возможного дохода, степень и вид рисков, сопровождающих данный процесс. Доходный подход целесообразно применять, например, для технологических линий по производству конкурентоспособной, ликвидной и доходной продукции.
Методы сравнительного подхода особенно эффективны при существовании активного рынка сопоставимых объектов. Если же рыночная информация бедная, сделки купли-продажи нерегулярные, рынок слишком монополизирован, то оценки этими методами становятся неточными, а иногда и невозможными. Рыночный подход наиболее применим для тех видов машин и оборудования и транспортных средств, которые имеют развитой вторичный рынок: автомобили, многие виды станков, суда, самолеты и другое стандартное серийное оборудование.
Затратный метод в оценке машин и оборудования гласит, что осведомленный инвестор не заплатит за объект большую сумму, по сравнению с затратами на производство (приобретение) аналогичного объекта одинаковой полезности с сопоставимыми технико-эксплуатационными показателями. При оценке затратным подходом как бы моделируется процесс формирования цены продавца (предложения) исходя из соображений покрытия ценой всех произведенных издержек и получения достаточной прибыли.
Методы затратного подхода незаменимы, если речь идет об объектах, которые практически не встречаются на открытом рынке и изготовляются по индивидуальным заказам, к их числу относится специальное и уникальное оборудование. Затратный подход рекомендуется использовать для средств морского, водного и воздушного транспорта и специального оборудования, изготовляемого по специальному заказу.
В целом, все три подхода связаны между собой. Каждый из них предлагает использование различных видов информации, получаемой на рынке.
На совершенном рынке все три подхода должны привести к одной и той же величине стоимости. Однако большинство рынков являются несовершенными, предложение и спрос не находятся в равновесии. Потенциальные пользователи могут быть неправильно информированы, производители могут быть неэффективны. По этим, а также и по другим причинам данные подходы могут давать различные показатели стоимости.
Так же в курсовой работе рассмотрены различные виды износа машин и оборудования и особенности их определения.
Применительно к вопросам оценки износ означает потерю стоимости объекта в процессе его эксплуатации или длительного хранения, научно-технического прогресса и экономической ситуации в целом. Классификация износов может быть приведена по критерию технической возможности и экономической целесообразности их устранения и по причинам их вызывающим. С точки зрения возможности устранения различают:
- неустранимый износ, т.е. износ, который невозможно устранить из-за конструктивных особенностей машин и оборудования или целесообразно устранять по экономическим соображениям, так как расходы на устранение превышают прирост полезности и стоимости соответствующего объекта;
- устранимый износ, который возможно осуществить технически и экономически.
На современном уровне развития науки и техники превалируют экономические причины отнесения износа к неустранимому, так как технически практически при любой стадии износа возможно поддерживать работоспособное состояние машины.
По причине, вызвавшей износ, различают:
- физический износ – обусловлен частичной потерей работоспособного состояния машин и оборудования вследствие их эксплуатации или длительного хранения;
- функциональное устаревание – появляется из-за технического и технологического прогресса;
- внешнее (экономическое) устаревание – появляется из-за внешних причин и приводит к недоиспользованию объектов, т.е. снижению уровня доходов, приносимых ими владельцу.
Способом устранения физического износа является ремонт, а функционального устаревания – модернизация машин и оборудования.
Список литературы
1. Гражданский Кодекс Российской Федерации, части I и II.
2. Федеральный закон «Об оценочной деятельности в РФ» от от 29 июля 1998 г. № 135 – ФЗ «Об оценочной деятельности в Российской Федерации» (в ред. Федеральных законов от 21 декабря 2001 г. № 178 – ФЗ, от 21 марта 2002 г. № 31 – ФЗ, от 14 ноября 2002 г. № 143 – ФЗ, от 10 января 2003 г. № 15 – ФЗ, от 27 февраля 2003 г. № 29 – ФЗ, от 22 августа 2004 г. № 122 – ФЗ, от 05 января 2006 г. № 7 – ФЗ, от 27 июля 2006 г. № 157 – ФЗ, от 05 февраля 2007 г. № 13 – ФЗ, от 13 июля 2007 г. № 129 – ФЗ, от 24 июля 2007 г. № 220 – ФЗ). Основные положения.// СПС КонсультантПлюс.
3.Федеральный стандарт оценки «Общие понятия оценки, подходы и требования к проведению оценки» (ФСО № 1), утвержденный Приказом Минэкономразвития России от 20 июля 2007 г. № 256. Основные положения// СПС КонсультантПлюс.
4. Федеральный стандарт оценки «Цель оценки и виды стоимости» (ФСО № 2), утвержденный Приказом Минэкономразвития России от 20 июля 2007 г. № 255. Основные положения. // СПС КонсультантПлюс.
5. Федеральный стандарт оценки «Требования к отчету об оценке» (ФСО № 3), утвержденный Приказом Минэкономразвития России от 20 июля 2007 г. № 254. Основные положения. // СПС КонсультантПлюс.
6. ГОСТ Р 51195.0.02 - 98 Единая система оценки имущества. Термины и определения). // СПС КонсультантПлюс.
7. Стандарт 04.21. «Оценка стоимости движимого имущества. Оценка стоимости машин, оборудования и транспортных средств». Утверждено Решением Правления Межрегиональной саморегулируемой некоммерческой организации - Некоммерческое партнерство «Общество профессиональных экспертов и оценщиков» Протокол № 21 от «19» октября 2007 г.
8. Микерин Г.И. и др. Методологические основы оценки стоимости имущества - М.: Интерреклама, 2006.
9. Оценка бизнеса: Учебник / Под ред. Грязновой А.Г., Федотовой М.А. – М.: Финансы и статистика, изд. второе, 2006.
10. Попова Л.В. Оценка и налогообложение недвижимого и другого имущества предприятий: методы и практика. Изд-во «Дело и сервис», 2009. - 512 с.
11. Оценка стоимости машин и оборудования: Учебное пособие / Под общей редакцией В.П. Антонова – М.: Издательский дом «Русская оценка», 2007 – 254 с.
12. Оценка стоимости предприятия (бизнеса) / В.А. Щербаков, Н.А. Щербакова. – М.: Омега – Л, 2008. – 288 с.
13.Артеменков И.Л., Артеменков А.И. Особенности учета и оценки недвижимости и других основных средств предприятий в соответствии с новыми требованиями МСФО, журнал «Вопросы оценки» № 4, 2007. (электронная версия) //www. Appriser. ru.
14. appraiser , «Вестник оценщика».