Управление запасами материальных ресурсов предприятия на основе анализа финансовых вложений в оборотные средства
NС П.П. i = Q i (ДН) · C i (1 Т) ∙ НТ.П.П.i . (22)
где Q i (ДН) - среднедневный расход i-го материала, т; C i (1 Т) - стоимость 1 т i-го материала, руб.
Таким образом, ОС на стадии разгрузки, приемки, складирования и подготовки к производству равны:
NС П.П.1 = 9300*6200*7 = 403'620'000 руб. - в запасе 1-го материала
NС П.П. 2 = 9600*9*6300 = 544'320'000 руб. - в запасе 2-го материала
NС П.П. 3 = 9900*6400*14 = 887'040'000 руб. - в запасе 3-го материала
3) Норматив ОС в запасе всех материалов по предприятию на стадии разгрузки, приемки, складирования и подготовки к производству NС П.П., руб.:
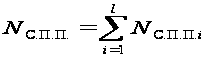 . (23)
N с.п.п. = 403'620'000+544'320'000+887'040'000 = 1'834'120'000 руб.
Вывод: Запас на стадии разгрузки, приемки, складирования, подготовки к производству. Для данного предприятия норматив NС.П.П. = 1'834'120'000 руб. Этот норматив составляет почти 10% от норматива ОС в производственных запасах всех материалов на складах предприятия.
2.5 Расчет норматива ОС в производственных запасах материалов на складах предприятия, NС.ПР.З
1) Расчет норматива ОС в производственном запасе i-го материала, руб.:
NС ПР.З. i = NС ТЕКi + NС СТРАХ i + NС ТР i + NС П.П. i . (24)
Расчет норматива ОС в производственном запасе 1-го материала, руб.:
NС ПР.З.1 = 7'646'500 +908'300'000+1'326'874'700+403'620'000 = 2'661'702'311 руб.
Расчет норматива ОС в производственном запасе 2-го материала, руб.:
NС ПР.З.2 = 23'858'500+1'018'3400'000+1'255'311'600+544'320'000 = 2'841'828'607 руб.
Расчет норматива ОС в производственном запасе 3-го материала, руб.:
NС ПР.З. 3 = 24'782'400+1'135'606'000+1'140'480'000+887'040'000 = 3'187'908'570 руб.
7. Расчет ОС в производственных запасах всех материалов на складах предприятия NС ПР.З., руб.:
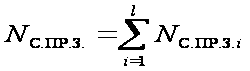 (25)
N с.пр.з. = 2'661'702'311+2'841'828'607+3'187'908'570 = 8'691'439'488 руб.
Вывод: Производственные запасы – это комплексная группа, которая включает сырье, основные материалы, покупные полуфабрикаты, топливо, тару, запасные части, малоценный инструмент и быстроизнашивающиеся предметы. Для данного предприятия норматив ОС в производственных запасах всех материалов на складах предприятия составляет 8'691'439'488 руб.
2.6 Расчет норматива ОС в незавершенном производстве на складах предприятия (в т.ч. цехов), NС.Н.П
1) Расчет длительности производственного цикла ТП.Ц., дн.
Среднее время производственного процесса (текущий запас) t1 ПР, дн.
t1 ПР = (Σt1 ПР Цj)/k, дн. (26)
t1 ПР = (16+17+18)/3 = 17дн. – в цехе № 1
t1 ПР = (16+17+18)/3 = 17дн. – в цехе № 2
t1 ПР = (16+17+18)/3 = 17дн. – в цехе № 3
Далее необходимо рассчитать среднее время воздействия на полуфабрикаты физико-химического, термического и электрохимического процесса обработки в цехах (технологический запас):
t2 ПР = (Σt2 ПР Цj)/k, дн. (27)
t2 ПР = (1+2+3)/3= 2 дн. – в цехе № 1
t2 ПР = (1+2+3)/3 = 2 дн. – в цехе № 2
t2 ПР = (1+2+3)/3 =2 дн. – в цехе № 3
Рассчитываем среднее время транспортировки полуфабрикатов внутри цехов, а готовой продукции на склад (транспортный запас):
t3 ПР = (Σt3 ПР Цj)/k, дн. (28)
t3 ПР = (1+1+1)/3 = 1 дн. – в цехе № 1
t3 ПР = (1+1+1)/3 = 1 дн. – в цехе № 2
t3 ПР = (1+1+1)/3 = 1 дн. – в цехе № 3
Далее рассчитываем среднее время накопления полуфабрикатов перед началом следующей операции (оборотный запас):
t4 ПР = (Σt4 ПР Цj)/k, дн. (29)
t4 ПР = (1+1+2)/3 ≈ 1,3дн. – в цехе № 1
t4 ПР = (1+2+3)/3 = 2 дн. – в цехе № 2
t4 ПР = (1+2+3)/3 = 2 дн. – в цехе № 3
Рассчитываем среднее время анализа полуфабрикатов и готовой продукции:
t5 ПР = (Σt5 ПР Цj)/k, дн. (30)
t5 ПР = (1+1+1)/3 = 1 дн. – в цехе № 1
t5 ПР = (1+2+1)/3 ≈ 1,3 дн. – в цехе № 2
t5 ПР = (1+1+2)/3 ≈ 1,3 дн. – в цехе № 3
Среднее время нахождения полуфабрикатов в гарантийном запасе для обеспечения непрерывности производственного процесса (страховой запас) будет равно:
t6 ПР = (Σt6 ПР Цj)/k, дн. (31)
t6 ПР = (2+1+3)/3 = 2 дн. – в цехе № 1
t6 ПР = (1+2+3)/3 = 2 дн. – в цехе № 2
t6 ПР = (1+2+2)/3 ≈ 1,67 дн. – в цехе № 3
Длительность производственного цикла ТП.Ц., дн., равна:
ТП.Ц. = t1 ПР + t2 ПР + t3 ПР + t4 ПР + t5 ПР + t6 ПР, дн. (32)
ТП.Ц. = 17+2+1+1,3+1+2 = 24,3 дн. – в цехе № 1
ТП.Ц. = 17+2+1+2+1,3+2 = 27,3 дн. – в цехе № 2
ТП.Ц. = 17+2+1+2+1,3+1,67 = 26,97 дн. – в цехе № 3
Тп.ц. = 24,3+27,3+26,97 = 78,57 дн.
2) Необходимо рассчитать коэффициент нарастания затрат КН.З.
Для этого сначала рассчитываем нарастающие затраты
СН.З. = С1 + С2 + ··· + Сr, руб. (33)
СН.З. = 61000+61000+61000 = 183000 руб – для 1-го материала
СН.З. = 62000+62000+62000 = 186000 руб – для 2-го материала
СН.З. = 63000+63000+63000 = 189000 руб – для 3-го материала
Рассчитываем производственную себестоимость изделии СПР.СЕБ., руб.
а) При равномерном нарастании затрат
СПР.СЕБ. = СЕ.З. + СН.З. , руб. (34)
где СЕ.З - единовременные затраты на производство., руб.
б) При неравномерном нарастании затрат:
СПР.СЕБ. = СЕ.З. + С1 + С2 + ··· + Сr + СР., руб. (35)
где СР - затраты, производимые равномерно каждый день, руб.
Используя первый вариант, получим:
СПР.СЕБ. = 41000+183000 = 224000 руб - для 1-го материала
СПР.СЕБ. = 42000+186000 = 228000 руб - для 2-го материала
СПР.СЕБ. = 43000+189000 = 232000 руб - для 3-го материала
Коэффициент нарастания затрат КН.З.:
а) При равномерном нарастании затрат:
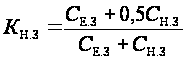 . (36)
б) При неравномерном нарастании затрат:
КН.З = ССР.Н.П. / СПР.СЕБ. . (37)
Используя первую формулу, получим:
КН.З = (41000+0,5*183000)/(41000+183000) ≈ 0,592 – для 1-го материала
КН.З = (42000+0,5*186000)/(42000+186000) ≈ 0,592 – для 2-го материала
КН.З = (43000+0,5*189000)/(43000+189000) ≈ 0,593 – для 3-го материала
3) Расчет нормы времени оборота ОС в незавершенном производстве:
НТ.Н.П = ТП.Ц · КН.З , дн. (38)
Для 1-го материала:
НТ.Н.П = 78,57 *0,592= 46,51 дн.
Для 2-го материала:
НТ.Н.П = 78,57 *0,592 = 46,51 дн.
Для 3-го материала:
НТ.Н.П = 78,57 *0,593 = 46,59 дн.
4) Расчет норматива ОС в незавершенном производстве по i-му материалу:
NС Н.П. i = Q i (ДН) · C i (1 Т) ∙ НТ.Н.П.i , руб. (39)
Расчет норматива ОС в незавершенном производстве по 1-му материалу:
NС Н.П. 1 = 9300*6200*46,51 = 2'681'766'600 руб.
Расчет норматива ОС в незавершенном производстве по 2-му материалу:
NС Н.П. 2 = 9600*6300*46,51 = 2'812'924'800 руб.
Расчет норматива ОС в незавершенном производстве по 3-му материалу:
NС Н.П. 3 = 9900*6400*46,59 = 2'951'942'400 руб.
5) Расчет норматива ОС в незавершенном производстве по всем материалам, используемым в производстве NС Н.П.:
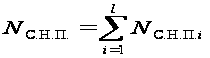 ,
руб. (40)
N с.н.п. = 2'681'766'600 +2'812'924'800+2'951'942'400 = 8'446'633'800 руб.
Вывод: Незавершенное производство (НП) – это частично готовая продукция, не прошедшая предусмотренный технологией полный цикл производства и не готовая к отправке заказчику, на рынок для продажи или к отгрузке на склад. Для рассматриваемого предприятия затраты в незавершенное производство составляют 8'446'633'800руб.
К расходам в НП относятся все затраты на изготовленную продукцию. Это стоимость сырья, основных и вспомогательных материалов, топлива, передаваемых из склада в цех и вступивших в технологический процесс, заработная плата, электроэнергия и т.д.
Коэффициент нарастания затрат показывает степень готовности продукции в НП. Затраты на производство нарастают постепенно. Сначала это только стоимость материала, а затем к ним присоединяются затраты на заработную плату, энергию, амортизацию и т.д. В нашем случае коэффициент нарастания затрат приблизительно равен 0,59. Это означает, что производство незавершенно на 41%.
2.7 Расчет норматива ОС на запасные части и инструмент для ремонта оборудования и транспортных средств, NС.ЗИП
1) Необходимо рассчитать нормы ОС на i-й инструмент (принадлежность) для выполнения одной типовой ремонтной операции по ремонту механических и электрических частей оборудования v-го вида НС.ИПiv :
НС.ИПiv = n ИПiv · С ИПiv . (41)
где n ИПiv - количество единиц i-го инструмента (принадлежности), необходимого для выполнения типовой ремонтной операции оборудования v-го вида, ед.;
С ИПiv - стоимость i-го инструмента (принадлежности), руб.
Получается, что нормы ОС на 1-й инструмент (принадлежность) для выполнения одной типовой ремонтной операции по ремонту механических и электрических частей оборудования:
НС.ИП1,1 = 4*1900 = 7600 - 1-го вида;
НС.ИП1,2 = 10*1900 = 19000 - 2-го вида;
НС.ИП1,3 = 12*1900 = 22800 - 3-го вида;
Нормы ОС на 2-й инструмент (принадлежность) для выполнения одной типовой ремонтной операции по ремонту механических и электрических частей оборудования:
НС.ИП2,1 = 5* 2200 = 10000 - 1-го вида;
НС.ИП2,2 = 11*2200 = 22000 - 2-го вида;
НС.ИП2,3 = 13*2200 = 26000 - 3-го вида;
Нормы ОС на 3-й инструмент (принадлежность) для выполнения одной типовой ремонтной операции по ремонту механических и электрических частей оборудования:
НС.ИП3,1 = 6*2100 = 12600 - 1-го вида;
НС.ИП3,2 = 12*2100 = 25200 - 2-го вида;
НС.ИП3,3 = 14*2100 = 29400 - 3-го вида;
2) Расчет потребности в оборотных средствах на инструмент и принадлежности для ремонтов оборудования всех видов, руб.:
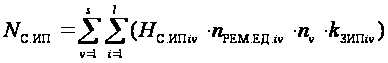 . (42)
где nРЕМ.ЕД.v - количество типовых ремонтных операций по видам ремонта механических и электрических частей, выполняемых при восстановлении оборудования v-го вида, ед.;
nv - количество единиц оборудования v-го вида, подлежащего ремонту, ед.;
kЗИПv* - коэффициент понижающий количества i-й инструмент (принадлежности), вводимого при наличии большого числа взаимозаменяемых и однотипных деталей в оборудовании v-го вида. В данном случае берем kЗИПv = 0,85.
N с.ип. 1 = 7600 *10*140*0,85+25200*10*140*0,85+29400*10*140*0,85 = 14'994'000+29'988'000+34'986'000 = 176'358'000 руб.
N с.ип. 2 = 10000*15*150*0,85+28600*15*150*0,85+33000*15*150*0,85 = 29'452'500+54'697'500+63'112'500 = 256'360'000 руб.
N с.ип. 3 = 12600*20*155*0,85+32200*20*155*0,85+36800*20*155*0,85 = 48'484'000+84'847'000+96'968'000 = 359'856'000 руб.
∑N с.ип. = 79'968'000+147'262'500+230'299'000 = 792'574'000 руб.
3) Потребность в ОС на запасные i-е детали рассчитывается по формуле:
NС.ЗДiv = (НТ.ДЕТiv /ТДЕТ.iv) · (nДЕТ.iv · nМЕХiv · kДЕТ.iv · CДЕТ.iv) , руб. (43)
где НТ.ДЕТiv - специфицированная норма запаса i-й детали по условиям снабжения, т.е. период времени между поставками или изготовлением i-й детали, с учетом плана ремонта оборудования всех видов, дн.;
ТДЕТ.iv - срок службы i-й детали, дн.;
nДЕТ.iv - количество i-х деталей в типовом механизме оборудования v-го вида, шт.;
nМЕХ.iv - количество типовых механизмов в оборудовании v-го вида, шт.;
kДЕТ.iv - коэффициент понижения запаса i-х деталей в зависимости от количества типовых механизмов в оборудовании v-го вида.;
CДЕТ.iv - стоимость i-й детали, руб.
Таким образом, потребность в ОС на запасные 1-е детали будет равна:
NС.ЗД1v = (8/80)*(60*22*0,85*1900) = 213180 руб.
Потребность в ОС на запасные 2-е детали будет равна:
NС.ЗД2v = (9/85)*(65*24*0,85*2000) = 280800 руб.
Потребность в ОС на запасные 3-е детали будет равна:
NС.ЗД3v = (10/90)*(70*26*0,85*2100) ≈ 360966,66 руб.
4) Расчет потребности оборотных средств на запасные детали для оборудования всех видов, руб.:
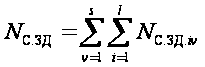 . (44)
N с.зд. = 360966,67+438465,79+525504 = 1324936,46 руб.
5) Получается, что общий норматив ОС в ЗИП NС.ЗИП будет рассчитан , руб.:
NС.ЗИП = NС.ИП + NС.ЗД . (45)
NС.ЗИП = 457'529'500+1'324'936,46 = 458'854'436,46 руб.
Вывод: Норматив ОС на запасные части и инструмент для ремонта оборудования и транспортных средств, NС.ЗИП = 458'854'436,46 руб.
2.8Расчет норматива ОС на малоценный инструмент и быстроизнашивающиеся предметы, NС.ИН.ПР
1) Сначала рассчитаем среднедневный расход i-го МИ.БП., Q МИ.БПi (ДН), шт.
Q МИ.БПi (ДН) = ΣQЦ МИ.БПi (ДН) (46)
Получается, что среднедневный расход 1-го МИ.БП. будет равен:
Q МИ.БП1 (ДН) = 1300+1550+1600 = 4450 шт.
Среднедневный расход 2-го МИ.БП. будет равен:
Q МИ.БП2 (ДН) = 1350+1600+1650 = 4600 шт.
Среднедневный расход 3-го МИ.БП. будет равен:
Q МИ.БП3 (ДН) = 1400+1700+1700 = 4750 шт.
2) Далее необходимо рассчитать нормы ОС на i-й МИ.БП., руб.
Для этого сначала рассчитаем норму времени оборота ОС в i-м МИ.БП.:
НТ СКЛ.МИ.БП. i = tСКЛ.МИ.БП.i + tП.П.МИ.БП.i + tТЕК. МИ.БП.i + tСТРАХ.МИ.БП.i . (47)
где tСКЛ.МИ.БП.i – время на приемку, разгрузку, сортировку, складирование, дн.
tП.П.МИ.БП.i – время на поставку в производство, дн.
tТЕК.МИ.БП.i – время на текущий запас, дн.
tСТРАХ.МИ.БП.i – время на страховой запас, дн.
Норма времени оборота ОС в 1-м МИ.БП.:
НТ СКЛ.МИ.БП. 1 = 2,0+1,0+15,0+25,0 = 43,0 дн.
Норма времени оборота ОС в 2-м МИ.БП.:
НТ СКЛ.МИ.БП. 2 = 3,0+2,0+16,0+26,0 = 57,0 дн.
Норма времени оборота ОС в 3-м МИ.БП.:
НТ СКЛ.МИ.БП. 3 = 4,0+3,0+17,0+27,0 = 51,0 дн.
Норматив ОС в i-м МИ.БП., руб.
NС СКЛ.МИ.БП. i = Q МИ.БПi (ДН) · CМИ.БП.i · НТ СКЛ.МИ.БП. i . (48)
где CМИ.БП.i - стоимость 1-го i-го МИ.БП., руб.
Норматив ОС в 1-м МИ.БП. будет равен:
NС СКЛ.МИ.БП. 1 = 4450*1000*43,0 = 191'350'000 руб.
Норматив ОС в 2-м МИ.БП. будет равен:
NС СКЛ.МИ.БП. 2 = 4600*1050*47,0 = 227'010'000 руб.
Норматив ОС в 3-м МИ.БП. будет равен:
NС СКЛ.МИ.БП. 3 = 4750*1100*51,0 = 266'475'000 руб.
3) Расчет норматив ОС в эксплуатационном запасе i-го МИ.БП., руб.:
NС ЭКС.МИ.БП. i = Q МИ.БПi (ДН) · CМИ.БП.i · (tП.П.МИ.БП.i + tТЕК.МИ.БП.i) · 0,5 . (49)
Норматив ОС в эксплуатационном запасе 1-го МИ.БП. будет равен:
NС ЭКС.МИ.БП. 1 = 4750*1000*(1,0+15,0)*0,5 = 35'600'000 руб.
Норматив ОС в эксплуатационном запасе 2-го МИ.БП. будет равен:
NС ЭКС.МИ.БП. 2 = 4600*1050*(2,0+16,0)*0,5 = 43'470'000 руб.
Норматив ОС в эксплуатационном запасе 3-го МИ.БП. будет равен:
NС ЭКС.МИ.БП. 3 = 4750*1100*(3,0+17,0)*0,5 = 52'250'000 руб.
4) Расчет общего норматива ОС в МИ.БП. i., NС.МИ.БП., руб.:
NС.МИ. БП. i.= NС СКЛ.МИ.БП. i + NС ЭКС.МИ.БП. i . (50)
Общий норматив ОС в МИ.БП. 1 будет равен:
NС.МИ. БП. 1.= 191'350'000+35'600'000 = 226'950'000 руб.
Общий норматив ОС в МИ.БП. 2 будет равен:
NС.МИ. БП. 2.= 227'010'000+43'470'000 = 270'480'000 руб.
Общий норматив ОС в МИ.БП. 3 будет равен:
NС.МИ. БП. 3.= 266'475'000+52'250'000 = 318'020'000 руб.
5) Расчет норматива ОС на весь малоценный инструмент и быстроизнашивающиеся предметы NС.МИ. БП., руб.:
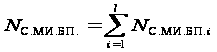 .
(51)
N с.ми.бп. = 226'950'000+270'480'000+318'020'000 = 816'155'000 руб.
Вывод: Норматив ОС на малоценный инструмент и быстроизна-шивающиеся предметы составил 816'155'000 руб. К малоценным и быстроизнашивающимся предметам относятся следующие виды: 1) специальные инструменты и приспособления; 2) инструменты и приспособления общего назначения; 3) хозяйственный инвентарь и производственная тара; 4) специальная одежда и обувь.
По каждой из этих групп расчет норматива производится по запуску производства продукции на складе и в эксплуатации. По складскому запасу норматив определяется так же как по сырью, основным материалам и покупным полуфабриката.
2.9 Расчет норматива ОС на спецодежду, NС.СП.ОД
1) Сначала надо рассчитать количество выдач одному работнику в год:
mСП.ОД.i = 12/ tСП.ОД.i, шт. (52)
где tСП.ОД.i - срок службы i-й спецодежды, мес.
mСП.ОД.1 = 12/17 ≈ 0,71 шт. – 1-го вида
mСП.ОД.2 = 12/18 = 0,67шт. – 2-го вида
mСП.ОД.3 = 12/19 ≈ 0,63 шт. – 3-го вида
2) Годовая полная себестоимость потребной i-й спецодежды, подлежащей выдаче в эксплуатацию работникам будет определяться по формуле, руб.:
CПОЛ.ЭКС. СП.ОД.i (1Г) = mСП.ОД.i, · nСП.ОД.i · CСП.ОД.i . (53)
где nСП.ОД.i - количество работников, обеспечивающихся i-й спецодеждой, чел., CСП.ОД.i - стоимость 1-го i-го комплекта спецодежды, руб.
CПОЛ.ЭКС. СП.ОД.1 (1Г) = 0,71*650*1900 = 817'764 руб. – 1-го вида
CПОЛ.ЭКС. СП.ОД.2 (1Г) = 0,67*700*2000 = 933'333 руб. – 2-го вида
CПОЛ.ЭКС. СП.ОД.3 (1Г) = 0,63*750*2100 = 994'736 руб. – 3-го вида
3) Далее необходимо рассчитать норматив ОС на i-ю спецодежду, подлежащую выдаче в эксплуатацию всем работникам, с учетом принятого 50% износа, руб.:
NС.ЭКС.СП.ОД.i (1Г) = СПОЛ.ЭКС. СП.ОД.i (1Г) · 0,5 . (54)
NС.ЭКС.СП.ОД.1 (1Г) = 817'764*0,5 = 435'882 руб. – 1-го вида
NС.ЭКС.СП.ОД.2 (1Г) = 933'333 *0,5 = 466'666 руб. – 2-го вида
NС.ЭКС.СП.ОД.3 (1Г) = 994'736*0,5 = 497'368 руб. – 3-го вида
4) Норма времени оборота ОС в складском запасе при однодневной поставке i-й спецодежды в квартал НТ.СП.ОД.i = 61 дн.
5) Норматив ОС на i-ю спецодежду, хранящуюся на складе, руб.:
NС.СКЛ.СП.ОД.i (1Г) = СПОЛ.ЭКС. СП.ОД.i (1Г) · НТ.СП.ОД.i / 365. (55)
NС.СКЛ.СП.ОД.1 (1Г) = 817'764*61/365 = 14692,18 руб. – 1-го вида
NС.СКЛ.СП.ОД.2 (1Г) = 933'333*61/365 = 155981,74 руб. – 2-го вида
NС.СКЛ.СП.ОД.3 (1Г) = 994'7360*61/365 = 166243,69 руб. – 3-го вида
6) Общий норматив ОС на i-ю спецодежду вычисляется по формуле, руб.:
NС.СП.ОД.i (1Г) = NС.ЭКС.СП.ОД.i (1Г) + NС.СКЛ.СП.ОД.i (1Г) . (56)
NС.СП.ОД.i (1Г) = 435'882 +14692,18 = 581574,54 руб. – 1-го вида
NС.СП.ОД.i (1Г) = 466'666 +155981,74 = 622648,40 руб. – 2-го вида
NС.СП.ОД.i (1Г) = 497'368+166243,69 = 663612,11 руб. – 3-го вида
7) Далее проведем расчет норматива ОС на все виды спецодежды NС.СП.ОД. (1Г), руб.:
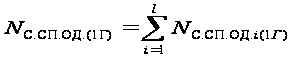 . (57)
N с.сп.од. (1 г) = 581574,54 +622648,40+663612,11 = 1'867'835,05 руб.
8) Плановая численность промышленно-производственного персонала, обеспечивающаяся спецодеждой, будет вычисляться по формуле, чел.:
nсп.од. = ∑ nсп.одi (58)
nсп.од. = 650+700+750 = 2100 чел.
9) Общая норма ОС в спецодежде, приходящаяся в год на одного работающего, руб.:
NС.СП.ОД (1чел) = NС.СП.ОД / nСП.ОД . (59)
NС.СП.ОД (1чел) =1'867'835,05 /2100 = 889,45 руб.
Вывод: Затраты на спецодежду для работников составляют 889,45 руб.
в год на одного работника.
2.10 Расчет норматива ОС в расходах будущего периода, NС.Б.П
1) Норматив ОС в расходах будущих периодов NС.Б.П. I будет определяться по формуле:
NС.Б.П. i = СБ.П.ПЕРЕХ. i + СБ.П.ПЛ. i – СБ.П.СЕБ. i , руб. (60)
где СБ.П.ПЕРЕХ. i - расходы БП, переходящие на начало планируемого года, руб.;
СБ.П.ПЛ. i - расходы БП в планируемом году, руб.;
СБ.П.СЕБ. i - расходы БП, подлежащих списанию на себестоимость продукции в предстоящем году в соответствии со сметой производства, руб.
NС.Б.П.1 = 1'520'000+10'011'000-2'011'000 = 9'520'000 руб. – 1-го вида
NС.Б.П. 2 = 1'530'000+10'012'000-2'011'000 = 9'530'000 руб. – 2-го вида
NС.Б.П. 3 = 1'540'000+10'013'000-2'013'000 = 9'540'000 руб. – 3-го вида
2) Расчет норматива ОС в расходах будущего периода, NС.Б.П., руб.:
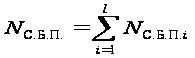 . (61)
N с.б.п. = 9'520'000+9'530'000+9'540'000 = 28'590'000 руб.
Вывод: Для предприятия норматив ОС в расходах будущего периода составил NБ.П. = 28'590'000 руб.
Величина его определяется затратами по освоению новых видов продукции, по совершенствованию технологии производства. К этим расходам относят и такие нетипичные статьи затрат, как подписка на периодические издания, арендная плата, вносимые авансом налоги и сборы и др.
2.11 Расчет норматива ОС в готовой продукции, NС.Г.П
1) Сначала необходимо рассчитать стоимость среднедневного выпуска i-й ГП, С Г.Пi (ДН) , руб.:
С Г.Пi (ДН) = Q Г.Пi (ДН) · CГ.П.i . (62)
где Q Г.Пi (ДН) - планируемый среднедневный выпуск i-й ГП в IV квартале предстоящего года, шт.;
CГ.П.i - стоимость 1-го образца i-й ГП в IV квартале предстоящего года, руб.
С Г.П1 (ДН) = 1200*12000 = 14'400'000 руб. – 1-го вида
С Г.П2 (ДН) = 1300*13000 = 16'900'000 руб. – 2-го вида
С Г.П3 (ДН) = 1400*14000 = 19'600'000 руб. – 3-го вида
2) Норма время пребывания ОС в i-й ГП на склад будет вычисляться по формуле, дн.:
НТ СКЛ.Г.П. i = tНАК. i + tТРАНЗ.i + tУП.i + tТРАНС.i + tПОГР.i . (63)
где tНАК. i - среднее время на накопление, подборку и подсортировку партий по нарядам, дн.;
tТРАНЗ. i - среднее время на накопление до транзитной нормы, дн.;
tУП - среднее время на упаковку и маркировку, дн.;
tТРАНС. i - среднее время на транспортировку до ж.д. станции или до потребителя, дн.;
tПОГР. i - среднее время на погрузку в вагоны, дн.
НТ СКЛ.Г.П. 1 = 16,0+21,0+16,0+3,0+3,0 = 59,0 дн. – в 1-й вид
НТ СКЛ.Г.П. 2 = 17,0+22,0+17,0+4,0+4,0 = 64,0 дн. – во 2-й вид
НТ СКЛ.Г.П. 3 = 18,0+23,0+18,0+5,0+5,0 = 69,0 дн. – в 3-й вид
3) Расчет нормы время пребывания ОС в i-й ГП для оформления расчетных документов и сдачи их в банк НТ ДОК.Г.П.i, дн.
НТ ДОК.Г.П. i = tВЫП. i + tСД.i + tРАСЧ.i . (64)
где tВЫП. i - среднее время на выписку счетов и платежных требований, дн.; tСД. i - среднее время на сдачу документов в банк на инкассо, дн.; tРАСЧ. i - среднее время на зачисление суммы на расчетный счет, дн.
НТ ДОК.Г.П. 1 = 2,0+2,0+2,0 = 6,0 дн. – в 1-й вид
НТ ДОК.Г.П. 2 = 1,0+1,0+1,0 = 3,0 дн. – во 2-й вид
НТ ДОК.Г.П. 3 = 1,0+1,0+1,0 = 3,0 дн. – в 3-й вид
4) Общая норма время пребывания ОС в i-й ГП рассчитывается по формуле, дн.:
НТ Г.П. i = НТ СКЛ.Г.П.i + НТ ДОК.Г.П..i . (65)
НТ Г.П. 1 = 59,0+6,0 = 65,0 дн. – в 1-й вид
НТ Г.П. 2 = 64,0+3,0 = 67,0 дн. – во 2-й вид
НТ Г.П. 3 = 69,0+3,0 = 72,0 дн. – в 3-й вид
5) Расчет норматива ОС в i-й ГП, руб.:
NС Г.П. i = С Г.Пi (ДН) · НТ Г.П..i . (66)
NС Г.П.1 = 14'400'000*65,0 = 936000000 руб. – в 1-й вид
NС Г.П. 2 = 16'900'000*67,0 = 1132300000 руб. – во 2-й вид
NС Г.П. 3 = 19'600'000*72,0