Управление запасами материальных ресурсов предприятия на основе анализа финансовых вложений в оборотные средства
6) Расчет норматива ОС в всей ГП, NС.Г.П., руб.:
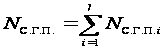 . (67)
N с.г.п. = 936000000 +1132300000+1411200000 = 3'479'500000 руб.
Вывод: Норматив ОС в готовой продукции (продукция, прошедшая полный технологический цикл производства и технический контроль качества) согласно данным по рассматриваемому предприятию составил 3'479'500000руб.
2.12 Определение совокупного норматива ОС предприятия, NС.СОВ.ОС
1) Получается, что совокупный норматив ОС предприятия, NС.СОВ.ОС. будет рассчитываться по формуле, руб.:
NС.СОВ.ОС. = NС ПР.З. + NС Н.П. + NС.ЗИП + NС.МИ. БП. + NС.СП.ОД. (1Г) + NС.Б.П. + NС.Г.П.. (68)
где NС ПР.З - норматив ОС в производственных запасах всех материалов на складах предприятия, руб.;
NС Н.П - норматив ОС в незавершенном производстве по всем материалам, используемым в производстве, руб.;
NС.ЗИП - общий норматив ОС в ЗИП, руб.;
NС.МИ. БП. - норматива ОС на малоценный инструмент и быстроизнашивающиеся предметы, руб.;
NС.СП.ОД. (1Г) - норматив ОС на все виды спецодежды, руб.;
NС.Б.П - норматив ОС в расходах будущего периода, руб.;
NС.Г.П - норматив ОС в всей ГП, руб.
NС.СОВ.ОС.=8'691'439'488+9'830'188'800+793'428'946,7+816'155'000+1'867'835,05+28'590'000+3'479'500 ≈ 16'498'404'630 руб.
Вывод: Совокупный норматив ОС предприятия (сумма нормативов по всем элементам оборотных средств) равен ≈ 16'498'404'630 руб. Он определяет в итоге общую потребность предприятия в оборотных средствах.
Заключение
Совершенствование механизма управления оборотными средствами предприятия является одним из главных факторов повышения экономической эффективности производства на современном этапе развития отечественной экономики. В условиях социально-экономической нестабильности и изменчивости рыночной инфраструктуры важное место в текущей повседневной работе финансового менеджера занимает управление оборотными средствами, т.к. именно здесь кроются основные причины успехов и неудач всех производственно-коммерческих операций фирмы. В конечном итоге, рациональное использование оборотных средств в условиях их хронического дефицита является одним из приоритетных направлений деятельности предприятия в настоящее время.
Устойчивая тенденция к расширению многообразия выпускаемой продукции и усиление конкуренции на рынке обуславливает необходимость все большей ориентации производства на требования потребителя: 1) сокращение сроков выполнения заказов, 2) высокое качество товара по низкой цене. Реализация отмеченных требований побуждает производителей продукции быстро перестраиваться на выпуск новой продукции, не накапливая запаса ГП и комплектующих.
Обеспечение такой гибкости производства возможно при условии выработки новой стратегии разработки изготовления и распределения ГП, позволяющей сократить производственный цикл, сохраняя высокое качество изделий. Отвечающая этим требованиям стратегия реализуется в концепции производственной логистики.
Логистика позволяет расширить область организации производства, включив в нее кроме процессов преобразования МТ ресурсов, систему снабжения и распределения, т.е. перейти от организации производственных процессов к организации материальных потоков и выполнению заказов.
Логистический подход к организации производства даст возможность разработать замкнутую систему формирования и управления материальными потоками и обеспечить координацию работы всех служб и подразделений, участвующих в продвижении материалов от конкретного источника до потребителя в процессе выполнения заказа.
Задачи организации материальных потоков сводятся к определению количества, типа складских помещений, их территориального расположения. Это находится в прямой зависимости от определения оптимальной величины норматива ОС, их составляющих, и экономит не только текущие, но и капитальные затраты.
Управление оборотными средствами включает определение оптимальной величины их норматива.
Таким образом, предприятие в случае эффективного управления ОС может добиться рационального экономического состояния и финансовой устойчивости.
Список литературы
Неруш Ю.М. , Логистика: Учебник для вузов. – 2-е изд., перераб. и доп. - М.: ЮНИТИ-ДАНА, 2000. – 389 с.
Логистика: Учебник/ Под ред. Б.А.Аникина – М.: ИНФРА-М, 2000.-352с.
Тащев А.К. Экономика промышленного предприятия. – Челябинск, 2002. – 144 с.
Самойлова Л.Б. Экономика фирмы (предприятия).- Калининград: Изд-во РГУ им.И.Канта, 2005.-178 с.
Зеваков А.М., Петров В.В. Логистика производственных и товарных запасов: Учебник –Санкт-Петербург: Изд-во Михайлова В.А., 2002.–320с.
Иванов М.Ю., Иванова М.Б. Логистика: Учебн. пособие – М.: РИОР, 2006. – 91 с.
Кейлер В.А. Экономика предприятия. – М.: ИНФРА-М, 2000. – 132 с.
Киршина М.В. Коммерческая логистика. – М.: Центр экономики и маркетинга, 2001.- 256 с.
Смирнов К.А. Нормирование и рациональное использование материальных ресурсов: Учебн. пособие для вузов - М.: Высшая школа, 1990.- 304 с.
Третьяков М.М., Хальзова М.А. Коммерческая логистика. – Хабаровск: Изд-во ХГТУ, 2002. – 199 с.
Экономика предприятия: Учебник/ Под ред. В.Я.Горфинкеля, Е.М. Купрякова – М.: ЮНИТИ, 1996. – 367 с.
* Примечание: если nv, nМЕХ.iv = 1 ед., то kЗИП v*, kДЕТ.iv = 1; если nv, nМЕХ.iv = 100 ед., то kЗИП v*, kДЕТ.iv = 0,85;