Финансовая деятельность
ВВЕДЕНИЕ
Переход к рыночной экономике требует от предприятий связи повышения эффективности производства, конкурентности услуг на основе внедрения достижений научно-технического прогресса, эффективных форм хозяйство-вания и управления производством, преодоления бесхозяйственности, активизации предпринимательской инициативы.
Для выполнения этих задач в отрасли связи проведена структурная перестройка.
Благодаря чему была подготовлена почва для внедрения в деятельность хозяйственных субъектов таких адекватных рыночным отношениям методов организации, как акционирование и приватизация.
После акционирования, одной из актуальных задач ОАО «Электросвязь» стало повышение эффективности работы своих филиалов (районных узлов связи).
Так как значительная часть филиалов являются убыточными и существуют за счет дотаций головного предприятия. Такое положение создает угрозу выживания ОАО «Электросвязь» в рыночных отношениях, потери рынка услуг из-за конкуренции.
Перед руководителями филиалов была поставлена задача, путем повышения эффективности работы, из убыточных перейти в прибыльные.
Важная роль в выполнении этой задачи отводится анализу хозяйственной деятельности и структуры управления филиала, планированию на основе анализа мероприятий по повышению эффективности работы.
В дипломной работе на основе статистических данных 1998 и 1999 г.г., предполагается выполнить:
Анализ хозяйственной деятельности филиала Черепановский РУС ОАО «Электросвязь» Новосибирской области;
Анализ структуры управления филиала Черепановский РУС;
Дать на основе анализа оценку эффективности работы филиала и его структуры управления, а также предложить мероприятия по повышению эффективности работы в будущем периоде.
1. АНАЛИЗ ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ФИЛИАЛА
ЧЕРЕПАНОВСКИЙ РУС
1.1 Анализ развития услуг связи
Задача анализа - дать оценку развития услуг связи в филиале.
Анализ развития услуг связи в натуральных показателях приведен в таблице 1.
По данным таблицы 1, динамика всех показателей услуг связи имеет положительный характер.
Наиболее интенсивно развиваются услуги междугородней телефонной связи. Прирост в 1999 г. составил 15,2 % или 69262 разговора.
Причиной роста является:
Оборудование всех АТС района аппаратурой АОН, что позволило полностью автоматизировать выход на междугороднюю связь.
Второе место в натуральных показателях занимает телеграфная связь. Прирост платных телеграмм в 1999 г. составил 8,1% или 937 штук.
По ГТС и СТС прирост незначительный:
ГТС – 0,8% или 34 телефонных аппарата;
СТС – 2,9% или 53 телефонных аппарата.
Наблюдается падение спроса на эти виды услуг поэтому необходимо активизировать работу в данном направлении.
Таким образом, в целом по развитию услуг связи наблюдается положительная динамика, особенно по исходящим междугородним переговорам и исходящим платным телеграммам. Без изменения в течение 1998 и 1999 г.г. остается количество междугородних и городских таксофонов, следует активизировать развитие этих услуг.
Таблица 1 – Динамика развития услуг связи.
Наименование показателей |
Количество в нату-ральных показателях | Изменения | ||
| 1998 | 1999 | абсалютное | относительное | |
|
Число междугородных таксофо-нов, шт. Число телефонных аппаратов ГТС, шт. В т.ч. основных, шт. Домашние телефонные аппараты, шт. В т.ч. основных, шт. Число телефонных аппаратов СТС, шт. В т.ч. основных, шт. Домашние телефонные аппараты СТС, шт. В т.ч. основных, шт Таксофонов ГТС, шт. Исходящие платные телеграммы, шт. Исходящие платные междугород-ние телефонные разговоры, разговоров. |
6 4549 4390 3659 3652 1825 1803 1561 1557 11 11611 457220 |
6 4583 4428 3699 3691 1878 1857 1625 1621 11 12548 526482 |
- 34 38 40 39 53 54 64 64 - 937 69262 |
- 100,8 100,9 101,1 101,1 102,9 103,0 104,1 104,1 - 108,1 115,2 |
- Анализ основных производственных фондов (ОПФ)
Оценка ОПФ за отчетный 1999 г. показывает (таблица 2), что значительный удельный вес в структуре занимают производственные фонды 99% и только 1% приходится на непроизводственные фонды (жилье).
При более детальном анализе видно, что основной удельный вес (50,2%) в структуре ОПФ имеют «Сооружения и «Машины и оборудование» (43,8%).
Лишь 4,3% имеют «Здания» и 1,6% «Транспортные средства».
В 1999 г. произошли незначительные структурные изменения ОПФ.
Причиной структурных сдвигов является:
- увеличение ОПФ по сооружениям на 128,3 тыс.руб. за счет больших
объемов капитального ремонта;
уменьшения стоимости здания из-за приватизации жилья и физического износа;
уменьшение стоимости машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря вследствие физического и морального износа.
За отчетный 1999 г. ОПФ в целом уменьшились на 134,3 тыс.руб. или на 0,5%.
В том числе:
производственные фонды уменьшились на 50,1 тыс.руб. или 0,2% по причинам указанным выше.
непроизводственные фонды уменьшились на 84,2 тыс.руб. или на 24,7% (приватизация жилья, физический износ).
Для изучения движения ОПФ и характеристики их состояния используем балансовый метод:
по полной первоначальной стоимости;
по остаточной стоимости с учетом износа.
Анализ проведем с использованием таблицы 3.
На основании данных таблицы 3 рассчитаем следующие показатели:
Таблица 2 – Динамика и структура основных производственных фондов
Виды основных производственных фондов |
Стоимость, тыс.руб. | Структура, % | Изменения | |||
| 1998 | 1999 | 1998 | 1999 | относительное | абсалютное | |
|
1206,3 12904,6 11444,9 525,1 38,6 |
1122,1 13032,9 11382,1 409,5 38,6 |
4,6 49,4 43,8 2,0 0,2 |
4,3 50,2 43,8 1,6 0,1 |
93 101,0 99,5 78,0 - |
-84,2 128,3 -62,8 -115,6 -0,1 |
|
Итого: В том числе: производственные непроизводственные |
26119,5 25778,4 341,1 |
25985,2 25728,3 256,9 |
100,0 98,7 1,3 |
100,0 99,0 1,0 |
99,5 99,8 75,3 |
-134,3 -50,1 -84,2 |
1) Коэффициент обновления
Кобн=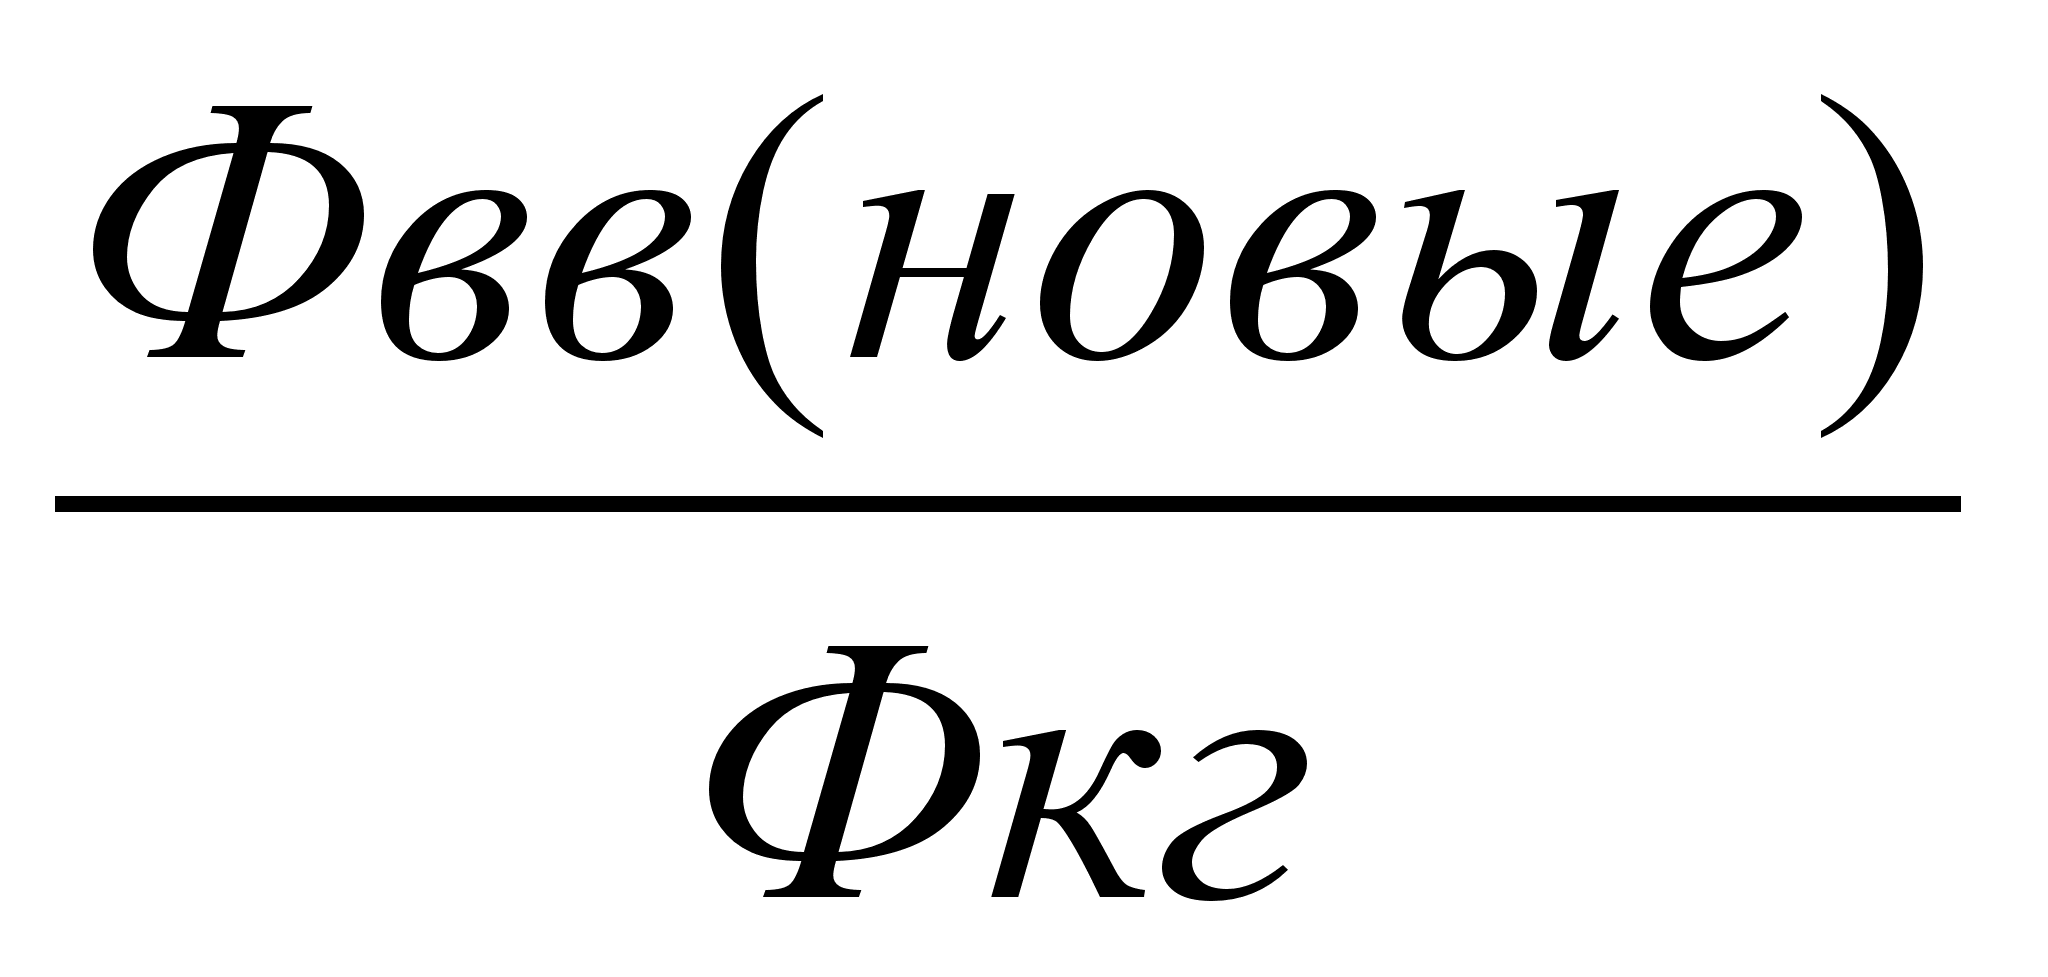 .
100 =
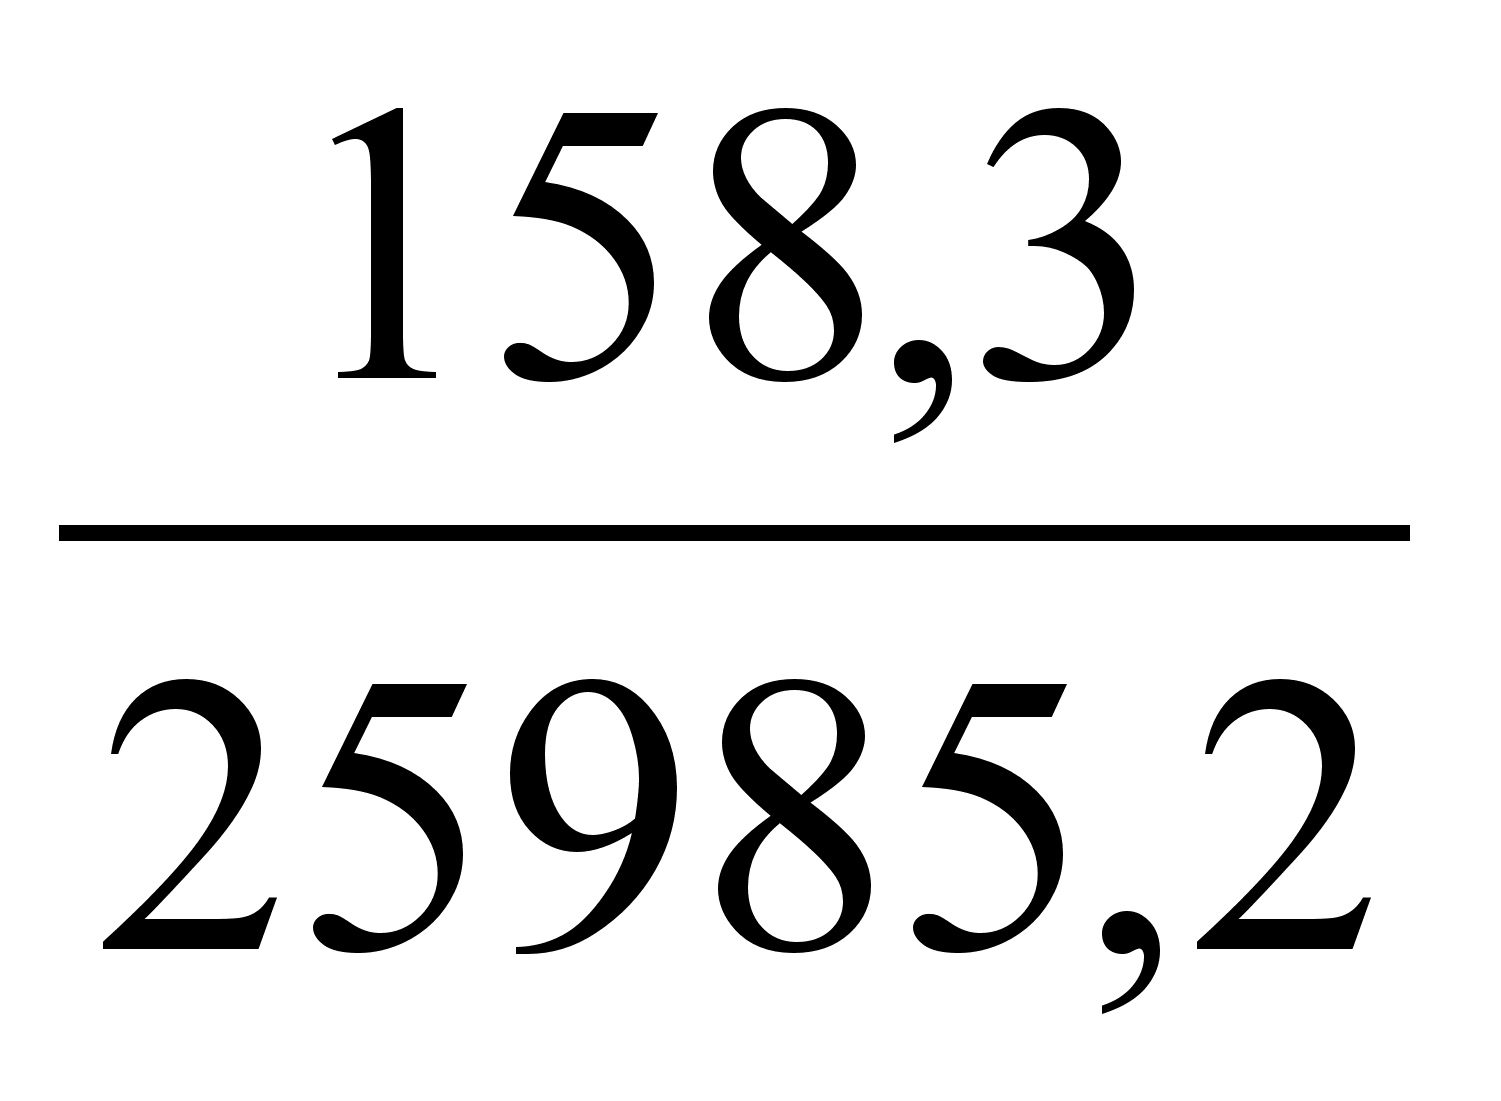 .
100 =0,6%, (1)
где: Фвв – ОПФ вводимые новые (тыс.руб.)
Фкг – ОПФ на конец года (тыс.руб.)
2) Коэффициент выбытия
Квыб=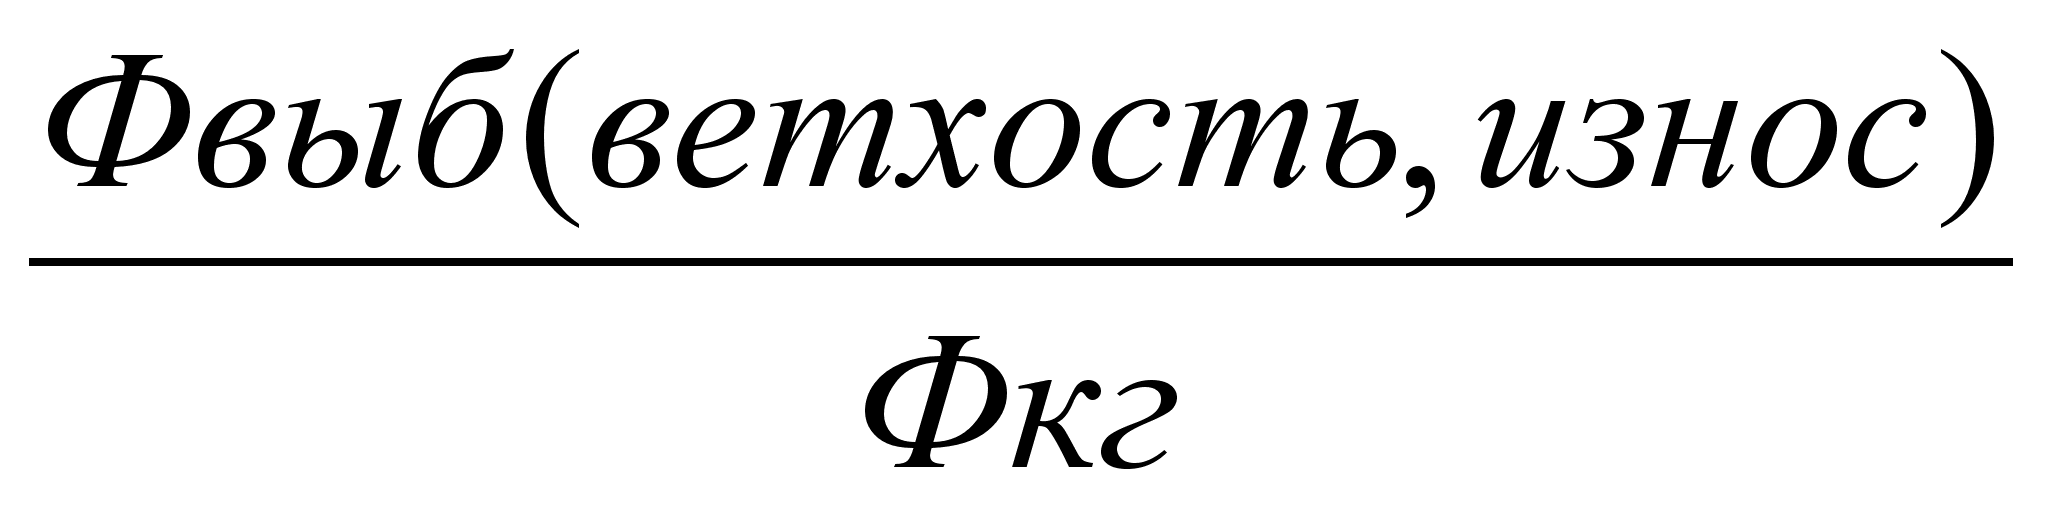 .
100=
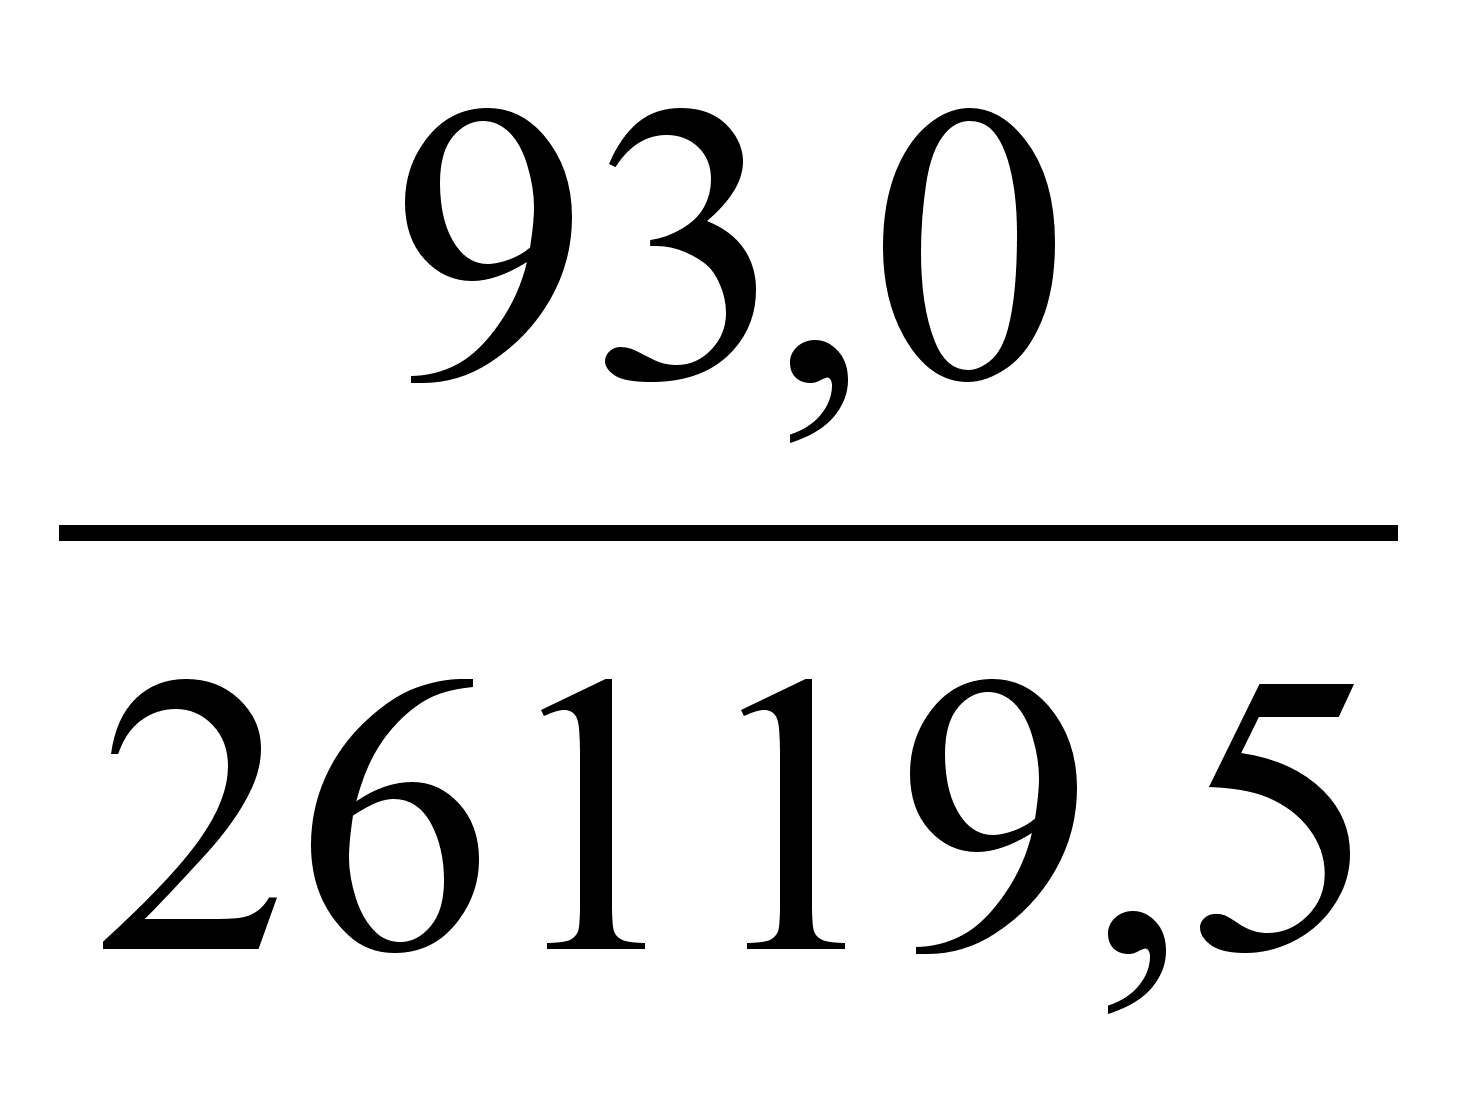 .
100 = 0,4%, (2)
где: Фвыб – ОПФ выбывшие в течение года (тыс.руб.)
Сравниваем коэффициенты:
Кобн>Квыб= 0,6% > 0,4%
Вывод: Обновление ОПФ в 1999 г. незначительно опережало выбытие. Процесс обновления ОПФ идет медленными темпами.
3) Коэффициент износа на начало года.
Кизн
н.г.=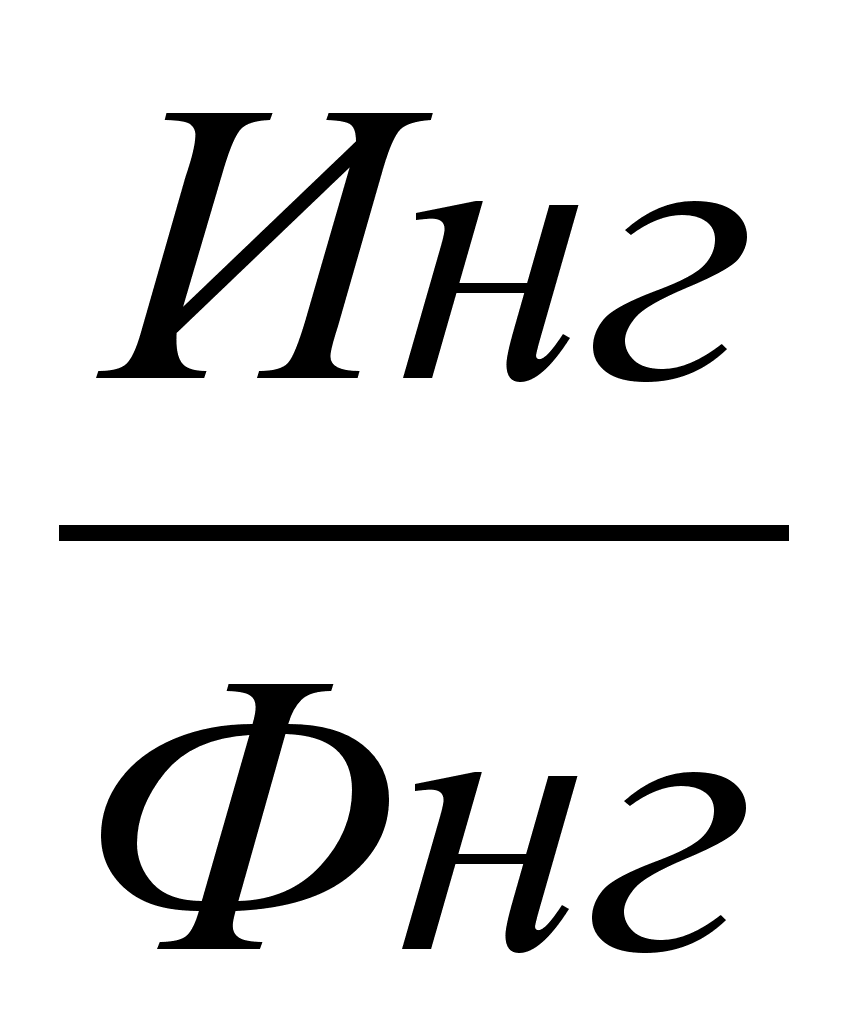 .100%=
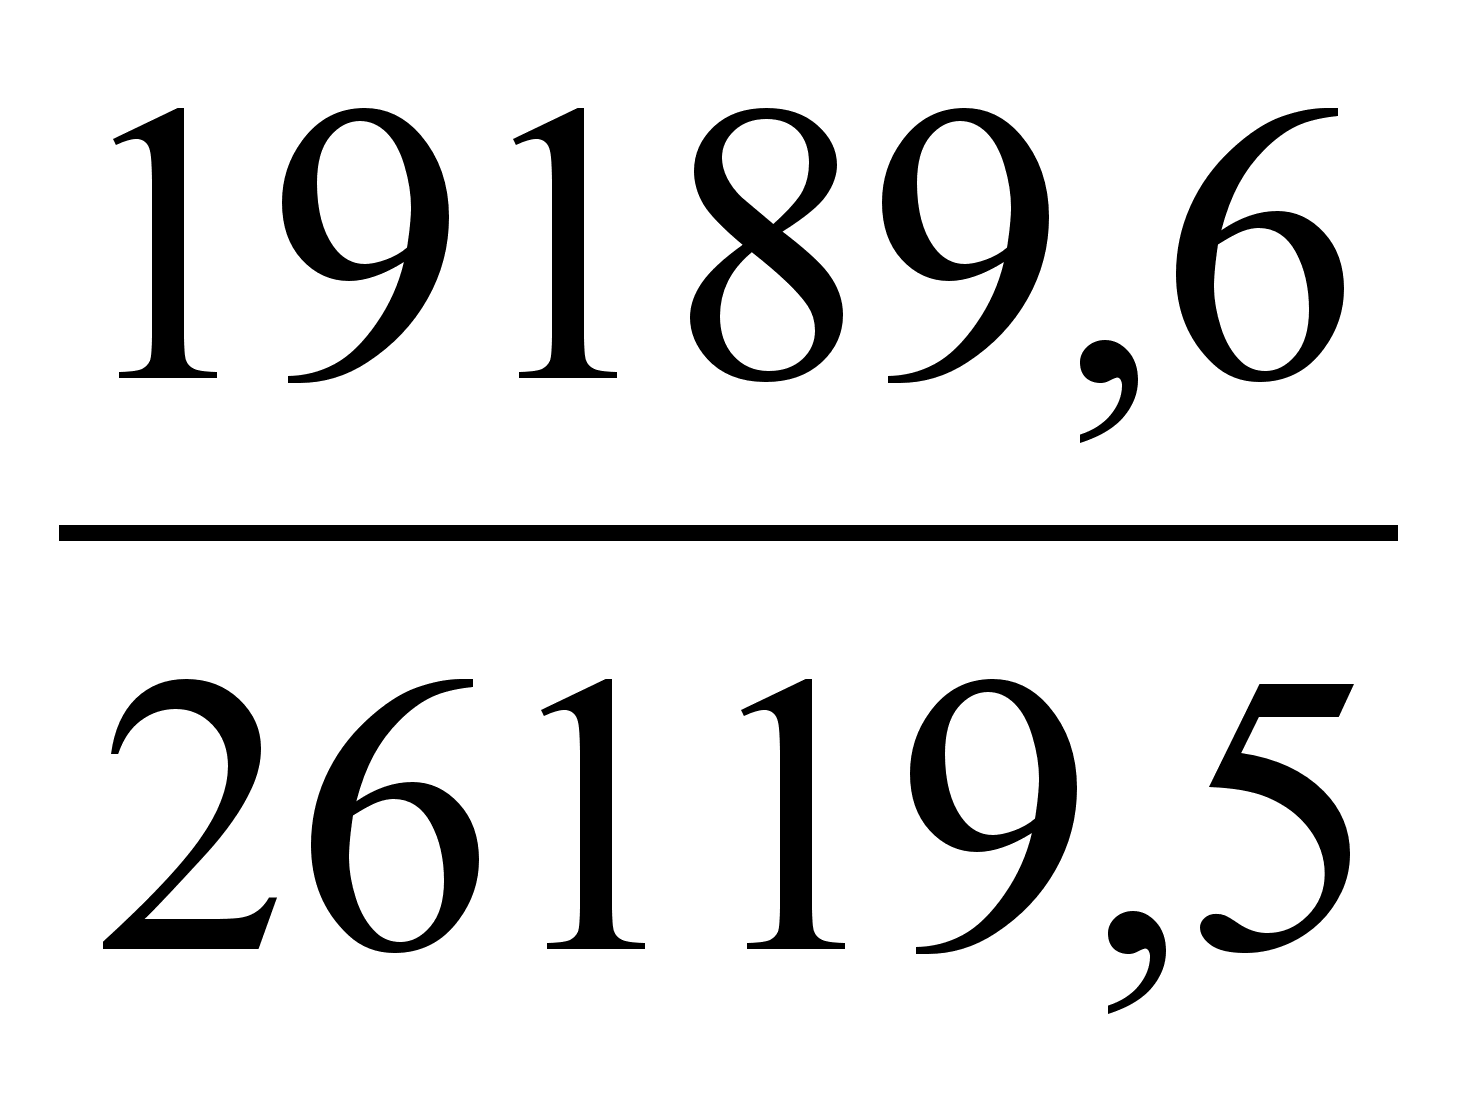 .100=73,4%,
(3)
где: Инг – износ ОПФ на начало года (тыс.руб.), данные из Ф-4 бухгалтерского отчета.
Фнг – стоимость ОПФ на начало года (тыс.руб.)
Коэффициент износа на конец года
Кизн
к.г.=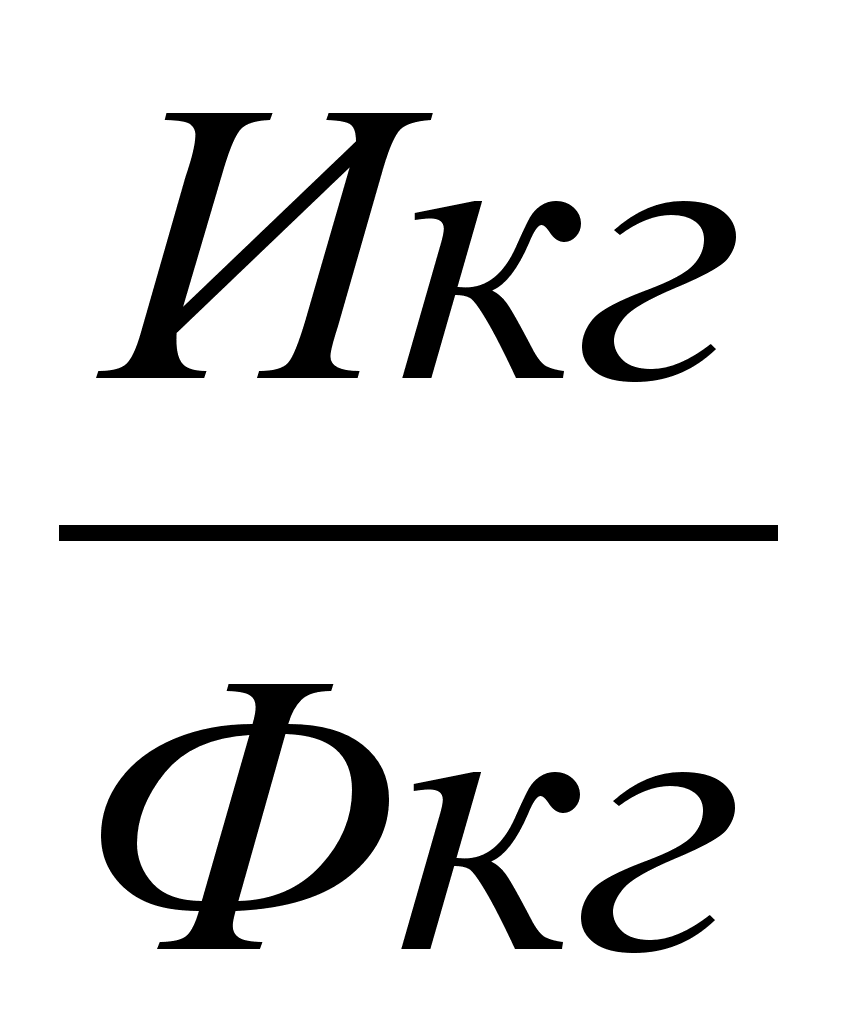 .100=
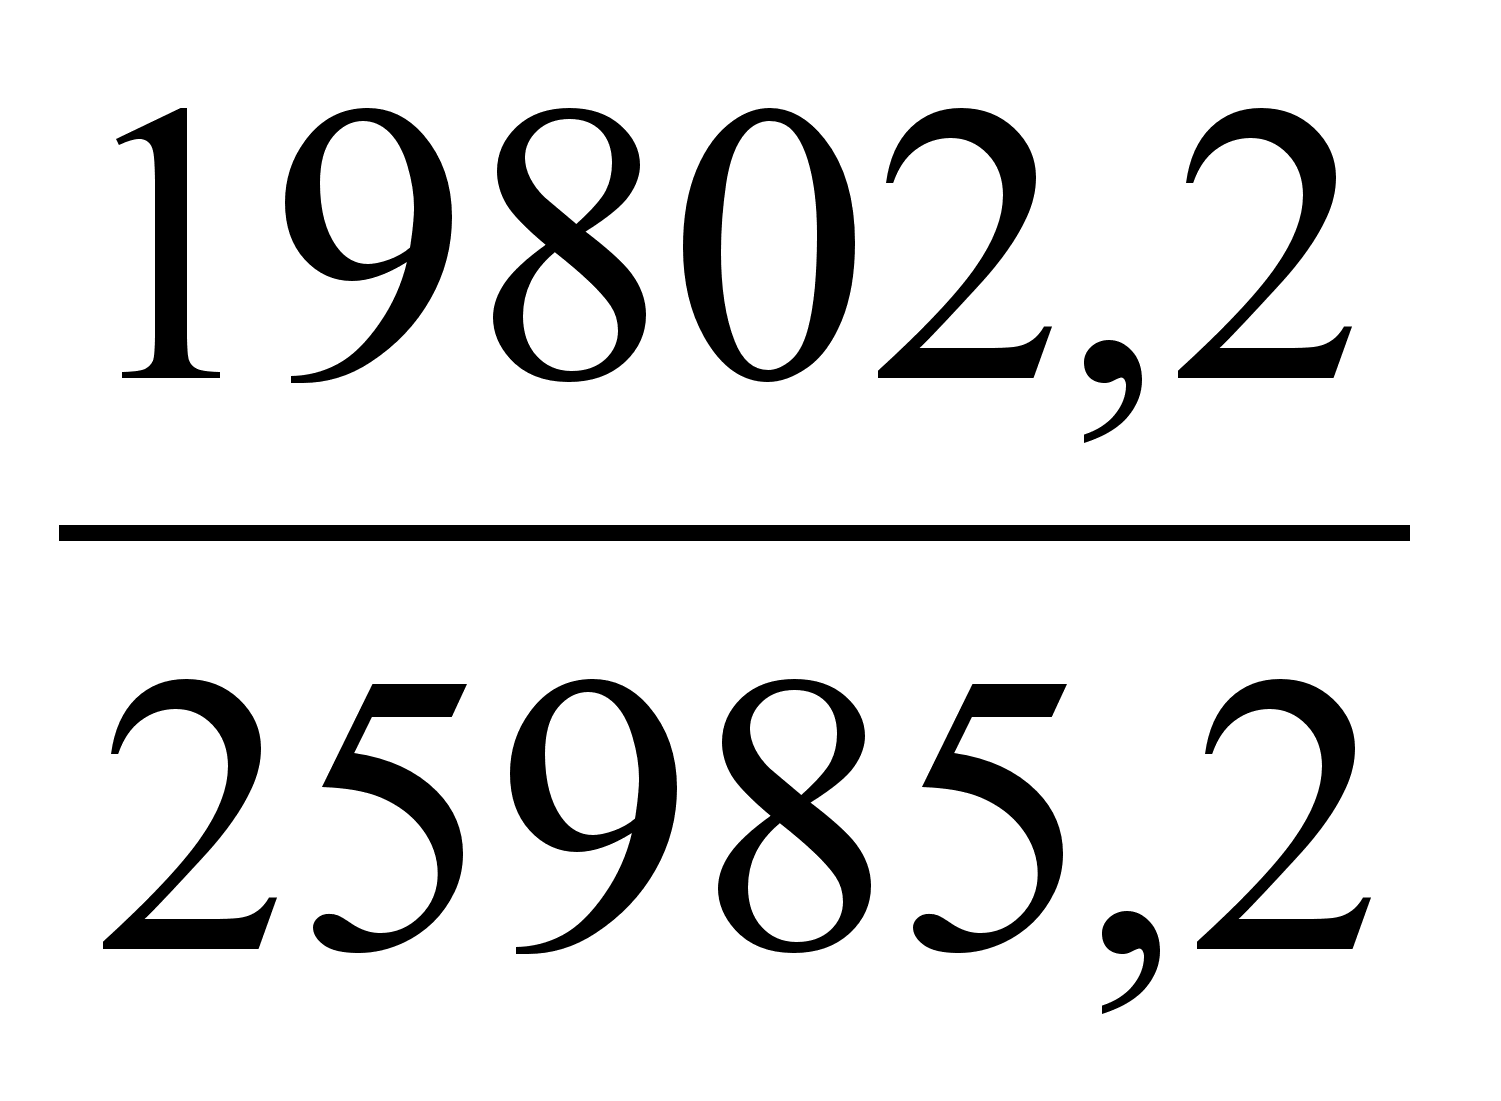 .100=76,2%,
(4)
Вывод: Оценка коэффициентов износа показывает, что состояние ОПФ на конец 1999 г. ухудшилось.
Кизн н.г. < Кизн к.г.
4) Коэффициент годности
Кгодн
нг =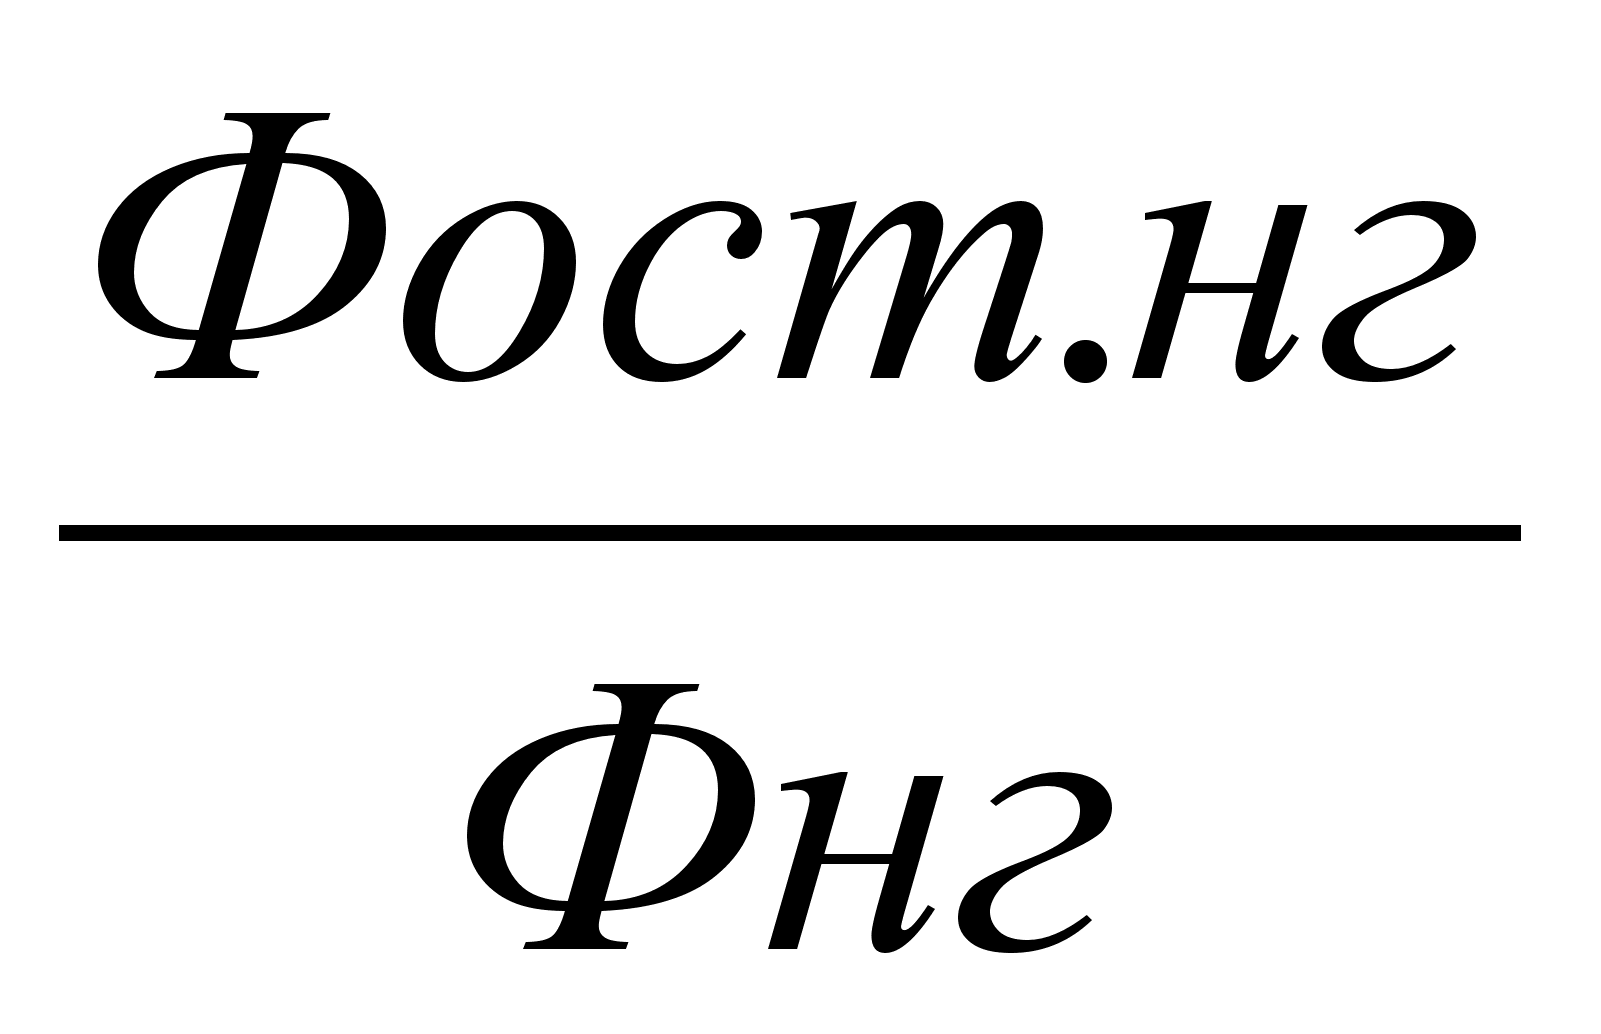 .
100=
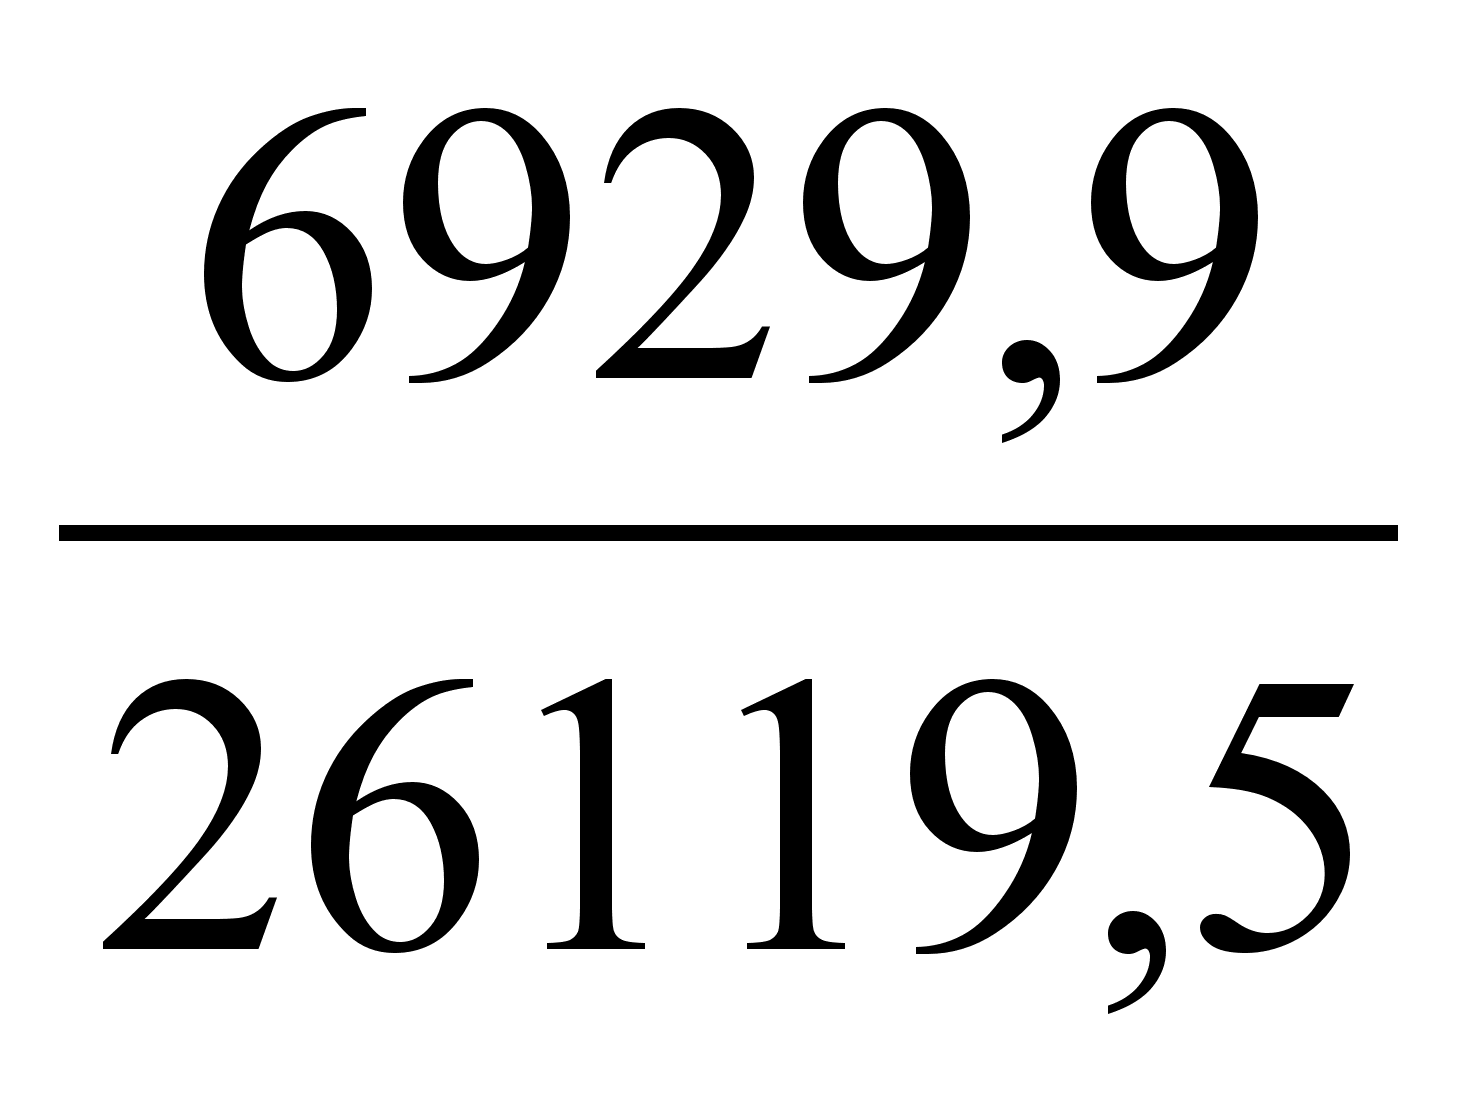 .
100 = 26,6%, (5)
Фост нг=Фнг – Инг = 26119,5-19189,6=6929,9 тыс.руб., (6)
Кгодн
кг=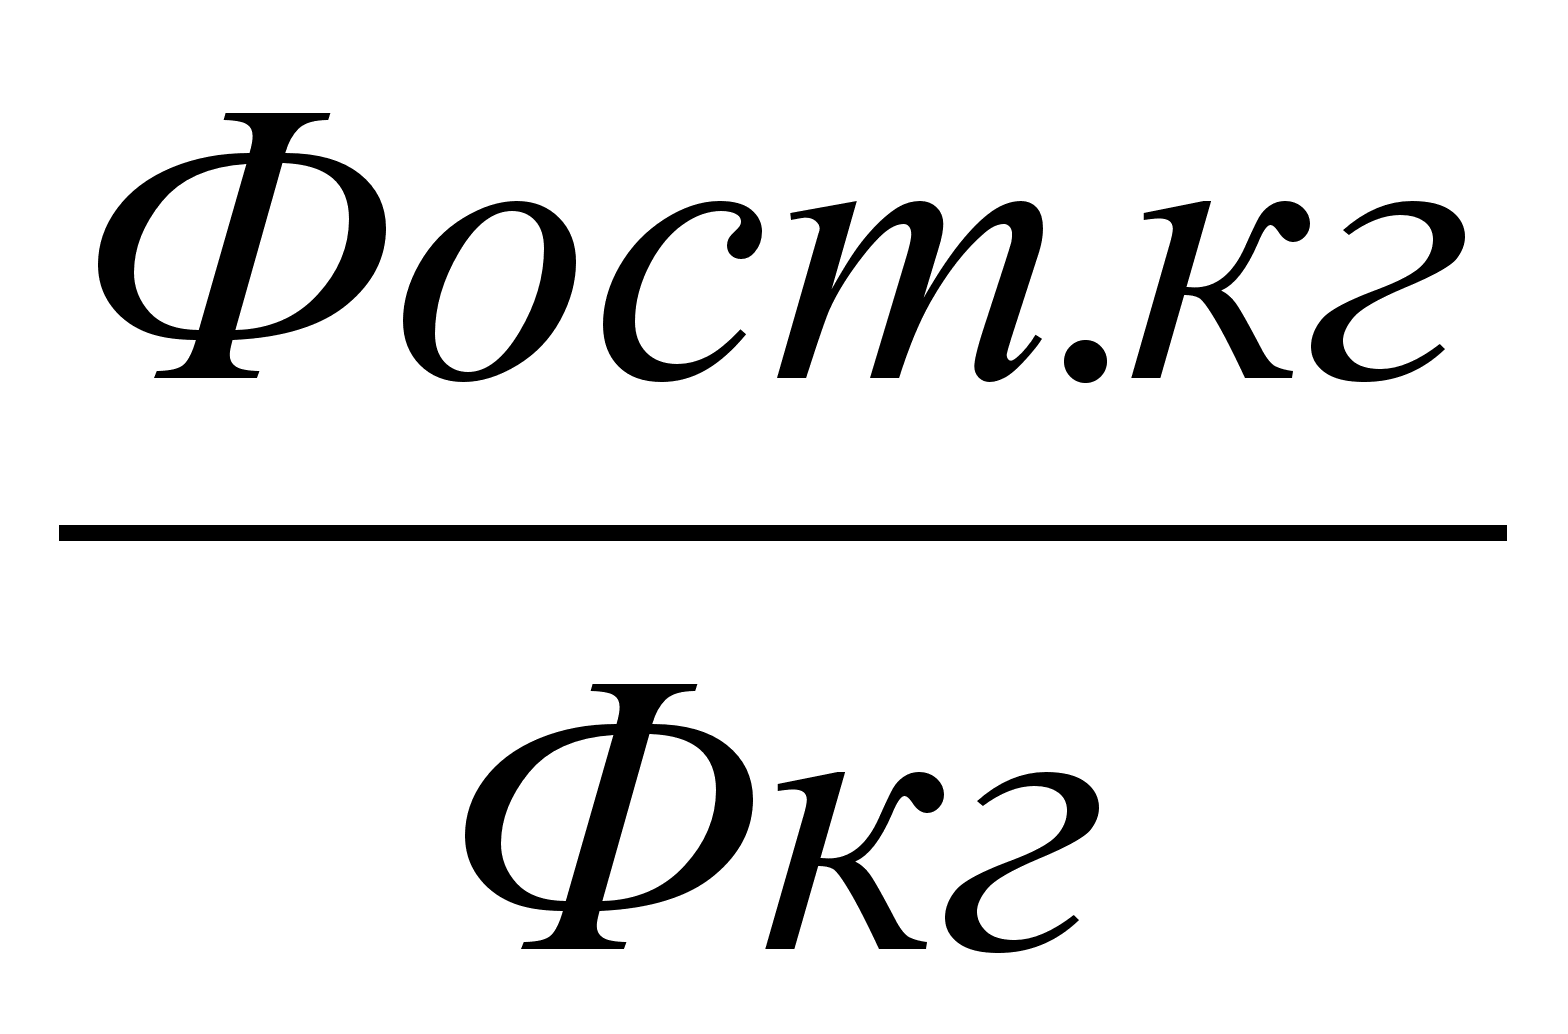 .
100=
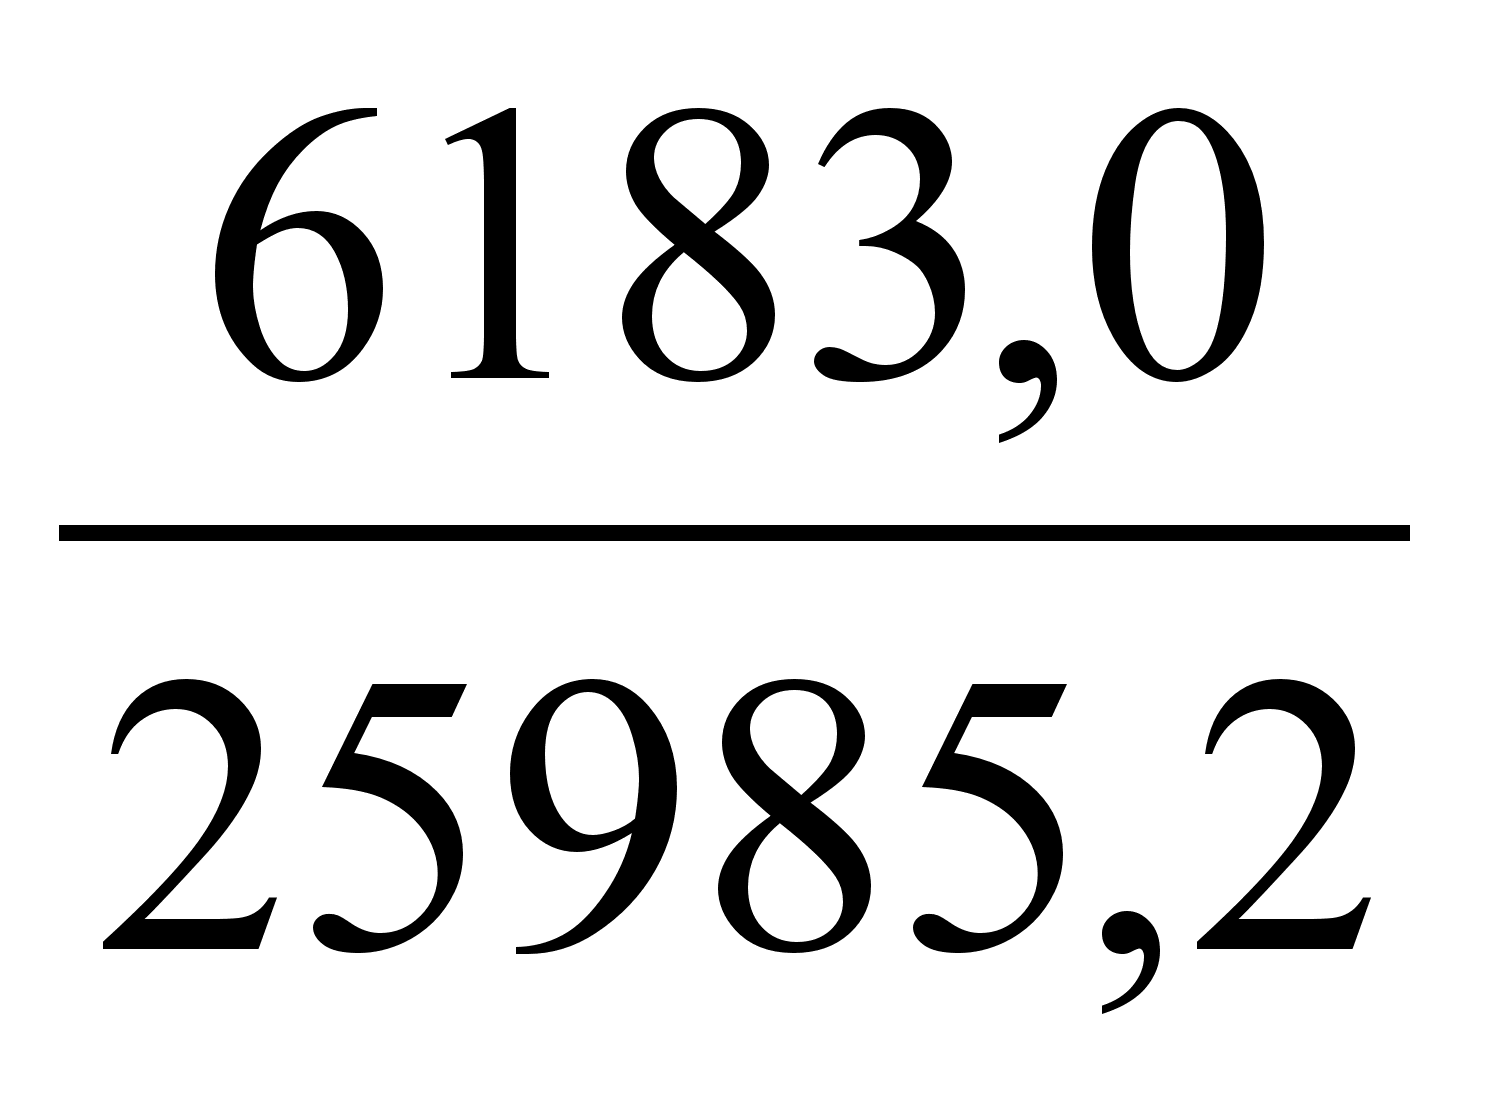 .
100 = 23,8%, (7)
Фост кг = Фкг – Икг = 25985,2 – 19802,2 = 6183,0 тыс.руб., (8)
Анализ коэффициентов годности показывает, что годность ОПФ на конец 1999 г. ухудшилась с 26,6% до 23,8%.
Результаты анализа сведем в таблицу 4
Показатели использования ОПФ следующие:
1) Фондовооруженность – показывает сколько фондов приходится на 1 работающего
W
=
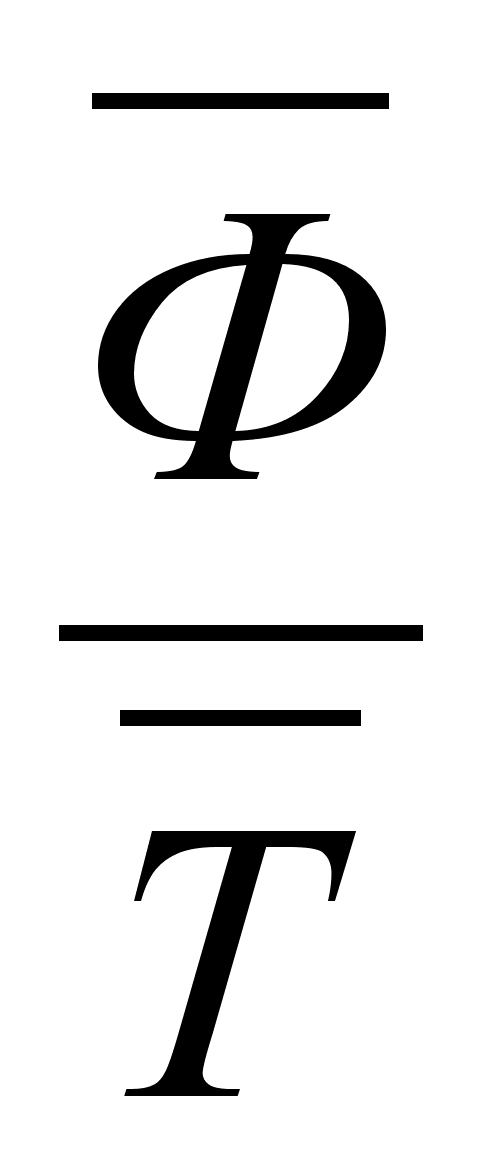 (
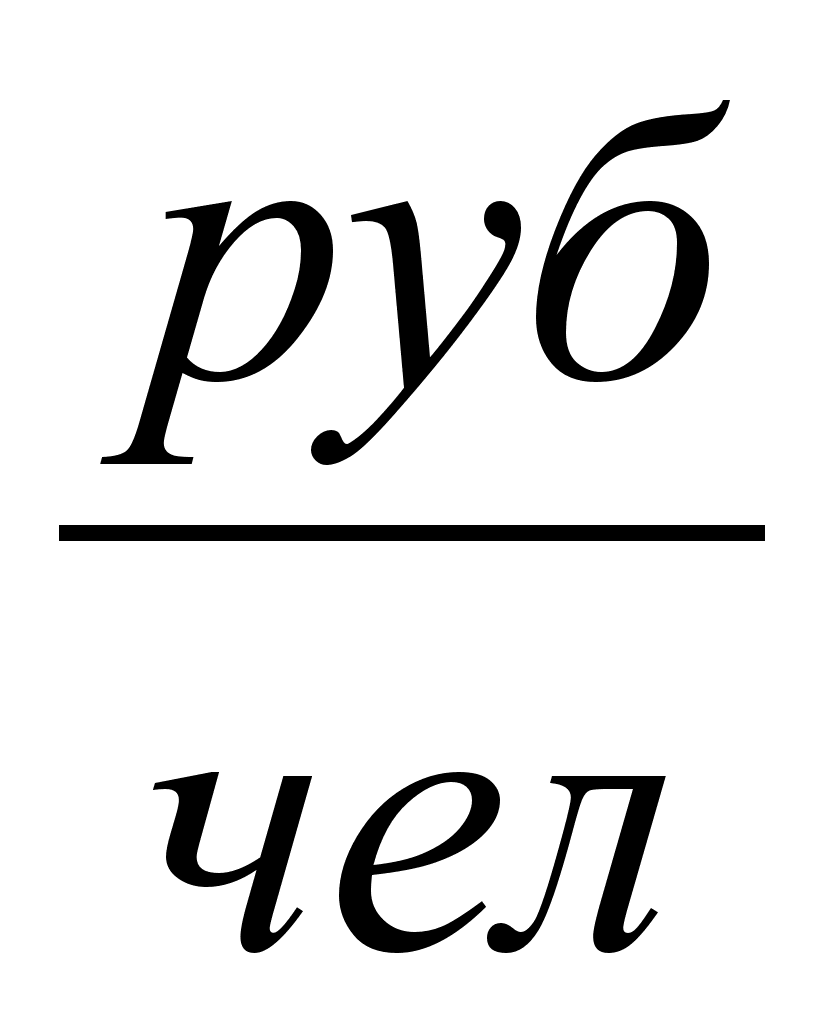 ), (9)
где: Т – среднесписочная численность работников, чел.
Ф – среднегодовая стоимость ОПФ, тыс.руб
2) Фондоотдача – доходы на единицу стоимости фондов
V
=
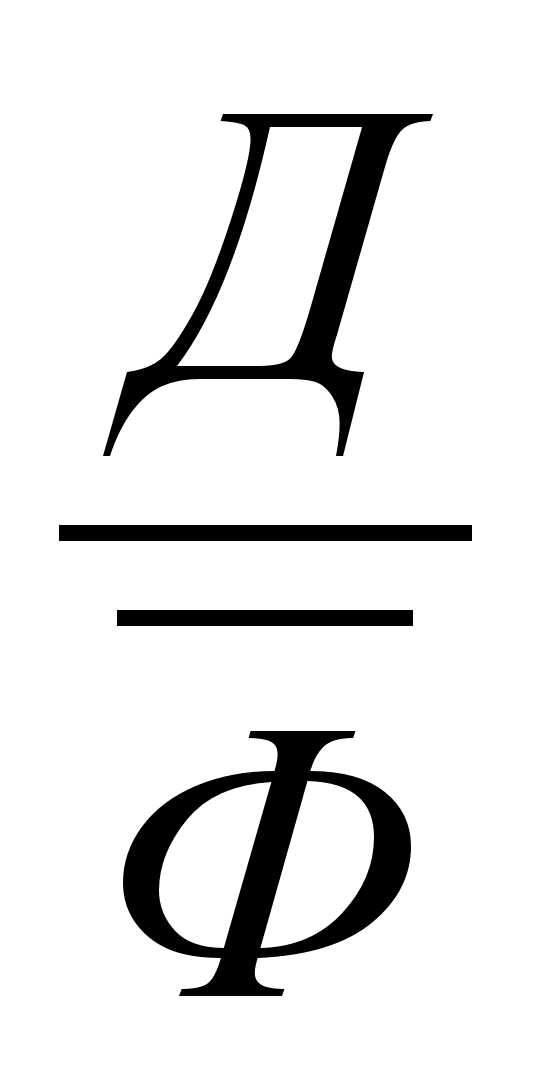 (
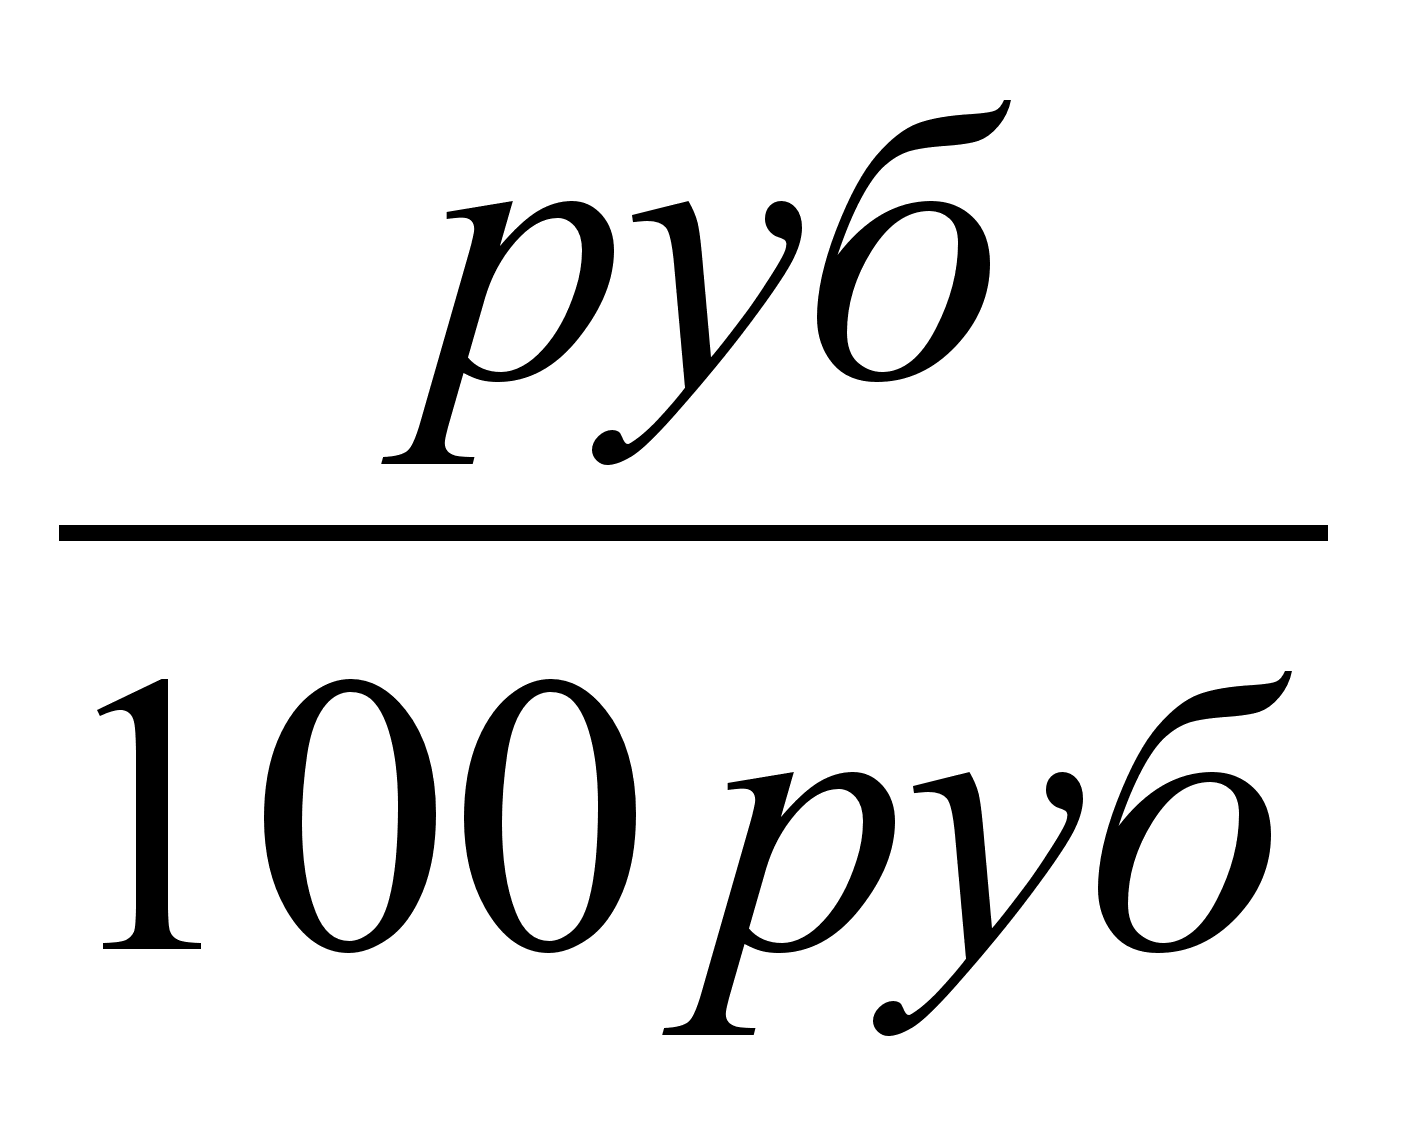 )
, (10)
где: Д – доходы в тыс.руб.
3) Фондоемкость – показывает сколько фондов приходится на 1 рубль доходов.
C
=
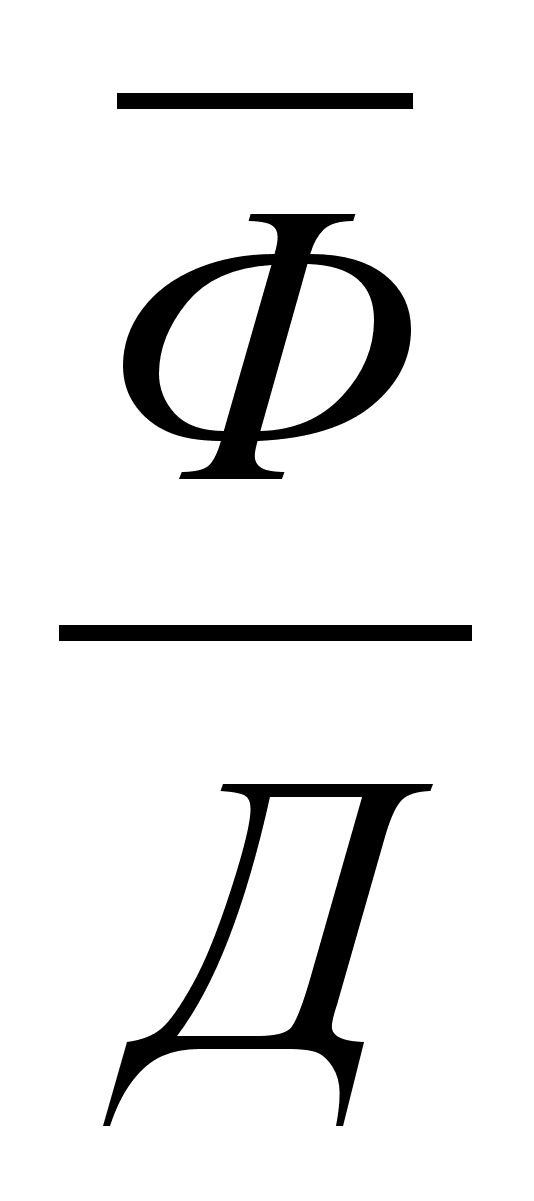 (), (11)
Исходные данные для анализа взяты из Ф-65 «Отчет об услугах сявзи», бухгалтерского отчета форма №4, штатного расписания.
Анализ проведем в таблице 5.
Исходя из данных таблицы 5 можно сделать выводы:
1) Показатель фондовооруженнсти в в динамике снижается. Необходимо обновление ОПФ либо уменьшение численности штата за счет роста производительности труда.
2) Показатель фондоотдачи уменьшился на 16% за счет снижения доходов основной деятельности. Динамика положительная.
3) Уровень фондоемкости в 1999 г. уменьшился на 12,8% за счет снижения доходов. Динамика положительная.
Таким образом, несмотря на положительную динамику фондоотдачи и фондоемкости, фондовооруженность показывает необходимость обновле-ния более быстрыми темпами ОПФ.
Таблица 3 – Баланс ОПФ по полной первоначальной стоимости
Виды основных фондов |
Наличие на начало года |
Поступило в отчетном году | Выбыло в отчетном году |
Наличие на конец года |
||||
Всего тыс.руб. |
Ввод новых фондов тыс.руб. |
Безвозмезд-ные и прочие поступления тыс.руб. |
Всего тыс.руб. |
Из-за ветхости и износа тыс.руб. |
Безвозмезд-ное и прочие выбытие тыс.руб. |
|||
| Основные фонды | 26119,5 | 216,4 | 158,3 | 58,1 | 350,7 | 93,0 | 257,7 | 25985,2 |
| В том числе: | ||||||||
| Здания | 1206,6 | 84,2 | 84,2 | 1122,1 | ||||
| Сооружения | 12904,6 | 128,3 | 128,3 | - | - | - | - | 13032,9 |
| Машины и оборудование | 11444,9 | 88,4 | 30,0 | 58,1 | 253,7 | 89,0 | - | 11279,3 |
| Транспортные средства | 525,1 | 12,8 | 4,0 | 8,8 | 512,3 | |||
Таблица 4 – Показатели движения и состояния ОПФ
Показатели |
Величины показателей | |
| Начало года | Конец года | |
|
Основные доходы, тыс.руб. Износ ОПФ, тыс.руб. Остаточная стоимость ОПФ, тыс.руб. Коэффициент обновления ОПФ, % Коэффициент выбытия ОПФ, % Коэффициент износа ОПФ, % Коэффициент годности ОПФ, % |
26119,5 19189,6 6929,9 73,4 26,6 |
25985,2 19802,2 6183,0 0,6 0,4 76,2 23,8 |
Таблица 5 – Динамика основных показателей ОПФ
Показатели |
Года | Изминения | ||
| 1998 | 1999 | абсолютные | % | |
|
Объем продукции, тыс.руб. Среднегодовая стоимость ОПФ, тыс.руб. Среднесписочная численность работников, чел. Фондовооруженность, руб./чел. Фондоотдача, руб.Д/руб.ОПФ Фондоемкость, руб.ОПФ/руб.Д |
6546,6 26119,5 123 212,4 0,25 3,9 |
7600,8 25985,2 125 207,9 0,29 3,4 |
1054,2 -134,3 2,0 -4,5 0,04 -0,5 |
116,1 99,5 101,6 97,9 116,0 87,2 |
1.3 Анализ оборотных средств (ОС)
Проведем оценку состава и структуры оборотных средств, а также их использования.
Исходными данными будут являться - бухгалтерский отчет, форма 65 «Отчет об услугах сязи».
Анализ приведем в таблице 6.
Оборотные фонды РУС делятся на две составляющие:
производственные оборотные фонды;
фонды обращения.
В целом в 1999 г. ОС увеличились на 1302,0 тыс.руб. или на 28,2%.
В том числе:
- Производственные запасы увеличились на 56,4 тыс.руб. или 9,4%. В основном это такие материалы как, кабельная продукция, провод, столбы, железо-бетонные приставки. Причины - повышение цен.
- Расходы будущих периодов – это подписка, начисление отпускных, аренда, увеличены в 1999 г. на 65,1 тыс.руб. или на 508,6%.
Причиной является повышение оплаты труда, повышение цен на аренду и подписку.
- В целом производственные ОС в 1999 г. выросли на 121,5 тыс.руб. или на 99,8% по указанным причинам.
- Готовая продукция на складе – наблюдается динамика к снижению. В основном это материалы и продукция для перепродажи (УКВ-радиоприемники, телефонные аппараты). Причина – из-за повышения цен упал спрос на эту продукцию.
- Дебиторская задолженность – наблюдается динамика к снижению. Это следует отметить как положительный момент, т.к. ведется усиленная работа по ее снижению. Снижена на 132,8 тыс.руб. или на 12,9%.
- Прочие оборотные активы – это расчеты с вышестоящей организацией, увеличены на 868,2 руб. или 33,5%. Причина – увеличение размера отчислений в связи с централизацией прибыли в АО для расчетов по контактам за оборудование от иностранных поставщиков.
- Денежные средства в кассе и на расчетном счете имеют положительную динамику 449,5 тыс.руб. или 124,4%. Причины – увеличение доходов от услуг, снижение дебиторской.
В целом прирост фондов обращения составил 1180,4 руб. или 99,5%.
Анализ структуры ОС показывает, что наибольший удельный вес принадлежит фондам обращения (86,7% и 87,6% в 1998 и 1999 г.г.)
Среди элементов структуры наибольший удельный вес занимают: - прочие оборотные активы (58,5%).
дебиторская задолженность (15,2%);
денежные средства филиала (13,7%);
производственные запасы.
Таблица 6 – Состав и структура ОС филиала
|
Состав элементов оборотных средств |
Стоимость ОС, тыс.руб. |
Структура, % |
Динамика | |||
| 1998 | 1999 | 1998 | 1999 | абсолютная | % | |
|
1. Производственные ОС В том числе: производственные запасы расходы будущих периодов 2. Фонды обращения В том числе: готовая продукция на складе дебиторская задолженность прочие оборотные активы денежные средства в кассе и на расчетном счете Всего |
613,3 600,5 12,8 3999,3 13,1 1031,4 2593,4 361,3 4612,5 |
734,8 656,9 77,9 5179,7 8,7 898,6 3461,6 810,8 5914,5 |
13,3 13,0 0,3 86,7 0,3 22,4 56,2 7,8 100,0 |
12,4 11,1 1,3 87,6 0,2 15,2 58,5 13,7 100,0 |
121,5 56,4 65,1 1180,4 -4,4 -132,8 868,2 449,5 1302,0 |
199,8 109,4 608,6 199,5 66,4 133,5 224,4 128,2 |
Эффективность использования оборотных средств характеризуется следующим показателем:
1) Коэффициент оборачиваемости ОС
Коб=
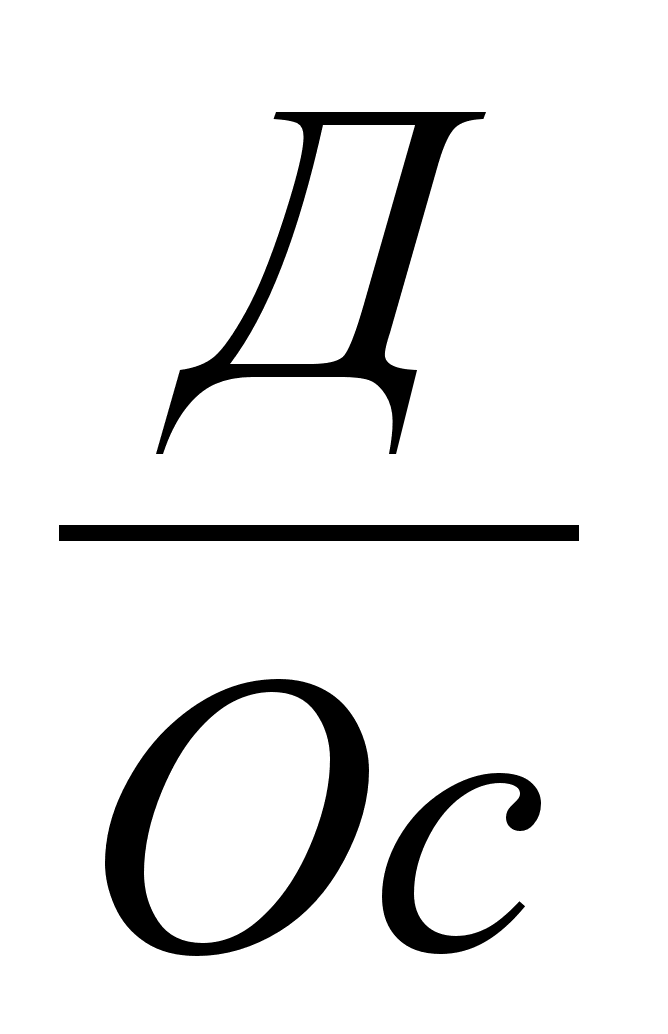 , (12)
где: Д – доходы основной деятельности за соответствующий период (тыс.руб.);
Ос – средняя стоимость оборотных средств за рассматриваемый период.
2) Длительность одного оборота
Кд=
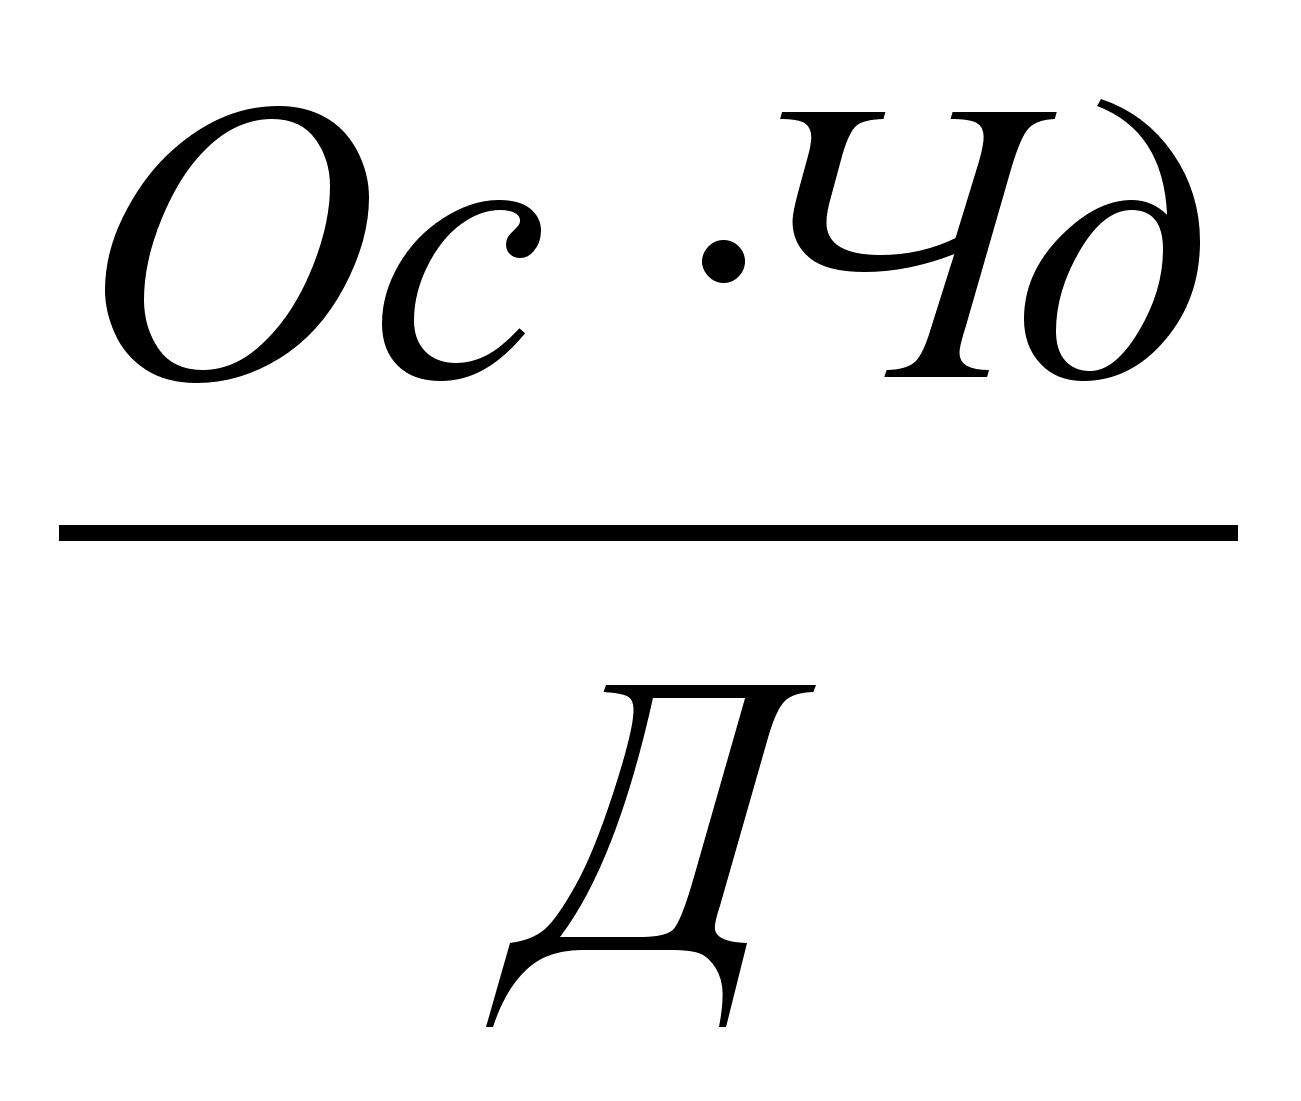 (дней), (13)
где: Чд – число дней в периоде (год – 360 дней, квартал – 90 дней)
3) Коэффициент загрузки оборотных средств
Кз=
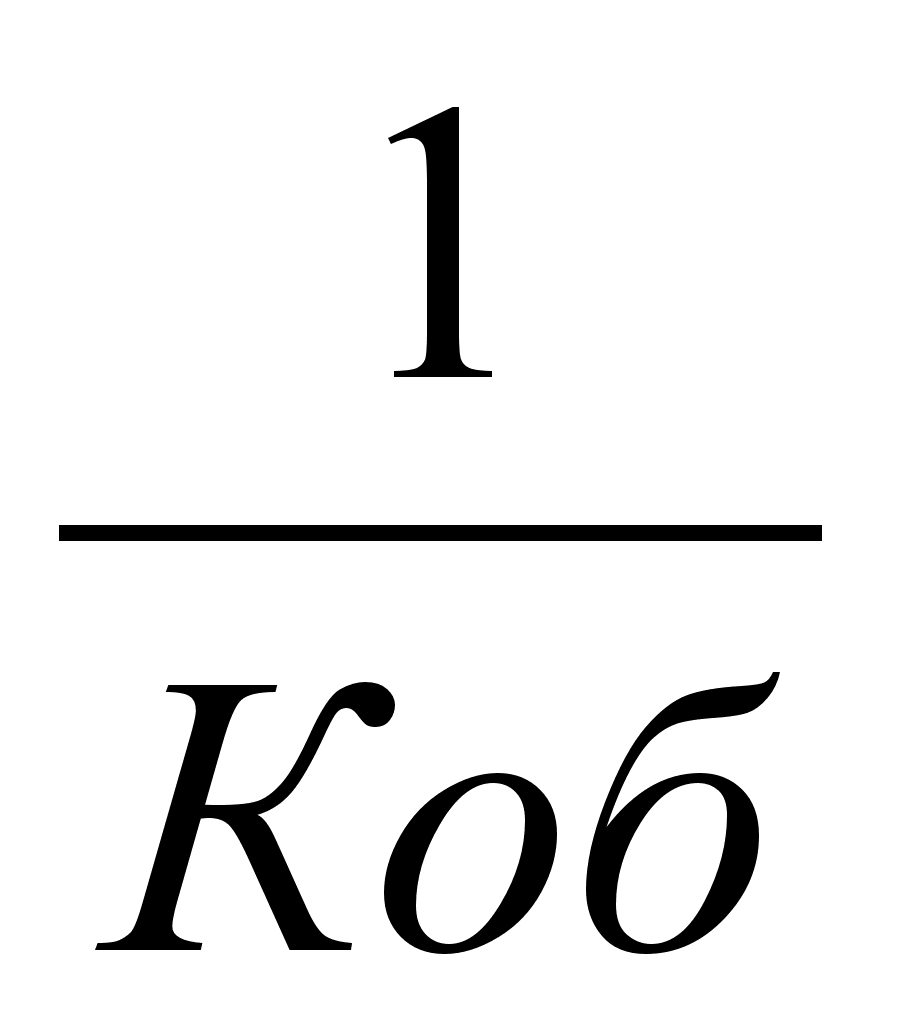 =
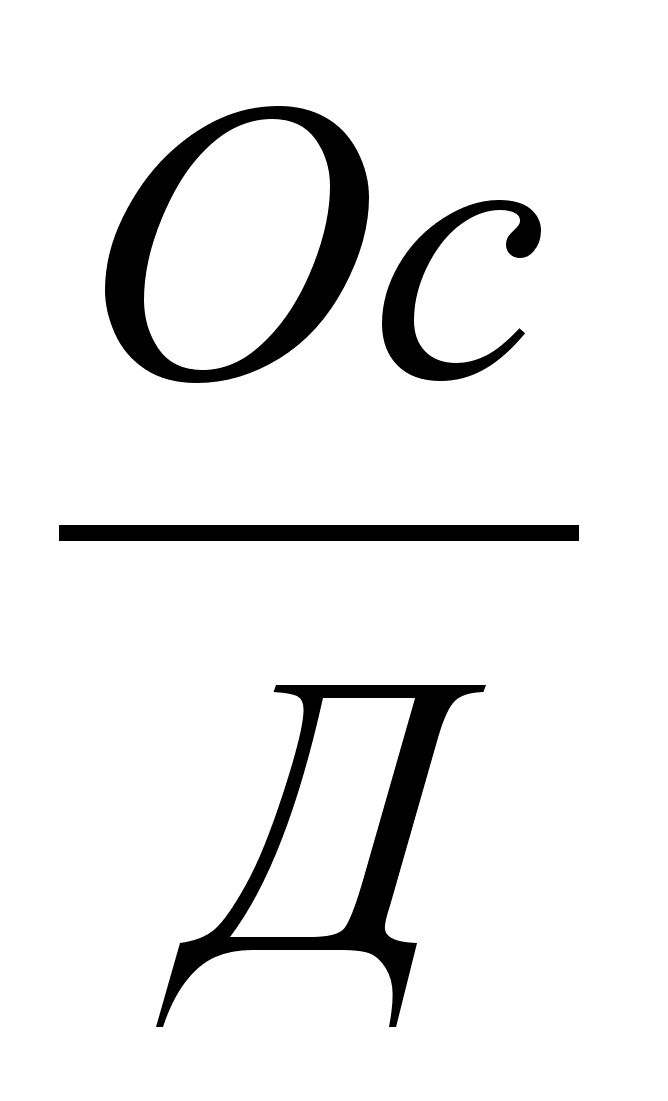 , (14)
Эффекты улучшения использования ОС
ΔОс=
(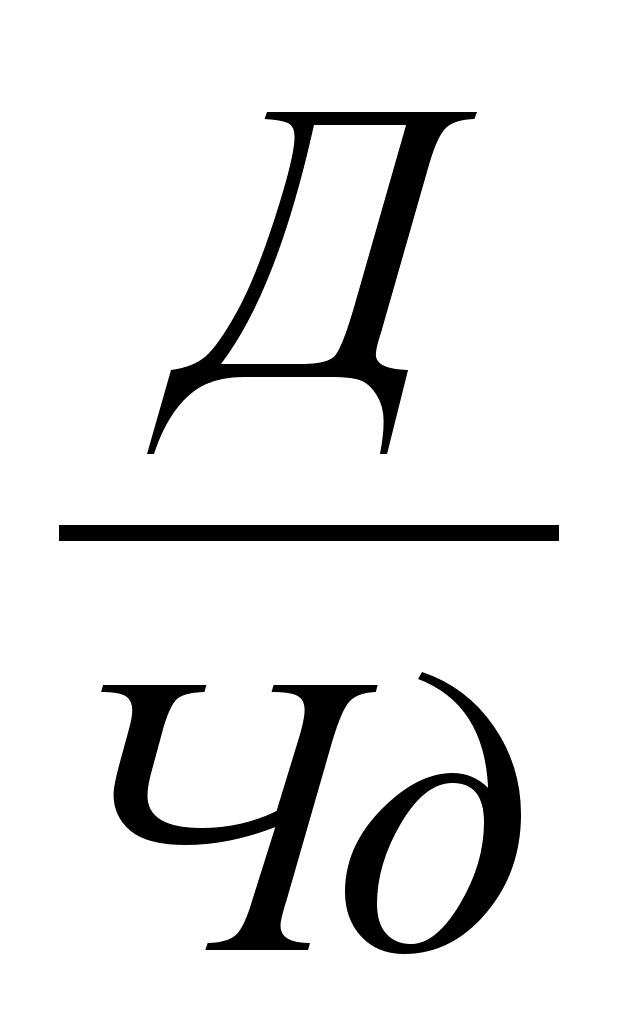 ).
(Кд1
– Кд2), (15)
Анализ проведем в таблице 7.
Таблица 7 – Динамика использования оборотных средств
Наименование показателей |
Величина показателей | Изменение | ||
| 1998 | 1999 | абсолютное | % | |
|
Выручка от реализации, тыс.руб. Среднегодовая стоимость оборотных средств, тыс.руб. Оборачиваемость оборотных средств, обороты Длительность одного оборота, дней Коэффициент загрузки средств в обороте |
6546,6 4072,7 1,6 227,1 0,6 |
7600,8 5263,5 1,5 252,7 0,7 |
1054,2 1190,8 -0,1 25,6 0,1 |
116,1 129,2 93,8 111,3 116,7 |
Оценка динамики использования оборотных средств показывает:
1) Оборачиваемость ОС в 1999 г. снизилась на 6,2%.
Коб.1998 > Коб.1999
Это значит,что в 1999 г. оборотные средства использовались менее эффективно, чем в 1998 г.
2) Длительность одного оборота в 1999 г. увеличилась на 11,3% или на 25,6 дня.
Это значит, что для создания в 1999 г. объема услуг эквивалентного 1998 году потребовалось ОС больше.
3) Коэффициент загрузки в 1999 г. увеличен на 116,7%.
Это значит, что на получение 1 руб. доходов в 1999 г. ОС затрачено больше чем в 1998 г.
Причины: Высокая дебиторская задолженность, большие материальные запасы на складе.
Таким образом, в 1999 г. использование ОС имеет динамику к снижению. Соответственно снижена эффективность использования оборотных средств. Необходимо на последующие периоды спланировать мероприятия на повышение эффективности использования ОС, на увеличение их оборачиваемости.
1.4 Анализ доходов
Доходы (выручка) являются важным показателем деятельности филиала на рынке услуг связи. Они оказывают влияние на конечный результат хозяйствующего субъекта – получения прибыли.
Чтобы оценить влияние различных факторов на формирование доходов филиала в этом разделе предполагается провести анализ доходов по следующим показателям:
Источники доходов;
Анализ доходов основной деятельности по подотраслям;
Анализ доходов основной деятельности по видам платных услуг.
Для анализа использованы исходные данные из формы №65. Отчет об услугах связи за 1998 и 1999 г.г.
Доходы от услуг являются доходами основной деятельности РУС.
Доходы основной деятельности – это выручка от реализации услуг связи:
бюджетным организациям;
населению;
хозрасчетным организациям.
Доходы междугородней телефонной связи складываются из выручки от предоставления платных услуг связи:
исходящие междугородные разговоры по автоматической зоновой связи (АЗТС);
исходящие междугородные разговоры по заказной системе через телефонистку (МТС);
исходящие разговоры по международной телефонной связи;
от междугородних таксофонов .
Доходы от услуг ГТС:
абонплата за пользование телефоном;
установочная плата за доступ к сети общего пользования;
аренда прямых проводов ГТС;
Таблица 8 – Источники доходов
Наименования показателей |
Выручка, тыс.руб. (без НДС) |
Структура, % |
%
|
||
| 1998 | 1999 | 1998 | 1999 | ||
|
1. Доходы от услуг общего пользования В том числе: от бюджетных организаций от населения от хозрасчетных организаций 2. Прочие доходы Всего доходов |
6331,3 871,6 2984,3 2475,4 215,3 6546,6 |
7432,2 827,6 3786,0 2818,6 168,6 7600,8 |
96,7 13,3 45,6 37,8 3,3 100 |
97,8 10,9 49,8 37,1 2,2 100 |
117,4 95 126,9 113,9 78,3 116,1 |
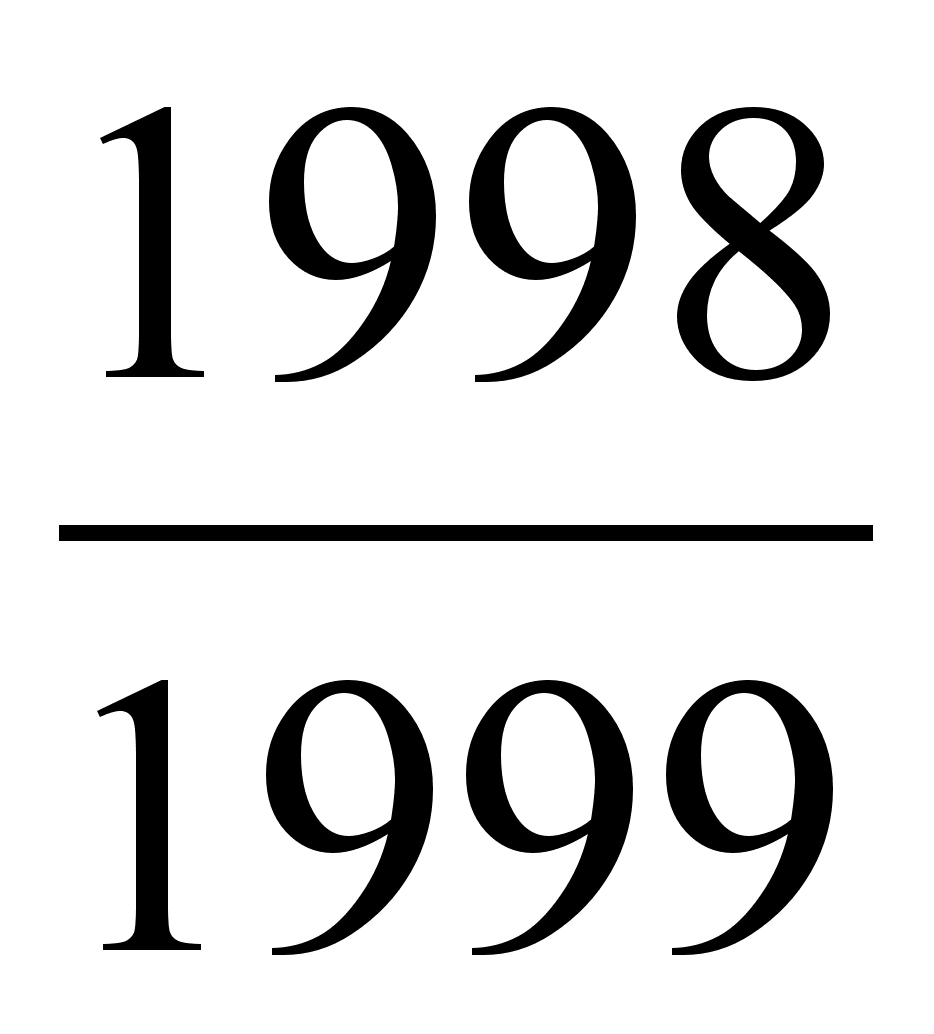
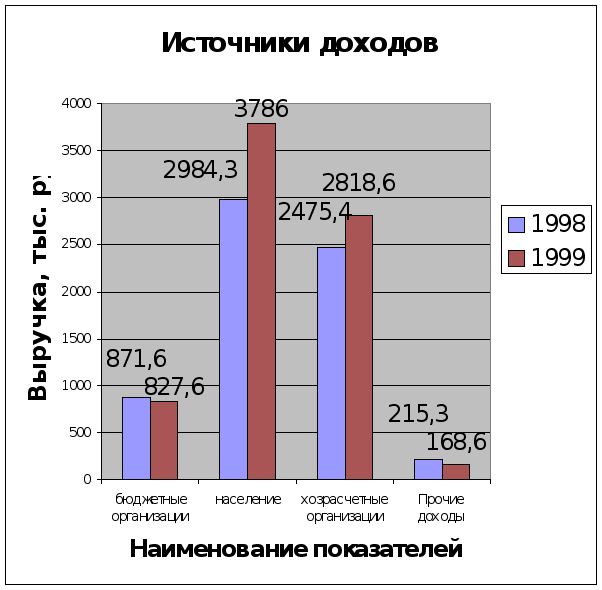
Рис.1
сборы от таксофонов ГТС.
Доходы от услуг СТС:
абонентная плата за пользованием телефоном СТС;
установочная плата за доступ к сети общего пользования;
Доходы от услуг документальной связи:
за исходящие платные телеграммы в т.ч. международные;
за аренду каналов;
за абонентское обслуживание;
от передачи данных;
от телематических служб.
Прочие доходы складываются из выручки:
от продажи телефонных аппаратов и УКВ приемников;
за отпуск теплоэнергии районному узлу почтовой связи (РУПС); который отапливается от собственной котельной РУС;
за отпуск материалов на сторону.