Финансовая деятельность
Оценка динамики затрат по МТС показывает, что снижение затрат наблюдается по статьям:
Амортизация (10,2% за счет списания ОПФ);
Прочие расходы (11%).
По остальным статьям затраты увеличились.
Общие затраты по МТС увеличились на 14,6%
Основное влияние на увеличение расходов оказали статьи затрат:
Материалы, топливо, зап. части (6,7%);
ФОТ (4%);
Отчисления на С.Н. (1,66%);
Налоги (1,5%).
Наибольший удельный вес в структуре расходов подотрасли ГТС занимают статьи затрат: (таблица 22):
Фонд оплаты труда (39,7%);
Отчисления на соц.налоги (15,2%);
Материалы, топливо, зап. части (12,9%);
Прочие затраты (10,9%);
Кап. ремонт (8,2%).
Таблица 22 – Динамика и структура затрат ГТС
Наименование статей затрат |
Затраты, тыс.руб |
Удельный вес, % |
%
|
Влияние на снижение |
||
| 1998 | 1999 | 1998 | 1999 | |||
| Фонд оплаты труда | 1031 | 1311,7 | 34,9 | 39,7 | 127,2 | 9,5 |
| Отчисления на с.н. | 392 | 502,3 | 13,3 | 15,2 | 128,1 | 3,7 |
| Амортизация | 352,9 | 309,7 | 12 | 9,4 | 87,8 | -1,46 |
| Материалы, топливо, запас-ные части | 215,8 |
425,6 |
10,7 |
12,9 |
134,8 |
3,7 |
| Электроэнергия | 53,1 | 45,3 | 1,8 | 1,4 | 85 | -0,27 |
| Кап. ремонт | 332,5 | 269,3 | 11,3 | 8,2 | 81 | -2,1 |
| Налоги | 51,9 | 76,1 | 1,8 | 2,3 | 146,7 | 0,8 |
| Совместная подвеска | - | 2,7 | - | 0,1 | - | - |
| Прочие | 430,1 | 360 | 14,5 | 10,9 | 83,7 | -2,4 |
| Всего | 2959,3 | 3302,7 | 100 | 100 | 111,6 | 11,6 |
Оценка динамики затрат по ГТС показывает, что снижение затрат в 1999 г. произошло по нескольким статьям:
Кап. ремонт (19% за счет уменьшения плана кап. ремонта в1999г.);
Электроэнергия (15% за счет экономии);
Амортизация (12,2% за счет выбытия ОПФ);
Прочие расходы (16,3).
В целом по ГТС расходы увеличились в 1999 г. на 11,6%
Наибольшее влияние на увеличение затрат по ГТС оказали следующие статьи:
Фонд оплаты труда (9,5% за счет увеличения окладов персоналу ГТС);
Отчисления на соц. налог (3,7%);
Материалы, топливо, зап. части (3,7% за счет увеличения цен на ГСМ и материалы);
Наибольший удельный вес в структуре расходов подотрасли СТС занимают статьи затрат:
Фонд оплаты труда (36,6%);
Материалы, топливо, зап. части (16,8%);
Отчисления на социальные налоги (14%);
Кап ремонт (12,%);
Амортизация (10,6%).
Оценка динамики затрат показывает снижение расходов по следующим статьям затрат:
Фонд оплаты труда (15,2%);
Отчисления на соц. налоги (14,6% за счет уменьшения фондов оплаты труда);
Амортизация (16,3% за счет ликвидации основных фондов);
Электроэнергия (45,8% за счет экономии);
Кап. ремонт (2,7% за счет уменьшения плана кап. ремонта на 1999г.);
Налоги (10% за счет уменьшения ФОТ);
Прочие расходы (16,3%).
Увеличение расходов произошло по статье «Материалы, топливо, зап. части» за счет повышения цен на ГСМ и материалы связи.
В целом по СТС затраты в 1999 г. уменьшены на 17,5%
Основное влияние на снижение затрат оказали следующие статьи:
ФОТ (-6%);
Материалы. Топливо, зап. части (5%);
Отчисления на социальные налоги(-2,2%);
Амортизация (-1,9%).
Таблица 23 – Динамика и структура затрат СТС
Наименование статей затрат |
Затраты, тыс.руб |
Удельный вес, % |
%
|
Влияние на снижение |
||
| 1998 | 1999 | 1998 | 1999 | |||
| Фонд оплаты труда | 907,4 | 769,6 | 40 | 36,6 | 84,8 | -6 |
| Отчисления на с.н. | 345,1 | 294,7 | 15,2 | 14 | 85,4 | -2,2 |
| Амортизация | 265,8 | 222,4 | 11,7 | 10,6 | 83,7 | -1,9 |
| Материалы, топливо, запас-ные части | 240 |
353,8 |
10,6 |
16,8 |
197,4 |
5 |
| Электроэнергия | 26,2 | 14,2 | 1,2 | 0,7 | 54,2 | 0,59 |
| Кап. ремонт | 270,8 | 263,5 | 11,9 | 12,5 | 97,3 | -1,5 |
| Налоги | 28,9 | 26 | 1,3 | 1,2 | 90 | -0,1 |
| Совместная подвеска | - | - | - | - | - | - |
| Прочие | 188,6 | 157,9 | 8,3 | 7,5 | 83,7 | -1,2 |
| Всего | 2272,8 | 2102,1 | 100 | 100 | 92,5 | -17,5 |
Наибольший удельный вес в структуре расходов подотрасли «Документальная связь» занимают статьи затрат: (таблица 24):
Фонд оплаты труда (56,3%);
Отчисления на соц. налоги (21,5%);
Материалы, топливо, зап. части (12,3%).
Оценка динамики расходов показывает увеличение затрат по следующим статьям:
Фонд оплаты труда (47,1% за счет увеличения з/платы персоналу подотрасли);
Отчисления на соц. налоги (33,1% за счет увеличения ФОТ);
Амортизация (54,4% за счет увеличения ОФП)
Материалы, топливо, зап. части (169% за счет увеличения стоимости зап. частей и материалов);
Налоги (41,2% за счет увеличения ФОТ).
Снижение расходов произошло только по статьям:
Электроэнергия (33% за счет экономии электроэнергии в связи с переводом телеграфа на аппаратно-программный комплекс);
Прочие расходы (77%).
В целом по подотрасли «Документальная связь» произощло увеличение затрат на 25,4%
Наибольшее влияние на затраты подотрасли оказали статьи:
Фонд оплаты труда 25%;
Материалы, топливо зап. части 9,6%;
Прочие расходы (-10,7%).
Таблица 24 – Динамика и структура затрат на документальную связь
Наименование статей затрат |
Затраты, тыс.руб |
Удельный вес, % |
%
|
Влияние на снижение |
||
| 1998 | 1999 | 1998 | 1999 | |||
| Фонд оплаты труда | 197,9 | 261,7 | 53,3 | 56,3 | 147,1 | 25,0 |
| Отчисления на с.н. | 75,2 | 100,2 | 20,3 | 21,5 | 133,3 | 6,8 |
| Амортизация | 13,8 | 21,3 | 3,7 | 4,6 | 154,4 | 2,0 |
| Материалы, топливо, запас-ные части | 21,3 |
57,3 |
5,7 |
12,3 |
269 |
9,6 |
| Электроэнергия | 7,5 | 5 | 2 | 1,1 | 67 | -0,66 |
| Кап. ремонт | - | 3 | - | 0,6 | - | - |
| Налоги | 3,4 | 4,8 | 0,9 | 1 | 141,2 | 0,4 |
| Совместная подвеска | - | - | - | - | - | - |
| Прочие | 52,1 | 12 | 14 | 2,3 | 23 | -10,7 |
| Всего | 371,2 | 465,3 | 100 | 100 | 125,4 | 25,4 |
Проанализируем теперь выполнение плана себестоимости. Для анализа использованы следующие исходные данные.
Планы прогнозы на 1998 и 1999 гг., утвержденные генеральным директором АО «Электросвязь».
Форма 65 «Отчет об услугах связи» за 1998 и 1999 гг.
Каждое предприятие для достижения хороших результатов, стремится к снижению себестоимости продукции, услуг. Для этого себестоимость продукции планируется.
Оценку выполнения плана по себестоимости приведем в таблице №25
Для расчетов используем следующую методику:
Определим плановую себестоимость услуг
Спл=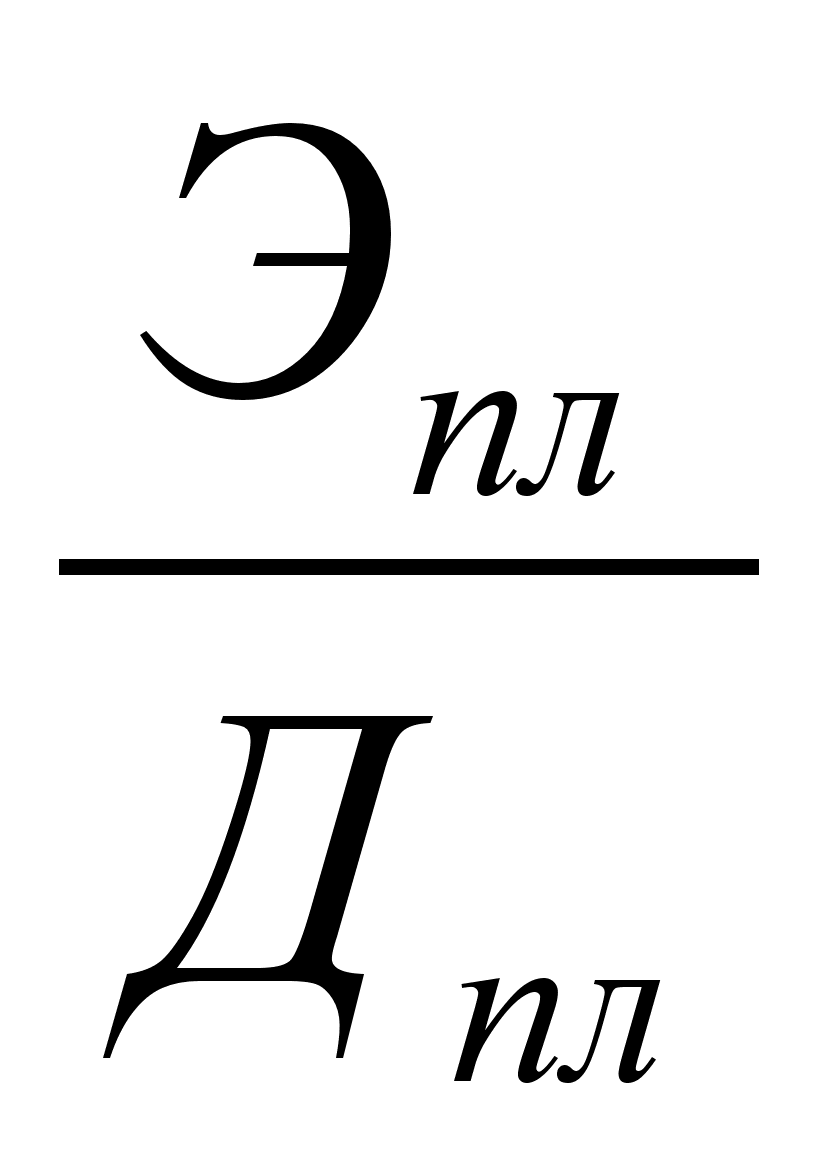 .100
руб, (28)
Рассчитаем индекс планового задания
Jплан
з=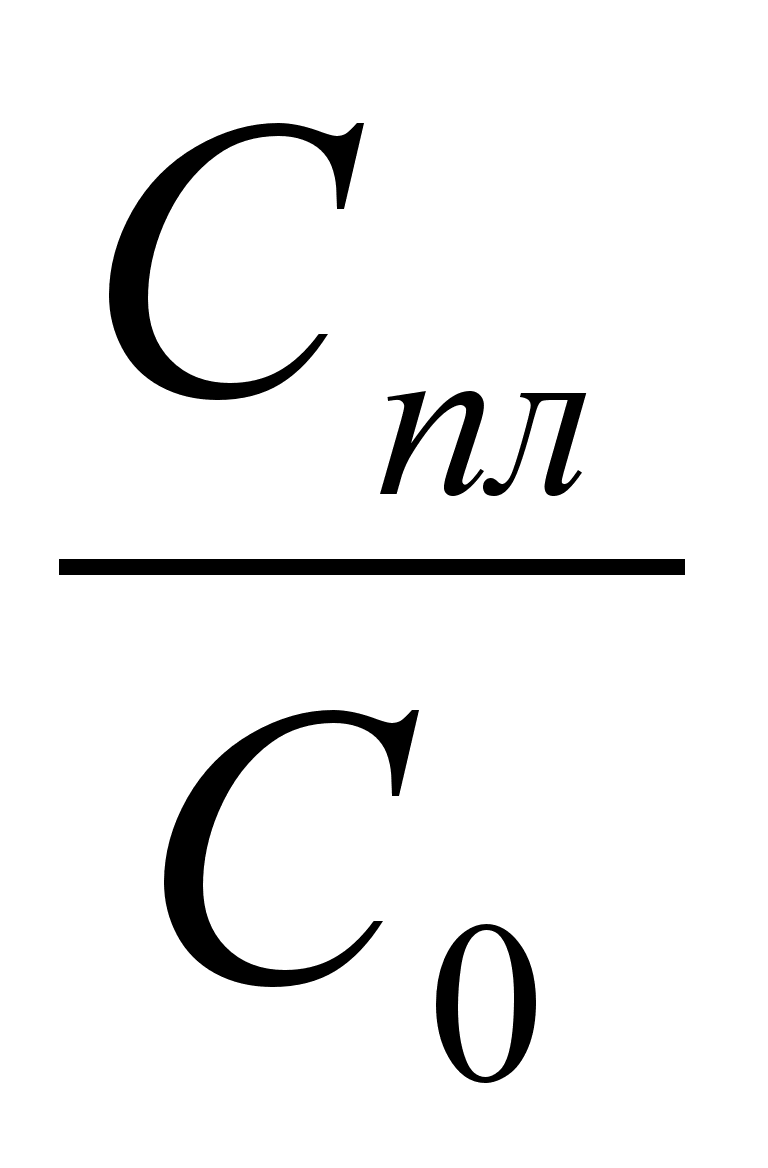 , (29)
Рассчитаем индекс выполнения плана
Jвып.
пл=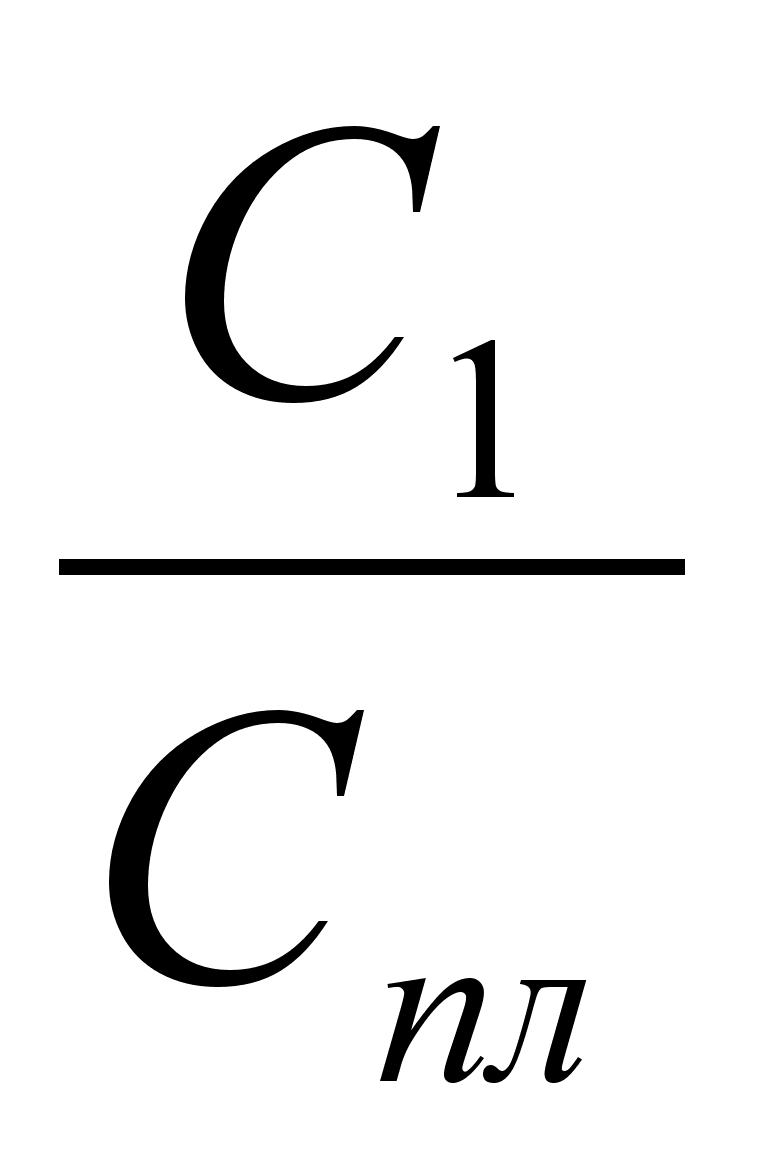 , (30)
Определим экономию затрат
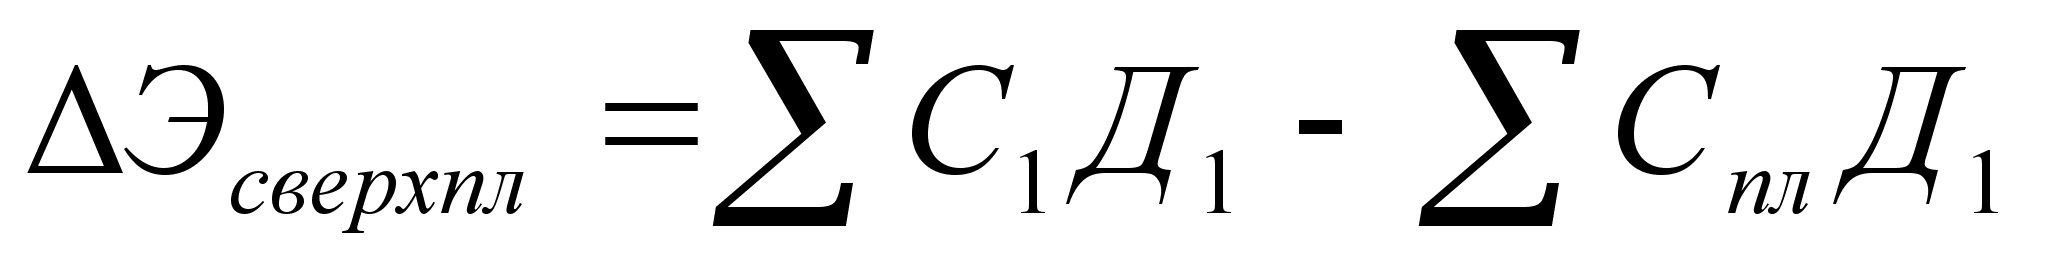 сверхплановая
экономия, (31)
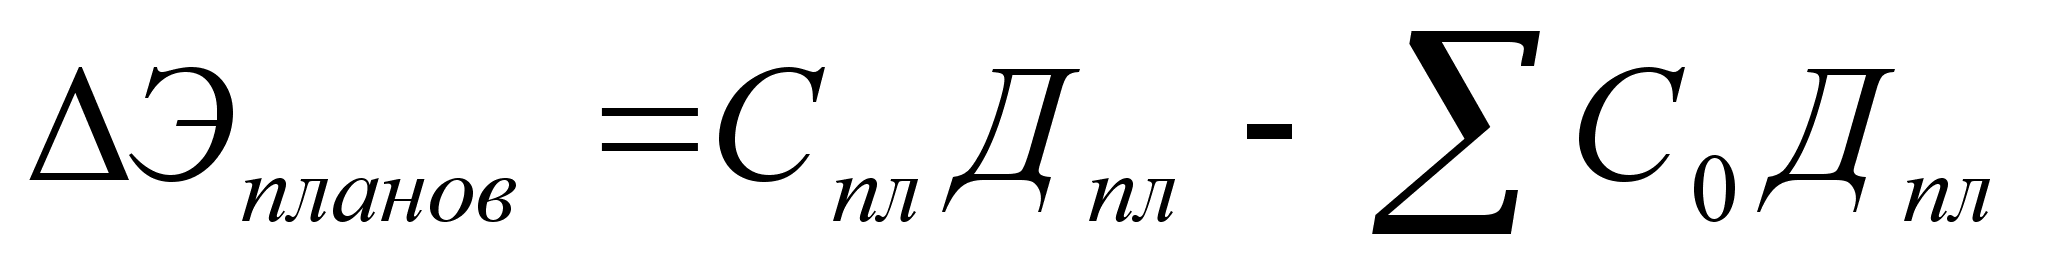 плановая
экономия, (32)
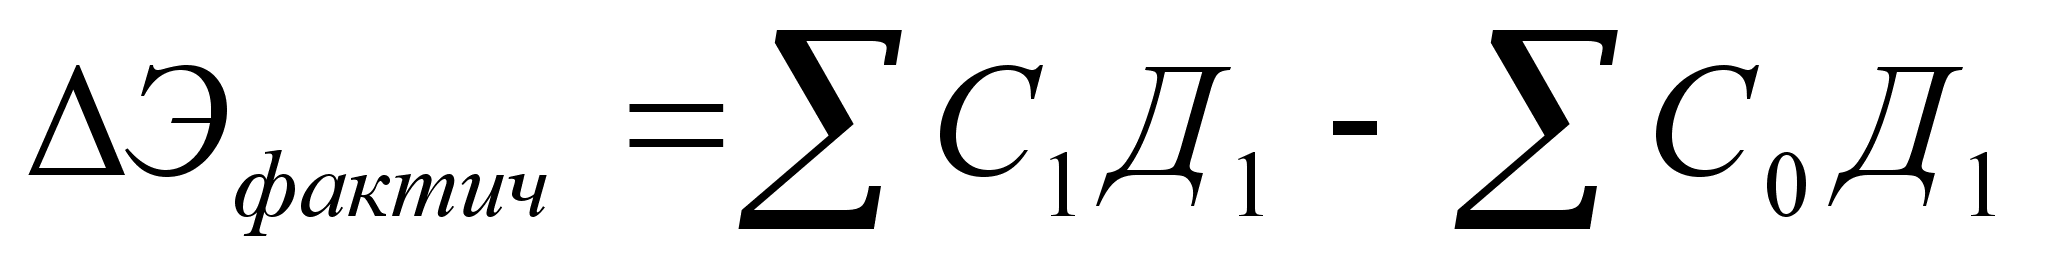 фактическая
экономия, (33)
Таблица 25 – Оценка выполнения плана затрат
-
Наименование показателей
1998
1999
I планов. Задан.
IJ выполнеия плана
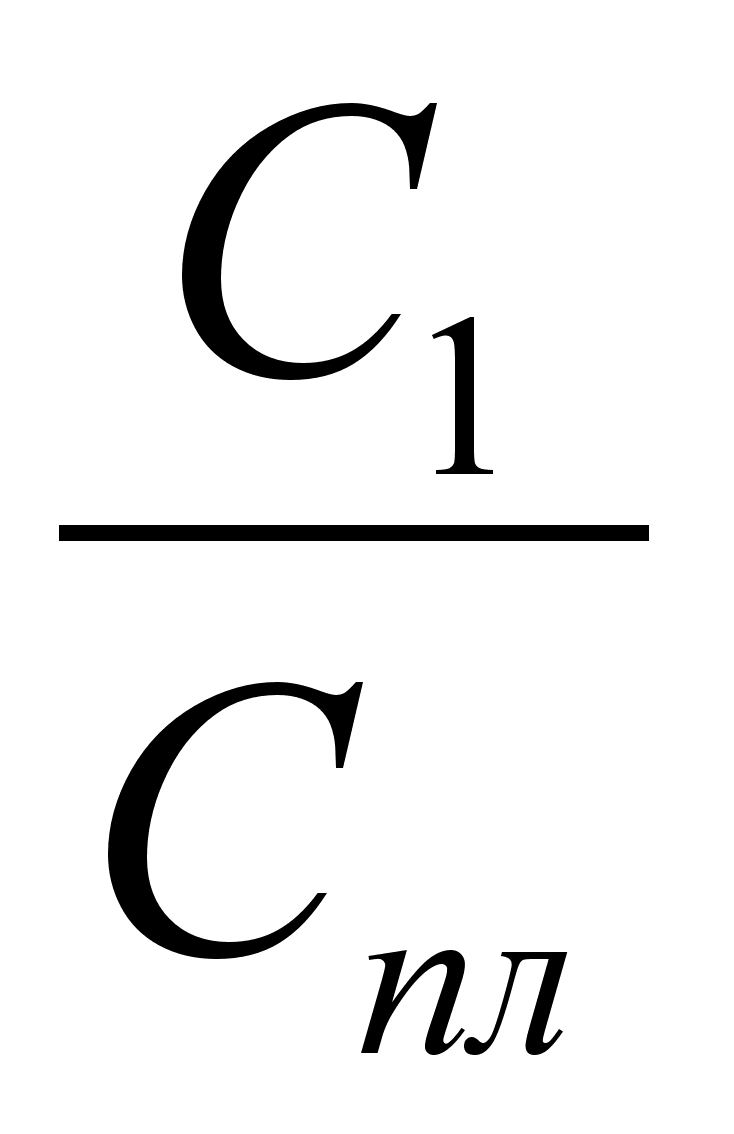
Экономия затрат тыс. руб
Панов Фактич. Сверхпланов Пановая Факт. Доходы, тыс.руб 6333,1 7192,3 7432,2 Затраты, тыс.руб 7467,1 7960,3 8006,4 Себестоимость
руб/100р. Д. (П2 : П1)
117,9
110,7
107,7
0,94
0,973
46,1
493,2
539,3
Анализ показал, что:
Фактическая величина себестоимости снизилась по сравнению с плановой себестоимостью на 2,7% (Iвып пл =0,973)
Планом предусмотрено снижение себестоимости по сравнению с базисным периодом на 6% (Iпл. зад=0,94)
Фактическое снижение себестоимости в 1999г. составило 8,7% (I=0,93) План по снижению себестоимости перевыполнен на 2,7%
Получена сверхплановая экономия затрат 46,1 тыс. руб.
Плановая экономия затрат составила 493,2 тыс. руб.
Фактическая экономия затрат составила 539,3 тыс. руб.
1.6 АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ФИЛИАЛА
ЧЕРЕПАНОВСКИЙ РУС
Основным источником для анализа финансового состояния предприятия служит бухгалтерский баланс (форма №1), представленный в приложении А. Баланс отражает финансовое состояние предприятия на момент его составления. Чтобы установить, какое влияние на сложившееся положение оказали внешние и внутренние условия деятельности предприятия, необходим анализ актива и пассива баланса. И не только баланса, но и другой финансовой отчетности: (формы №2, №4, №5).
Для целей анализа строится уплотненный сравнительный аналитический баланс путем агрегирования однородных по составу элементов балансовых статей. Кроме того проводится дополнительная очистка баланса агрегирования статей в необходимых аналитических разрезах.
Таблица 26 – Сравнительный аналитический баланс
| Наименование статей | Коды сто- рон | Абсолютные величины | Относительные величины | |||||
| Значение. тыс.руб. | Изменение | Структура, % | Отк- лоне ние | |||||
| на нача ло года |
на конец года |
тыс. руб. | % | на на- чало года | на конец года | |||
|
АКТИВ 1.Внеобротные активы 1.1 Основные средства 1.2 Прочие внеоборот- ные активы |
стр.120 стр.120+140 +15 |
6929.9 57.1 |
6183.0 - |
-746.9 57.1 |
-10.78 - |
99.1 0.8 |
100 - |
0.9 -0.8 |
| ИТОГО по разделу 1 | 6987.0 | 6183.0 | -804.0 | -11.51 | 60.2 | 47.9 | -12.3 | |
|
2. Оборотные активы 2.1 Запасы и затраты 2.2 Дебиторская задол- женность платежи более 12 месяцев |
стр.210 +220 стр.230 |
626.4 - |
743.5 - |
117.1 - |
18.69 - |
13.5 - |
12.6 - |
-0.9 |
| ИТОГО медленно реали-зующих активов | 626.4 | 743.5 | 117.1 | 18.69 | 13.5 | 12.6 | -.09 | |
| 2.3 Дебиторская задол- женность до 12 месяцев | стр.240 | 1031.4 | 898.6 | -132.8 | -12.87 | 18.4 | 15.2 | -3.2 |
| ИТОГО дебиторской за- долженности (230+240 +270) быстрореализуе- мые активы | 1031.4 | 898.6 | -132.8 | -12.87 | 18.4 | 15.2 | -3.2 | |
| 2.4 Краткосрочные вложения | стр.250 | - | - | - | - | - | - | - |
| 2.5 Денежные средства | стр.260 | 361.3 | 810.8 | 449.5 | 124.40 | 7.8 | 13.7 | 5.9 |
| 2.6 Прочие оборотные активы | стр.265 | 2593.4 | 3461.3 | 867.9 | 33.46 | 56.2 | 58.5 | 2.3 |
| ИТОГО наиболее ликвид ные активы | стр.250 +260 +391 | 2954.7 | 4272.1 | 1317.4 | 144.5 | 64.1 | 72.2 | 8.1 |
| ИТОГО по разделу П | стр.290 | 4612.5 | 5914.2 | 1301.7 | 28.22 | 39.8 | 45.8 | 6.0 |
|
3 Убытки 3.1 Непокрытые убытки прошлых лет 3.2 Непокрытые убытки отчетного года |
стр.310 стр.320 |
23.3 786.8 |
23.3 786.8 |
- - |
- - |
0.2 6.1 |
0.2 6.1 |
|
| Имущество (капитал) | стр.399 | 11599.5 | 12907.6 | 1308.1 | 11.27 | 100 | 100 |
- |
| Наименование статей | Коды | Абсолютные величины | Относительные величины | |||||
| Значение, т.р. | Изменение | Структура, % | Откло- нение | |||||
| на нача ло года | на конец года | тыс руб. | % | на нача ло года | на конец года | |||
|
ПАССИВ 4 Капитал и резервы 4.1 Добавочный капитал 4.2 Специальные фонды и целевое финансирова- ние 4.3 Нераспределенная прибыль прошлых лет |
стр.420 стр.440 +450 +460 стр.470 |
325.4 221.7 61.7 |
464.7 116.0 - |
139.3 -105.7 61.7 |
42.80 -47.67 - |
53.4 36.4 10.1 |
80.0 19.9 - |
26.6 -16.5 - |
| Итого по разделу 4 | стр.490 | 608.8 | 580.7 | -28.1 | -4.61 | 5.2 | 4.5 | -0.7 |
| 5 Долгосрочные пассивы | стр.590 | - | - | - | - | - | - | - |
| ИТОГО | - | - | - | - | - | - | - | |
|
6 Краткосрочные пассивы 6.1 Заемные средства 6.2 Прочие краткосрочные пассивы |
стр.610 стр.610 +670 |
- 9122 |
- 9342.9 |
- 220.9 |
- 2.42 |
- 82.9 |
- 75.8 |
- -7.1 |
| ИТОГО краткосрочных обязательств | стр.610 +670 | 9122 | 9342.9 | 220.9 | 2.42 | 82.9 | 75.8 | -7.1 |
| 6.2 Кредиторская задолженность | стр.620 | 1868.7 | 2984.0 | 1115.3 | 59.68 | 17.0 | 24.2 | 7.2 |
| ИТОГО срочных обязательств | стр.620 | 1868.7 | 2984.0 | 1115.3 | 59.68 | 100 | 100 | - |
|
ИТОГО по разделу 6 ИТОГО заемных средств |
стр.690 590 + 690 |
10990.7 | 12326.9 | 1336.2 | 12.15 | 94.8 | 95.5 | 0.7 |
| Имущество (капитал) | стр.699 | 11599.5 | 12907.6 | 1308.1 | 11.27 | 100 | 100 | - |
| Величина собственных средств в обороте |
стр.490 –190 - 390 |
-6378.2 | -6412.4 | -34.2 | 0.53 | -54.9 | -49.7 | - |
Показатель “всего заемных средств” рассчитывается как сумма строки 590 и строки 690 бухгалтерского баланса, а показатель “величина собственных средств в обороте” рассчитывается как разность строки 490 и строки 190 бухгалтерского баланса
За отчетный период имущество филиала возросло на 1308.1 тыс.руб. или 11.27%. Это произошло, в основном, за счет увеличения производственных запасов на 117.1 тыс.руб. или 18.69%, также уменьшения дебиторской задолженности на -132.8 тыс.руб. или -12.87% и превращения ее в денежные средства на 449.5 тыс.руб. или 124.4% и наделения из АО прочих оборотных активов на 867.9 тыс.руб. или 33.4%.
Пассивная часть баланса характеризует деятельность филиала. Добавочный капитал увеличился на 139.3 тыс.руб. или 42.8% за счет пополнения из АО оборотными средствами.
Структура заемных средств в течение отчетного периода претерпела ряд изменений. Так, доля кредиторской задолженности кредиторам увеличилась на 1115.3 тыс.руб. или 59.68%, и, если исследовать баланс по статьям, то рост наблюдается перед АО, задолженность по оплате труда, по расчетам по социальному обеспечению, по расчетам с бюджетом снижается . Обратив внимание на актив баланса, можно предположить, что дебиторская задолженность значительно снизилась и появилась возможность у абонентов оплатить авансы за услуги связи.
Вертикальный анализ позволяет сделать следующее заключение: доля собственного капитала снизилась на –0.7% к балансу. На заемный капитал филиала приходится 12.15% всех источников к концу года. Доля заемного капитала повысилась на 0.7% за счет прочих краткосрочных пассивов из АО.
В целом же капитал филиала в отчетном периоде сформировался из заемных средств.
Активы баланса дают представление о потенциале предприятия по осуществлению будущих затрат.
Пассивы баланса показывают объем средств, полученных предприятием и их источники.
В зависимости от степени ликвидности, активы предприятия подразделяют на две большие группы: внеоборотные активы (иммобильные средства) и оборотные активы (мобильные средства).
Оборотные активы более ликвидные, чем внеоборотные активы.
К внеоборотным активам относятся: стоимость основных средств, нематериальных активов, капитальные вложения, долгосрочные финансовые вложения. Основные средства (недвижимость) приобретаются для долгосрочного использования предприятием.
Основные производственные фонды связи – это средства труда, с помощью которых осуществляется передача различных видов сообщений. В отрасли связи в общей стоимости производственных фондов на долю основных приходится 97%, что обусловливает их значение как важнейшего производственного ресурса, обеспечивающего процесс передачи сообщений.
1.6.2 Анализ ликвидности баланса филиала Черепановский РУС”
ОАО “Электросвязь”
Анализ ликвидности заключается в сравнении средств по активу, сгруппированных по степени ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их гашения и расположенными в порядке возрастания сроков.
По существу ликвидность предприятия, означает ликвидность его баланса.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы подразделяются на следующие группы:
А 1. Наиболее ликвидные активы – к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения. Данная группа рассчитывается следующим образом:
А 1 = стр.250 + стр.260
А 2. Быстро реализуемые активы – дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
А 2 = стр.240
А 3. Медленно реализуемые активы – статьи второго раздела актива баланса, включающие запасы, налог на добавленную стоимость по приобретенным ценностям, дебиторскую задолженность (платежи по которой ожидаются более, чес через 12 месяцев после отчетной даты) и прочие оборотные активы.
А 3 = стр.210+стр.218+стр.220+стр.230+стр.270
А 4. Трудно реализуемые активы – статьи 1 раздела актива баланса – внеоборотные активы
А 4 = стр.190
Пассивы баланса группируются по степени срочности их оплаты:
П 1. Наиболее срочные обязательства – к ним относится дебиторская задолженность.
П 1 = стр.620
П 2. Краткосрочные пассивы – это краткосрочные заемные средства, расчеты по дивидендам и прочие краткосрочные пассивы.
П 2 = стр.610 + 670
П 3. Долгосрочные пассивы – это статьи баланса, относящиеся к 5 и 6 разделам, то есть долгосрочные кредиты и заемные средства, а также доходы будущих периодов, фонды потребления, резервы предстоящих расходов и платежей.
П 3 = стр.590+стр.630+стр.640+стр.650+стр.660
В нашем балансе долгосрочные пассивы отсутствуют.
П 4. Постоянные пассивы или устойчивые – это статьи четвертого раздела баланса “Капиталы и резервы”
П 4 = стр.490
Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А 1 П 2, а 2 П 2, А 3 П3, А 4 П4
Для анализа ликвидности составил таблицу 27
Таблица 27 – Анализ ликвидности баланса
| Актив |
На начало года |
На конец года | Пассив | На начало года | На конец года | Платежный излишек или недостаток | |
| на начало года | на конец года | ||||||
| Наиболее ликвидные активы (А 1) | 2954.7 | 5082.5 | Наиболее срочные обя зательства (П 1) | 1868.7 | 2984.0 | 1086.0 | 2098.5 |
| Быстро реализуе- мые активы (А 2) | 1031.4 | 898.6 | Краткосроч- ные пассивы (П 2) | 9122.0 | 9342.9 | -8090.6 | -8444.3 |
| Медленно реали- зуемые активы (А 3) | 626.4 | 743.5 | Долгосроч-ные пассивы (П 3) | - | - | 626.4 | 743.5 |
| Трудно реализуе- мые активы (А 4) | 6987.0 | 6183.0 | Постоянные пассивы (П 4) | 608.8 | 580.7 | 6378.2 | 5602.3 |
| Баланс | 11559.5 | 12907.6 | Баланс | 115995 | 12907.6 | ||
Результаты расчетов по данным таблицы 3.3.1 показывает, что сопоставление итогов групп по активу и пассиву имеют на конец года следующий вид:
А 1 П 1, А 2 П 2, А 3 П 3, А 4 П 4
Сопоставление двух первых показателей (А 1 и П 1) свидетельствует о том, что ближайший к рассматриваемому моменту промежуток времени организации удается осуществлять платежеспособность, погасить наиболее срочные обязательства.
Если мы сложим средства А 1 + А 2 + А3 П 1 + П 2 + П 3, то можно охарактеризовать ликвидность баланса как недостаточную и финансирование неустойчивое.
Более детальным является анализ платежеспособности и ликвидности при помощи финансовых коэффициентов.
Исчисляют три относительных показателя ликвидности. Они дают представление не только о платежеспособности предприятия на данный момент, но и в случае чрезвычайных происшествий.
В нашем случае коэффициенты будут иметь следующий вид:
Таблица 28 – коэффициенты, характеризующие платежеспособность
| Коэффициенты платежеспособности | Способ расчета | Нормальное ограничение | На начало года | На конец года | Откло- нение |
| 1.Коэффициент текущей платежеспособности |
А 1 П 1 |
К1 1 |
1.6 |
1.7 |
0.1 |
| 2. коэффициент абсолют ной ликвидности |
А 1 П1+П2 |
L1 0.2 : 0.7 |
0.26 |
0.41 |
0.15 |
| 3.Коэффициент быстрой ликвидности (критической) |
А1 + А2 П1 + П2 |
L2 0.7 : 0.8 желат.1.5 |
0.36 |
049 |
0.13 |
| 4. Коэффициент текущей ликвидности |
А1+А2+А3 П1 + П2 |
0.42 | 0.55 | 0.13 | |
| 5. Коэффициент манев- ренности функционирую щего капитала |
А3 (А1+А2+А3)-(П1+П2) |
- | -5.751 |
-5.602 |
-0.149 |
| 6. Коэффициент обеспе- ченности средствами |
П4 – А4 А1+А2+А3 |
0.1 |
-1.382 |
-0.833 |
-0.549 |
Коэффициент текущей платежеспособности выше нормы, это значит, что предприятие способно погашать свои срочные обязательства с помощью наиболее ликвидных активов.
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств.
За 1999 год коэффициент хороший. Увеличился по сравнению с началом года на 0.15 пункта.
Коэффициент быстрой ликвидности показывает, какая часть краткосрочных обязательств организации может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по счетам.
В зависимости от величины коэффициента принято различать: кредитоспособный субъект при К 1.5, ограниченно кредитоспособный при К от 1 до 1.5, некредитоспособный при К 1.
У филиала коэффициент на конец года повысился на 0.13 пункта, но ниже нормального, поэтому филиал можно считать некредитоспособным.
Коэффициент текущей ликвидности показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизуя все оборотные средства. Нормальное ограничение для этого коэффициента =1 : 2
Наш коэффициент ниже нормы. Организация не располагает объемом свободных ресурсов, формируемых за счет собственных источников.
Коэффициент маневренности функционирующего капитала показывает, какая часть функционирующего капитала обездвижено производственных запасов. В динамике происходит уменьшение на 0.149 пункта. Это положительный факт.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у филиала, необходимых для ее финансовой устойчивости. Он должен быть не менее 0,1. Значит у филиала недостаточно собственных средств.
Филиал “Черепановский РУС” ОАО “Электросвязь” недостаточно имеет собственных оборотных средств и является финансово неустойчивым. Ликвидность баланса не абсолютна.
1.6.3 АНАЛИЗ ФИНАНСОВОЙ УСТОЙЧИВОСТИ
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов баланса.
Анализ финансовой устойчивости проведем двумя способами:
Общий анализ на основе абсолютных показателей
Детальный анализ на основе коэффициентов финансовой устойчивости.
Общий анализ финансовой устойчивости.
Для обобщенного анализа используются следующие показатели:
Наличие собственных оборотных средств
СОС=СК-ВА, (34)
где: СК – собственный капитал, тыс. руб.
ВА – Внеоборотные активы, тыс. руб.
Излишек (+) или недостаток (-) собственных оборотных средств
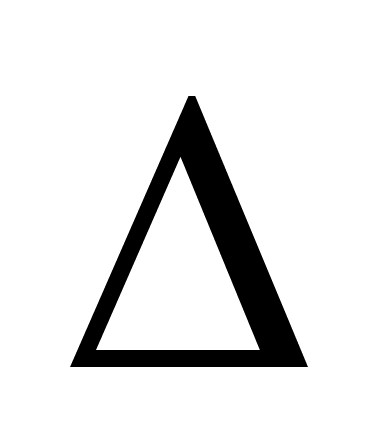 СОС=СОС-ЗЗ, (35)
где: - ЗЗ – запасы и затраты, тыс. руб.
Функционирующий капитал
ФК=СК+ДП-ВА, (36)
где: СК – собственный капитал, тыс. руб.
ДП – долгосрочные пассивы, тыс. руб.
ВА – внеоборотные активы, тыс. руб.
Излишек (+) или недостаток (-) функционирующего капитала
ФК=ФК-ЗЗ, (37)
Общая величина источников пополнения запасов
ВИ=ФК+ДП+КК, (38)
где: КК – краткосрочные кредиты, тыс.руб.
Излишек (+) или недостаток (-) общей величины формирования запасов
ВИ=ВИ-ЗЗ, (39)
Обобщенный анализ проведем в таблице № 29
Как показывают данные таблицы № 29, на начало года наблюдалось повышение запасов и затрат над собственными оборотными средствами. Кроме того, величина собственных оборотных средств является величиной отрицательной, и ее недостаток составляет на начало года 7004,6 тыс. руб. На конец года недостаток собственных оборотных средств сократился и составил 6345,8 тыс. руб.
Анализ показывает, что величина собственных оборотных средств и величина функционирующего капитала равны в начале и конце года. Это связано с тем, что РУС не пользуется долгосрочными кредитами.
Соответственно недостаток функционирующего капитала равен недостатку собственных оборотных средств.
Таблица 29 – Показатели финансовой устойчивости
| Значение тыс. руб. | |||
| Наименование показателей | Строка | На начало года | На конец года |
| Внеоборотные активы (ВА) | 190 | 6987,0 | 6183,0 |
| Оборотные активы (ОА) | 290 | 4612,5 | 5914,5 |
| Запасы и затраты (ЗЗ) | 210 | 626,4 | 743,5 |
| Собственный капитал (СК) | 490 | 608,8 | 580,7 |
| Краткосрочные кредиты (КК) | 690 | 10990,7 | 12326,9 |
| Долгосрочные пассивы (ДП) | 590 | - | - |
| Собственные оборотные средства (СОС)=П4-П1 | -6378,2 | -5602,3 | |
|
Излишек
или недостаток
собственных
оборотных
средств
|
-7004,6 |
-6345,8 |
|
| Функционирующий капитал, ФК=П4+П6-П1 | -6378,1 | -5602,3 | |
|
Излишек
или недостаток
функционирующего
капитала
|
-7004,6 |
-6345,8 |
|
| Общая величина источников пополнения запасов, ВИ=П9+П5 | 4612,5 |
6724,6 |
|
|
Излишек
или недостаток
общей величины
запасов
|
3986,1 |
5981,1 |
|
Исходя из данных таблицы 29 можно сделать выводы:
Коэффициент капитализации значительно превышает нормативное значение и в динамике растет. Это значит, что собственные средства филиала намного меньше заемных. Это свидетельствует о финансовой неустойчивости филиала
Коэффициент капитализации дает лишь общую оценку финансовой устойчивости филиала. Поэтому его необходимо рассматривать в увязке с коэффициентом обеспеченности собственными средствами.
Коэффициент обеспеченности собственными средствами показывает, в какой степени материальные запасы имеют источником покрытия собственные оборотные средства.
В Черепановском РУС уровень этого коэффициента намного ниже нормативного, то есть оборотные активы в значительной степени финансируются за счет заемных средств (это кредиторская задолженность перед головной организацией АО и ассигнования от головной организации АО). Динамика этого коэффициента имеет положительный характер, что свидетельствует о низком проценте собственного капитала в общем капитале РУС.
Отрицательным моментом является снижение коэффициента в динамике, хотя и незначительно.
Наличие недостатка функционирующего капитала на начало и конец 1999-го года характеризует финансовое состояние Черепановского РУС как неустойчивое.
Учитывая, что РУС является филиалом АО «Электросвязь» НСО недостаток средств покрывается за счет головного предприятия. При этом источниками средств являются: кредиторская задолженность перед АО по платежам и ассигнования от АО для пополнения оборотных средств. Об этом говорят данные П11 и П12 таблицы.
Анализ финансовой устойчивости РУС на основе коэффициентов финансовой устойчивости
Этот способ позволяет провести более детальный анализ финансовой устойчивости.
Анализ с помощью коэффициентов финансовой устойчивости заключается в сравнении их значений с нормативными значениями, а также изменения значений в динамике.
Для оценки финансовой устойчивости рассчитаем следующие показатели:
Коэффициент капитализации
КК=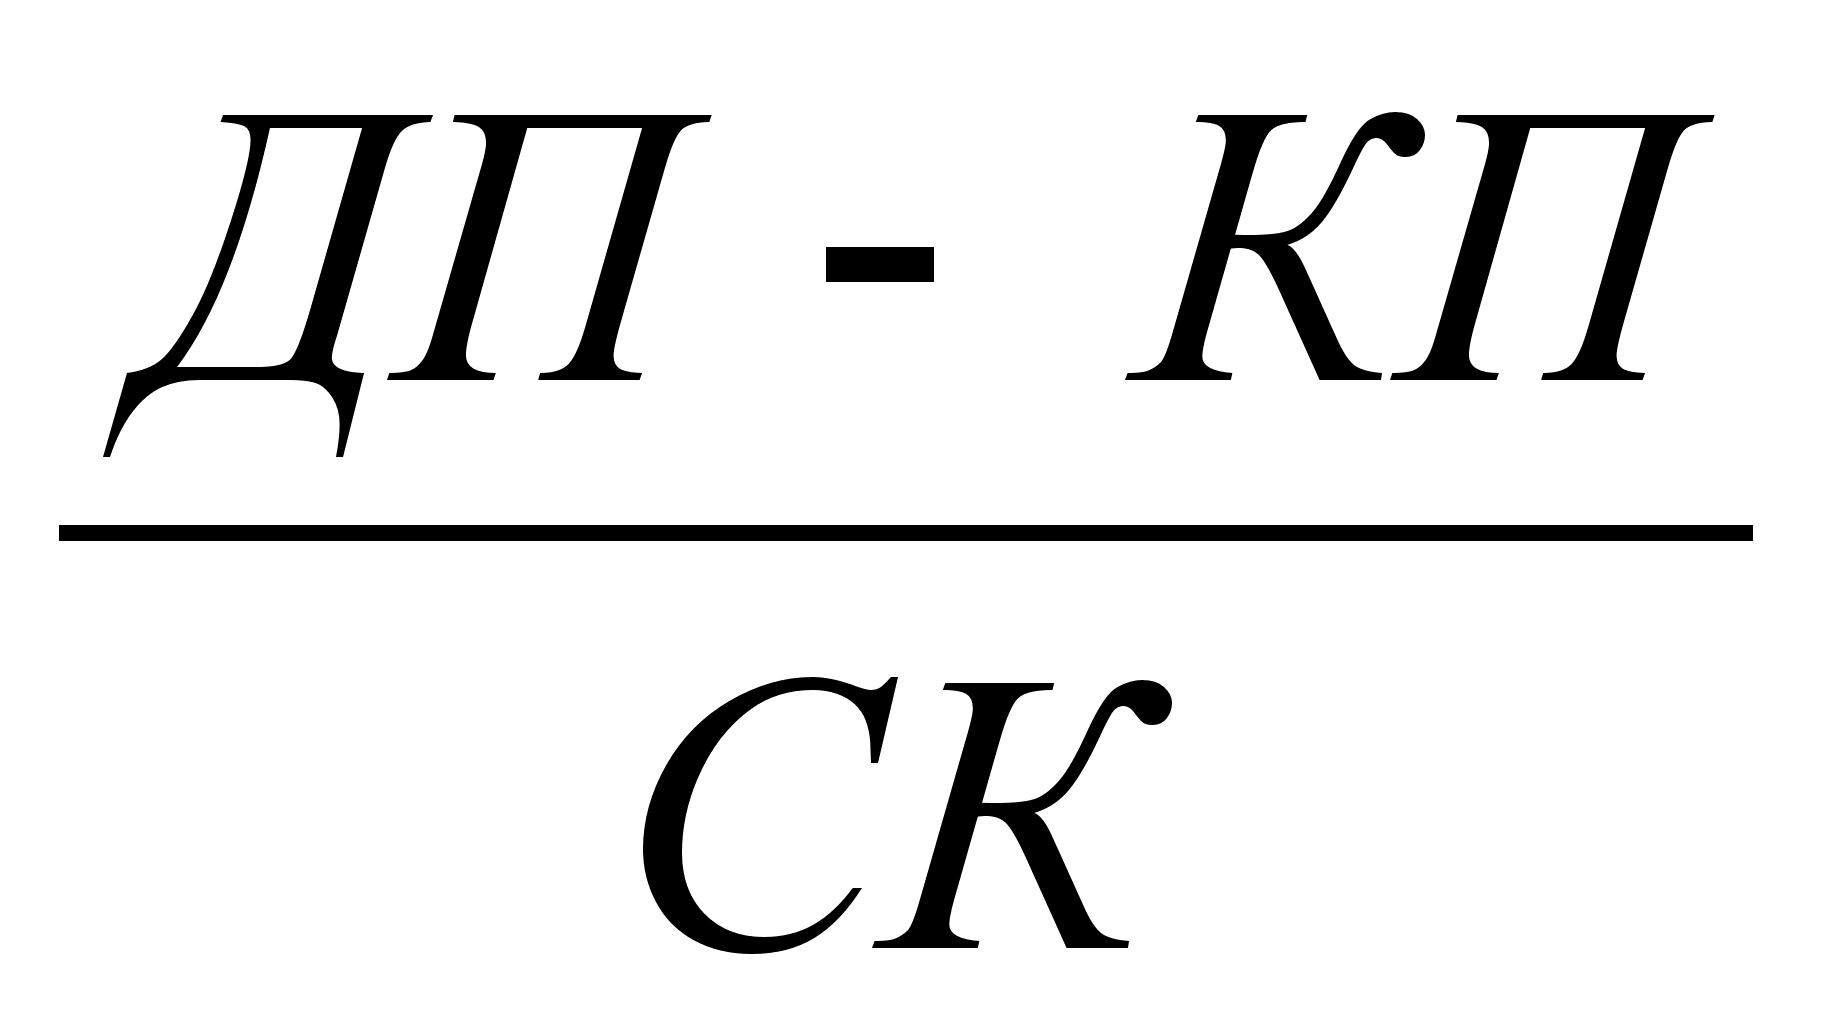 , (40)
где: ДП – Долгосрочные пассивы (строка 590)
КП – Краткосрочные пассивы (строка 690)
СК – Собственный капитал (строка 490)
Коэффициент обеспеченности собственными источниками
Коб=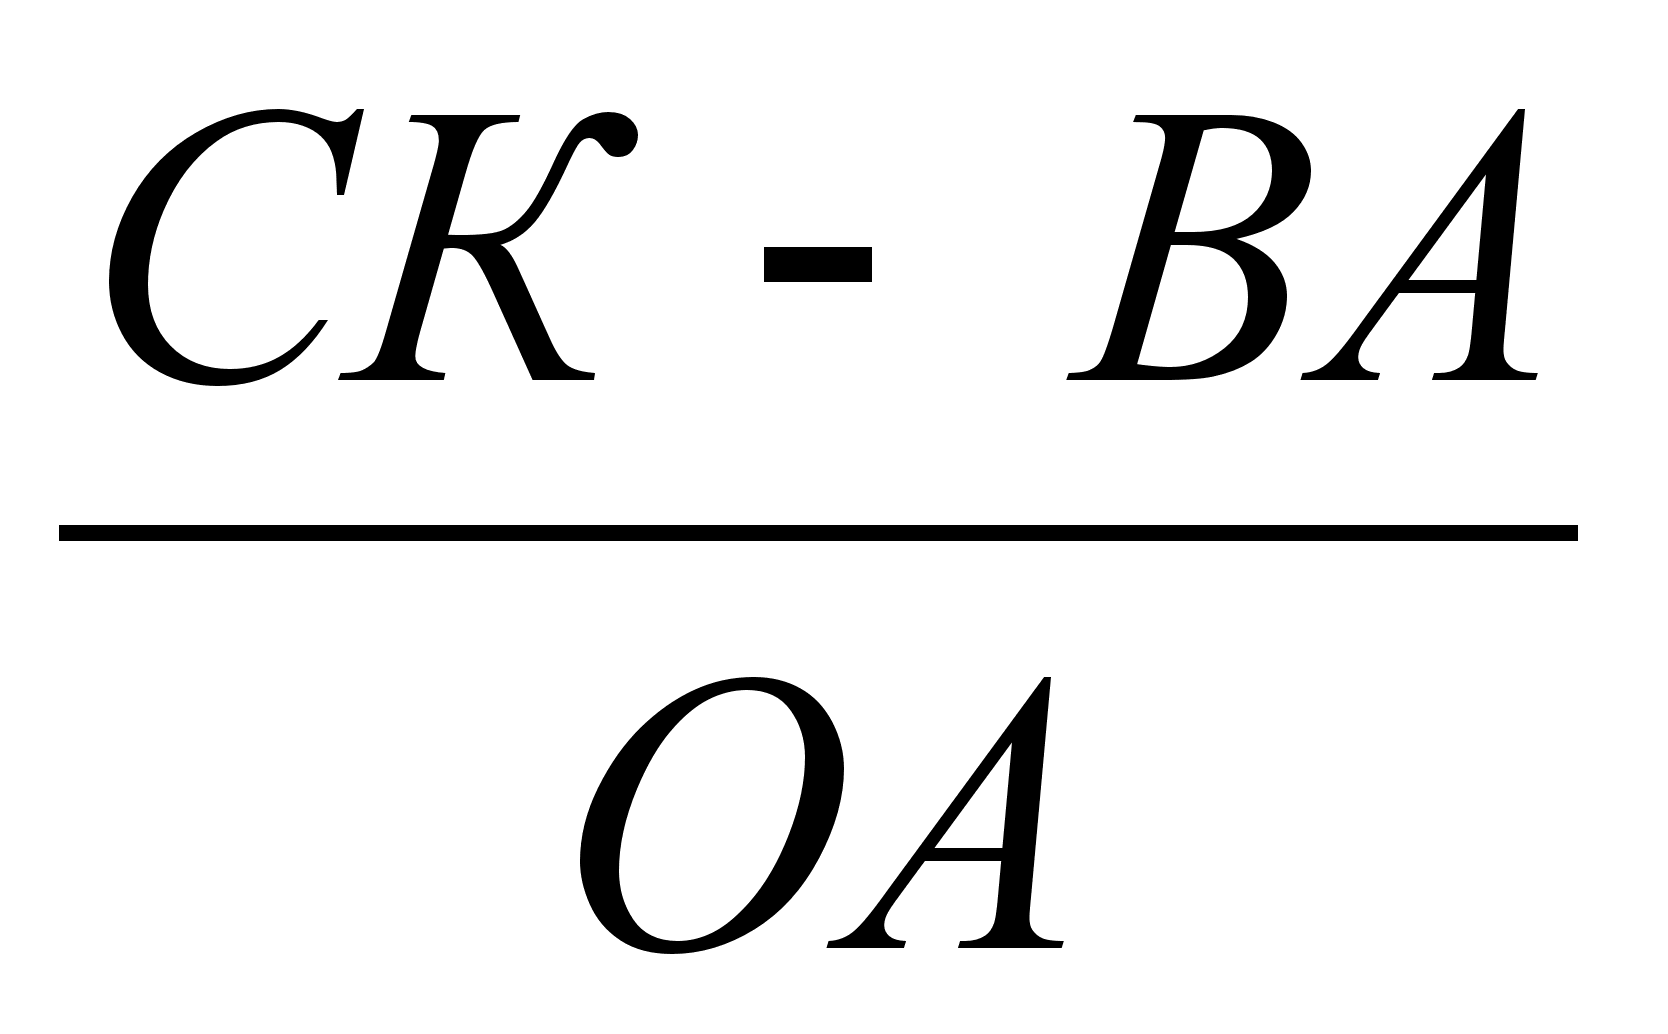 , (41)
где: ВА – внеоборотные активы (строка 190)
ОА – оборотные активы (строка 290)
Коэффициент финансовой независимости
Кн=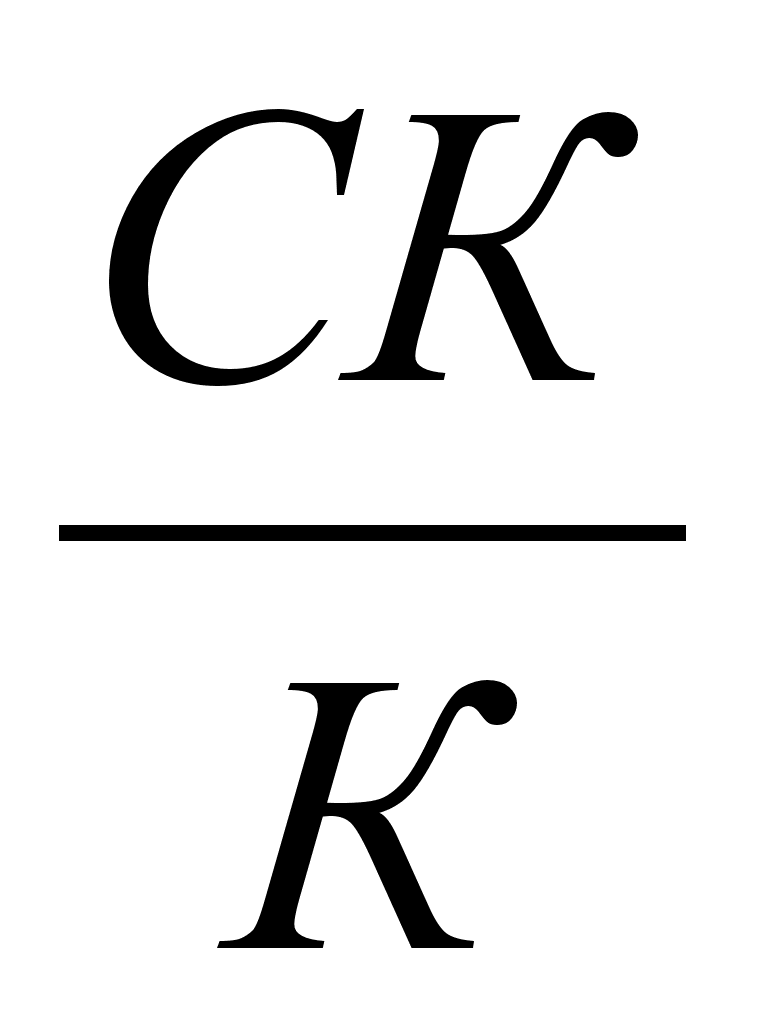 , (42)
где: К- общий капитал (итог пассива баланса, стр. 699)
Коэффициент маневренности собственных средств
Км=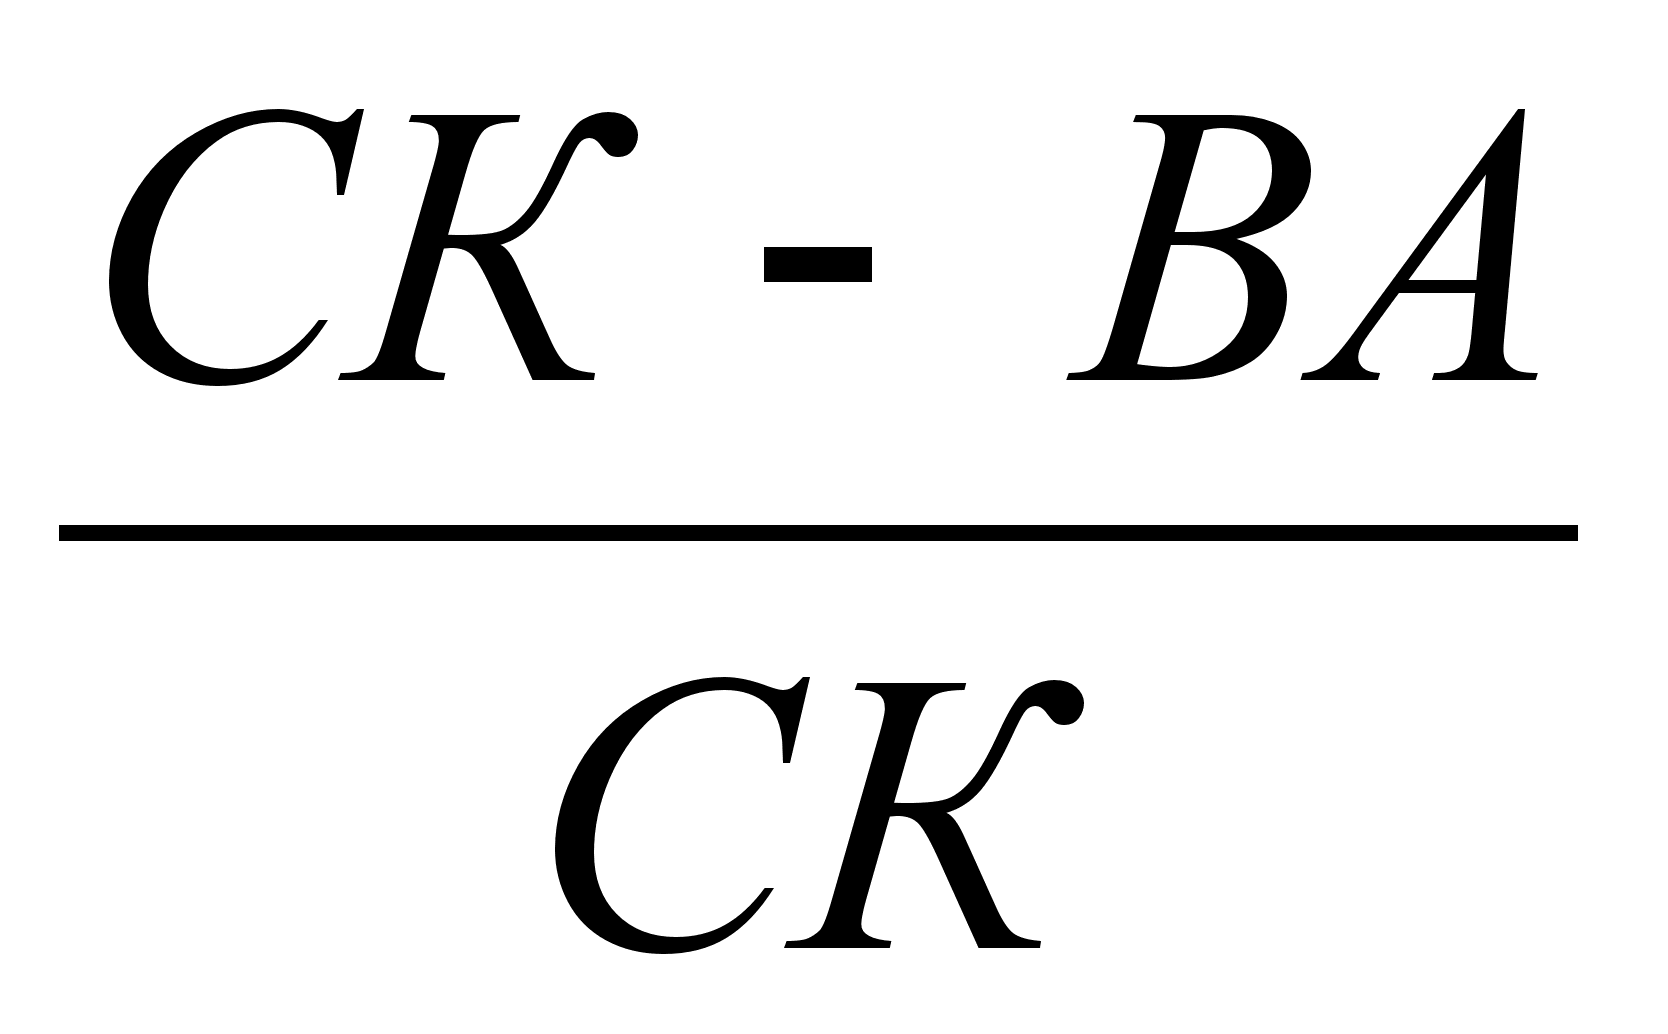 , (43)
Коэффициент финансовой устойчивости
Ку=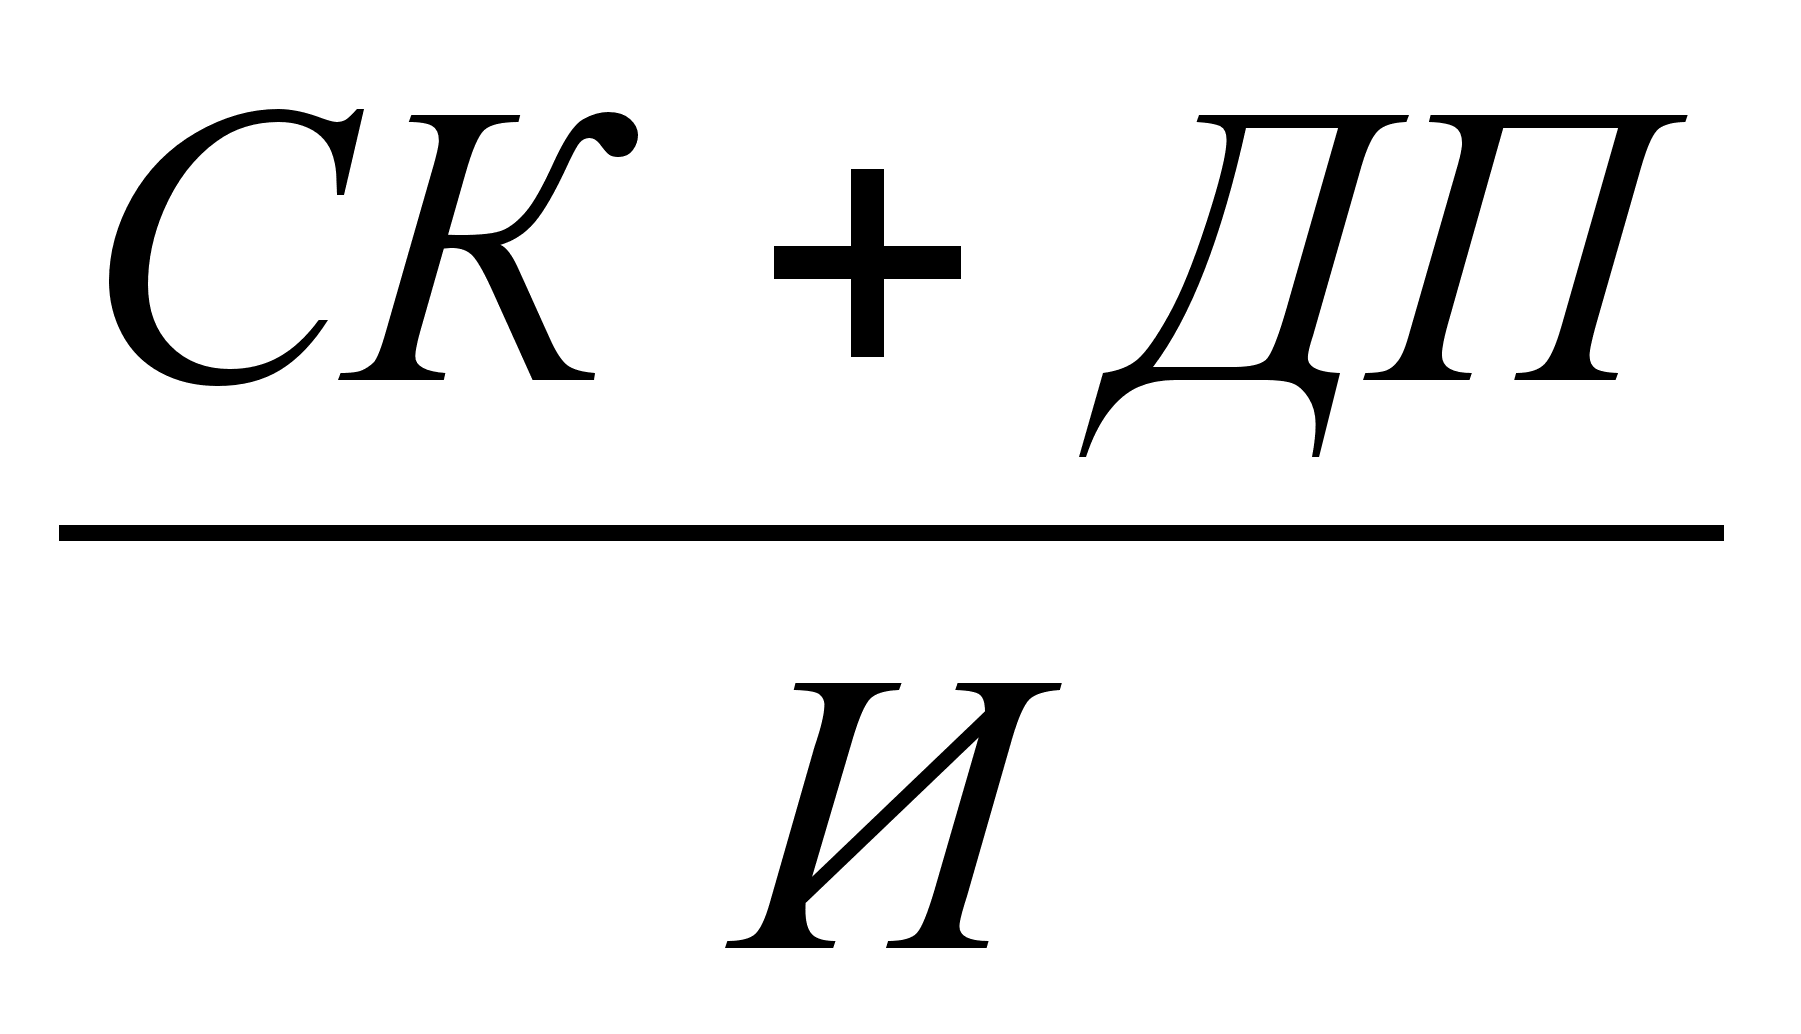 , (44)
где: И – стоимость имущества (итог актива баланса, стр.399)
Для анализа используем исходные данные из таблицы №
Анализ выполним в таблице № 30
Таблица 30 – Коэффициенты финансовой устойчивости
Наименование показателей |
Нормативное зна- чение |
Фактическое значение | Отклонение от норматива | ||
| На начало года | На конец года | На начало года | На конец года | ||
| Коэффициент капитализации, (П6+П5):П4 (таблица № ) | <0,7 |
18,05 |
21,2 |
17,35 |
20,5 |
| Коэффициент обеспеченности собственными источниками, (П4-П1):П2 (таблица № ) | >0,1 |
-1,38 |
-0,95 |
1,48 |
1,05 |
|
Коэффициент финансовой независимости стр. 490 : стр. 699 (баланс) |
>0,5 |
0,05 |
0,045 |
0,45 |
0,455 |
|
Коэффициент маневренности собственного капитала (П4.П1):П4 (таблица № ) |
0,2 |
-10,5 |
-9,6 |
10,7 |
9,8 |
|
Коэффициент финансовой устойчивости П4+П6 (таблица ) стр. 399 (баланс) |
>0,1 |
0,05 |
0,045 |
0,05 |
0,055 |
 0,5
Коэффициент маневренности собственного капитала значительно ниже нормы, что показывает неспособность филиала поддерживать уровень собственного капитала и пополнять оборотные средства в случае если заемных средств не будет.
Коэффициент финансовой устойчивости показывает какая часть активов финансируется из устойчивых источников. Коэффициент ниже норматива и в динамике незначительно снизился.
Таким образом анализ показал, что Черепановский РУС, как хозяйствующий субъект, на конец 1999 года является финансово неустойчивым.
Оценка показателей полученных в таблице 31 показывает, что наблюдается положительная динамика только рентабельности с продаж. Рентабельность капитала имеет отрицательную динамику.