Рыночная стоимость предприятия ООО "Пермархбюро"
Сравнительный подход базируется также на ретроспективной информации и, следовательно, отражает фактически достигнутые предприятием (имуществом) результаты производственно-финансовой деятельности, в то время как доходный подход ориентирован лишь на прогнозы относительно будущих доходов.
Еще одним достоинством сравнительного подхода является реальное отражение спроса и предложения на объект инвестирования, поскольку цена фактически совершенной сделки более точно учитывает ситуацию на рынке.
Вместе с тем сравнительный подход имеет ряд существенных недостатков, ограничивающих его использование в современной оценочной практике. Во-первых, базой для расчета при данном подходе являются достигнутые в прошлом финансовые результаты, следовательно, метод игнорирует перспективы развития предприятия в перспективе на будущее. Во-вторых, сравнительный подход возможен только при наличии самой разносторонней финансовой информации не только по оцениваемому предприятию (имуществу), но и по большому числу сходных предприятий, отобранных оценщиком в качестве аналогов. Получение дополнительной информации от предприятий аналогов является достаточно сложным и очень дорогостоящим процессом.
В-третьих, эксперт-оценщик должен делать многочисленные и довольно сложные корректировки, вносить поправки в итоговую величину и промежуточные расчеты, требующие серьезного обоснования. Это связано с тем, что в реальной практике не существует абсолютно одинаковых предприятий. Поэтому эксперт-оценщик обязан выявить эти различия и определить пути их нивелирования в процессе определения итоговой величины стоимости [4].
Возможность применения сравнительного подхода в реальной экономической практике в первую очередь зависит от наличия активного финансового рынка, поскольку указанный подход предполагает использование данных о фактически совершенных сделках. Второе условие – это открытость рынка или доступность финансовой информации, необходимой оценщику. Третьим необходимым условием является наличие специальных служб, накапливающих ценовую и финансовую информацию, а формирование соответствующего банка данных может облегчить работу оценщика, поскольку сравнительный подход является достаточно трудоемким и дорогостоящим [15].
Сравнительный подход предполагает использование трех методов, выбор которых зависит от целей, объекта, конкретных условий оценки: метод компании-аналога, метод сделок, метод отраслевых коэффициентов.
Метод компании-аналога или метод рынка капитала, основан на использовании цен, сформированных открытым фондовым рынком. Базой для сравнения здесь служит цена одной акции акционерных обществ открытого типа (АООТ). Преимущество данного метода заключается в использовании фактической информации, а не прогнозных данных, имеющих известную неопределенность. Для реализации данного метода необходима достоверная и достаточно детальная финансовая и рыночная информация по группе сопоставимых предприятий и самого оцениваемого предприятия. Выбор сопоставимых предприятий (так называемых аналогов) осуществляется исходя из анализа сходных предприятий по отрасли, виду продукции, диверсификации продукции (услуг), жизненному циклу, географии, размерам, стратегии деятельности, различным финансовым характеристикам (рентабельности, темпам роста и пр.). В чистом виде данный метод используется только для оценки уровня стоимости миноритарного (неконтрольного) пакета акций [26].
Метод сделок или метод продаж, ориентирован на цены приобретения предприятия (имущества) в целом либо его контрольного пакета акций. Это определяет наиболее оптимальную сферу применения данного метода – оценка стоимости 100%-го капитала, либо оценка контрольного пакета акций [15].
Метод отраслевых коэффициентов или метод отраслевых соотношений, основан на использовании рекомендуемых соотношений между ценой и определенными финансовыми параметрами. Отраслевые коэффициенты, как правило, рассчитываются специальными аналитическими организациями на основе длительных статистических наблюдений за соотношением между ценой собственного капитала определенного предприятия и его важнейшими производственно-финансовыми показателями. На основе анализа накопленной информации и обобщения результатов были разработаны достаточно простые формулы определения стоимости оцениваемого предприятия.
Сравнительный подход к оценке имущества во многом схож с методом капитализации доходов. В обоих случаях оценщик определяет стоимость компании, опираясь на величину дохода кампании. Основное отличие заключается в способе преобразования величины дохода в стоимость компании. Метод капитализации предполагает конвертацию годового дохода в стоимость при помощи коэффициента капитализации. Коэффициент капитализации, построенный на основе рыночных данных, используется как делитель. Сравнительный подход также оперирует рыночной ценовой информацией и величиной дохода, достигнутого сходной фирмой. Однако в данном случае доход умножается на величину соотношения между ценой и доходом [15].
Обычно сравнительный подход используется в следующих случаях: имеется достаточное количество сопоставимых (действительно сходных с оцениваемым по наиболее важным экономическим параметрам) предприятий и сделок с ними; имеется достаточно данных по сопоставимым предприятиям (и сделкам) для проведения соответствующего финансового анализа; а также имеются надежные данные о прибылях или денежных потоках как оцениваемого, так и сопоставимых предприятий.
При оценке рыночной стоимости действующего предприятия как имущественного комплекса следует учитывать, что балансовая стоимость активов и обязательств предприятия вследствие инфляции, изменения конъюнктуры рынка, используемых методов учёта, как правило, не соответствует рыночной. Метод чистых активов для оценки предприятий целесообразно применять при оценке имущественных комплексов, обладающих значительными основными средствами и когда доходы предприятия не поддаются точному прогнозу и не позволяют учесть перспективы развития предприятия, поскольку данный метод расчёта стоимости предприятия базируется на одной информационной базе – балансе предприятия.
Очевидно, что двумя наиболее важными факторами, влияющими на стоимость функционирующего предприятия, являются рыночная стоимость его активов и размер его доходов. Оба фактора играют исключительно важную роль, однако, в конечном счёте, размер доходов всё же имеет больший вес. В основе этого утверждения лежит предпосылка, что функционирующее предприятие стоит лишь столько, сколько оно может принести в виде доходов. Методология доходного подхода позволяет спрогнозировать притоки и оттоки денежных средств с учётом износа и амортизации, капиталовложений, дебиторской задолженности и изменениями в структуре собственных оборотных средств предприятия, позволяет учесть различные риски, влияющие на величину стоимости предприятия, позволяет смоделировать различные сценарии его развития и, следовательно, более точно оценить его стоимость.
Сравнительный подход к оценке бизнеса предполагает, что наиболее вероятной величиной стоимости оцениваемого предприятия может быть реальная цена продажи аналогичной фирмы, зафиксированная рынком. Сравнительный подход для оценки предприятия возможен только при наличии доступной разносторонней финансовой информации за несколько лет не только по оцениваемому предприятию, но и по большому числу похожих фирм, отобранных оценщиком в качестве аналогов, что является достаточно сложным. При оценке предприятия сравнительным подходом требуется делать сложные корректировки, промежуточные расчёты, связанные с математическим моделированием взаимосвязи рассчитываемых мультипликаторов и финансовых показателей предприятий, вносить итоговые поправки.
Поэтому сравнительный подход для оценки предприятия является чрезвычайно трудоемким и дорогостоящим. Кроме того, как показывает практика, тщательный анализ информации может дать отрицательный результат. В результате сложнейших вычислений нередко приходят к заключению об отсутствии необходимого сходства у сравниваемых предприятий и невозможности применения данного метода, хотя время и деньги потрачены.
Обоснованность и достоверность оценки стоимости предприятия во многом зависит от того, насколько правильно определена задача и цель оценки, что в свою очередь позволяет оценщику выбрать нужный методический инструментарий для расчетов.
Глава 2. Общие сведения и анализ финансового состояния ООО "Пермархбюро"
2.1 Характеристика ООО "Пермархбюро"
Полное наименование оцениваемого предприятия – Общество с ограниченной ответственностью "Проектно-производственное архитектурно-планировочное бюро", сокращенное наименование – ООО "Пермархбюро".
Предприятие находится по юридическому адресу: Российская Федерация, Пермский край, 614000 г. Пермь, ул. Ленина, д. 23, тел. (342) 2121389.
Свидетельство о государственной регистрации: № 5 п. 9 , выдано 25 февраля 1992 г. Администрацией Ленинского района г. Перми.
Руководитель организации: Тимошина Светлана Александровна –директор, главный бухгалтер – Малых Валентина Васильевна.
Предприятие имеет необходимые лицензии на осуществление своей деятельности (таблица 1).
Таблица 1. Сведения о лицензиях на осуществляемые виды деятельности.
|
№ п/п |
Вид деятельности, подлежащий лицензированию | Номер | Дата | Орган | Срок действия по |
| 1. | Геодезическая деятельность | УРГ-02453Г | 28.04.08 | Федеральное агентство геодезии и картографии | 28.04.2013 |
| 2. | Картографическая деятельность | УРГ-01742К | 27.03.06 | Федеральное агентство геодезии и картографии | 27.03.2011 |
Предприятие создано на основании приказа комитета по управлению имуществом администрации города Перми от 19.02.1992 № 153. Целью создания Предприятия является выполнение работ в области архитектуры, градостроительства и землепользования, а также получение прибыли.
Свидетельство о государственной регистрации Предприятия выдано на основании постановления администрации Ленинского района г. Перми от 25.02.1992 № 5 п.9.
Согласно ФЗ "О государственной регистрации юридических лиц и индивидуальных предпринимателей" № 129-ФЗ от 08.08.2001 года в Единый государственный реестр юридических лиц внесена запись о государственной регистрации юридического лица. В подтверждение факта внесения записи о нем Предприятие представило Свидетельство о внесении записи в ЕГРЮЛ серии 59 № 001787137 от 04.11.2002 года. Предприятию присвоен основной государственный регистрационный номер 1025900517862.
В 2002 году осуществлена перерегистрация Предприятия как ООО "Пермархбюро". Предприятию присвоен основной государственный регистрационный номер 1025900517862.
Кроме того, Предприятием представлены все подтверждения внесения изменений в учредительные документы. Последнее изменение датируется 24.04.2008 года (свидетельство серия 59 № 001787137) и связано с утверждением на должность директора Тимошиной Светланы Александровны.
Имущество, закрепленное на праве хозяйственного ведения за ООО "Пермархбюро", внесено в Реестр государственного областного имущества 14.09.2001 г. (реестровый № 059П0263).
Для анализа финансово-хозяйственной деятельности необходимо сопоставить данные за период с 2005 по 2008 годы (см. таблицу 2).
Основные экономические показатели деятельности, не взирая на снижение поступлений в сравнении с 2005 годом, в целом свидетельствуют о положительных тенденциях развития. Рентабельность продаж в 2008 году в сравнении с 2005 годом увеличилась на 8,61% (таблица 2).
Таблица 2. Динамика изменения основных экономических показателей деятельности в период с 2005 по 2008 год.
| Наименование показателя | Годы | Отклонение (–;+) 2005 к 2008 в тыс.руб. | 2008 к 2005 г., в % | |||
| 2005 | 2006 | 2007 | 2008 | |||
| Выручка от реализации, тыс. руб. | 31494 | 25696 | 28751 | 36760 | 5266 | 117 |
| Себестоимость реализованной продукции, тыс. руб. | 24459 | 19501 | 21700 | 28669 | 4210 | 117 |
| Прибыль от продаж, тыс. руб. | 7035 | 6195 | 7051 | 8091 | 1056 | 115 |
| Рентабельность продаж, % | 10,85 | 18,87 | 18,90 | 19,46 | 8,61 | - |
| Чистая прибыль (убыток), тыс. руб. | 3417 | 4850 | 5435 | 7152 | 3735 | 209 |
Деятельность ООО "Пермархбюро" в целом характеризуется как стабильная, что также подтверждается данными изменения себестоимости и выручки. Структура выручки и себестоимости за проверяемый период не претерпела существенных изменений и в процентном отношении остается неизменной с 2006 года. Выручка с 2005 по 2008 гг. увеличилась на 17%, как и себестоимость. Увеличение прибыли произошло на 15%, а чистой прибыли на 109%. Основная доля расходов (около 60%) приходится на прочие расходы (таблица 3). В структуре прочих расходов наибольший удельный вес (более 80%) приходится на расходы по оплате услуг по договорам с субподрядными организациями.
Таблица 3. Анализ себестоимости выполненных работ, оказанных услуг.
| Статья затрат | 2005 | 2006 | 2007 | 2008 | Отклонение (–;+), 2008 к 2005 г. | |||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Оплата труда и отчисления на социальные нужды | 4356 | 24,6 | 5598 | 28,7 | 7788 | 35,9 | 12684 | 44.2 | 8328 | 19,6 |
| Материалы | 80 | 0,5 | 90 | 0,5 | 131 | 0,6 | 207 | 0.7 | 127 | 0,2 |
| Амортизация | 246 | 1,4 | 303 | 1,6 | 394 | 1,8 | 658 | 2.3 | 412 | 0,9 |
| Основные средства до 20 000 | 38 | 0,2 | 58 | 0,3 | 96 | 0,4 | 124 | 0.4 | 86 | 0,2 |
| Прочие расходы | 12996 | 73,4 | 13451 | 69,0 | 13290 | 61,2 | 14997 | 52.3 | 2001 | -21,1 |
| Итого затрат | 17716 | 100 | 19501 | 100 | 21700 | 100 | 28670 | 100 | 10954 | -0,2 |
Темпы роста себестоимости услуг соответствуют темпам роста выручки от продаж.
Таблица 4. Структура выручки в разрезе договоров, %.
| Вид | 2005 год | 2006 год | 2007 год | 2008 год |
| Заказчики | 35 | 39 | 40 | 45 |
| Муниципальный контракт | 59 | 57 | 54 | 46 |
| Договоры с ДПиР | 6 | 5 | 6 | 9 |
| Итого | 100 | 100 | 100 | 100 |
Основная доля доходов получена от выполнения работ по муниципальным контрактам и договорам с ДПиР. Доля вышеуказанных договоров в общей сумме колеблется от 62% до 55%. Структура выручки от договоров приведена в таблице 4.
Количество заказчиков юридических и физических лиц в 2007 году составило - 2849, в 2008 года - 3384.
2.2 Анализ финансового состояния ООО "Пермархбюро"
Для целей анализа из активов и пассивов бухгалтерской отчетности за 2005-2008 годы исключены данные об участии Предприятия в "Спорткомплекс "Олимпия". Изъятие доли "Спорткомплекс "Олимпия" стоимостью 105280,0 тыс. руб. в муниципальную казну негативно отразилось на значении отдельных показателей финансово-хозяйственной деятельности ООО "Пермархбюро", привели к искажению тенденций изменения показателей по основному виду деятельности.
Анализ финансовой устойчивости организации.
Данные анализа финансовой устойчивости по величине излишка (недостатка) собственных оборотных средств (СОС) свидетельствует о покрытии собственными оборотными средствами имеющихся у Предприятия запасов и затрат, вследствие чего финансовое положение Предприятия можно характеризовать, как абсолютно устойчивое.
Таблица 5. Прочие показатели финансовой устойчивости
| Показатель | Значение показателя | Изменение (гр.5-гр.2) | Норматив | |||
| 2005 г. | 2006 г. | 2007 г. | 2008 г. | |||
| Коэффициент автономии | 0.674 | 0,786 | 0,851 | 0,888 | 0,214 | 0,851 |
| Финансовый леверидж | 1543.677 | 1467,833 | 1378,667 | 1004,417 | - 539,26 | 1378,667 |
| Коэффициент покрытия | 0.685 | 0,786 | 0,852 | 0,889 | 0,204 | 0,852 |
| Коэффициент маневренности собственного капитала | 0,654 | 0,767 | 0,842 | 0,881 | 0,227 | 0,842 |
| Коэффициент мобильности оборотных средств | 0,995 | 0,990 | 0,941 | 0,941 | - 0,054 | 0,941 |
| Коэффициент обеспеченности материальных запасов | 43,564 | 46,653 | 226,314 | 321,686 | 278,122 | 226,314 |
| Коэффициент обеспеченности текущих активов | 0,69 | 0,77 | 0,84 | 0,88 | 0,19 | 0,84 |
Таблица 6. Соотношение активов по сроку ликвидности и обязательств по сроку погашения.
| Активы по степени ликвидности | На конец периода (2005-2008) | Прирост за 3 года | Норма | Пассивы по сроку погашения | На конец периода (2005-2008) | Прирост за 3 года | Излишек/ недостаток платежных средств |
| А 1 Высоколиквидные активы (денежные средства) | 9058 | 1163 | >= | П1 Наиболее срочные обязательства (привлеченный капитал) | 1502 | -893 | +7556 |
| А2 Быстрореализуемые активы (краткосрочная дебиторская задолженность) | 3 329 | 1 161 | >= | П2 Среднесрочные обязательства (краткосрочные кредиты и займы) | 0 | 0 | + 3 329 |
| А3 Медленнореализуемые активы (долгосрочная дебиторская задолженность + прочие - РБП-НДС к зачету) | 332 | 332 | >= | П3 Долгосрочные обязательства | 12 | 6 | + 320 |
| А 4 Труднореализуемые активы (внеоборотные активы) | 794 | 82 | <= | П4 Постоянные пассивы (собственный капитал-РБП-НДС к зачету) | 11 999 | 8640 | -11 205 |
Предприятие имеет оптимальное соотношение активов по степени ликвидности и обязательств по сроку погашения.
Деловая активность.
В ходе анализа показателей оборачиваемости ряда активов, характеризующих скорость возврата авансированных на осуществление предпринимательской деятельности денежных средств, а также оборачиваемости кредиторской задолженности при расчетах с поставщиками и подрядчиками отмечается улучшение отдельных показателей. Показатели оборачиваемости активов приведены в таблице 7.
Согласно полученных данных организация получает выручку равную сумме всех имеющихся активов за 329 календарных дней. Чтобы получить выручку равную среднегодовому остатку материально-производственных запасов требуется 1 день.
Таблица 7. Показатели оборачиваемости активов.
| Показатель оборачиваемости | 2005 | 2006 | 2007 | 2008 | ||||
| Значение | Продолжительность оборота, дней | Значение | Продолжительность оборота, дней | Значение | Продолжительность оборота, дней | Значение | Продолжительность оборота, дней | |
| Оборачиваемость активов | 0,2 | 801 | 0,3 | 209 | 0,4 | 821 | 0,5 | 329 |
| Оборачиваемость собственного капитала | 0,3 | 702 | 0,4 | 106 | 0,5 | 792 | 0,6 | 286 |
| Оборачиваемость дебиторской задолженности | 10 | 15 | 12.2 | 40 | 14,4 | 25 | 3 | 60 |
| Оборачиваемость на реализованную продукцию (работы, услуги) | 24,6 | 6 | 23,3 | 7 | 22,8 | 16 | 21,3 | 8 |
| Оборачиваемость задолженности перед поставщиками и подрядчиками | 45,4 | 2 | 60,4 | < 1 | 80,4 | 4 | 394,4 | < 1 |
| Оборачиваемость материально-произодственных запасов | 423,4 | 1 | 341,8 | 1 | 260,2 | 1 | 178,8 | 1 |
Анализ показателей рентабельности приведен в таблице 8.
Таблица 8. Показатели рентабельности, %.
| Наименование показателя | Результаты по годам | Изменение показателей,% | |||||
| 2005 | 2006 | 2007 | 2008 | (гр.3-гр.2) | (гр.4-гр.3) | Гр.5-гр.4) | |
| Общая рентабельность (чистый экономический эффект) | 23,45 | 23,60 | 23,63 | 23,36 | 0,15 | 0,03 | -0,27 |
| Рентабельность основной деятельности | 30,59 | 31,09 | 31,31 | 30,89 | 0,5 | 0,22 | -0,42 |
| Рентабельность продаж | 10,85 | 18,87 | 18,90 | 18,69 | 8,02 | 0,03 | -0,21 |
Величина прибыли на каждый рубль, вложенный в производство и реализацию продукции (работ, услуг), составляет 23 коп.
Величина прибыли от реализации приходящейся на каждый рубль затрат составляет 18 коп.
Все три показателя рентабельности за проверяемый период имеют положительные значения, поскольку Предприятием получена как прибыль от продаж, так и в целом прибыль от финансово-хозяйственной деятельности. Складывающаяся тенденция уменьшения показателей рентабельности в абсолютных выражениях не значительна.
В результате обобщения важнейших показателей и результатов деятельности в текущем состоянии и динамике финансовое положение Предприятия можно охарактеризовать как отличное. Средний балл, рассчитанный с учетом важности ключевых показателей, по шкале от -2 (критическое значение) до + 2 (идеальное значение) составил 1,5, что свидетельствует об оптимальном значении большинства показателей за анализируемый период.
С исключительно хорошей стороны результаты деятельности Предприятия и его финансовое положение характеризуют следующие показатели:
- показатели, платежеспособности уложились в норму;
- абсолютная финансовая устойчивость по величине излишка собственных оборотных средств;
- чистые активы превышают уставной капитал на 12 053 тыс. руб.;
- коэффициент покрытия инвестиций полностью соответствует норме (доля собственного капитала и долгосрочных обязательств в общей сумме капитала составляет 88,8%);
- коэффициент обеспеченности материальных запасов соответствует норме;
- идеальное соотношение активов по степени ликвидности и обязательств по сроку погашения;
- коэффициенты текущей, промежуточной, абсолютной ликвидности вполне соответствуют общепринятому значению;
- за отчетный период получена прибыль от продаж (в 2007 в сумме – 7 051 тыс. руб., в 2008 – 1 173 тыс. руб.), более того, наблюдается положительная динамика по сравнению с прошлыми периодами;
- прибыль от финансово хозяйственной деятельности составила (в 2007 году – 5 435 тыс. руб., в 2008 – 818 тыс. руб.);
- положительная динамика рентабельности от продаж.
Показатели финансового положения и результатов деятельности, имеющие положительное значение:
- динамика изменения собственного капитала относительно общего изменения активов организации;
- существенная, в сравнении с общей стоимостью активов Предприятия, прибыль.
С позитивной стороны финансовое положение характеризуют следующие показатели:
- доля собственного капитала неоправданно высока (в 2007 году - 85,1%, в 2008 году - 88,8%).
Таблица 9. Расчет показателя эффективности "доход на вложенный капитал".
| Наименование статей | 2005 год | 2006 год | 2007 год | 2008 |
| Чистая прибыль, тыс. руб. | 3417 | 4850 | 5435 | 1437 |
| Уставной капитал, тыс. руб. | 0,011 | 0,011 | 0,011 | 0,011 |
| Прибыль на 1 руб. уставного капитала | 310,64 | 440,91 | 494,09 | 130,64 |
Таблица 10. Расчет доходности использованного капитала.
| Наименование статей | 2005 год | 2006 год | 2007 год | 2008 года |
| Прибыль до налогообложения, тыс. руб. | 7035 | 6063 | 6794 | 8091 |
| Уставной капитал, тыс. руб. | 0,011 | 0,011 | 0,011 | 0,011 |
| Доход бюджета на 1 руб. уставного капитала, тыс. руб. | 640 | 551 | 618 | 736 |
| Резервы, тыс. руб. | 1699 | 1699 | 1699 | 1699 |
| Долгосрочные займы и кредиты, тыс. руб. | 0 | 0 | 0 | 0 |
| Доходность использования капитала, % | 245 | 269 | 293 | 96 |
Следует отметить намечающиеся негативные тенденции в финансово-хозяйственной деятельности Предприятия, связанные с изменением соотношения дебиторской и кредиторской задолженности (таблица 12, рисунок 1), в сторону увеличения дебиторской задолженности.
Таблица 11. Динамика соотношения дебиторской и кредиторской задолженности с 2005 по 2008 г.
| Вид задолженности | Соотношение задолженности | Удельный вес, % | ||||||
| 2005 | 2006 | 2007 | 2008 | 2005 | 2006 | 2007 | 2008 | |
| Дебиторская задолженность, тыс. руб. | 1 876,45 | 2478,23 | 1829,10 | 3649,29 | 45,94 | 48,43 | 45,84 | 70,83 |
| Кредиторская задолженность, тыс. руб. | 2 096,00 | 2639,00 | 2161,00 | 1502,74 | 50.29 | 51,57 | 54,16 | 29,17 |
| Соотношение дебиторской и кредиторской задолженности | 0.90 | 0,94 | 0,85 | 2,43 | - | - | - | - |
Практически неизменный излишек оборотных средств (таблица 12) равный половине суммы годовой выручки от реализации свидетельствует о нерациональном использовании имеющихся у Предприятия средств, отсутствии стремления к расширению производства.
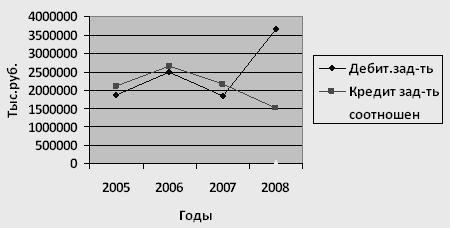
Рисунок 1. Соотношение дебиторской и кредиторской задолженности.
Таблица 12. Излишек собственных оборотных средств.
| Показатель собственных оборотных средств (СОС) | 2005 | 2006 | 2007 | 2008 | ||||
| Значение | Излишек | Значение | Излишек | Значение | Излишек | Значение | Излишек | |
| СОС1 (без долгосрочных и краткосрочных пассивов) | 6509 | +6327 | 8807 | +8637 | 11542 | +11491 | 11259 | +11224 |
| СОС2 (с учетом долгосрочных пассивов) | 6534 | +6345 | 8813 | +8643 | 11551 | +11500 | 11271 | +11236 |
| СОС3 (с учетом долгосрочных и краткосрочных пассивов) | 8323 | +8156 | 10332 | +10162 | 13712 | +13661 | 12773 | +12738 |
В таблице 13 приведен анализ движения денежных средств предприятия ООО "Пермархбюро". Динамика средств отображена на рисунке 2.
Таблица 13. Анализ движения денежных средств
| Показатель | Значение показателя, тыс. руб. | |||
| 2005 | 2006 | 2007 | 2008 | |
| Остаток денежных средств на начало периода | 5 685 | 8 545 | 7 895 | 11 755 |
| Изменение денежных средств за период в том числе, за счет изменения сумм (стоимости) | +1 860 | - 697 | +3 860 | -2 697 |
| основных средств | + 36 | +56 | + 56 | +76 |
| сырья и материалов | + 15 | -2 | + 25 | -2 |
| расходов будущих периодов | + 64 | +16 | + 94 | +18 |
| НДС по приобретенным ценностям | +3 | -3 | +4 | -4 |
| дебиторской задолженности | +140 | -201 | +340 | -1501 |
| прочих оборотных активов | +15 | -209 | +17 | -269 |
| задолженности перед поставщиками и подрядчиками | -505 | +39 | -705 | +29 |
| задолженности перед персоналом | +236 | -240 | +436 | -350 |
| задолженности перед бюджетом (включая отложенной) и внебюджетными фондами | +93 | -140 | +103 | -330 |
| прочих обязательств | -101 | -6 | -111 | -9 |
| нераспределенной прибыли (непокрытого убытка) | +1 601 | -205 | +3 601 | -355 |
| Остаток денежных средств на конец периода | 8 555 | 6 158 | 11 755 | 9 058 |
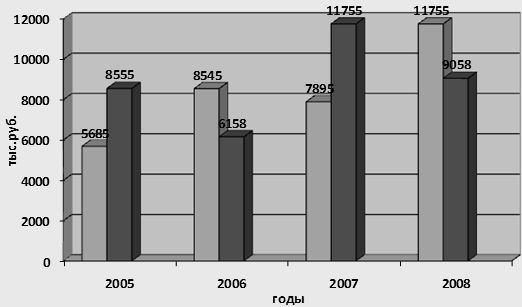
Рисунок 2. Динамика денежных средств ООО "Пермархбюро".
Результаты финансово-хозяйственной деятельности ООО "Пермархбюро" за период с 2005 по 2008 год позволяют сделать вывод о том, что Предприятие может успешно функционировать в существующей организационно-правовой форме. Структура выручки и себестоимости за анализируемый период не претерпела существенных изменений и в процентном отношении остается неизменной с 2006 года. Выручка с 2005 по 2008 гг. увеличилась на 17%, как и себестоимость. Увеличение прибыли произошло на 15%, а чистой прибыли на 109%. В результате обобщения важнейших показателей и результатов деятельности в текущем состоянии и динамике финансовое положение Предприятия можно охарактеризовать как отличное. Излишек оборотных средств, равный половине суммы годовой выручки от реализации свидетельствует о нерациональном использовании имеющихся у Предприятия средств, отсутствии стремления к расширению производства.
Глава 3. Оценка рыночной стоимости ООО "Пермархбюро"
3.1 Оценка стоимости земельного участка
Неотъемлемым элементом любого объекта недвижимости, его природным базисом выступает земельный участок. Бесспорно, к земле относится часть дохода, приносимого всем объектом недвижимости, поскольку стоимость зданий и сооружений на земельном участке носит вторичный характер и выступает как дополнительный вклад в стоимость земельного участка.
Категория использования земли имеет большое значение при оценке, так как она обуславливает правовой статус, разрешенное использование и различные сервитута, относящиеся к конкретному участку.
Для оценки проводился анализ стоимости земельного участка, так как земля находится в долгосрочной аренде сроком на 25 лет с правом последующего выкупа для производственных целей. В связи с этим целесообразно проведение оценки права аренды земельного участка.
Описание земельного участка. Форма участка – неправильный прямоугольник. Площадь участка - 5300 кв.м.
Существует несколько методов определения стоимости земельного участка, выделяемых в рамках трех известных подходов, они представлены в таблице 14.
В странах с развитой рыночной экономикой при оценке земли по возможности применяют все три подхода. Итоговая величина земли выводится исходя из результатов, полученных различными методами.
В данном случае имеется достаточное количество продаж аналогичных земельных участков на территории района. Поэтому, для оценки применяется метод сравнения продаж. При применении указанного метода оценки стоимость участка определяется путем анализа цен продажи аналогичных земельных участков с последующей их корректировкой в соответствии с имеющимися различиями между оцениваемым земельным участком и аналогами.
Таблица 14. Методы оценки земли
| Доходный подход | Сравнительный поход | Затратный подход |
|
Метод прямой капитализации. Дисконтирование денежных потоков. Техника остатка дохода для земли. |
Метод сравнения продаж. Метод переноса. |
Метод изъятия. Метод определения затрат на освоение. Оценка по затратам на инфраструктуру. Оценка по условиям типовых инвестиционных контрактов. |
Основные этапы применения метода сравнения продаж:
- изучение и выбор информации по продажам;
- выбор параметров сравнения;
- сравнение объекта и аналогов по элементам сравнения и корректировка цен продаж аналогов для определения стоимости объекта оценки;
- согласование данных по аналогам и получение стоимости свободного земельного участка.
Таблица 15. Анализ и корректировка цен продажи аналогов
| Объект | Функциональное назначение | Площадь, га | Цена за 1 га, в руб. | Поправочные коэффициенты, % | Стоимость, руб. | ||
| Расположение | Площадь | Назначение | |||||
| 1.Участок рядом с городом | Промзона, объект коммерч. назначения | 0,690 | 17300 | -5 | -7 | +2 | 15570 |
| 2.Участок значительно удален от города | Объект комун. назначения | 0,210 | 15790 | 0 | +8 | -5 | 16260 |
| 3.Участок в черте города | Магазин | 0,136 | 20830 | -8 | +6 | -10 | 18330 |
Стоимость прав аренды земельного участка методом сравнения продаж составляет 8 860 руб. (16720 х 0,53)
При расчете доходным подходом выбран метод прямой капитализации. Этот метод удобен при оценке земельного участка в случае аренды последнего отдельно от зданий и сооружений, когда арендатор несет ответственность за уплату имущественного налога и других расходов.
Условия договора аренды нашего участка достаточно точно отражают сложившуюся ситуацию на рынке аренды, поэтому возможна непосредственная капитализация суммы чистой арендной платы в земельную собственность.
Согласно договору аренды, арендная плата за земельный участок установлена в 2,7 кратном размере ставки земельного налога. Земельный налог на территории данного района составляет 102,05 руб./га. Таким образом, арендная плата составляет 1752 руб. (2,7х102,05х12х0,53)
Коэффициент капитализации определяется методом кумулятивного построения по формуле 1:
Ск = Сб+Рл+Рр, 1
где Сб - безрисковая ставка (в качестве "безрисковой" взята ставка по депозитам для юридических лиц в банках высокой надежности. Эта ставка на сегодняшний день по данным агентства "Росбизнесконсалтинг" составляет 12 %);
Рл - риск ликвидности (возможность потери, при реализации объекта из-за недостаточной развитости рынка, его несбалансированности и неустойчивости);
Рр - региональный риск, присущ для конкретного региона.
Ск = 12%+10%+7% = 29%
Таким образом, вероятная стоимость объекта оценки определяется как отношение рентного дохода к коэффициенту капитализации и равна 6041 руб.
Метод прямой капитализации в рамках доходного подхода и метод сравнения продаж в рамках сравнительного подхода, по нашему мнению, наиболее точно отражают сложившуюся ситуацию на рынке аренды земельных участков. Другие методы оценки для земельного участка не применяются.
Обобщение результатов и заключение об оценке земельного участка
На наш взгляд, наибольшей достоверностью обладает расчет рыночной стоимости объекта оценки сравнительным подходом, так как он базируется на реальных условиях рынка.
Значимость расчетов различными подходами при определении итоговой величины рыночной стоимости земельного участка выражается в виде удельного веса каждого из методов (таблица 16):
Таблица 16. Определение итоговой величины рыночной стоимости земельного участка.
| Подход | Рыночная стоимость, рублей | Удельный вес | Скорректированная рыночная стоимость, рублей |
| Затратный подход | - | - | - |
| Сравнительный подход | 8860 | 0,70 | 6202 |
| Доходный подход | 6041 | 0,30 | 1 812 |
| Итого, рублей | 1,00 | 8014 |
Исходя из приведенных аналитических расчетов, земельный участок имеет рыночную стоимость (округленно) 8000 (восемь тысяч) рублей.
3.2 Оценка стоимости здания
Здание ООО "Пермархбюро" - 1987 года постройки. Одноэтажное нежилое, стены из кирпича, фундамент - бетонные столбы, колонны железобетонные, перекрытия ж/б плиты, крыша - кровельное железо, оконные проемы - деревянные глухие; дверные проемы металлические ворота, полы - цементные.
Площадь 259 кв.м., объем строения 1264 куб.м.
Анализ наиболее эффективного использования объекта оценки.
Направлен на определение наиболее эффективного использования объекта оценки, как земельного участка с уже имеющимися улучшениями. При этом выявляется вариант, который обеспечивает максимальную доходность в долгосрочной перспективе. Анализ основывается на 4 критериях, а именно, вариант должен быть физически возможным, законодательно разрешенным, экономически оправданным и приносить максимальную прибыль. В качестве физически возможного и экономически оправданного наилучшего варианта использования объекта предлагается принять вариант текущего использования.
Экономические условия окружения объекта.
Рынок недвижимости (для типов недвижимости, связанных с возможным использованием оцениваемого объекта) выглядит следующим образом:
Спрос - крайне ограниченный;
Предложение - крайне ограниченное;
Местоположение и транспортная доступность объекта - объект имеет в качестве подъездных путей проезд с твердым покрытием;
Развитость инженерной инфраструктуры - имеется подключение к электросети, водоснабжение, водоотведение;
Типичное использование окружающей недвижимости – недвижимость торгового назначения, жилая недвижимость.
По информации, предоставленной риэлтерами, работающими на рынке недвижимости, объекты недвижимости такого типа, выставленные на продажу имели сниженную стоимость из-за отсутствия какого либо ремонта в течении последних 10-15 лет. Сопоставляя вышеизложенные факты можно констатировать крайне низкий спрос на объекты недвижимости данного типа.
Наиболее эффективным использованием данного объекта является эксплуатация его как складского помещения. Чтобы загрузить достаточно большие складские площади инвестор должен иметь высокий товарооборот.
Оценка объекта недвижимости затратным подходом
Затратный подход, прежде всего, основывается на принципах воспроизводства или замещения и предполагает то, что инвестор, проявляя должную благоразумность, не заплатит за объект большую сумму, чем та, в которую обойдется получение участка под строительство и возведение аналогичного (по назначению и качеству) объекта в установленных временных границах.
Стоимость объекта затратным подходом рассчитывается по формуле 2:
С = СЗ + (ПВС - И) 2
где СЗ - стоимость земельного участка,
ПВС - полная восстановительная стоимость объекта оценки
И - накопленный износ объекта.
Определение полной восстановительной стоимости объекта
Восстановительная стоимость подразделяется на стоимость воспроизводства и стоимость замещения.
Стоимость воспроизводства определяется затратами в текущих ценах на строительство точной копии объекта (вновь построенного), с использованием таких же архитектурных решений, объемно- планировочных решений, строительных конструкций и материалов, а также с тем же качеством строительно-монтажных работ.
Стоимость замещения определяется расходами, в текущих ценах, на строительство объекта, имеющего с оцениваемым одинаковую полезность, и сопоставимые технические характеристики объекта.
Последовательность выполнения расчетов в этом случае включает:
•выбор объекта-аналога из базы нормативных данных;
•корректировку показателя единичной стоимости объекта-аналога с учетом отличий от объекта оценки;
•определение стоимости объекта оценки в базисном уровне цен
используемой нормативной базы;
• перевод стоимости из базисного уровня цен используемой базы данных в цены на дату оценки.
Восстановительная стоимость возведения объекта-аналога принята по Укрупненным показателям восстановительной стоимости. Корректировка показателей единичной стоимости производится в соответствии с указаниями и разъяснениями по применению общей части УПВС.
Переход к ценам на дату оценки выполняется с применением индекса цен на строительно-монтажные работы по характерным конструктивным системам зданий и сооружений в региональном разрезе, переход от базовых цен к ценам на дату оценки. В расчетах учитывается НДС в размере 18%.
Оценка накопленного износа объекта
При оценке объекта учитывается его износ, который подразделяется на три вида: физический, функциональный и износ внешнего воздействия.
Физический износ
Физический износ в общем виде - это потеря конструктивным элементом здания первоначальных физико-технических свойств, он подразделяется на два основных вида:
• неустранимый физический износ;
• устранимый физический износ.
Износ начинается с момента создания улучшений. Здания и сооружения начинают подвергаться различным видам воздействий и испытывать влияние изменения архитектурных и иных требований, ведущих к функциональному износу. Негативное воздействие окружающей среды приводит к внешнему старению.
Физический износ рассчитывался методом эффективного возраста. Этот метод основан на экспертизе строений оцениваемого объекта и апробированной гипотезе о том, что эффективный возраст так относится к типичному сроку экономической жизни, как накопленный износ к текущей восстановительной стоимости.
Срок экономической жизни определяется по нормативам, эффективный возраст рассчитывается экспертно с использованием технического паспорта на здание и результатов обследования.
Источниками информации для расчетов величины износа явились:
1.Общая часть к сборникам укрупненных показателей восстановительной стоимости зданий и сооружений, имеющихся в учреждениях и организациях, состоящих на государственном бюджете.
2.Сборники "Укрупненных показателей восстановительной стоимости зданий и сооружений для переоценки основных фондов".
3. "Разъяснение по вопросам оценки недвижимости при использовании сборников УПВС" - М: Республиканское управление технической инвентаризации, 1995.
4. Индексы изменения сметной стоимости строительства (индексы инфляции) к ценам 1984 года (по материалам "Уральского Регионального Центра Экономики и Ценообразования в Строительстве").
Восстановительная стоимость - это расчетная стоимость строительства в текущих ценах на дату оценки точной копии оцениваемого здания из таких же материалов, с соблюдением тех же способов производства строительных работ и квалификацией рабочей силы, по такому же проекту, которые применялись при строительстве оцениваемого здания.
Переход к уровню цен на дату оценки
Восстановительная стоимость оцениваемого здания в уровне цен на дату оценки определяется путем пересчета стоимости строительства в уровне цен 1969 года сначала в уровень цен 1984 года, а затем - в уровень цен на дату оценки с использованием соответствующих коэффициентов и индексов.
Переход к уровню цен 1984 года осуществляется умножением стоимости в уровне цен 1969 года. С 1969 на индекс И69/84 изменения стоимости, принимаемый в соответствии с данными, приведенными в Постановлении Госстроя СССР от 11.05.1983 г. № 94.
И 1969/1984 = 1,17
Переход к уровню цен на дату оценки производится умножением стоимости в уровне цен 1984 года на индекс цен на строительные- монтажные работы по характерным конструктивным системам зданий и сооружений И84/09 по состоянию на дату оценки. Значение индекса принимается по данным Уральского регионального центра экономики и ценообразования в строительстве на 01.01.2009г.
И 1984/2010 = 43,21.
Приобретение земельного участка, создание на нем улучшений и последующая продажа (или эксплуатация) - это самостоятельный бизнес, требующий вознаграждения. Это прибыль выражает вклад застройщика экспертизу строительства и берущего на себя риск, связанный со строительством.
Прибыль девелопера отражает затраты на управление и организацию строительства, общий надзор и связанный с девелопментом риск.
В расчетах использовалась норма прибыли в 20 %.
Расчет стоимости объекта затратным подходом
Определяются удельные веса конструктивных элементов по данным соответствующей таблицы УПВС (таблица 17).
Таблица 17. Удельные веса конструктивных элементов по данным УПВС
| Основные конструктивные элементы | Удельный вес в общей стоимости, % |
| Фундамент | 10 |
| Стены | 26 |
| Перекрытия и покрытия | 8 |
| Кровля | 10 |
| Полы | 15 |