Рыночная стоимость предприятия ООО "Пермархбюро"
Рассчитывается восстановительная стоимость (УПВС №18, табл. 49) оцениваемого объекта площадью 259 кв.м., объемом строения 1264 куб.м. (таблица 18).
Таблица 18. Определение восстановительной стоимости объекта.
| Корректировки | ||||
| Элементы сравнения | Описание | Корр. коэф. | ||
| объект оценки | объект- аналог | Значение | ||
| Количество этажей | 1 | 1 | 1 | |
| Класс капитальности | II | II | 1 | |
| Общая площадь, м2 | 259 | - | 1 | |
| Объем, м3 | 1264 | до 1000 | 1,26 | |
| Фундамент | бетонный | бетонный | 1 | |
| Стены | Кирпичные | Кирпичные | 1 | |
| Перекрытия | Ж/бетонные | Ж/бетонные | 1 | |
| Крыша и кровля | Кров.железо | Кров.железо | 1 | |
| Полы | Цементные | Цементные | 1 | |
| Окна | Деревянные | деревянные | 1 | |
| Отделка внутренняя | простая | простая | 1 | |
| Внутренние инженерные сети | все | все | 1 | |
| Общий корректирующий коэффициент | 1,02 | |||
| Поправка на климатический район | 1,09 | |||
| Корректирующий коэффициент перехода 69-84 | 1,17 | |||
| На 22.03.2010 г. | 43,21 | |||
| Стоимость объекта в ценах на дату оценки, руб. | 1145104,5 | |||
| Прибыль предпринимателя, % от затрат | 20 | 229021 | ||
| Стоимость восстановления объекта, руб. | 1374125 | |||
Распределение стоимости нового строительства по конструктивным элементам представлено в таблице 19.
Таблица 19. Распределение стоимости нового строительства по конструктивным элементам
| Основные конструктивные элементы | Удельный вес в общей стоимости, % | Стоимость, тыс.руб. |
| Фундамент | 10 | 137412,5 |
| Стены | 26 | 357272,5 |
| Перекрытия и покрытия | 8 | 109930 |
| Кровля | 10 | 137412,5 |
| Полы | 15 | 206118,75 |
| Проемы | 12 | 164895 |
| Отделка внутренняя | 6 | 82447,5 |
| Внутренние инженерные. сети | 7 | 96188,75 |
| Прочие | 6 | 82447,5 |
| Долгоживущие элементы | 44 | 604615 |
| Короткоживущие элементы | 56 | 769510 |
| Всего | 100 | 1374125 |
Таблица 20. Определение устранимого физического износа.
| Конструкции и элементы с признаками износа | Стоимость устройства нового элемента,тыс.руб | % износа | Износ, тыс.руб |
| Фундамент | 137412,5 | 20 | 27482,5 |
| Стены | 357272,5 | 30 | 107181,75 |
| Перекрытия и покрытия | 109930 | 20 | 21986 |
| Кровля | 137412,5 | 30 | 41223,75 |
| Полы | 206118,75 | 5 | 10305,94 |
| Проемы | 164895 | 3 | 4946,85 |
| Отделка внутренняя | 82447,5 | 7 | 5771,33 |
| Внутренние инженерные сети | 96188,75 | 10 | 9618,88 |
| Прочие | 82447,5 | 5 | 4122,38 |
| Всего | 1374125 | 0 | 232639,36 |
Определение неустранимого физического износа короткоживущих элементов представлено в таблице 21.
Таблица 21. Определение неустранимого физического износа короткоживущих элементов
| Основные конструктивные элементы | Остаточная стоимость | Фактический срок эксплуатации | Нормативный срок эксплуатации | износ, % | Износ тыс. рублей |
| Кровля | 96188,75 | 16 | 20 | 80,00 | 76951,00 |
| Полы | 195812,81 | 3 | 55 | 5,45 | 10680,70 |
| Проемы | 159948,15 | 3 | 45 | 6,67 | 10663,21 |
| Отделка внутренняя | 76676,18 | 3 | 35 | 8,57 | 6572,24 |
| Внутренние инженерные сети | 86569,88 | 3 | 60 | 5,00 | 4328,49 |
| Прочие | 78325,13 | 16 | 100 | 16,00 | 12532,02 |
| Всего | 693520,89 | 121727,67 | |||
Расчет неисправимого физического износа долгоживущих элементов представлен в таблице 22.
Таблица 22. Расчет неисправимого физического износа долгоживущих элементов.
| Параметры | Значения |
| Стоимость строительства нового объекта, тыс.руб. | 1374125 |
| Исправимый физический износ, тыс. руб. | 232639,36 |
| Стоимость короткоживущих элементов с неисправимым физическим износом, тыс. руб. | 693520,89 |
| Стоимость долгоживущих элементов с неисправимым физическим износом, тыс.руб. | 447964,75 |
| Фактический возраст здания | 16 |
| Нормативный срок эксплуатации | 100 |
| Коэффициент к определению износа | 0,44 |
| Неисправимый физический износ долгоживущих элементов, тыс. руб. | 76474,36 |
| Общий износ, тыс. руб. | 430842 |
| Остаточная стоимость, тыс. руб. | 943283 |
Определение функционального износа не производилось, принимается равным нулю.
Определение внешнего (экономического) износа.
Экономический износ выражается в снижении стоимости объектов оценки, вследствие негативного изменения внешней среды, обусловленный экономическими, политическими либо другими внешними факторами.
Причинами внешнего износа могут быть общий экономический упадок района, в котором находится объект или действия налогообложения, страхования и т.д. В данном случае можно говорить об экономическом износе объекта оценки, вызванном как негативными внешними факторами, так и внутренним социально-экономическим положением, сложившимся в окружении. А именно, соседствующие предприятия имеют задолженности по налоговым платежам в бюджеты всех уровней, кроме того, имущество этих предприятий арестовано Службой судебных приставов или рассматривается вопрос о применении процедуры банкротства. Внешний износ, по мнению специалистов, основываясь на сведениях об аналогичных случаях, для данного объекта оценки составляет 13 %.
Общий (совокупный) износ зданий и сооружений определяется суммированием всех трех видов износа: физического, функционального и внешнего.
Анализ восстановительной стоимости объекта с учетом износа определяется по формуле 3:
Сизн.=ПВС-(ПВС х Иф)-(ПВС х Им)-(ПВС х Иэ) 3
где Иф- физический износ,
Им- функциональный износ (моральный),
Иэ -экономический износ
Стоимость здания предприятия ООО "Пермархбюро", определенная затратным подходом, согласно расчетам, составляет (округленно) с учетом НДС 820 650 (Восемьсот двадцать тысяч шестьсот пятьдесят) рублей.
Оценка объекта недвижимости сравнительным подходом.
Среди методов, опирающихся на сравнительный подход, чаще всего применяют метод прямого сравнения продаж. Подобрать строго идентичную модель чаше всего не удаётся, и поэтому в цену аналога вносят корректировки. Специфика применения данного метода для оценки имущества заключается в том, что среди коэффициентных корректировок важную роль играет коэффициент различия коммерческой привлекательности. Он учитывает различия между оцениваемым и аналогичным имуществом в основных характеристиках, дизайне, эргономичности, компактности.
Объектов аналогичной функциональной полезности на дату, близкую к дате оценки, не выявлено. При подборе аналогов, были проанализированы местные периодические издания - "Быстрый курьер", и "Пульс цен".
Поэтому, на основании вышеизложенного и недопущения грубых неточностей в расчётах, данный подход в нашем случае не применяем.
Оценка объекта недвижимости доходным подходом.
Основываясь на имеющихся данных следует определить, что наиболее объективным методом оценки является прямая капитализация дохода.
Определение ставки дисконтирования.
Ставка дисконтирования представляет собой коэффициент эффективности вложений капитала, достижение которого ожидает инвестор при принятии решения о приобретении будущих доходов с учетом риска их получения.
Определение риска.
Под степенью риска понимается степень оправданности ожиданий получения будущих доходов. Для прогнозирования потока денежных средств риск может рассматриваться как вероятность или степень осуществления прогнозных оценок, иными словами, как риск реализации прогноза.
При оценке недвижимости ставка дисконтирования выбирается методом кумулятивного построения. По данному подходу за основу берется безрисковая норма дохода, к которой добавляется норма дохода за риск инвестирования в рассматриваемый сектор рынка и поправка на не ликвидность.
Определение очищенной от риска нормы дохода.
В качестве безрисковой ставки принята ставка по депозитам для юридических лиц в банках высокой надежности - 12%, (информация агентства "Россбизнесконсалтинг").
Поправка на ликвидность.
Поправка на ликвидность - это поправка на длительность рыночной экспозиции (маркетингового времени) при продаже. То есть, поправка на не ликвидность представляет собой процент на капитал, который смог бы получить потенциальный инвестор по безрисковой ставке, за время, в течение которого объект недвижимости выставлен на продажу.
В результате статистического анализа состояния рынка недвижимости в Пермском крае сделан вывод о том, что, среднее время рыночной экспозиции оцениваемых объектов может составить более года. Принят горизонт расчетов, равный одному году и, следовательно, поправка на ликвидность равна размеру без рисковой ставки 12%.
Поправка на риск.
При инвестировании капитала в объекты недвижимости основную часть риска можно переложить на страховые компании. Размер поправки на риск определяется, как размер страховых начислений за страховку недвижимости по полному пакету в наиболее надежных страховых компаниях. В ходе консультаций установлено, что средние действующие ставки в страховых компаниях по страхованию аналогичных объектов недвижимости составляют в среднем 2%.
Общая ставка дисконтирования складывается из безрисковой ставки 12%, поправки на риск вложения в недвижимость 2%, поправки на ликвидность 12%. Рассчитанная таким образом ставка составляет 26%.
Прямая капитализация дохода.
В случае, когда можно предвидеть, что объект будет приносить стабильный доход (или обеспечивать стабильную экономию) в течение долгого времени, стоимость объекта целесообразнее определять методом прямой капитализации. Специфика рынка недвижимости как российского в целом, так и в Пермском крае в частности, такова, что ставки доходности, арендной платы и другие показатели изменяются вне любых закономерностей, изменения невозможно предусмотреть. В таких условиях применение метода прямой капитализации в рамках доходного подхода к оценке недвижимости является оправданным при определении стоимости.
Данный метод предусматривает капитализацию дохода в стоимость при помощи ставки капитализации. Ставка капитализации, в отличие от ставки дисконтирования, должна обеспечивать инвестору не только приемлемый уровень отдачи на вложенные средства, но и возмещение этих средств, то есть конечный инвестор уже не надеется продать объект, и каждый год должен получать от вложения инвестиций не только доход на них, но и какую-то часть возмещения самих вложенных средств.
Стоимость равна доходу, деленному на ставку капитализации, а ставка капитализации равна ставке дисконтирования плюс ежегодный процент возмещения вложенных средств.
Ежегодный процент возмещения денежных средств равен нормативному сроку жизни, поделенному на остаточный срок жизни объекта.
Нормативный срок жизни здания ООО "Пермархбюро" составляет 100 лет, принят в соответствии с едиными нормами амортизационных отчислений.
Эффективный срок службы исчислен исходя из накопленного физического износа. За оставшийся срок жизни инвестор должен вернуть 100% вложенных средств. Таким образом, ставка капитализации составит 27,19 %.
Определение ставки арендной платы.
Ставка арендной платы рассчитана в соответствии с Методикой расчета арендной платы за нежилые помещения, утвержденной Постановлением районной администрации. Расчет размера арендной платы за нежилые помещения.
Расчет размера арендной платы за нежилые помещения на год (таблица 23) рассчитывается по формуле 4:
Апл = 200 х К 1 х К2 х КЗ К4 х К5 х Sар 4
Где Алл -арендная плата за год в руб.
Sар - общая арендуемая площадь;
К1 - коэффициент территориального зонирования;
К2 - коэффициент благоустройства объекта недвижимости;
КЗ - коэффициент типа деятельности;
К4 - коэффициент комфортности;
К5 - коэффициент, учитывающий основной материал объекта недвижимости;
Таблица 23. Расчет арендной платы за нежилые помещения в год.
| Наименование | S, м.кв | К1 | К2 | КЗ | К4 | К5 | Арендная плата в год, руб. |
| Здание производственное | 259 | 1,5 | 0,8 | 1,4 | 1,0 | 1,8 | 156642 |
Определение прочих расчетных параметров.
Валовой операционный доход включает в себя потенциальный доход от арендной платы за год.
Учитывая местоположение, качественные характеристики объекта и то, и что часть помещений будет пустовать некоторый период времени в течение года, принят понижающий коэффициент недосбора арендной платы (К1). Этот коэффициент также учитывает потери арендной платы при неплатежеспособности арендатора.
Налог на имущество составляет 2% от стоимости объекта, рассчитанной затратным подходом.
Эффективный валовой доход получен от валового операционного дохода, путем применения коэффициента К1.
Расходы на управление объектом принимаются в размере 2% от эффективного валового дохода в год.
Вычитая из эффективного валового дохода налог на имущество, расходы на управление, получаем чистый операционный доход. Расчет представлен в таблице 24.
Таблица 24. Расчет чистого операционного дохода
| Остаточная стоимость согласно затратному подходу, руб. | Налог на имущество в год, руб. | Валовой операционный доход, руб. | К1 | Эффективный валовой доход, руб. | Расходы по управлению объектом, руб. | Чистый операционный доход руб. |
| 820650 | 16413 | 156642 | 0,7 | 109649 | 219 | 93017 |
Результаты расчетов методом капитализации дохода
Расчет ставки капитализации приведен выше, стоимость получена как отношение чистого операционного дохода и ставки капитализации.
Таблица 25. Стоимость здания доходным подходом
| Наименование | Чистый операционный доход, руб. | Стоимость, руб. |
| Здание производственное | 93017 | 342100 |
Стоимость здания, определенная методом капитализации дохода с учетом НДС составляет 410520 (Четыреста десять тысяч пятьсот двадцать) рублей.
Обобщение результатов и заключение о рыночной стоимости здания.
Наибольшей достоверностью обладает расчет рыночной стоимости объекта оценки доходным подходом, так как он базируется на реальных условиях рынка реальных инвестиций.
Применение затратного подхода в данном случае носит подтверждающий характер для итогового согласования.
Отказ от применения сравнительного подходы обоснован ранее.
Учитывая вышеизложенное, считаем возможным предположить, что значимость расчетов различными подходами при определении итоговой величины рыночной стоимости объекта оценки можно представить в виде удельного веса каждого из них следующим образом (таблица 26).
Таблица 26. Расчет скорректированной рыночной стоимости объекта недвижимости.
| Подход | Стоимость объекта |
Весовой коэффициент |
Скорректированная рыночная стоимость, руб. |
| Затратный | 820650 | 0,3 | 246195 |
| Сравнительный | - | - | - |
| Доходный | 410520 | 0,7 | 287364 |
| Итого | 1,0 | 533 560 |
Таким образом итоговая величина стоимости объекта недвижимости ООО "Пермархбюро" составляет: 533560 (Пятьсот тридцать три тысячи пятьсот шестьдесят) рублей
3.3 Расчет рыночной стоимости предприятия затратным подходом
Затратный подход в оценке бизнеса рассматривает стоимость предприятия с точки зрения понесенных издержек. Для осуществления этого предварительно проводится оценка обоснованной рыночной стоимости каждого актива в отдельности, затем определяется текущая стоимость обязательств и, наконец, из обоснованной рыночной стоимости суммы активов предприятия вычитается текущая стоимость всех его обязательств, результат показывает оценочную стоимость собственного капитала предприятия. Подход представлен двумя методами: методом стоимости чистых активов и методом ликвидационной стоимости. В данном случае применен метод чистых активов.
Метод стоимости чистых активов применяют в том случае, если предприятие обладает значительными материальными активами и ожидается, что будет по-прежнему действующим предприятием. ООО "Пермархбюро" относится к такому предприятию. Различают метод скорректированных чистых активов и нескорректированных чистых активов. В первом случае проводится полная корректировка статей баланса и определяется обоснованная рыночная стоимость каждого актива в отдельности.
Оценка производственных запасов
Производственные запасы оцениваются по текущим ценам с учетом затрат на транспортировку и складирование. Устаревшие запасы списываются.
В связи с тем, что большая часть производственных запасов приобретена в течение IV квартала 2008 года по рыночным стоимостям и подлежащих списанию запасов нет, то оценку производственных запасов производим по балансовой стоимости на конец 2008 года - 134018 рублей.
Оценка дебиторской задолженности
Оценка дебиторской задолженности начинается с ее анализа. Составляется список всех дебиторов, определяется срок возврата долга, анализируется возможность возврата долга в сроки, предусмотренные соответствующими договорами.
Непросроченная дебиторская задолженность может оцениваться путем дисконтирования будущих основных сумм и выплат процентов к их текущей стоимости. При этом ставка дисконта должна учитывать риск, связанный со сбором будущих платежей.
Дебиторскую задолженность предприятия ООО "Пермархбюро" в сумме 3 649 290 рублей составляют:
- Задолженность за услуги ИП Самойлова 1649 000 рублей (согласно договора расчет ожидается через 5 дней);
- Задолженность ИП Окинян – 1000290 рублей (расчет через 10 дней);
- Задолженность за услуги ООО "Национальный продукт" – 1000000 рублей (расчет в течение недели).
Просроченной задолженности не выявлено. Таким образом, дебиторскую задолженность ООО "Пермархбюро" оцениваем в сумме 3 649 290 рублей.
Оценка денежных средств.
Денежные средства являются наиболее ликвидными активами, находятся в кассе предприятия в размере 672 рубля, не превышают разрешенный банком лимит кассового остатка (3000 рублей) и в расчетах учитываться не будут.
Заключение о рыночной стоимости активов предприятия
На основании проведенных расчетов, а также данных, полученных после оценки основных и оборотных фондов, находящихся на балансе, можно рассчитать рыночную стоимость всех активов предприятия (таблица 27).
Таблица 27 Расчет рыночной стоимости активов предприятия
| Актив | По балансу | Рыночная стоимость | Корректировка, % |
| I. Внеоборотные активы | |||
| НМА | 2439 | 10267 | +23,8 |
| Здание | - | 533560 | +100 |
| Долгосрочные финансовые вложения | 0 | 0 | 0 |
| Итого по разделу I | 2439 | 543827 | 76,2 |
| II. Оборотные активы | |||
| Запасы | 2188 | 2188 | - |
| НДС | 393.84 | 393.84 | - |
| Дебиторская задолженность | 3 649 290 | 3 649 290 | - |
| Краткосрочные финансовые вложения | 0 | 0 | 0 |
| Денежные средства | 672 | 672 | - |
| Прочие оборотные активы | 1615 | 1615 | - |
| Итого по разделу II | 3 654 158,84 | 3 654 158,84 | - |
| Итого активы предприятия | 3 656 597,84 | 4 197 985,84 | |
Таким образом, рыночная стоимость активов предприятия составляет 4197985,84 рубля.
Оценка обязательств предприятия
Кредиторская задолженность предприятия ООО "Пермархбюро" в сумме 110 000 рублей должна быть учтена при расчете рыночной стоимости предприятия.
Рыночная стоимость предприятия определяется путем уменьшения рыночной стоимости активов на величину обязательств предприятия (кредиторской задолженности):
Стоимость = Активы - Обязательства
4197985,84 – 110000,00 = 4087985,84 руб.
С учетом округления стоимость предприятия, вычисленная затратным подходом, составит 4088000 (четыре миллиона восемьдесят восемь тысяч) рублей.
3.4 Расчет рыночной стоимости предприятия доходным подходом
При расчете доходным подходом выбран метод прямой капитализации.
Данный метод заключается в расчете текущей стоимости будущих доходов, полученных от предприятия с помощью коэффициента капитализации
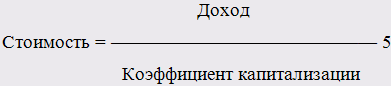
В качестве капитализируемой величины выбирается прибыль последнего отчетного года – 2 350 000 рублей (по балансу: стр.470+стр.465).
Коэффициент капитализации рассчитывается методом кумулятивного построения по формуле (1)
К = 12%+10%+7% = 29%
Таким образом, рыночная стоимость объекта оценки, рассчитанная доходным подходом, составит 2350000/0,29 = 8 103 448 рубля или округленно 8103000 (восемь миллионов сто три тысячи) рублей.
3.5 Обобщение результатов и заключение о рыночной стоимости ООО "Пермархбюро"
Для определения рыночной стоимости предприятия в рамках данной работы использовались затратный подход- метод чистых активов и доходный подход - метод прямой капитализации. В данном случае, наибольшей достоверностью обладает расчет затратным подходом, который базируется на рыночной стоимости реальных активов предприятия, но не отражает будущие доходы бизнеса. Сложность применения доходного подхода заключается в непредсказуемости темпов инфляции и нестабильности рыночной экономики в нашей стране. Тем не менее, считаем возможным применение доходного подхода при обобщении результатов оценки.
Отказ от применения сравнительного подхода обоснован ранее.
Значимость расчетов различными подходами при определении итоговой величины рыночной стоимости объекта оценки выражается в виде удельного веса каждого из использованных методов. С учетом мнений большинства специалистов установлены весовые коэффициенты, отражающие долю результатов каждого из использованных подходов в определении итоговой стоимости.
Таблица 28. Расчет итоговой величины рыночной стоимости ООО "Пермархбюро"
| Подход | Рыночная стоимость, рублей | Весовой коэффициент | Величина скорректированной стоимости, рублей |
| Затратный подход | 4088000 | 0,30 | 1226400 |
| Сравнительный подход | - | - | - |
| Доходный подход | 8103000 | 0,70 | 5672100 |
| Рыночная стоимость, рублей | 1,00 | 6898500 |
Исходя из приведенных аналитических расчетов объект оценки имеет рыночную стоимость (округленно) 6898500 (шесть миллионов восемьсот девяноста восемь тысяч пятьсот) рублей.
Заключение
При оценке рыночной стоимости действующего предприятия как имущественного комплекса следует учитывать, что балансовая стоимость активов и обязательств предприятия вследствие инфляции, изменения конъюнктуры рынка, используемых методов учёта, как правило, не соответствует рыночной. Поэтому для определения рыночной стоимости предприятия с использованием рекомендованного к оценке метода чистых активов (в рамках затратного подхода) статьи баланса должны быть скорректированы и отражены в реальных рыночных ценах. После этого скорректированный актив баланса уменьшается на текущую стоимость обязательств предприятия. Полученная разница является рыночной стоимостью предприятия. Метод чистых активов для оценки предприятий целесообразно применять при оценке имущественных комплексов, обладающих значительными основными средствами и когда доходы предприятия не поддаются точному прогнозу и не позволяют учесть перспективы развития предприятия, поскольку данный метод расчёта стоимости предприятия базируется на одной информационной базе - балансе предприятия.
Очевидно, что двумя наиболее важными факторами, влияющими на стоимость функционирующего предприятия, являются рыночная стоимость его активов и размер его доходов. Оба фактора играют исключительно важную роль, однако, в конечном счёте, размер доходов всё же имеет больший вес. В основе этого утверждения лежит предпосылка, что функционирующее предприятие стоит лишь столько, сколько оно может принести в виде доходов. Бизнес по сути дела является вариантом инвестирования средств, предполагающим определённую прибыль на вложенный капитал. Объём инвестиций, соответственно, логически зависит от ожидаемой доходности по сравнению с альтернативными вариантами капиталовложений. Таким образом, наиболее реалистичная стоимость действующего предприятия определяется доходным подходом к его оценке. Методология доходного подхода позволяет спрогнозировать притоки и оттоки денежных средств с учётом износа и амортизации, капиталовложений, дебиторской задолженности и изменениями в структуре собственных оборотных средств предприятия, позволяет учесть различные риски, влияющие на величину стоимости предприятия, позволяет смоделировать различные сценарии его развития и, следовательно, более точно оценить его стоимость.
Сравнительный подход к оценке бизнеса предполагает, что ценность активов определяется тем, за сколько они могут быть проданы при наличии достаточно сформированного финансового рынка. При оценке предприятия сравнительным подходом требуется делать сложные корректировки, промежуточные расчёты, связанные с математическим моделированием взаимосвязи рассчитываемых мультипликаторов и финансовых показателей предприятий, вносить итоговые поправки (связанные с характером оцениваемой доли в предприятии, для акционерных обществ - контрольный или неконтрольный пакет акций). Сравнительный подход для оценки предприятия является чрезвычайно трудоемким и дорогостоящим. Кроме того, как показывает практика, тщательный анализ информации может дать отрицательный результат. В результате сложнейших вычислений нередко приходят к заключению об отсутствии необходимого сходства у сравниваемых предприятий и невозможности применения данного метода, хотя время и деньги потрачены.
Обоснованность и достоверность оценки стоимости предприятия во многом зависит от того, насколько правильно определена задача и цель оценки, что в свою очередь позволяет оценщику выбрать нужный методический инструментарий для расчетов.
Во второй главе был проведен анализ финансового состояния предприятия ООО "Пермархбюро", для анализа был взят период с 2005 по 2008 годы. На основании проведенного анализа можно сделать следующие выводы:
Структура выручки и себестоимости за проверяемый период не претерпела существенных изменений и в процентном отношении остается неизменной с 2006 года. Выручка с 2005 по 2008 гг. увеличилась на 17%, как и себестоимость. Увеличение прибыли произошло на 15%, а чистой прибыли на 109%.
Величина прибыли на каждый рубль, вложенный в производство и реализацию продукции (работ, услуг), составляет 23 коп.
Величина прибыли от реализации приходящейся на каждый рубль затрат составляет 18 коп.
В результате обобщения важнейших показателей и результатов деятельности в текущем состоянии и динамике финансовое положение Предприятия можно охарактеризовать как отличное. Средний балл, рассчитанный с учетом важности ключевых показателей, по шкале от -2 (критическое значение) до + 2 (идеальное значение) составил 1,5, что свидетельствует об оптимальном значении большинства показателей за анализируемый период.
С исключительно хорошей стороны результаты деятельности Предприятия и его финансовое положение характеризуют следующие показатели:
- показатели, платежеспособности уложились в норму;
- абсолютная финансовая устойчивость по величине излишка собственных оборотных средств;
- чистые активы превышают уставной капитал на 12 053 тыс. руб.;
- коэффициент покрытия инвестиций полностью соответствует норме (доля собственного капитала и долгосрочных обязательств в общей сумме капитала составляет 88,8%);
- коэффициент обеспеченности материальных запасов соответствует норме;
- оптимальное соотношение активов по степени ликвидности и обязательств по сроку погашения;
- коэффициенты текущей, промежуточной, абсолютной ликвидности вполне соответствуют общепринятому значению;
- за отчетный период получена прибыль от продаж (в 2007 в сумме – 7 051 тыс. руб., в 2008 – 1 173 тыс. руб.), более того, наблюдается положительная динамика по сравнению с прошлыми периодами;
- прибыль от финансово хозяйственной деятельности составила (в 2007 году – 5 435 тыс. руб., в 2008 – 818 тыс. руб.);
- положительная динамика рентабельности от продаж.
Практически неизменный излишек оборотных средств равный половине суммы годовой выручки от реализации свидетельствует о нерациональном использовании имеющихся у Предприятия средств, отсутствии стремления к расширению производства.
Земельный участок ООО "Пермархбюро" имеет рыночную стоимость (округленно) 8 000 (восемь тысяч) рублей. Величина стоимости объекта недвижимости ООО "Пермархбюро" составляет 533560 (Пятьсот тридцать три тысячи пятьсот шестьдесят) рублей.
Рыночная стоимость активов предприятия составляет 4 197 985.84 рубля. Кредиторская задолженность предприятия ООО "Пермархбюро" в сумме 110 000 рублей также учтена при расчете рыночной стоимости предприятия.
Объект оценки ООО "Пермархбюро" имеет рыночную стоимость (округленно) 6898500 (шесть миллионов восемьсот девяноста восемь тысяч пятьсот) рублей.
Список литературы
Нормативные акты
Федеральный закон "Об оценочной деятельности в Российской Федерации".
Учебная литература.
Асват Дамодаран. Инвестиционная оценка. Инструменты и методы оценки любых активов. Альпина-Бизнес Букс, 2008.
Вахрушина М. А. Бухгалтерский управленческий учет. – Финстатинформ, 2008.
Дайле А. Практика контроллинга. – М.: Финансы и статистика, 2007.
Джеймс К. Ван Хорн. Основы финансового менеджмента. М. – С-Пб. – Киев, 2008. 1227 стр.
Дробозина Л.А. Финансы. Денежное обращение. Кредит: учебник – М.: Финансы, 2001 г.
Друри К. Введение в управленческий и производственный учет. – М.: Аудит, 2008.
Друри К. Управленческий учет для бизнес-решений. – М.: ЮНИТИ, 2003.
Жуков Е.Ф. Банки и банковские операции. М.: банки и биржи, ЮНИТИ, 2007 г.
Захарова Н.Н. Кредитный договор – М.: Концерн "Банковский Деловой Центр", 2006 г.
Контроллинг как инструмент управления предприятием. Под. ред. Данилочкиной Н. Г. – Москва, 2007.
Коупленд, Коллер, Муррин. Стоимость компаний. М., 2008
Лавричев В.Д. Злоупотребления в сфере банковского кредитования. Методика их предупреждения. М., 2007 г.
Лаврушин О.И. Банковское дело: учебник – М., 2002 г.
Лаврушин О.И. Деньги, кредит, банки. М. Финансы и статистика, 2008 г.
Мерсер З.К., Хармс Т.У. Интегрированная теория оценки бизнеса. М., 2008
Николаева О., Алексеева О. Стратегический управленческий учет. – Москва: УРСС, 2006
Ольве Н., Рой Ж., Веттер Ж. Оценка эффективности деятельности компании. – М.: Изд. дом "Вильямс", 2008.
Свиридов О.Ю. Деньги, кредит, банки. Ростов-н/Д: Феникс, 2000 г.
Суханов Е.А. Правовое регулирование банковской деятельности. М., 1997 г.
Три подхода к оценке стоимости бизнеса (Джеймс Р. Хитчнер, 2008) - Издательство: Маросейка, 2008 г., 304 стр.
Фольмут Х. Й. Инструменты контроллинга. – М.: Финансы и статистика, 2007.
Хорнгрен Ч. Т., Фостер Дж. Бухгалтерский учет: управленческий аспект. – М.: Финансы и статистика, 2008.
Хруцкий В. Е., Сизова Т. В., Гамаюнов В. В. Внутрифирменное бюджетирование: Настольная книга по постановке финансового планирования. – Москва: Финансы и статистика, 2002.
Щенаев В.Н. Денежная и кредитная система России. М., 1998 г.
Энтони Р., Рис Дж. Учет: ситуации и примеры. – М.: Финансы и статистика, 2007.
Юджин Ф. Бригхэм, Майкл С.Эрхардт. Финансовый менеджмент. "Питер", 2009. 959 стр.
Приложение 1
Расчет рентабельности продаж.
Рентабельность рассчитывается по следующей формуле: Р = Пр/В, где
Пр –чистая прибыль от продаж
В – выручка от продаж.
2005 год: Р = 3417/31494 *100% = 10.85%
2006 год: Р = 4850/25696*100% = 18.87%
2007 год: Р = 5435/28751*100% = 18.90%
2008 год: Р = 7152/36760*100% = 19.46%
Расчет рентабельности продаж
| Наименование показателя | 2005 | 2006 | 2007 | 2008 |
| Выручка от реализации, тыс. руб. | 31 494 | 25 696 | 28 751 | 36760 |
| Чистая прибыль (убыток), тыс. руб. | 3 417 | 4 850 | 5 435 | 7152 |
| Рентабельность продаж, % | 10,85 | 18,87 | 18,90 | 19.46 |
Приложение 2
Активы и обязательства ООО "Пермархбюро"
| Наименование | На начало 2008 года | На конец 2008 года |
Изменение, +,- |
| АКТИВЫ | |||
| 1. Внеоборотные активы (стр. 190): | 2439 | 3042 | +603 |
| Нематериальные активы (стр. 110) | 290 | 275 | -15 |
| Основные средства (стр. 120) | 1710 | 2315 | +605 |
| Долгосрочные фин/вложения (стр. 140) | 210 | 210 | - |
| Прочие внеоборотные активы (стр. 150) | 229 | 242 | +13 |
| 2. Оборотные активы (стр. 290): | 4475 | 5632 | +1157 |
| Запасы и затраты (стр. 210)229 | 2188 | 2896 | +708 |
| Расчеты с дебиторами (стр. 240) | 1615 | 2226 | +611 |
| Денежные средства (стр. 260) | 672 | 510 | -162 |
| Итого активов | 6914 | 8674 | +1760 |
| ОБЯЗАТЕЛЬСТВА | |||
| Долгосрочные обязательства (стр. 590) | - | - | - |
| Займы и кредиты (стр. 610) | 66 | 51 | -15 |
| Кредиторская задолженность (стр. 620) | 110 | 241 | +131 |
| Итого обязательств | 176 | 292 | +116 |
Размещено на