Аналіз зовнішньоекономічної діяльності приватного підприємства ПП "Промен"
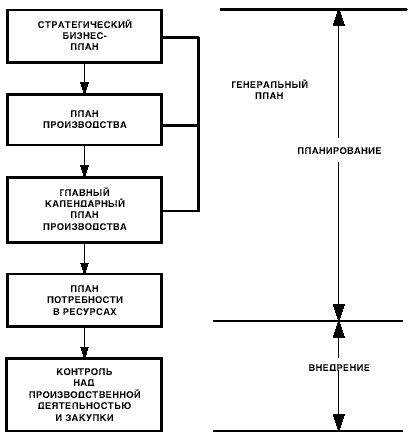
Рис.2.2 Система виробничого планування і контролю
Стратегічний бізнес-план – це виклад головних цілей і задач, які компанія прогнозує виконати в термін від двох до десяти років чи довше. Це формулювання загального напрямку діяльності фірми, що описує вид бізнесу, яким фірма хоче займатися в майбутньому, – предметно-виробничу спеціалізацію, ринки і т.д. План дає загальне представлення про те, як компанія має намір домагатися цих цілей. Він заснований на довгострокових прогнозах, і в його розробці беруть участь маркетинговий, фінансовий, виробничий і технічний відділ. У свою чергу, цей план визначає напрямок і забезпечує координацію маркетингового, виробничого, фінансового і технічного планів.
Розробка стратегічного бізнес-плану входить в обов'язки керівництва підприємства, яке узгоджує плани між собою, а також зі стратегічним бізнес-планом. Це співвідношення проілюстроване на рис. 2.3.
Рівень деталізації стратегічного бізнес-плану невисокий. Цей план торкається загальних вимог ринку і виробництва, – наприклад, ринок у цілому по основних групах продукції, – а не продажу окремих виробів. Найчастіше він містить показники в грошах, а не в одиницях продукції. Стратегічні бізнес-плани звичайно переглядаються раз у півроку чи раз у рік.
Ґрунтуючись на задачах, поставлених у стратегічному бізнес-плані, керівництво виробничого відділу приймає рішення по наступним питаннях:
- Кількість виробів у кожній групі, яку потрібно виробити в кожен період часу (виробнича програма);
- Бажаний рівень матеріально-виробничих запасів;
- Устаткування, трудові ресурси і матеріали, необхідні в кожен період часу;
- Наявність необхідних ресурсів.
Фахівці повинні розробити виробничий план, що задовольнив би ринковий попит, не припускаючи при цьому виходу за рамки наявних у розпорядженні компанії ресурсів.
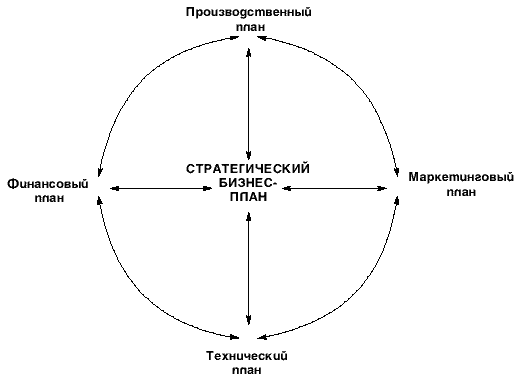
Рис.2.3. Бізнес-план
Головний календарний план виробництва (MPS)– це план виробництва окремих кінцевих виробів. У ньому здійснюється розбивка виробничого плану, що відбиває кількість кінцевих виробів кожного виду, які потрібно зробити в кожен період часу. Як вихідну інформацію для розробки MPS використовується виробничий план, прогнози по окремих кінцевих виробах, замовлення на закупівлю, зведення про матеріально-виробничі запаси й існуючій рівень продуктивності.
Рівень деталізації MPS вище аналогічного показника виробничого плану. У той час як виробничий план базується на сімействах виробів , головний календарний план виробництва розробляється по окремих кінцевих виробах . Обрій планування може бути від трьох до 18 місяців, але насамперед він залежить від тривалості процесів закупівлі чи безпосередньо виробництва.
План потреби в ресурсах (MRP) – це план виробництва і закупівлі компонентів, що використовуються при виготовленні передбачених головним календарним планом виробництва виробів.
У ньому зазначені необхідні кількості і терміни передбачуваного виготовлення компонентів чи використання їх у виробництві. Відділи закупівель і контролю виробничої діяльності використовують MRP для прийняття рішень про ініціювання закупівель чи виготовленні конкретної номенклатури виробів.
Рівень деталізації високий. План потреби в ресурсах вказує, коли буде потрібна сировина, матеріали і комплектуючі для виробництва кожного кінцевого виробу.
Обрій планування повинний бути не менш сумарної тривалості процесів закупівлі і виробництва. Як і у випадку з головним календарним планом виробництва, він складає від трьох до 18 місяців.
План закупівлі і контролю над виробничою діяльністю (PAC) являє собою фазу впровадження і контролю системи виробничого планування і контролю. Процес закупівель відповідає за організацію і контроль надходження сировини, матеріалів і комплектуючих на підприємство. Контроль над виробничою діяльністю – це планування послідовності технологічних операцій на підприємстві і контроль над нею.
Обрій планування дуже короткий, приблизно від дня до місяця. Рівень деталізації високий, оскільки мова йде про конкретні складальні конвеєри, устаткування і замовлення. Плани переглядаються і змінюються щодня.
На рис. 2.4 відображене співвідношення між різними засобами планування, обріями планування і рівнями деталізації.
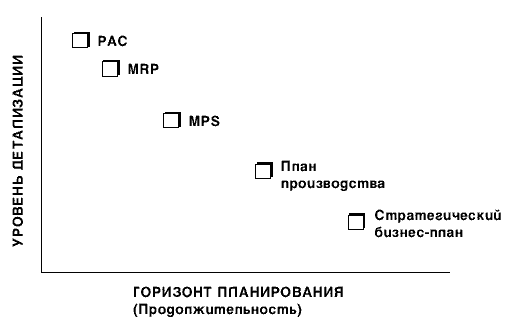
Рис.2.4 Співвідношення рівня деталізації та обрію планування
На кожному рівні системи планування і контролю виробництва необхідно перевіряти відповідність пріоритетного плану наявним ресурсам і продуктивності виробничих потужностей. Основний процес керування виробництвом і ресурсами підприємства містить у собі розрахунок продуктивності, необхідної для виробництва відповідно до пріоритетного плану, і застосування методів досягнення такої продуктивності. Без цього не може бути ефективного, придатного для роботи виробничого плану. Якщо в потрібний момент необхідної продуктивності досягти не вдається, план потрібно змінити.
Стратегічний бізнес-план поєднує плани всіх підрозділів організації й обновляється, як правило, щорічно. Однак ці плани необхідно час від часу коректувати з урахуванням свіжих прогнозів і останніх змін ринкової й економічної ситуації. Планування продажів і операцій (SOP)– це процес, призначений для постійного перегляду стратегічного бізнес-плана і координації планів різних підрозділів. SOP – це крос-функціональний бізнес-план, що охоплює продажі і маркетинг, розробку продукції, операції і керування підприємством.
Операції представляють пропозицію, а маркетинг – попит. SOP – це форум, на якому розробляється виробничий план.
Стратегічний бізнес-план обновляється щорічно, а планування продажів і операцій – це динамічний процес, у ході якого плани компанії коректуються регулярно, звичайно не рідше, ніж раз на місяць. Процес починається у відділах продажів і маркетингу, що порівнюють фактичний попит із планом продажів, оцінюють потенціал ринку і прогнозують подальший попит. Потім скоректований маркетинговий план передається у виробничий, технічний і фінансовий відділ, що вносять у свої плани виправлення відповідно до переглянутого маркетингового плану. Якщо ці підрозділи вирішать, що не зможуть забезпечити виконання нового маркетингового плану, його потрібно змінити.
Таким чином, протягом усього року постійно переглядається стратегічний бізнес-план і забезпечується погодженість дій різних підрозділів.
Система виробничого планування і контролю визначає генеральну стратегію для всіх підрозділів компанії. Ця цілком інтегрована система планування і контролю називається системою планування виробничих ресурсів, чи MRP II . Поняття “MRP II” використовується для позначення відмінності «плану виробничих ресурсів » ((MRP II) від «плану потреби в ресурсах » ((MRP). MRP II забезпечує координацію маркетингу і виробництва.
Аналіз показав, що в дослідженому ПП „Промен” на даний час система планування і контролю виробництва (MPC) знаходиться на стадії концептуальної необхідності їх розробки, але відсутність відділу економічного аналізу та планування не дає можливості впровадити цю систему.
2.3.2 Оцінка організаційної структури підприємства
Обсяги персоналу підприємства ПП «Промен» (до 75 працівників) та невеликий асортимент виробляємої продукції і його стабільність дозволили використати найбільш просту функціональну структуру управління підприємством, наведену на рис. 2.5.
В табл.2.5 та на схемі рис.2.5 наведені структура виробничого та невиробничого персоналу ПП «Промен» у 2004 - 2007 роках
Таблиця 2.5
Структура виробничого та невиробничого персоналу ПП «Промен» у 2004 - 2007 роках
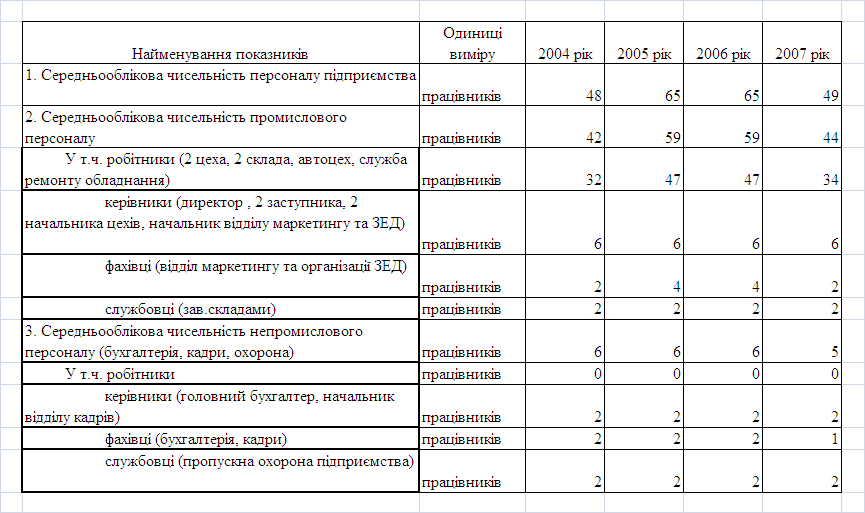
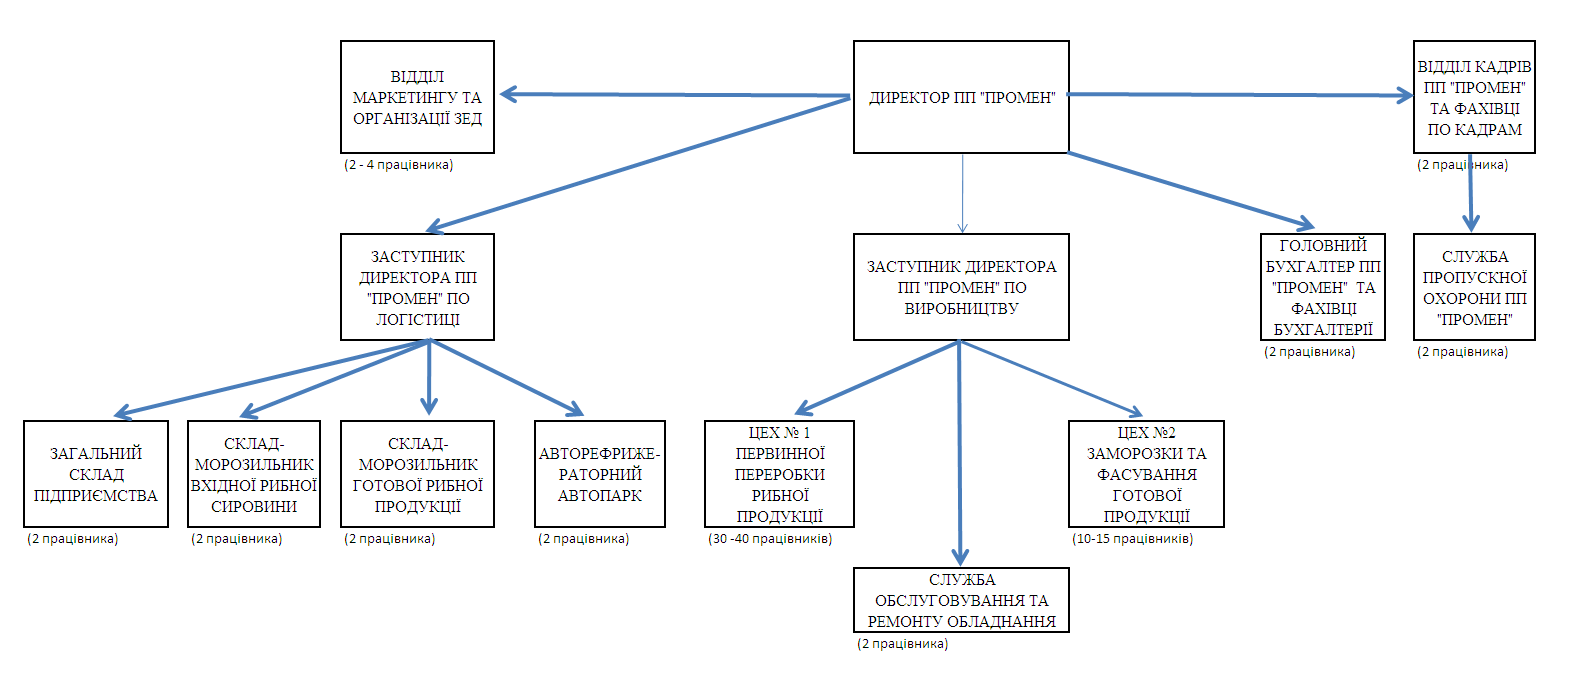
Рис.2.5 Функціонально-кількісна штатна структура персоналу ПП «Промен» у 2006 - 2007 роках
2.3.3 Оцінка засобів виходу підприємства на зовнішні ринки
Аналіз схем експортних та імпортних операцій ПП «Промен» у 2004 - 2007 рр. в переддипломному дослідженні проводився методом відновлення умов зовнішньоекономічних контрактів за даними ВМД – декларацій (приклад для 2007 року наведений в табл.В.1(експорт), В.2(імпорт) додатку В та в табл.В.3- В.5 додатку В для 2004 -2006 років).
Основними типовими експортними операціями ПП «Промен» в 2007 році були – прямий експорт свіжомороженої прісноводної риби з районів Азовського моря та річок України в Литву та США.
Основними типовими імпортними операціями ПП «Промен» у 2006 - 2007 році були (таблиця В.2 додатку В) – прямий імпорт свіжомороженої морської та океанської риби з районів Східної Азії та Південної Америки
2.3.4 Оцінка логістичних операцій підприємства
При експорті та імпорті товарів ПП «Промен» використовувались наступні ланцюги логістичних операцій - експорт свіжомороженої прісноводної риби з районів Азовського моря та річок України в Литву та США за наступними умовами:
а) 26.01.2007 - Контракт на поставку свіжомороженої риби на адресу фірми «UNILOGO» LLC ( в США через Литву):
1. Продукція – філе окуня морожене без додавання цукру,солі та перцю без шкіри, розмір 1-3 унції;
2. Поставка – доставка на автомобільному транспорті – контейнеровозі (рефрижераторі) в морський порт в Литві, перегрузка в порту морського контейнера- рефрижератора, доставка в порт США;
3. Партія поставки – 84 коробки по 5 кг;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в порту доставки в США, перерахування 10% суми на протязі 3-х банківських днів після приймання продукції на складі в США;
5. В ціну продукції експортера входять витрати експортера на фрахт контейнерів та страхування на шляху до порту в США без сплати митних платежів (умови поставки - CIP за ІНКОМТЕРМС – 2000 [19])
б) 03.08.2007 - Контракт на поставку свіжомороженої риби на адресу фірми «TIGERTRADES ASSOCIATE INC.» (США):
1. Продукція:
1.1) Філе судака морожене 2060кор.х5,00кг-.ДСТУ 4379-2005 Виробник ПП «Промен» Україна2.Пакування- картоні ящики 2060шт. 3.1 HLXU6768889
1.2) Філе окуня морожене 84кор х 5кг. ДСТУ 4379-2005 Виробник ПП «Промен» Україна2.Пакування- картоні ящики 84шт. 3.1 HLXU6768889
2. Поставка – загрузка на складі підприємства на автомобільний транспорт – контейнеровоз(рефрижератор), доставка франко – перевізником із України в США;
3. Партія поставки – 2060 +84 коробок по 5 кг;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю, 10% суми на протязі 3-х банківських днів після приймання продукції на складі;
5. В ціну продукції експортера входять витрати експортера на загрузку контейнерів та експортні митні платежі (умови поставки - FCA за ІНКОМТЕРМС –2000 [19])
в) 09.10.2007 - Контракт на поставку свіжомороженої риби на адресу фірми «TIGERTRADES ASSOCIATE INC.» (США):
1. Продукція: Філе судака морожене 2200кор.х5,00кг-.ДСТУ 4379-2005 Виробник ПП «Промен» Україна2.Пакування- картоні ящики 2200шт. 3.1 CRXU 6805593
2. Поставка – загрузка на складі підприємства на автомобільний транспорт – контейнеровоз(рефрижератор), доставка франко – перевізником із України в США;
3. Партія поставки – 2200 коробок по 5 кг;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю, 10% суми на протязі 3-х банківських днів після приймання продукції на складі;
5. В ціну продукції експортера входять витрати експортера на загрузку контейнерів та експортні митні платежі (умови поставки - FCA за ІНКОМТЕРМС –2000 [19])
г) 20.11.2007 - Контракт на поставку свіжомороженої риби на адресу фірми «TIGERTRADES ASSOCIATE INC.» (США):
1. Продукція: Філе судака морожене ДСТУ 4379-2005 1-2 унц 15ящ х5кг-75кг,2-4унц.173ящ.х5кг-865кг,4-6унц.502ящ.х5кг-2510кг,6-8унц.775ящ. х5кг -3875кг, 8-10унц. 466ящ.х5кг-2330кг,10-12унц.249ящх5кг, -1245кг,12-14унц.120ящ.х5кг-600кг.
2. Поставка – загрузка на складі підприємства на автомобільний транспорт – контейнеровоз(рефрижератор), доставка франко – перевізником із України в США;
3. Партія поставки – 15+173+502+775+466+249+120 коробок по 5 кг;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю, 10% суми на протязі 3-х банківських днів після приймання продукції на складі;
5. В ціну продукції експортера входять витрати експортера на загрузку контейнерів та експортні митні платежі (умови поставки - FCA за ІНКОМТЕРМС –2000 [19])
Основними типовими імпортними операціями ПП «Промен» у 2006 - 2007 році були (таблиця Г.2 додатку Г):
імпорт свіжомороженої морської та океанської риби з районів Східної Азії та Південної Америки за наступними умовами:
а) 18.09.2007 - Контракт на поставку свіжомороженої риби фірмою «DALIAN HAIFENGLONG SEAFOODS CO/LTD» (Китай):
1. Продукція :
1.1) Філе рибне морожене без додання цукру, солі та перцю: філе минтаю морожене (THERAGRA CHALCOGRAMMA) без шкіри розмір 6-8 унцій, 8oz унций-18000кгВиробник-"DALIAN HAIFENGLONG SEAFOODS CO.,LTD" Китай.
1.2) Філе рибне морожене без додання цукру, солі та перцю: філе хека(мерлузи)морожене (MERLUCCIUS) зі шкірою розмір 6-8 унций,8oz унций-7000кг Виробник-"DALIAN HAIFENGLONG SEAFOODS CO.,LTD" Китай.
2. Поставка – в морский порт м.Одеса в морському контейнері- рефрижераторі, перегрузка в порту на автомобільний транспорт – контейнеровоз(рефрижератор), доставка з м.Одеси на склад –холодильник фірми;
3. Партія поставки – 18 +7 тон;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в м.Одеса, перерахування 10% суми на протязі 3-х банківських днів після приймання продукції на складі;
5. В ціну продукції експортера входять витрати експортера на фрахт контейнерів та страхування на шляху до порту м.Одеса (умови поставки - CIP за ІНКОМТЕРМС –2000 [19])
б) 07.04.2006 - Контракт на поставку свіжомороженої риби фірмою «ALL ROUND TRADIN LIMITED» (Аргентина):
1. Продукція – Тушка хека / hubbsi/ свіжеморожена, морської заморозки випотрошений,без голови,без хвоста розмір 121-200гр.-230 картоних кор. розмір 70-120гр,-1249 картоних кор.
2. Поставка – в морський порт м.Іллічівськ в морському контейнері- рефрижераторі, перегрузка в порту на автомобільний транспорт – контейнеровоз(рефрижератор), доставка з м.Одеси на склад –холодильник фірми;
3. Партія поставки – 26,95 тон;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в м.Одеса, перерахування 10% суми на протязі 3-х банківських днів після приймання продукції на складі;
5. В ціну продукції експортера входять витрати експортера на фрахт контейнерів та страхування на шляху до порту м.Одеса (умови поставки - CIP за ІНКОМТЕРМС –2000 [19])
в) 15.06.2006 - Контракт на поставку свіжомороженої риби фірмою «LIAONING WANRONG TRADING CO.LTD» (Китай):
1. Продукція – Філе мінтая морожене без шкіри ,без кісток , 20% кригі розмір 4-6 унциі -2600 картоних кор. Виробник Dalian Dongii Foodstuff Co.LTD Китай, Пакування-картоні коробки-2600шт.
2. Поставка – в морський порт м.Одеса в морському контейнері- рефрижераторі, перегрузка в порту на автомобільний транспорт – контейнеровоз(рефрижератор), доставка з м.Одеси на склад –холодильник фірми;
3. Партія поставки – 26 тон;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в м.Одеса, перерахування 10% суми на протязі 3-х банківських днів після приймання продукції на складі;
5. В ціну продукції експортера входять витрати експортера на фрахт контейнерів та страхування на шляху до порту м.Одеса (умови поставки - CIP за ІНКОМТЕРМС –2000 [19])
Аналіз географії та структури експорту ПП «Промен» у 2004-2007 рр. показав, що:
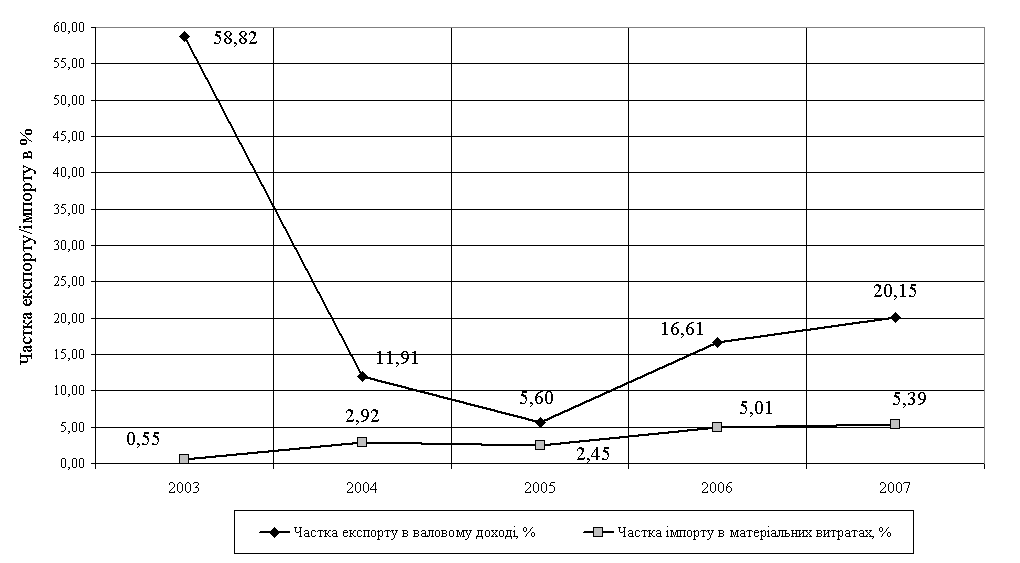
- обсяги експорту риби знижуються з рівня 3,777 млн.грн. у 2004 році до мінімума 0,539 млн.грн. у 2006 році та знову зростають до рівня 1,740 млн.грн. у 2007 році;
- експорт філе судака у 2004 -2007 роках виконувався виключно в компанії США (напряму чи через порти Литви);
- експорт філе окуня малими партіями здійснювався виключно в США;
- у 2006 -2007 роках в експорті присутні нетипові товари (металеві шлами та труби), які отримані підприємством за бартерними угодами в Україні.
Аналіз географії та структури імпорту ПП «Промен» у 2004 -2007 роках показав, що:
- у 2004 році основний імпорт приходився на Польщу та Німеччину (поставки технологічних пристроїв та запасних частин для ліній рибо переробки);
- у 2005 році вперше в імпорті надішла партія мороженої риби з Кітаю (на суму 198 тис.грн.);
- у 2006 році весь імпорт складався з надходження мороженої риби з Аргентини та Кітаю (на суму 373 тис.грн.)
- у 2007 році весь імпорт складався виключно з надходження мороженої риби з Китаю (на суму 369 тис.грн.)
Таким чином, в зовнішньоекономічних операціях імпорту ПП «Промен» використовує ризикові форми оплату у вигляді:
передоплати банківським переказом 50% суми контракту;
очікування виконання експортером - нерезидентом відгрузки перед-оплаченої партії мороженого філе риби через 10 днів після надходження суми передоплати (до 2 днів), яка виконується митним оформленням та передачею партії риби транспортному перевізнику для транспортування із Східної Азії в Україну морським рефрижератором (номінальний строк транспортування – 15 днів);
сплату 2-ї частини контракту - 50% на протязі 3-х днів після повідомлення про відгрузку партії риби експортером, тобто також і при умовах ненадходження імпортуємої риби в Україну через 15 днів після документального відвантаження.
Така схема імпортного зовнішньоекономічного контракту задовольняє експортера-нерезидента, але має декілька основних ризиків для АТЗТ компанія "Бастіон":
Невідгрузку передоплаченої партії риби експортером-нерезидентом на протязі 10 днів після надходження 50% передоплати;
Ненадходження документально відвантаженої партії риби на протязі 15-ти днів та додаткову оплату другої частини контракту - 50% без фактичного отримання сплаченої партії риби, тобто перехід на схему 100% передоплати банківським переказом;
Ненадходженням 100% передоплаченої партії риби на протязі 90 днів після оплати (загублення грузу, викрадення грузу, кримінальна імітація відвантаження грузу експортером) та застосування до ПП «Промен» заходів впливу контрольними установами України за порушення валютного законодавства;
Можливість зриву строків поставок на внутрішній ринок передоплачених авансом партій переробленої імпортної риби за довгостроковими контрактами з оптовиками-резидентами та супермаркетами.
У підприємства ПП «Промен» існує тривалий в часі касовий розрив готівкових коштів, оскільки між строком передоплати та фактичним строком поставки імпортної партії риби з Східної Азії існує практично 25 - 30 днів, коли готівкові кошти витрачені, а при відсутності фактичної поставки неможливо брати авансову передоплату по внутрішнім контрактам на поставку переробленої риби в Україні.
2.3.5 Аналіз ефективності експортно-імпортних операцій підприємства
Ефективність діяльності підприємства оцінюється наступними основними показниками:
- рівень рентабельності власного капіталу та позитивна динаміка його росту;
- рівень рентабельності активів підприємства та позитивна динаміка його росту;
- стійкий фінансовий стан, високий рівень ліквідності та платоспроможності підприємства;
- позитивна динаміка зростання валового доходу від реалізації продукції, валюти балансу, прибутку та власного капіталу.
Аналіз динаміки і структури майна (активів) підприємства дозволяє встановити розмір абсолютного і відносного приросту або зменшення всього майна підприємства або його видів. Стабільність фінансового стану підприємства залежить від правильності та доцільності вкладення фінансових ресурсів у активи, тому для його оцінки необхідно вивчити передусім склад, структуру майна та джерел його утворення, а також причини зміни складу майна та джерел його утворення.
В табл. Б.1 Додатку Б наведені результати горизонтального та вертикального аналізу складу і структури майна підприємства ПП «Промен» у 2002 –2007 роках (обробка даних Додатка А).
Як показує аналіз даних табл.Б.1 склад та структура майна АТЗТ компанія "Бастіон" у 2002 – 2007 роках характеризується наступними показниками:
- абсолютна валюта баланса підприємства зросла з рівня 6 721 тис.грн. у 2002 році до рівня 16 419 тис.грн. 2007 році, динаміка її росту характеризується:
а) негативним ланцюговим убутком -2,41% у 2003 році;
б) незначним позитивним ланцюговим прирістом +0,52% у 2004 році;
в) значним позитивним ланцюговим прирістом +26,76% у 2005 році;
г) значним позитивним ланцюговим прирістом +23,53% у 2006 році;
д) значним позитивним ланцюговим прирістом +59,06% у 2007 році, що вдвічі перевищує темп приросту валюти балансу у 2005 –2006 роках.
Важливим етапом аналізу фінансового стану підприємства є зіставлення темпів приросту активів з темпами приросту фінансових результатів - виторгу або прибутку від реалізації продукції (див.табл.Б.2 Додатку Б).
Так система стійкого розвитку підприємства (у світовій практиці золоте правило економіки підприємства”) оцінюється співвідношенням темпів росту абсолютних рівнів балансового прибутку (ТРБ), обсягу реалізації продукції (ТN) та суми активів балансу (ТВ) [69]:
ТРБ>TN>TB>100% (2.1)
На аналізованому підприємстві ПП «Промен» у 2002 – 2007 роках співвідношення “золотого правила” становлять (табл.Б.2 Додатку Б):
а) 2003 рік
-73,21% > 78,4% > 97,51% > 100% - не виконуються 3 умови
б) 2004 рік
146,12% > 195,78% > 100,52% > 100% - не виконується 1 умова
в) 2005 рік
59,86% > 136,28% > 126,76% > 100% - не виконується 1 умови
г) 2006 рік
-100,0% > 52,53% > 123,52% > 100% - не виконуються 2 умови
д) 2007 рік
-100,0% > 109,1% > 159,06% > 100% - не виконуються 2 умови
Тобто, умови “золотого правила економіки підприємства” в ПП «Промен» у 2002 –2007 роках не виконуються, враховуючи також, що у 2002 2003 та 2006 -2007роках діяльність підприємства – збиткова.
У першу чергу фінансовий стан підприємства оцінюється його фінансовою стійкістю та платоспроможністю. Платоспроможність відображає здатність підприємства платити за своїми боргами та зобов’язаннями за конкретний період часу. Умови достатності дотримуються тоді, коли підприємство платоспроможне у часі, тобто має стійку здатність відповідати за своїми боргами у будь-який момент часу.
Під фінансовою стійкістю слід розуміти його платоспроможність у часі з дотриманням умови фінансової рівноваги між власними та позиковими коштами. Фінансова рівновага являє собою таке співвідношення власних і позикових коштів, коли за рахунок власних коштів повністю погашаються колишні і нові борги. Фінансова рівновага у часі забезпечується ліквідністю балансу, яка визначається як ступінь покриття зобов’язань підприємства його активами, строк перетворення яких на гроші відповідає строкові погашення зобов’язань.
Узагальнюючим показником фінансової стійкості є надлишок (нестача) джерел засобів для формування запасів. Як джерела для формування запасів розглядаються: власний капітал і резерви; довгострокові зобов'язання; короткострокові кредити.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
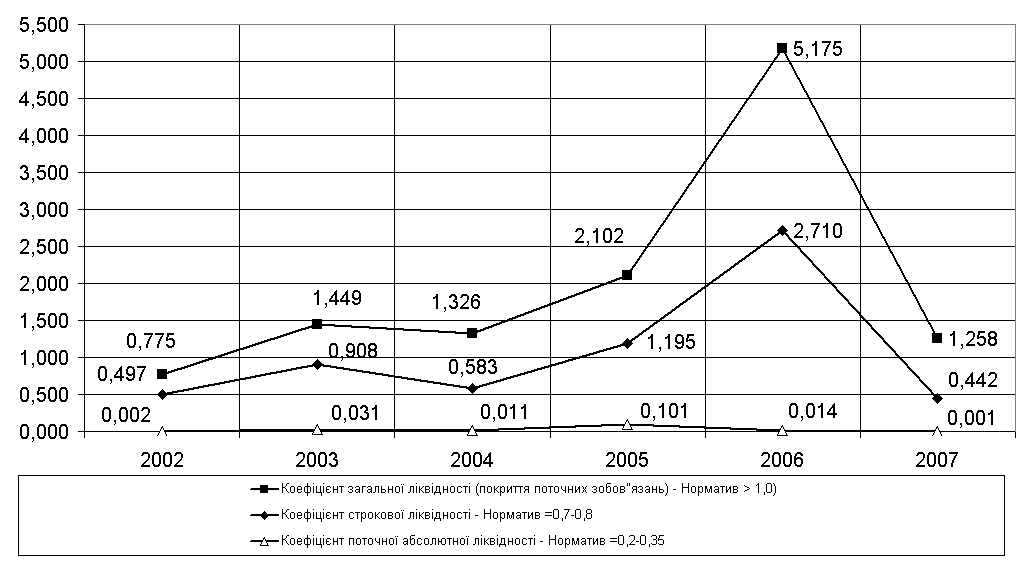
Рис.2.6. – Динаміка показників ліквідності в ПП «Промен»
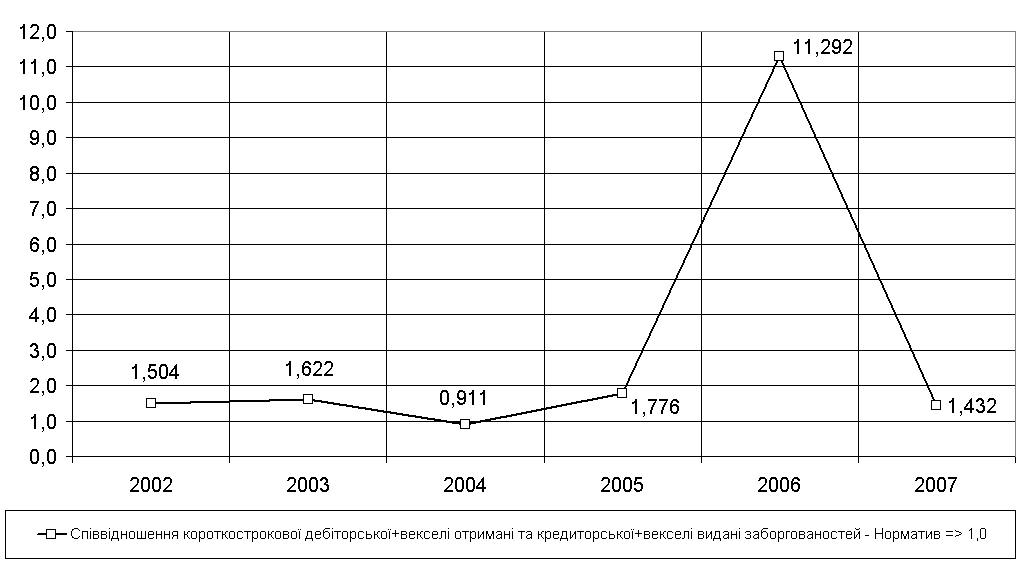
Рис.2.7. – Динаміка показника співвідношення дебіторської до кредиторської заборгованості в ПП «Промен» у 2002 – 2007 роках
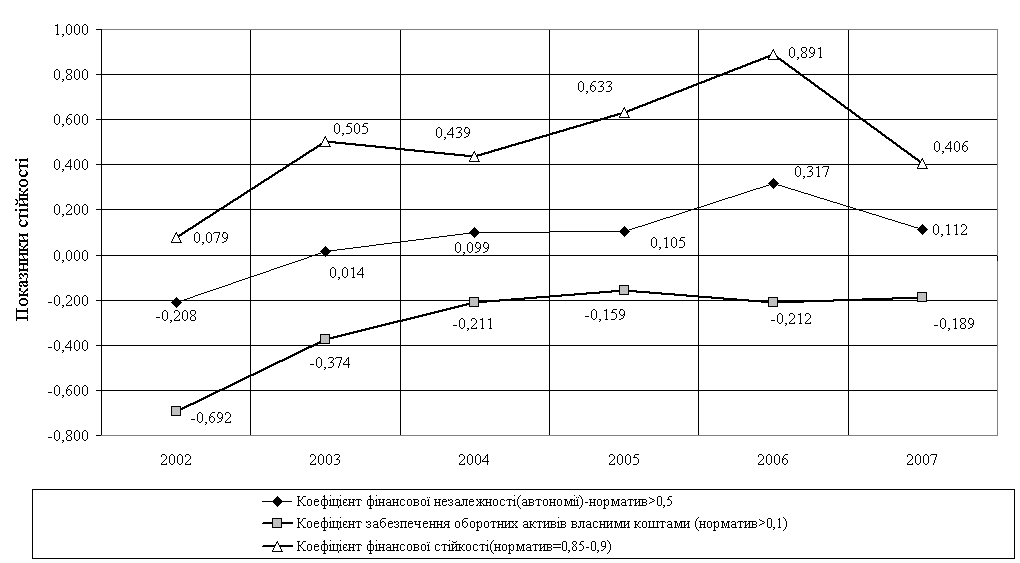
Рис.2.8. - Динаміка показників незалежності та фінансової стійкості в ПП «Промен» у 2002 – 2007 роках
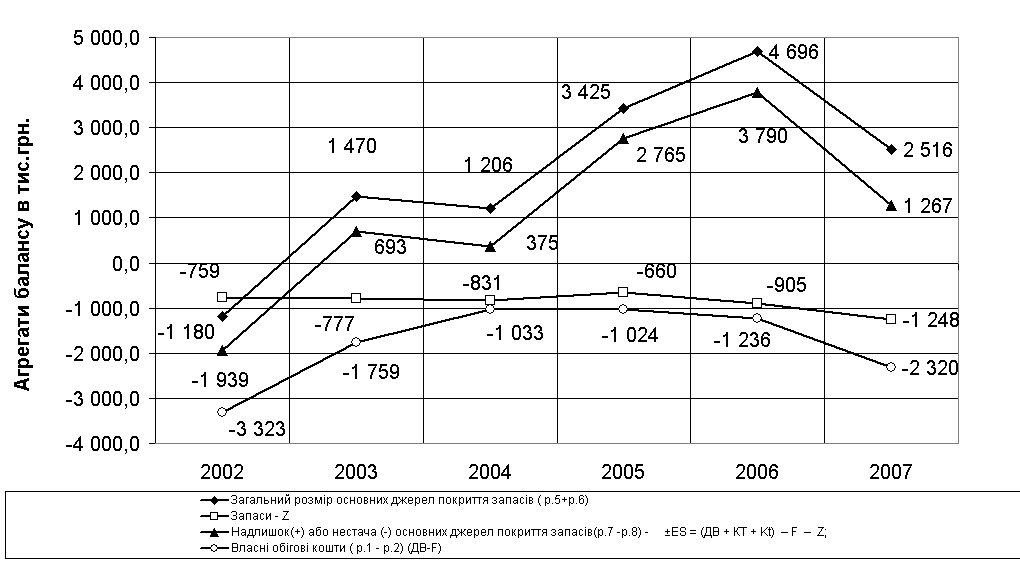
Рис.2.9. - Динаміка показників фінансової стійкості по покриттю запасів в ПП «Промен» у 2002 – 2007 роках
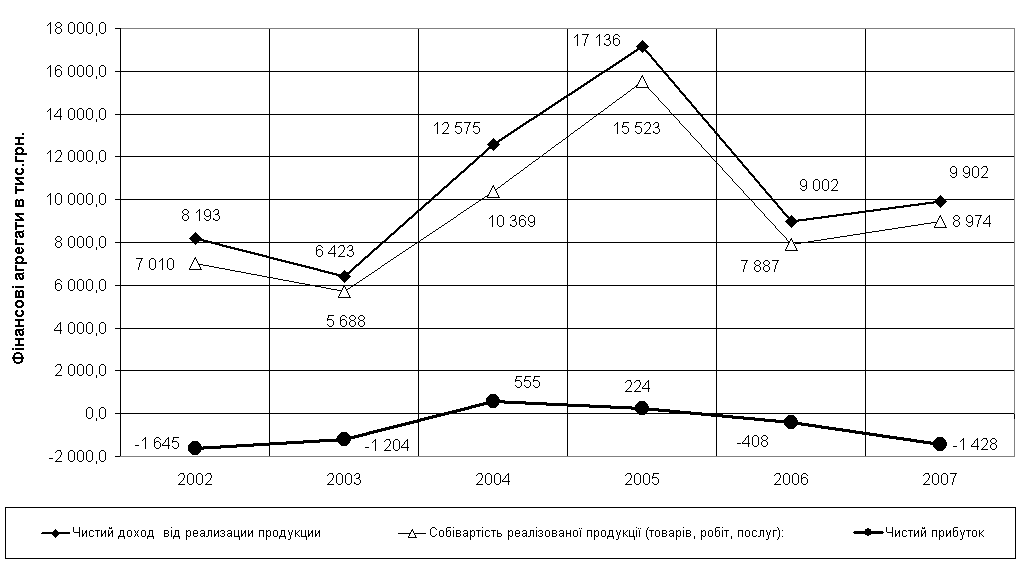
Рис.2.10. - Динаміка показників доходу, собівартості та прибутку в ПП «Промен» у 2002 – 2007 роках
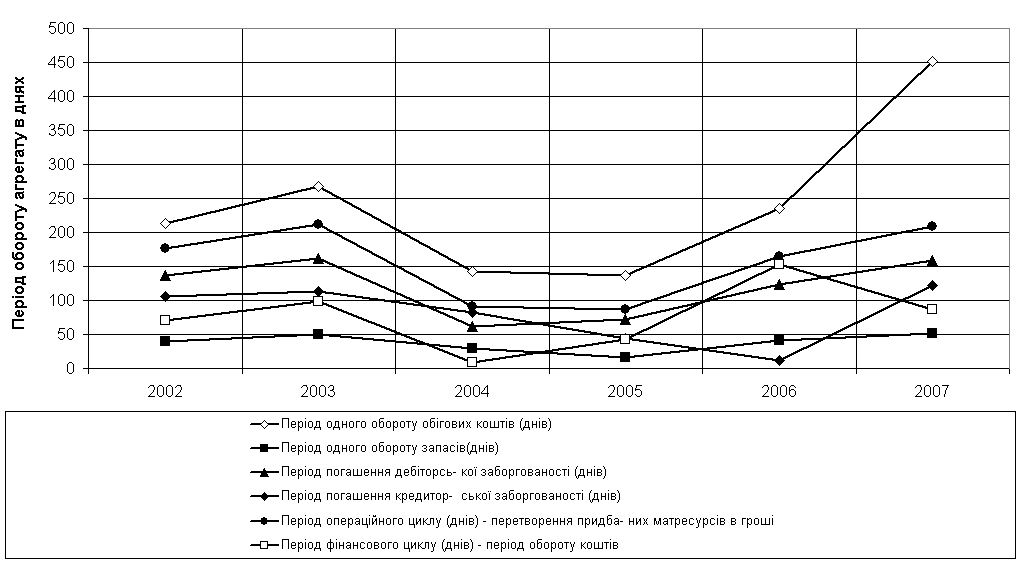
Рис.2.11. - Динаміка показників ділової активності (оборотність основних агрегатів балансу) в ПП «Промен» у 2002 – 2006 роках
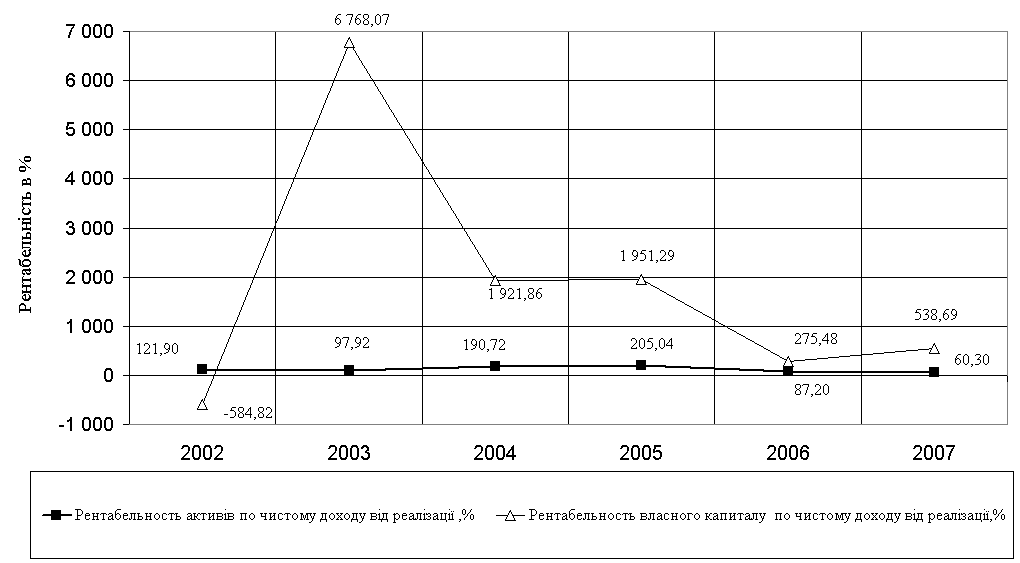
Рис.2.12. - Динаміка показників рентабельності по чистому доходу від реалізації в ПП «Промен» у 2002 – 2007 роках
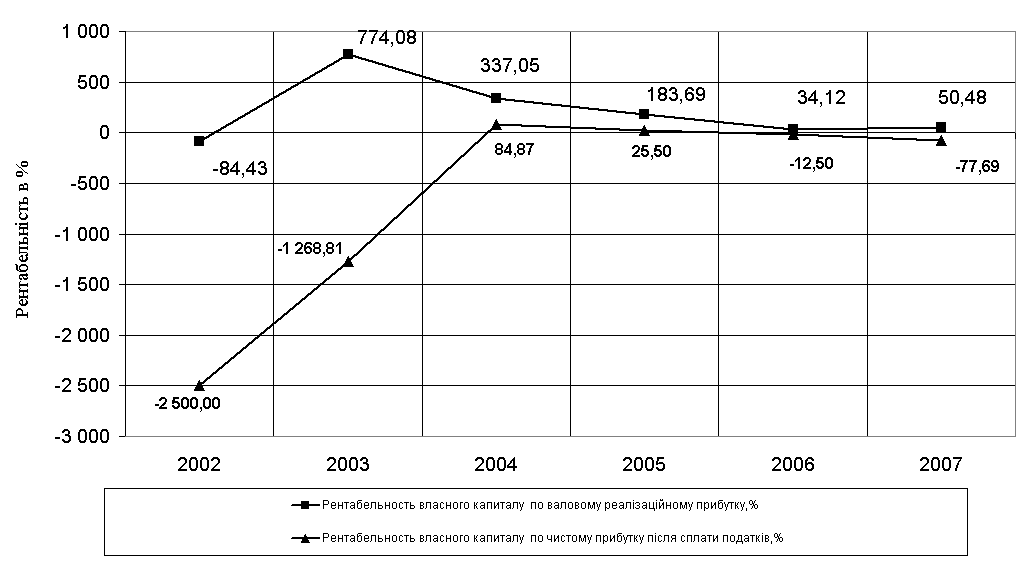
Рис.2.13 - Динаміка показників рентабельності власного капіталу по реалізаційному та чистому прибутку в ПП «Промен» у 2002 – 2007 роках
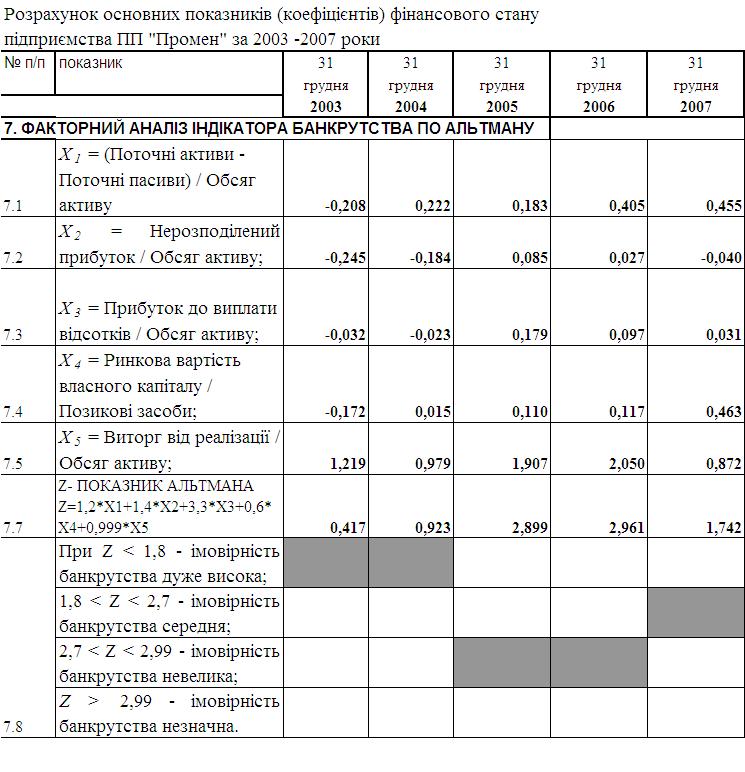
Показник схильності до банкрутства по Альтману(див.табл.2.6) ідентифікує значний рівень ймовірності банкрутства ПП «Промен» у 2002 -2003 та зростаючі ймовірність банкрутства у 2006 -2007 роках, в основному за рахунок збиткової роботи.
Таблиця 2.6
Оцінка ризику банкрутства ПП «Промен» по Альтману у 2002 –2007 роках
Таким чином, економічна діагностика ефективності та результативності діяльності підприємства ПП «Промен» у 2002 – 2007 роках показала:
підприємство у 2003 – 2005 роках значно підвищило рівень загальної та строкової ліквідності до рівня, в 2 рази перевищуючого нормативні значення, у 2006 році показники загальної та строкової ліквідності ще додатково зросли, створюючи великий запас загальної платоспроможні та стійкості по забезпеченню запасів та оборотного капіталу власними коштами, але у 2007 році показник строкової ліквідності знизився нижче нормативного рівня;
в той же час у 2002 -2007 роках підприємство хронічно має проблеми з негайною платоспроможністю, оскільки рівень абсолютної ліквідності за рахунок готівкових коштів в 5 - 20 разів нижче нормативних показників, що створює проблеми з терміновими розрахунками підприємства з кредиторами;
ця проблема виникає за рахунок значного рівня дебіторської заборгованості, особливо у 2006 - 2007 роках, коли рівень дебіторської заборгованості різко зріс, а обсяг виручки від реалізації суттєво знизився;
підприємство має ризиковано низький рівень автономії за рахунок надто високого рівня використання позикових коштів банківських та комерційних кредитів, при цьому досягнутого рівня 0,317 у 2006 році за рахунок проведення 2-ї емісії акцій та зростання власного капіталу явно не достає для виконання нормативу автономії не менше 0,5. Безприбутковість діяльності підприємства у 2007 році додатково значно погіршує стан з рівнем автономії та підвищує ризик банкрутства підприємства зовнішніми кредиторами;
ресурсовіддача активів та основних засобів підприємства поступово знижується, що свідчить про необхідність суттєвого оновлення основних засобів на нових технологічних принципах та суттєвого підняття частки активних основних фондів нового покоління;
Таким чином, підприємство знаходиться в сегменті стагнації життєвого циклу розвитку товарно-реалізаційної політики підприємства.