Аналіз зовнішньоекономічної діяльності приватного підприємства ПП "Промен"
Рис. 2.14 – Динаміка відносних часток експортних і імпортних операцій в грошових потоках ПП «Промен» у 2003 – 2007 роках
Аналіз динаміку доходів від експорту в валових доходах підприємства показує (рис.2.14), що частка експорту знизилась з рівня 58,8% у 2003 році до рівня 5,6% у 2005 році за відсутністю джерел рибного виробництва та знов зросла до рівня 20,15% у 2006 -2007 роках за рахунок нетипового експорту металу, отриманого при бартерних операціях з рибною продукцією.
3. ПРОПОЗИЦІЇ ЩОДО ВДОСКОНАЛЕННЯ МЕХАНІЗМУ УПРАВЛІННЯ ЗОВНІШНЬОЕКОНОМІЧНОЮ ДІЯЛЬНІСТЮ ПП «ПРОМЕН»
На підставі аналізу діяльності ПП «Промен» виявлено, що основними проблемами розвитку ЗЕД підприємства є зниження ефективності його діяльності за рахунок накоплення негативних ефектів неоптимальності схеми ЗЕД-розрахунків при ризиковій експортній маркетинговій стратегії завойовування закордонних ринків збуту своєї продукції.
При цьому підприємство становиться заручником системи 3-х боргів:
- борг перед підприємством за розрахунками дебіторів, яким надається тимчасовий комерційний кредит при продажу продукції;
- борг підприємства за розрахунками з кредиторами, які надали тимчасовий комерційний кредит при покупці сировини та матеріалів;
- борг підприємства перед комерційним банком, який надав короткостроковий кредит для своєчасної закупки запасів виробництва та часткових розрахунків з кредиторами;
Ефективність та прибутковість роботи підприємства в умовах 3-х боргів залежить від внутрішньої системи регулювання боргів в часі та зниження витрат на сплату відсотків за банківські кредити, які покривають тимчасові «касові розриви» в фінансуванні діяльності підприємства.
Основними заходами підвищення ефективності ЗЕД, які обгрунтовуються у дипломному проекті, є пропозиції впровадження вексельного механізму прискорення перетворення дебіторсько-кредиторської заборгованості в грошові кошти при імпортних та експортних операціях ПП «Промен».
Пропозиції впровадження вексельного механізму прискорення перетворення дебіторсько-кредиторської заборгованості в грошові кошти при імпортних операціях ПП «Промен» мають мету:
- впровадження вексельного обороту в систему грошових розрахунків підприємства;
- впровадження короткострокового вексельного кредитування (обліку векселів) банками дебіторської заборгованості підприємства, оформленої у вигляді авальованих векселів покупців продукції;
- впровадження вексельного розрахунку з кредиторами переказними векселями з можливістю обороту на себе при погашенні дебіторської заборгованості за відпущену продукцію дебіторами;
- різкого скорочення строку перетворення дебіторської заборгованості в грошові кошти за допомогою форфейтинг-факторингової схеми обліку векселя в комерційних банках.
Для оптимізації показників схем розрахунків по зовнішньоекономічним торгово-посередницьким операціям ПП «Промен» в дипломній роботі пропонується алгоритм управлінського рішення по впровадженню векселів на обох етапах торгово-виробничої операції, графічно відображений схемою на рис.3.1:
- оплата ПП «Промен» контракту авальованим векселем (погашення через 80 днів) негайно по факту угоди на поставку імпортної продукції із відповідним зниженням ціни на імпортну продукцію з боку експортера-нерезидента;
- отримання від оптових покупців – дебіторів на вітчизняному ринку авальованих векселів за відпущену продукцію з строком погашення 30 – 60 днів після відвантаження товару;
зарахування отриманих векселів в комерційному банку (вексельний кредит) до строку погашення векселів та отримання оборотних коштів для продовження оборотних циклів підприємства (нові імпортні поставки).
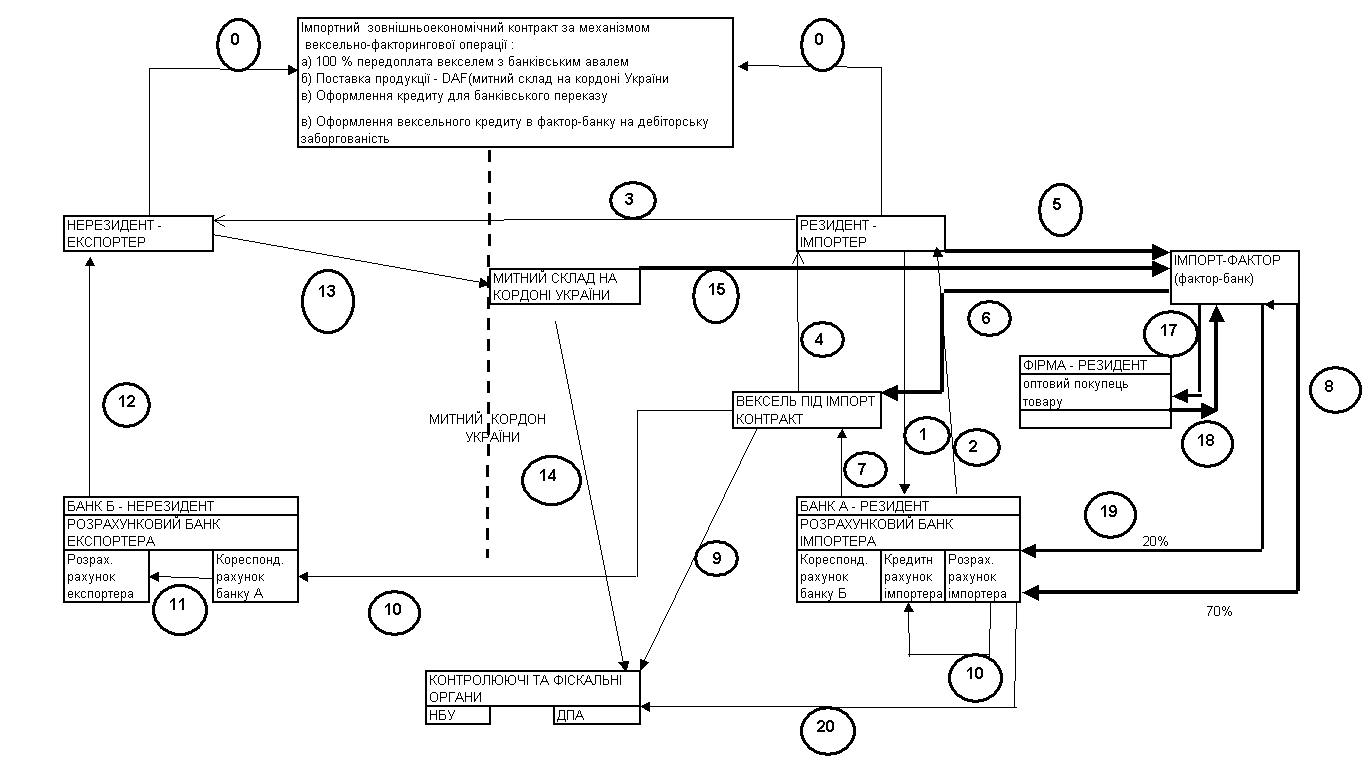 Рис.3.1.
- Послідовність
вексельної
схеми операцій
при імпортному
контракті на
умовах відстрочки
оплати банківського
переказу при
видачі авальованого
векселя (страхування
авалем банку
імпортера)
Пропозиції впровадження вексельного механізму прискорення перетворення дебіторсько-кредиторської заборгованості в грошові кошти при експортних операціях ПП «Промен» мають мету:
- впровадження вексельного обороту в систему експортних грошових розрахунків підприємства;
- зниження цін контракту, оформленого авальованим векселем на 100% суми контракту, що підвищує конкурентоспроможність продукції на експорті;
- впровадження короткострокового вексельного кредитування (обліку векселів) банками дебіторської заборгованості підприємства -нерезидента, оформленої у вигляді авальованих векселів покупців продукції;
- впровадження вексельного розрахунку з кредиторами-резидентами переказними векселями з можливістю обороту на себе при погашенні дебіторської заборгованості за відпущену продукцію дебіторам -резидентам;
- різкого скорочення строку перетворення дебіторської заборгованості в грошові кошти за допомогою форфейтинг-факторингової схеми обліку векселя в комерційних банках.
Для удосконалення ефективності фінансового механізму розрахунків при експортних операціях ПП «Промен» доцільне впровадження вексельної схеми розрахунків покупцем-нерезидентом 100% авальованим векселем замість 50% передоплати та його фактор-врахування в комерційному банку - нерезиденті з отриманням до 80% суми готівкових коштів по векселю без очікування повної оплати відгруженої партії. Схема операцій та грошових потоків при розрахунках в зовнішньоекономічних операціях експорту за механізмом вексельної відстрочки оплати банківського переказу наведений схемами на рис.3.2 при наступних умовах контракту - надання імпортером-нерезидентом авальованого банком імпортера простого векселя зі строком пред”явлення до погашення до 80 днів (не більше контрольного строку в 90 днів) в обмін на документи по відгрузці продукції на умовах EWX – франко-склад експортера на заводі (складі) в Україні.
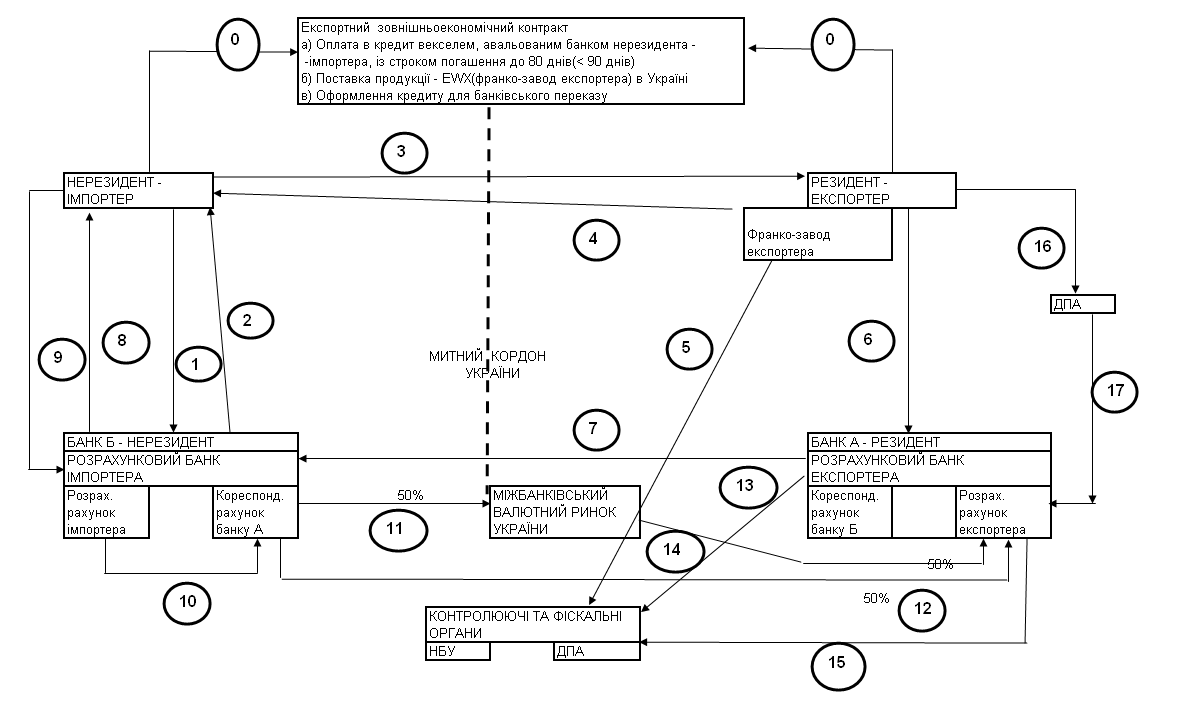
Рис.3.2. Послідовність операцій при експортному контракті на умовах відстрочки оплати банківським переказом при видачі авальованого векселя (страхування авалем банку імпортера)
4. РЕЗУЛЬТАТИ ПЕРЕДДИПЛОМНОГО ДОСЛІДЖЕННЯ СТРАТЕГІЧНОГО УПРАВЛІННЯ ПЕРСОНАЛОМ ПП «ПРОМЕН» ПРИ ЗДІЙСНЕННІ ЗОВНІШНЬОЕКОНОМІЧНОЇ ДІЯЛЬНОСТІ
Здійснення зовнішньоекономічної діяльності підприємством, випуск продукції, яка була б конкурентоспроможною на зарубіжних ринках, залежить не тільки від технічного оснащення підприємства, наявності сучасних технологій, чітко поставленої системи контролю якості продукції, маркетингових досліджень ринкового середовища та послідовного впровадження концепції просування товарів на зарубіжні ринки, а й від кваліфікації співробітників підприємства, ефективного управління персоналом.
У практичній діяльності українських фірм останнім часом дедалі ширше запроваджується стратегічне планування. При цьому при розробці стратегічних планів розвитку підприємства визначаються найважливіші пріоритети кадрової політики, завдання та напрямки їх досягнення. Таким чином, основні пріоритети кадрової політики підприємства на певний тривалий період є важливим компонентом стратегічного плану розвитку підприємства. В стратегічному плані підприємства визначаються такі складові кадрової політики, як визначення якісного складу персоналу, критеріїв підбору співробітників, структури і штатного розкладу підприємства, напрямків підвищення кваліфікації окремих категорій співробітників.
Для більш чіткої організації системи управління персоналом на підприємстві розробляють концепцію управління персоналом, шо деталізує напрямки кадрової політики, які прийняті в стратегічному плані розвитку підприємства.
Мета концепції управління персоналом - створення системи, що грунтується, в основному, не на адміністративних методах, а на економічних стимулах і соціальних гарантіях, орієнтованих на зближення інтересів працівника з інтересами підприємства в досягненні високої продуктивності праці, підвищенні ефективності виробництва, одержанні найвищих економічних результатів діяльності підприємства.
Основу концепції управління персоналом підприємства складають:
- розробка принципів, напрямків та методів управління персоналом;
- урахування роботи з персоналом на всіх рівнях стратегічного планування підприємства;
- впровадження нових методів і систем навчання та підвищення кваліфікації персоналу;
- визначення та проведення скоординованої єдиної тарифної політики й оплати праці;
- розробка і застосування на підприємстві економічних стимулів і соціальних гарантій;
- розробка заходів щодо соціального партнерства.
При всій різноманітності підходів до формування концепції управління персоналом важливо виділити чотири методологічні засади.
По-перше, кожне підприємство залучає потрібні для досягнення її цілей людські ресурси, тобто здійснює підбір і ранжування співробітників.
По-друге, всі без винятку підприємства проводять навчання своїх працівників, щоб пояснити суть завдань, які перед ними ставляться, узгодити їхні навички і вміння з поставленими завданнями.
По-третє, підприємства здійснюють оцінку участі кожного із працівників у досягненні існуючих перед підприємством цілей, наприклад щорічну атестацію.
По-четверте, кожне підприємство в тій або іншій формі винагороджує своїх співробітників, тобто компенсує витрати часу, енергії, інтелекту в досягненні цілей підприємства.
Усе, що пов'язано з винагородою, є зоною підвищеної чутливості і най-менші зміни в цій сфері можуть викликати непередбачені наслідки. Проте і тут простежується декілька нових тенденцій:
- дедалі більш широкого поширення набувають системи плати за знання і компетенцію, при яких розмір винагороди працівника визначається не місцем його посади в ієрархії, а ступенем володіння ключовими для підприємства компетенціями (знаннями);
- збільшується частка змінної частини в прибутку працівників усіх рівнів. Провідні компанії прагнуть тісно пов'язати фінансові інтереси своїх працівників із власним фінансовим станом. Понад 70 % з них використовують метод пільгового продажу акцій своїм працівникам, 66 % - надає їм можливість брати участь у розподілі прибутків, 70 % - створює спеціальні системи преміювання за підсумками роботи підрозділу;
- надання працівникам "гнучких" пільг. Замість традиційного обов'язкового набору пільг - медичного страхування, страхування життя тощо - сучасні компанії надають своїм працівникам можливість вибирати ті пільги, що їм потрібні (у рамках визначеного бюджету);
- поступове зниження впливу на визначення розміру заробітної плати таких традиційних чинників, як стаж роботи і фахова біографія на користь компетенцій і ринку праці. Ця тенденція не дає працівникам "спочивати на лаврах" і змушує займатися самовдосконаленням навіть ветеранів із 20-30-річним стажем.
Викладені теоретичні положення, як показав аналіз, на жаль не впроваджені в достатньому ступеню в ПП „Промен”, оскільки на підприємстві немає повноцінної економічної служби, а бухгалтерія та відділ кадрів за малочисленістю не проводять необхідний аналіз та розробку пропозицій.
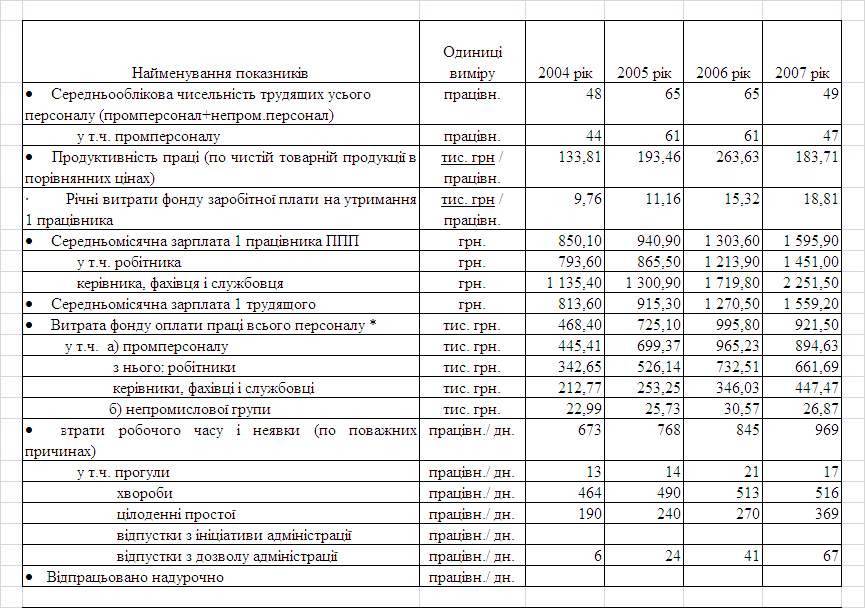
Основні економічні показники використання персоналу в ПП «Промен» за 2004 – 2007 роки наведені в табл.4.1.
Як показує аналіз даних, наведених в табл.4.1 – оплата праці в ПП „Промен” знаходиться на рівні середньостатистичних показників в Україні, тобто підприємство не використовує методи активного використання персоналу, оскільки в виробничих цехах первинної переробки риби дуже тяжка ручна праця і відділ кадрів працює тільки на зменшення плинності кадрів та їх своєчасному поповненні для забезпечення виробничого процесу. Сучасний підхід до менеджменту персоналу використовується тільки в „елітному” підрозділі – відділі маркетингу та організації ЗЕД, від зусиль якого залежить реалізація виробленого товару підприємства та стратегічні і поточні плани організації імпортних поставок океанської риби та експортних поставок прісноводної риби.
Таблиця 4.1
Основні економічні показники використання персоналу в ПП «Промен» за 2004 – 2007 роки
Отримані матеріали дозволяють у дипломному проекті провести детальний аналіз та розробку рекомендацій по оптимізації концепції управління персоналом в ПП „Промен”, яка повинна забезпечити подальший розвиток зовнішньо-економічної діяльності підприємства.
Аналіз стратегії мотивації персоналу в ПП «Промен» показав, що у 2006 -2008 роках на підприємстві продовжувалася підготовка до впровадження “Інтегрованої системи керування оплатою праці” за методикою HAY GROUP. Основними задачами нової системи були: підвищення ефективності виробництва шляхом зміни системи керування персоналом в області, зв'язаної з оплатою праці, і мотивування співробітників на досягнення поставлених перед ними задач.
Матеріальна мотивація персоналу виражається у встановленні індивідуальних окладів кожному працівникові в залежності від оцінки посади, вартості даної посади на ринку праці, індивідуальної оцінки конкретного працівника й у введенні суттєвої перемінної винагороди (премії).
Основою для визначення розмірів індивідуальної винагороди (окладу) працівника є періодична оцінка персоналу за встановленими критеріями (ефективність, професіоналізм, відношення до роботи). Періодична оцінка є основою і для формування індивідуальних програм навчання, розвитку персоналу і планування професійного росту (нематеріальна мотивація).
Значно піднята роль старших і змінних майстрів убік виконання менеджерських функцій, тому що саме безпосередній керівник ставить перед підлеглим йому персоналом мети і задачі не тільки виробничого характеру, але і, з огляду на здатності і недоліки кожного, задачі по розвитку тих або інших компетенцій, з яких найбільш важливими є загалькорпоративні, такі як прагнення до професійного росту, самостійність і ініціатива, командна робота. Зараз велика увага приділяється підвищенню якості продукції, задоволенню потреб клієнта, і від уміння середнього управлінського персоналу правильно організувати роботу команди і правильно мотивувати персонал залежить дуже багато чого.
За результатами періодичної оцінки проводилася процедура ранжирування, тобто розподіл працівників на три групи: А-20% кращих співробітників, В-60% середніх працівників і С-20% співробітників, що одержали найнижчі оцінки. У 2007 році ранжирування працівників проводилося двічі – у квітні і жовтні. За підсумками роботи в 2006 році 10,2% працівників двічі потрапили в групу А, підтвердивши свою оцінку, у той же час 6,9% працівників двічі потрапили в групу С. Оклади працівників, що двічі потрапили в групу А були підвищені в більш значному ступені, ніж працівникам групи В. Оклади працівників групи С залишилися незмінними, при цьому вони попали до групи звільнених працівників при скороченні обсягів роботи підприємства у 2007 році.
Розміри перемінної винагороди (премії) працівникам установлюються відповідно до прийнятої на підприємстві “Політики перемінної винагороди” у залежності від рівня посади і функцій і задач, що вирішуються працівниками даної посади. Так, для посад керівників, фахівців і робітників з функцією “Виробництво” встановлений середній розмір премії на рівні 25%, максимальний - 75%.
Преміювання працівників виконується по групових і індивідуальних показниках, які враховують результати роботи підприємства, цеху, ділянки, бригади і конкретного працівника.
Для робітників як груповий показник обраний показник виконання плану по відвантаженню по підприємству(цеху), у якості індивідуальних - виконання планів, графіків бригадою, показники якості продукції, виконання норм виробітку й ін.
Робота з удосконалювання нової системи оплати праці на підприємстві ведеться безупинно. З метою підвищення ефективності праці працівників введений показник оцінки якості праці безпосереднім керівником, що дозволило підвищити, з одного боку, роль безпосереднього керівника, з іншого боку, - відповідальність працівника за результати своєї праці. На підставі аналізу дії шкал преміювання переглядався їхній діапазон, при досягненні максимальних їхніх величин посилювалися шкали преміювання, вводилися більш важливі на даний момент показники.
У системі мотивації персоналу основним є вибір критеріїв оцінки ефективності праці. Протягом року для преміювання керівників і фахівців була введена велика кількість економічних показників. Так, крім показника Виконання бюджетного завдання по виробничій собівартості по підприємству (цеху)”, введені показники, що дозволяють мотивувати персонал, відповідальний за виконання відповідних статей бюджету, за зниження наднормативних залишків, за досягнення кращих результатів, що в остаточному підсумку сприяє росту ефективності роботи не тільки окремих співробітників, але і підприємства в цілому.
Робота відділу маркетингу та організації зовнішньоекономічної діяльності чітко регламентована розробленими вимогами в посадових інструкціях до компетенцій працівників відділу, що дозволяє виконувати мінімальним составом відділу (1 - 3) працівника весь обсяг зовнішньоекономічної діяльності підприємства ПП «Промен».
Так, начальник відділу ЗЕД підпорядковується безпосередньо директору ПП «Промен», здійснює керівництво розробкою пропозицій і заходів щодо розвитку прогресивних форм зовнішньоекономічних зв'язків, співробітництв із закордонними країнами. Кваліфікаційні вимоги: вища економічна освіта й досвід роботи в галузі не менш десяти років.
Начальник відділу ЗЕД повинен знати:
- Нормативні правові акти, що регулюють зовнішньоекономічну й господарську діяльність суб'єктів господарювання, методичні, нормативні й інші керівні матеріали з питань організації ЗЕД;
- Матеріали по організації переміщення товарів через митний кордон;
- Порядок і умови заключення й виконання договорів, процедуру митного оформлення;
- Заходи державного регулювання зовнішньоекономічної діяльності;
- Товарну номенклатуру ЗЕД;
- Митні режими, пільги, платежі, податки й збори, методи визначення митної вартості товарів;
- Правила ведення звітності;
- Основи трудового законодавства;
- Політику підприємства в області якості;
- Вимоги стандартів.
На підприємстві ПП «Промен» начальник відділу ЗЕД виконує наступні посадові обов'язки:
Організує встановлення міцних виробничих і економічних зв'язків з підприємствами й фірмами інших країн.
Здійснює підготовку й бере участь у переговорах з інофірмами.
Розробляє рекомендації з розвитку нових форм зовнішньоекономічного співробітництва.
Організує роботу зі збільшення обсягу експортних поставок.
Контролює виконання договорів із зовнішньоторговельними організаціями по поставках продукції на експорт і поставками продукції по імпорту.
Виконує роботи з митного оформлення й пред'явлення до митного оформлення товарів, переміщуваних через митний кордон.
Перевіряє вірогідність товаросупроводжувальних документів і відповідність переміщуваних товарів відомостям про них.
Розробляє і заповнює митні декларації; визначає код товару по ТН ВЭД, митний режим, надання товарів до митного контролю; організує взаємозаліки між власниками переміщуваних товарів і митними органами; консультує власників (власників) з питань митного оформлення товарів.
Веде діловодство й звітність із всіх питань зовнішньоекономічних зв'язків і митного оформлення документів.
Бере участь у реалізації Політики підприємства в області якості.
Бере участь у реалізації вимог документів СМЯ (системи менеджменту якості).
Бере участь у розробці коригувальних і попереджуючих дій за результатами перевірок і сприяє їх реалізації.
Начальник відділу ЗЕД ПП «Промен» відповідає за:
Порядок і умови заключення й виконання договорів.
Впровадження досвіду передових вітчизняних і закордонних підприємств в області організації й удосконалювання зовнішньоекономічної діяльності.
Методи ведення переговорів і спілкування з людьми, основи етики й психології.
Якість і своєчасність виконання покладених на нього посадовою інструкцією обов'язків.
Виконання вимог документів системи менеджменту якості.
На посаду менеджера відділу по зовнішньоекономічних зв'язках призначається особа, що має вище економічну або інженерно-економічну освіту й стаж роботи в області зовнішньоекономічної діяльності не менш 5 років.
Менеджер по зовнішньоекономічних зв'язках повинен знати:
- чинне законодавство, постанови, розпорядження, накази вищих органів, що регулюють зовнішньоекономічну й господарську діяльність, методичні, нормативні й інші керівні матеріали з питань організації зовнішньоекономічної діяльності: напрямки й перспективи технічного, економічного й соціального розвитку галузі й підприємства;
- порядок і умови заключення й виконання договорів;
- методи аналізу й систему збору, обробки й передачі інформації;
- номенклатуру й асортименти продукції, що випускається підприємством;
- стандарти й технічні умови, щодо випускаємої продукції, її основні властивості, якісні й споживчі характеристики;
- основи організації рекламної діяльності й види реклами;
- основи технології виробництва, досвід передових вітчизняних і закордонних підприємств в області організації й удосконалювання зовнішньоекономічної діяльності;
- прийоми й методи ведення переговорів і спілкування з людьми;
- маркетинг;
- економіку й основи організації виробництва, праці й керування;
- основи етики й психології;
- правила й норми охорони праці й протипожежної безпеки.
Менеджера відділу по зовнішньоекономічних зв'язках в ПП «Промен» повинен виконувати наступні посадові обов'язки:
Здійснювати керівництво розробкою пропозицій і заходів щодо розвитку прогресивних форм зовнішньоекономічних зв'язків, науково-технічного й економічного співробітництва із закордонними країнами.
Організовувати встановлення прямих виробничих і економічних зв'язків, рішення питань виробничо-технічної кооперації з підприємствами й фірмами інших країн.
Розробляти техніко-економічне обґрунтування по встановленню прямих виробничих зв'язків, створенню спільних підприємств.
Здійснювати підготовку й брати участь у переговорах з інофірмами.
Організовувати у встановленому порядку прийом представників закордонних і вітчизняних підприємств (фірм), що прибули для рішення питань по зовнішньоекономічній діяльності.
Розробляти рекомендації з розвитку нових форм зовнішньоекономічного співробітництва.
Організовувати збір, систематизацію, вивчення й узагальнення інформаційних матеріалів по маркетингу; про економічну, збутову й іншу діяльність підприємств (фірм), з якими укладені договори про співробітництво; складання рефератів і анотацій, тематичних оглядів про конкурентоспроможність випускаємої підприємством продукції й вимогам до аналогічної продукції на світовому ринку.
Організовувати роботу зі збільшення обсягу експортних поставок, залученню в експорт інших видів товарів і ресурсів.
Контролювати виконання договорів із зовнішньоторговельними організаціями по поставках продукції на експорт і поставках інофірмами продукції по імпорті.
Здійснювати узгодження роботи підприємства в області зовнішньо-економічної діяльності з відповідними державними відомствами,підготовляти для керівництва інформацію із всіх питань зовнішньоекономічних зв'язків.
ВИСНОВКИ
Вступ України до СОТ матиме різний вплив на різні галузі промисловості, сферу послуг та сільське господарство. Це пов’язано з тим, що деякі галузі характеризуються високим ступенем експортоорієнтованості, інші навпаки задовольняють потреби майже виключно внутрішнього ринку; деякі галузі потребують дуже значних капітальних інвестицій з досить значним терміном окупності, інші - можуть забезпечити стабільні прибутки вже через незначний проміжок часу.
Так, в рибопереробній галузі України вступ до СОТ потребує негайного виконання вимог документу “Розробка умов і процесів для експорту риби і рибної продукції в Європейський Союз” (запропонована для Українського законодавства транспозиція Директив 91/493/ЕЕС і 92/48/ЕЕС), що потребує значних капітальних інвестицій та залучення значних обсягів іноземних фінансових інвестицій.
Аналіз динаміки росту абсолютних обсягів експорту та імпорту загальної товарної маси товарів харчової промисловості, продукції рибної галузі та динаміки показників ланцюгового темпу щорічного росту обсягів експорту та імпорту загальної маси товарів харчової промисловості України та рибної підгалузі у 2003 -2007 роках показує, що:
загальний щорічний обсяг експорту в зовнішній торгівлі України зріс з рівня 23,07 млрд.дол.США у 2003 році до рівня 40,0 млрд..дол.США у 2007 році (3 квартали), загальний щорічний обсяг імпорту в зовнішній торгівлі України зріс з рівня 23,02 млрд.дол.США у 2003 році до рівня 48,2 млрд.дол. США у 2007 році (3 квартали),
загалом зовнішньоекономічна торгівля України характеризується переходом від рівня позитивного сальдо +3,67 млрд. дол.США у 2004 році до все зростаючого негативного сальдо у 2005 -2006 роках (( - 1,9) млрд.дол.США у 2005 році ,( -6,67) млрд.дол.США у 2006 році та (-8,15) млрд..дол.США у 2007 році) за рахунок випереджаючого темпу приросту імпорту в країну;
загальний щорічний обсяг експорту продукції харчової промисловості в зовнішній торгівлі України зріс з рівня 2,73 млрд.дол.США у 2003 році до рівня 4,93 млрд..дол.США у 2007 році (3 квартали), загальний щорічний обсяг імпорту продукції харчової промисловості в зовнішній торгівлі України зріс з рівня 2,17 млрд.дол.США у 2003 році до рівня 3,2 млрд.дол. США у 2007 році (3 квартали),
харчова промисловість України разом характеризується постійним позитивним сальдо зовнішньоекономічної торгівлі, обсяг експорту у 2006 -2007 роках становить 154% від обсягу імпорту харчових продуктів;
питома вага експорту продукції харчової промисловості в загальному обсягу експорту зовнішньої торгівлі України становить 11,84 % у 2003 році та дещо зростає до рівня 12,30 % у 2007 році;
питома вага імпорту продукції харчової промисловості в загальному обсягу імпорту зовнішньої торгівлі України становить 9,44 % у 2003 році та знижується до рівня 6,60 % у 2007 році;
загальний щорічний обсяг експорту продукції рибної галузі харчової промисловості в зовнішній торгівлі України знизився з рівня 11,4 млн.дол.США у 2003 році до рівня 5,03 млн.дол.США у 2007 році (3 квартали), загальний щорічний обсяг імпорту продукції рибної галузі харчової промисловості в зовнішній торгівлі України зріс з рівня 88,4 млн.дол.США у 2003 році до рівня 362,0 млн.дол. США у 2007 році (3 квартали),
рибна галузь харчової промисловості України характеризується великим значенням негативного сальдо зовнішньоекономічної торгівлі, при цьому обсяги експорту рибної продукції знизились за 5 років практично в 2 рази, а обсяги імпорту рибної продукції за 5 років зросли практично в 4 рази, відносна частка експорту займає всього 1,6% від обсягу імпорту рибної продукції;
питома вага експорту продукції рибної галузі харчової промисловості в загальному обсягу експорту зовнішньої торгівлі України становить 0,05 % у 2003 році та зменшується майже в 3,5 рази до 0,013 % у 2007 році;
питома вага імпорту продукції рибної галузі харчової промисловості в загальному обсягу імпорту зовнішньої торгівлі України становить 0,384 % у 2003 році та зростає майже в 1,9 раза до 0,668 % у 2007 році;
До початку 90-х рр. 20 сторіччя за рівнем споживання рибопродуктів Україна в складі Радянського Союзу займала одне з ведучих місць у світі. Фактичне споживання на душу населення в 1985 р. складало 21,9 кг/рік, у тому числі риби – 16,3 кг, оселедця – 0,8 кг, рибних консервів – 4,8 кг. На початку 90-х рр. споживання риби значно знизилося, що порозумівалося зниженням вилову риби і виробництва рибної продукції в Україні після перерозподілу риболовного флоту СРСР та квотних джерел рибної сировини між самостійними державами СНД. Крім того, у 90-і рр. почав стрімко рости неконтрольований комерційний експорт риби і морепродуктів з країн СНД, на яких критично знизилась купівельна спроможність населення, що, в подальшому, привело до виникнення дефіциту рибної сировини в Україні та сусідній РФ, росту імпорту і значному підвищенню вартості рибної продукції в роздрібній торгівлі.
У сучасній Україні, після падіння середньодушевого споживання риби до рівня нижче 5 кг/рік у середині 90-х років 20 сторіччя, в результаті масової імпортної діяльності середньодушеве споживання риби і морепродуктів не перевищує 10 - 11 кг у рік. Це більш ніж удвічі нижче міжнародної медичної норми, що складає 23,7 кг на людину і нижче обсягу споживання в багатьох країнах світу. Так, в Іспанії споживання риби і рибопродуктів складає 38 кг на людину в рік, у Португалії – 48 кг/рік, у Японії – 60 кг/рік. Фахівці галузі не прогнозують росту споживання риби, пояснюючи це низьким платоспроможним попитом населення, що не дозволяє в 2-3 рази підняти обсяги імпорту риби в Україну.
Рибна промисловість України у 2007 році характеризується наступними показниками:
- Загальне споживання рибопродуктов в Україні — 600 тис.т у рік;
- Чистий імпорт — 350 тис.т (з них 180 тис.т — з Норвегії);
- Чистий експорт – 5,5 тис.т (холоднозаморожена переробка прісноводної та морської риби, вирощеної в аквакультурі);
- Нелегальний ввіз — близько 120 тис.т у рік;
- Власне український вилов складає не більш 30 тис.т у рік, інша продукція може вважатися української лише номінально — вилов виконується на судах, що ходять під українським прапором;
- 20 років тому (1986 рік) вилов, переробка і збут в УРСР складав 750 тис.т рибопродукції на рік, що технічно забезпечувалося власними виробничими потужностями України.
Досліджене в дипломній роботі ПП «Промен» є одним з найбільших на Україні підприємств по переробці та експорту прісноводної риби, а у відношенні переробки судака - лідером на ринку України.
Щорічно компанія переробляє близько 1 900-2 100 тонн судака (основного продукту), близько 200-300 тонн окуня.
Основними імпортними операціями ПП «Промен» є:
- імпорт свіжомороженої морської та океанської риби з районів Східної Азії та Південної Америки за наступними умовами:
- імпорт нового обладнання для рибопереробки та запчастин для ремонту експлуатуємого обладнання.
Основними експортними операціями ПП «Промен» є експорт свіжо мороженої прісноводної риби з районів Азовського моря та річок України, Росії, Білорусії в Литву та США.
Зовнішньоекономічна діяльність підприємства характеризується тендер-цією постійного росту імпорту в матеріальних витратах від рівня 0,55% у 2003 році до рівня 5,62% у 2007 році за рахунок переорієнтації виробництва підприємства на переробку імпортної риби для внутрішнього ринку України.
Аналіз динаміки доходів від експорту в валових доходах підприємства показує, що частка експорту знизилась з рівня 58,8% у 2003 році до рівня 5,6% у 2005 році за відсутністю джерел рибного виробництва та знов зросла до рівня 20,1% у 2007 році за рахунок нетипового експорту металу.
Аналіз руху грошових коштів в ПП «Промен»показує, що при збитковій операційній діяльності у 2006-2007 роках та, відповідно, негативному грошовому потоку, тільки зовнішні позики дозволяють працювати підприємству. Але при цьому підприємство сплатило 663 тис.грн. відсотків у 2007 році та 714 тис.грн. у 2006 році, що становить практично 30% загальної суми сумарного збитку в операційно-фінансовій діяльності підприємства.
Аналіз динаміки ланцюгових темпів росту грошового потоку валової виручки від реалізації та планових потоків доходів (дебіторська заборгованість) та витрат (кредиторська заборгованість) в ПП «Промен» у 2003 – 2007 роках показує, що з 2005 року ланцюговий темп росту дебіторської заборгованості в 5 – 10 раз перевищує ланцюговий темп росту валової виручки, тобто підприємство накопичує обсяги нереалізованих результатів продажу продукції. Одночасно ланцюговий темп росту кредиторської заборгованості за отримані товари та послуги також в 2 рази (а в 2007 році в 100 раз) перевищує ланцюговий темп росту валової виручки від реалізації, що є симптомом недостатку коштів для розрахунку з кредиторами.
Аналіз динаміки питомої ваги планованих грошових потоків доходів (дебіторська заборгованість) та планованих грошових потоків витрат (кредиторська заборгованість та аванси за продукцію) в валовій виручці від реалізації продукції ПП «Промен» у 2003 – 2007 роках показує, що обсяги дебіторської заборгованості з рівня 17-20% від валової виручки при прибутковій роботі підприємства у 2004 –2005 роках зросли до рівня 33 – 43% у 2006 –2007 роках, що викликало нестаток валової виручки та збиткову роботу підприємства. Одночасно у 2007 року різко зросла відносна частка кредиторської заборгованості та отриманих авансів з рівня 10,1 % від валової виручки у 2006 році до рівня 62,0% у 2007 році. Таким чином планований дефіцит грошових потоків в поточних розрахунках у підприємства на кінець 2007 року досяг –19,0% від валової виручки за 2007 рік, що може бути перекрито тільки при додатковому залученні банківських кредитів, або додаткових інвестиціях засновників в статутний фонд підприємства.
Тобто залишки в касі 16,0