Анализ использования трудовых ресурсов
По приведенным расчетам можно сделать вывод, что на предприятии как в базисном, так и отчетном периоде прослеживается тенденция старения персонала (45% персонала в возрастной категории 45–50 лет, 14 и 29% в возрастной категории 50 и старше лет), что является негативной тенденцией, т. к. отсутствует преемственность. Учитывая специфику производства, закономерным является преобладание мужчин в численности персонала (70 и 74%). В основном работники предприятия (92%) имеют среднее специальное образование, что также можно объяснить спецификой производства и данное соответствует потребности. На предприятии доминируют сотрудники с трудовым стажем 8–15 лет, что подтверждает сделанный ранее вывод о «старении» персонала, хоть и имеет положительную сторону – опытность работы.
Таблица 3.4. Качественный состав трудовых ресурсов
|
Возраст |
Количество работников |
Удельный вес, % |
Пол |
Количество работников |
Удельный вес, % |
Уровень образования |
Количество работников |
Удельный вес, % |
Трудовой стаж, лет |
Количество работников |
Удельный вес, % |
|
Базисный период |
|||||||||||
|
До 18 лет |
2 |
2 |
жен |
32 |
30 |
Среднее |
9 |
8 |
до 3-х лет |
5 |
5 |
|
18–25 лет |
12 |
11 |
3–6 |
12 |
11 |
||||||
|
25–30 лет |
18 |
17 |
Среднее специальное |
84 |
78 |
6–8 |
36 |
33 |
|||
|
30–40 лет |
12 |
11 |
8–15 |
48 |
44 |
||||||
|
40–50 лет |
49 |
45 |
муж |
76 |
70 |
Высшее |
15 |
14 |
более 15 лет |
7 |
6 |
|
50 и старше |
15 |
14 |
|||||||||
|
ИТОГО: |
108 |
100 |
ИТОГО: |
108 |
100 |
ИТОГО: |
108 |
100 |
ИТОГО: |
108 |
100 |
|
Отчётный период |
|||||||||||
|
До 18 лет |
2 |
2 |
жен |
32 |
26 |
Среднее |
9 |
8 |
до 3-х лет |
5 |
5 |
|
18–25 лет |
12 |
11 |
3–6 |
12 |
11 |
||||||
|
25–30 лет |
18 |
17 |
Среднее специальное |
100 |
92 |
6–8 |
52 |
48 |
|||
|
30–40 лет |
12 |
11 |
8–15 |
48 |
44 |
||||||
|
40–50 лет |
49 |
45 |
муж |
92 |
74 |
Высшее |
15 |
14 |
более 15 лет |
7 |
6 |
|
50 и старше |
31 |
29 |
|||||||||
|
ИТОГО: |
124 |
115 |
ИТОГО: |
124 |
100 |
ИТОГО: |
124 |
100 |
ИТОГО: |
124 |
100 |
Ответственным этапом в анализе использования предприятия кадрами является изучение движения рабочей силы. Анализ осуществляется в динамике за ряд лет.
Таблица 3.5. Показатели движения рабочей силы
|
№ п/п |
Показатели |
Базовый период |
Отчетный период |
Изменение (+,–) п. 4 – п. 3 |
|
Значение |
Значение |
|||
|
1 |
Среднесписочная численность работников, чел. |
108 |
124 |
16 |
|
2 |
Количество принятых работников, чел. |
14 |
26 |
|
|
3 |
Количество выбывших работников, чел. |
22 |
10 |
-12 |
|
в т.ч.: |
||||
|
по собственному желанию |
3 |
1 |
-2 |
|
|
за нарушение трудовой дисциплины |
7 |
2 |
-5 |
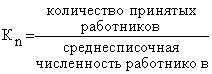
Базовый период:
Кп =14/108=0,13
Отчетный перид:
Кп =26/124=0,21
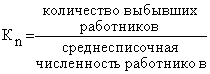
Базовый период:
Кп =22/108=0,20
Отчетный перид:
Кп =10/124=0,08
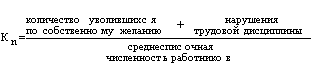
Базовый период:
Кп =(3+7)/108=0,09
Отчетный перид:
Кп =(1+2)/124=0,02

Базовый период:
Кп =1–0,20=0,80
Отчетный перид:
Кп =1–0,08=0,92
Таблица 3.6. Показатели движения рабочей силы
|
№ п/п |
Показатели |
Базовый период |
Отчетный период |
Изменение (+,–) п. 4 – п. 3 |
|
Значение |
Значение |
|||
|
1 |
Коэффициент оборота по приему |
0,13 |
0,21 |
0,08 |
|
2 |
Коэффициент оборота по выбытию |
0,20 |
0,08 |
-0,12 |
|
3 |
Коэффициент текучести кадров |
0,09 |
0,02 |
-0,07 |
|
4 |
Коэффициент постоянства кадров |
0,80 |
0,92 |
0,12 |
Таким образом, на предприятии за отчетный период увеличился коэффициент оборота по приему +8%, т.е. увеличился удельный вес вновь принятых работников. При этом, удельный вес выбывших за период уменьшился на -12% (уровень постоянно работающих на данном предприятии снизился на 12%), по отрицательным причинам на -7%.
Выбытие работников за нарушение трудовой дисциплины, не связано с нерешёнными социальными проблемами, т. к. согласно данным отдела кадров увольнения имели место за появление на работе в нетрезвом виде.
3.3 Анализ использования рабочего времени
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени. Такой анализ проводится по каждой категории работников, по каждому производственному подразделению и в целом по предприятию.
Таблица 3.7. Показатели баланса рабочего времени
|
№ п/п |
Показатели |
Условные обозначения |
Базовый период |
Отчетный период |
Изменение (+,–) п. 7 – п. 5 |
|||||
|
Расчет |
Значение |
Расчет |
Значение |
|||||||
|
Основные показатели фонда рабочего времени одного рабочего |
||||||||||
|
1 |
Календарный фонд, дней |
Тк |
по факту |
365 |
по факту |
365 |
0,0 |
|||
|
2 |
Время выходных и праздничных дней, дней |
tвых |
по факту |
12 |
по факту |
15 |
3,0 |
|||
|
3 |
Номинальный фонд, дней п. 1 – п. 2 |
Тном |
365–12= |
353 |
365–15= |
350 |
-3,0 |
|||
|
4 |
Дни неявок: отпуска, по болезни, по решению администрации, прогулы и пр., дней |
tнеяв |
по факту |
45 |
по факту |
48 |
3,0 |
|||
|
5 |
Явочный фонд, дней п. 3 – п. 4 |
Тяв (Д) |
353–45= |
308 |
350–48= |
302 |
-6,0 |
|||
|
6 |
Номинальная продолжительность рабочего времени, час |
tном |
по факту |
7,90 |
по факту |
7,98 |
0,1 |
|||
|
7 |
Время внутрисменных простоев и перерывов в работе, сокращенных и льготных часов, час в год |
tвп |
по факту |
14,20 |
по факту |
15,10 |
0,9 |
|||
|
8 |
Полезный фонд, час на год п. 5 * п. 6 – п. 7 |
Тп |
308*7,9–14,2= |
2 419 |
302*7,98–15,1= |
2 395 |
-24,1 |
|||
|
9 |
Среднесписочная численность работающих |
Ч |
по факту |
78 |
по факту |
95 |
17,0 |
|||
|
10 |
Общее число отработанных человеко-дней п. 5 * п. 9 |
ЧТяв |
78*308= |
24 024 |
95*302= |
28 690 |
4 666,0 |
|||
|
11 |
Общее число отработанных человеко-часов п. 8 * п. 9 |
ЧТп |
78*2419= |
188 682 |
95*2395= |
227 512 |
38 829,7 |
|||
Если фактически в отчетном периоде одним рабочим отработанно меньше дней и часов, чем в базисном периоде, то можно определить сверхплановые потери рабочего времени:
|
|
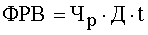
(3.4)
Где – целодневные (Дпот) и внутрисменные (tпот)
ФРВ0= Чр0*Д0 * t0 =78*308*7,90=189 790 час в год
ФРВ(Чр)= Чр1*Д0 * t0 =95*308*7,90 =231 154 час в год
ФРВ(Д) = Чр1*Д1 * t0 =95*302*7,90 =226 651 час в год
ФРВ1= Чр1*Д1 * t1 =95*302*7,98=228 946 час в год
∆ФРВ(Чр)= ФРВ(Чр) – ФРВ0 =231 154–189 790=41 364 час в год
∆ФРВ(Д) = ФРВ(Д) – ФРВ(Чр) = 226 651–231 154=-4503 час в год
∆ФРВ(t) = ФРВ1 – ФРВ(Д) =228 946–226 651 =2295 час в год
∆ФРВ=ФРВ1-ФРВ0 =228 946–189 790 =39 156 час в год
∆ФРВ =∆Чр+∆Д+∆t= 41 364+(-4503)+ 2295=39 156 час в год
Таким образом, на предприятии в результате изменении количества основных рабочих фонд рабочего времени (ФРВ) увеличился на +41 364 час в год, за счет снижения общего количества явочных дней ФРВ уменьшился на -4503 час в год, увеличения номинальной продолжительности рабочего времени – увеличился на 2295 час в год. Таким образом, в результате влияния указанных факторов ФРВ в целодневных показателях увеличился на 39 156 час в год. Однако, кроме изменения количества основных рабочих, общего количества явочных дней и номинальной продолжительности рабочего времени, имело место и изменение внутрисменных простоев +0,9 час в год, что в целом повлияло на изменение полезного фонда времени всех рабочих за год на -24,1 час в год.
В ходе анализа выявлены причины образования сверхплановых потерь рабочего времени (снижения общего количества явочных дней ФРВ уменьшился на -4503 час в год). Среди них были: дополнительные отпуска с разрешения администрации, невыходы на работу по болезни, прогулы, простои из-за неисправности оборудования. Каждый вид потерь должен подробно оценен, особенно тот, который зависит от предприятия. Уменьшение потерь рабочего времени по причинам, зависящим от трудового коллектива, является резервом увеличения производства продукции, который не требует дополнительных капитальных вложений и позволяет быстро получить отдачу.
Изучив потери рабочего времени, выявим непроизводительные затраты труда, которые складываются из затрат рабочего времени в результате изготовления забракованной продукции и исправления брака, а также в связи с отклонениями от технологического процесса (дополнительные затраты рабочего времени) – табл. 3.8
Таблица 3.8. Непроизводительные затраты труда
|
№п/п |
Показатель |
Условные обозначения |
Базовый период |
Отчетный период |
Изменение (+,–) п. 4 – п. 3 |
|
Исходные данные для расчёта непроизводительных затрат рабочего времени |
|||||
|
1 |
Производственная себестоимость товарной продукции, грн |
Спр |
952 564,00 |
1 023 654,00 |
71 090,00 |
|
2 |
Заработная плата рабочих, грн |
ЗПр |
43 221,36 |
59 472,10 |
16 250,74 |
|
3 |
Заработная плата производственных рабочих, грн |
ЗПпр |
31 200,00 |
45 600,00 |
14 400,00 |
|
4 |
Материальные затраты, грн |
МЗ |
887 731,96 |
934 445,85 |
46 713,89 |
|
5 |
Себестоимость забракованной продукции, грн |
Сб |
11 430,77 |
20 473,08 |
9 042,31 |
|
6 |
Затраты на исправление брака, грн |
Зб |
1 296,64 |
1 903,11 |
606,47 |
|
Непроизводительные затраты труда |
|||||
|
7 |
удельный вес заработной платы производственных рабочих в производственной себестоимости товарной продукции |
100*ЗПпр / Спр |
3,28 |
4,45 |
1,18 |
|
8 |
сумма заработной платы в себестоимости окончательного брака |
Сб*п. 7/100 |
374,40 |
912,00 |
537,60 |
|
9 |
удельный вес заработной платы производственных рабочих в производственной себестоимости товарной продукции за вычетом материальных затрат |
ЗПпр*100/(Спр-МЗ) |
48,12 |
51,12 |
2,99 |
|
10 |
заработная плата рабочих по исправлению брака, грн |
Зб*п. 7/100 |
42,47 |
84,78 |
42,31 |
|
11 |
заработная плата рабочих в окончательном браке и в затратах на его исправление, грн |
п. 8 + п. 10 |
416,87 |
996,78 |
579,91 |
|
12 |
среднечасовая заработная плата рабочих, грн |
ЗПр/ФРВ |
17,87 |
24,83 |
6,97 |
|
13 |
рабочее время, затраченное на изготовление брака и его исправление, нормо-час |
п. 11 / п. 12 |
23,33 |
40,14 |
16,81 |
Таким образом, заработная плата рабочих в окончательном браке и в затратах на его исправление отчетном году повысилась на 579,91 грн, что свидетельствует о росте непродуктивных затрат времени и увеличении негативного влияния на результаты операционной деятельности. При этом непродуктивных затрат времени, затраченного на изготовление брака и его исправление возросли на 16,81 час.
3.4 Анализ производительности труда и трудоемкости продукции
Плановый прирост производительности труда за счет снижения трудоемкости продукции: ∆ССпл=(∆ТТЕ*100)/(100-∆ТТЕ) =((100–81,61)*100)/(100 – (100–81,61)) =22,53%
Фактический рост производительности труда за счет снижения трудоемкости к уровню прошлого года: ∆ССф =((100–69,54)*100)/(100 – (100–69,54)) =43,8%
Зная, как изменилась среднечасовая выработка, определим темп роста трудоемкости продукции:
∆ТЕ%=(∆СВ%*100)/(100+∆СВ%)
∆ТЕ % пл =((100–85,25)*100)/(100+(100–85,25)) =12,85%
∆ТЕ % ф =((100–69,54) *100)/ (100+(100–69,54)) =23,35%
План по снижению трудоемкости недовыполнен на 117,35–143,8 =(-26,45)%, в результате чего среднечасовая выработка продукции снизилась на (100–69,54) – (100–85,25) = 15,71%.При этом, фактическая трудоемкость возросла на 12,85%
Таблица 3.9. Оценка динамики и выполнения плана по уровню трудоемкости продукции
|
№п/п |
Показатель |
Базовый период |
Отчетный период |
Рост уровня показателя |
|||
|
План |
Факт |
План к прошлому году 100*п. 4 / п. 3 |
Факт к прошлому году 100*п. 5 / п. 3 |
Факт к плану 100*п. 5 / п. 4 |
|||
|
1 |
Товарная продукция, т.грн |
3 321,30 |
3 000,00 |
2 785,00 |
90,33 |
83,85 |
92,83 |
|
2 |
Отработано всеми рабочими, чел.-час |
188 682,00 |
200 000,00 |
227 511,70 |
106,00 |
120,58 |
113,76 |
|
3 |
Удельная трудоемкость на 1 тыс. грн, чел.-час п. 2 / п. 1 |
56,81 |
66,67 |
81,69 |
117,35 |
143,80 |
122,54 |
|
4 |
Среднечасовая выработка, грн п. 1 / п. 2 |
0,02 |
0,02 |
0,01 |
85,21 |
69,54 |
81,61 |
Как видно из таблицы 3.10. на предприятии снизился объем производства на -536,3 тыс.грн в результате снижения количества дней, отработанных одним рабочим (-71,79 т.грн) и изменения часовой производительности на (-1219,8 тис.грн). Данные негативные факторы нивелировали рост объема производства за счет увеличения количества работников на +716,86 тым.грн и увеличения продолжительности рабочего дня на +38,43 тис.грн.
Таблица 3.10. Влияние факторов труда на изменение объема производства
|
№ п/п |
Показатели |
Факторы |
Базисный период |
Отчетный период |
Темп роста, % (100* гр. 5 / гр. 4) |
Влияние факторов на отклонение |
|||
|
Расчет |
Разница в уровнях показателей, % |
Расчет |
Разница в уровнях показателей, % |
||||||
|
1 |
Численность основных рабочих |
Изменение количества работников |
78,05 |
94,90 |
121,584 |
121,584–100= |
21,584 |
21,584*3321,3/100= |
716,86 |
|
2 |
Отработано чел.-дней |
Изменение количества дней, отработанных одним рабочим |
24 024,00 |
28 690,00 |
119,422 |
119,422–121,584= |
-2,161 |
(-2,161)*3321,3/100= |
-71,79 |
|
3 |
Отработано чел.-часов |
Изменение продолжительности рабочего дня |
188 682,00 |
227 511,70 |
120,579 |
120,579–119,422= |
1,157 |
1,157*3321,3/100= |
38,43 |
|
4 |
Объем производства продукции, т.грн |
Изменение часовой производительности |
3 321,30 |
2 785,00 |
83,853 |
83,853–120,579 |
-36,727 |
(-36,727)*3321,3/100= |
-1 219,80 |
|
Общее отклонение = ряд1гр8+ряд2гр8+ряд3гр8+ряд4гр8 |
2785–3321,3 |
-536,30 |
-16,147 |
716,86+(-71,79)+ 38,43+(-1219,8)= |
-536,30 |
||||
3.5 Резервы улучшения использования трудовых ресурсов
По состоянию на конец отчетного периода на предприятии имеется два вакантных места сборщиков мебели, следовательно, учитывая, что среднегодовая производительность 1 рабочего в отчетном году 29,32 т. грн/чел. – имеется резерв увеличения объема производства: 2*29,32=59 тыс. грн
Выбытие работников за нарушение трудовой дисциплины, не связано с нерешёнными социальными проблемами, т. к. согласно данным отдела кадров увольнения имели место за появление на работе в нетрезвом виде., т.е. резерва в данном (социальном) направлении нет
На предприятии в результате изменении количества основных рабочих фонд рабочего времени за счет снижения общего количества явочных дней ФРВ уменьшился на -4503 час в год, т.е. имеет место резерв увеличения фонда рабочего времени, равный данной величине.
Однако, кроме изменения количества основных рабочих, общего количества явочных дней и номинальной продолжительности рабочего времени, имело место и изменение внутрисменных простоев +0,9 час в год, что в целом повлияло на изменение полезного фонда времени всех рабочих за год на -24,1 час в год, устранив причины увеличения нутрисменных простоев, предприятие может обеспечить увеличение фонда рабочего времени на 24,1 час в год.
Заработная плата рабочих в окончательном браке и в затратах на его исправление отчетном году повысилась на 579,91 грн, что свидетельствует о росте непродуктивных затрат времени и увеличении негативного влияния на результаты операционной деятельности. При этом непродуктивных затрат времени, затраченного на изготовление брака и его исправление возросли на 16,81 час.
На данном предприятии недовыполнен план по снижению трудоемкости на (-26,45)%, в результате чего среднечасовая выработка продукции снизилась на -15,71%.При этом, фактическая трудоемкость возросла на 12,85%
Кроме того, снизился объем производства на -536,3 тыс. грн в результате снижения количества дней, отработанных одним рабочим (-71,79 т. грн) и изменения часовой производительности на (-1219,8 тис. грн). Данные негативные факторы нивелировали рост объема производства за счет увеличения количества работников на +716,86 тыс. грн и увеличения продолжительности рабочего дня на +38,43 тис. грн.
Таким образом, резервы предприятия связанные с улучшением использования трудовых ресурсов можно подразделить на три категории:
1) резервы увеличения фонда рабочего времени:
общее количество явочных дней –4503 час в год
внутрисменные простои – 24,1 час в год
непродуктивные затраты времени (на брак) – 16,81 час в год
2) резервы снижения затрат:
непродуктивные затрат времени (на брак) –579,91 тыс. грн
3) объем производства:
вакантные места – на 59 тыс. грн
количество дней, отработанных одним рабочим –71,79 тыс. грн.
среднечасовая производительность – 1219,8 тыс. грн.
Выводы и предложения
В результате практических исследований эффективности использовании трудовых ресурсов на примере ОАО МЗ «Титан» можно сделать следующие выводы и предложении:.
По состоянию на конец отчетного периода на предприятии имеется два вакантных места сборщиков мебели, следовательно, учитывая, что среднегодовая производительность 1 рабочего в отчетном году 29,32 т.грн/чел. – имеется резерв увеличения объема производства: 2*29,32=59 тыс.грн
Выбытие работников за нарушение трудовой дисциплины, не связано с нерешёнными социальными проблемами, т. к. согласно данным отдела кадров увольнения имели место за появление на работе в нетрезвом виде., т.е. резерва в данном (социальном) направлении нет
На предприятии в результате изменении количества основных рабочих фонд рабочего времени за счет снижения общего количества явочных дней ФРВ уменьшился на -4503 час в год, т.е. имеет место резерв увеличения фонда рабочего времени, равный данной величине.
Однако, кроме изменения количества основных рабочих, общего количества явочных дней и номинальной продолжительности рабочего времени, имело место и изменение внутрисменных простоев +0,9 час в год, что в целом повлияло на изменение полезного фонда времени всех рабочих за год на -24,1 час в год, устранив причины увеличения нутрисменных простоев, предприятие может обеспечить увеличение фонда рабочего времени на 24,1 час в год.
Заработная плата рабочих в окончательном браке и в затратах на его исправление отчетном году повысилась на 579,91 грн, что свидетельствует о росте непродуктивных затрат времени и увеличении негативного влияния на результаты операционной деятельности. При этом непродуктивных затрат времени, затраченного на изготовление брака и его исправление возросли на 16,81 час.
На данном предприятии недовыполнен план по снижению трудоемкости на (-26,45)%, в результате чего среднечасовая выработка продукции снизилась на -15,71%.При этом, фактическая трудоемкость возросла на 12,85%
Кроме того, снизился объем производства на -536,3 тыс.грн в результате снижения количества дней, отработанных одним рабочим (-71,79 т.грн) и изменения часовой производительности на (-1219,8 тис.грн). Данные негативные факторы нивелировали рост объема производства за счет увеличения количества работников на +716,86 тыс.грн и увеличения продолжительности рабочего дня на +38,43 тис.грн.
Основными целями управления кадрами является:
удовлетворение потребности предприятия в кадрах.
обеспечение рациональной расстановки, профессионального и должностного продвижения кадров.
эффективное использование трудового потенциала предприятия.
Управление кадрами связано с разработкой и реализацией кадровой политики. Кадровая политика управления становится активной стратегической политикой. На основе этого определяются основные направления управления человеческими ресурсами.
Усовершенствование системы управления персоналом на отечественных предприятиях должно опираться на накопления зарубежного опыта и, прежде всего, на обобщение и заимствование руководителями предприятий зарубежного прогрессивного опыта относительно государственного финансирования и стимулирования внутрифирменной подготовки кадров, использования современных систем оценки персонала, формирования и применения системы материального поощрения разных категорий работников к высокоэффективной трудовой деятельности, а также вовлечения значительной части персонала в управление производством (делами фирмы).
Список использованной литературы
Багров В.П., Багрова І.В. Економічний аналіз. Навчальний посібник - К. ЦУЛ-2006–160-с.;
Бланк И.А. Финансовая стратегия предприятия-К. Ника-центр -2004 -318 с.;
Бондар Н.М. Економіка підприємства. Навчальний посібник для ВНЗ (рек. МОН України) – К.А.С.К. -2004 -400 – с.;
Головко В.І., Мінченко А.В., Шарманська В.М. Фінансово-економічна діяльність підприємств: контроль, аналіз та безпека. Навчальний посібник для ВНЗ (рек. МОН України) – К. ЦУЛ-2006–448-с.;
Івахненко В.М. Курс економічного аналізу: Навч. посібник. – К.: Знання-Прес, 2000. – 207 с
Івахненко В.М., Горбаток М. І., Льовочкін В.С. Економічний аналіз. – К.: КНЕУ, 2001. – 176 с
Іващенко В. /., Болюх М.А. Економічний аналіз господарської діяльності. – К.: КНЕУ, 2001. – 204 с
Ковалев В. В Финансовый анализ. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 2000.
Ковалев В.В. и др. Организация бухгалтерского учета на совместных предприятиях. – М.: Финансы и статистика, 2000. – Гл. 3.
Козак П. А, Герасимович А М. Анализ современного бухгалтерского баланса на примере конкретного предприятия. – К.: Техника, 1994.
Коробов М.Я. Фінансово-економічний аналіз діяльності підприємств: Навч. посібник. – К.: «Знання» КОО, 2000. – 378 с
Манів З.О. Економіка підприємства. Навчальний посібник (рек. МОН України) – К. Знання-2004–580 – с.;
Мних В. Є., Ференц І. Д. Економічний аналіз. – Львів: Армія України, 2000. – 144 с
Мних Є. В., Буряк П.Ю. Економічний аналіз на промисловому підприємстві. – Львів.: Світ, 2003. – 208 с
Негашев Е.В. Анализ финансов предприятий в условиях рынка. – М.: Высш. шк., 2003.
Нестеренко Ж.К., Череп А.В. Економічний аналіз фінансово-господарської діяльності підприємства. Навчальний посібник для ВНЗ (рек. МОН України) – К. ЦУЛ -2005 -122 – с.;
Нікхбахт Н., Гроппелі А. Фінанси. – К., 2001.
Пономаренко О.І., Перестюк М.О., Бурим В.М. Сучасний економічний аналіз у 2-х частинах. Ч. 2: Макроекономіка. Навчальний посібник для економічних та математичних спеціальностей ВНЗ-К. Вища школа-2004–207 – с.;
Попович П.Я. Економічнй аналіз діяльності суб'єктів господарювання. Підручник для ВНЗ (рек. МОН України). – 2-е вид. – Тернопіль. Економ. думка -2004–416-с.;
Савицкая Г.В. Анализ хозяйственой деятельности предприятий. ИП «Экоперспектива». – Минск; Москва, 2000. – 688 с.
Салига С.Я., Дацій Н.В., Корецька С.О., Нестеренко Н.В. Фінансовий аналіз. Навчальний посібник для ВНЗ (рек. МОН України) – К. ЦУЛ-2006–210 – с.;
Сопко В.В., Завгородній В.П. Організація бухгалтерського обліку, економічного контролю та аналізу. Підручник для ВНЗ (доп. МОН України) – К. КНЕУ-2004–412 – с.;
Стоянов Е.А., Стоянова Е.А. Экспертная диагностика и аудит финансово-хозяйственного положения предприятия: Практическое руководство для бухгалтеров, финансистов, руководителей предприятий, аудиторов и работников банков. – М.: Аудиторская фирма «Аурум», 2003.
Суторміна В.М. та ін. Фінанси зарубіжних корпорацій. – К.: Либідь, 2000.
Тарасенко Н.В. Економічний аналіз: практикум. Навчальний посібник для ВНЗ (рек. МОН України) – Львів. Новий світ-2006–280 – с.;
Царев В.В. Оценка экономической эффективности инвестиций: разработка стратегий, методы оценки рисков, моделирование задач – СПб. Питер – 2004 -464-с.;
Череп А.В. Економічний аналіз. Навчальний посібник для ВНЗ (рек. МОН України) – К. Кондор-2005 -160 – с.;
Шваб Л.І. Економіка підприємства. Навчальний посібник для ВНЗ (рек. МОН України) – К. Каравела-2004–568-с.