Анализ трудовых ресурсов предприятия на примере ОАО Южно-Уральский криолитовый завод
Министерство образования и науки Российской Федерации
Федеральное агентство по образованию
ГОСУДАРСТВЕННОЕ ОБРАЗОВАТЕЛЬНОЕ УЧРЕЖДЕНИЕ
ВЫСШЕГО ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ
«ОРЕНБУРГСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ»
Факультет экономики и управления
Кафедра антикризисного управления
КУРСОВАЯ РАБОТА
По дисциплине « Экономический анализ »
Анализ трудовых ресурсов предприятия на примере ОАО Южно-Уральский криолитовый завод
Руководитель работы
Симонов А.Н.
Исполнитель
студентка группы 15 АКУ
Иванов И.И.
Оренбург
Введение
В настоящее время рыночная экономика требует от предприятий повышения эффективности производства, конкурентоспособности продукции и услуг на основе внедрения достижений научно-технического прогресса, эффективных форм хозяйствования и управления производством, преодоления бесхозяйственности, активизации предпринимательства, инициативы. Важная роль в реализации этих задач отводится анализу трудовых ресурсов предприятия. Оценка трудовых ресурсов – один из важнейших этапов анализа финансового состояния организации. Она позволяет изучить и оценить обеспеченность предприятия и его структурных подразделений кадрами/3/.
К трудовым ресурсам относится та часть населения, которая обладает необходимыми физическими данными, знаниями и навыками труда в соответствующей отрасли. Достаточная обеспеченность предприятий нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объемов продукции и повышения эффективности производства. В частности, от обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, эффективность использования оборудования, машин, механизмов и как результат объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей. Такая актуальность вопроса обусловила выбор данной темы курсовой работы.
Целью настоящей работы является комплексный анализ трудовых ресурсов на предприятии и разработка предложений по совершенствованию в условиях рынка.
Для достижения поставленной цели будут решены следующие задачи:
- проанализировать основные формы отчетности ОАО «Южно-Уральский криолитовый завод»;
- изучение и оценка обеспеченности предприятия и его структурных подразделений трудовыми ресурсами в целом, а также по категориям и профессиям;
- определение и изучение показателей текучести кадров;
- выявление резервов трудовых ресурсов, более полного и эффективного их использования.
Теоретической и методической основой послужили труды российских и зарубежных ученых по проблемам анализа трудовых ресурсов, организации труда и его оплаты. При проведении исследования использовались отчетные материалы ОАО «Южно - Уральский криолитовый завод», правила внутреннего распорядка данного предприятия, а так же Положение по оплате труда работников. В работе применялись общие методы исследования – горизонтальный и вертикальный сравнительный анализ, сопоставительный, экономический анализ, факторный анализ.
Курсовая работа состоит из введения, трех глав, заключения и списка использованной литературы. Ее объем – 43 стр., содержит 14 таблиц и приложения.
1 Теоретические основы анализа трудовых ресурсов предприятия
Рациональное использование персонала предприятия – непременное условие, обеспечивающее бесперебойность производственного процесса и успешное выполнение производственных планов. Для целей анализа весь персонал следует разделить на промышленно-производственный и непромышленный персонал. К промышленно-производственному персоналу (ППП) относят лиц, занятых трудовыми операциями, связанными с основной деятельностью предприятия, а к непромышленному персоналу относят работников учреждений культуры, общественного питания, медицины и пр., принадлежащих предприятию./5/
Работники ППП подразделяются на рабочих и служащих. В составе служащих выделяют руководителей, специалистов и других служащих (конторский учётный и т.п. персонал). Рабочих подразделяют на основных и вспомогательных. В анализе трудовых ресурсов предприятия можно выделить три направления:
1. Анализ использования рабочей силы.
1.1. Анализ обеспеченности предприятия трудовыми ресурсами.
1.2. Анализ уровня квалификации персонала.
1.3. Анализ форм, динамики и причин движения персонала.
1.4. Анализ использования рабочего времени.
2. Анализ производительности труда.
2.1. Анализ выполнения плана по росту производительности труда и определение прироста продукции за счёт этого фактора.
2.2. Факторный анализ производительности труда.
2.3. Резервы роста производительности труда.
3. Анализ оплаты труда.
3.1. Анализ состава и динамики фонда заработной платы.
3.2. Факторный анализ фонда заработной платы.
3.3. Анализ эффективности использования фонда заработной платы.
Источники информации для анализа:
План по труду, ф №1-Т “Отчёт по труду”, ф №5-3 “Отчёт о затратах на производство и реализацию продукции (работ, услуг) предприятия (организации), статистическая отчётность отдела кадров по движению рабочих и др.”
1.1 Основы анализа обеспеченности предприятия трудовыми ресурсами
В ходе анализа обеспеченности трудовыми ресурсами проводят сравнение фактической численности персонала с предыдущим периодом и плановой численностью отчётного периода по всем классификационным группам. В процессе анализе изучается соотношение между группами и тенденции изменения этого соотношения.
Влияние изменения удельного веса основных рабочих в общей их численности на выработку продукции одним работающим определяется по формуле
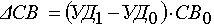 ,
где УД1, УД0 – удельный вес основных рабочих в общей их численности по плану (базисному периоду) и отчёту;
СВ0 – среднегодовая выработка одного работающего по плану.
Сокращение вспомогательных рабочих может быть достигнуто за счёт концентрации и специализации вспомогательных работ: по наладке и ремонту оборудования, повышению уровня механизации и совершенствованию труда этих рабочих.
Численность рабочих Чр определяют исходя из нормы трудоёмкости работ планируемого периода (Т), эффективного (действительного) годового фонда времени рабочего (Тэф) и планируемого коэффициента выполнения норм Кnn по формуле
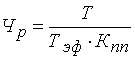 .
Численность рабочих, занятых на аппаратурных, агрегатных работах, где действия рабочих заключаются в основном в управлении механизированными или автоматизированными процессами, определяют по рабочим местам и нормам обслуживания:
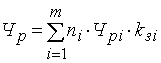 ,
где ni –
количество
агрегатов на
i-й операции;
ЧPi – количество
рабочих, необходимое
для обслуживания
i-го рабочего
места;
kЗi – коэффициент загрузки рабочих на i-й операции при совпадении профессий; i – наименование операций.
Численность служащих определяется исходя из организационной структуры предприятия и рациональной численности, необходимой для обеспечения функций управления.
Численность непромышленного персонала определяется по типовым отраслевым нормативам, по нормам обслуживания.
Анализ профессионального и квалификационного уровня рабочих производится путём сопоставления наличной численности по специальностям и разрядам с необходимой для выполнения каждого вида работ по участкам, бригадам и предприятию в целом. При этом выявляется излишек или недостаток рабочих по каждой профессии.
Для оценки
соответствия
квалификации
рабочих сложности
выполняемых
работ по участку,
цеху, предприятию
сравнивают
средние тарифные
разряды работ
и рабочих
 ,
которые можно
определить
по средневзвешенной
арифметической
формуле:
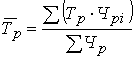 ;
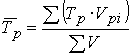 ,
где Тр – тарифный разряд,
Чp – общая численность (количество) рабочих,
Чpi – численность рабочих i-го разряда,
Vрi – объём работ i-го вида,
V - общий объем работ.
Если фактический средний тарифный разряд рабочих ниже планового ниже среднего тарифного разряда работ, то это может привести к снижению качества выпускаемой продукции и, следовательно, необходимо предусмотреть повышение квалификации персонала. Если средний разряд рабочих выше среднего тарифного разряда работ, то рабочим необходимо производить доплату за использование их на менее квалифицированных работах.
В ходе анализа квалификации управленческого персонала проверяют соответствие уровня образования каждого работника занимаемой должности, изучают вопросы, связанные с подбором кадров, их подготовкой и повышением квалификации.
Квалификационный уровень работников зависит во многом от возраста, стажа работы, образования и т. д. Поэтому в процессе анализа изучают изменения в составе рабочих по возрасту, стажу работы, образованию. Ответственным этапом в анализе использования предприятия кадрами является изучение движения рабочей силы. Анализ осуществляется в динамике за ряд лет на основе следующих коэффициентов. (таблица 1.)
В ходе анализа тщательному изучению подвергают причины выбытия работников за нарушение трудовой дисциплины, т. к. это часто связано с нерешёнными социальными проблемами.
Однако выпуск продукции зависит не столько от численности работающих, сколько от количества, затраченного на производство труда, определённого количеством рабочего времени. Поэтому анализ использования рабочего времени является важной составной частью аналитической работы на предприятии.
Таблица 1- Показатели движения рабочей силы
| Название показателя | Формула для расчёта показателя | Экономический смысл |
|
Коэффициент оборота по приёму (Кn) Коэффициент оборота по выбытию (Кв) Коэффициент текучести кадров (Кт) Коэффициент постоянства кадров (Кпост) |
|
Характеризует удельный вес принятых работников за период Характеризует удельный вес выбывших за период работников Характеризует уровень увольнения работников по отрицательным причинам Характеризует уровень работающих на данном предприятии постоянно в анализируемом периоде (году, квартале) |
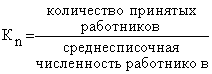
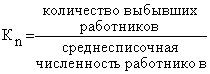
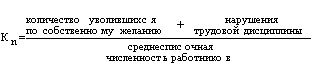

Анализ использования рабочего времени осуществляется на основе баланса рабочего времени. Основные составляющие баланса представлены в таблица 2.
Таблица 2 - Основные показатели баланса рабочего времени одного рабочего
| Показатель фонда времени | Условные обозначения | Формула расчёта | Примечания |
|
Календарный Номинальный (режимный) Явочный Полезный фонд рабочего времени |
Тк Tном Тяв Тп |
Тк=365дн Тном=Тк-tвыход Тяв=Тном-tнеяв Тп=Тяв .t-tвп |
tвых – время выходных и праздничных дней tнеяв – дни неявок: отпуска, по болезни, по решению администрации, прогулы и пр. t – номинальная продолжительность рабочего времени, tвп – время внутрисменных простоев и перерывов в работе, сокращённых и льготных часов |
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени. Такой анализ проводится по каждой категории работников, по каждому производственному подразделению и в целом по предприятию.
Фонд рабочего времени (ФРВ) зависит от численности рабочих (Чр), количества отработанных одним рабочим дней в среднем за год (Д), средней продолжительности рабочего дня (t):
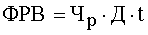
Если фактически одним рабочим отработанно меньше дней и часов, чем предусматривалось планом, то можно определить сверхплановые потери рабочего времени: целодневные (Дпот) и внутрисменные (tпот):
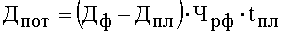 ;
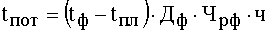 ;
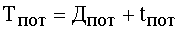 .
В ходе анализа необходимо выявить причины образования сверхплановых потерь рабочего времени. Среди них могут быть: дополнительные отпуска с разрешения администрации, невыходы на работу по болезни, прогулы, простои из-за неисправности оборудования, отсутствие работы, сырья, материалов, топлива, энергии и т. д. Каждый вид потерь должен быть подробно оценен, особенно тот, который зависит от предприятия. Уменьшение потерь рабочего времени по причинам, зависящим от трудового коллектива, является резервом увеличения производства продукции, который не требует дополнительных капитальных вложений и позволяет быстро получить отдачу.
Изучив потери рабочего времени, выявляют непроизводительные затраты труда, которые складываются из затрат рабочего времени в результате изготовления забракованной продукции и исправления брака, а также в связи с отклонениями от технологического процесса (дополнительные затраты рабочего времени). Для определения непроизводительных потерь рабочего времени используются данные о потерях от брака. На основании этих данных составляется таблица 3.
Таблица 3 -Исходные данные для расчёта непроизводительных затрат рабочего времени
| Показатель | Условные обозначения | Сумма |
|
Производственная
себестоимость
товарной
продукции |
Спр |
Чтобы рассчитать непроизводительные затраты рабочего времени, связанные с изготовлением и исправлением брака, определяют:
- удельный вес заработной платы производственных рабочих в производственной себестоимости товарной продукции:
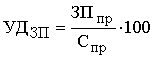 ;
- сумму заработной платы в себестоимости окончательного брака:
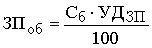 ;
- удельный вес заработной платы производственных рабочих в производственной себестоимости товарной продукции за вычетом материальных затрат:
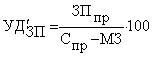 ;
- заработную плату рабочих по исправлению брака:
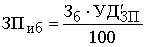 ;
- заработную плату рабочих в окончательном браке и в затратах на его исправление:
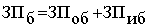 ;
- среднечасовую заработную плату рабочих:
 ;
- рабочее время, затраченное на изготовление брака и его исправление:
 .
Сокращение потерь рабочего времени – один из резервов увеличения выпуска продукции. Чтобы подсчитать его, необходимо потери рабочего времени (Тпот) по вине предприятия умножить на плановую среднечасовую выработку продукции (СВпл):
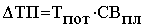 .
Потери рабочего времени не всегда приводят к уменьшению объёма производства продукции, т. к. они могут быть компенсированы повышением интенсивности труда работников. Поэтому при анализе использования трудовых ресурсов важное значение придаётся изучению показателей производительности труда.
1.2 Основы анализа фонда рабочего времени
Для оценки фонда рабочего времени применяется система обобщающих, частных и вспомогательных показателей.
Обобщающие показатели: среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, среднегодовая выработка на одного работающего в стоимостном выражении.
Частные показатели: трудоемкость продукции определенного вида в натуральном выражении за 1 человеко-день или человеко-час.
Вспомогательные показатели: затраты времени на выполнение единицы определённого вида работ или объём выполненных работ за единицу времени.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим (ГВ):
 ,
где ТП – объём товарной продукции в стоимостном выражении;
Ч – численность работающих.
Факторы, влияющие на годовую выработку представлены на рис.6.
Отсюда факторная модель для показателя среднегодовой выработки будет иметь следующий вид:
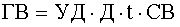
Расчёт влияния этих факторов может быть проведён способами цепной подстановки, абсолютных разниц, относительных разниц или интегральным методом.
Трудоёмкость – затраты рабочего времени на единицу или весь объём изготовленной продукции:
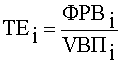
где ФРВi – фонд рабочего времени на изготовление i-го вида изделий, VВПi – количество изделий одного наименования в натуральном выражении.
Данный показатель является обратным среднечасовой выработке продукции.
Снижение трудоёмкости продукции – важнейший фактор повышения производительности труда. Рост производительности труда происходит в первую очередь за счёт снижения трудоёмкости продукции. Достигнуть снижения трудоёмкости возможно за счёт внедрения мероприятий НТП, механизации и автоматизации производства и труда, а также увеличения кооперированных поставок, пересмотра норм выработки и т. д.
В процессе анализа изучают динамику трудоёмкости, выполнение плана по её уровню, причины её изменения и влияния на уровень производительности труда. Если возможно, следует сравнить удельную трудоёмкость продукции по другим предприятиям отрасли, что позволит выявить передовой опыт и разработать мероприятия по его внедрению на анализируемом предприятии.
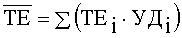
В процессе последующего анализа изучают показатели удельной трудоёмкости по видам продукции. Изменение среднего уровня удельной трудоёмкости может произойти за счёт изменения её уровня по отдельным видам продукции (ТЕi) и структуры производства (УДi). При увеличении удельного веса более трудоёмких изделий средний её уровень возрастает и наоборот:
Влияние этих факторов на средний уровень трудоёмкости можно определить методом цепной подстановки через средневзвешенные величины:
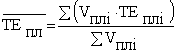 ;
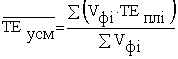 ;
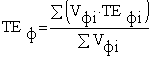 .
Изменение в уровне трудоёмкости не всегда оценивается однозначно. Трудоёмкость может возрастать при значительном удельном весе вновь осваиваемой продукции или улучшении её качества. Чтобы добиться повышения качества, надёжности и конкурентоспособности продукции, требуются дополнительные затраты средств и труда. Однако выигрыш от увеличения объёма продаж, более высоких цен, как правило, перекрывает проигрыш от повышения трудоёмкости изделий. Поэтому взаимосвязь трудоёмкости продукции и её качества, себестоимости, объема продаж и прибыли должна находиться в центре внимания аналитиков.
В заключение анализа определяют резервы снижения удельной трудоёмкости продукции по отдельным изделиям и в целом по предприятию:
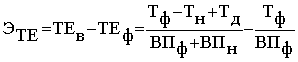 ,
где Тф – фактические затраты рабочего времени на выпуск продукции, Тн – затраты рабочего времени, связанные со снижением трудоёмкости, Тд – дополнительные затраты рабочего времени, связанные с внедрением мероприятия по снижению трудоёмкости. ВПф – фактический объём валовой продукции; ВПн – объём валовой продукции, полученный в связи со снижением трудоемкости.
1.3 Основы анализа фонда заработной платы
Анализ
использования
фонда заработной
платы начинают
с расчёта абсолютного
и относительного
отклонения
фактической
его величины
от плановой.
Абсолютное
отклонение
 определяется
сравнением
фактически
использованных
средств на
оплату труда
(ФЗПф)
с плановым
фондом заработной
платы (ФЗПпл)
в целом по
предприятию,
производственным
подразделением
и категориям
работников:
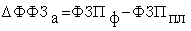 .
Однако
абсолютное
отклонение
рассчитывается
без учёта степени
выполнения
плана по производству
продукции.
Учесть этот
фактор поможет
расчёт относительного
отклонения
фонда заработной
платы
 .
Для этого переменная
часть фонда
заработной
платы (ФЗПпер)
корректируется
на коэффициент
выполнения
плана по производству
продукции
(Кпп).
К переменной
части фонда
заработной
платы относят
зарплату рабочих
по сдельным
расценкам,
премии рабочим
и управленческому
персоналу за
производственные
результаты,
сумму отпускных,
соответствующую
доле переменной
зарплаты, другие
выплаты, относящиеся
к фонду заработной
платы и которые
изменяются
пропорционально
объёму производства
продукции.
Постоянная часть оплаты труда (ФЗПпост) не изменяется при увеличении или спаде объёма производства – это зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников непромышленных производств и соответствующая им сумма отпускных. Относительное отклонение фонда заработной платы:
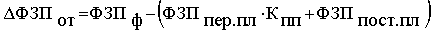 .
В процессе последующего анализа определяют факторы, вызвавшие абсолютное и относительное отклонения по фонду заработной платы.
Для расчёта влияния этих факторов на абсолютное и относительное отклонение по фонду зарплаты необходимы следующие данные:
1. Фонд заработной платы:
а) по плану:
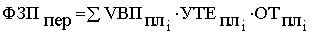 ;
б) по плану, пересчитанному на объём производства, при плановой структуре:
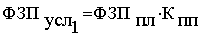 ;
в) по плану, пересчитанному на фактический объём производства продукции и фактическую структуру:
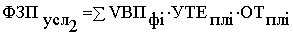 ;
д) фактически при фактической удельной трудоёмкости и плановом уровне оплаты труда:
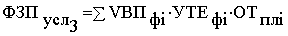 ;
е) фактически:
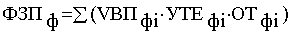 .
2. Отклонение от плана:
абсолютное:
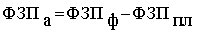 ;
относительное:
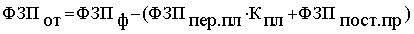 .
Расчёт влияния факторов на изменение переменной части фонда оплаты труда проводят по формулам:
- влияние объёма производства продукции:
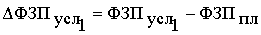 ;
- влияние изменения структуры произведённой продукции:
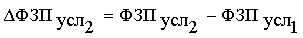 ;
- влияние изменения удельной трудоёмкости продукции:
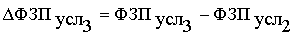 ;
- влияние изменения оплаты труда:
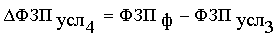 .
В конце анализа необходимо провести проверку произведённых расчётов:
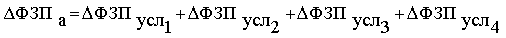 ;
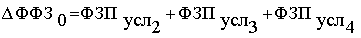 .
В процессе анализа необходимо также установить эффективность использования фонда заработной платы.
Для расширенного воспроизводства получения необходимой прибыли и рентабельности необходимо, чтобы темпы роста производительности труда опережали темп роста его оплаты. Если этот принцип не соблюдается, то происходит перерасход фонда зарплаты, повышение себестоимости продукции и, соответственно, уменьшение суммы прибыли.
Изменение среднего заработка работающих за период характеризуется его индексом (JЗП):
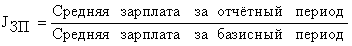 ;
Изменение среднегодовой выработки определяется аналогично на основе индекса производительности труда (Jпт):
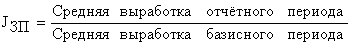 .
Темп роста производительности труда должен опережать темп роста средней заработной платы. Для этого рассчитывают коэффициент опережения Коп и анализируют его в динамике:
 .
Затем производят подсчёт суммы экономии (перерасхода) (Э) фонда заработной платы в связи с изменением соотношений между темпами роста производительности труда и его оплаты:
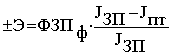 .
В условиях высокой инфляции при анализе индекса роста средней заработной платы необходимо базисный показатель средней зарплаты (СЗ0) скорректировать на индекс роста цен на потребительские товары и услуги (Jу)
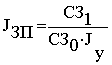 ,
где СЗ1 - средняя зарплата в отчётном периоде.
В процессе анализа целесообразно рассчитать и сравнить в динамике или с межзаводскими данными такие показатели, как производство товарной продукции, сумму валовой прибыли, сумму отчислений в фонд накопления на рубль зарплаты.
2 Анализ трудовых ресурсов ОАО «Южно-Уральский криолитовый завод»
2.1 Краткая организационно-экономическая характеристика предприятия ОАО «Южно-Уральский криолитовый завод»
Открытое акционерное общество "Южно-Уральский криолитовый завод расположено на Южном Урале в Кувандыкском районе Оренбургской области, в трех километрах от города Кувандыка и в ста восьмидесяти километрах от города Оренбурга - областного центра.
ОАО "Криолит" основано в 1954 году. Организационно - правовая форма предприятия - акционерная, регистрационный номер: 2/64 от 28.06.1996 года, уставный капитал: 114 тысяч рублей, основной вид