Экономическая сущность прибыли
Доходы от сдачи имущества в аренду формируются из получаемой арендной платы, которую арендатор платит арендодателю.
В состав внереализационных прибылей (убытков) также входит сальдо полученных и уплаченных штрафов, пени, неустоек и других видов санкций (кроме санкций, уплачиваемых в бюджет и ряд внебюджетных фондов в соответствии с законодательством); другие доходы и расходы (убытки, потери).
К таким доходам относятся:
прибыль прошлых лет, выявленная в отчетном году (например, суммы, поступившие от поставщиков по перерасчетам за услуги и материальные ценности, полученные и израсходованные в прошлом году; суммы, полученные от покупателей, заказчиков по перерасчетам за реализованную в прошлом году продукцию и др.);
доходы от дооценки товаров;
поступление сумм в счет погашения дебиторской задолженности, списанной в прошлые годы в убыток;
положительные курсовые разницы по валютным счетам и операциям в иностранной валюте;
проценты, полученные по денежным средствам, числящимся на счетах предприятия.
К расходам и потерям относятся:
убытки по операциям прошлых лет, выявленные в отчетном году, от уценки товаров, списания безнадежной дебиторской задолженности;
недостачи материальных ценностей, выявленные при инвентаризации;
затраты по аннулированным производственным заказам и на производство, не давшее продукции, исключая потери, возмещаемые заказчиками (при этом вычитается стоимость используемых материальных ценностей);
отрицательные курсовые разницы по валютным счетам и операциям в иностранной валюте;
некомпенсируемые потери от стихийных бедствий с учетом затрат по предотвращению или ликвидации последствий стихийных бедствий (при этом исключается стоимость полученного металлолома, топлива, других материалов);
некомпенсируемые убытки в результате пожаров, аварий, других чрезвычайных событий, вызванных экстремальными ситуациями;
затраты на содержание законсервированных производственных мощностей и объектов, за исключением затрат, возмещаемых из других источников;
судебные издержки и арбитражные сборы и др. Схема формирования и распределения прибыли показана на рисунке 3.
| Выручка от реализации продукции (работ, услуг) в действующих ценах без налога на добавленную стоимость и акцизов | – |
Себестоимость продукции (работ, услуг) |
|||||
|
|
|||||||
| Прибыль от реализации товарной продукции (работ, услуг) | + | Прибыль от прочей реализации | + | Внереализационные прибыли, убытки | |||
|
|
|||||||
| Балансовая (валовая) прибыль | – | Сумма корректировок по доходам, исключаемым при расчете основного налога на прибыль | |||||
|
|
|||||||
| Налогооблагаемая прибыль с учетом льгот | х | Ставка, % | = | Сумма налога на прибыль | |||
| Балансовая прибыль | – | Налоги и другие обязательные платежи | |||||
|
|
|||||||
| Накопление | Чистая прибыль |
Потребление |
|||||






Рисунок 3. Формирование и распределение прибыли предприятия.
При рассмотрении прибыли как конечного финансового результата хозяйственной деятельности следует иметь в виду, что не вся получаемая прибыль остается предприятию, так как подвергается обложению налогом.
Облагаемая прибыль уменьшается на сумму прибыли от реализации произведенной сельскохозяйственной и охотохозяйственной продукции, а также от реализации произведенной и переработанной на данном предприятии сельскохозяйственной продукции собственного производства.
Облагаемая прибыль при фактически произведенных затратах и расходах за счет прибыли, остающейся в распоряжении предприятия, уменьшается также на суммы, направленные:
а) предприятиями отраслей сферы материального производства на финансирование капитальных вложений производственного назначения (в том числе в порядке долевого участия), а также на погашение кредитов банков, полученных и использованных на эти цели, включая проценты по кредитам;
б) предприятиями всех отраслей народного хозяйства на финансирование жилищного строительства (в том числе в порядке долевого участия), а также на погашение кредитов банков, полученных и использованных на эти цели, включая проценты по кредитам. Эта льгота предоставляется указанным предприятиям, осуществляющим развитие собственной производственной базы и жилищное строительство;
в) затраты предприятий на содержание находящихся у них на балансе объектов и учреждений здравоохранения, народного образования, культуры и спорта, детских дошкольных учреждений, детских лагерей отдыха, жилищного фонда.
С целью стимулирования НТП облагаемая прибыль уменьшается на суммы, направленные:
• научными организациями, прошедшими государственную аккредитацию, непосредственно на проведение и развитие научно-исследовательских и опытно-конструкторских работ в порядке и по перечню, которые устанавливаются Правительством РФ;
• предприятиями на проведение НИОКР, а также в Российский фонд технологического развития, но не более 10% суммы налогооблагаемой прибыли.
Оставшаяся после уплаты налогов часть представляет собой остаточную прибыль (или чистую прибыль), которая полностью поступает в распоряжение предприятия. Она направляется на оплату труда и материальное поощрение, на прирост оборотных средств, капитальных вложений, социальное развитие путем образования соответствующих фондов; развития науки и техники, социального развития, материального поощрения.
Таким образом, в условиях перехода к рынку и в его дальнейшем становлении прибыль является основным побудительным мотивом организации производственной и хозяйственно-коммерческой деятельности предприятия.
1.2. Планирование прибыли. Факторы ее роста
Важнейшим вопросом управления процессом формирования прибыли является планирование прибыли и других финансовых результатов с учетом выводов экономического анализа. Главной целью при планировании является максимизация доходов, что позволяет обеспечивать финансирование большего объема потребностей предприятия в его развитии. При этом важно исходить из величины чистой прибыли. Задача максимизации чистой прибыли предприятия тесно связана с оптимизацией величины уплачиваемых налогов в рамках действующего законодательства, предотвращением непроизводительных выплат.
Планирование прибыли - составная часть финансового планирования и важный участок финансово-экономической работы на предприятии. Планирование прибыли производится раздельно по всем видам деятельности предприятия. Это не только облегчает планирование, но и имеет значение для предполагаемой величины налога на прибыль, так как некоторые виды деятельности не облагаются налогом на прибыль, а другие - облагаются по повышенным ставкам. В процессе разработки планов по прибыли важно не только учесть все факторы, влияющие на величину возможных финансовых результатов, но и, рассмотрев варианты производственной программы, выбрать обеспечивающий максимальную прибыль.
При относительно стабильных ценах и прогнозируемых условиях хозяйствования прибыль планируется на год в рамках текущего финансового плана. Сложившаяся ситуация крайне затрудняет годовое планирование, и предприятия могут составлять более или менее реальные планы по прибыли по кварталам. Поскольку с 1993 г. планирование прибыли "привязано" к расчету авансовых платежей по налогу на прибыль и порядку внесения их в бюджет, то составление квартальных планов становится необходимым. Плательщики налога на прибыль заинтересованы в том, чтобы разница между заявленным ими размером авансовых платежей налога и фактическими платежами была минимальной. Однако более важной целью планирования прибыли является определение возможностей предприятия в финансировании своих потребностей.
Объектом планирования являются планируемые элементы балансовой прибыли, главным образом прибыль от реализации продукции, выполнения работ, оказания услуг. Основой для расчета является объем производственной программы, который базируется на заказах потребителей и хозяйственных договорах.
В наиболее общем виде прибыль - это разница между ценой и себестоимостью, но при расчете плановой величины прибыли необходимо уточнить объем продукции, от реализации которой ожидается эта прибыль. Следует отличать плановый размер прибыли в расчете на товарный выпуск от прибыли, планируемой на объем реализуемой продукции. Прибыль по товарному выпуску планируется на основе сметы затрат на производство и реализацию продукции, где определяется себестоимость товарного выпуска планируемого периода:
Птп = Цтп - Стп,
где Птп - прибыль по товарному выпуску планируемого периода;
Цтп - стоимость товарного выпуска планируемого периода в действующих ценах реализации (без налога на добавленную стоимость, акцизов, торговых и сбытовых скидок);
Стп - полная себестоимость товарной продукции планируемого периода (рассчитана в смете затрат на производство и реализацию продукции).
Прибыль на реализуемую продукцию рассчитывается иначе:
Прп = Врп - Срп,
где Прп - планируемая прибыль по продукции, подлежащей реализации в предстоящем периоде;
Врп - планируемая выручка от реализации продукции в действующих ценах (без налога на добавленную стоимость, акцизов, торговых и сбытовых скидок);
Срп - полная себестоимость реализуемой в предстоящем периоде продукции.
Исходя из того, что объем реализуемой продукции предстоящего планового периода в натуральном выражении определяется как сумма остатков нереализованной продукции на начало планируемого периода без остатков готовой продукции, которые не будут реализованы в конце этого периода, расчет плановой суммы от реализации продукции примет вид:
Прп = П01 + Птп – П02,
где При - прибыль от реализации продукции в планируемом периоде;
П01 - прибыль в остатках продукции, не реализованной на начало планируемого периода;
Птп – прибыль по товарной продукции, планируемой к выпуску в предстоящем периоде;
П02 - прибыль в остатках готовой продукции, которая не будет реализована в конце планируемого периода.
Именно такая методика расчета лежит в основе применения укрупненного прямого метода планирования прибыли, когда легко определить объем реализуемой продукции в ценах и по себестоимости.
1.3. Распределение и использование прибыли предприятия
Распределение и использование прибыли является важнейшим хозяйственным процессом, обеспечивающим покрытие потребностей предпринимателей и формирование доходов государства.
Механизм распределения прибыли должен быть построен таким образом, чтобы всемерно способствовать повышению эффективности производства, стимулировать развитие новых форм хозяйствования. Одной из важнейших проблем распределения прибыли является оптимальное соотношение доли прибыли, аккумулируемой в доходах бюджета и остающейся в распоряжении хозяйствующих субъектов экономически обоснованная система распределения прибыли должна гарантировать выполнение финансовых обязательств перед государством и максимально обеспечить производственные, материальные и социальные нужды предприятия.
Объектом распределения является балансовая прибыль предприятия. Под ее распределением понимается направление прибыли в бюджет и по статьям использования на предприятии. Законодательно распределение прибыли регулируется в той ее части, которая поступает в бюджеты разных уровней в виде налогов и других обязательных платежей. Определение направлений расходования прибыли, остающейся в распоряжении предприятия, структуры статей ее использования находится в компетенции предприятия.
Принципы распределения прибыли можно сформулировать следующим образом:
прибыль, получаемая предприятием в результате производственно-хозяйственной и финансовой деятельности, распределяется между государством и предприятием как хозяйствующим субъектом;
прибыль для государства поступает в соответствующие бюджеты в виде налогов и сборов, ставки которых не могут быть произвольно изменены. Состав и ставки налогов, порядок их исчисления и взносов в бюджет устанавливаются законодательно;
величина прибыли предприятия, оставшейся в его распоряжении после уплаты налогов, не должна снижать его заинтересованности в росте объема производства и улучшении результатов производственно-хозяйственной и финансовой деятельности;
прибыль, остающаяся в распоряжении предприятия, в первую очередь направляется на накопление, обеспечивающее его дальнейшее развитие, и только в остальной части - на потребление.
На предприятии распределению подлежит чистая прибыль, то есть прибыль, оставшаяся в распоряжении предприятия после уплаты налогов и других обязательных платежей. Из нее взыскиваются санкции, уплачиваемые в бюджет и некоторые внебюджетные фонды.
Прибыль, остающаяся в распоряжении предприятия, используется им самостоятельно и направляется на дальнейшее развитие предпринимательской деятельности. Никакие органы, в том числе государство, не имеют права вмешиваться в процесс использования чистой прибыли предприятия. Рыночные условия хозяйствования определяют приоритетные направления собственной прибыли. Развитие конкуренции вызывает необходимость расширения производства, его совершенствования, удовлетворения материальных и социальных потребностей трудовых коллективов.
В соответствии с этим по мере поступления чистая прибыль предприятия направляется на финансирование НИОКР, а также работ по созданию, освоению и внедрению новой техники, на совершенствование технологии и организации производства; на модернизацию оборудования; улучшение качества продукции; техническое перевооружение, реконструкцию действующего производства.
Чистая прибыль является источником погашения собственных оборотных средств. Кроме того, она направляется на уплату процентов по кредитам, полученным на восполнение недостатка собственных оборотных средств, на приобретение основных средств, а также уплату процентов по просроченным и отсроченным кредитам.
За счет чистой прибыли уплачиваются некоторые виды сборов и налогов, налог на перепродажу автомобилей, вычислительной техники и персональных компьютеров, сбор со сделок по купле-продаже валюты на биржах, сбор за право торговли и другие.
На ряду с финансирование производственного развития прибыль, остающаяся в распоряжении предприятия, направляется на удовлетворение потребительских и социальных нужд. Так, из этой прибыли выплачиваются единовременные поощрения и пособия, уходящим на пенсию, а также надбавки к пенсиям, производятся расходы по оплате дополнительных отпусков сверх установленной законом продолжительности, оплачиваются расходы на бесплатное питание или питание по льготным ценам.
Прибыль, остающаяся в распоряжении предприятия, служит не только источником финансирования производственного и социального развития, а также материального поощрения, но и используется в случаях нарушения предприятием действующего законодательства для уплаты различных штрафов и санкций.
Так, из чистой прибыли уплачиваются штрафы при несоблюдении требований по охране окружающей среды от загрязнения, санитарных норм и правил, при завышении регулируемых цен на продукцию. Из чистой прибыли взыскивается незаконно полученная предприятием прибыль.
В случаях утаивания прибыли от налогообложения или взносов во внебюджетные фонды также взыскиваются штрафные санкции, источником уплаты которых является чистая прибыль ().
Распределение чистой прибыли отражает процесс формирования фондов и резервов предприятия для финансирования потребностей производства и развития социальной сферы.
В современных условиях хозяйствования государство не устанавливает каких-либо нормативов распределения прибыли, но через порядок предоставления налоговых льгот стимулирует направление прибыли на капитальные вложения производственного и непроизводственного характера, на благотворительные цели, финансирование природоохранных мероприятий, расходов по содержанию объектов и учреждений социальной сферы и другое. Законодательно ограничивается размер резервного фонда предприятий, регулируется порядок формирования резерва по сомнительным долгам ().
В условиях перехода к рыночным отношениям возникает необходимость резервировать средства, в связи с проведением рисковых операций и, как следствие этого, потерей доходов от предпринимательской деятельности. Поэтому при использовании чистой прибыли предприятия вправе создавать финансовый резерв, то есть рисковый фонд.
Размер этого резерва должен составлять не менее 15% уставного капитала. Ежегодно резервный фонд пополняется за счет отчислений, составляющих практически не менее 5% прибыли остающейся в распоряжении предприятия. Кроме покрытия возможных убытков от деловых рисков финансовый резерв может быть использован на дополнительные затраты по расширению производства и социальному развитию, разработку и внедрение новой технологии, прирост собственных оборотных средств и восполнение их недостатка, на другие затраты, обусловленные социально-экономическим развитием коллектива.
Резервный фонд формируется на случай непредусмотренных сбоев в производственном процессе.
С расширением спонсорской деятельности часть чистой прибыли может быть направлена на благотворительные нужды, оказание помощи театральным коллективам, организацию художественных выставок и другие цели.
Распределение чистой прибыли - одно из направлений внутрифирменного планирования, значение которого в условиях рыночной экономики возрастает. Порядок распределения и использования прибыли на предприятии фиксируется в уставе предприятия и определяется положением, которое разрабатывается соответствующими подразделениями экономических служб и утверждается руководящим органом предприятия. В соответствии с уставом предприятия могут составлять сметы расходов, финансируемых из прибыли, либо образовывать фонды специального назначения: фонды накопления (фонд развития производства или фонд производственного и научно-технического развития, фонд социального развития) и фонды потребления (фонд материального поощрения).
Смета расходов, финансируемых из прибыли, включает расходы на развитие производства, социальные нужды трудового коллектива, на материальное поощрение работников и благотворительные цели.
К расходам, связанным с развитием производства, относятся расходы на научно-исследовательские, проектные, конструкторские и технологические работы, финансирование разработки и освоения новых видов продукции и технологических процессов, затраты по совершенствованию технологии и организации производства, модернизации оборудования, затраты, связанные с техническим перевооружением и реконструкцией действующего производства, расширением предприятий. В эту же группу расходов включаются расходы по погашению долгосрочных ссуд банков и процентов по ним. Здесь же планируются затраты на проведение природоохранных мероприятий и др. Взносы предприятий из прибыли в качестве вкладов учредителей в создание уставного капитала других предприятий, средства, перечисляемые союзам, ассоциациям, концернам, в состав которых входит предприятие, также считаются использованием прибыли на развитие.
Распределение прибыли на социальные нужды включает расходы по эксплуатации социально-бытовых объектов, находящихся на балансе предприятия, финансирование строительства объектов непроизводственного назначения, организации и развития подсобного сельского хозяйства, проведения оздоровительных, культурно-массовых мероприятий и т.п.
К затратам на материальное поощрение относятся единовременные поощрения за выполнение особо важных производственных заданий, выплата премий за создание, освоение и внедрение новой техники, расходы на оказание материальной помощи рабочим и служащим, единовременные пособия ветеранам труда, уходящим на пенсию, надбавки к пенсиям, компенсация работникам удорожания стоимости питания в столовых, буфетах предприятия в связи с повышением цен и др.
Вся прибыль, остающаяся в распоряжении предприятия, подразделяется на две части. Первая увеличивает имущество предприятия и участвует в процессе накопления. Вторая характеризует долю прибыли, используемой на потребление. При этом необязательно всю прибыль, направляемую на накопление, использовать полностью. Остаток прибыли, не использованной на увеличение имущества, имеет важное резервное значение и может быть в последующие годы направлен для покрытия возможных убытков, финансирования различных затрат.
Нераспределенная прибыль в широком смысле как прибыль, использованная на накопление, и нераспределенная прибыль прошлых лет свидетельствуют о финансовой устойчивости предприятия, о наличии источника для последующего развития.
Распределение и использование прибыли товариществ и акционерных обществ имеют свои особенности, обусловленные организационно-правовой формой этих предприятий.
2. Анализ формирования и использования прибыли ООО "Сладость"
Предприятие организовано с1988 года.
Общество с ограниченной ответственностью "Сладость" именуемое далее "Общество" создано и действует в соответствии с Гражданским Кодексом РФ, Федеральным Законом "Об обществах с ограниченной ответственностью" от 08.02. 1998 года № 14-ФЗ, Учредительным Договором от 03.04. 1988 года и настоящим Уставом.
Общество является юридической организацией, созданной как добровольный союз учредителей для осуществления совместной хозяйственной деятельности путем объединения их вкладов, с целью создания совместного производства и реализации мороженого.
Сокращенное фирменное наименование общества: ООО "Сладость".
Общество является юридическим лицом, имеет уставной фонд, самостоятельный баланс, расчетный счет.
Общество по законодательству РФ имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, вправе от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
Источниками образования средств являются: денежные и имущественные взносы участников, доходы от реализации продукции предприятия, кредиты банков.
Органами управления общества являются:
| Общее собрание участников |
|
|
| Директор |
|
|
| Ревизионная комиссия |

Рисунок 4. Органы управления.
Основные функции ООО "Сладость": производство и реализация мороженого.
Свою продукцию ООО "Сладость" реализует по договорным, свободным, оптово-отпускным ценам.
Высшим органом общества является Общее собрание участников общества. Общее собрание участников может быть очередным и внеочередным.
Текущее руководство деятельностью общества осуществляет директор. Между обществом и директором заключается трудовой договор. Контроль за деятельностью директора осуществляет ревизионная комиссия в составе трех членов.
На основании изучения рекламы, биржевой информации и данных об оплате труда, а также анализа и обработки этой информации для выполнения расчетов и обоснования мы приняли следующие исходные данные:
Сменная производительность – 300 кг.
а) Мороженое "Сластена" (85 гр) – 0,085 кг.
б) Мороженое "Самарка" (100 гр) – 0,1 кг.
в) Мороженое "Смак" (90 гр) – 0,09 кг.
Назначаем ассортимент согласно требований оптовых покупателей:
х · 0,085 + у · 0,1 + z · 0,09 = 300 кг/см.
х = 76,5/0,085=900 шт. смена
у = 1065 шт. смена
z = 117,0/0,09 = 1300 шт. смена
2. Продолжительность смены – 8 часов.
3. Количество рабочих смен в году – 240.
4. Годовой выпуск продукции:
Сластена – 216000 шт. /год
Самарка – 255600 шт. /год
Смак –312000 шт. /год
5. Рыночная цена на продукцию (в т. ч. НДС 18%):
а) Мороженое "Сластена" 11,5 руб. /шт.
б) Мороженое "Самарка" 9,0 руб. /шт.
в) Мороженое "Смак" 10,3 руб. /шт.
6. Численность специалистов – 3 чел
9. Численность рабочих мест – 9 (смесителей – 5, формовочных машин – 4)
10. Число рабочих 12, в том числе:
сдельщиков – 9 человек,
повременщиков – 3 человека (уборщица, грузчик, водитель).
11. Оплата труда рабочего I – го разряда составляет: 3,0 руб. /час.
Определение обоснования производительности предприятия и потребности в основных и вспомогательных материалах
Малое предприятие ООО "Сладость" производит следующие виды продукции
а) Мороженое "Сластена" - 76,5 кг/см
б) Мороженое "Самарка" - 106,5 кг/см
в) Мороженое "Смак" - 117,0 кг/см
Примечание. На фирме односменный режим работы.
Количество рабочих смен в году 240; продолжительность 8 часов.
Таблица 1. Нормы расхода основных и вспомогательных материалов на единицу продукции.
|
№ п/п |
Наименование |
Един. измер. |
Цена за ед. изм., руб. |
Удельный расход материала на шт. |
Стоимость материала на 1 шт., руб. |
| 1. Мороженое "Сластена" | |||||
| 1 | Молоко сухое | кг | 100 | 0,01 | 1,0 |
| 2 | Молоко сгущенное | кг | 75 | 0,02 | 1,5 |
| 3 | Масло сливочное | кг | 80 | 0,03 | 2,4 |
| 4 | Орехи | кг | 60 | 0,01 | 0,6 |
| 5 | Амортизатор | кг | 42 | 0,01 | 0,42 |
| 6 | Пакет (упаковка) | шт. | 0,5 | 1 | 0,5 |
Продолжение таблицы.
| Итого: | 6,12 | ||||
| 2. Мороженое "Самарка" | |||||
| 1 | Молоко сухое | кг | 100 | 0,01 | 1,0 |
| 2 | Молоко сгущенное | кг | 75 | 0,02 | 1,5 |
| 3 | Масло сливочное | кг | 80 | 0,03 | 2,4 |
| 4 | Мармелад | кг | 30 | 0,01 | 0,3 |
| 5 | Амортизатор | кг | 42 | 0,01 | 0,42 |
| 6 | Пакет (упаковка) | шт. | 0,5 | 1 | 0,5 |
| Итого: | 6,12 | ||||
| 3. Мороженое "Смак" | |||||
| 1 | Молоко сухое | кг | 100 | 0,01 | 1 |
| 2 | Молоко сгущенное | кг | 75 | 0,01 | 1,5 |
| 3 | Масло сливочное | кг | 80 | 0,03 | 2,4 |
| 4 | Карамель | кг | 35 | 0,01 | 0,35 |
| 5 | Амортизатор | кг | 42 | 0,02 | 0,84 |
| 6 | Пакет (упаковка) | шт. | 0,5 | 1 | 0,5 |
| Итого: | 6,59 | ||||
Таблица 2
Нормы расхода основных и вспомогательных материалов за рабочую смену.
|
№ п/п |
Наименование | Рабочая смена | |
| Расход товара за смену (ед. изм) | Стоимость материала израсх. За смену (руб) | ||
| 1. Мороженое "Сластена" | |||
| 1 | Молоко сухое | О,8 | 80 |
| 2 | Молоко сгущенное | 1,5 | 112,5 |
| 3 | Масло сливочное | 2,3 | 184 |
| 4 | Орехи | 0,8 | 48 |
| 5 | Амортизатор | 0,8 | 33,6 |
| 6 | Пакет (упаковка) | 900 | 450 |
| Итого: | 908,1 | ||
| 2. Мороженое "Самарка" | |||
| 1 | Молоко сухое | 1,1 | 110 |
| 2 | Молоко сгущенное | 2,1 | 157,5 |
| 3 | Масло сливочное | 3,2 | 256 |
| 4 | Мармелад | 1,1 | 33 |
| 5 | Амортизатор | 1,1 | 46,2 |
| 6 | Пакет (упаковка) | 1065 | 532,5 |
| Итого: | 1135,2 | ||
| 3. Мороженое "Смак" | |||
| 1 | Молоко сухое | 1,2 | 120 |
| 2 | Молоко сгущенное | 1,2 | 90 |
| 3 | Масло сливочное | 3,5 | 280 |
| 4 | Карамель | 1,2 | 42 |
| 5 | Амортизатор | 2,3 | 96,6 |
| 6 | Пакет (упаковка) | 1300 | 650 |
Итого 1278,6
2.1. Определение состава, структура и стоимость капитала
Определение стоимости основного капитала.
Стоимость основного капитала определяем по группам основного назначения. (таб.3).
Таблица 3. Стоимость основного капитала.
|
№ п/п |
Группа и подгруппа фондов | Наименование инвентарных объектов | Стоим. инвент. объекта тыс. /руб. |
Кол-во инвент. объектов ед. |
Стоим всех инвент объектов тыс. /руб. |
Годовая норма амортиз. отчисл.% год |
Годовая сумма амортиз. Отчисл. тыс. /руб. год | Примечание |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. | Здания | |||||||
| Склад основн. Материалов (3х4мІ) с/ть 5,3 т. р. за 1 м. | 63,6 | 1 | 63,6 | 3 | 1,9 | |||
| Цеховое помещение (8х8мІ) | 339,2 | 1 | 339,2 | 3 | 10,2 | |||
| Склад готовой продукции (3х6мІ) | 95,4 | 1 | 95,4 | 3 | 2,9 | |||
| Администр. помещение (4х4мІ) | 84,8 | 1 | 84,8 | 3 | 2,5 | |||
| 2. | Сооружения | – | – | – | – | – | ||
| 3. | Передаточные устр. | – | – | – | – | – | ||
| 4. | Машины и оборудование | |||||||
| а) силовые машины | 9,0 | 1 | 9,0 | 3 | 0,27 | |||
| б) рабочие машины | смеситель | 12,0 | 5 | 60,0 | 3 | 0,6 | ||
| формовочная | 14,0 | 4 | 56,0 | 3 | 0,56 | |||
| в) холодильное оборудование | шкаф-холодильник. |
60,0 |
1 | 60,0 | 3 | 1,8 | ||
|
холодильная камера |
21,0 | 1 | 21,0 | 3 | 0,63 | |||
| г) вычислительная техника | компьютер | 40,0 | 1 | 40,0 | 3 | 0,03 | ||
| калькулятор | 0,5 | 2 | 1,0 | 3 | 0,3 | |||
| д) измерительные приборы | весы напольные | 2,0 | 2 | 6,0 | 5 | 0,3 | ||
| 5. | Транспортные средства | легков а/м | 40 | 1 | 40 | 10 | 4 | |
| грузов а/м | 68 | 1 | 68 | 10 | 6,8 | |||
Продолжение таблицы.
| 6. | Производственный инвентарь | стулья | 0,2 | 15 | 3,0 | 10 | 0,3 | |
| стеллаж | 0,7 | 5 | 3,5 | 10 | 0,35 | |||
| рабочий стол | 0,8 | 7 | 5,6 | 10 | 0,56 | |||
| 7. | Хозяйственный инвентарь | шкаф | 1,0 | 1 | 1,0 | 3,0 | 0,3 | |
| стол | 0,5 | 5 | 2,5 | 3,0 | 7,5 | |||
| стул | 0,9 | 2 | 1,8 | 3,0 | 0,6 | |||
| сейф | 1,5 | 1 | 1,5 | 3,0 | 7,5 | |||
| Итого | 930,0 | 78,73 |
Определение стоимости оборотного капитала.
Потребность в оборотном капитале определяется по следующей схеме: капитал для создания сырьевого запаса + капитал на формирование незавершенного производства + капитал на формирование запаса готовой продукции + капитал на кредитование товарных дебиторов + потребность в финансовых резервах + наличные деньги в кассе + сумма средств на счет в банке = оборотный капитал.
Таблица 4. Расчет стоимости производственных запасов.
|
№ п/п |
Наименование |
Тс, дн |
Нд |
Цо руб. |
Стоимость тыс. руб. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Молоко сухое | 12 | 3,1 | 100 | 0,3 |
| 2 | Молоко сгущенное | 10 | 4,8 | 75 | 0,4 |
| 3 | Масло сливочное | 2 | 9 | 80 | 1,44 |
| 4 | Ароматизатор | 20 | 4,2 | 42 | 3,5 |
| 5 | Карамель | 5 | 1,2 | 35 | 0,2 |
| 6 | Орех | 20 | 0,8 | 60 | 0,9 |
| 7 | Мармелад | 10 | 1,1 | 30 | 0,33 |
| 8 | Упаковка (пакет) | 30 | 3265 | 1 | 98 |
| Итого | 105,1 |
Стоимость производственных запасов по каждому элементу определяется по выражению:
Спз = Тс х Нд х Цо
Тс – срок нахождения товара на складе, дней
Нд – дневная норма потребления сырья нат ед / день.
Цо – цена о-склад тыс. руб. / нат. ед.
Пример из таблицы
Молоко сухое – Скз = 12*0,03 = 3,6
Расчет потребности в капитале на формирование запаса готовой продукции на складе:
Ст = Тм х Ор х Зс
Ст – стоимость запаса готовой продукции на складе;
Ст = 1*900*9,6+1*1065*7,5+1*1300*8,58 = 27677,5руб.
Тм – количество дней нахождения готовой продукции на складе
Ор – объем продаж количество в день.
Зс – стоимость продукции, руб/шт (без НДС)
Необходимый капитал для краткосрочного кредитования продаж:
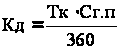 руб.
Тк – кредитный срок, дней
Сг. п – стоимость годового объема продукции, продаваемой в кредит, руб.
В расчет принято Тк = 3 дня; 0,8(Ц1·В1 + Ц2·В2 + Ц3·В3);
Сг. п = 0,8 (11,5*21600+9,0*255600+10,3*312000) = 6113,3
Где Ц1 и Ц2 – оптовая цена п/п на мороженое трех видов (принято ориентировочно без НДС).
Кд = 6113,3*3/360 = 5094 рубля
В1 и В2 и В2 – товарный выпуск мороженного трех видов.
По согласованию с банком максимальный остаток банкнот в кассе 2000 рублей. Финансовый резерв сформирован и оформлен в таблице 5.
Таблица 5
Портфель ценных бумаг ООО "Сладость"
|
Наименование эмитента |
Вид ценных б. | Номинальн стоим 1 шт | Кол-во ц. б. в пакете, шт | Номин стоим пакета р. | доходн% годов. | Курсовая стоим. | |
| ООО Внешторгбанк | акции | 10 | 100 | 500 | 75 | 2500 | |
| АО Сбербанк | акции | 10 | 50 | 1000 | 80 | 5333 | |
| АО Газбанк | акции | 15 | 100 | 6000 | 80 | 3199 | |
| итого: | 2500 | 11032 |
Примечание: Ставки по срочным депозитам 15% годовых в кредитных учреждениях.
К = Нп · Д/Пс, где
К – курсовая стоимость ценной бумаги;
Д – доходность ценной бумаги (дивиденд,% годовых)
Нп – номинальная стоимость (руб)
Пример из таблицы:
К1 = 75/10·500 = 2500; К2 = 80/15·1000 = 5333 К3 = 80/10·600 = 3199
Таблица 6. Общая стоимость оборотного капитала. Стоимость оборотного капитала предприятия.
|
№ п/п |
Наименование элементов оборотного капитала | Стоимость тыс. руб. |
| 1 | Производственные запасы таб.3,2 | 105,1 |
| 2 | Незавершенное производство | - |
| 3 | Готовая продукция на складе, Ст | 27,7 |
| 4 | Дебиторская задолженность, Кд | 50,94 |
| 5 | Наличные деньги в кассе | 2,0 |
| 6 | Деньги на расчетном счете | 20 |
| 7 | Портфель ценных бумаг (финансовый резерв) таб.3.4. – итог. | 11,032 |
| Итог оборотного капитала предприятия | 216,7 | |
Стоимость земельного участка
Предприятие занимает участок земли равный 4,3 соткам.
Согласно действующим ценам на землю в этом районе цена одной сотки 7 тыс. рублей.
Итого стоимость земли 30,1 тыс. руб.
Выбор соотношения собственного и заемного капитала
Стоимость капитала определяется по выражению:
Кп = З + К1 + К2 + К3
Где З – земля;
К1 – стоимость основного капитала;
К2 – стоимость оборотного капитала;
К3 – стоимость нематериальных активов (тыс. руб).
Кп = 30,1+930+206,6 = 1166,7
Размер Уставного фонда 230 тысяч реблей. Предприятию необходимо обратиться в банк за кредитом: Ск = Кп – Ку. ед.
Ск – сумма кредита за которым обращаются учредители к/п вследствие нехватки сумы уставного капитала
Ск = 1166,7-230 = 936,7
После обращения в