Экономическая сущность прибыли
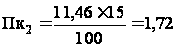
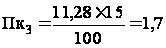
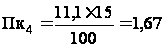
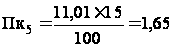
Примечание: комиссионные 4%.
Дополнительные услуги изготовителя предмета лизинга на 5 лет
а) коммерческих расходы – 700 руб.
б) юридические услуги – 1000 руб.
в) расходы на консультации, опробование оборудования персоналом – 500 руб.
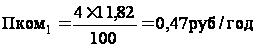
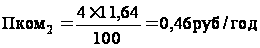
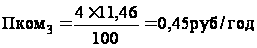
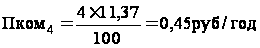
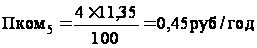
Пу = 2,32 + 100 + 500 = 2200: 5 = 440 р.
 выручка по
лизинговой
сделке В = Пк +
Пком + Пд
В1 = 2,32 + 0,47 + 0,44 =3,23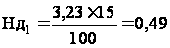
В2 = 2,3 + 0,46 + 0,44 = 3,2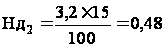
В3 = 2,25 + 0,45 + 0,44 = 3,14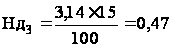
В4 = 2,2 + 0,46 + 0,44 = 3,1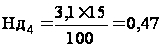
В5 = 2,22 + 0,45 +
0,44 = 3,11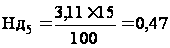
Расчет остаточной стоимости оборудования
Сост = С – А Сост = 12 – 1,8 = 10,2 т. руб.
2.8. Прогнозирование результатов хозяйственной деятельности на перспективу 5 лет
Результаты хозяйственной деятельности прогнозируются на основании оценок рыночной ситуации сбыта продукции. Руководство предприятия определило показатели развития предприятия на 5 лет (таблица 39)
Таблица 39. Показатели производства продукции (тыс. руб)
| Показатели | годы | ||||
| 2008 | 2009 | 2010 | 2011 | 2012 | |
| 1. Объем реализации продукции натуральных единиц | |||||
| а) Сластена, шт. | 216 | 216 | 216 | 225 | 230 |
| б) Самарка, шт. | 255 | 255 | 270 | 280 | 280 |
| в) Смак, шт. | 312 | 320 | 320 | 325 | 330 |
| 2. Цена реализации продукции: | |||||
| а) Сластена, шт. | 9,6 | 9,6 | 9,6 | 10,0 | 10,5 |
| б) Самарка, шт. | 7,5 | 7,7 | 7,7 | 8,0 | 9,0 |
| в) Смак, шт. | 8,5 | 8,5 | 9.0 | 9,0 | 9,4 |
| 3. Выручка от реализации продукции | |||||
| а) Сластена, шт. | 2073 | 2073 | 2073 | 2250 | 2415 |
| б) Самарка, шт. | 1912 | 1963 | 2079 | 2240 | 2520 |
| в) Смак, шт. | 2652 | 2720 | 2880 | 2925 | 3102 |
| 4. Всего выручка от реализации продукции (без НДС) тыс. руб. | 6637 | 6756 | 7032 | 7415 | 8037 |
| 5. Переменные издержки на единицу продукции | |||||
Продолжение таблицы.
| а) Сластена, шт. | 7,2 | 7,2 | 7,2 | 7,5 | 8,1 |
| б) Самарка, шт. | 6,6 | 7,0 | 7,0 | 7,3 | 7,6 |
| в) Смак, шт. | 7,0 | 7,0 | 7,4 | 7,4 | 7,6 |
| 6. Суммарные переменные издержки, тыс. руб. | 5428,9 | 5580 | 5813 | 6136 | 6499 |
| 7. Суммарная величина постоянных издержек, тыс. руб. | 191,6 | 191,6 | 200,0 | 210,3 | 215,5 |
Таблица 40. Расчет прибыли предприятия
| Показатели | годы | ||||
| 2008 | 2009 | 2010 | 2011 | 2012 | |
|
Общая выручка от реализации продукции, тыс. а) в том числе без НДС |
7641,6 6266,6 |
8239 6756 |
8575,6 7032 |
9042,7 7415 |
9801,2 8037 |
| 2. Переменные издержки на производство продукции, тыс. руб. | 5428,9 | 5580 | 5813 | 6136 | 6499 |
| 3. Постоянные издержки на производство продукции, тыс. руб. | 191,6 | 191,6 | 200,0 | 210,3 | 215,5 |
| Итого прибыль от реализации товарной продукции предприятия, тыс. руб. (стр.1а – 2 – 3) | 646,1 | 984,4 | 1019 | 1068,7 | 1322,5 |
| Чистая прибыль от реализации продукции, тыс. руб. | 517,7 | 855,7 | 890,3 | 940 | 1193,8 |
Как видно из таблицы планирования расчета прибыли на 5 лет, предприятие расширяется.
Оформляем таблицу по платежам погашения долгосрочных обязательств (таблица 41)
Таблица 41. Платежи погашения долгосрочных обязательств
| Показатели | годы | ||||
| 2008 | 2009 | 2010 | 2011 | 2012 | |
| 1. Платежи погашения по долгосрочному кредиту, тыс. руб. | 85,0 | 85,0 | 85,0 | 85,0 | 33,25 |
| Итого | 85,0 | 85,0 | 85,0 | 85,0 | 33,25 |
Данные из таблицы "Таблица погашения кредита" и соответственно приложенный к ней расчет.
Оценка варианта инвестирования методом чистой дисконтированной стоимости
Расчетом чистой дисконтированной стоимости определяем срок окупаемости средств, инвестированных в малое предприятие (таблица 42)
Таблица 42.
| Период год |
Платежи по инвестициям, тыс. руб. |
Прибыль от инвестиций, тыс. руб. |
Ряд платежей и поступлений, тыс. руб. |
Ожидается% ставка,% | Коэффициент дисконтирования Кд |
Текущая дисконтированная стоимость |
| 0 | (–) 230,0 | – | (–) 230,0 | 1,000 | 1,000 | (–) 230,0 |
| 1 | (–) 85,0 | 669,5 | (+) 584,5 | 15 | 0,869 | 583,631 |
| 2 | (–) 85,0 | 570,5 | (+) 485,5 | 15 | 0,756 | 484,7 |
| 3 | (–) 85,0 | 719,29 | (+) 634,29 | 15 | 0,657 | 633,6 |
| 4 | (–) 85,0 | 1341,2 | (+) 1256,2 | 15 | 0,571 | 1255 |
| 5 | (–) 33,25 | 1501,4 | (+) 1468,15 | 15 | 0,497 | 1467,7 |
| – | – | – | – | – | (+) 4194,6 |
Расчет:
Ряд платежей и поступлений, тыс. руб.: Это разница между: прибылью от инвестиций и платежами по инвестициям.
Коэффициент
дисконтирования

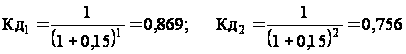 и т.д.
Текущая дисконтированная стоимость равна разнице между: Рядом платежей и поступлений и коэффициентом дисконтирования.
Наблюдая результат таблицы 42, видно, что для окупаемости средств инвестированных в малое предприятие ООО "Сладость", достаточно 1 года.
Технико-экономические показатели
На основании расчетных данных по предыдущим разделам определяем технико-экономические показатели.
Таблица 43.
|
№ п/п |
Наименование показателя |
Единица измерения показателей за год |
Плановое значение показателей |
| 1 | Годовой выпуск товарной продукции по ассортименту: | ||
| а) Сластена | шт. | 216000 | |
| б) Самарка | шт. | 255600 |
Продолжение таблицы.
| в) Смак | шт. | 312000 | |
| 2 | Выручка от реализации товарной продукции | 7641 | |
| 2а | В том числе без НДС | тыс. руб. | 6266 |
| 3 | Себестоимость товарной продукции | тыс. руб. | 5620,5 |
| 4 | Прибыль от реализации товарной продукции | тыс. руб. | 646,1 |
| 5 | Цена реализации отдельных позиций ассортимента без НДС | ||
| а) Сластена | руб. /шт. | 9,6 | |
| б) Самарка | руб. /шт. | 7,5 | |
| в) Смак | руб. /шт. | 8,5 | |
| 4а | В том числе чистая прибыль | тыс. руб. | 517,7 |
| 6 | Себестоимость производства отдельных позиций ассортимента: | ||
| а) Сластена | руб. /шт. | 7,2 | |
| б) Самарка | руб. /шт. | 6,6 | |
| в) Смак | руб. /шт. | 7,0 | |
| 7 | Рентабельность отдельных позиций ассортимента (к себестоимости) | ||
| а) Сластена | % | 75 | |
| б) Самарка | % | 88 | |
| в) Смак | % | 82 | |
| 8 | Уставной фонд предприятия | тыс. руб. | 100 |
| 9 | Численность работающих в том числе | ||
| а) ИТР | чел. | 1 | |
| б) Служащие | чел. | 2 | |
| в) рабочие | чел. | 2 | |
| г) вспомогательные рабочие | чел. | 2 | |
| д) МОП | чел. | 2 | |
| е) пожарно-сторожевая охрана | чел. | ||
| 10 | Чистая прибыль | тыс. руб. | 517,7 |
| 11 | Распределение прибыли: | ||
| а) выплаты по долгосрочным обязательствам | тыс. руб. | 88 | |
| б) выплаты на личное потребление владельцев п/п | тыс. руб. | 80 | |
| в) формирование и пополнение финансовых резервов | тыс. руб. | 84,9 | |
| г) затраты на развитие производства | тыс. руб. | 70 | |
| д) затраты на материальное поощрение работников предприятия | тыс. руб. | 98,9 | |
| е) формирование и пополнение фонда социальных сфер предприятия | тыс. руб. | 58,7 | |
| 12 | Портфель ценных бумаг: | ||
| а) номинальная стоимость | тыс. руб. | 24 | |
| б) доходность | тыс. руб. | 82,7 | |
| 13 | Долгосрочные обязательства: | ||
| а) долгосрочные кредиты | тыс. руб. | 24 | |
| б) лизинговое соглашение | тыс. руб. | 12 | |
| 14 | Стоимость капитала предприятия: | ||
| а) земельный участок | тыс. руб. | 30,1 | |
| б) основной капитал | тыс. руб. | 216,7 | |
| в) оборотный капитал | тыс. руб. | 930 | |
| г) непроизводственные | тыс. руб. | 248,5 | |
| 15 | Срок окупаемости проекта (расчет методом чистой дисконтированной стоимости) | лет | 1 |
| Рыночные индикаторы | |||
| 16 |
Рентабельность
продаж
|
% | 8,3 |
| 17 |
Оборачиваемость оборотного капитала:
|
число об. в год | 6,7 |
| 18 | Оборачиваемость производственных запасов | число об. в год | 0,6 |
| 19 | Доходность капитала | % | 39,1 |
| 20 | Выпуск продукции в критической точке | тыс. руб. | 958 |
| 21 | Абсолютная финансовая устойчивость | тыс. руб. | 5308 |
| 22 | Относительная финансовая устойчивость | % | 84,7 |
| 23 | Доля реинвестируемой прибыли (в составе чистой прибыли) | % | 4,9 |
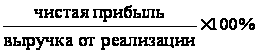
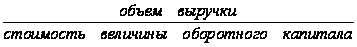
21) Абсолютная финансовая устойчивость = Выручка от реализации годового объема продукции – выручка от реализации объема продукции соответствующая проекции критической точки на ось
19) Доходность
капитала:
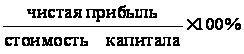
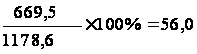
Сумму стоимости капитала можно найти в таблице.
22) Относительная финансовая устойчивость% равна:
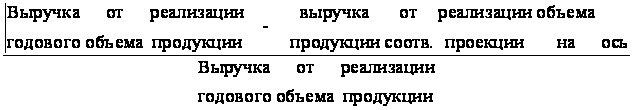
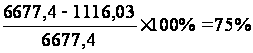
23) Доля реинвестируемой прибыли (в составе чистой прибыли)
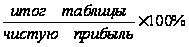
18) Оборачиваемость производственных запасов:
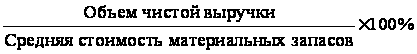
Заключение
Выполненные расчет и технико-экономические обоснования инвестиций показывают:
Рентабельность производства продукции к себестоимости составляет 8,3%.
Финансовая устойчивость малого предприятия находится на уровне 84,7%.
Малое предприятие при условии получения расчетного значения чистой прибыли 517 тыс. руб. от реализации планового ассортимента продукции и ее полного использования для обеспечения возврата позаимствованных средств способно вернуть все вложенные в него средства включая % по долгосрочным кредитам.
В расчетах показано, что срок возврата всех средств, вложенных в малое предприятие с учетом %, выплачиваемых по долгосрочным обязательствам, составляет 5 лет.
В расчете итога срока возврата средств как поступлений не учитывались амортизационные отчисления, поэтому они являются финансовым резервом малого предприятия, которое оно может использовать для обновления оборудования и продолжения коммерческой деятельности.
Список литературы
Гражданский кодекс Российской Федерации. Министерство юстиции РФ. – М., 1997. – 32с.
Федеральный закон Российской Федерации "О качестве и безопасности пищевых продуктов". – М.: ИНФРА-М, 1999. – 27с.
Абрютина М.С., Грачев А.В. "Анализ финансово-экономической деятельности предприятия". Учебно-практическое пособие. – М.: издательство "Дело и сервис", 1998. – 256с.
Адамчук В.В., Ромашов О.В., Сорокина М.Е. "Экономика и социология труда". Учебник для вузов. – М.: ЮНИТИ, 1999. – 407с.
Архипов А.И., Нестеренко А.Н. "Экономика". – М.: "Проспект", 1998. – 792с.
Баканов М.И., Шеремет А.Д. "Теория экономического анализа". Учебное пособие. – М.: "Финансы и статистика", 2001. – 416с.
Басовский Л.Е. "Прогнозирование и планирование в условиях рынка". Учебное пособие. – М.: ИНФРА-М, 1999. – 260с.
Василевич И.П., Ширкина Е.И. "Сборник задач по аудиту". Учебное пособие. – М.: "Финансы и статистика", 1999. – 288с.
Васильев В.Н. "Организация производства в условиях рынка". Учебное пособие. – М.: "Машиностроение", 1994. – 276с.
Горемыкин В.А., Бугулов Э. Р., Богомолов А.Ю. "Планирование на предприятии". Учебник. – М.: Информационно-издательский дом "Филинъ", Рилант, 2000. – 328с.
Грузинов В.П., Грибов В.Д. "Экономика предприятия". Учебное пособие. – М.: "Финансы и статистика", 2001. – 208с.
Гусаров В.М. "Статистика". Учебное пособие для вузов. – М.: ЮНИТИ-ДАНА, 2001. – 463с.
Донцова Л.В., Никифорова Н.А. "Анализ бухгалтерской отчетности". – М.: "Дело и сервис", 1998. – 224с.
Драгилев А.И., Маршалкин Г.А. "Основы кондитерского производства". – М.: "Колос", 1999. – 448с.
Дробозин Л.А. "Финансы". Учебник для вузов. – М.: ЮНИТИ, 2000. – 527с.
Ефимова О.В. "Финансовый анализ". – М.: издательство "Бухгалтерский учет", 1998. – 320с.
Зайцев Н.Л. "Экономика промышленного предприятия". Учебное пособие. – М.: ИНФРА-М, 1996. – 284с.
Ковалева А.М. "Финансы". – М.: "Финансы и статистика", 2001. – 384с.
Козин Е.Б., Козина Т.А. "Бухгалтерский управленческий учет на пищевых предприятиях". – М.: "Колос", 2000. – 224с.
Козловских Л.А., Чернина Л.А., Якушева А.И. "Организация производства на предприятиях отрасли". Учебное пособие. – М.: МГЗИПП, 1997. – 130с.
Козловских Л.А., Якушева А.И. "планирование на предприятии". Учебное пособие. – М.: МГЗИПП, 2000. – 109с.
Кондраков Н.П. "бухгалтерский учет". Учебное пособие. – М.: ИНФРА-М, 1999. – 584с.
Кузмина Л.А. "экономика". Учебное пособие. – Смоленск: издательство СГУ, 1998. – 98с.
Липсиц И.В. "Коммерческое ценообразование". Учебник. – М.: издательство БЕК, 1999. – 368с.
Любушкин Н.П. "Анализ финансово-экономической деятельности предприятия"" Учебное пособие для вузов. - –М.: ЮНИТИ-ДАНА, 2000. – 471с.
Орлов Б.Л., Осипов В.В. "Анализ основных технико-экономических показателей пищевого предприятия". Учебное пособие. – М.: МГЗИПП, 1996.
Покропивный Г.А. "Экономика предприятия". Учебное пособие. – К.: "Знания-Прес", 2001. – 343с.
Русакова И.Г. "Налоги и налогообложение". Учебное пособие для вузов. – М.: "Финансы", ЮНИТИ, 1999. – 495с.
Рябова Т.Ф. "Большой коммерческий словарь". – М.: "Война и мир", 1996.
Савицкая Г.В. "Анализ хозяйственной деятельности предприятия". – Мн.: ИП "Экоперспектива", 1999. – 498с.
Уткин Э.А. "Цены. Ценообразование. Ценовая политика". – М.: издательство ЭКМОС, 1999. – 224с.
Филатов О.К., Маргулис Е.И. "Экономика предприятий пищевой промышленности". Учебник для вузов. – М.: Гуманитарный центр "Монолит", 1999. – 340с.
Черника Д.Г. "налоговая система России". Учебное пособие. – М.: АКДИ "Экономика и жизнь", 1999. – 296с.