Аналіз діяльності ВАТ "Київський маргариновий завод"
Припустимо, що надходження протягом трьох років рівні.
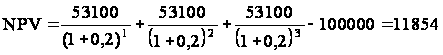 грн.
NPV>0, отже даний проект варто реалізувати.
Ресурсне планування можна представити у вигляді таблиці.
Таблиця 12
Кошторис проекту
| Основні роботи | Елементи витрат | Ресурси | Кількість | Ціна одиниці, грн. | Вартість грн., |
| 1 | ОП | Проектний менеджер | --- | --- | 2550 |
| 2 | ОП | Бухгалтер | --- | --- | 2250 |
| 3 | ОП | Інженер охорони праці та техніки безпеки | --- | --- | 2400 |
| 4 | ОП |
Зам. директора по постачанню |
--- | --- | 2400 |
| 5 | ОП | Юрисконсульт | --- | --- | 2160 |
| 6 | ОП | Робітники | 4 чол. | 480 | 5760 |
| 7 | Оформлення договору | --- | --- | 120 | |
| 8 | ОП | Головний інженер | --- | --- | --- |
| 9 | ОП | Транспортування | 3 люд/год | 40 | 120 |
| 10 | ОП | Розвантаження | 3 люд/год | 20 | 60 |
| 11 | МТ | Вікна | 4 шт. | 2500 | 10000 |
| 12 | МТ | Двері | 2 | 1100 | 2200 |
| 13 | МТ | Стіни | --- | --- | 1330 |
| 14 | МТ | Фарба | 30 л. | 12 | 360 |
| 15 | МТ | Покриття для підлоги | --- | --- | 500 |
| 16 | МТ | Стеля | --- | --- | 2700 |
| 17 | МТ | Допоміжні матеріали | --- | --- | 1340 |
| 18 | МТ | Інші | --- | --- | 2000 |
| 19 | ОП | Робоча група | --- | --- | ---(п.Ц.1.3) |
| 20 | МТ | Опалення | --- | --- | 2200 |
| 21 | МТ | Електрика | --- | --- | 3000 |
| 22 | МТ | Стіл для крою | 1000 | ||
| 23 | МТ | Вишивальна машина | 1 | 7600 | 7600 |
| 24 | МТ | Швейна машина | 1 | 4500 | 4500 |
| 25 | МТ | Оверлок | 1 | 4500 | 4500 |
| 26 | МТ | Прасувальна установка | 1 | 1500 | 1500 |
| 27 | МТ | Інше | --- | --- | 2000 |
| 28 | ОП | Транспортування | 3люд/год | 40 | 120 |
| 29 | ОП | Розвантаження | 2люд/год | 20 | 40 |
| 30 | МТ | Шафа | 1 | 600 | 600 |
| 31 | МТ | Стіл | 1 | 700 | 700 |
| 32 | МТ | Стільці | 5 | 110 | 550 |
| 33 | МТ | Тумбочка | 2 | 350 | 700 |
| 34 | МТ | Телефонний апарат | 1 | 100 | 100 |
| 35 | МТ | Комп’ютер | 1 | 2000 | 2000 |
| 36 | МТ | Інше | --- | --- | 1200 |
| 37 | ОП | Робоча група | --- | --- | --- |
| Разом | 70560 |
Отже, бюджет проекту складає 70560 грн. Однак попередньо врахувати всі витрати неможливо, тому варто забезпечити резерв коштів для непередбачених витрат (близько 30000 грн.). Основну частку витрат (близько 80%) займають витрати на придбання необхідних матеріалів для проведення ремонтних робіт та побутово-необхідних речей.
Аналіз оточення проекту ідентифікує такі ризики: злочини, затримки у фінансуванні, помилки у визначенні цілей проекту, зміна потреб підприємства, технічні., форс-мажорні.
Таблиця 13
Якісний аналіз ризиків
| № п/п | Джерело ризику | Опис ризикової події | Вплив на проект | Прогнозне значення зміни |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Підприємство | Зменшення потреб підприємства | Зменшення “прибутку” | Зменшення потреб на 1% призводить до зменшення прибутку на 2,7% (Різниця в прибутках =1271 грн., що становить 2,7% від 47900 грн.- запланованого прибутку) |
| 2 | Ринок | Підвищення цін на сировину | Додаткові витрати | Використання резервних коштів (при збільшенні ціни на 1%, за умови незмінного попиту, резервний фонд зменшиться на 2,6% при його запланованому рівні 30000 грн.) |
| 3 | Макроеконо-мічна політика | Непрогнозована інфляція | Негативний вплив на якість плану проекту, зменшення обсягів виробництва, що призведе до зменшення “прибутку”. |
У разі швидкого темпу зростання інфляції – закриття проекту. Зменшення обсягу реалізації на 1% призводить до зменшення прибутку на 2,7%. |
|
4 |
Постачальни- ки матеріалів |
Не виконання зобов’язань | Зрив термінів проекту, додаткові витрати | Продовження терміну проекту на 2 дні |
| 5 | Команда проекту | Відступ від цілей проекту | Неможливість підтримання управління проектом | Зміна кінцевого результату, закриття проекту або повернення до попереднього планування. |
| 6 | Постачальни-ки обладнання | Затримка постачання обладнання | Зрив термінів проекту, додаткові витрати | Продовження терміну проекту на 4 дні |
| Невідповідність технічних характеристик обладнання | Зрив термінів проекту, додаткові витрати на вартість обладнання | Використання резервних коштів на переозброєння обладнання (при збільшенні витрат на обладнання на 1%, резерв коштів зменшиться на 0,3%, продовження проекту на 10 днів. |
При оцінці ризиків важливе значення має їх кількісний аналіз.
Таблиця 14
Кількісний аналіз ризиків
| Сценарій | Ймовірність, Рі | NPVi, грн. |
| Оптимістичний | 0,2 | 15856 |
| Базовий | 0,7 | 11854 |
| Песимістичний | 0,1 | 9537 |
Песимістичний сценарій має місце тоді, коли обсяг реалізації зменшиться на 1%. У такому разі грошовий потік становитиме 52000 грн. За таких умов NPV= 9537 грн.
Оптимістичний сценарій можливий за умови збільшення обсягів виробництва на 2,3%. Як наслідок матимемо грошовий потік 55000 грн. NPV=15856 грн.
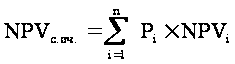 (24)
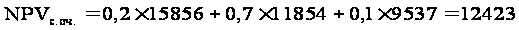 грн.
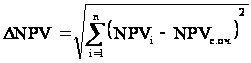 (25)
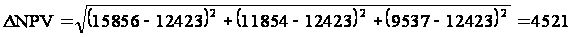 грн.
CV=4521/12423=0,36
Відхилення за прогнозним сценарієм розвитку подій від середнього очікуваного значення 36%, що становить достатньо низький рівень ризику для проекту.
Для мінімізації ризиків необхідно проводити постійний контроль реалізації проекту відповідно до поставлених цілей та запланованих показників; мати резерв коштів для вирішення непередбачених проблем; мати альтернативні шляхи доступу до ресурсів; страхувати майно.
Крім того, необхідний постійний контроль за розвитком реалізації проекту. Проведення планових перевірок не вимагає організації спеціальних нарад. Контроль даного проекту обмежується телефонними переговорами та особистими розмовами (послуги контролюючих осіб оплачені в рамках їх заробітних плат). Таким чином, проведення контролю виконання проекту додаткових витрат не вимагає, а як наслідок, сприяє запобіганню виникнення можливих ризиків та інших несприятливих ситуацій.
Отже, завданням внутрішньої інвестиційної діяльності кожного підприємства є вибір найефективніших напрямів вкладення коштів для поліпшення внутрішніх і зовнішніх умов його функціонування.
За рахунок реалізації проекту відкриття допоміжного цеху, підприємство мінімізує власні витрати на замовлення у сторонніх осіб. Крім того, доцільність реалізації проекту підтверджує позитивне значення показника чистої теперішньої вартості (>0).
Отже, для ВАТ “Київський маргариновий завод” найдоцільніше на даному етапі розвитку займатися реальним інвестуванням. Саме ця форма дозволить підприємству розвиватися найбільш високими темпами, освоювати нові види продукції, проникати на нові товарні і регіональні ринки.
Висновки
Написання курсової роботи дозволяє зробити такі висновки та пропозиції.
По-перше, ефективна діяльність компаній і фірм у перспективі, забезпечення високих темпів їх розвитку і зростання конкурентоспроможності в умовах переходу до ринкової економіки залежить від рівня їх інвестиційної активності і діапазону інвестиційної діяльності.
Інвестиційна діяльність є основою для розвитку кожного підприємства і являє собою досить тривалий процес і тому повинна здійснюватися з урахуванням визначеної перспективи. Формування напрямків цієї діяльності з урахуванням перспективи являє собою процес розробки інвестиційної стратегії. Інвестиційною стратегією вважається система добраних довгострокових цілей і засобів їх досягнення, що реалізуються в інвестиційній діяльності підприємства.
По-друге, аналізоване підприємство - ВАТ “Київський маргариновий завод”, що випускає маргаринову та майонезну продукцію, надає послуги по переробці олії характеризується достатньо високим рівнем розвитку. На даному етапі підприємство з року в рік збільшує обсяги реалізації продукції, що свідчить про ефективну діяльність підприємства, про збільшення попиту на дану продукцію, а отже і про необхідність збільшувати обсяги виробництва, що і намагається робити підприємство. Однак, на заваді цього можуть стати найближчі конкуренти, зокрема “Славолія”, “Сонячна долина”, “Харківський жиркомбінат”.
Дослідивши питання стану основних фондів, можна сказати, що він в принципі позитивний, адже позитивним у роботі підприємства є стан, коли обсяг основних виробничих фондів, які вибули у звітному році, менший обсягу знову введених в експлуатацію цих фондів у цьому році, що і спостерігається на маргариновому заводі.
Проведений фінансовий аналіз дає можливість стверджувати, що підприємство є достатньо платоспроможним, тобто фінансово стійким, про що свідчать розраховані показники. Однак, певним стримуючим фактором, що визначає інвестиційну привабливість підприємства, є низькі показники рентабельності.
На кінець, зважаючи на загальний стан підприємства та використовуючи основні моделі можна зробити висновок, що інвестиційна стратегія ВАТ «Київський маргариновий завод» має бути направлена на реалізацію загальної стратегії економічного розвитку – розширення свого сегменту шляхом реалізації реальних інвестицій та інвестицій, направлених на стимулювання збуту, що сприятиме підвищенню конкурентоспроможності підприємства, створюючи умови для зростання якості продукції, мінімізації витрат, збільшення обсягів продажу.
ВАТ “Київський маргариновий завод” здійснює виробничу діяльність, тому переважною формою інвестування будуть реальні вкладення (оновлення обладнання, освоєння нової продукції, збільшення виробничих потужностей та розвиток виробництв, які забезпечують функціонування основної діяльності підприємства). Саме ця форма інвестування дозволить підприємству розвиватися найбільш високими темпами, освоювати нові види продукції, проникати на нові товарні і регіональні ринки.
Список використаної літератури
Закон України “Про інвестиційну діяльність” від 18 вересня 1991 р. №1561 – XII // - Вісник Верховної ради – 1991 - №47 – с.646
Закон України ”Про господарські товариства” /
Бухгалтерський фінансовий облік. Підручник / За ред. проф. Ф.Ф.Бутинця. – Житомир: ЖІТІ, 2002. – 608 с.
Василенко В.А., Ткаченко Т.І. Стратегія управління: Навчальний посібник. – К.: - ЦУЛ, 2003 – 396 с.
Гавва В.Н., Божко Е.А. Потенціал підприємства: формування та оцінювання: Навчальний посібник. – Київ: Центр навчальної літератури, 2004. – 224 с.
Гриньова В.М., Коюда В.О. Фінанси підприємств: Навчальний посібник – К.: “Знання-Прес”, 2004. – 424 с.
Денисенко М.П. Можливість активізації інвестування в сучасних умовах // Економіка України – 2003 - №1 – с. 28-32
Економіка України. Деякі підсумки та узагальнення. Економічний меморандум // Економіст – 2005 - №2 – с.16-22.
Завіновська Г.Т. Економіка праці: Навчальний посібник. – К.: КНЕУ, 2000. – 200 с.
Зірка Н. Сколько стоит майонез // Товар лицом. – 2004 - №2 – с.28-32
Лавров Е., Пріоритетна галузь економіки / Продукты питания. – 2004 - №17 – с. 8-9
Майонез – соус всех времен и народов // Наш продукт. – 2003 - №1 – с18-20.
Онищенко В. Сучасні напрями формування інвестиційного процесу в Україні // Економіка України – 2002 - №10 – с.46-50
Петрович О.Местечковый продукт // Продукты питания – 2004 - №18 – с.16-19
Покропивний С.Ф., Колот В. М. Підприємництво: стратегія, організація, ефективність. Навч. посібник. – К.: КНЕУ, 1998 – 352 с.
Рожманов В. Організаційні аспекти залучення інвестицій у виробниче підприємство // Економіст – 2005 - №2 – с.95-98
Україна у цифрах у 2002 р./ Короткий статистичний довідник/ за ред. Осауленка О.Г.- К: “Консультант”, 2003 – 270 с.
Філімоненков О.С., Фінанси підприємств: Навчальний посібник. – К.: Ельга, Ніка-Центр, 2002. – 360 с.
Федоренко В., Гаврилова Т. Економічне становище підприємств // Економіка України – 2003 - №5 – с.28-33
Шмален Г. Основы и проблемы экономики предприятия; Пер. с нем. / Под ред. проф. А. Г. Поршиева. – М.: Финансы и статистика, 1996. – 512 с.
Додаток 1
Асортимент продукції ВАТ “Київський маргариновий завод”
| Майонез | Найменування | Середня ціна реалізації (грн.) | Маргарин | Найменування | Середня ціна реалізації (грн.) |
| “Провансаль” д/пак 0,2 | 1,8 | М-н "Молочний Київський" 0,45 фольга | 3,34 | ||
| “Провансаль” п/е 0,2 | 1,8 | М-н "Молочний Київський" 0,20фольга | 1,56 | ||
| “Провансаль” відро 0,85 | 8,04 | М-н "Сонячний Київський" 0,20 фольга квадрат | 1,23 | ||
| “Провансаль” п/е 0,65 | 5,4 | М-н "Столичний" 0,25 перг | 1,11 | ||
| “Провансаль” євро/бан | 4,67 | М-н "Столичний" 0,45 перг | 3,56 | ||
| “Провансаль Київський" п/е | 1,86 | М-н "Столичний" 1,00 перг | 7,08 | ||
| “Провансаль Київський" д/п | 1,94 | М-н "Вершковий Київський" 0,20 фольга | 1,64 | ||
| “Провансаль Фірмовий" п/е | 1,33 | М-н "Вершковий Київський" 0,45 фольга | 3,69 | ||
| “Провансаль Фірмовий" пласт/відро | 5,68 | М-н "Здоба" 0,20 фольга | 1,4 | ||
| “Провансаль Фірмовий" д/п | 1,38 | М-н "Здоба" 0,45 фольга | 2,15 | ||
| М-з "Столичний" п/е | 1,04 | ||||
| М-з "Столичний" д/п | 1,11 | ||||
| М-з "Столичний" відро | 4,58 | ||||
| Масло | Масло “Тарасик” 0,25 | 1,47 | Інше | Крем шоколадний 0,25 | 2,0 |
| Масло сімейне | 1,85 | Гірчиця Російська | 1,69 | ||
| Масло селянське | 2,7 |
Додаток 2
БАЛАНС
на 31 Грудня, 2004 р.
Форма №1 Код за ДКУД 1801002
Одиниця виміру: тис.грн.
| АКТИВ | Код рядка | 31 Грудня, 2003 р. | 31 Грудня, 2004 р. |
| 1 | 2 | 3 | 4 |
| АКТИВ | - | - | |
| І. Необоротні активи | - | - | |
| Нематеріальні активи: | - | - | |
| залишкова вартість | 010 | 5,4 | 6,3 |
| первісна вартість | 011 | 11 | 11 |
| знос | 012 | 5,6 | 4,7 |
| Незавершене будівництво | 020 | 7934,5 | 40636,9 |
| Основні засоби: | - | - | |
| залишкова вартість | 030 | 45104,3 | 230311 |
| первісна вартість | 031 | 75348,1 | 414559,8 |
| знос | 032 | 30243,8 | 184248,8 |
| Довгострокові фінансові інвестиції: | - | - | |
| які обліковуються за методом участі в капіталі інших підприємств | 040 | - | - |
| інші фінансові інвестиції | 045 | 5 | 5 |
| Довгострокова дебіторська заборгованість | 050 | - | - |
| Відстрочені податкові активи | 060 | - | - |
| Інші необоротні активи | 070 | - | - |
| Усього за розділом І | 080 | 53049,2 | 270954,2 |
| ІІ. Оборотні активи | - | - | |
| Запаси: | - | - | |
| виробничі запаси | 100 | 20217,7 | 26634,3 |
| тварини на вирощуванні та відгодівлі | 110 | - | - |
| незавершене виробництво | 120 | 1648,6 | 555,1 |
| готова продукція | 130 | 935,4 | 9929,7 |
| товари | 140 | 881,3 | 2799,4 |
| Векселі одержані | 150 | 750,1 | 602,1 |
| Дебіторська заборгованість за товари, роботи, послуги: | - | - | |
| чиста реалізаційна вартість | 160 | 11513,2 | 35512,4 |
| первісна вартість | 161 | 11513,2 | 35512,4 |
| резерв сумнівних боргів | 162 | - | - |
| Дебіторська заборгованість за розрахунками: | - | - | |
| з бюджетом | 170 | 834,7 | 949,4 |
| за виданими авансами | 180 | 5048,4 | - |
| з нарахованих доходів | 190 | - | - |
| із внутрішніх розрахунків | 200 | 7,5 | 8,3 |
| Інша поточна дебіторська заборгованість | 210 | 184,9 | 284,1 |
| Поточні фінансові інвестиції | 220 | - | - |
| Грошові кошти та їх еквіваленти: | - | - | |
| в національній валюті | 230 | 341,2 | 293 |
| в іноземній валюті | 240 | - | - |
| Інші оборотні активи | 250 | - | - |
| Усього за розділом ІІ | 260 | 42363 | 77567,8 |
| ІІІ. Витрати майбутніх періодів | 270 | 15 | 3187 |
| БАЛАНС | 280 | 95427,2 | 351709 |
| ПАСИВ | Код рядка | 31 Грудня, 2003 р. | 31 Грудня, 2004 р. |
| І. Власний капітал | |||
| Статутний капітал | 300 | 2355,8 | 2355,8 |
| Пайовий капітал | 310 | - | - |
| Додатковий вкладений капітал | 320 | - | - |
| Інший додатковий капітал | 330 | 51241,8 | 121728,7 |
| Резервний капітал | 340 | 932 | 11044,3 |
| Нерозподілений прибуток | 350 | 6884,6 | 86338,6 |
| Неоплачений капітал | 360 | - | - |
| Вилучений капітал | 370 | - | - |
| Усього за розділом І | 380 | 61414,2 | 221467,4 |
| ІІ. Забезпечення наступних витрат і платежів | - | - | |
| Забезпечення виплат персоналу | 400 | - | - |
| Інші забезпечення | 410 | - | - |
| Цільове фінансування | 420 | - | - |
| Усього за розділом ІІ | 430 | - | - |
| ІІІ. Довгострокові зобов’язання | - | - | |
| Довгострокові кредити банків | 440 | 2512,2 | 14033,9 |
| Інші довгострокові фінансові зобов’язання | 450 | - | 9148,1 |
| Відстрочені податкові зобов’язання | 460 | - | - |
| Інші довгострокові зобов’язання | 470 | - | - |
| Усього за розділом ІІІ | 480 | 2512,2 | 23182 |
| ІV. Поточні зобов’язання | - | - | |
| Короткострокові кредити банків | 500 | 13665,4 | 53529,8 |
| Поточна заборгованість за довгостроковими зобов’язаннями | 510 | - | - |
| Векселі видані | 520 | - | - |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 13832,0 | 36147,4 |
| Поточні зобов’язання за розрахунками: | - | - | |
| з одержаних авансів | 540 | - | - |
| з бюджетом | 550 | 1045,8 | 980,4 |
| з позабюджетних платежів | 560 | 318,4 | 8029,5 |
| зі страхування | 570 | - | 2341,4 |
| з оплати праці | 580 | 195,6 | 4014,8 |
| з учасниками | 590 | - | - |
| із внутрішніх розрахунків | 600 | - | - |
| Інші поточні зобов’язання | 610 | 2423,6 | 2016,3 |
| Усього за розділом ІV | 620 | 31500,8 | 107059,6 |
| V. Доходи майбутніх періодів | 630 | - | - |
| БАЛАНС | 640 | 95427,2 | 351709 |
БАЛАНС
на 31 Грудня, 2005 р.
Форма №1 Код за ДКУД 1801002
Одиниця виміру: тис.грн.
| АКТИВ | Код рядка | 31 Грудня, 2004 р. | 31 Грудня, 2005р. |
| 1 | 2 | 3 | 4 |
| АКТИВ | - | - | |
| І. Необоротні активи | - | - | |
| Нематеріальні активи: | - | - | |
| залишкова вартість | 010 | 6,3 | 5,6 |
| первісна вартість | 011 | 11 | 11 |
| знос | 012 | 4,7 | 5,4 |
| Незавершене будівництво | 020 | 40636,9 | 58017,8 |
| Основні засоби: | - | - | |
| залишкова вартість | 030 | 230311 | 328827,6 |
| первісна вартість | 031 | 414559,8 | 591889,7 |
| знос | 032 | 184248,8 | 263062,1 |
| Довгострокові фінансові інвестиції: | - | - | |
| які обліковуються за методом участі в капіталі інших підприємств | 040 | - | - |
| інші фінансові інвестиції | 045 | 5 | 5 |
| Довгострокова дебіторська заборгованість | 050 | - | - |
| Відстрочені податкові активи | 060 | - | - |
| Інші необоротні активи | 070 | - | - |
| Усього за розділом І | 080 | 270954,2 | 386856 |
| ІІ. Оборотні активи | - | - | |
| Запаси: | - | - | |
| виробничі запаси | 100 | 26634,3 | 34678,4 |
| тварини на вирощуванні та відгодівлі | 110 | - | - |
| незавершене виробництво | 120 | 555,1 | 8455,6 |
| готова продукція | 130 | 9929,7 | 3814,6 |
| товари | 140 | 2799,4 | 3178,8 |
| Векселі одержані | 150 | 602,1 | 832,8 |
| Дебіторська заборгованість за товари, роботи, послуги: | - | - | |
| чиста реалізаційна вартість | 160 | 35512,4 | 46237,9 |
| первісна вартість | 161 | 35512,4 | 46237,9 |
| резерв сумнівних боргів | 162 | - | - |
| Дебіторська заборгованість за розрахунками: | - | - | |
| з бюджетом | 170 | 949,4 | 1058,2 |
| за виданими авансами | 180 | - | - |
| з нарахованих доходів | 190 | - | - |
| із внутрішніх розрахунків | 200 | 8,3 | 9,4 |
| Інша поточна дебіторська заборгованість | 210 | 284,1 | 362 |
| Поточні фінансові інвестиції | 220 | - | - |
| Грошові кошти та їх еквіваленти: | - | - | |
| в національній валюті | 230 | 293 | 305,4 |
| в іноземній валюті | 240 | - | - |
| Інші оборотні активи | 250 | - | - |
| Усього за розділом ІІ | 260 | 77567,8 | 98933,1 |
| ІІІ. Витрати майбутніх періодів | 270 | 3187 | 8786,1 |
| БАЛАНС | 280 | 351709 | 494575 |
| ПАСИВ | Код рядка | 31 Грудня, 2004 р. | 31 Грудня, 2005 р. |
| І. Власний капітал | |||
| Статутний капітал | 300 | 2355,8 | 2355,8 |
| Пайовий капітал | 310 | - | - |
| Додатковий вкладений капітал | 320 | - | - |
| Інший додатковий капітал | 330 | 121728,7 | 140773,8 |
| Резервний капітал | 340 | 11044,3 | 11248,2 |
| Нерозподілений прибуток | 350 | 86338,6 | 98475,1 |
| Неоплачений капітал | 360 | - | - |
| Вилучений капітал | 370 | - | - |
| Усього за розділом І | 380 | 221467,4 | 252852,9 |
| ІІ. Забезпечення наступних витрат і платежів | - | - | |
| Забезпечення виплат персоналу | 400 | - | - |
| Інші забезпечення | 410 | - | - |
| Цільове фінансування | 420 | - | - |
| Усього за розділом ІІ | 430 | - | - |
| ІІІ. Довгострокові зобов’язання | - | - | |
| Довгострокові кредити банків | 440 | 14033,9 | 52982 |
| Інші довгострокові фінансові зобов’язання | 450 | 9148,1 | 18241,3 |
| Відстрочені податкові зобов’язання | 460 | - | - |
| Інші довгострокові зобов’язання | 470 | - | - |
| Усього за розділом ІІІ | 480 | 23182 | 71223,3 |
| ІV. Поточні зобов’язання | - | - | |
| Короткострокові кредити банків | 500 | 53529,8 | 85184,1 |
| Поточна заборгованість за довгостроковими зобов’язаннями | 510 | - | - |
| Векселі видані | 520 | - | - |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 36147,4 | 53888,1 |
| Поточні зобов’язання за розрахунками: | - | - | |
| з одержаних авансів | 540 | - | - |
| з бюджетом | 550 | 980,4 | 1021,2 |
| з позабюджетних платежів | 560 | 8029,5 | 12777,6 |
| зі страхування | 570 | 2341,4 | 3594,3 |
| з оплати праці | 580 | 4014,8 | 7187,1 |
| з учасниками | 590 | - | - |
| із внутрішніх розрахунків | 600 | - | - |
| Інші поточні зобов’язання | 610 | 2016,3 | 6715,9 |
| Усього за розділом ІV | 620 | 107059,6 | 170368,3 |
| V. Доходи майбутніх періодів | 630 | - | - |
| БАЛАНС | 640 | 351709 | 494575 |
Додаток 3
ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ
За рік 2004 р.
Форма №2 Код за ДКУД 1801003
Одиниця виміру: тис.грн.
І. ФІНАНСОВІ РЕЗУЛЬТАТИ
| Найменування показника | Код рядка | 2004 р. | 2003 р. |
| 1 | 2 | 3 | 4 |
| Доход (виручка) від реалізації (товарів, робіт, послуг) | 010 | 217341,6 | 141010,7 |
| Податок на додану вартість | 015 | 58407,4 | 16222,5 |
| Акцизний збір | 020 | - | - |
| 025 | - | - | |
| Інші вирахування з доходу | 030 | - | - |
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | 158934,2 | 124788,2 |
| Собівартість реалізованої продукції: (товарів, робіт, послуг) | 040 | 129008,8 | 81457,7 |
| Валовий: прибуток | 050 | 29925,4 | 43330,5 |
| Валовий: збиток | 055 | - | - |
| Інші операційні доходи | 060 | 16682,1 | 15684,4 |
| Адміністративні витрати | 070 | 17344,2 | 16121,2 |
| Витрати на збут | 080 | 9132,0 | 8345,0 |
| Інші операційні витрати | 090 | 19173,4 | 20013,0 |
| Фінансові результати від операційної діяльності: прибуток | 100 | 16281,9 | 14311,8 |
| Фінансові результати від операційної діяльності: збиток | 105 | - | - |
| Доход від участі в капіталі | 110 | - | - |
| Інші фінансові доходи | 120 | - | - |
| Інші доходи | 130 | 13249,5 | 11494,5 |
| Фінансові витрати | 140 | 31481,7 | 31405,7 |
| Втрати від участі в капіталі | 150 | - | - |
| Інші витрати | 160 | 12854,2 | 10853,1 |
| Фінансові результати від звичайної діяльності: до оподаткування: прибуток | 170 | 10364,7 | 7410,3 |
| Фінансові результати від звичайної діяльності: до оподаткування: збиток | 175 | - | - |
| Податок на прибуток від звичайної діяльності | 180 | 3524 | 1851,2 |
| Фінансові результати від звичайної діяльності: прибуток | 190 | 6840,7 | 5559,1 |
| Фінансові результати від звичайної діяльності: збиток | 195 | - | - |
| Надзвичайні: доходи | 200 | - | - |
| Надзвичайні: витрати | 205 | - | - |
| Податки з надзвичайного прибутку | 210 | - | - |
| Чистий: прибуток | 220 | 6840,7 | 5559,1 |
| Чистий: збиток | 225 | - | - |
ІІ. ЕЛЕМЕНТИ ОПЕРАЦІЙНИХ ВИТРАТ
| Найменування показника | Код рядка | 2004р. | 2003 р. |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | 78253,4 | 77194,6 |
| Витрати на оплату праці | 240 | 2483,0 | 2773,0 |
| Відрахування на соціальні заходи | 250 | 2592,6 | 1932,6 |
| Амортизація | 260 | 14835,1 | 1388,1 |
| Інші операційні витрати | 270 | 41427,1 | 41644,1 |
| Разом | 280 | 139591,2 | 124932,4 |
ІІІ.РОЗРАХУНОК ПОКАЗНИКІВ
| Найменування показника | Код рядка | 2004 р. | 2003 р. |
| 1 | 2 | 3 | 4 |
| Середньорічна кількість простих акцій | 1177918 | 1177918 | |
| Скорегована середньорічна кількість простих акцій | - | - | |
| Чистий прибуток, що припадає на одну просту акцію (грн.) | - | 4,71943 | |
| Скорегований чистий прибуток, що припадає на одну просту акцію (грн.) | - | - | |
| Дивіденди на одну просту акцію (грн.) | - | - |
ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ
За рік 2005 р.
Форма №2 Код за ДКУД 1801003
Одиниця виміру: тис.грн.
І. ФІНАНСОВІ РЕЗУЛЬТАТИ
| Найменування показника | Код рядка | 2005 р. | 2004 р. |
| 1 | 2 | 3 | 4 |
| Доход (виручка) від реалізації (товарів, робіт, послуг) | 010 | 279628,4 | 217341,6 |
| Податок на додану вартість | 015 | 73722,5 | 58407,4 |
| Акцизний збір | 020 | - | - |
| 025 | - | - | |
| Інші вирахування з доходу | 030 | - | - |
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | 205905,9 | 158934,2 |
| Собівартість реалізованої продукції: (товарів, робіт, послуг) | 040 | 197717 | 129008,8 |
| Валовий: прибуток | 050 | 8188,9 | 29925,4 |
| Валовий: збиток | 055 | - | - |
| Інші операційні доходи | 060 | - | 16682,1 |
| Адміністративні витрати | 070 | - | 17344,2 |
| Витрати на збут | 080 | - | 9132,0 |
| Інші операційні витрати | 090 | - | 19173,4 |
| Фінансові результати від операційної діяльності: прибуток | 100 | - | 16281,9 |
| Фінансові результати від операційної діяльності: збиток | 105 | - | - |
| Доход від участі в капіталі | 110 | - | - |
| Інші фінансові доходи | 120 | - | - |
| Інші доходи | 130 | - | 13249,5 |
| Фінансові витрати | 140 | - | 31481,7 |
| Втрати від участі в капіталі | 150 | - | - |
| Інші витрати | 160 | - | 12854,2 |
| Фінансові результати від звичайної діяльності: до оподаткування: прибуток | 170 | - | 10364,7 |
| Фінансові результати від звичайної діяльності: до оподаткування: збиток | 175 | -18815,6 | - |
| Податок на прибуток від звичайної діяльності | 180 | - | 3524 |
| Фінансові результати від звичайної діяльності: прибуток | 190 | -12418,3 | 6840,7 |
| Фінансові результати від звичайної діяльності: збиток | 195 | - | - |
| Надзвичайні: доходи | 200 | - | - |
| Надзвичайні: витрати | 205 | - | - |
| Податки з надзвичайного прибутку | 210 | - | - |
| Чистий: прибуток | 220 | -12418,3 | 6840,7 |
| Чистий: збиток | 225 | - | - |
ІІ. ЕЛЕМЕНТИ ОПЕРАЦІЙНИХ ВИТРАТ
| Найменування показника | Код рядка | 2005 р. | 2004 р. |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | - | 78253,4 |
| Витрати на оплату праці | 240 | - | 2483,0 |
| Відрахування на соціальні заходи | 250 | - | 2592,6 |
| Амортизація | 260 | - | 14835,1 |
| Інші операційні витрати | 270 | - | 41427,1 |
| Разом | 280 | - | 139591,2 |
ІІІ.РОЗРАХУНОК ПОКАЗНИКІВ
| Найменування показника | Код рядка | 2005 р. | 2004 р. |
| 1 | 2 | 3 | 4 |
| Середньорічна кількість простих акцій | 1177918 | 1177918 | |
| Скорегована середньорічна кількість простих акцій | - | - | |
| Чистий прибуток, що припадає на одну просту акцію (грн.) | - | - | |
| Скорегований чистий прибуток, що припадає на одну просту акцію (грн.) | - | - | |
| Дивіденди на одну просту акцію (грн.) | - | - |