Анализ платежеспособности и финансовой устойчивости предприятия (на примере ОАО "Верхнекамскнефтехим")
Изучение соотношения этих групп активов и пассивов за несколько периодов позволяет установить тенденции изменения в структуре баланса и его ликвидность.
Таблица 2.5 – Оценка платежеспособности
| Актив | 2007 | 2008 | 2009 |
| 1. Наиболее ликвидные активы А1 | 357 093 | 1 668 825 | 2 625 293 |
| 2. Быстро реализуемые активы А2 | 7 610 079 | 7 432 566 | 5 151 303 |
| 3. Медленно реализуемые активы А3 | 6 879 618 | 5 671 133 | 6 622 926 |
| 4. Трудно реализуемые активы А4 | 35 725 184 | 42 479 437 | 42 679 398 |
| Пассив | |||
| 1. Наиболее срочные обязательства П1 | 7 741 286 | 7 835 307 | 10 352 640 |
| 2. Краткосрочные пассивы П2 | 2 772 173 | 1 067 099 | 6 977 885 |
| 3. Долго- и среднесрочные | 11 779 419 | 19 851 532 | 10 840 060 |
| Пассивы П3 | |||
| 4. Постоянные пассивы П4 | 28 279 096 | 28 498 023 | 28 908 335 |
| Баланс | 50 571 974 | 57 251 961 | 57 078 920 |
Данные таблицы показывают, что в 2007, 2008, 2009 гг. наблюдался платежный недостаток наиболее ликвидных активов (А1) денежных средств и краткосрочных финансовых вложений. Иными словами, наиболее ликвидных активов недостаточно для покрытия наиболее срочных обязательств, т.е. А1<П1.
Быстро реализуемые активы (А2) в 2007 г. и 2008 г. превышают краткосрочные пассивы (П2), т.е. А2>П2, а в 2009 г. А2<П2. Группа медленно реализуемых активов (А3) значительно меньше долго- и среднесрочных пассивов (П3), т.е. А3<П3.
Как видно, А4>П4. увеличение трудно реализуемых активов А4 или внеоборотных активов произошло за счет увеличения основных средств, и в частности машин и оборудования. Трудно реализуемые активы перекрывали постоянные пассивы, т.е. не было соблюдено важное условие платежеспособности, что говорит об отсутствии у предприятия собственных оборотных средств для воспроизводственного процесса.
Анализ ликвидности и платежеспособности ОАО «НКНХ» основан на использовании ряда показателей.
Для 2007 г. рассчитаем коэффициент текущей ликвидности по формуле (1.6):
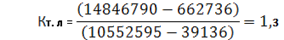
Коэффициент промежуточной ликвидности по формуле (1.8):
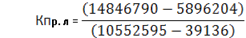 =0,8
Аналогично рассчитаем данные показатели для 2008, 2009 гг. Сведем полученные коэффициенты в таблицу 2.6.
Таблица 2.6 – Показатели оценки платежеспособности и ликвидности ОАО «НКНХ»
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. | Рекомендуемые значения | |
| Коэффициент текущей ликвидности | 1,3 | 1,6 | 0,8 | 1–2 | |
| Коэффициент абсолютной ликвидности | 0,03 | 0,2 | 0,15 | 0,2–0,3 | |
Коэффициент промежуточной ликвидности |
0,8 | 1 | 0,44 | 1 и более | |
| Коэффициент соотношения ден. ср-в и чистого оборотного капитала | 0,05 | 0,1 | -0,8 | 0–1 | |
| Коэффициент соотношения запасов и краткоср. задолженности | 0,5 | 0,8 | 0,3 | 0,5–0,7 | |
| Коэффициент соотношения запасов и чистого оборотного капитала | 1,4 | 0,5 | -1,8 | Чем выше показатель и ближе к 1, тем хуже | |
| Коэффициент соотношения дебиторской и кредиторской задолженности | 0,7 | 0,8 | 0,3 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |