Анализ инвестиционной и инновационной деятельности предприятия
Анализу также подвергаются выполнение плана инвестирования по каждому объекту строительно-монтажных работ и причины отклонения от плана. На выполнение плана строительно-монтажных работ оказывают влияние следующие факторы: наличие утвержденной проектно-сметной документации, финансирование, обеспеченность строительства трудовыми и материальными ресурсами.
Один из основных показателей при анализе реальных инвестиций - выполнение программы по вводу объектов строительства в действие. Затягивание сроков строительства приводит к увеличению остатков незавершенного производства, что нежелательно и расценивается как нерациональное использование инвестиционного капитала. В процессе анализа исчисляется техническая готовность каждого объекта, определяемая как отношение плановой стоимости фактически выполненных работ с начала строительства анализируемого объекта к его полной плановой стоимости. Сравнение фактического уровня технической готовности объектов с плановым показывает соблюдение сроков продолжительности строительства.
В рамках комплексного анализа незавершенного строительства анализируется себестоимость строительных работ.
Большой удельный вес в общем объеме инвестиций занимают расходы на приобретение основных средств. При этом рассматривается выполнение плана приобретения основных средств по общему объему и номенклатуре, своевременность их поступления и устанавливается их соответствие потребностям предприятия.
2.1.1 Анализ объемов инвестиционной деятельности
Инвестиции имеют большое значение не только для будущего положения предприятия, но и для экономики страны в целом. С их помощью осуществляется расширенное воспроизводство основных средств как производственного, так и непроизводственного характера, укрепляется материально-техническая база субъектов хозяйствования. Это позволяет предприятиям наращивать объемы производства продукции, увеличивать прибыль, улучшать условия труда и быта работников. От них зависят себестоимость, ассортимент, качество, новизна и привлекательность продукции, ее конкурентоспособность.
Задача анализа заключается в оценке динамики и степени выполнения плана инвестиционной деятельности, а также в изыскании резервов увеличения объемов инвестиций.
Субъекты хозяйствования должны не только увеличивать объемы инвестиций, но и повышать их экономическую эффективность. В связи с этим одной из важнейших задач анализа является изучение показателей эффективности инвестиционной деятельности и выявление резервов ее роста.
Основными источниками информации для анализа служат "Отчет о вводе в действие объектов основных средств и использовании инвестиций в основной капитал", "Себестоимость строительных работ, выполненных хозяйственным способом", "Отчет о наличии и движении основных средств", данные аналитического бухгалтерского учета, бизнес-плана предприятия, проектно-сметная документация.
Анализ объемов инвестиционной деятельности следует начинать с изучения общих показателей. В первую очередь нужно изучить динамику и выполнение плана инвестиций за отчетный год. Наряду с абсолютными показателями нужно анализировать и относительные, такие, как размер инвестиций на одного работника, коэффициент обновления основных средств производства.
После этого нужно изучить динамику и выполнение плана по основным направлениям инвестиционной деятельности (строительство новых объектов, приобретение основных средств, модернизация машин и оборудования, освоение новых видов продукции, внедрение новых технологий, инвестиции в нематериальные активы, долгосрочные финансовые вложения).
Следует проанализировать также выполнение плана инвестирования по каждому объекту строительно-монтажных работ и изучить причины отклонения от плана. На выполнение плана строительных работ оказывают влияние следующие факторы: наличие утвержденной проектно-сметной документации, финансирования, обеспеченность строительства трудовыми и материальными ресурсами.
Одним из основных показателей при анализе реальных инвестиций является выполнение плана по вводу объектов строительства в действие. Не рекомендуется начинать строительство новых объектов при невыполнении плана сдачи в эксплуатацию начатых, так как это приводит к распылению средств между многочисленными объектами, растягиванию сроков строительства, замораживанию капитала в незавершенном строительстве и как результат - к снижению отдачи капитальных вложений и эффективности деятельности предприятия в целом.
В процессе анализа исчисляется техническая готовность каждого объекта, определяемая как отношение плановой стоимости фактически выполненных работ с начала строительства анализируемого объекта к его полной плановой стоимости. Сравнение фактического уровня технической готовности объектов с плановым показывает соблюдение сроков продолжительности строительства.
Затягивание сроков строительства приводит к увеличению остатков незавершенного производства, что нежелательно и расценивается как нерациональное использование инвестированного капитала.
В связи с этим следует выяснить, какие изменения произошли в остатках незавершенного строительства за отчетный период. Для этого фактическую сумму затрат по незавершенному строительству на конец года сравнивают с плановой и с суммой на начало года и изучают причины отклонений от плана.
Если строительство выполняется хозяйственным способом, то нужно проанализировать себестоимость строительных работ. С этой целью фактическую себестоимость выполненных работ сравнивают со сметной стоимостью капитального строительства в целом и по отдельным объектам. После этого изучают причины перерасхода или экономии средств по каждой статье затрат с целью изыскания резервов снижения себестоимости строительства объектов.
Большой удельный вес в общем объеме инвестиций занимают расходы на приобретение основных средств и их модернизацию. При изучении этого вопроса нужно рассмотреть выполнение плана приобретения основных средств по общему объему и по номенклатуре, своевременность их поступления и установить их соответствие потребностям предприятия.
При этом следует иметь в виду, что увеличение суммы инвестиций на эти цели могло произойти не только за счет количества приобретенного имущества (К), но и за счет повышения его стоимости (Ц). Расчет влияния данных факторов можно произвести способом абсолютных разниц:
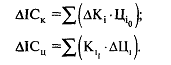
Особое внимание необходимо уделить анализу выполнения плана инвестирования в инновационные проекты, обеспечивающие повышение конкурентоспособности предприятия.
Следует изучить также объемы, динамику и структуру инвестиций в финансовые инструменты (акции, облигации, совместные предприятия и т.д.).
2.1.2 Анализ эффективности реальных инвестиций
При принятии решений в бизнесе о долгосрочных инвестициях возникает потребность в анализе их эффективности, основная цель которого - установить, оправдают ли будущие выгоды сегодняшние затраты. Для этого нужен долгосрочный анализ доходов от инвестиционных проектов и затрат на их осуществление.
 Основные
методы оценки
программы
инвестиционной
деятельности
приведены на
рис. № 2.
Рисунок №2 Методы оценки эффективности инвестиционных проектов
В основу расчета этих показателей положено сравнение объема предполагаемых инвестиций и будущих денежных поступлений. Первые два могут базироваться как на учетной величине денежных поступлений, так и на дисконтированных доходах с учетом времен - ной компоненты денежных потоков.
Первый метод оценки эффективности инвестиционных проектов заключается в определении срока, необходимого для того, чтобы инвестиции окупили себя. Он является наиболее простым и по этой причине наиболее распространенным.
Если доходы от проекта распределяются равномерно по годам, то срок окупаемости инвестиций определяется делением суммы инвестиционных затрат на величину годового дохода:
При неравномерном поступлении доходов срок окупаемости определяют прямым подсчетом числа лет, в течение которых доходы возместят инвестиционные затраты в проект, т.е. доходы сравняются с расходами:
Недостатком данного метода является то, что он не учитывает разницу в доходах по проектам, получаемых после периода окупаемости. Следовательно, оценивая эффективность инвестиций, надо принимать во внимание не только сроки их окупаемости, но и доход на вложенный капитал, для чего рассчитывается индекс рентабельности (PI):
PI = ожидаемая сумма дохода /ожидаемая сумма инвестиций
Вместе с тем и этот показатель, рассчитанный на основании учетной величины доходов, имеет свои недостатки: он не учитывает распределения притока и оттока денежных средств по годам. В рассматриваемом примере денежные поступления на четвертом году имеют такой же вес, как и на первом. Обычно же руководство предприятия отдает предпочтение более высоким денежным доходам в первые годы. Поэтому более научно обоснованной является оценка эффективности инвестиций, основанная на 'методах наращения (компаундирования) или дисконтирования денежных поступлений, учитывающих изменение стоимости денег во времени
Рассмотрим методику расчета показателей, приведенных на рис.3, на основе дисконтирования денежных доходов.
Метод чистого приведенного эффекта (NPV) состоит в следующем.
1. Определяется текущая стоимость затрат (IС0), т.е. решается вопрос, сколько инвестиций нужно зарезервировать для проекта.
2. Рассчитывается текущая стоимость будущих денежных поступлений от проекта, для чего доходы за каждый год CF (кеш-флоу) приводятся к текущей дате:
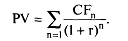
3. Текущая стоимость затрат (IС0) сравнивается с текущей стоимостью доходов (PV). Разность между ними составляет чистый приведенный эффект (NPV):
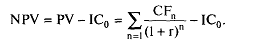
NPV показывает чистые доходы или чистые убытки инвестора от помещения денег в проект по сравнению с альтернативным вариантом их использования. Если NPV > 0, значит, проект принесет больший доход, чем при альтернативном размещении капитала. Если же NPV < 0, то проект имеет доходность ниже рыночной, и поэтому деньги выгоднее хранить в банке. Проект ни прибыльный, ни убыточный, если NPV = 0.
В случаях когда деньги в проект инвестируются не разово, а частями на протяжении нескольких лет, для расчета NPV применяется следующая формула:
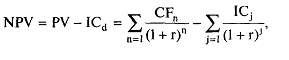
где n - число периодов получения доходов;
j - число периодов инвестирования средств в проект
При совпадении времени и интервалов инвестиционных доходов и расходов чистый приведенный эффект можно рассчитывать следующим образом:
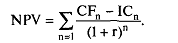
Дополняет данный показатель дисконтированный индекс рентабельности инвестиционных проектов, расчет которого производится по формуле
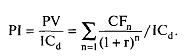
В отличие от чистого приведенного эффекта данный показатель является относительным. Инвестиция становится выгодной, когда ее рентабельность превышает средний уровень доходности по денежным вкладам на рынке капиталов. Индекс рентабельности удобно использовать при выборе варианта проекта инвестирования из ряда альтернативных. Критерием выбора является максимальная рентабельность инвестиционного проекта.
Анализ внутренней нормы доходности и дюрации инвестиций. Очень популярным показателем, который применяется для оценки эффективности инвестиций, является внутренняя норма доходности (IRR). Это та ставка дисконта, при которой дисконтированные доходы от проекта равны инвестиционным затратам. Внутренняя норма доходности определяет максимально приемлемую процентную ставку, при которой можно инвестировать средстн.1 без каких-либо потерь для собственника. Его значение находят и i следующего уравнения:
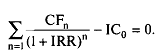
Экономический смысл данного показателя заключается в том, что он показывает ожидаемую норму доходности или максимально допустимый уровень инвестиционных затрат в оцениваемый проект.
Инвестиция эффективна, если IRR превышает заданную ставку дисконта (калькуляционного процента) или равна ей. Если это условие выдерживается, инвестор может принять проект, в противном случае он должен быть отклонен. При сравнении нескольких инвестиционных проектов предпочтение отдается проекту с наивысшей внутренней нормой доходности.
Данный метод оценки эффективности инвестиций является обратным методу исчисления NPV. Он ориентирован не на нахождение NPV при заданной ставке дисконта, а на определение IRR при заданной величине NPV, равной нулю.
Если инвестиционный проект генерирует денежный доход только один раз (в конце периода его действия), то внутреннюю норму доходности для него можно определить, используя следующее уравнение:
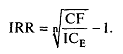
Показатели NPV и IRR взаимно дополняют друг друга. Если NPV измеряет массу полученного дохода, то IRR оценивает способность проекта генерировать доход с каждого рубля инвестиции Высокое значение NPV не может быть единственным аргументом при выборе инвестиционного решения, так как оно во многом зависит от масштаба инвестиционного проекта и может быть связано с достаточно высоким риском. Поэтому менеджеры предпочитают относительные показатели, несмотря на достаточно высокую сложность расчетов.
Если имеется несколько альтернативных проектов с одинаковыми значениями NPV и IRR, то при выборе окончательного варианта инвестирования учитывается длительность инвестиций - дюрация (duration).
Дюрация (D) - это средневзвешенный срок поступления денежных доходов от инвестиционных проектов. Она рассчитывается следующим образом: приведенная стоимость каждого платежа умножается на время, через которое этот платеж должен поступить, после чего все полученные значения суммируются и делятся на сумму приведенной стоимости всех платежей:
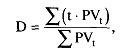
PVt - текущая стоимость доходов за период t;
t - период поступления доходов;
Ключевым моментом этой методики оценки эффективности инвестиций является не то, как долго каждый инвестиционный проект будет приносить доход, а прежде всего то, когда он будет приносить доход и сколько поступлений дохода будет каждый месяц, квартал или год на протяжении всего срока его действия. Дюрация измеряет эффективное время действия инвестиционного проекта. В результате менеджеры получают сведения о скорости поступления денежных доходов, приведенных к текущей дате. Чем короче дюрация, тем эффективнее проект при прочих равных условиях.
После принятия инвестиционного решения необходимо спланировать его осуществление и разработать систему послеинвестиционного контроля (мониторинга). .
Послеинвестиционный контроль позволяет убедиться, что затраты и техническая характеристика проекта соответствуют первоначальному плану; повысить уверенность в том, что инвестиционное решение было тщательно продумано и обосновано; улучшить оценку последующих инвестиционных проектов.
2.1.3 Анализ эффективности финансовых вложений
Критерии оценки эффективности инвестиций подразделяются натри группы:
1) срок окупаемости инвестиций;
2) отдачу инвестиций;
3) рентабельность (доходность) инвестиций.
Срок окупаемости инвестиций (Т°к) определяется как отношение общей суммы инвестиций (Инв) к величине прибыли (Р) или величине прироста прибыли (АР):
Ток = Инн/Л или Ток = Инв/ДА
При значительной неравномерности получения прибыли во времени срок окупаемости инвестиций может определяться сопоставлением общей суммы инвестиций с суммой прироста прибыли.
Срок окупаемости соответствует тому периоду, при котором сумма рассчитанного таким образом прироста прибыли равна сумме инвестиций.
Отдача инвестиций может оцениваться с помощью показателей дополнительного объема реализации услуг на 1 руб. инвестиций, дисконтированного дохода, будущей стоимости инвестиций.
Дополнительный объем реализации услуг на 1 руб. инвестиций рассчитывается как отношение прироста объема реализации продукции, полученной в результате дополнительных инвестиций (∆N), к общей сумме инвестиций:
Эи =∆N /Инв,
где Эи - эффективность инвестиций.
Научно обоснованной является оценка эффективности инвестиций, основанная на методах наращений или дисконтирования денежных поступлений, учитывающих изменение стоимости денег во времени.
Оценка рентабельности (доходности) производится сопоставлением полученного дохода отданного вида инвестиций с величиной инвестиций.
В качестве оценочных параметров можно использовать показатель общей экономической эффективности инвестиций и более конкретный показатель - доход на вложенный капитал.
Общая экономическая эффективность инвестиций по отдельно действующему предприятию определяется как отношение прироста прибыли к общей сумме инвестиций, вызвавших этот прирост; по вновь создающемуся предприятию - как отношение планируемой прибыли к общей сумме инвестиций:
Эиобщ=∆N /Инв, Эиобщ=P /Инв,
Доход на вложенный капитал (ДВК) определяется отношением общей суммы прибыли к общей сумме инвестиций:
ДВК =P/Инв.
Соответственно доходность каждого вида инвестиций можно рассчитать как обратный показатель:
P=ДВК - Инв.
Этот метод позволяет при наличии альтернативных вариантов долгосрочных финансовых вложений выбрать вариант, более выгодный для предприятия.
2.1.4 Оценка риска долгосрочных инвестиций
Инвестиционный риск может быть диверсифицируемый и недиверсифицируемый. Диверсифицируемый риск, который иногда называют несистематическим риском, представляет собой часть риска, который обусловлен неуправляемыми или случайными событиями и может быть устранен в результате диверсификации, т.е. путем такого сочетания объектов инвестирования или производимых предприятием продуктов, которые снижают совокупный риск.
Недиверсифицируемый риск, или систематический, - это риск, связанный с силами, воздействующими на все объекты инвестирования, и не являющийся уникальным для какого-то одного объекта. Он отражает процессы самой рыночной экономики. При количественной оценке риска используют йота-коэффициент - измеритель риска, численно равный коэффициенту вариации величины, в отношении которой делается оценка риска:
I= ( (σ (x) /M (x)) *100%
где I - йота-коэффициент, коэффициент вариации случайной величины х;
M (х) - математическое ожидание величины x;
σ (х) - среднеквадратичное отклонение величины х;
Математическое ожидание дискретной случайной величины подсчитывается по формуле:
M (x) = ∑ (xj P (xj))
где M/ (х) - математическое ожидание случайной величины х;
xj - j-й вариант возможного значения величины х;
P (xj) - вероятность j-го варианта значения величины х;
J - номер возможного варианта значения величины;
∑ - знак суммирования по всем вариантам значений величины х;
По результатам большого числа измерений математическое ожидание определяется как среднее арифметическое полученных значений:
M (x) = xср = ∑ xj/n
где хср - среднее значение случайной величины х;
хj. - значение случайной величины, полученное при о-м измерении;
n - число измерений;
∑ - знак суммирования по всем измерениям.
Йота-коэффициент показывает возможную амплитуду колебаний ожидаемой доходности с определенной (доверительной) вероятностью. Этот показатель более предпочтительный по сравнению со среднеквадратическим отклонением, так как характеризует риск на единицу ожидаемой доходности.
Совокупный риск суммы доходов, например, хозяйственного портфеля предприятия или портфеля ценных бумаг, как правило, ниже входящих в него отдельных проектов или ценных бумаг. Это связано с тем, что между входящими в портфель элементами существует либо отрицательная корреляционная зависимость, либо неполная положительная.
Поэтому при принятии решения относительно проекта или бумаги, входящей в портфель, необходимо оценивать их риск с точки зрения влияния на совокупный риск портфеля.
2.2 Система показателей комплексного анализа инновационной деятельности
Рассмотрим организационно-методические положения экономического анализа инновационной деятельности, в первую очередь характерные для него приемы и методы.
Анализ 5-кривых жизненного цикла инноваций проводится на основе данных о динамике объемов реализации и доходов за длительные периоды времени (годы, десятки лет) по отрасли в целом. При анализе жизненного цикла инноваций-продуктов необходимо выделить следующие факторы:
1. Влияние на продажи (цена, объем продаж): наличие, цены и объемы продаж конкурирующих продуктов (в том числе конкурирующих новшеств), динамика спроса на совокупность указанных конкурирующих продуктов и анализируемый продукт в целом (автономная динамика спроса), общее влияние прочих внешних независимых факторов, таких как инфляция, реальные доходы и ожидания потребителей. При наличии явных комплементарных (дополняющих) или основных продуктов следует учитывать динамику их сбыта под воздействием аналогичных факторов и перекрестную эластичность спроса.
2. Влияние на затраты (условно-переменные, условно-постоянные): эффект масштаба (плавное нелинейное изменение затрат при изменении объемов производства); неравномерный ввод в эксплуатацию (вывод из эксплуатации) производственных мощностей (ступенчатое изменение затрат); изменение пен на производственные ресурсы, замену материалов, изменение технологии и т.п.; изменение норм расхода материалов и затрат труда (в том числе автономное изменение (так называемые кривые опыта) и в результате организационных мероприятий); изменение методов бухгалтерского учета и учетной политики.
Анализ жизненного цикла процесса (технологии) невозможно провести в рамках перспективного или текущего анализа инновационной деятельности из-за ограничений, накладываемых информационной базой (в частности, нет данных о затратах отдельных организаций-конкурентов, нет процессов-аналогов с завершенным жизненным циклом как базы для сравнения), поэтому аналитики ограничиваются лишь качественными оценками и экспертными суждениями.
Анализ финансовых результатов (в том числе прогнозируемых) и денежных потоков инноваций не имеет принципиальных отличий от анализа прибылей и денежных потоков по иным, не инновационным видам деятельности, поскольку эксплуатация инноваций представляет собой всего лишь одно из направлений (возможно, сегментов) текущей деятельности. Наибольшее значение имеет текущий анализ; он решает задачи сметного контроля и оперативного управления и заключается в оценке влияния внешних и внутренних, зависимых и независимых факторов на отклонения от планов (смет) доходов и расходов инновационных проектов. В ходе анализа необходимо выделить как минимум влияние следующих факторов:
объем производства и реализации продукции (товаров, услуг);
цены на продукцию и исходные производственные ресурсы (приобретаемые товары);
нормы расхода производственных ресурсов (расход материалов, затраты труда и т.д.).
При оценке деятельности отдельных подразделений руководство обычно исходит из влияния последнего фактора, два первых характеризуют адекватность и эффективность маркетинговой политики и решений самого руководства. Текущий анализ отклонений целесообразно интегрировать в систему управленческого учета, формируя соответствующую внутрифирменную отчетность.
Система форм (регистров) внутрифирменной отчетности может также включать:
отчет о выполнении сметы затрат на исследования и разработки;
отчет о выполнении сметы долгосрочных инвестиций (капиталовложений);
отчет о выполнении сметы текущих доходов и расходов;
отчет об активах и источниках финансирования проекта (вспомогательный);
и другие, в том числе сводные формы внутрифирменной отчетности.
В соответствии с перечисленными формами отчетности проводится факторный анализ и текущий контроль отклонений по сметам расходов на исследования и разработки, на капитальные вложения и т.д.
Корректировки плановых и фактических показателей при подготовке исходных данных для анализа проводятся при помощи индекса (индексов) физического объема произведенной и проданной продукции, индексов цен (укрупненных или по статьям затрат, видам ресурсов и т.д.), а также на основе классификации затрат на переменные и постоянные. Какие из отклонений могут быть отнесены к внешним независимым, а какие - к внутренним факторам, зависит от конкретной ситуации. В данном примере изменение объема продаж условно отнесено к влиянию внешних факторов (спрос со стороны потребителей), в то время как изменение цен на продукцию - к внутренним факторам (решение руководства). Наибольшую сложность представляет оценка и классификация отклонений по налогу на прибыль и иным налоговым платежам. Можно рекомендовать распределить отклонение по налогу на прибыль пропорционально отклонениям прибыли от продаж как основного фактора формирования налогооблагаемой прибыли; возможно, необходимо учесть влияние процентов к уплате или иных существенных статей доходов и расходов.
Помимо анализа и контроля отклонений от плановых (сметных) показателей в ходе текущего анализа инновационной деятельности целесообразно оценивать достигнутую и ожидаемую, с учетом фактических параметров проектов, чистую текущую стоимость инвестиций. Это позволяет оперативно контролировать главный показатель количественной оценки эффективности инноваций - прирост расчетной (оцениваемой по денежным потокам) рыночной стоимости компании. Чистая текущая стоимость инноваций в середине срока реализации проекта рассчитывается по фактическим денежным потокам (поданным учета и отчетности), которые проект генерировал до настоящего момента, и скорректированным ожидаемым денежным потокам (от настоящего момента до конца срока реализации). Таким образом, эффективность проекта оценивается смешанным показателем, рассчитанным частично по фактическим, частично по прогнозным данным. Главным условием при подготовке исходных данных для анализа является обеспечение сопоставимости расчетных и плановых показателей чистой текущей стоимости, для чего проводят серию корректировок денежных потоков:
пересчитывают (прямым счетом или укрупненно по статьям затрат) все ожидаемые показатели бизнес-плана (сметы или бюджета) инноваций в цены текущего периода и, при необходимости, учитывают ожидаемые темпы инфляции. учитывают отклонение уровня затрат в натуральном выражении (норм расхода материалов, трудоемкости и т.д.) от заложенных в плане для изменения величины ожидаемых затрат;
в зависимости от оценок и прогнозов динамики спроса, вызванной независимыми внешними факторами, и результатов оптимизационного (маржинального) анализа устанавливают будущие значения объемов продаж (в натуральном выражении) и изменяют величины доходов от продаж и переменных статей затрат;
учитывают изменение процентной ставки в связи с колебаниями фондового рынка и оценкой собственного риска инновационной деятельности.
Это отражает реальный процесс снижения риска, происходящий с приближением окончания срока реализации проекта. В итоге получают оценку ожидаемой текущей стоимости инноваций, использующую всю доступную на текущий момент информацию, которую сравнивают с оценкой по плану, учитывающей фактический уровень цеп и процентных ставок (для обеспечения сопоставимости). Разница оценок покажет влияние изменений объемов производства и продаж (фактор объема) и эффективности использования производственных ресурсов (фактор норм), полностью или частично зависящих от самой организации.
Анализ эффективности затрат на исследования и разработки проводится на основе предположения о наличии среднего временного лага (лагов) между вложениями в исследования и разработки и эффектом инноваций - результата данных разработок. В ходе анализа обобщаются и соотносятся с учетом дисконтирования указанные затраты и экономический эффект всех проектов, использовавших созданные или доработанные новшества. Анализ основан также на следующих допущениях:
затраты на исследования и разработку, проводимые до возникновения определенности относительно будущих экономических выгод и до начала жизненного цикла конкретных инновационных проектов, учитываются отдельно; их эффективность оценивается путем сопоставления с приведенным экономическим эффектом всех сегментов инновационной деятельности и отражает эффективность инновационной деятельности организации;
оценка эффективности инновационных сегментов или инновационных проектов проводится без учета альтернативной (вмененной) стоимости нематериальных активов, созданных в результате исследований и разработок.
Показатель эффективности затрат на исследования и разработки - модифицированная внутренняя норма рентабельности затрат на исследования и разработки (МIRRR) определяется по формуле:
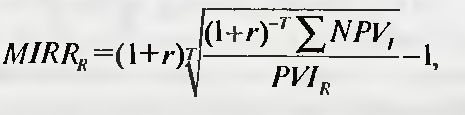
где МIRRR - модифицированная внутренняя норма рентабельности инновационной деятельности организации (в период t);
r - ставка дисконтирования (в период t);
Т - средний временной лаг между началом исследований и Началом проектов выраженных в периодах t;
∑ NPV. - сумма чистых текущих стоимостей инновационных проектов, начатых в отчетный период t,
РVIR - текущая стоимость затрат на исследования и разработки за период Т.
Показатель доли затрат, относимых к проектам периода снижается по мере приближения к текущему моменту, так как последние разработки еще не успели дать результата. Значение МIRRR больше ставки дисконтирования, что говорит о высокой эффективности (и косвенно подтверждает умеренные риски) инновационной деятельности.
В описанном виде анализ может быть проведен только в крупных организациях, осуществляющих одновременно большие объемы исследований и разработок и регулярно внедряющих их результаты в практическую деятельность. Для небольших организаций из-за отсутствия необходимой информационной базы достаточно сравнить общую сумму затрат на исследования и разработки с общей суммой экономического эффекта инноваций.
Анализ инновационной активности в организации также проводится на основе обширных статистических данных, характерных для крупных компаний. В задачи данного анализа входит оценка количественной динамики и качественного характера заявок или предложений, возникающих внутри организации, анализ количества возможных и использованных вариантов нововведений и т.п. Ниже приведен пример типичной модели, используемой для анализа инновационной активности в крупной корпоративной структуре:
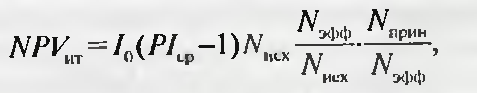
где NPVит - итоговый суммарный экономический эффект от реализации предложений, принятых к финансированию "данном периоде;
I0 - общая сумма инвестиционных затрат на реализацию принятых Предложений (текущая стоимость инвестиций, если предполагались вложения в течение нескольких периодов);
(РIср - 1) - средняя экономическая эффективность 1 р. инвестиций в реализацию инновационных предложений.
Показатель РI ср может быть рассчитан как:
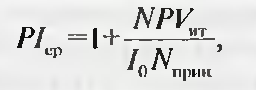
N прин - количество проектов, принятых к финансированию;
Анализ описанных моделей зависимостей проводят интегральным методом или методом цепных подстановок, выявляя влияние следующих качественных факторов:
Nэф/Nисх - удельный вес эффективных (полезных) инновационных предложений;
Nприн/Nэф - показатель использования инновационных предложений;
Nусп/Nприн - показатель фактической эффективности инновационных мероприятий;
PIср - 1 - средний уровень эффективности инновационных мероприятий;
Завершающим этапом анализа инновационной деятельности служит комплексная оценка с использованием рейтинговых моделей, или методов многокритериального анализа. Модели рейтинговой оценки позволяют сравнивать между собой показатели инновационной активности различных подразделений крупной организации или несколько организаций в отрасли, однако их применение в анализе инноваций крайне ограничено в связи с недостаточностью информационной базы. В тоже время многокритериальный анализ чаше в неформализованном виде повсеместно применяется при оценке инновационных решений, поскольку финансовые критерии сами по себе малопригодны для оценки отдельных качественных последствий реализации инновационных проектов, связанных с достижением нефинансовых стратегических целей или с ограничениями, накладываемыми внешней средой.
В заключение необходимо отмстить, что анализ инновационной деятельности выступает важной составной частью систем стратегического и оперативного управления хозяйствующего субъекта, обеспечивающих не только эффективное использование производственных ресурсов и повышение финансовой устойчивости в краткосрочном периоде, но и долгосрочное стабильное развитие и рост компании. Системное и регулярное проведение анализа инноваций, несомненно, будет способствовать завоеванию и удержанию конкурентных преимуществ и в конечном счете достижению главной цели - росту благосостояния собственников организации.
Заключение
Непременным условием успешного функционирования предприятий любой организационно-правовой формы является активное осуществление стратегически направленного и детально проработанного комплекса мероприятий по созданию или укреплению явных и скрытых преимуществ перед своими конкурентами. Одним из определяющих факторов получения новых или сохранения ранее полученных конкурентных преимуществ становится активная инвестиционная деятельность. За счет реализации инновационных проектов, организации новых производств в местах с более доступными сырьевыми возможностями и близостью потребителей конечной продукции, модернизации и технического перевооружения действующего производства ресурсосберегающими и менее затратоемкими видами оборудования можно значительно повысить эффективность функционирования организации.
За 90-е годы в России сложился мощный механизм тормозящий инновационное развитие основных систем хозяйства и общества. Этот механизм вполне рационален, нынешнему бизнесу выгоднее получать товары, или что реже технологии за рубежом, чем организовать собственное научно-технические производство. Современная российская экономика не восприимчива к отечественным инновациям, и не стоит ждать, что бизнес начнет самостоятельно развивать собственное научное производство. Задача государства устранить этот механизм, посредством совершенствования законодательных баз, грамотной подготовки кадров и финансирования.
Стоит напомнить, что попытки перехода России на инновационный путь развития предпринимались и в 2001 г. и в 2007 г. но тогда дело так и не сдвинулось с мертвой точки. Поэтому необходимо тщательно проанализировать допущенные ранее ошибки, и уже на основании анализа формировать стратегию инновационного развития России.
Библиографический список
1. Федеральный закон "Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений" от 25 февраля 1999 г. № 39-ФЗ (в ред. от 24.07.2007 N 215-ФЗ)
2. Федеральный закон "О рынке ценных бумаг". № 39-ФЗ от 22 апреля 1996 г (с изм. и доп. от 26 ноября 1998 г.8 июля 1999 г., 7 августа 2001 г., 28 декабря 2002 г)
3. Крылов Э.И., Власова В.М., Журавкова И.В. Анализ эффективности инвестиционной и инновационной деятельности. - М.: Финансы и статистика, 2003 - 602 с.
4. Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - М.: ИНФРА-М, 2009. - 528 с.
5. Лысенко Д.В. Комплексный экономический анализ хозяйственной деятельности. - М.: ИНФРА-М, 2008. - 305 с.
6. Гиляровская Л.Т., Лысенко Д.В., Ендовицкий Д.А., Комплексный экономический анализ хозяйственной деятельности. - М.: ТК Вилби, Изд-во проспект, 2006. - 360 с.
7. "Российская газета" - Федеральный выпуск №4935 (111) от 19 июня 2009 г.
Приложение
1. Анализ имущественного положения
Таблица № 1. Сравнительный аналитический баланс
|
Статьи баланса |
Абсолютные величины тыс. руб. |
Относительные величины, % |
Изменения (+/-) |
|||||
|
на начало года |
на конец года |
на начало года |
на конец года |
В абсолютных величинах, тыс. руб. |
В структуре |
В% к величине на начало года |
В% к изм-ю итого баланса |
|
|
АКТИВ |
||||||||
|
1. Внеоборотные активы |
3974497 |
4063291 |
70,63 |
65,25 |
88794 |
-5,38 |
2,23 |
14,8 |
|
2. Оборотные активы: |
||||||||
|
Запасы и затраты |
1553932 |
2021860 |
27,61 |
32,47 |
467928 |
4,85 |
30,11 |
78 |
|
Дебиторская задолженность и прочие оборотные активы. |
61496 |
35923 |
1,09 |
0,58 |
-25573 |
-0,51 |
-41,58 |
-4,26 |
|
Денежные средства и краткосрочные финансовые вложения |
37515 |
106267 |
0,67 |
1,71 |
68752 |
1,04 |
183,27 |
11,46 |
|
Всего оборотных средств |
1652943 |
2164050 |
29,37 |
34,75 |
511107 |
5,38 |
30,92 |
85,2 |
|
Баланс |
5627440 |
6227341 |
100 |
100 |
599 901 |
- |
10,66 |
100 |
|
ПАССИВ |
||||||||
|
1. Кредиторская задолженность |
390818 |
51414 |
6,94 |
0,83 |
-339404 |
-6,12 |
-86,84 |
-56,58 |
|
2. Краткосрочные кредиты и займы |
5000 |
10000 |
0,09 |
0,16 |
5000 |
0,07 |
100 |
0,83 |
|
Всего краткосрочный заемный капитал |
395818 |
61414 |
7,03 |
0,99 |
-334404 |
-6,05 |
-84,48 |
-55,74 |
|
3. Долгосрочный заемный капитал |
15 000 |
20 000 |
0,27 |
0,32 |
5000 |
0,06 |
33,33 |
0,83 |
|
4. Собственный капитал |
5216622 |
6145927 |
92,7 |
98,69 |
929305 |
5,99 |
17,81 |
154,91 |
|
Баланс |
5627440 |
6227341 |
100 |
100 |
599 901 |
- |
10,66 |
100 |
Вывод: Как видно из таблицы стоимость имущества на конец года по сравнению с началом увеличилась на 599901 т. р. или на 10,66%, увеличение произошло в основном за счет увеличения оборотных средст которые в свою очередь увеличились на 511107 т. р. Изменения вызвали структурные сдвиги в составе активов увеличилась доля оборотных средств 29,37% до 34,75%.
В составе пассивов наибольший прирост произошел в собственном капитале на 929305 т. р или на 5,99%. Вместе с тем краткосрочные обязательства сократились на 334404 т. р. Динамика отдельных групп пассивов организации привела к незначительным значительным изменениям в структуре. Например, доля собственного капитала увеличилась с 92,7% до 98,69%
Таблица № 2. Сравнительный отчет о прибылях и убытках
|
Показатели |
За прошлый год тыс. руб. |
За отчетный год тыс. руб. |
Абсолютное отклонение тыс. руб. |
Темп роста, % |
|
Выручка |
1035472 |
1120452 |
84 980 |
108,21 |
|
Прибыль до налогообложения |
241234 |
296361 |
55127 |
122,85 |
|
Чистая прибыль |
183337 |
225234 |
41897 |
122,85 |
Вывод: Как показывают данные таблицы №2