Проблема формирования финансовой структуры компании для внедрения бюджетирования
Министерство образования и науки Российской Федерации
Федеральное агентство по образованию
ГОУ ВПО АлтГТУ им. Ползунова И.И.
Кафедра «Финансовый менеджмент»
Курсовая работа
по курсу «Финансовый менеджмент»
ТЕМА «Проблема формирования финансовой структуры компании для внедрения бюджетирования»
Выполнил:
Ст. гр. ФК-261.
Проверил:
Барнаул 2008г.
СОДЕРЖАНИЕ
Введение
1. Построение финансовой структуры компании
1.1 Краткий обзор источников информации
1.2 Возможные варианты построения финансовой структуры предприятия, согласно выбранной классификации
2. Сравнительный анализ статей
Заключение
Приложение
Список использованной литературы
Введение
Курсовая работа на тему «Проблема формирования финансовой структуры компании для внедрения бюджетирования» производится с целью ознакомления как в специализированных периодических изданиях освещена проблема формирования финансовой структуры при внедрении бюджетирования на предприятии.
Для реализации данной цели был проведен мониторинг периодики, согласно выбранной темы. В результате чего был определен перечень статей, где авторами прямо или косвенно, в той или иной степени подробности, рассматривалась заявленная проблематика.
Среди поставленных целей данной работы значится сравнительный анализ статей и выявление существенных различий или схожих моментов в плане подхода авторов к формированию финансовой структуры предприятия. На основе анализа будет сделан общий вывод. Работа проводилась на основе полученных теоретических знаниях.
Для выполнения поставленных целей необходимо выполнить ряд задач:
Ознакомится с теоретическими основами рассматриваемой проблематики;
Ознакомится с периодическими специализированными изданиями на предмет рассмотрения авторами статей вопросов формирования финансовой структуры предприятия;
Выявить схожие моменты в подходах формирования финструктуры;
Выявить отличия в предлагаемых подходах;
Рассмотреть принципы подхода автора к выбору той или иной финансовой структуры предприятия.
Выявить на примере реально существующих предприятий, каким образом на практике осуществляется процесс построения финансовой структуры (то есть возможные варианты выделения ЦФО и их иерархии);
Определить возможное соотношения финансовой и организационной структурой предприятия;
На основе полученных данных выявить оптимальные пути формирования финансовой структуры предприятия для внедрения бюджетирования.
Объектом исследования выступают предприятия различных отраслей и структурных форм. Предмет исследования – финансовая структура этих предприятий.
Информационной базой исследования являются публикации в СМИ.
1. Построение финансовой структуры компании
Краткий обзор источников информации
В качестве источников получения информации были использованы следующие интернет ресурсы: сайт компании «ИНТАЛЕВ», официальный сайт журнала «Финансовый директор», портал ITeam, официальный сайт аудиторской фирмы «Экономикс бюро», официальный сайт журнала «Справочник экономиста», а также официальный сайт аудиторской компании «Траст» со ссылкой на «Аналитический банковский журнал» и многие другие, однако, для анализа были взяты 2 статьи из журнала «Финансовый директор», 2 – с портала ITeam и одна с сайта компании «ИНТАЛЕВ».
Так, интернет ресурс группы компаний «ИНТАЛЕВ» был выбран в связи с тем, что это международная консалтинговая компания, специализирующаяся на внедрении современных систем управления. Компания является одним из лидеров российского рынка консалтинга и автоматизации в области стратегического, процессного, финансового управления. «ИНТАЛЕВ» входит в TOP-100 консалтинговых компаний России.
Фирма создана в 1996 году силами команды экономистов из Санкт-Петербурга. В настоящее время офисы «ИНТАЛЕВ» расположены во всех Федеральных округах России, а также в Украине и Казахстане. В партнерскую сеть входят компании из России, стран СНГ, Азии, Восточной Европы, Южной Африки. На данный момент в компании работают более 200 человек.
Среди ключевых клиентов «ИНТАЛЕВ»: ОАО «ФСК ЕЭС», ОАО «СИТРОНИКС», X5 Retail Group, ЗАО «Система Галс», ОАО «Магнитогорский металлургический комбинат», ЗАО «Гражданские самолеты Сухого», ОАО АК «Якутскэнерго», «Домостроитель», ФГП «Ведомственная охрана железнодорожного транспорта РФ» и многие другие. Компанией успешно реализовано более 600 проектов по постановке и автоматизации современных систем управления в таких отраслях как строительство, девелопмент, оптовая и розничная торговля, энергетика, пищевая промышленность, металлургия, текстиль, транспорт, телекоммуникация, образование, здравоохранение. Компания регулярно получает высокие оценки в профессиональных рейтингах («Рейтинг DSS Consulting», «Эксперт», «Коммерсант»).
Еще один сайт консалтинговой компания ITeam был выбран также из тех соображений, что команда консультантов компании предоставляет интегрированные услуги по совершенствованию корпоративной системы управления, достаточно популярна на российском рынке и по своим функциям схожа с предыдущей фирмой. Основным источником анализа, являются статьи, опубликованные на официальном сайте журнала «Справочник экономиста», а также на официальном сайте журнала «Финансовый директор». Именно на анализ данных статей и будет сделан основной упор в работе.
Статья Егора Топчиева была выбрана из тех соображений, что автор рассматривает актуальную тему – разработка финструктуры для инновационных бизнес-единиц, данная тема слабо освещена в прессе и является уникальной в плане объекта исследования.
1.2 Возможные варианты построения финансовой структуры предприятия, согласно выбранной классификации
Принципы и критерии выделения центров финансовой ответственности:
Для выделения ЦФО используются следующие критерии:
Организационный — в соответствии с внутренней организационной иерархией предприятия (цех, бригада, участок, управление, отдел и т.п.);
Направление бизнеса — в соответствии с категорией производимых продуктов;
Региональный — в соответствии с территориальной обособленностью;
Функциональный — в соответствии с участием в бизнес-процессах предприятия (сферы снабжения, основного производства, сбыта, НИОКР и т.п.);
Технологический — в соответствии с технологическими особенностями производства.
Данные критерии могут комбинироваться исходя из особенностей финансово-хозяйственной деятельности предприятия и потребностей руководства.
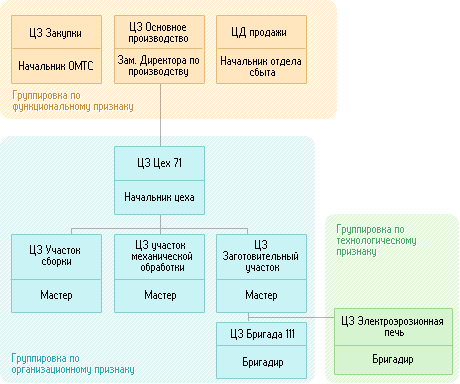
Далее представлена возможная классификация ЦФО.
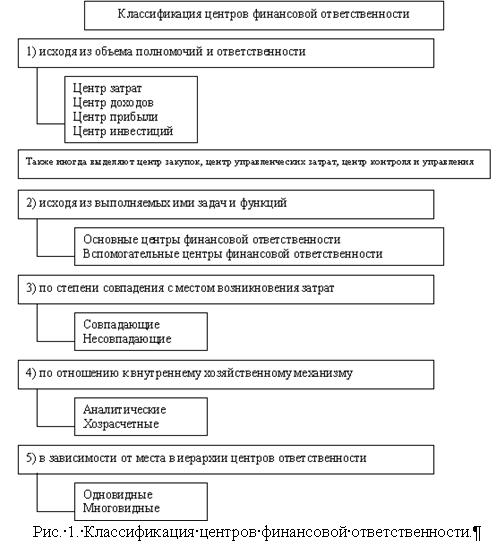
Глава 2. Сравнительный анализ статей
Итак, первая
рассматриваемая
статья «Финансовая
структура:
первый шаг к
бюджетированию» ,
опубликованная
в журнале «Финансовый
директор» No 6
(декабрь) 2002, посвящена
рассмотрению
вопроса построения
финансовой
структуры на
предприятиях
холдингового
типа. Так, автор
статьи, Олег
Дронченко,
(финансовый
консультант
концерна «РОССИУМ»,
на примере
реально существующих
предприятий
дает анализ
их финансовой
структуры.
Для начала, автор определяет основную задачу: «Главная задача построения финансовой структуры – получить ответ на вопрос, кто и какие бюджеты на предприятии должен составлять», то есть для автора важна не сама разработка финструктуры, а именно определение «ответственного лица» при составлении бюджета и, как основное, определения типа бюджета. Исходя из этого, он определяет и порядок выполнения дальнейшей работы по формированию финструктуры: «…нужно проанализировать схему финансовых потоков предприятия. Начинать анализ следует с подразделения или юридического лица, ответственного за исполнение платежей и распределение денежных потоков». На примере реально существующего холдинга, автор статьи показывает, как определить подобное «лицо» на котором замыкаются все финансовые потоки. Для наглядности он использует графические объекты – схемы и таблицы, а также приводит примеры из личного опыта практикующих специалистов.
Следует
обратить внимание
на представленный
в статье словарь
терминов. Здесь
Олег Дронченко
разводит понятия
ЦФО, ЦФУ и МВЗ.
Так, под ЦФО он
понимает «отдельные
предприятия;
дочерние фирмы
холдингов;
обособленные
подразделения,
представительства
и филиалы крупных
компаний; регионально
или технологически
обособленные
виды деятельности
(бизнесы) многопрофильных
компаний»,
под ЦФУ «основные
производственные
цеха, участвующие
в единых технологических
цепочках на
предприятиях
с последовательным
или непрерывным
технологическим
циклом; производственные
(сборочные)
цеха; сбытовые
службы и подразделения» ,
а под МВЗ «подразделения,
обслуживающие
основные
бизнес-процессы.
В качестве МВЗ
могут выступать
вспомогательные
службы предприятия
(хозяйственный
отдел, служба
охраны, администрация)».
Таким образом, автор статьи рассматривает финансовую структуру компании как многоуровневую линейную форму, для которой как раз характерна разработка иерархии центров ответственности, на вершине которой находится управляющая компания, являющаяся ЦФО, на втором уровне находятся также различные ЦФО, основанные на выделении и как бизнес-проектов, и как отдельных структурных подразделений.
После определения уровней, Олег Дронченко предлагает провести анализ непосредственно внутри каждого структурного звена и выявить характерные для данного звена функции. Автор видит необходимость подобного дробления для определения конкретной статьи бюджета для данного подразделения, так как тема и основная цель создания финансовой структуры неотъемлемо связана с внедрением бюджетирования.
Таким образом, автор сводит структурные подразделения предприятия к соответствующим бюджетным формам на уровне ЦФУ и ниже. В рамках одного юридического лица, он выделяет центры учета и их дальнейшее дробление на центры доходов, центры прибыли и место возникновения затрат.
Свое внимание Олег Дронченко заостряет на соотношении Прогнозного баланса и Бюджета движения денежных средств и их соотнесенности со структурными подразделениями холдинга.
Итак, можно сделать вывод, что автор статьи, рассматривая финансовую структуру холдинга с точки зрения многоуровневого подхода в разрезе бюджетирования приходит к выводу, что для высших звеньев системы необходима постановка трех основных сводных бюджетов: бюджет доходов и расходов, бюджет движения денежных средств и прогнозный баланс, для следующего уровня, в зависимости от функции, разрабатывается один из возможных вариантов бюджетной форм и так далее.
То есть разработка финансовой структуры необходима автору статьи для ответа на главный вопрос – кто и какие бюджеты на предприятии должен создавать. Значит для автора формирование финструктуры является не первоочередным моментом, а вспомогательным.
На официальном
сайте группы
компаний «ИНТАЛЕВ»
была опубликована
статья - отзыв Павла
Боровкова,
руководителя
направления
«Бюджетирование
и управленческий
учет» группы
компаний «Инталев»,
на работу Олег
Дронченко. Так,
в своей статье,
Павел Боровков,
пытается
полемизировать
с Олегом Дронченко,
основываясь
на опыте собственной
компании, выделяя
различия и
обосновывая
свою точку
зрения. В основном,
разногласия
двух авторов
сводятся к
различной
трактовке
определения
«финансовая
структура»,
отсюда и разница
в определении
ее задач.
Так, Павел
Боровков, определяет
финструктуру,
как: «механизм
распределения
ответственности
за экономические
показатели» ,
а вот в статье
Олега Дронченко
нет определения
данного термина,
он говорит
только о главной
задачи финструктуры
и способах ее
достижения.
Очевидно,
основываясь
именно на эту
информацию,
Павел Боровков
приходит к
выводу, что их
точки зрения
не совпадают.
Он отмечает
и различие в
понимании
бюджетирования
как такового:
«Бюджетное
управление
(бюджетирование)
- оперативная
система управления
компанией по
центрам ответственности
через бюджеты,
позволяющая
достигать
поставленных
целей путем
наиболее эффективного
использования
ресурсов».Следует
отметить, что
определения
данного термина
в статье Олега
Дронченко так
же нет. В этом
случае, специалист
компании «ИНТАЛЕВ»
использует
с одной стороны,
более научный
подход (сначала
дает определение,
затем свою
трактовку
понимания
данного определения),
но с другой
стороны, данный
подход обусловлен
формой статьи
– это заочная
полемика. Можно,
конечно понять,
как именно
трактует Олег
Дронченко
термины «бюджетирование»
и «финансовая
структура
предприятия»,
но это будут
всего лишь
предположения,
поэтому, данное
упущение можно
классифицировать
как недостаток
статьи.
Если опустить
полемику и
попытаться
определить
принципы подхода
к построению
финструктуры
предприятия,
то в работе
Павла Боровкова
отражены следующие
моменты. Во-первых,
исходя из
представленного
ранее определения
финструктуры,
автор указывает
5 основных типов
ее показателей
или своего рода
классификацию,
основываясь
на которую
происходит
деление на ЦФО
в холдинговом
предприятии.
Здесь, Павел
Боровков как
основу определения
того или иного
подразделения
к соответствующему
ЦФО использует
объем полномочий
и ответственности
(см. рис.1 классификацию
ЦФО): «Затраты.
Доходы. Промежуточные
финансовые
результаты
– «прибыль»
от бизнес-направлений
как разница
между доходами
этих направлений
и их прямыми
затратами.
Назовем его
условно «маржинальный
доход». Прибыль
как разница
между всеми
доходами предприятия
(группы предприятий)
и всеми его
затратами.
Отдача на
инвестированный
в предприятие
капитал, выраженная
соотношением
прибыли и стоимости
всех активов
предприятия,
эту прибыль
породившим.»В
соответствии
с этими типами,
автор статьи
идентифицирует
и центры финансовой
ответственности,
то есть выделяет
центр затрат,
центр доходов,
центр маржинального
дохода, центр
прибыли и центр
инвестиций.
Особое внимание
автор уделяет
понятию «ответственность»:
«Под самой
«ответственностью»
понимается,
во-первых,
непосредственное
участие каждого
руководителя
ЦФО в планировании
значений «отданных»
ему показателей,
во-вторых, исполнение
своих обязанностей
таким образом,
чтобы достигнуть
запланированных
значений, и
в-третьих, отчетность
за их достижение
по факту».
Таким образом,
для Павла Боровкова
важно не номинальное
название центра,
а его функциональное
предназначение.
Он, конечно,
допускает
вариант, когда
«управленцы
определенного
уровня (или
предприятия
вообще) по
объективным
причинам не
могут влиять
на какой-то
показатель,
и, значит, не
способны полноценно
ответить за
него, а только
учесть. Наиболее
распространенный
пример - вмененные
сверху затраты
для продающих
подразделений,
на базе которых
целесообразно
выделять ЦД
с реальной
ответственностью
и Центр учета
затрат только
с учетной
функцией».Таким
образом, как
такового понятия
«Центр учета»
у автора статьи
нет, это своего
рода вспомогательный
вариант, когда
реально невозможно
отнести тот
или иной ЦФО
к соответствующему
виду классификации
по объективным
причинам. Но
это скорее
исключение,
нежели правило.
Наконец, целью
создания финструктуры
является определение
«…кто и за какие
показатели
отвечает на
предприятии.
Бюджеты же
являются инструментом
вменения и
сбора этой
самой ответственности.
Действительно,
бюджетирование
базируется
на двух одинаково
важных и необходимых
структурах
- финансовой
и бюджетной…».
Таким образом,
для Павла Боровкова
первичной
является финструктура
и именно она
определяет
в дальнейшем
иерархию ЦФО
и подводит их
под определенную
бюджетную
форму.
Далее, в своей
статье Боровков
приводит в
качестве примера
разработку
финструктуры
реально действующих
предприятий,
для которых
специалисты
компании делали
постановку
бюджета. Так,
для группы
торговых компаний
«МОНРО» (Новосибирск)
в качестве
критерия выделения
ЦФО выступало
направления
бизнеса: «Сложности
при постановке
бюджетирования:
неоднозначность
распределения
расходов на
магазины между
направлениями,
торгующие в
розницу обувью
и колготами.
Предложенное
решение: выделение
четырех самостоятельных
бизнес-направлений
в виде ЦМД: обувь
опт, колготы
опт, обувь розница,
колготы-розница.
При этом магазины
были вынесены
в отдельный
ЦЗ, и к общим
расходам по
обуви и колготам
был применен
метод Direct Costing, т. е.
не разнесение
затрат, а покрытие
их суммой
маржинальных
доходов по
направлениям.
Вместе ЦМД
Обувь Розница,
ЦМД Колготы
Розница и общий
для них ЦЗ Магазины
образовали
центр учета
маржинального
дохода. Также
были выделены
ЦД Управляющая
компания для
фиксации прочих
и финансовых
доходов по всей
компании и ЦЗ
Управляющая
компания для
отражения
административных,
финансовых
и прочих расходов».
Таким образом, благодаря этой разработке, можно наглядно представить себе какую именно иерархию ЦФО выстраивает автор: на высшем уровне находится центр инвестиций (это все предприятие «Монро» целиком, все, что входит в структуру данной фирмы). Центр прибыли, по предложенной схеме совпадает с центром инвестиций, то есть это сама компания «Монро», как совокупность центров маржинального дохода и центров затрат. Каждому бизнес-направлению был отведен свой центр – центр маржинального дохода и если направления, ведущие оптовую продажу являются самостоятельными, то розница находится в соподчинении (обувь/колготки) с одним общим центром затрат – магазином.
Для другого
предприятия
– «Винный мир»
специалисты
«Инталев»
разработали
следующую
финструктуру:
«Сложности
при постановке
бюджетирования:
интерес руководства
компании к
управлению
доходами с
разделением
их по видам
грузов при
невозможности
разделения
затрат по этому
же принципу.
Предложенное
решение: выделение
двух бизнес-направлений
- ЦМД (консалтинговые
услуги и таможенные
услуги, причем,
внутри ЦМД
Таможенные
услуги ЦД были
выделены по
видам грузов,
а ЦЗ - по функциональному
признаку). Данное
решение явилось
оптимальным,
так как выделение
ЦМД по видам
грузов было
нецелесообразным.
Также были
выделены ЦЗ
Администрация
для управления
административными
расходами, и
ЦД и ЦЗ Финансы
- для контроля
над доходами
и расходами
по финансовой
деятельности».
Благодаря данному примеру, можно сделать вывод, что специалисты компании успешно комбинируют различные варианты выделения ЦФО (как по направлению бизнеса, так и по функциональному методу), исходя из потребностей самого предприятия, объективных внешних и внутренних условиях, а также ориентируясь на пожелания заказчика.
Таким образом, Павел Боровков видит в основе построения финструктуры предприятия матричную форму, с выделением не только ЦФО, но и сквозных ЦО, отвечающими за функцию учета. В отличие от Олега Дронченко, его подход к построению финструктуры более структурирован и функционален, благодаря более точному определению целей и задач финструктуры и способах определения ЦФО.
Однако такая структура не является оптимальной по следующим причинам: во-первых, так как автор представляет только высший уровень, то мы не видим, как в совокупности выглядит данная схема, однако, следуя логики автора можно предположить, что данный подход ведет к перегрузки схемы элементами, не смотря на то, что они являются необходимым звеном. Так как направления бизнеса (в случае с компанией «Монро») – опт и розница, реализуют идентичные товары – колготки и обувь, производимых на единых производственных площадях, становится невозможным произвести их четкого разделения. В связи с этим, можно предположить, что однотипные функциональные службы работают независимо друг от друга.
В журнале
«Финансовый
директор No 5
(май) 2003 была
опубликована
статья «Как
разработать
и внедрить
систему управленческого
учета на предприятии»,
автором которой
является Алексей
Молвинский,
генеральный
директор компании
«Когито Инвестмент».
В ней рассматривается
вопрос постановки
системы управленческого
учета и как
один из элементов
– построение
финструктуры
предприятия.
Таким образом,
для автора
статьи целю
создания финструктуры
является возможность
четко определить,
какие подразделения
в состоянии
представить
необходимые
данные для
управленческого
учета.
Все ЦФО он выделяет, основываясь на объеме полномочий и ответственности. Причем
Центры затрат
имеют свое
разделение:
«Центр нормативных
затрат — подразделение
(совокупность
подразделений),
руководитель
которого отвечает
за достижение
планового
уровня затрат
на единицу
продукции
(работ, услуг)
(например,
производственный
отдел, отдел
закупок). Центр
управленческих
затрат — подразделение
(совокупность
подразделений),
руководитель
которого отвечает
за достижение
планового
уровня суммарных
затрат (например,
бухгалтерия,
администрация)».Это
своего рода
выделение
общего и частного.
То же самое
было в работах
предыдущих
авторов с той
лишь разницей,
что детализировали
они не затраты,
а доходы.
Алексей Молвинский подходит конструктивно к вопросу организации финансовой системы и предлагает не просто выделять ЦФО, но и присваивать им уровень и код. Можно понять, почему именно такой комплексный подход осуществляет Моливинский – его основная задача поставить управленческий учет.
Основной
момент, на котором
бы хотелось
заострить
внимание, это
пример из личного
опыта, который
автор опубликовал
в статье: «В
настоящее время
управленческая
структура нашей
организации
имеет проектный
тип: каждый
центр формирования
дохода рассматривается
как отдельный
проект. Подобным
образом в такие
ЦФО у нас выделены
филиалы и зависимые
компании. Наше
предприятие
постоянно
развивается:
увеличивается
товарооборот,
расширяются
товарные группы,
вводятся новые
проекты по
дистрибуции
продукции. В
связи с этим
меняется
организационно-финансовая
структура
предприятия.
Поэтому финансовую
структуру нужно
проектировать
таким образом,
чтобы ее можно
было подстраивать
под вновь
появляющиеся
центры финансовой
ответственности».
Таким образом,
можно сделать
вывод о том,
что еще одна
проблема формирования
финструктуры
– это проблема
«подвижности»
данной структуры,
ее способности
меняться в
зависимости
от внешних и
внутренних
обстоятельств,
ее способность
к мобильности
и оперативности.
Следующая
публикация
- комментарий
старшего консультанта
консалтинговой
компании ITeam
Сергея Бежина статьи «Центры
финансовой
ответственности»
А.В. Миславского
в журнале «Двойная
запись» №10. Сергей
Бежин видит
целью построения
финансовой
структуры:
«распределение
ответственности
за достижение
финансового
результата»и
рассматривает
ее именно с
позиций бюджетирования.
Таким образом,
если у Олега
Дронченкопервоочередным
было все-таки
Бюджетирование
и финструктура
являлась как
бы «второстепенной»
или «служебной»,
то здесь автор
наоборот, показывает
их взаимосвязь:
«Формирование
финансовой
структуры
предприятия,
а именно выделение
центров финансовой
ответственности
(ЦФО), — первый
шаг на пути к
созданию системы
бюджетирования.
Каждое подразделение
компании вносит
свой вклад в
конечный финансовый
результат
компании (в
виде привлечения
дохода или
осуществления
расходов) и
должно нести
ответственность
за свои действия:
осуществлять
планировать,
отчитываться
по результатам.
Именно на
делегировании
ответственности
и построен
процесс бюджетирования».То
есть если целью
построения
финструктуры
является
распределение
ответственности
за достижение
финрезультата,
становится
ясным, что
финструктура
столь же важна
и необходима,
как Бюджетирование
как таковое.
В отличие
от предыдущих
авторов, Сергей
Бежин выделяет
4 ЦФО по объему
полномочий
и ответственности
и рассматривает
их разновидности
и инструменты
бюджетного
управления:
«Центр затрат
— структурное
подразделение,
ответственное
за выполнение
определенного
объема работ
(производственного
задания) в рамках
выделенных
на эти цели
ресурсов. К
данному типу
ЦФО относится,
как правило,
большинство
подразделений
компании. В
первую очередь
производственные
(цеха основного
и вспомогательного
производств,
сервисные
подразделения).
При этом у центра
затрат могут
быть и доходы
(например, выручка
от реализации
транспортным
подразделением
услуг на сторону),
но если величина
их незначительна,
а оказание
данных услуг
не является
основным бизнесом
компании, ЦФО
определяется
как центр затрат.
Инструментами
бюджетного
управления
для данного
типа ЦФО выступают
Бюджет производства
(производственная
программа) и
Бюджет затрат
(или Смета затрат).
Как разновидность
центров затрат
могут выделяться
центры закупок
и центры управленческих
расходов. Центр
закупок — это
разновидность
центра затрат,
он несет ответственность
за своевременное
и в полном объеме
снабжение
предприятия
необходимыми
материальными
ресурсами в
рамках выделенных
на эти цели
лимитов. К таким
центрам ответственности
относятся,
например, отделы
снабжения.
Инструментами
бюджетного
управления
для данного
типа ЦФО выступают
Бюджет закупок
(может включать
в себя расходы
на транспортировку)
и Смета затрат.
Центр управленческих
расходов —
это разновидность
центра затрат,
он отвечает
за качественное
исполнение
функций управления.
К данному типу
относится
аппарат управления
компании, в
большинстве
случаев без
разделения
его на структурные
составляющие
(управления,
отделы). Инструментом
бюджетного
управления
для данного
типа ЦФО выступает
Смета управленческих
расходов» .
Таким образом,
автор рассматривает
не только возможные
подходы, но и
уточняет, какие
варианты их
модификации
могут быть.
Таким образом,
границы ЦФО
становятся
подвижными
и могут быть
расширены в
зависимости
от ситуации.
Автор статьи
не привязывается
строго к рамкам,
он допускает
возникновение
новых структурных
подразделений,
однако четко
ставит требования
к определению
ЦФО: «При выделении
центра финансовой
ответственности
необходимо
учитывать
возможность
четкого определения
перечня продукции,
работ или услуг,
предоставляемых
внешним клиентам
либо внутренним
структурным
подразделениям.
Для центра
финансовой
ответственности
характерна
финансовая
самостоятельность,
то есть его
руководитель
должен иметь
возможность
определять
и управлять
финансовым
результатом
ЦФО. Деятельность
центра ответственности
планируется
и контролируется
через систему
ключевых
показателей».
Здесь впервые
автор заостряет
внимание на
«внутренних»
и «внешних»
процессах. Так,
здесь наблюдается
некоторая
оптимизация,
то есть совмещение
положительных
эффектов от
бизнес-процессной
и функциональной
организации
бизнеса.
Автор производит разделение бизнес-процессов на внешние и внутренние. При таком подходе в самостоятельный бизнес-процесс могут выделяется «общие» для внешних бизнесов функциональные службы, такие, как закупки, логистика, производство, реклама, финансы. При таком построении они будут представлять собой самостоятельные бизнес-единицы, имеющие финансовую ответственность Центра прибыли.
Как и прочие авторы, Сергей Бежин выстраивает иерархию ЦФО и как у остальных ЦИ – это высший уровень: «На практике, в большинстве случаев, центром инвестиций назначается само предприятие в целом, так как только его руководство определяет инвестиционную политику, структуру и величину основных средств и контролирует финансовое состояние компании в целом. Ответственность за деятельность предприятия включает в себя и контроль текущей деятельности, поэтому чаще всего данный центр определяется как центр прибыли и инвестиций. В состав центра прибыли и инвестиций входят выделенные центры доходов и центры затрат. При наличии структурных подразделений, ответственных за финансовый результат по отдельным видам бизнеса (например, производственные предприятия, входящие в холдинг, имеющие обособленные рынки сбыта, собственных поставщиков, самостоятельно определяющие политику ценообразования, но не принимающие решения по инвестированию полученной в результате текущей деятельности прибыли), в одном ряду с центрами доходов и центрами затрат формируют центры прибыли. Центры прибыли могут быть сформированы не только на базе обособленного структурного подразделения, но и в составе нескольких структурных единиц различных подразделений компании, находящихся в рамках одной технологической или продуктовой цепи. Далее в составе такого центра прибыли выделяются свои, подчиненные ему центры дохода и центры затрат. Последующее выделение центров зависит от сложности организационной структуры и необходимости делегирования полномочий (например, в составе центра затрат могут быть выделены нижестоящие по структуре центры затрат). Пример подобной структуры представлен на рис. 1.
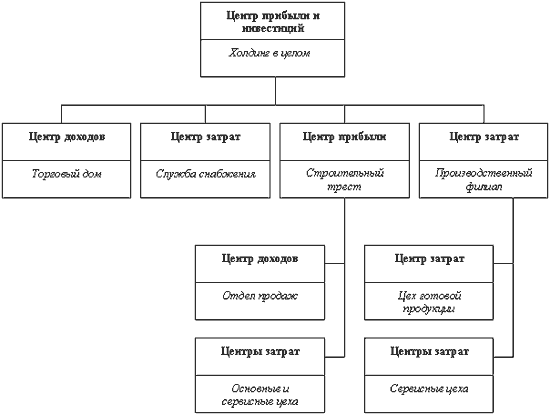
Рис. 1 Сложноподчиненная
структура
ЦФО».
Таким образом,
все центры,
кроме ЦИ являются
«равноправными»
и «делимыми».
Еще один момент,
о котором говорит
автор статьи,
но внимание
так и не заостряет
– соотношение
финансовой
и организационной
структуры. Так,
в самом начале
статьи он замечает:
«Финансовая
структура
является лишь
одним из разрезов
управленческой
структуры
компании. Поэтому
и привязывать
ее жестко к
организационной
структуре не
всегда правильно»
и далее читаем:
«Совокупность
взаимоувязанных
и соподчиненных
центров ответственности,
представляет
собой финансовую
структуру
компании, которая
основана на
организационно-функциональной
структуре, но
не всегда с ней
совпадает.
Несколько
подразделений
компании могут
быть