Проблема формирования финансовой структуры компании для внедрения бюджетирования
 .Таким
образом, это
первый автор,
который обозначил
еще одну проблему
в построении
финструктуры
предприятия
– это совпадение
или несовпадение
финансовой
и организационной
структуры.
Сергей Бежин
придерживается
того мнения,
что финструктура
строится на
принципах
оргструктуры,
но так как первая
подвержена
более четкому
делению, возникают
новые «блоки»,
которых нет
в оргструктуре
предприятия,
но без которых
невозможна
постановка
бюджетирования.
Заключительная
статья, которая
была выбрана
для анализа,
также размещалась
на портале
консалтинговой
компании ITeam и
посвящена она
построению
финансовой
структуры
инновационной
бизнес-единицы.
Ее автор – Егор
Топчиев - специалист
компании,
занимающийся
разработкой
системы бюджетирования
для наукоемких,
высокотехнологичных
производств,
а также для
организаций
различных форм
собственности
в период освоения
ими инноваций
(налоговые
льготы, внешнеэкономическая
поддержка,
целевая инновационная
ориентация
кредитования
из-за рубежа,
реклама отечественных
инноваций на
мировом рынке,
развитие лизинга
наукоёмкого
оборудования
и прочее).
Для подобных
предприятий,
автор предлагает
в качестве
основы выделения
ЦФО проектно-функциональный
подход: «Все
функции управления
ИБЕ (инвестиционная
бизнес-единица)
логично применять
к конкретным
инновационным
программам
(проектам), поскольку
деятельность
ИБЕ, в отличие
от производственных
бизнес-единиц,
ориентирована
не на серийный
или массовый
выпуск продукции,
а на создание
единичной
инновации (от
идеи до конкретного
знания, ноу-хау,
опытного или
промышленного
образца)» .
Автор статьи
параллельно
затрагивает
и взаимосвязь
оргструктуры
и финструктуры
предприятия:
«Финансовая
структура ИБЕ
должна базироваться
на её организационной
структуре,
чтобы избежать
противоречия
между задействованными
механизмами
финансового
и организационного
менеджмента»
 .
Таким образом,
можно сделать
вывод, что Егор
Топчиев, разводит
понятия орг-
и финструктура
и говорит о
том, что возможны
изменения и
подвижки, так
как в отличие
от «стандартного»
производства,
выпуск инновационной
продукции не
носит массовый
характер. Он
больше подвержен
изменению и
по времени
недолговечен,
его границы
более подвижны.
Поэтому оргструктура
принимается
за базу, а уже
на основе ее
идет построение
финструктуры,
то есть выделение
ЦФО.
«Максимальная
эффективность
финансового
управления
в ИБЕ, которая
реально управляет
инновационными
проектами, не
может быть
достигнута
в случае, если
проекты не
являются центрами
финансового
учёта (ЦФУ). Объект
финансового
управления
является ЦФУ,
если определённый
аналитический
разрез по всем
финансовым
показателям,
где данный
объект участвует,
даёт финансовую
информацию
по этому объекту.
Соответственно,
менеджеры
проектов должны
выступать в
качестве центров
финансовой
ответственности
(ЦФО), т.е. должны
быть ответственны
перед руководством
ИБЕ за финансовую
сторону реализуемых
проектов»
- считает Егор
Топчиев.
Таким образом,
любой инвестиционный
проект, реализующийся
на предприятии,
делится в свою
очередь на ИБЕ,
которым присваивается
статус ЦФУ,
менеджер каждого
ЦФУ является
ЦФО, так как
именно он несет
ответственность
за финансовые
показатели
реализованного
проекта. Далее
автор заостряет
свое внимание
на «общих
структурах»,
которые обеспечивают
работу разным
ИБЕ и присваивает
им название
место возникновение
затрат (МВЗ):
«это источник
получения
информации
о затратах, в
отличие от ЦФУ,
которые являются
их пунктом
«привязки»».
Таким образом, специалист компании видит финансовую структуру ИБЕ следующим образом:
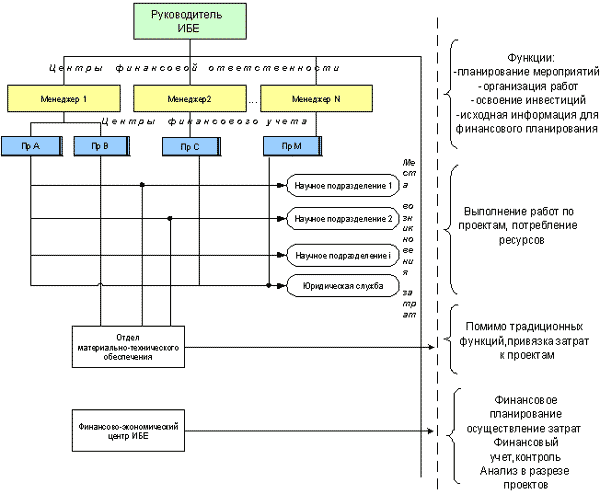
Из данной схемы становится понятно, что финструктура строится здесь на основе оргструктуры, где главным выступает руководитель ИБЕ, делегирующий полномочия менеджерам проектов, которые в свою очередь несут ответственность за финрезультат осуществляемых проектов. Наличие «сквозных» структурных единиц, обслуживающих одновременно несколько проектов свидетельствует о том, что данная схема относится к матричной форме.
Заключение
Рассмотрев 5 статей разных авторов, являющихся специалистами в своей области, можно сделать следующие выводы о том, как в СМИ освещается проблема формирования финансовой структуры при внедрении бюджетирования на предприятии.
Во первых, проблематика построения финструктуры заключается в определении основания на котором будет выделятся ЦФО. В представленной в работе классификации возможны различные варианты, и на примерах реально существующих организаций можно было пронаблюдать как данный процесс реализуется. Однако следует отметить, что отсутствует возможность «проверки» и контроля за правильностью выбранного метода. Ясно, что результаты отдалены во времени, поэтому о них говорить пока рано и именно поэтому комментарии менеджеров предприятий не содержат данной информации. Консалтинговые компании, статьи которых также рассматривались в работе, не публикуют результаты работы предприятий для которых они делали разработки финструктуры и ставили Бюджетирование по той же причине – должно пройти время, чтобы можно было сравнить и выявить либо положительный, либо отрицательный результат.
Также, в качестве проблематики данной темы можно назвать точность определения менеджером на каком основании выделяется ЦФО, то есть превалирование плюсов над минусами, к сожалению, не все авторы статей обосновывают свой выбор, не сообщают о плюсах и минусах того или иного варианта. Так, например, если финансовая структура построена по процессному принципу, то она имеет свои достоинства и недостатки. К достоинствам можно отнести и высокую прозрачность бизнеса, за счет четкой локализации основных бизнес-процессов, отсутствие «общих» затрат, искажающих информацию о финансовых результатах бизнеса. Среди положительных моментов можно выделить хорошую управляемость бизнеса, за счет высокой прозрачности, наличия понятных финансовых целей деятельности, а также механизмов саморегулирования и стимулирования. Если финструктура построена таким образом, то заметно повышается общая безопасность бизнеса, за счет высокой самостоятельности бизнес-единиц.
К недостаткам же подобной системы относятся высокие требования к квалификации персонала, в первую очередь топ-менеджеров, поскольку принципы взаимодействия бизнес-единиц не тривиальны и требуют постоянного контроля. Сложность настройки системы, выработки механизма трансфертного ценообразования, а также высоки требования к технологии учета его техническим механизмам, за счет большего количества объектов учета и учета внутренних операций являются существенным недостатком системы, построено подобным способом.
Таким образом, можно сделать основной вывод: построение такой бизнес-системы оправдано её высокой эффективностью, но сопряжено с высокими рисками, связанными со сложностью построения и настройки. Подобный анализ плюсов и минусов, к сожалению, отсутствует у авторов статей, поэтому нельзя сказать, что доказательная база развита в полной мере.
Специалисты
также расходятся
во мнениях,
какой именно
ЦФО следует
подробно расписывать
и детализировать.
Так, если в первой
рассматриваемой
статье детализации
не происходило,
то во второй статье, Павел
Боровков детализирует
центры дохода,
Алексей Моловинский
 считает
нужным расписать
центры затрат,
Сергей Бежин
так же необходимым
уточнять центры
затрат, а Егор
Топчиеврассматривает
достаточно
специфическую
тему и в его
статье детализация
центров не
обозначена.
Также проблематичным
оказалось
определение
иерархии ЦФО,
не смотря на
то, что все авторы
согласны с тем,
что центр инвестиции
стоит на вершине
структурной
пирамиды, вопрос,
что же конкретно
относится к
ЦИ остается
открытым. Некоторые
авторы определяют
следующий
уровень, как
ЦП, например,
Олег Дроченко,
а уже на последующих
уровнях все
остальные ЦФО.
Но есть мнение,
что ЦП, ЦД и прочие
центры, кроме
вспомогательных
находятся на
одной линии
и имеют одинаковый
статус (см. статью
Сергея Бежина).
Одной из
основной проблемы
при построении
финструктуры,
является ее
совпадение
или несовпадение
с оргструктурой.
Авторы статей
практически
не затрагивают
данную тему,
но в статье
Сергея Бежинаданный
вопрос был
освещен. Это
пожалуй, одна
из самых аргументированных
точек зрения,
подтвержденная
«личным опытом»
практикующих
специалистов.
Так, можно
согласиться
с тем, что оргструктура
берется за
основу финструктуры.
Преимуществом
такой финансовой
структуры будут
являться не
только возможность
анализа эффективности
основных бизнесов
предприятия,
за счет их
локализации
в Центры, она
не требует
высокой квалификации
персонала, так
как схожа с
привычной
организационной
структурой.
К недостаткам подобного построения можно отнести наличие «общих» затрат, искажающих информацию о финансовых результатах бизнеса. Отсутствие механизмов саморегулирования и стимулирования бизнес-единиц.
Наконец, еще один момент, абсолютно не отраженный ни в одной статье – это определение глубины декомпозиции финансовой структуры.
Исходя из принципа декомпозиции финансовой ответственности, можно вести деление финансовой структуры вплоть до отдельно взятого рабочего места. Такой подход будет наиболее продуктивным для целей мотивации и оптимизации численности персонала, однако затраты на планирование, учет и анализ полученной информации превысит положительные моменты внедрения.
Таким образом, возникает задача определения оптимальной глубины декомпозиции финансовой структуры исходя из соотношения затраты на поддержание системы результат от ее функционирования.
Факторами, влияющими на принятие решения может являться как размер организации. Это — принципиально важный фактор, исходя из которого принимается решение о количестве ЦФО. Это возможность выделения действительно прямых расходов – то есть данная возможность является в основном технической, то есть необходимо выяснить, насколько возможно учитывать, допустим, потребление энергоносителей, электроэнергии, услуг служб безопасности отдельными ЦФО. Здесь учитываются потребности управления. То есть руководству необходимо владеть детализированной информацией, касающейся основного (профильного) бизнеса, и достаточно агрегированных параметров, описывающих прочие виды деятельности. В соответствии с этим и должна выстраиваться иерархия ЦФО.
Объем информации также немаловажен. Как показывает практика, если сумма затрат ЦЗ составляет менее 5% от показателя ЦЗ более высокого уровня, нет смысла декомпозировать его ниже. Аналогично принимается решение по отношению к центрам дохода.
Как второстепенным, но немаловажным моментом можно считать проблему подвижности финструктуры по отношению к внешним и внутренним изменениям.
Список использованной литературы:
Финансовый директор No 6 (декабрь) 2002
fd/article/2504.html
Финансовый директор No 2 (февраль) 2006
iteam/publications/finances/section_11/article_3211/
intalev/?id=15416