Анализ имущественного положения предприятия
Все, что имеет стоимость, принадлежит предприятию и отражается в активе баланса называется его активами. Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия, то есть о вложении его в конкретное имущество и материальные ценности, о расходах предприятия на производство и реализацию продукции и об остатках свободной денежной наличности. Каждому виду размещенного капитала соответствует отдельная статья баланса (рис.1).
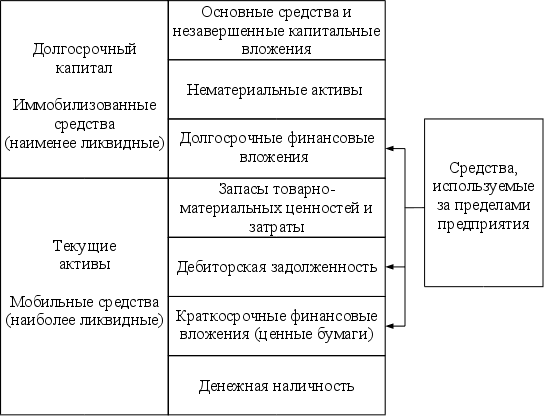
Рис. 1 Схема структуры актива баланса.
Главным признаком группировки статей актива баланса считается степень их ликвидности (быстрота превращения в денежную наличность). По этому признаку все активы баланса подразделяются на долгосрочные или основной капитал (I раздел) и текущие (оборотные) активы (II раздел). Средства предприятия могут использоваться в его внутреннем обороте и за его пределами (дебиторская задолженность, приобретение ценных бумаг, акций, облигаций других предприятий).
Оборотный капитал может находиться в сфере производства (запасы, незавершенное производство, расходы будущих периодов) и сфере обращения (готовая продукция на складах и отгруженная покупателям, средства в расчетах, краткосрочные финансовые вложения, денежная наличность в кассе и на счетах в банках, товары и другие).
Размещение средств предприятия имеет очень большое значение в финансовой деятельности и повышении ее эффективности. От того, какие ассигнования вложены в основные и оборотные средства, сколько их находятся в сфере обращения и в сфере производства, в денежной и материальной форме, насколько оптимально их соотношение, во многом зависят результаты производственной и финансовой деятельности, следовательно, и финансовое состояние предприятия.
Поэтому в процессе анализа активов предприятия в первую очередь следует изучить изменения в их составе и структуре и дать им оценку (табл.1).
Таблица 1
Оценка динамики и структуры активов предприятия за 1998 год.
|
Показатели |
На начало 1998 г. |
На конец 1998 г. |
Отклонение,% |
|||||
|
Сумма т.р. |
уд. вес, % |
сумма т.р. |
уд.вес,% |
|||||
|
АКТИВ |
||||||||
|
1.Внеоборотные активы |
333861 |
66,93 |
100,00 |
288577 |
66,14 |
100,00 |
-0,79 |
- |
|
1.1.Нематер. активы |
6 |
0,00 |
0,00 |
16 |
0,00 |
0,01 |
0,00 |
0,00 |
|
1.2.Основные средства |
290271 |
58,19 |
86,94 |
244923 |
56,13 |
84,87 |
-2,06 |
-2,07 |
|
1.3.Незаверш. строит-во |
42266 |
8,47 |
12,66 |
34258 |
7,85 |
11,87 |
-0,62 |
-0,79 |
|
1.4.Долгоср. фин. влож. |
1318 |
0,26 |
0,39 |
9380 |
2,15 |
3,25 |
1,89 |
2,86 |
|
2.Оборотные активы |
164962 |
33,07 |
100,00 |
147768 |
33,86 |
100,00 |
0,79 |
- |
|
2.1.Запасы (с НДС) |
111382 |
22,33 |
67,52 |
93903 |
21,52 |
63,55 |
-0,81 |
-3,97 |
|
2.2.Дебиторская зад-ть |
51299 |
10,28 |
31,10 |
51753 |
11,86 |
35,02 |
1,58 |
3,93 |
|
(менее 1 года) |
||||||||
|
2.3.Краткоср.финансовые |
17 |
0,00 |
0,01 |
108 |
0,02 |
0,07 |
0,02 |
0,06 |
|
Вложения |
||||||||
|
2.4.Денежные средства |
2264 |
0,45 |
1,37 |
2004 |
0,46 |
1,36 |
0,01 |
-0,02 |
|
Итого средств |
498823 |
100,00 |
100,00 |
436345 |
100,00 |
100,00 |
- |
- |
Из таблицы видно, что за отчетный год структура активов анализируемого предприятия существенно изменилась: уменьшилась доля основного капитала, а оборотного соответственно увеличилась на 0,79 процентных пункта. В связи с этим изменилось органическое строение капитала: на начало года отношение основного капитала к оборотному составляет 2,02 раза, на конец – 1,95, что будет способствовать ускорению его оборачиваемости. Наибольший удельный вес в текущих активах занимают запасы( с НДС). На их долю на начало года приходилось 67,52 % текущих активов. К концу года абсолютная их сумма уменьшилась, их доля уменьшилась на 3,97 процентных пункта . Дебиторская задолженность составляет 31,10 % на начало 1998 года, к концу года доля ее в составе текущих активов увеличилась на 3,97% в связи с тем, что часть денежной наличности вложена в акции, часть – в производственные запасы, а часть находится в непогашенной дебиторской задолженности, сумма которой возросла в течение отчетного года. Также следует отметить, что произошло сокращение наиболее ликвидной части оборотных активов денежных средств с 2264 тыс. руб. до 2004 тыс. руб. (на 260 тыс. руб.), а в удельном весе на 0,02 процентных пунктов.
2.2.1.Анализ основных элементов производственного потенциала предприятия.
Финансовая устойчивость предприятия во многом зависит от структуры вложений в активы предприятия. Структура вложений зависит от отраслевой принадлежности, портфеля заказов, вида деятельности, объема производства и ряда других факторов. С позиции получения финансового результата от текущей операционной деятельности в первую очередь анализируется динамика и структура производственного потенциала предприятия. В его состав включаются две группы:
Амортизируемое имущество:
основные средства по остаточной стоимости;
нематериальные активы по остаточной стоимости;
МБП по остаточной стоимости;
Оборотные активы, участвующие в производственном процессе:
сырье, материалы и другие материальные ценности;
затраты в НЗП
расходы будущих периодов.
Нормальным считается доля производственного потенциала к имуществу предприятия не менее 50 %. В этом случае предприятие относится к финансово-устойчивым предприятиям.
Структура и динамика производственного потенциала предприятия приведена в таблице №2, которая приведена ниже.
По данным таблицы можно сделать следующие выводы:
Предприятие относится к финансово устойчивым предприятиям, доля производственного потенциала к имуществу больше нормативных значений как на начало, так и на конец года и составляет соответственно 72,47 % и 66,86 %.
Не на много, но все-таки ухудшилась структура производственного потенциала из-за снижения вложений финансовых ресурсов в ликвидные активы: сырье и материалы. Уменьшение произошло на 0,67 процентных пункта.
Снижение доли амортизируемого имущества связано с уменьшением вложений в рисковые активы – в основные средства на 11,13 процентных пункта. Хотя доля нематериальных активов и МБП возросла на 266,4 и 2,71 процентных пункта соответственно. Вложение финансовых ресурсов в нематериальные активы характеризуется положительно с позиции получения от них в долгосрочной
перспективе экономической выгоды, с другой стороны нематериальные активы трудно реализуемые, имеют высокую степень риска.
Таблица 2
Структура и динамика производственного потенциала предприятия.
|
Элементы, |
на начало года |
на конец года |
темпы |
Отклонения |
|||
|
составляющие |
уд. |
уд. |
изм.% |
Уд. |
|||
|
Производственный |
сумма,руб |
вес |
сумма,р |
вес |
сумма,р |
Вес, |
|
|
потенциал |
% |
% |
% |
||||
|
1.Амортизируемое |
277560 |
80,43% |
246680 |
80,74% |
88,87% |
-30880 |
0,31% |
|
Имущество |
|||||||
|
1.1 Основные средства |
255853 |
74,14% |
244923 |
80,16% |
95,73% |
-10930 |
6,02% |
|
(по остаточной ст-ти) |
|||||||
|
1.2 Немат. Активы |
6 |
0,00% |
16 |
0,01% |
266,67% |
10 |
0,00% |
|
1.3 МБП (по ост.ст-ти) |
1695 |
0,49% |
1741 |
0,57% |
102,71% |
46 |
0,08% |
|
2. Оборотные активы |
|||||||
|
в производстве |
67540 |
19,57% |
58862 |
19,26% |
87,15% |
-8678 |
-0,31% |
|
2.1 Сырье,материалы и |
|||||||
|
др. ценности |
45364 |
13,15% |
42222 |
13,82% |
93,07% |
-3142 |
0,67% |
|
2.2 Запасы в |
21895 |
6,34% |
16277 |
5,33% |
74,34% |
-5618 |
-1,02% |
|
Незавершенном |
|||||||
|
Производстве |
|||||||
|
2.3 Расходы буд.пер-в |
281 |
0,08% |
363 |
0,12% |
129,18% |
82 |
0,04% |
|
ИТОГО |
345100 |
305542 |
88,54% |
-39558 |
|||
|
Доля в стоимости |
|||||||
|
Имущества |
72,47 |
66,86 |
-5,61 |
||||
|
Предприятия,% |
|||||||
2.2.2. Анализ оборотных активов по категориям риска.
Изучение вложений в оборотные активы по степени риска является одним из этапов анализа имущественного положения предприятия. Оборотные средства (оборотный капитал) – это часть капитала предприятия, вложенного в его текущие активы. Характерной особенностью оборотных средств является высокая скорость их оборота. Функциональная роль оборотных средств в процессе производства в корне отличается от основного капитала. Оборотные средства обеспечивают непрерывность процесса производства. Вещественные элементы оборотного капитала (предметов труда) потребляются в каждом производственном цикле. Они полностью утрачивают свою натуральную форму, поэтому целиком включаются в стоимость изготовленной продукции (выполненных работ, оказанных услуг). В таблице 3 представлена классификация текущих активов по категориям риска.
Таблица 3
Состав и структура оборотных средств по степени риска вложений капитала.
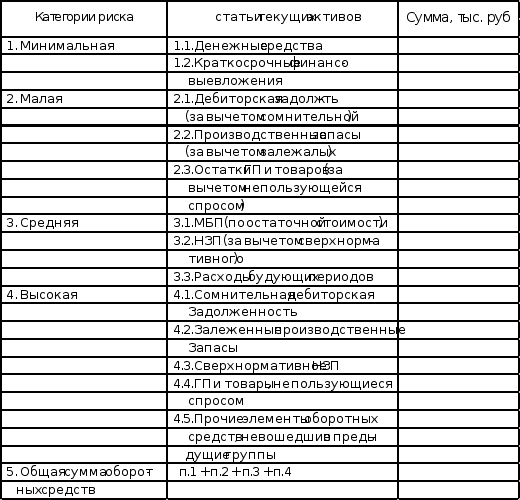
Такая группировка оборотных средств очень нужна финансовому менеджеру, задачей которого является контроль за рациональным размещением капитала в текущих активах. Эффективно управлять ликвидностью – значит не допускать увеличение доли активов с высокой и средней степенью риска.
Для распределения статей текущих активов по категориям риска необходимо произвести инвентаризацию дебиторской задолженности, остатков готовой продукции на складах, товаров отгруженных, запасов, сырья, материалов, топлива и других аналогичных материальных ценностей.
Следующим этапом анализа качественных изменений в имущественном положении является расчет циклов движения денежной наличности. Различают:
продолжительность операционного цикла;
продолжительность финансового цикла.
Под продолжительностью операционного цикла подразумевается время «омертвления» денежных средств в запасах и средствах в расчетах (дебиторская задолженность). Продолжительность операционного цикла определяется по формуле:
ПОЦ = сумма ВОЗ + сумма ВОД, где
ВОЗ – время обращения денежных средств в запасах,
ВОД – время обращения денежных средств в обороте других предприятий.
Фактором противодействующим отвлечению денежных средств из оборота предприятия является кредиторская задолженность. В связи с этим определяется продолжительность финансового цикла движения денежной наличности.
ПФЦ = ПОЦ – ВОК , где
ВОК – время отвлечения денежных средств из оборота других предприятий.
Для расчета времени обращения в запасах пользуются следующей формулой
ВОЗ = ср. остатки запасов * число дней в анализируемом периоде
Выручка от реализации продукции
Время отвлечения денежных средств в расчетах с другими предприятиями (ВОД) определяется:
ВОД = ср. остатки дебиторской задолж-ти * число дней
выручка от реализации продукции
Время отвлечения денежных средств из оборота других предприятий (ВОК) определяется:
ВОК = ср. остатки кредиторской задолж-ти * число дней
Выручка от реализации продукции
Расчет циклов движения денежной наличности используется для оперативного управления финансовыми ресурсами предприятия и расчета прогноза движения денежных средств в финансовом плане предприятия.
На данном предприятии данные показатели имеют следующие значения:
1997 1998
ВОЗ 23 31
ВОД 296 410
ПОЦ 319 441
ВОК 346 482
ПФЦ -27 -41
Оборачиваемость запасов в 1998 году составляет 31 день, что на 8 дней больше по сравнению с 1997 годом (23 дня). Увеличение оборачиваемости влечет за собой увеличения срока «омертвления» денежных средств в запасах, что является отрицательным фактором. А, следовательно, и увеличения срока оборачиваемости дебиторской задолженности, что в условиях инфляции не желательно, так как долговые деньги теряют свою покупательскую способность. Все это ведет к увеличению операционного цикла. Следовательно, замедляется оборачиваемость капитала и уменьшается прибыль. Увеличение оборачиваемости кредиторской задолженности с 346 дней до 482 дней можно рассматривать в условиях инфляции как положительный фактор, так как предприятие получает выгоду, используя денежные средства других предприятий, и расплачивается по своим долгам деньгами со сниженной покупательской способностью. Но, с другой стороны, растет задолженность предприятия и ее в любом случае надо погасить.
2.3. Анализ структуры пассива баланса
Сведения, которые приводятся в пассиве баланса, позволяют определить, какие изменения произошли в структуре собственного и заемного капитала, сколько привлечено в оборот предприятия долгосрочных и краткосрочных заемных средств, то есть пассив показывает, откуда взялись средства, кому обязано за них предприятие.
Финансовое состояние предприятия во многом зависит от того, какие средство оно имеет в своем распоряжении и куда они вложены. По степени принадлежности используемый капитал подразделяется на собственный (раздел I пассива) и заемный (разделы II и III пассива). По продолжительности использования различают капитал долгосрочный постоянный (перманентный) (I и II разделы пассива) и краткосрочный (III раздел).
Структура пассива баланса показана на рисунке 2.
Необходимость в собственном капитале обусловлена требованиями самофинансирования предприятий. Он является основой самостоятельности и независимости предприятий. Однако нужно учитывать, что финансирование деятельности предприятия только за счет собственных средств не всегда выгодно для него, особенно в тех случаях, если производство носит сезонный характер. Тогда в отдельные периоды будут накапливаться большие средства на счетах в банке, а в другие периоды их будет недоставать.
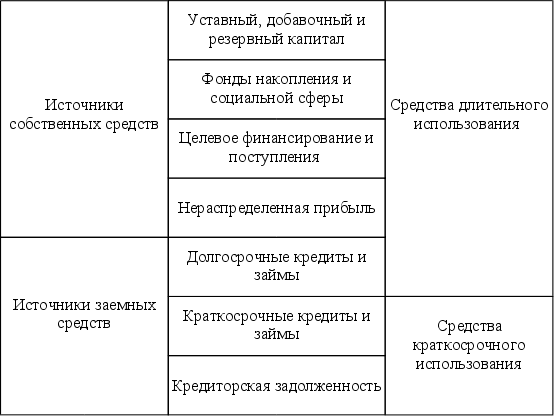
Рисунок 2. Схема структуры пассива баланса
Важными показателями, которые характеризуют рыночную устойчивость предприятия, являются:
коэффициент финансовой автономии (независимости) или удельный вес собственного капитала в общей сумме капитала;
коэффициент финансовой зависимости (доля заемного капитала);
плечо финансового рычага или коэффициент финансового риска (отношение заемного капитала к собственному).
Расчет показателей представлен в таблице 4.
Чем выше уровень первого показателя и ниже второго и третьего, тем устойчивее финансовое состояние предприятия. В нашем примере доля собственного капитала имеет тенденцию к снижению. За отчетный год она уменьшилась на 8,5 процентных пункта, так как темпы прироста заемного капитала выше темпов собственного капитала. Увеличилось плечо финансового рычага на 65 %. Это свидетельствует о том, что финансовая зависимость предприятия от внешних инвесторов значительно увеличилась и понизилась его рыночная устойчивость.
Таблица 4 Расчет показателей, характеризующих финансовую устойчивость предприятия
|
Показатели |
Способ расчета |
на начало |
на конец |
отклонение |
|
года |
года |
|||
|
Коэффициент соотношения |
стр590+стр690 |
0,28 |
0,23 |
-0,05 |
|
Заемных и собственных |
стр490 |
|||
|
Средств(К1) |
||||
|
Коэффициент обеспеченности |
стр490-стр190 |
0,38 |
0,49 |
0,11 |
|
Собственными источниками |
стр290 |
|||
|
Финансирования(К2) |
||||
|
Коэффициент финансовой |
стр490 |
0,78 |
0,81 |
0,03 |
|
Независимости(K3) |
стр699 |
|||
|
Коэффициент финансирования |
стр490 |
3,59 |
4,29 |
0,70 |
|
(K4) |
стр590+стр690 |
|||
|
Коэффициент финансовой |
стр490+стр590 |
0,78 |
0,81 |
0,03 |
|
Устойчивости(K5) |
стр399-стр390 |
|||
|
Коэффициент финансовой |
стр490-стр190 |
0,56 |
0,87 |
0,31 |
|
независимости в части |
стр210+стр220 |
|||
|
формирования запасов(К6) |
При внутреннем анализе финансового состояния необходимо изучить динамику и структуру собственного и заемного капитала, выяснить причины изменения отдельных его слагаемых и дать оценку этим изменениям за отчетный период (табл. 5, 6).
Таблица 5