Анализ имущественного положения предприятия
|
ПАССИВ |
На начало 1998 г. |
На конец 1998 г. |
Отклонение,% |
||||||
|
сумма т.р. |
уд. вес, % |
сумма т.р. |
уд.вес,% |
Относ. |
Абс. |
||||
|
1.1.Уставный капитал |
27780 |
5,83 |
7,46 |
27780 |
6,63 |
8,37 |
0,80 |
0,91 |
0 |
|
1.2.Добавочный капитал |
280290 |
58,86 |
75,26 |
251318 |
60,02 |
75,70 |
1,16 |
0,44 |
-28972 |
|
1.3.Резервный капитал |
3221 |
0,68 |
0,86 |
5067 |
1,21 |
1,53 |
0,53 |
0,66 |
1846 |
|
1.4.Фонд накопления |
8504 |
1,79 |
2,28 |
8504 |
2,03 |
2,56 |
0,25 |
0,28 |
0 |
|
1.5.Фонд социальной сферы |
52614 |
11,05 |
14,13 |
39317 |
9,39 |
11,84 |
-1,66 |
-2,29 |
-13297 |
|
ИТОГО |
372409 |
78,20 |
100,00 |
331986 |
79,29 |
100,00 |
1,08 |
- |
-40423 |
Данные, приведенные в таблице 5 показывают изменения в структуре собственного капитала: рост собственных средств произошел в основном за счет увеличения добавочного капитала на 20789 тыс. руб.,или на 7,91 %. Увеличение добавочного капитала могло быть вызвано переоценкой основных средств. Увеличение доли фонда накопления свидетельствует о расширенном воспроизводстве.
В структуре заемного капитала (табл.6) доля банковского кредита в связи с его получением увеличилась, доля кредиторской задолженности, которая временно используется в обороте предприятия до момента наступления сроков ее погашения, не намного уменьшилась. В частности положительным моментом является снижение доли задолженности бюджету на 4,54 процентных пункта. Отрицательным является то, что
Таблица 6
Динамика структуры заемного капитала за 1998год.
|
Источник капитала |
На начало 1998 г. |
На конец 1998 г. |
Отклонение,% |
||||||
|
сумма т.р. |
уд. вес, % |
сумма т.р. |
уд.вес,% |
Относ. |
Абс. |
||||
|
3.1.З3.1 Заёмные средства |
2204 |
0,46 |
2,12 |
796 |
0,19 |
0,92 |
-0,27 |
-1,21 |
-1408 |
|
3.2.Кредиторская зад-ть |
100368 |
21,08 |
96,69 |
84769 |
20,24 |
97,74 |
-0,83 |
1,05 |
-15599 |
|
3.3.Расчёты по дивидендам |
262 |
0,06 |
0,25 |
61 |
0,01 |
0,07 |
-0,04 |
-0,18 |
-201 |
|
3.4.Доходы будущ. периодов |
0 |
0,00 |
0,00 |
0 |
0,00 |
0,00 |
0,00 |
0,00 |
0 |
|
3.5.Фонды потребления |
244 |
0,05 |
0,24 |
1105 |
0,26 |
1,27 |
0,21 |
1,04 |
861 |
|
3.6.Резервы предст. расх. и плат. |
0 |
0,00 |
0,00 |
0 |
0,00 |
0,00 |
0,00 |
0,00 |
0 |
|
3.7.Прочие краткоср. пассивы |
729 |
0,15 |
0,70 |
1 |
0,00 |
0,00 |
-0,15 |
-0,70 |
-728 |
|
ИТОГО |
103807 |
21,80 |
100,00 |
86732 |
20,71 |
100,00 |
-1,08 |
- |
-17075 |
задолженность предприятия составляет почти 100 % и из них наибольшую долю занимает задолженность поставщикам и подрядчикам, которая увеличилась на 17,35 процентных пункта.
Привлечение заемных средств в оборот предприятия является нормальным явлением. Это содействует временному улучшению финансового состояния при условии, что средства не замораживаются на продолжительное время в обороте и своевременно возвращаются. В противном случае может возникнуть просроченная кредиторская задолженность, что в конечном итоге приводит к выплате штрафов, санкций и ухудшению финансового положения.
Следовательно, разумные размеры привлечения заемного капитала способны улучшить финансовое состояние предприятия, а чрезмерные – ухудшить его.
Таким образом, анализ структуры собственных и заемных средств необходим для оценки рациональности формирования источников финансирования деятельности предприятия и его рыночной устойчивости.
2.4. Анализ взаимосвязи актива и пассива баланса
Как известно, между статьями актива и пассива баланса существует тесная взаимосвязь. Каждая статья актива баланса имеет свои источники финансирования. Источником финансирования долгосрочных активов, как правило, является собственный капитал и долгосрочные заемные средства. Не исключаются случаи формирования долгосрочных активов и за счет краткосрочных кредитов банка.
Текущие активы образуются как за счет собственного капитала, так и за счет краткосрочных заемных средств. Желательно, чтобы наполовину они были сформированы за счет собственного, а наполовину – за счет заемного капитала. Тогда обеспечивается гарантия погашения внешнего долга.
В зависимости от источников формирования общую сумму текущих активов (оборотного капитала) принято делить на 2 части:
переменную часть, которая создана за счет краткосрочных обязательств предприятия;
постоянный минимум текущих активов (запасов и затрат), который образуется за счет перманентного (собственного и долгосрочного заемного) капитала.
Схематически взаимосвязъ статей бухгалтерского баланса можно представить следующим образом.


Долгосрочные
активы собственный
основной капитал
Постоянный(
 основной
капитал) и
долгосрочные
кредиты
(перманентный)
Постоянная Собственный оборотный капитал

 Текущие
часть
капитал
активы Переменная Краткосрочный заемный капитал
часть
Как известно, собственный капитал в балансе отражается общей суммой. Чтобы определить, сколько его используется в обороте, необходимо от общей суммы по I и II разделам пассива баланса вычесть сумму долгосрочных (внеоборотных) активов.
На начало 1998г. На конец 1998г.
Общая сумма постоянного капитала
(сумма I и II разделов пассива) 213771 217964
Общая сумма внеоборотных активов 169827 182653
Сумма собственных оборотных средств 43944 35311
Рассчитывается также структура распределения собственного капитала, а именно доля собственного оборотного капитала и доля собственного основного капитала в общей его сумме. Отношение собственного оборотного капитала к общей его сумме получило название «коэффициент маневренности капитала», который показывает, какая часть собственного капитала находится в обороте, то есть в той форме, которая позволяет свободно маневрировать этими средствами. Коэффициент должен быть высоким, чтобы обеспечить достаточную гибкость в использовании собственных средств предприятия.
На начало 1998г. На конец 1998г.
Сумма собственного оборотного
капитала 43944 35311
Общая сумма собственного капитала
(раздел I пассива баланса) 213771 217964
Коэф-т маневренности собственного
Капитала 0,21 0,16
На анализируемом предприятии по состоянию на конец года доля собственного капитала, находящаяся в обороте уменьшилась на 5 %. Это следует оценить отрицательно.
Глава III. Экспертная оценка деятельности предприятия
В условиях перехода предприятий к рыночной экономике возрастает роль и значение финансового анализа:
налоговые органы изучают финансовое состояние - с позиции соблюдения им расчетной дисциплины по налогам;
кредиторы и инвесторы с позиций эффективности отдачи вложенных средств;
федеральные органы по управлению банкротством предприятий- с позиции платежеспособности и ликвидности;
поставщики и подрядчики – с позиции выполнения обязательств. й анализ проводится с той или иной степенью детализации.
Финансовая диагностика (экспресс-анализ) – это обобщенная оценка результатов
хозяйственной деятельности и финансового состояния объекта. Такой анализ проводится с той или иной степенью детализации в интересах различных пользователей.
Целью экспресс-анализа финансового состояния является наглядная и простая оценка финансового благополучия и динамики развития хозяйствующего субъекта. Для общей оценки динамики финансового состояния предприятия следует сгруппировать статьи баланса в отдельные специфические группы по признаку ликвидности (статьи актива) и срочности обязательств (статьи пассива). НА основе агрегированного баланса осуществляется анализ структуры имущества предприятия, который в более упорядоченном виде удобно проводить по следующей форме:
Актив Пассив
Имущество Источники имущества
1.Иммобилизованные активы 1. Собственный капитал
2.Мобильные (оборотные) активы 2. Заемный капитал
2.1.запасы и затраты 2.1. долгосрочные обязательства
2.2.дебиторская задолженность 2.2. краткосрочные кредиты и займы
2.3.денежные средства 2.3. кредиторская задолженность
и ценные бумаги
Финансовая диагностика предприятия предусматривает проведение горизонтального и вертикального анализа баланса предприятия с целью выявления основных тенденций в имущественном положении предприятия и источников его формирования. Финансовая диагностика позволяет выявить наиболее «больные» статьи баланса.
Горизонтальный анализ статей баланса позволяет определить абсолютные и относительные изменения статей баланса за определенный период времени. Горизонтальный, или динамический, анализ позволяет установить их абсолютные приращения и темпы роста показателей, что важно для характеристики финансового состояния предприятия. Так, динамика стоимости имущества пред-приятия дает дополнительную к величине финансовых результатов информацию о мощи предприятия. Наиболее достоверным считается горизонтальный.
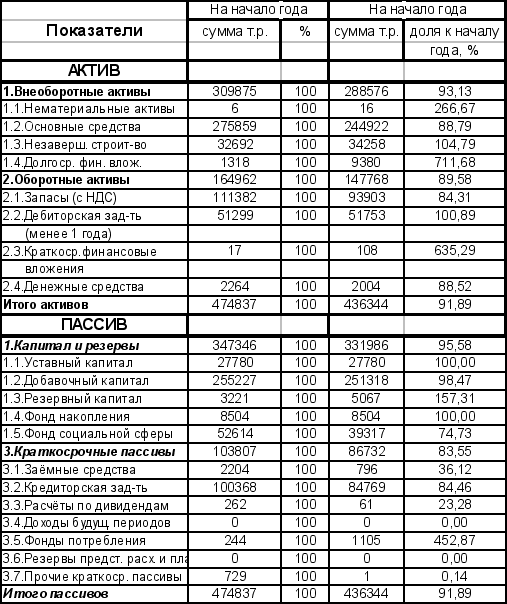
Таблица 7
Динамика состава имущества предприятия и источников его формирования (за 1998 г.)
анализ проведенный за пять и более лет.
При проведении горизонтального анализа статьи баланса агрегируются (укрупняются) в зависимости от целей анализа.
По данным таблицы 7 можно сделать следующие выводы: улучшилась структура вложений в активы предприятия, наблюдается тенденция роста мобильных активов предприятия на 204,6% по сравнению с 1997 годом. Но такой рост может быть обусловлен инфляцией. Наблюдается также тенденция снижения внеоборотных активов. Изучение финансовых ресурсов по форме права собственности свидетельствует о тенденции роста краткосрочных пассивов более высокими темпами относительно собственных и надежных заемных источников. Отрицательной считается тенденция увеличения кредиторской задолженности по платежам в бюджет и внебюджетные фонды, задолженности поставщикам и подрядчикам.
Ценность результатов горизонтального анализа существенно снижается в условиях инфляции. Именно это демонстрируют данные таблицы 7.
Не меньшее значение для оценки финансового состояния имеет и вертикальный, структурный, анализ актива и пассива баланса. Горизонтальный (структурный) анализ – это определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результат в целом. Вертикальный анализ показывает структуру средств предприятия и их источников. Проведение вертикального анализа связано с целесообразностью:
1.проведения межхозяйственных сравнений экономического потенциала и результатов деятельности предприятия, различающихся по величине используемых ресурсов и другим объемным показателям;
2.изучения отдельных элементов активов и пассивов, так как исключает негативное влияние инфляционных процессов.
Вертикальный анализ баланса приводится ниже (табл.8).
Таблица 8
Структура имущества предприятия и источников его формирования по данным предприятия ОАО «ЧЭАЗ» за 1998 год.
Структура имущества предприятия и источников его образования (за 1998 г.)
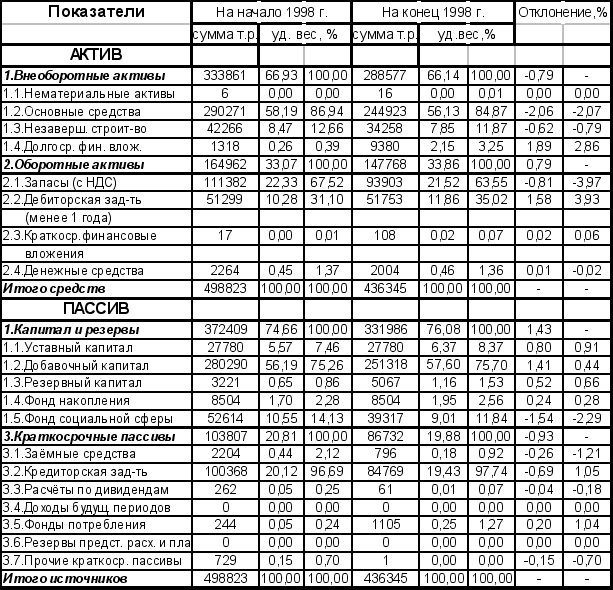
На основе данных таблицы можно сделать следующие выводы:
Произошло улучшение структуры имущества предприятия, оборотные активы как наиболее мобильная часть имущества увеличилась на 6,4 процентных пунктов. Вместе с тем наблюдается увеличение доли дебиторской задолженности, что может привести к отрицательным последствиям. А тем более в условиях инфляции наличие высокой доли дебиторской задолженности ведет к убыткам предприятия из-за снижения покупательской способности долговых денег.
В составе актива баланса предприятие имеет «больные» статьи: «Непокрытые убытки прошлых лет», «Непокрытый убыток отчетного года». Но также следует отметить, что наблюдается тенденция снижения убытка, он снизился с 11113 тыс. руб. до 6847 тыс.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.