Экономическая сущность прибыли
Таким образом, во всех случаях распределение прибыли (дохода) хозяйственных обществ осуществляется по решению общих собраний их участников (акционеров). Часть прибыли (дохода), начисляемая в соответствии с Указом № 637, является обязательной минимальной частью дивидендов на долю государства. Хозяйственным обществом может быть принято решение о перечислении дивидендов в большем размере, чем предусмотрено Указом № 637. Порядок внесения в бюджет соответствующей части прибыли в виде дивидендов, начисленных на долю акций государства в уставных фондах этих обществ, сохраняется. При исчислении дивидендов на акции, принадлежащие как государству, так и всем остальным участникам акционерного общества, в соответствии со стандартом бухгалтерской отчетности “Прибыль на акцию”, утвержденным постановлением Министерства финансов Республики Беларусь от 31.12. 2004 г. № 198, расчет базовой прибыли (убытка) производится на одну акцию одновременно независимо от ее принадлежности.
В целях повышения заинтересованности унитарных предприятий и хозяйственных обществ в увеличении рентабельности производимых товаров, продукции, работ, услуг, их реализации изменена шкала нормативов отчисления части прибыли (дохода) указанных предприятий и хозяйственных обществ по сравнению со шкалой, установленной постановлением № 129. Так, ранее действовавшая шкала предусматривала 5 групп предприятий по уровню рентабельности, а нормативы отчислений от группы к группе увеличивались по мере роста рентабельности на 5 процентных пунктов. Максимальный норматив отчислений был установлен на уровне 30%.
Таблица 1 - Шкала отчислений части прибыли, установленная постановлением № 129
| Уровень рентабельности за отчетный месяц,% | Размер отчисления части прибыли |
| До 20 включительно | 5 |
| Свыше 20 до 25 включительно | 10 |
| Свыше 25 до 30 включительно | 15 |
| Свыше 30 до 50 включительно | 20 |
| Свыше 50 | 30 |
Таблица 2 - Шкала отчислений части прибыли, установленная постановлением № 637
| Уровень рентабельности за отчетный месяц,% | Размер отчисления части прибыли |
| До 20 включительно | 5 |
| Свыше 20 до 22 включительно | 10 |
| Свыше 22 до 25 включительно | 15 |
| Свыше 25 до 27 включительно | 17 |
| Свыше 27 до 30 включительно | 20 |
| Свыше 30 | 25 |
Утвержденная указом № 637 шкала устанавливает нормативы отчислений части прибыли (дохода) в размере от 5 до 25% для 6 групп унитарных предприятий и хозяйственных обществ, сгруппированных в зависимости от фактического уровня рентабельности реализованной продукции, товаров, работ, услуг. Увеличение количества групп предприятий по уровню рентабельности, а также снижение межгрупповых разлив нормативов отчисления части прибыли (дохода), позволяют более гибко учитывать снижение или увеличение рентабельности и устанавливать более справедливые размеры части прибыли (дохода), подлежащей перечислению в бюджет.
При отсутствии прибыли от реализации товаров, продукции, работ, услуг часть прибыли (дохода), подлежащая перечислению в бюджет, не рассчитывается.
Установленная шкала позволяет обеспечить одинаковый для республиканских унитарных предприятий и хозяйственных обществ размер отчислений в бюджет (в зависимости от уровня рентабельности) с каждого рубля прибыли (дохода), полученной от принадлежащего государству имущества.
Следует обратить внимание: Указом № 637 определено, что унитарными предприятиями и хозяйственными обществами, основными видами, деятельности которых является производство сельскохозяйственной продукции, часть прибыли (дохода), подлежащая перечислению в бюджет, исчисляется в размере 5% независимо от уровня их рентабельности.
По Указу № 637 база для расчета отчислений части прибыли (дохода) рассчитывается по данным бухгалтерского учета.
Указом № 637 установлено, что при исчислении перечисляемой в бюджет части прибыли (дохода) унитарные предприятия и хозяйственные общества за основу принимают прибыль, полученную от реализации товаров, продукции, работ, услуг (п.1 Расчета № 2), от операционных доходов, за вычетом операционных расходов (п.4 Расчета № 2) и от внереализационных доходов за вычетом внереализационных расходов (п.5 Расчета №1).
Действующим законодательством все расходы предприятия поделены на три группы в зависимости от источников финансирования. В первую группу входят расходы, включаемые в себестоимость продукции (работ, услуг) и покрываемые выручкой предприятия от их реализации, в сопоставлении с которой они формируют финансовый результат от реализации (прибыль/убыток от реализации). Ко второй группе относят операционные, внереализационные расходы, которые в сочетании с операционными, внереализационными доходами формируют финансовый результат от операционной деятельности и внереализационных операций. Третью группу составляют расходы, источником покрытия которых выступает бухгалтерская прибыль предприятия.
Рассмотрим табл.3 в которой представлена классификация расходов организации по их участию в формировании финансовых результатов и использовании прибыли.
Таблица 3 – Классификация расходов организации по их участию в формировании финансовых результатов и использовании прибыли
| Расходы, включаемые в себестоимость реализованной продукции, товаров, работ, услуг |
Внереали-зационные операци- оные расходы |
Расходы и отчисления, осуществляемые из прибыли организации | ||||||||||||
| В порядке текущего использования прибыли в течении года на первоочередные платежи | В порядке использования нераспределенной прибыли, остающейся в распоряжении организации | |||||||||||||
| Связанные с расходованием средств организации | Связанные с накоплением средств (имущества) организации за счет оставшейся прибыли | |||||||||||||
|
Производственные |
Управленческие |
Коммерческие |
Операционные |
Внереализационне |
Платежи по налогу на прибыль |
Платежи по другим налогам, начисляемые за счет прибыли |
Штрафы, пени за несоблюдение правил налогообложения и другие аналогичные платежи из прибыли |
Текущие расходы организации за счет прибыли | Отчисления в фонд потребления или производимые непосредственно за счет прибыли аналогичные расходы | Начисление дивидендов |
Отчисления в резервные фонды (добровольные и обязательные) |
Отчисления в фонд накопления или производимые непосредственно за счет прибыли аналогичные расходы | Отчисления в фонд социальной сферы или производимые аналогичные расходы за счет прибыли | Остаток нераспределенной прибыли, используемый в обороте организации |
В том числе не учитываемые при налогообложении прибыли |
||||||||||||||
Из бухгалтерской прибыли в первоочередном порядке предприятие производит уплату:
- текущих платежей по налогу на прибыль;
- текущих платежей по налогам и сборам в местные бюджеты;
- штрафов, пеней за несоблюдение правил налогообложения и нарушение порядка расчетов с бюджетными фондами;
- штрафных санкций, предъявленных таможенными органами;
- других платежей, покрываемых за счет прибыли в соответствии с законодательством.
Сумма бухгалтерской прибыли, полученная после вычета перечисленных текущих расходов, представляет собой чистую прибыль, поступающую в распоряжение учредителей предприятия для ее использования после утверждения итогов финансово-хозяйственной деятельности за истекший отчетный год.
Часть прибыли может быть направлена на пополнение резервного фонда, оставшуюся часть после отчислений в резервный капитал можно направить на формирование фондов накопления, если это предусмотрено уставом. Также прибыль можно использовать на покрытие убытков прошлых лет. Если же фонды не формируются, и убытков нет, то прибыль распределяется между собственниками. В обществах с ограниченной ответственностью она делится между участниками пропорционально их долям, а в акционерных обществах за счет нее выплачиваются дивиденды по акциям.
Кроме того, часть прибыли собственники могут выделить сотрудникам в качестве премий по итогам работы за год.
Нераспределенная чистая прибыль истекшего отчетного года после погашения расходов, произведенных за ее счет, а также после отчислений на формирование резервных фондов и создание фондов может быть направлена при выполнении определенных условий на выплату дивидендов учредителям. Такими учредителями являются полная оплата уставного фонда его участниками и соответствие установленному законодательством соотношению между чистыми активами и резервом уставного фонда.
Рассмотрим распределения прибыли в холдинговых компаниях. Понятие холдинг и холдинговая компания белорусским законодательством не раскрываются. В Гражданском Кодексе Республики Беларусь такие институты отсутствуют. В современной экономической энциклопедии под редакцией Вечканова Г.С. и Вечкановой Г. Р. дано следующие определение холдинга. Холдинг – компания, владеющая контрольным пакетом акций других компаний с целью контроля и управления их деятельностью.
Такие белорусские ученые как Заяц Н.Е. и Василевская Т.И. дают следующее определение холдинга: “Холдинг – специфическое объединение предприятий, являющихся звеньями технологической или более высокой бизнес-вертикали, объективно возникающей при отсутствии предпринимательской деятельности”.
В Республики Беларусь отсутствует правовое регулирование деятельности холдингов. Существование крупных объединений оказывает существенное влияние на информационную систему принятия управленческих решений, в качестве одного из важных элементов которой выступает порядок распределения и использования прибыли.
Особенности распределения прибыли холдинговых компаний белорусскими экономистами не рассматриваются. Поэтому по данным вопросам были изучены литературные источники российских авторов и международные нормативно-правовые документы, что позволяет разработать рекомендации по распределению прибыли холдинговых компаний в Республики Беларусь.
Порядок распределения чистой прибыли холдинговых компаний зависит от метода приобретения головной компанией контрольного пакета акций. Международными стандартами финансовой отчетности приняты два метода приобретения контрольного пакета акций:
путем покупки контрольного пакета акций дочерней компании головной компанией;
путем объединения капиталов компаний, входящих в холдинг.
При использовании метода покупки акций дочерней компании головной компанией предполагается исключительный полный или гарантированный контроль над зависимым предприятием, то есть означает возможность управлять финансовой и операционной политикой с целью получения выгод от этой деятельности. Это предполагает, что материнская компания получает дивиденды, выплачиваемые из прибыли дочерних компаний. Однако долю прибыли, направляемую на выплату дивидендов, определяет материнская компания. Нераспределенная прибыль дочерних обществ, полученная ими до момента создания холдинга, также подлежит распределению, то есть часть этой прибыли должна быть выплачена в виде дивидендов головой компании.
При использовании метода объединения капиталов компаний, входящих в холдинг, предполагается, что материнская и дочерняя компании самостоятельно формируют свои доходы, прибыль и определяют направления их использования. Нераспределенная прибыль дочерних компаний, полученная ей до момента создания холдинга, не подлежит распределению. При этом одним из направлений использования чистой прибыли холдинга является направление ее части для финансового обеспечения решения стратегических и тактических задач холдинга.
Так как холдинги создаются преимущественно в форме акционерных обществ, то прибыль дочерних предприятий и головных компаний направляется на выплату дивидендов своим акционерам, в фонд накопления, фонд потребления и на другие цели.
Рассмотрим особенности распределения прибыли предприятий-резидентов СЭЗ.
Резидент СЭЗ - зарегистрированное администрацией СЭЗ юридическое лицо или физическое лицо в качестве предпринимателя без образования юридического лица, на которое распространяется правовой режим, действующий в СЭЗ. [9, с.2. ]
В соответствии с данными статистической отчетности, на начало 2005 года на территории Республики Беларусь зарегистрировано 6 свободных экономических зон,4 из которых являются действующими,2 – находятся в стадии становления. Количество зарегистрированных предприятий-резидентов СЭЗ на эту дату достигло 284. [12, с.129]
Получив прибыль, предприятия - резидентов СЭЗ в первоочередном порядке обязано перечислить из нее в государственный бюджет предусмотренные Законом налоговые платежи, в состав которых входят налог на недвижимость, налог на прибыль, местные налоги и сборы.
Для резидентов СЭЗ действует специальный правовой режим. Под специальным правовым режимом для целей налогообложения понимается совокупность правовых норм, устанавливающих правовой порядок и условия исчисления и уплаты налогов, сборов (пошлин), иных обязательных платежей в бюджет, включая налоговые льготы. По деятельности, на которую не распространяется специальный правовой режим, резиденты СЭЗ исчисляют и уплачивают налоги, сборы (пошлин), иные обязательные платежей в бюджет в общем порядке, установленном законодательством Республики Беларусь.
Налог на недвижимость исчисляется и уплачивается резидентами СЭЗ в общем порядке, установленном налоговым законодательством Республики Беларусь, по основным средствам и объектам незавершенного строительства (далее - основные средства). Резидент СЭЗ не освобождается от налога на недвижимость по основным средствам, расположенным за пределами территории СЭЗ, резидентом которой он является, в том числе, если эти основные средства используются в деятельности, на которую распространяется специальный правовой режим.
Резиденты СЭЗ обязаны обеспечить раздельный учет стоимости основных средств, уплата налога на недвижимость по которым производится и не производится. Льгота применяется при условии наличия раздельного учета.
Прибыль резидентов СЭЗ, полученная от реализации товаров (работ, услуг) собственного производства, на которую распространяется специальный правовой режим, освобождается от обложения налогом на прибыль в течение пяти лет с даты объявления ими прибыли. Прибыль (сумма доходов, уменьшенная на сумму расходов) от реализации иных ценностей (включая основные средства, товарно-материальные ценности, нематериальные активы, ценные бумаги), имущественных прав и от внереализационных операций, признаваемые таковыми налоговым законодательством для целей исчисления налога на прибыль, в том числе от сдачи имущества в аренду (лизинг) вне зависимости от отнесения вида деятельности к основному или не основному (вспомогательному), не учитывается в составе прибыли от реализации товаров (работ, услуг) и облагается налогом на прибыль в общем порядке, установленном налоговым законодательством Республики Беларусь.
После истечения пятилетнего периода, прибыль резидентов СЭЗ от реализации товаров (работ, услуг), на которую распространяется специальный правовой режим, облагается по ставке, уменьшенной на 50 процентов от ставки, установленной налоговым законодательством.
Резиденты СЭЗ, применяющие данную льготу, обязаны обеспечить раздельные бухгалтерский и налоговый учет выручки, налогов и сборов, уплачиваемых из нее, и относящихся к ней затрат по деятельности, на которую распространяются льготы, а также прибыли (убытков) по реализации товаров (работ, услуг), на которую распространяется специальный правовой режим. Льготы применяются при условии наличия раздельного учета.
При заполнении налоговой декларации (расчета) по налогу на прибыль отрицательное значение величины прибыли к налогообложению не отражается, а общая сумма льготируемой прибыли указывается с учетом того, чтобы размер прибыли к налогообложению не был меньше 0 (нуля).
Особенности распределения прибыли предприятия зависят от хозяйственно-правовой формы предприятия и от формы собственности. Общим в механизме распределения прибыли является то, что предприятие из прибыли уплачивает налоги на доходы, налоги на недвижимость, налог на прибыль и местные налоги и сборы. Различия заключаются в том, как распределяется прибыль, остающаяся в распоряжении предприятия.
2. Изучение формирования, распределения и использования прибыли в ОДО “Октава”
2.1. Технико–экономическая характеристика предприятия
Общество с дополнительной ответственностью “Октава” было образованно 18 февраля 2002 года и зарегистрировано решением Гомельского облисполкома от 20.03. 2002г. № 193 в Едином государственном регистре юридических лиц и индивидуальных предпринимателей за №490177142.
Целью создания ОДО является предпринимательская деятельность, получение прибыли с перспективой последующего распределения ее части между учредителями пропорционально их вкладу.
Основные принципы создания и функционирования ОДО регламентируется законом Республики Беларусь “Об акционерных обществах, обществах с ограниченной и дополнительной ответственностью”. Названный закон гласит, что хозяйственные общества такого типа являются собственниками всего имущества, произведенной продукции и полученных доходов.
Основными регистрационными документами общества являются учредительный договор и устав общества.
Участники ОДО отвечают по обязательствам общества в приделах своей доли, однако при недостаточности имущества у отдельных из них, для обеспечения причитающейся доли, дополнительную ответственность берут на себя остальные участники общества, распределяя ее между собой пропорционально своим долям.
Организация функционирует на основе Устава, в котором определены цели и виды деятельности организации, права и обязанности, управление организации, имущество, прибыль и оплата труда работникам, учет, отчетность и контроль, ответственность организации, реорганизация и прекращение деятельности организации.
Общество является коммерческой организацией, имеет статус юридического лица, обладает обособленным имуществом, вправе от своего имени заключать договоры, быть истцом и ответчиком в суде. Общество имеет самостоятельный баланс, расчетный и другие счета в банковских учреждениях, круглую печать, угловой и прямоугольный штампы со своим наименованием, а также другую необходимую для деятельности Общества атрибутику юридического лица.
Производственные и трудовые отношения в ОДО “Октава”, вопросы охраны труда, социального развития коллектива и здоровья его членов регулируются коллективным договором.
ОДО “Октава” основано на частной форме собственности.
Целью создания общества с дополнительной ответственностью является удовлетворение потребителей в оптовой торговле, услугах ремонтно-строительных работ.
Предметом деятельности ОДО “Октава” является:
ремонтно-строительные работы;
установка систем кондиционирования и отопления;
оборудование холодильных и морозильных камер различного объема;
оснащение магазинов “под ключ”: все виды холодильного оборудования, торговая мебель, торговый инвентарь;
поставка технологического оборудования для ресторанов, баров, кафе;
оптовая торговля.
Основным обобщающим показателем финансовых результатов хозяйственной деятельности организации является прибыль.
ОДО “Октава” самостоятельно планирует свою деятельность и определяет перспективы развития исходя из спроса на оказываемые услуги, работы, услуги и необходимости в обеспечении производственного и социального развития организации, повышения личных доходов его работников. Организация может выступать в качестве генерального подрядчика или субподрядчика.
Основу планов составляют договоры, заключенные с потребителями продукции, работ, услуг и поставщиками материально-технических ресурсов.
ОДО “Октава” свободно в выборе предмета договора, определении обязательств, любых других условий хозяйственных взаимоотношений, не противоречащих законодательству Республики Беларусь.
Организация реализует свою продукцию, работы, услуги, отходы производства по ценам и тарифам, установленным самостоятельно или на договорной основе, а в случаях, предусмотренных законодательными актами Республики Беларусь, - по государственным ценам и тарифам.
Продукцией ОДО “Октава” являются законченные строительством и введенные в эксплуатацию объекты: здания, сооружения, инженерные системы, на строительство (расширение, реконструкцию, ремонт) которых разрабатывается проектно-сметная документация.
Источником формирования финансовых ресурсов организации являются прибыль, амортизационные отчисления, а также другие поступления.
За годы рыночных преобразований организация приобрела новые деловые связи, много положительных отзывов о качестве проделанной работы.
Организационную структуру ОДО можно рассмотреть с помощью схемы, составленной на основе штатного расписания ОДО “Октава”.
Руководители:
1. Директор ОДО “Октава”
2. Заместитель директора по организационным вопросам
3. Главный бухгалтер
4. Начальник ПТО
5. Начальник отдела продаж
6. Начальник ОМТС
Линейные руководители:
1. Прораб
Специалисты:
1. Инженер ПТО
2. Инженер по ОТ и ТБ
3. Бухгалтер
4. Кассир
5. Инспектор ОК
6. Менеджер
7. Агент по снабжению
8. Секретарь
Рабочие:
1. Маляр-штукатур
2. Плотник
3. Плотник-бетонщик
4. каменщик
5. Кровельщик
6. Столяр-плотник
7. Столяр
8. Слесарь-сантехник
9. Отделочник
10. Электрогазосварщик
11. Электросварщик
12. Электромонтёр
13. Плиточник-облицовщик
14. Машинист-экскаватора
15. Тракторист
16. Дорожный рабочий
17. Рабочий
18. Сторож
19. Уборщица
В ходе своей деятельности организация получает прибыль, о чем свидетельствует данные отчетности, эффективно ее используют; сотрудничают с отечественными предприятиями и индивидуальными предпринимателями.
ОДО “Октава” располагает постоянно действующим складом комплектующих к холодильному оборудованию таких известных производителей холодильной техники как DANFOSS (Дания), ELECTROLUX (Испания), ITE (Бельгия), (Россия), Alco Controls и COPELFND (Германия), TLIWEL, ASPERA (Италия).
Эффективность деятельности ОДО “Октава” можно показать, проанализировав основные показатели деятельности организации за два смежных года, представленных в табл.1, исходными данными для которых явились приложения Б, В, Г.
Таблица 4 – Основные показатели деятельности ОДО “Октава” за 2007 – 2008 гг., млн. руб.
| Показатели | Предыдущий 2007 год | Отчетный 2008 год | Откло-нение (+, -) |
Темп изме-нения,% |
| А | 1 | 2 | 3 | 4 |
|
1. Стоимость СМР,. млн. руб. 1.1. в действующих ценах 1.2. в сопоставимых ценах |
193,0 0,214853 |
716,5 0,752183 |
+525,5 +0,53733 |
371,2 350,1 |
| 2. Выручка от реализации продукции, работ, услуг млн. руб. | 362,5 |
716,5 |
+354 |
197,7 |
| 3. Прибыль от реализации, млн. руб. | 5,4 | 7,5 | +2,1 | 138,9 |
| 4. Прибыль отчетного года, млн. руб. | 5,5 | 7,7 | +2,2 | 140,0 |
| 5. Себестоимость реализации товаров, продукции, работ, услуг | 260.4 |
709.0 |
+448,6 |
272,3 |
|
6. Среднесписочная численность работников, чел. В том числе: - промышленно-производственный персонал из него: рабочие |
45 18 |
65 44 |
+20 +26 |
13.3 244.4 |
| 7. Фонд заработной платы всего, млн. руб. | 15,5 | 200.5 | +185 | 1293,5 |
| 8. Среднегодовая стоимость основных производственных средств, млн. руб. | 2,5 | 5,0 | +2,5 | 200,0 |
| 9. Производительность труда, млн. руб. стр1.1/стр6 | 4.3 | 11,0 | +6.7 | 255.8 |
| 10. Материалоотдача. стр2/стр5 руб. | 1,4 | 1,0 | -0,4 | 71.4 |
| 11. Фондоотдача, стр1.1/стр8 руб. | 77.2 | 65.1 | -12.1 | 84.5 |
|
12. Среднемесячная заработная плата, руб. рабочих - служащих |
100000 200000 |
200000 300000 |
+100000 +100000 |
200,0 150,0 |
|
13. Рентабельность продаж,% стр3/стр2*100 |
1,5 | 1,1 | -0,4 | 73,3 |
Из данных табл.4 видно, что в 2008 году в ОДО “Октава” улучшились показатели производственной деятельности. Объем выполненных работ за 2007-2008 гг. вырос как в действующих, так и в сопоставимых ценах. При этом темп роста объема выполненных работ в действующих ценах был выше, чем в сопоставимых, что связанно с инфляцией. Увеличился в 2008 году по сравнению с 2007 годом объем выручки от реализации продукции в действующих ценах на 354 млн. руб. или 97,7%. Рост объема реализации продукции является положительным результатом работы ОДО.
Прибыль от реализации в ОДО “Октава” увеличилась по сравнению с показателем 2007 года в сумме на 2,1 млн. руб. или на 38,9% и составила 7,5 млн. руб.
В 2008 г. по сравнению с 2007 г. увеличилась себестоимость работ, услуг на 448,6 млн. руб. или на 272,3%. Это связанно с ростом индекса цен на строительные материалы с декабря 2007 г. по сентябрь 2008 г. на 121.6% (с 1616.675 до 1960.397) [11, с. 20. ].
Из данных табл.4 видно, что в ОДО “Октава” наблюдается положительная динамика прибыли отчетного периода, при этом сумма ее выше, чем прибыль от реализации. Это свидетельствует о прибыльности внереализационной деятельности предприятия. В 2008 году по сравнению с 2007 годом сумма прибыли отчетного периода на ОДО “Октава” увеличилась на 2,2 млн. руб. или на 40,0% и составляет 7,7 млн. руб.
Данных табл.4 свидетельствует, что среднесписочная численность работников в ОДО “Октава” увеличилась на 20 человек по сравнению с 2007 годом. При этом производительность труда возросла на 37,5%.
В 2008 году уменьшилась материалоотдача на 0,4 руб. Фондоотдача основных производственных средств в ОДО “Октава” в 2008 году по сравнению с 2007 годом уменьшилась на 12.1. руб. Выросла в 2008 году по сравнению с 2007 годом фактическая среднемесячная заработная плата работников на 100 тыс. руб. и составила 200 тыс. руб. Темп роста заработной платы составил 200%. Основной причиной повышения заработной платы работников является выполнение задачи достижения среднего уровня оплаты труда по республике не менее 250 долларов. Сравним темп роста заработной платы и темп роста производительности труда:
200<255.8
Из соотношения видно, что темп роста производительности труда опережал темп роста заработной платы, что свидетельствует о достаточной экономической обоснованности роста заработной платы. Опережающий темп роста производительности труда по сравнению с темпом роста заработной платы свидетельствует о положительных тенденциях в деятельности ОДО “Октава” за анализируемый период.
Основными направлениями совершенствования деятельности в ОДО “Октава” являются:
пересмотр и совершенствование политики в области ценообразования;
поиск и освоение новых рынков;
обеспечение квалифицированными работниками;
повышение эффективности деятельности предприятия по сбыту
продукции. Прежде всего, необходимо больше внимания уделять повышению оборачиваемости оборотных средств, сокращению всех видов запасов, добиваться максимально быстрого продвижения готовых изделий от подрядчика к заказчику;
обновления парка устаревшей техники;
использование новых технологий;
организация системы стимулирования труда.
2.2. Анализ формирования прибыли
Основным источником формирования денежных доходов ОДО “Октава” является выручка от реализации продукции, выполнения работ, оказания услуг.
В соответствии с учетной политикой ОДО “Октава” (приложение А) выручка отражается по мере оплаты продукции, выполнения работ, оказания услуг. Выручка от реализации продукции, выполнения работ, оказания услуг включает три элемента: себестоимость, прибыль, косвенные налоги и отчисления.
Под моментом определения выручки от реализации и признания полученной прибыли принимается календарный месяц, в котором на основании соответствующих документов выручка от реализации и прибыль должны быть отражены в бухгалтерском учете.
Одним из основных показателей финансово-хозяйственной деятельности строительной организации ОДО “Октава” является прибыль от реализации объемов строительно-монтажных работ, выполненных собственными силами. В настоящее время прибыль от реализации строительно-монтажных работ определяется как разница между выручкой (нетто) и себестоимостью строительно-монтажных работ. Основным источником для изучения прибыли предприятия является Ф№2 “отчет о прибылях и убытках”. Все показатели в ней сгруппированы в отдельные разделы, согласно требованиям, введенным с 1.01. 2004, и подразделяются на:
Доходы и расходы по видам деятельности
Операционные доходы и расходы
Внереализационные доходы и расходы
В процессе анализа прибыли отчетного периода изучается общее её изменение по сравнению с планом и предыдущим периодом, а также по отдельным составляющим. В процессе анализа в соответствии с приложением 6, инструкцией по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности, рекомендуется использовать показатели, сформированные в соответствии с подпунктом 2 инструкции “О порядке формирования показателей бухгалтерской отчетности”.
В процессе анализа следует учитывать, что на величину прибыли отчетного периода влияют как внешние факторы, так и внутренние, важную роль играет учетная политика:
- использование метода ускоренной амортизации по активной части основных средств, что приводит к росту себестоимости и уменьшение прибыли;
- выбор методов оценки материально-производственных запасов при отпуске их в производство, что также влияет на себестоимость;
- выбор порядка отнесения на себестоимость продукции отдельных видов расходов;
- изменение порядка списания затрат по ремонту основных средств на себестоимость продукции;
- выбор метода определения выручки от реализации продукции
- определение состава косвенных расходов и метода их распределения.
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов.
Процесс формирования прибыли включает две стадии: создание прибавочного продукта и превращение его в денежную массу. Реально ОДО “Октава” получает прибыль в процессе реализации продукции, выполнения работ, оказания услуг, но так, как новая стоимость создается только в сфере производства, то по прибыли, созданной здесь, можно судить об эффективности оказанных работ, выполненных услуг и резервах роста прибыли.
За счет выручки от реализации продукции, выполнения работ, оказания услуг предприятие возмещает производственную себестоимость реализованной продукции, работ, услуг, управленческие и коммерческие расходы. Таким образом, формируется финансовый результат от реализации продукции, выполнения работ, оказания услуг (прибыль от реализации продукции, выполнения работ, оказания услуг). Кроме того, ОДО “Октава” получает доходы от внереализационной деятельности, которые увеличивают общий финансовый результат деятельности предприятия. Расходы по внереализационной деятельности вычитаются из суммы доходов от этой операции. Общий финансовый результат представляет собой прибыль отчетного периода (до налогообложения).
Рост прибыли способствует укреплению финансового положения строительной организации, позволяет развивать производственно-техническую базу строительной организации, привлекать дополнительные инвестиции и увеличивать доходы работников строительной организации.
Механизм формирования прибыль в ОДО “Октава” может быть представлен следующим образом:
Выручка от реализации работ в действующих ценах без косвенных налогов – полная себестоимость работ с учетом управленческих и коммерческих расходов – прибыль (убыток) от реализации работ ± прибыль (убыток) от операционных доходов и расходов ± прибыль (убыток) от внереализационных доходов и расходов = прибыль (убыток) отчетного периода предприятия.
При проведении анализа финансовых результатов определяются факторы изменения прибыли от реализации объемов строительно-монтажных работ и выявляются резервы роста прибыли.
В процессе аналитической работы необходимо учесть влияние всех основных факторов на изменение прибыли.
Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов исследование:
Изменений каждого показателя за текущий анализируемый период (“горизонтальный анализ” показателей финансовых результатов за отчётный период).
Исследование структуры соответствующих показателей и их изменений (“вертикальный анализ” показателей).
Исследование влияние факторов на прибыль (“факторный анализ”).
Изучение в обобщённом виде динамики изменения показателей финансовых показателей за ряд отчётных периодов (то есть “трендовый анализ” показателей). Для проведения вертикального и горизонтального анализа рассчитаем табл.5 используя данные отчётности предприятия из формы №2 (Приложение Б, В).
Таблица 5 - Формирование бухгалтерской прибыли в ОДО “Октава” за 2007-2008 гг. млн. руб.
Наименование показателя |
Код Стр. |
2007 г. | 2008 г. |
Отклоне- ние (+ / -) |
Темп роста % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Выручка от реализации товаров, работ услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 010 |
362.5 | 716.5 | +354 | 197,7 |
| 2. Себестоимость реализации товаров, продукции, работ, услуг | 020 |
260.4 |
709.0 |
+448,6 |
272,3 |
| 3. Расходы на реализацию | 030 | 96,6 | - | - 96,6 | - |
| 4. Управленческие расходы | 040 | - | - | - | - |
| 5. Прибыль (убыток) от реализации (стр.010-020-030-040) | 050 |
5,4 |
7,5 |
+2,1 |
138,9 |
| 6. Внереализационные доходы | 120 | 0,05 | 0,2 | +0,2 | 400 |
| 7. Внереализационные расходы | 130 | - | - | - | - |
| 8. Прибыль (убыток) отчётного периода (стр.050+060-070+080+090-100+110-120) | 140 |
5,5 |
7,7 |
+2,2 |
140,0 |
| 9. Налоги и сборы, платежи и расходы, производимые из прибыли | 150 |
0.8 |
2,2 |
+1,4 |
275,0 |
| 10. Нераспределённая прибыль (убыток) отчётного периода (стр.130-140-150) | 170 |
4,7 |
5,5 |
+0,8 |
117,0 |
Из данных табл.5 видно, что балансовая прибыль в 2008 году существенно увеличилась по сравнению с 2007 годом на 2.2. млн. руб. или на 40%. Таким образом, наметилась положительная тенденция изменения величины балансовой прибыли.
Увеличению балансовой прибыли способствовало:
Увеличение прибыли от реализации на 2,1 млн. руб. или на 38,9%.
На это увеличение повлияло: превышение абсолютного изменения внереализационных доходов над абсолютным изменением внереализационных расходов на 0,2 млн. руб.
Отрицательное влияние на величину балансовой прибыли оказало увеличение себестоимости работ, услуг
В связи с тем, что прибыль от реализации продукции занимает наибольший удельный вес в структуре бухгалтерской прибыли, то анализ факторов, ее определяющих, имеет большое значение для выявления резервов роста всей бухгалтерской прибыли.
2.3. Анализ распределения и использования прибыли
Признание того факта, что в настоящее время у большинства белорусских предприятий существуют проблемы по управлению, формированию, распределению прибыли, требует рассмотрения определенных методов разрешения данных вопросов.
В современных условиях хозяйствования прибыль становится основным источником социально-экономического развития предприятий. Это явление сопровождается резким повышением заинтересованности последних в росте денежных доходов.
Механизм распределения прибыли на предприятиях должен строится таким способом, чтобы способствовать созданию условий по наиболее рациональному использованию средств на развитие предприятия, принимая во внимание показатели уровней оборачиваемости оборотных средств, производительности труда и т.д.
Основная задача анализа распределения и использования прибыли состоит в выявлении тенденций и пропорций, сложившихся в распределении прибыли за отчетный год по сравнению с прошлым годом. По результатам анализа разрабатываются рекомендации по изменению пропорций в распределении прибыли и наиболее рациональному ее использованию. В процессе анализа распределения прибыли изучают формирование налогооблагаемой прибыли, уровень и динамику платежей из прибыли в бюджет. При распределении прибыли, определении основных направлений ее использования, прежде всего, учитывается рыночная конъюнктура, которая может диктовать необходимость существенного расширения и обновления производственного потенциала предприятия.
Рассмотрим структуру полученной прибыли на ОДО “Октава” за 2007-2008 гг.
Представим состав полученной прибыли (убытка) в ОДО “Октава” на рисунке (рис.5).
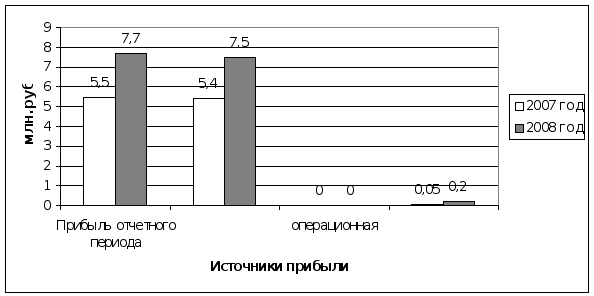
Рисунок 5 - Прибыли отчетного периода в ОДО “Октава” за 2007-2008 гг.