Экономическая сущность прибыли
В 2008 году прибыль отчетного периода, полученная ОДО “Октава” увеличилась на 2,2 млн. руб. по сравнению с 2007 годом и составила 7,7 млн. руб. В этом же году наблюдается увеличение прибыли от внереализационных операций на 0,2 млн. руб.
Объектом распределения прибыли является бухгалтерская прибыль предприятия. Распределение прибыли отчетного периода в ОДО “Октава” осуществлялось в 2003-2004г. в соответствии с “Инструкцией о порядке исчисления и уплаты в бюджет налогов на доходы и прибыль” утвержденной Постановлением Министерства по налогам и сборам Республики Беларусь от 18.03. 2002 г. № 30. С изменениями и дополнениями от 7 февраля 2003 г. № 7 (зарегистрировано в Национальном реестре № 8/9144 от 20.02.03 г). В настоящее время действует “Инструкция о порядке исчисления и уплаты в бюджет налогов на доходы и прибыль” утвержденной Постановлением Министерства по налогам и сборам Республики Беларусь от 13.01. 2006 г. №16.
ОДО “Октава” должно обеспечивать выполнение обязательств перед бюджетом, банками, заказчиками и потребителями; социальное развитие и материальное стимулирование за счет заработанных средств. Под распределением прибыли понимается направление прибыли в бюджет в виде налогов и других обязательных платежей. ОДО “Октава” уплачивает в бюджет из прибыли следующие виды налогов: налог на недвижимость, налог на прибыль, налог на развитие инфраструктуры города. По данным приложения Б, В в ОДО “Октава” за декабрь 2008 было уплачено в бюджет 23,056 тыс. руб. налога на недвижимость, 121,463 тыс. руб. налога на прибыль и 216,933 тыс. руб. налога на развитие инфраструктуры города. Всего из прибыли за декабрь 2008 года было уплачено в бюджет 361,452 тыс. руб.
Определение направлений расходования прибыли, остающейся в распоряжении предприятия, находится в компетенции предприятия. Порядок распределения и использования прибыли на предприятии фиксируется в уставе предприятия (Приложение А).
Эффективное использование прибыли, возможно, лишь при согласованности действий системы экономических рычагов. При этом первостепенное значение имеет реализация продукции. Во-первых, потому, что в процессе продажи товара на рынке происходит возмещение израсходованных средств производства.
Во-вторых, реализация продукции - это тот момент, когда произведенный продукт получает признание на рынке. Любая заминка в реализации вызывает нарушение ритмичности производства, а значит, ведет к снижению эффективности деятельности предприятия.
Проведем анализ структуры прибыли организации, и ее использования на ОДО “Октава” за 2007-2008 гг.
Таблица 6 - Структура прибыли и ее использование в ОДО “Октава” за 2007-2008 гг. млн. руб. (Приложение Б, В)
| Наименование показателя | 2007 год | 2008 год |
Отклонение (+, -) |
Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| Прибыль (убыток) отчетного периода (ф.2, стр.161) | 5,5 | 7,7 | +2,2 | 140,0 |
| Прибыль (убыток) от реализации (ф.2, стр.051) | 5,4 | 7,5 | +2,1 | 138,9 |
|
Прибыль (убыток) от операционных доходов и расходов (ф.2, стр.121) |
- | - | - | - |
| Прибыль (убыток) от внереализационных доходов и расходов (ф.2, стр.151) |
0,05 |
0,2 | +0,15 | 400,0 |
| Налоги и сборы, платежи и расходы, производимые из прибыли (ф.2, стр.171) |
0,8 |
2,2 | +1,4 | 275,0 |
| Нераспределенная прибыль (ф.2, стр.181) |
4,7 |
5,5 | +0,8 | 117,0 |
Для более полного анализа рассмотрим структуру использованной прибыли в ОДО “Октава” (рис.5).
Представим использование прибыли отчетного периода в ОДО “Октава” за 2007-2008 гг. (рис.5).
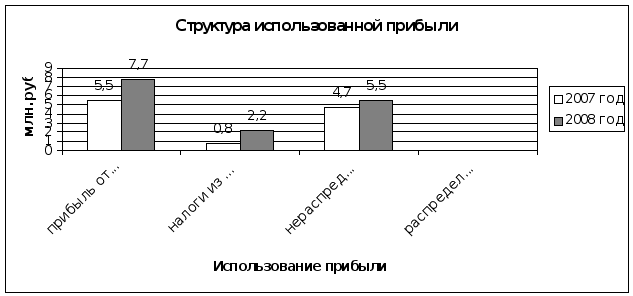
Рисунок 5 - Использование прибыли отчетного периода в ОДО “Октава” за 2007-2008 гг.
Данные табл.6 свидетельствуют о том, что в 2008 году увеличились налоги и сборы, платежи и расходы, производимые из прибыли по сравнению с 2007 годом на 1,4 млн. руб. или на 275,0%. Нераспределенная прибыль в ОДО “Октава” за 2008 год составила 5,5 млн. руб., что на 0,8 млн. руб. больше чем в 2007 году или на 17,0%.
Также из табл.10 видно, что в ОДО “Октава” не создаются фонды накопления, потребления, а также резервные фонды, предназначенные для финансирования непредвиденных расходов и обеспечения финансовой устойчивости предприятия.
Согласно учредительному договору, чистая прибыль Общества, остающаяся после уплаты налогов и платежей в бюджет, распределяется между участниками пропорционально их долям в Уставном фонде Общества.
3. Разработка предложений по улучшению финансовых результатов деятельности предприятия
3.1. Совершенствование управления прибылью в рыночной экономике
Управление прибылью предприятия сводится к разработке механизма организационно-экономического воздействия по результатам работы предприятия, на повышение его эффективности по сравнению с затратами, поиску комплекса инструментов, позволяющих из стихийного получения доходов предприятий перейти к регулируемым доходам. В то же время, недостаточно обеспечить только прибыльность предприятия.
Прибыль должна быть настолько весомой, чтобы обеспечивать все расширенное воспроизводство, решение стоящих перед предприятием задач. В современный период рыночная конкуренция должна быть более жесткой, но не за счет фактора цены, а в результате появления более изощренных, тонких методов и форм соперничества предприятий на рынке. Выживание предприятия все чаще обуславливается действием факторов более досрочного порядка, нежели просто экономия на каких-либо видах прямых или накладных расходов. Необходимо, чтобы предприятие гораздо больше времени уделяло таким сферам, как реализация и сбыт продукции, увеличение доходов, чем собственно управлению производством с целью снижения издержек. Так как нужды и запросы потребителей быстро распространяются по всему свету, то они становятся чрезвычайно индивидуализированными, а рынки очень разнообразными по своей структуре; руководство предприятия, если оно стремится к преуспеванию на рынке, должно неукоснительно следовать правилу: делать, прежде всего, ставку на увеличение доходов, а не на снижение издержек (хотя они и взаимосвязаны).
На наш взгляд для совершенствования управления прибылью в рыночной экономике прибыль необходимо эффективно использовать, а не делить ее на фонды. Заработанной прибылью собственник вправе распорядиться по своему усмотрению в зависимости от экономических условий хозяйствования и других обстоятельств. Иными словами, если у организации есть экономическая целесообразность, например, построить производственное здание, жилой дом, приобрести современное оборудование, выдать своим работникам займ или оказать им материальную помощь, то организация при наличии прибыли и денежных средств на счетах в банке, а также соответствующего решения собрания учредителей должна иметь возможность оплатить такие расходы, не ограничивая себя необходимостью создания каких-либо фондов специального назначения.
Общеизвестна природа появления в уставах организаций негосударственной формы собственности записи о создании как минимум двух фондов за счет чистой прибыли: фонда накопления и фонда потребления. Несколько лет тому назад регистрирующие органы, пользуясь юридической некомпетентностью учредителей, возвращали уставы организаций "на доработку", если в них не было предусмотрено создание вышеуказанных фондов, ссылаясь на действующее законодательство. Но такого законодательства, обязывающего учредителей формировать эти фонды, не было и нет. Эти вопросы находятся в исключительной компетенции учредителей. В действующем же законодательстве имеются лишь следующие документы:
постановление Совета Министров РБ от 28.04. 2000 № 605 "Об утверждении Положения о резервном фонде заработной платы", которым предусмотрено (в соответствии с требованиями ст.76 Трудового кодекса РБ) создание за счет чистой прибыли резервного фонда для обеспечения выплаты заработной платы, гарантийных и компенсационных выплат в случае экономической несостоятельности (банкротства) нанимателя, ликвидации организации;
постановление Совета Министров РБ от 26.03. 1993 № 179 "О пополнении собственных оборотных средств и укреплении финансового положения предприятий и организаций", предусматривающее направление на увеличение собственных оборотных средств не менее 30% прибыли", остающейся в распоряжении предприятий и организаций, подведомственных министерствам и ведомствам;
постановление Совета Министров РБ от 04.07. 2001№ 989 "О мерах по оздоровлению финансового состояния организаций, осуществляющих торговую и торгово-производственную деятельность", согласно которому организации торговли, занимающиеся розничной (кроме комиссионной) и (или) оптовой торговлей и (или) торгово-производственной деятельностью, направляют на пополнение собственных оборотных средств 6% валового дохода, полученного от реализации товаров и услуг.
Помимо фондов, создание которых предусмотрено законодательством, организациям государственной формы собственности министерства доводят нормативы (в виде процентов), в соответствии, с которыми должна распределяться чистая прибыль с направлением ее в определенные ведомственными документами фонды специального назначения. То есть на практике распределение чистой прибыли таких организаций осуществляется централизованно в соответствии с установленными нормативами. Перераспределение прибыли между уже сформированными фондами, а также их нецелевое использование возможно только с разрешения министерств. Указанная процедура снижает эффективность использования чистой прибыли. Такой порядок очень похож на изъятие прибыли. Например, у организации есть неиспользованная прибыль в виде фонда накопления, сформированного в соответствии с имеющимися ведомственными предписаниями. Но приобретение организацией оборудования в ближайшее время не планируется. Зато срочно потребовалось выдать займ работнику на строительство квартиры. Однако работнику отказывают, ссылаясь на то, что прибыль, отложенная в виде фонда строительства жилья, уже использована (либо отсутствует). На самом же деле у организации имеется свободная прибыль, но она числится в другом, временно неиспользуемом фонде.
Приказом министра промышленности РБ от 30.01. 2004 № 52 утвержден состав и порядок заполнения годового бухгалтерского отчета за 2003 год организациями, подчиненными Минпрому. В соответствии с этим приказом названные организации обязаны отчитаться о распределении и использовании чистой прибыли по 9 видам фондов: 1) резервным фондам, созданным в соответствии с законодательством; 2) резервам, образованным согласно учредительным документам; 3) фонду накопления; 4) фонду развития производства; 5) фонду строительства жилья; 6) фонду развития социальной сферы; 7) фонду потребления; 8) фонду пополнения собственных оборотных средств; 9) отчислениям в размере 6% валового дохода для предприятий, занимающихся торговлей (кроме комиссионной).
Ни в одной зарубежной стране нет такого количества фондов в отчетности субъектов хозяйствования. Безусловно, часть прибыли необходимо резервировать, и создание резервного капитала за счет наработанной прибыли предусматривается в балансах Германии, Великобритании, Швеции, Финляндии, Украины, других стран. Вместе с тем в балансах фирм и компаний этих стран инвесторы найдут отдельной статьей сумму нераспределенной прибыли (непокрытого убытка) отчетного года. Такая статья есть и в балансах белорусских организаций (счет 87 "старого" плана счетов и счет 84 "нового" плана счетов). Однако согласно Правилам перехода на Типовой план счетов бухгалтерского учета, утвержденным постановлением Минфина РБ от 16.12. 2003 № 174* (см. подп.5.41), внутри счета 84 "Нераспределенная прибыль (непокрытый убыток)” предполагается учитывать фонды специального назначения, сформированные за счет нераспределенной прибыли. Возникает вопрос: какая же это нераспределенная прибыль, если она (внутри счета) распределена на фонды? Получается, что наименование счета 84 не соответствует его экономическому содержанию.
По нашему мнению, распределение чистой прибыли по фондам лишь усложняет учет и запутывает зарубежных инвесторов, которым приходится решать, например, такие вопросы: может ли быть достоверным бухгалтерский баланс, в котором размер собственного капитала в стоимостном выражении велик, а нераспределенная прибыль (в прямом понимании), которой можно распорядиться по своему усмотрению, незначительна из-за того, что основная ее часть "заморожена" в виде различных фондов и с течением времени обесценивается? почему часть чистой прибыли организации, зарезервированная в виде фонда потребления, отражается в балансе в составе краткосрочных обязательств, а не в составе собственного капитала?
С позиции экономической логики целесообразно не "замораживать" прибыль в виде различных фондов, а любые фактические расходы, осуществляемые за счет чистой прибыли, по мере их появления отражать в течение года по дебету счета 84 "Нераспределенная прибыль (непокрытый убыток)”, фиксируя в аналитическом учете лишь направления использования чистой прибыли (открывая по дебету счета 84 отдельные субсчета). В балансе же следует показывать только сумму оставшейся неиспользованной прибыли (сальдо по счету 84). Это способствовало бы большей прозрачности (понятности) бухгалтерской отчетности белорусских организаций для зарубежных инвесторов.
Частные организации от влияния государства на порядок распределения их чистой прибыли избавлены. Но, учитывая факты принудительного появления в их учредительных документах записей о создании фондов накопления, потребления и других, необходимо гарантировать учредителям этих организаций неприменение к ним экономических санкций за не создание указанных фондов (кроме предусмотренных законодательством). Это способствовало бы росту деловой активности и улучшению инвестиционного климата в стране.
В заключение обращаем внимание, что согласно ст.62 Закона РБ "О предприятиях" "прибыль, остающаяся у предприятия после уплаты налогов и других платежей в бюджет (чистая прибыль), поступает в полное его распоряжение. Предприятие самостоятельно определяет направление использования чистой прибыли, если иное не предусмотрено. Государственное воздействие на выбор направлений использования чистой прибыли должно осуществляться через налоги, налоговые льготы, а также экономические санкции". Хотелось бы, чтобы органы государственного управления процитированное положение Закона не только потому, что предприятия и организации распорядятся своей чистой прибылью более эффективно, но и потому, что закон есть закон.
3.2. Пути увеличения прибыли предприятия
Прибыль предприятия - это собственный капитал его учредителей и трудового коллектива [8, с.2. ].
Систематическое получение прибыли является необходимой целью предпринимательской деятельности любого предприятия. Поэтому доминирующей проблемой для предприятия является максимизация прибыли, что означает разработку стратегии на систематическое увеличение прибыли и минимизацию издержек. Данная задача многоплановая, вот почему для своего решения она требует системного подхода.
Учитывая наличие проблем управления прибылью и рентабельностью производства, подход к механизму управления должен носить комплексный характер. В первую очередь, это непосредственно связано с эффективным управлением операционной системы в целом, то есть системы обеспечения производства продукции предприятия.
От руководителя требуется, прежде всего, умение эффективно вести дело, то есть увеличивать прибыль. Известны две основные возможности увеличения прибыли: первая - наращивание объема выпуска и реализации товаров, вторая - уменьшение издержек. В наших условиях, когда практически на каждом предприятии имеются малорентабельные, убыточные производства, первый путь кажется нереальным. Рассмотрим предприятия Минстройархитектуры по величине рентабельности в разрезе областей за 9 месяцев 2008 года на примере табл.7.
Таблица 7 – Рентабельность строительных предприятий за 9 месяцев 2008 г.
| Области |
коли - чество пред-приятий |
средняя рентабель-ность | В том числе рентабельность,% | |||||
| убыточ-ные | до 5 | 5-10 | более 10 | |||||
| всего | мон-таж-ные | стро-итель-ные | ||||||
| Брестская | 5 | 3,0 | 2 | 2 | - | 1 | 1 | - |
| Витебская | 6 | 3,5 | 3 | 2 | - | 1 | 1 | - |
| Гомельская | 12 | 2,9 | 3 | 4 | 3 | 2 | 2 | - |
| Гродненская | 4 | 7,6 | 1 | - | 3 | - | - | - |
| Минская | 6 | 9,5 | 3 | 2 | - | 1 | - | 1 |
| Могилевская | 10 | 3,9 | 4 | 3 | - | 3 | 3 | - |
| г. Минск | 15 | 11,6 | 1 | 6 | 4 | 7 | 7 | - |
| ИТОГО | 61 | 17 | 19 | 10 | 15 | 14 | 1 | |
| % | 100 | 27,9 | 31,1 | 16,4 | 24,6 | |||
Однако тщательный экономико-организационный анализ может подсказать выход даже из такого тупикового положения.
При неизменных экономических условиях легче было планировать и прорабатывать программу. Все функции по реализации программы перекладывались на предприятия. Однако многое меняется, и предприятие находится в динамических условиях, постоянно изменяться. Проанализировав ситуацию, необходимо создавать программу в комплексе для ее лучшей реализации. Главный упор делается на конкретное совершенствование хозяйствования, особенно на тех участках, которые приносили убыток (или были малорентабельны). В противном случае следует поставить вопрос об их ликвидации.
В настоящее время необходимо, чтобы руководство предприятием стремилось не столько на получение максимальной прибыли, сколько на получение максимального дохода.
Как уже упоминалось, максимальное получение прибыли в основном связывается со снижением производственных издержек. Однако, в условиях, когда самими затратами предприятие может управлять, в основном только расход их количества, а цена на каждый входной материал (ресурс) практически неуправляемая, а в условиях не замедляющейся инфляции и бесконтрольности, предприятие крайне ограничено в возможности снижать производственные издержки, добиваясь таким путем увеличения прибыли. Поэтому, здесь возникает необходимость переоценки других качественных характеристик, влияющих на увеличение доходов предприятия.
Современное производство должно соответствовать следующим параметрам:
1. Обладать большой гибкостью, способностью быстро менять ассортимент изделий, так как неспособность постоянно приспосабливаться к запросам потребителей, обречет предприятие на банкротство.
2. Технология производства осложнилась на столько, что требует совершенно новые формы контроля, организации и разделения труда.
3. Требования к качеству не просто возросли, а совершенно изменили характер. Мало выпускать хорошую продукцию, необходимо еще думать об организации послепродажного обслуживания, о предоставлении потребителям дополнительных фирменных услуг.
4. Резко изменилась структура издержек производства. Одновременно все более возрастает доля издержек, связанных с реализацией продукции. Все это требует принципиально новых подходов к управлению и организации производства, непосредственно касается и управления прибылью. Более того, они должны найти достойное место в разработке управления ею в рамках предприятия в целом.
Особой проблемой в ОДО “Октава” является и повышение эффективности деятельности предприятия по сбыту продукции. Прежде всего, необходимо больше внимания уделять повышению оборачиваемости оборотных средств, сокращения всех видов запасов, добиваться максимально быстрого продвижения готовых изделий от подрядчика к заказчику. Естественно, что такой подход требует совершенно иного в управлении качеством продукции и организации поставок.
Осуществляя тактику постоянных улучшений даже в давно известных изделиях, можно обеспечить себе неуклонный рост доли рынка, объемов продаж и доходов. Необходимо уметь управлять доходами, а, следовательно, и прибылью.
При рассмотрении прибыли в ОДО “Октава” сталкиваются интересы различных сторон: государства, которое рассчитывает на рост производства и реализацию продукции, увеличение прибыли, что означает нарастание налоговых отчислений в казну; трудового коллектива, который рассчитывает на свою долю прибыли; банков, которых беспокоит платежеспособность фирмы, возвратность полученных ссуд и обеспечение представления новых; руководства предприятия, стремящегося как можно большую часть прибыли оставить нераспределенной, в качестве ресурса, резерва, позволяющего укреплять основы самофинансирования, а также получение дивидендов.
Руководителю приходится так планировать распределение прибыли, чтобы не нанести ущерба ни одной стороне, и в тоже время обеспечить благосостояние предприятия.
На деятельность предприятий должно большое внимание оказывать гибкое государственное регулирование с использованием экономических рычагов. В странах Запада государство воздействует на них через систему стимулирующих мер. Ускоренная амортизация обеспечивается за счет уменьшения налогооблагаемой прибыли. Этим методом государство регулирует рентабельность в различных секторах экономики. Наиболее быстрая амортизация предусмотрена в передовых отраслях индустрии. Помимо прочего, такая политика подталкивает предприятия к ускоренному обновлению основного капитала, оборудования, выпускаемой продукции.
Оборот производственных фондов есть непрерывный, периодически повторяющийся процесс, в результате которого авансированная стоимость полностью возвращается к своей исходной форме. В результате обеспечивается процесс воспроизводства. Скорость оборота измеряется числом его оборотов, совершаемых в течение года. Его ускорение означает сокращение времени производства или времени обращения и свидетельствует о повышении эффективности используемого капитала. Кроме того, ускорение влияет на: прибыль в сторону ее повышения, на снижение себестоимости продукции и повышение рентабельности производства.
Таким образом, к основным факторам, влияющими на прибыль в ОДО “Октава” относятся:
1. Конкурентоспособность оказываемых работ, предоставляемых услуг, в силу того, что организация должна существовать для потребителя и только клиенты, потребности которых удовлетворяются, дают ей возможность выжить на рынке и получить доход.
2. Высокая мобильность на рынке, свобода экономического маневра, делающая объективно необходимыми учет рыночной конъюнктуры, гибкое маневрирование всеми имеющимися ресурсами для достижения эффекта.
3. Ритмичность и гибкость производства, способность быстро менять ассортимент продукции в соответствии с запросами потребителей.
4. Разработка мер по улучшению, оказываемых работ, предоставляемых услуг, способность организации дать заказчику товар более высокого качества или обладающий какими-либо новыми свойствами, причем за туже цену, при тех же издержках производства.
Все эти факторы являются важными для эффективного функционирования организации, только с их помощью организация сможет получить максимальную прибыль. Однако ведущим является предоставление услуг, выполнение работ более высокого качества, иными словами, удовлетворение на потребности потребителей и определение набора товарных групп, наиболее предпочтительных для успешной работы на рынке. Товар, спрос на который существует, считается рентабельным, и будет приносить предприятию больше дохода, а высокий уровень рентабельности при наличии свободной конкуренции служит символом для перелива капиталов и вложения средств в отрасли с более высокой нормой прибыли (рентабельности). Для рынка неприемлемы регулируемые цены, но уровнем рентабельности монополистов производителей, их можно регулировать.
В ОДО “Октава” существуют следующие резервы увеличения прибыли - увеличение объема производства и реализации продукции - повышение качества продукции;
- снижение себестоимости работ, услуг.
Финансовому руководителю в ОДО “Октава” необходимо проводить исследования по оценке качества прибыли. Качество прибыли от основной деятельности признается высоким, если ее рост обусловлен увеличением объема продаж (в натуральном выражении), снижением себестоимости продукции. Низкое качество прибыли характеризуется ростом цен на продукцию без увеличения физического объема продаж и снижения затрат на рубль продукции.
Управление прибылью предприятия сводится к разработке механизма организационно-экономического воздействия на результат предприятия, поскольку позволяет из стихийного получения доходов перейти к регулируемым доходам.
Управление прибылью должно носить государственный характер. Необходима четко проработанная налоговая политика государства, так как она является необходимым инструментом проводимой реформы. Налоговая система должна быть гибкой, стимулировать развитие передовых, эффективных производств, а налоги должны быть четкими и стабильными. Именно стабильность приведет к увеличению прибыли (дохода) в ОДО “Октава”.
Для максимизации прибыли рекомендуется осуществлять следующие конкретные мероприятия в ОДО “Октава”:
1. Строгое соблюдение заключенных договоров по поставкам продукции. Особо важно заинтересовать предприятие в предоставлении престижных и наиболее нужных для рынка изделий.
2. Проведение масштабной и эффективной политики в области подготовки персонала, что представляет собой особую форму вложения капитала.
3. Повышение эффективности деятельности предприятия по сбыту продукции. Прежде всего, необходимо больше внимания уделять повышению оборачиваемости оборотных средств, сокращению всех видов запасов, добиваться максимально быстрого продвижения готовых изделий от подрядчика к заказчику.
4. Внедрение в практику оперативного учета затрат на производство продукции.
5. Применение самых современных механизированных и автоматизированных средств для решения задач анализа прибыли и рентабельности.
6. Совершить перенос акцентов в управлении прибылью на управление доходом предприятия.
7. Улучшать качество выполняемых работ, что приведет к конкурентоспособности и заинтересованности выбора данного предприятия заказчиками работ.
8. Так же не последнюю роль занимает увеличение объема производства выполняемых работ за счет более полного использования производственных мощностей организации.
9. Сокращение затрат на производство за счет повышения уровня производительности труда, экономичного использования сырья, материалов, топлива, электроэнергии, оборудования.
10. Сокращение непроизводственных расходов и производственного брака.
11. Рассмотреть и устранить причины возникновения перерасхода финансовых ресурсов на управленческие и коммерческие расходы.
12. Совершенствовать рекламную деятельность, повышать эффективность отдельных рекламных мероприятий.
13. Осуществить мероприятия, направленные на улучшение материального климата в коллективе, что в конечном итоге отразиться на повышении производительности труда.
14. Осуществлять постоянный контроль за условиями хранения и транспортировки сырья и готовой продукции.
Выполнение этих предложений значительно повысит эффективность управления прибылью в ОДО “Октава” в современных условиях.
Заключение
В курсовой работе были рассмотрены вопросы формирования, распределения и использования прибыли предприятия.
В первой главе рассмотрены теоретические аспекты изучения прибыли предприятия.
Во второй главе было изучено формирования, распределения и использования прибыли в ОДО “Октава”.
Практические рекомендации и выводы, представлены в третьей главе, в которой определены направления совершенствования финансового результата предприятия.
По данным статистики, промышленные предприятия Беларуси перечисляют в бюджет более 40% полученной прибыли, в том числе около 2% в виде экономических санкций. Экономические санкции появляются не столько из-за умышленных нарушений налогового законодательства, сколько по причине отсутствия денег на счетах налогоплательщиков к сроку уплаты налогов. Значительные суммы пени забирают иногда всю заработанную прибыль, а при ее недостаточности вторгаются даже в оборотные средства недоимщиков [31, с.134. ].
С 2004 г. общая доля изъятий прибыли предприятий в государственный бюджет еще более увеличивается из-за отмены ряда льгот по налогу на прибыль и повышения его ставки для малых предприятий с 15% до 24%, а также за счет уменьшения чистого убытка предприятия. Сумма чистого убытка по всем отраслям экономики за январь – август 2008 г. составила 481 млрд. руб. против 549 млрд. руб. за январь – август 2007 г [17, с. 19. ].
Приведенные данные показывают, что проблема роста прибыли на предприятиях тесно связана с порядком ее распределения и требует государственного подхода.
Особенности распределения прибыли предприятия зависят от хозяйственно-правовой формы предприятия и от формы собственности. Общим в механизме распределения прибыли является то, что предприятие из прибыли уплачивает налоги на доходы, налоги на недвижимость, налог на прибыль и местные налоги и сборы. Различия заключаются в том, как распределяется прибыль, остающаяся в распоряжении предприятия.
На основе проведенного анализа финансовой деятельности ОДО "Октава" были сделаны следующие выводы. Балансовая прибыль в 2008 году существенно увеличилась по сравнению с 2003 годом на 2.2. млн. руб. или на 40%. Её увеличению способствовало: увеличение прибыли от реализации на 2,1 млн. руб. или на 38,9%. В связи с тем, что прибыль от реализации продукции занимает наибольший удельный вес в структуре бухгалтерской прибыли, то анализ факторов, ее определяющих, имеет большое значение для выявления резервов роста всей бухгалтерской прибыли. На увеличение прибыли от реализации продукции повлияло превышение абсолютного изменения внереализационных доходов над абсолютным изменением внереализационных расходов на 0,2 млн. руб.
Отрицательное влияние на величину балансовой прибыли оказала увеличение себестоимости работ, услуг на 448,6 млн. руб. или на 272,3%. Что связанно с ростом индекса цен на строительные материалы с декабря 2007 г. по сентябрь 2008 г. на 121.6% (с 1616.675 до 1960.397) [11, с. 20. ].
Выше перечисленные данные свидетельствуют, что основным источником дохода ОДО “Октава” является прибыль от его основной деятельности, то есть от реализации работ.
Нераспределенная прибыль в ОДО “Октава” за 2008 год составила 5,5 млн. руб., что на 0,8 млн. руб. больше чем в 2007 году или на 17,0%.
В ОДО “Октава” не создаются фонды накопления, потребления, а также резервные фонды, предназначенные для финансирования непредвиденных расходов и обеспечения финансовой устойчивости предприятия.
Согласно учредительному договору, чистая прибыль Общества, остающаяся после уплаты налогов и платежей в бюджет, распределяется между участниками пропорционально их долям в Уставном фонде Общества.
В ОДО “Октава” существуют следующие факторы увеличения прибыли - увеличение объема производства и реализации продукции - повышение качества продукции;
- снижение себестоимости работ, услуг.
Предложениями по работе предприятия являются: прежде всего, необходимо больше внимания уделять повышению оборачиваемости оборотных средств, сокращения всех видов запасов, добиваться максимально быстрого продвижения готовых изделий от подрядчика к заказчику. Естественно, что такой подход требует совершенно иного в управлении качеством продукции и организации поставок, строгое соблюдение заключенных договоров по поставкам продукции. Особо важно заинтересовать предприятие в предоставлении престижных и наиболее нужных для рынка изделий, увеличение объема производства выполняемых работ за счет более полного использования производственных мощностей организации, сокращение затрат на производство за счет повышения уровня производительности труда, экономичного использования сырья, материалов, топлива, электроэнергии, оборудования, осуществить мероприятия, направленные на улучшение материального климата в коллективе, что в конечном итоге отразиться на повышении производительности труда.
Выполнение этих предложений значительно повысит эффективность управления прибылью в ОДО “Октава” в современных условиях.
Список использованной литературы
Анализ хозяйственной деятельности в предприятия. Под редакцией. Ермолович Л.Л. - Мн.: ИП Экоперспектова, 2001.
Баканов М.И., Шеремет А.Д. Теория анализа хозяйственной деятельности.М.: Финансы и статистика, 1997.
Ванкевич В., Химченко Г. Порядок формирования фондов и использования прибыли // Главный бухгалтер. – 2006. – №2. – С.63-65.
Гражданский кодекс Республики Беларусь от 07.12. 1998. №218-3. // Ведомости Верховного Совета Республики Беларусь. – 1999. - №7-9.
Дорофеев В. Прибыль необходимо эффективно использовать, а не делить ее на фонды // Главный бухгалтер. – 2004. - №11– С.87-90.
Зайцев Н.Л. Экономика промышленного предприятия. - М: Инфра-М, 1998. – С.367.
Закон Республики Беларусь от 22.12. 1991. №1330-XII “О налогах на доходы и прибыль” // Ведомости Верховного Совета Республики Беларусь, 1992г., № 4, ст.77.
Закон Республики Беларусь от 14.12. 1990. № 462-ХII "О предприятиях".
Закон Республики Беларусь от 7 декабря 1998 г. № 213-З “О свободных экономических зонах”.
Закон Республики Беларусь от 31.12. 2005 №81-3 “О бюджете Республики Беларусь на 2008 г. “.
Иваровский П. Балансы поют романсы. // Директор. – 2004. - №12. - С. 20-22.
Кевра Г.И., к. э. н., Прокопович С. С Отдельные аспекты функционирования свободных экономических зон в региональном разрезе. Белорусский государственный технологический университет, г. Минск, Республика Беларусь // Социально-экономические основы управления экономическим потенциалом региона: Материалы Международной научно-практической конференции для аспирантов и молодых ученых (19 октября 2005 г., г. Гомель). – Гомель–Москва: ГГУ им.Ф. Скорины–МИЭМ, 2005. – 287 с.
Кобринский Т.Е. Прибыль предприятия. Экономическая сущность и функции прибыли. Показатели (виды) прибыли // Финансы предприятий. – Гомель ГГУ им.Ф. Скорины. – 2003. –С.52-60.
Конституция Республики Беларусь от 15.03. 1994 г., с изменениями и дополнениями, принятыми на республиканском референдуме 24.11. 1999 г.
Макаренко Н.О. Анализ формирования и распределения прибыли // ЭФУ. – 2004. - №8. - С.77-83.
Налоговый кодекс Республики Беларусь. Общая часть. Мн.: 2004.
Новикова И. Прибыль и рентабельность предприятий республики за январь-август 2008 г. // Финансовый директор. – 2008. –