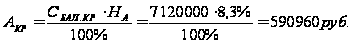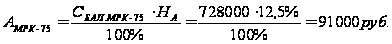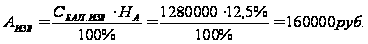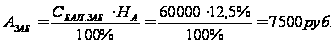Расчет экономической эффективности и показателей предприятия
ДИПЛОМНАЯ РАБОТА НА ТЕМУ:
"Расчет экономической эффективности и показателей предприятия"
Введение
Металлургия относится к числу базовых отраслей народного хозяйства. На долю черных и цветных металлов приходится более 90% всего объема конструкционных материалов, применяемых в машиностроении России. В объеме транспортных перевозок Российской Федерации на металлургические грузы приходятся свыше 35% всего грузооборота. На нужды металлургии расходуется 14% топлива и 16% электроэнергии. Состояние и развитие металлургической промышленности определяют уровень научно-технического прогресса во всех отраслях народного хозяйства.
Россия обладает мощной цветной металлургией, отличительная особенность которой – развитие на основе собственных ресурсов. Урал является старейшим из регионов России по производству цветных металлов, особенно меди, алюминия, цинка, кобальта, свинца и многих редких металлов. На уральских предприятиях производится почти 43% рафинированной меди, около 65% цинка в концентрате от общего производства их в России.
Особенно быстро развивается в восточных районах России алюминиевая промышленность. Это обусловлено относительно низкой трудоемкостью производства алюминия и небольшой долей в стоимости металла, транспортных затрат на перевозку глинозема. Алюминиевая промышленность, отличающаяся высокой энергоемкостью и ресурсоемкостью, опирается в своем развитии на крупнейшие энергетическую и минерально-сырьевую базы в регионе.
Высокоразвитой отраслью цветной металлургии Сибири и Дальнего Востока является оловянная промышленность, имеющая некоторые особенности:
1. предприятия по обогащению и подготовке к переделу руд размещаются в местах добычи сырья
2. предприятия размещаются в районах с большим потреблением готовой продукции, а также на пути транспортировки концентратов.
Крупным центром металлургии является Норильский горно-металлургический комбинат, где не только наращиваются объемы производства, но и все полнее и комплекснее используется сырье. Здесь производятся никель, кобальт, платина, медь и другая продукция, получаемая в результате использования вторичного сырья.
Современный этап социально-экономического развития России требует ориентировать экономическую политику на сокращение существующего разрыва между Россией и наиболее развитыми странами мира.
Состояние российской экономики характеризуется устойчивой позитивной тенденцией. Денежная и финансовая стабилизация – основное достижение последнего пятилетия выступает важнейшим элементом формирования благоприятного инвестиционного климата в России.
Сегодня подавляющая часть инвестиций в отечественную промышленность, и в первую очередь иностранных капиталов, направляется в металлургические
производства. Причет объемы внутреннего потребления металлургической продукции практически не возрастают, и «локомотивом» начавшегося подъема
производства металла служит экспорт.
Благоприятная обстановка с продукцией металлургической промышленности на мировом рынке, низкие производственные издержки и кокценграция на территории России крупнейших в мире запасов руд цветных металлов являются гарантом дальнейшего подъема отрасли и сохранения за Россией роли крупного экспортера этой продукции.
Основные параметры прогноза на 2006 год:
1. Рост ВВП на 6–7%
2. Объем ежегодных инвестиций в отечественную экономику должен составлять в среднем 280 млрд. дол. Доходы федерального бюджета запланированы в размере 5,046 трлн. руб. (176 млрд.дол.) на расходы инвестиционного характера предусмотрено чуть более 600 млрд. руб. (21 млрд. дол.).
3. Россия сможет привлечь 650 млрд. дол. иностранных инвестиций или в среднем 43 млрд. дол. в год. Т.е. ежегодные средства, необходимые нашей экономике для продолжения кризисов (280 млрд.дол.) явно превышают возможные государственные ассигнования и зарубежные заимствования.
Теоретическая часть
Определение предприятия. Признаки классификации предприятий
Предприятие – это самостоятельно хозяйствующий субъект, созданный в порядке установленным законом для выпуска продукции и оказания услуг.
| Критерии классификации | Классы или виды | Примеры и комментарии |
| Форма собственности |
Частные Муниципальные Государственные 4. Иные |
Собственность частных лиц и организаций (кафе, пекарни и т.д.) Муниципальная собственность: больницы, спорт базы, развлекательные комплексы и т.д. Государственная собственность: вузы, музеи и т.д. Организации находящиеся в совместной или иностранной собственности (отели, магазины…) |
| Отношение к прибыли |
Коммерческие 2. Некоммерческие |
Организации где основная цель приобретение прибыли Организации созданные с некоммерческими целями: фонды, ассоциации |
| Размер (зависимости от численности рабочих) |
Малые Средние 3. Крупные |
Численность персонала в промышленности до 100 человек, в сельхоз. и научно технической сфере до 60 человек, розничной торговле и сфере обслуживания до 30 человек, в остальных отраслях до 50 человек. Численность персонала от 100 до 300 человек. Численность персонала от 300 (в некоторых отраслях и от 500) человек и выше |
| Организационно-правовая форма |
Коммерческие 2. Некоммерческие |
Хозяйственные товарищества: АО, ООО, государственные унитарные предприятия (ГУП) и т.д. Фонды, учреждения, ассоциации, общественные и религиозные организации, потребительские кооперативы и т.д. |
| Сектор производства |
Отросли первичного цикла (добыча сырья) 2. Отросли вторичного цикла (обрабатывающая промышленность) 3. Отрасли третичного цикла (услуги) 4. Четвертый сектор (информационные технологии) |
Организации и предприятия газовой, угольной, нефтяной промышленности, сельского, лесного и рыбного хозяйства Организации, предприятия машиностроительного комплекса, хим. промышленности и металлообработки, машиностроения, текстиля и т.д. Банки, медицинские и образовательные учреждения, торговые предприятия и государственные организации, предприятия питания, страховые компании и т.д. Институты и организации занимающиеся информационными технологиями. |
1.2 Краткая характеристика основных видов деятельности и основной продукции
УАЗ является предприятием металлургической промышленности, главным продуктом которого является товарный алюминий. Данный продукт получают в электролизных цехах завода.
Электролизный цех имеет несколько серий электролиза или несколько участков. Серия электролиза представляет большое количество ванн подключенных к источнику электрического тока последовательно. Ток подается с подстанции по соединительной ошиновке. На заводе имеется два типа электролизеров – электролизер с боковым токоподводом и электролизер с обожженными анодами. Процесс электролиза является непрерывным процессом, следовательно, предприятие имеет непрерывный режим работы.
Процесс алюминиевого электролиза заключается в растворении в расплавленном электролите порции глинозема, который, рассыпаясь, распадается на ионы алюминия и кислорода, алюминий восстанавливается на катоде и находится на падине, а кислород на аноде, что приводит к сгоранию анода и выделению угарного и углекислого газов, которые вместе с другими газами и пылью выводятся в систему газоочистки, для снижения вредного влияния на окружающую среду вокруг территории завода, а также человека.
Все предприятие имеет непрерывный режим работы за исключением младшего обслуживающего персонала, руководящего звена предприятия и цехов и других работников, не имеющих ни какого отношения к процессу.
Продолжительность смены работников электролизного цеха составляет 6 часов. Уход за ванной осуществляет электролизник. В его обязанности входит – пробивка корки электролита, питание глиноземом, удаление угольной пены, проверка состояния подошвы анода и его работу, при необходимости загрузка фтор солей. Выводит ванну из технологических нарушений и держит ее в нормальном режиме работы.
Выделившийся на катоде металл сливают по установленному графику бригадой выливщиков. Помогает выливщику крановой и бригадир электролизников. Готовый металл доставляется в литейное отделение, где разливается в чушки или слитки, либо очищается дополнительно. Оборудованием выливщика является вакуум – ковш и литейный ковш для транспортировки металла.
Кроме того, при пуске новой ванны или заново пускающейся уход за ней производит электролизник или бригадир электролизников.
1.3 Виды и формы специализации
Специализация производства означает процесс выпуска конструктивно и технологически однородной продукции. Специализация производства требует специализированного оборудования, обслуживание которого осуществляется кадрами с особой профессиональной подготовкой.
Выделяют три основные формы специализации производства:
Предметная – выпуск готовой к потреблению продукции.
Подетальная – изготовление отдельных частей, деталей, узлов и т.д.
Технологическая – процесс выделения отдельной операции технологического процесса в отдельное предприятие.
Экономический эффект специализации производства достигается в результате снижения себестоимости продукции и повышения её качества на основе внедрения более производительной специализированной техники, массовости производства, повышение использования основных фондов и возможностей лучшей организации производства и труда, сокращения управленческих расходов и другое.
1.4 Производственная структура предприятия
Производственная структура предприятия – расчленение предприятия на производственные подразделения (цеха, участки, службы) принципы их построения, взаимной связи и размещения.
Производственная структура предприятия зависит от следующих факторов:
от уровня специализации и кооперирования предприятия с другим предприятием
от масштабов производства (прямопропорцианально)
от особенности технологического процесса (чем выше специализация тем больше цехов)
Выделяют три типа производственной структуры предприятия:
Технический тип: когда цеха выполняют комплекс однородных технологических операций по изготовлению самых различных деталей для всех звеньев завода.
Предметный тип: когда специализируются на изготовлении ограниченной номенклатуры изделий, применяя при этом различные в технологическом отношении процессы и операции используя самое разнообразное оборудование.
Смешанный тип: в основе предметно-технологический принцип, когда специализированные технологически цеха имеют ограниченную номенклатуру предметного порядка.
Организационная структура управления предприятием
Организационная структура управления предприятием представляет собой состав, соотношение, взаимосвязь и соподчинение органов управления, обеспечивающих благоприятные условия для принятия обоснованных управленческих решений и формирования механизма их реализации.
Управление предприятием заключается в воздействии на конкретных работников для достижения целей, стоящих перед предприятием и членами его коллектива. В зависимости от связей между подразделениями организационные структуры могут быть линейными, функциональными, линейно – функциональными.
Линейная структура управления основана на прямых связях, когда на каждом уровне управления сосредотачивается вся информация полнота принятия решений на данном уровне. Это самая простая организационная структура. Применяется в небольших фирмах или на фирмах, которые только вновь образовались. В основу этой организационной структуры управления положен принцип единоначалия, который предоставляет руководителю все полномочия для принятия управленческих решений и налагает на него большую персональную ответственность.
Функциональная структура управления основана на выполнении отдельными подразделениями (службами предприятия) и их работниками отдельных функций, то есть подготовка решений осуществляется специализированными службами (в пределах компетенции), что приводит к множественности связей между подразделениями: производственным, планово – экономическим отделом, бухгалтерским, отделом труда и заработной платы, финансовым отделом, коммерческим и другими. В структуру управления вводятся функциональные подразделения, которые укомплектовываются высоко квалифицированными специалистами. Особенностью этой организационной структуры управления является двойное и тройное подчинение для исполнителей.
Линейно – функциональная структура сочетает принципы линейной и функциональной структур, обеспечивая единоначалие и компетентность управления. При линейных руководителях на отдельных уровнях управления (директора объединения и другие) создаются функциональные подразделения – штабы, выполняющие подготовительную работу для принятия решений (сбор и обработку информации) по отдельным областям деятельности производства.
1.6 Производственная мощность
Производственная мощность – это максимально возможный объём выпуска продукции за определенный период (месяц, год, декада, квартал), в заданных номенклатуре и ассортименте с учётом оптимального использования наличного оборудования и производственной площади.
Производственная мощность величина переменная, поэтому применяется несколько понятий, характеризующих производственную мощность:
входящая – мощность на начало года, показывающая, какими производственными возможностями располагает предприятие в начале планового периода;
выходная – мощность на конец года, определяет суммирование входной и выходной мощностей за вычетом выбывающей;
проектная – мощность, предусмотренная проектом строительства, реконструкций или расширения предприятия.
ПМоб=ПРс∙Ф ∙Кр∙ni
ПМоб=(Ф∙Кр∙ni∙60 мин)/SE
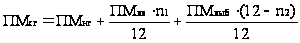
Где: ПРс - количество продукции произведенной на i группе взаимозаменяемого оборудования, в течении одного станкочаса (шт.)
Ф-
эффективный
фонд времени
единицы i группы
взаимозаменяемого
оборудования
пр работе в 1
смену и среднем
возрасте «т»
Кр – Режим работы оборудования (1,2,3 смены)
ni – среднегодовое количество наличного оборудования i группы (шт.)
SE – станкоемкость единицы продукции произведенной на i группе взаимозаменяемого оборудования
ПМнг – производственная мощность на ночало года
ПМвв – введенная производственная мощность
ПМвыб – Выбывшая производственная мощность в течении года
n1, n2 – количество полных месяцев до конца года с момента ввода или выбытия
1.7 Основные фонды предприятия
Основные фонды – представляют собой совокупность материально-вещественных ценностей, действуют в натуральной форме и длительное время как в сфере материального производства так и непроизводственной сфере. Это стоимостное выражение средств труда. Они бывают:
Основные производственные фонды (ОПФ) – это фонды, которые непосредственно участвуют в производственном процессе или создают условия для его протекания (машины, оборудование, производственных помещений).
Непроизводственные фонды – не участвуют в процессе производства и не переносят свою стоимость на готовый продукт (поликлиника, дворцов культуры).
ОПФп=Ц+Зт+Зу+Зм
где: ОПФп= основные производственные фонды первоначальная стоимость
Ц – фактическая цена приобретения или стоимости строительства
Зт – расходы по доставке
Зу расходы по установке
Зм расходы по монтажу
ОПФв= ОПФп∙k
где: ОПФв= основные производственные фонды восстановительная стоимость
ОПФп= основные производственные фонды первоначальная стоимость
k – коэффициент пересчета
ОПФо= ОПФп∙ОПФв-И
где: ОПФо= основные производственные фонды остаточная стоимость
ОПФп – основные производственные фонды первоначальная стоимость
ОПФв – основные производственные фонды восстановительной стоимости
И – сумма износа
1.8 Амортизация основных фондов
Амортизация – это процесс возмещения износа основных фондов путем включения части их стоимости в затраты на выпуск годовой продукции. Поскольку основные фонды изнашиваются постепенно, не теряя полностью своих производственно-технических характеристик в течение всего срока службы, необходимо осуществлять их частичное восстановление посредством капитального ремонта и модернизации, затраты на которые должны покрываться амортизационными отчислениями, которые включаются в себестоимость продукции.
Размеры ежегодного возмещения основных фондов определяются, исходя из централизованно утвержденных норм амортизации. Норма амортизации – это установленная годовая величина погашения стоимости основных фондов в процентах. Её величина не должна быть заниженной с тем, чтобы стоимость основных фондов могла быть возмещена произведенной и реализованной продукцией, учитывая степень физического и морального износа. В случае повышенной нормы амортизации неоправданно повышается себестоимость продукции. Сумму амортизационных отчислений рассчитывают по формуле:
А=(ОПФп∙ОПФв)∙На/100
где: На – норма амортизации в процентах.
ОПФп – основные производственные фонды первоначальная стоимость
ОПФв – основные производственные фонды восстановительной стоимости
1.9 Характеристика режима и условий труда
Режим труда – это установленный на промышленном предприятии распорядок, регламентирующий рациональное чередование времени работы и отдыха в течение рабочей смены, недели, месяца, года.
В России нормальная продолжительность рабочей недели не может превышать 40 часов в неделю. Время отдыха включает в себя перерывы на отдых в течение рабочего дня, выходные и праздничные дни, отпуска. Продолжительность еженедельного непрерывного отдыха должна быть не менее 42 часов. Режим работы и отдыха работников регулируется графиком работы, который отражает продолжительность рабочего дня, число рабочих смен в сутки и чередование труда и отдыха.
Условия труда – это обстановка в которой выполняются те или иные технологические процессы.
| Номер смены | Время начала и окончания рабочей смены | Продолжительность рабочей смены (час) |
| 1 см | 2330-705 | 8 |
| 2 см | 700-1305 | 6 |
| 3 см | 1300-1905 | 6 |
| 4 см | 1900-2310 | 4 |
1.10 Определение и состав промышленно производственного персонала
Все работники предприятия в зависимости от степени участия их в производственной деятельности делятся на промышленно – производственный и непромышленный персонал.
Промышленно – производственный персонал: работники основных и вспомогательных цехов, аппарата завода управления, конструкционных и технологических бюро. ППП подразделяется на категории:
Рабочие: основные (непосредственно участвующие в производстве продукции); вспомогательные (занимающиеся ремонтом и обслуживание оборудования); младший обслуживающий персонал (работники, осуществляющие функции по уходу за помещениями).
Служащие: работники, осуществляющие подготовку и оформление документов, учёт и контроль.
Специалисты: работники занятые инженерно-техническими, экономическими, бухгалтерскими, юридическими и другими видами деятельности.
Руководители: работники, занятые на руководящих должностях разного уровня. Руководители подразделяются по структурам и звеньям управления. По структурам управления руководители подразделяются на линейных (мастер, ст. мастер, руководитель участка, цеха) и функциональных (начальники отделов бюро). По звеньям управления подразделяются на руководителей высшего, среднего и низшего звена.
1.11 Баланс рабочего времени
Основная цель составления баланса – расчёт эффективного полезного фонда времени работы работника. Методика расчёта БРВ:
Календарный фонд времени работы работника (365 дней в году)
Номинальный фонд времени работы работника. Рассчитывается как разность между календарным фондом и количеством праздничных и выходных дней:
Fном = Fкол – (tпр + tвых)
где: tпр и tвых – количество праздничных и выходных дней.
При не прерывном графике работы количество выходных дней должно быть не менее 7 дн. ежемесячно, праздничных дней «0». При прерывном графике работы количество выходных и праздничных дней определяется по календарю за отчетный период.
Эффективный фонд: действительное время отработанное работником за отчётный период в днях. Учитывает плановые невыходы.
Fэф=Fном – неявки разрешенные государством
К неявкам разрешенным законом относят:
отпуска очередные согласно 28 дней;
отпуска дополнительные за вредные и тяжёлые условия труда (6 и 12 дн.)
отпуска по болезни составляют 2,87% ∙Fном;
ученические отпуска составляют 0,087%∙Fном;
отпуска для выполнения государственных обязанностей 0,02%* Fном.
Эффективный фонд в днях рассчитывается по формуле:
Fэф = Fном - tпл.невых
где: tпл.невых – количество плановых невыходов.
Для того чтобы определит эффективный фонд рабочего времени необходимо умножить полученный результат на продолжительность рабочей смены в часах
Fэф (часах) = Fэф (дни) ∙tсм (часы)
где: tсм (часы) – продолжительность одной рабочей смены.
1.12 Характеристика видов, форм и систем оплаты труда
Оплата труда – это цена трудовых ресурсов, участвующих в производственном процессе. Она определяется количеством и качеством выпущенной продукции.
В Российской Федерации основанием для начисления суммы оплаты труда является Тарифная система. В её состав входят:
единый тарифно-квалификационный справочник (ЕТКС) – это нормативный документ, предназначенный для тарификации работников, классификации их по разрядам и профессиям.
Тарифная ставка, то есть размер оплаты труда в рублях за определённый период времени час, день. Наиболее часто используется часовая тарифная ставка, то есть сумма оплаты за один час работы (ЧТС);
Тарифная сетка. Она необходима для установления соотношений в оплате труда работников различной квалификации. С этой целью тарифная сетка содержит:
| коэффициент тарифной сетки | диапазон тарифной сетки |
|
Указывает во сколько раз часовая тарифная ставка n разряда (2, 3 и так далее) превышает часовую тарифную ставку первого разряда. kт. с. = ЧТСn/ЧТС1 ЧТСn = ЧТС1∙kт. с. |
Показывает во сколько раз ЧТС максимального разряда данной сетки превышает ЧТС первого. dт. с. = ЧТСmax/ЧТС1 ЧТСmax = ЧТС1∙dт. с. |
Основанием для начисления заработной платы является значение ЧТС первого разряда.
Оплата труда осуществляется по двум основным формам заработной платы.
При повремённо – премиальной системе оплаты труда заработная плата рассчитывается как произведение количества отработанных часов на часовую тарифную ставку n разряда в зависимости от квалификационного уровня работника. Учитываются доплаты за выполнение качественных и количественных показателей согласно премиального положения подразделения.
Зпов-прем = Fэф (часы) ∙ЧТСn∙(1 + α1/100% + α2/100%) (10),
где α1 и α2 – проценты доплаты за выполнение качественных и количественных показателей.
Сдельно – премиальная система оплаты труда определяется уровнем квалификации работника, расценкой за единицу изделия или операцию и объёмом выпущенной продукции. Учитываются также все доплаты за выполнение и перевыполнение планового задания.
Зсд-пр= V∙Р∙(1 + α1/100% + α2/100%)
где: α1 и α2 – доплаты за выполнение и перевыполнение планового задания;
V – объём продукции или услуг;
Р – расценка. Определяется по формулам
Р = ЧТСn∙Нвр или Р = ЧТСn/Нвыр
где: Нвр – норма времени;
Нвыр – норма выработки.
Методика расчета ФОТ:
1). Расчет основного фонда:
1.1 Прямой тарифный фонд
Fпр=О∙12 мес
О – оклад
1.2 премиальный фонд
Fпрем=Fпр∙Кпрем
где: Кпрем – коэффициент премирования
Fпр – прямой тарифный фонд
Доплата за работу в ночное время (только для работающих при непрерывном режиме) мастера и ст. мастера
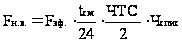
где: Fэф – эффективный фонд
tсм – продолжительность смены в часах
ЧТС –
часовая тарифная
ставка
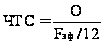
О – оклад
1.4 Доплата за работу в праздничные дни: при непрерывном режиме для ст. мастеров и мастеров
Fпраз=Fпр∙(11/Fном) ∙Кпрем
Fосн=(Fпр+Fпрем+Fн.в+Fпраз) ∙1,15
где: Кпрем – коэффициент премирования
Fном – номинальный фонд
Fпр – прямой тарифный фонд
Fпрем – премиальный фонд
Fн.в-доплата за ночное время
1,15 – уральский коэффициент
2). Расчет дополнительного фонда
2.1 Доплата за выслугу лет
Fвыс=Fпр∙0,8/12
где: Fпр – прямой тарифный фонд
2.2 Доплата за выполнение государственных обязанностей и отпусков
Fг.о.отп=Fпр∙(плановые нефыходы/Fном)
Fдоп=(Fвыс+Fг.о.отп) ∙1,15
где: Fвыс – доплата за выслугу лет
3). Фонд вознаграждения
Fвозн=Fпр∙0,1∙1,15
где: Fпр – прямой тарифный фонд
4). Фонд оплаты труда
ФОТ=Fосн+Fдоп+Fвоз
где: Fвозн – фонд вознаграждения
Fдоп – дополнительная плата
5). Расчет средне месячной зарплаты 1 рабочего
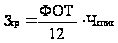
где: ФОТ – фонд оплаты труда
Чспис – списочная численность
6). Отчисления на социальные нужды
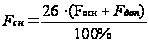
где: Fвозн – фонд вознаграждения
Fдоп – дополнительная плата
1.13 Признаки классификации затрат
Себестоимость промышленной продукции – это текущие затраты предприятия на производство и реализацию продукции в денежном выражении. Затраты образующие себестоимость продукции (работ, услуг) группируются по следующим элементам:
материальные затраты (за вычетом возвратных отходов). К ним относятся:
топливо и энергия на технологические цели и хозяйственные нужды;
сырье, материалы, покупные комплектующие изделия и полуфабрикаты;
запасные части для ремонта машин и оборудования;
износ малоценных и быстроизнашивающихся предметов со сроком службы менее одного года;
отчисления на налоги и сборы, связанные с использованием природного сырья, отчисления на воспроизводство материально – сырьёвой базы, плата за недра, воду и отчисления на рекультивацию земель;
потери от брака и простоев по внутрипроизводственным причинам.
затраты на оплату труда включают:
выплаты заработной платы за фактически выполненную работу в соответствии с тарифными ставками и должностными окладами;
стоимость продукции выдаваемой в порядке натуральной оплаты работникам;
премии, надбавки к окладам и тарифным ставкам за производственные результаты;
оплата очередных (ежегодных) и учебных отпусков;
выплаты работникам, высвобождаемым с предприятий в связи с реорганизацией, сокращением штатов.
отчисления на социальные нужды – это отчисления во внебюджетные фонды (пенсионный фонд, фонд обязательного медицинского страхования, фонд социального страхования).
амортизация основных фондов. Износ основных производственных фондов равный сумме амортизационных отчислений.
прочие затраты:
платежи за предельно допустимые выбросы (сбросы) загрязняющих веществ;
обязательное страхование имущества, а также отдельных категорий работников;
вознаграждение за изобретения и рационализаторские предложения;
оплата работ по сертификации продукции;
затраты на командировки по установленным нормам;
оплата услуг сторонних организаций за пожарную и сторожевую охрану;
подготовка и переподготовка кадров;
оплата услуг связи, банков;
плата за аренду основных производственных фондов и другое.
1.14 Определение и состав затрат калькуляции
Калькуляция – это затраты, необходимые для производства одной тонны продукции. При определении себестоимости отдельных видов продукции (работ, услуг) используется группировка затрат на единицу продукции по статьям калькуляции. Применяется следующая номенклатура статей калькуляции:
сырьё и материалы;
покупные полуфабрикаты, комплектующие изделия;
возвратные отходы (вычитаются);
топливо и энергия на технологические цели;
основная заработная плата производственных рабочих;
дополнительная заработная плата производственных рабочих;
отчисления на социальные нужды;
расходы на подготовку и освоение производства;
износ инструментов и приспособлений целевого назначения;
расходы на содержание и эксплуатацию оборудования;
общепроизводственные расходы;
общехозяйственные расходы;
потери от брака;
прочие производственные расходы;
внепроизводственные расходы.
1.15 Методика расчёта полной себестоимости
Формируя себестоимость единицы продукции необходимо составить калькуляцию затрат (см. п. 1.14), но необходимо учитывать место возникновения этих затрат. С учетом этого различают:
Цеховую себестоимость – сумма затрат на производство продукции в данном цехе. В состав цеховой себестоимости входят материальные затраты, зарплата производственных рабочих с отчислениями
Сц=ФОТ+МЗ+РСЭО+цех. расх.
где: ФОТ – фонд оплаты труда
МЗ – материальные затраты
РСЭО – расходы на содержание и эксплуатацию оборудования
Производственную себестоимость – сумма затрат учитывающая по мимо цеховых общезаводские расходы, которые принимаются в процентах от цеховой себестоимости и включают в себя затраты на управление предприятием, затраты на содержание и эксплуатацию зданий общезаводского назначения:
Спр=Сц∙(1+αобщ)
где: αобщ – общезаводские расходы в долях единиц
Сц – цеховая себестоимость
Полная себестоимость – сумма затрат на производство и реализацию готового продукта, т.е. сумма производственной себистоимости и вне производственных затрат, в состав которых входят затраты на тару, упаковочный материал, на рекламу, презентации и оплату услуг с бытовых организаций:
Сп=Спр∙(1+αвн.р)
где: αвн.р – внепроизводственные расходы в долях единиц
Спр – производственная себестоимость
1.16 Цена
Цена – это денежное выражение стоимости товара, позволяющая косвенно измерить величину затрат на производство продукта рабочего времени.
В условиях рыночных отношений роль цены резко возрастает для любого предприятия, так как от уровня зависит величина прибыли предприятия, конкурентная способность предприятия и его продукции, финансовая устойчивость и независимость предприятия. Цена товара определяется рынком, большое влияние на неё оказывает соотношение спроса и предложения, то есть она представляет собой компромисс между желанием продавца и возможностями покупателя.
На предприятии действует две цены:
оптовая цена предприятия – это цена, которая предусматривает возмещение текущих затрат производства и получение прибыли. Оптовая цена предприятия определяется по формуле:
Цоп = Сп ∙ (1 + Рсс)
Рсс = Рпр ∙ПФсг/Ссг
где: Сп – полная плановая себестоимость единицы продукции, в рублях;
Рсс – уровень рентабельности, рассчитанный по себестоимости, то есть прибыль, полученная от реализации годового объёма продукции, приходящийся на один рубль годовых текущих затрат.
Рпр – уровень рентабельности предприятия в долях единицы;
ПФсг – среднегодовая стоимость производственных фондов, то есть основного и оборотного капитала;
Ссг – полная плановая себестоимость годового объёма производства и реализации продукции.
отпускная цена предприятия – формируется на основе оптовой цены предприятия и дополнительного включения в цену налога на добавленную стоимость.
Цотп = Цоп + (Цоп – МЗ) ∙ НДС
где: МЗ – фактическая или плановая стоимость затрат на единицу продукции;
НДС – налог на добавочную стоимость.
Рентабельность
Рентабельность – это доходность, прибыльность, показатель экономической эффективности деятельности промышленного предприятия. При расчёте рентабельность отражается в процентном отношении суммы полученной (ожидаемой) прибыли к одному из следующих показателей:
себестоимость продукции;
стоимость основных производственных фондов и оборотных средств;
выручка от реализации продукции (объём продаж).
Наиболее распространенными в практике отечественных предприятий показателями рентабельности являются:
рентабельность продукции рассчитывается по формуле
Рпрод = П/С∙100%
где: П – прибыль;
С – себестоимость продукции.
рентабельность ОПФ определяется по формуле
Ропф = П/ОПФ∙100%
где: ОПФ – стоимость основных производственных фондов.
рентабельность производства рассчитывается по формуле
Рпр = П/(ОПФ + ОбСн)∙100%
где: ОбСн – нормируемая часть оборотных средств.
Факторы влияющие на величину прибыли: внешние (природные условия, гос. Регулирование цен, налоговые льготы, штрафные санкции, инфляция), внутренние (производственные – наличие и использование предметов и средств труда, внепроизводственные – снабженческо-бытовая и природоохранная деятельность, социальные условия труда).
1.18 Прибыль
Прибыль как экономическая категория отражает чистый доход, созданный в сфере материального производства в процессе деятельности предприятия. Как оценочный показатель прибыль характеризует эффективность использования всех ресурсов предприятия. Являясь конечным результатом деятельности предприятия, прибыль создаёт условия для его расширения и развития.
В зависимости от метода исчисления различают следующие виды прибыли:
Валовая – разность между полученной выручкой (валовым доходом) и экономическими издержками. Источниками валовой прибыли являются:
реализация продукции – Рассчитывается как выручка от реализации продукции минус налоги, включаемые в цену и выплачиваемые из выручки (НДС, акцизы и другие) минус себестоимость реализованной продукции.
прочая реализация – Рассчитывается как выручка от реализации материальных ценностей минус налоги включаемые в цену и затраты связанные с их реализацией.
внереализационные операции – Образуется путём вычитания из доходов полученных в результате данных операций, расходов связанных с их осуществлением (дивиденды, полученные от долевого участия в совместных предприятиях, от акций, принадлежащих предприятию).
Налогооблогаемая – прибыль за отчётный год минус налог на недвижимость минус налог на доходы.
Чистая прибыль – прибыль остающаяся после уплаты налогов. Она подразделяется на:
прибыль, направляемую на накопление – служит источником финансирования расширения производства, развития предприятия.
прибыль, направляемую на потребление – предприятие выплачивает дивиденды владельцам капитала, производит социальные выплаты работникам предприятия.
резервный фонд.
П=Цv-Сп
где: Цv – цена обьема продукции
Сп – себистоимость продукции
2. Расчетная часть
2.1 Расчет количества основного оборудования и производственных мощностей
Число работающих электролизеров определяется UСР и UПРЕОБРАЗОВАТЕЛЯ. Для серии электролизеров выпрямительный агрегат имеет U = 850 в. Учитываются потери напряжения в шинопроводах подстанции, принимаем 1%. Резерв напряжения при снижении I при анодном эффекте принимаем 40 в. Резерв напряжения для компенсации колебаний напряжения во внешней электросети 1%. При этом напряжение серии составит:
UСЕРИИ = 850 – (8,5 + 40 + 8,5) = 793 в
Число работающих электролизеров
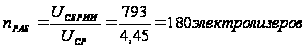
Число резервных электролизеров
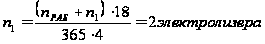
Производительность серии в год
Р = I · 8760 · 0,336 · nРАБ · ηi · 10-6 =
= 74000 · 8760 · 0,336 · 180 · 0,9 · 10-6 = 35285 т/год
2.2 Определение производственных и вспомогательных площадей.
Планировка
Площадь серии складывается из площади первого корпуса, соединительного проезда и площади второго корпуса.
Площадь первого корпуса:
SК1 = ((5 · 3) + (2,5 · 2) + (4,6 · 4)) · ((15 · 2) + 10 + (22 · 6,9) + (20 · 0,8)) =
= 38,4 · 207,8 = 7979,52 м2
Площадь второго корпуса:
SК2 = ((5 · 3) + (2,5 · 2) + (4,6 · 4)) · ((15 · 2) + 5 + (25 · 6,9) + (23 · 0,8)) =
= 38,4 · 225,9 = 8674,56 м2
Площадь соединительного проезда:
SПР = 40 · 15 = 600 м2
Площадь серии:
SСЕР = SК1 + SК2 + SПР = 7979,52 + 8674,56 + 600 = 17254,08 м2
2.3 Расчет стоимости О.П.Ф. и суммы амортизационных отчислений
Расчет стоимости и амортизационных отчислений по активной части фондов.
Расчет стоимости и амортизационных отчислений на основное оборудование.
СБАЛ. ОБ = ЦОБ + nОБ
где:
ЦОБ – цена оборудования
nОБ – количество оборудования
СБАЛ. ЭЛ = 1290000 · 182 = 234780000 руб.
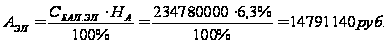
Расчет стоимости и амортизационных отчислений на вспомогательное оборудование.
СБАЛ. КР = 1780000 · 4 = 7120000 руб.
СБАЛ. МРК-75 = 91000 · 8 = 728000 руб.
СБАЛ. ИЗВ = 160000 · 8 = 1280000 руб.
СБАЛ. ЗАБ = 7500 · 8 = 60000 руб.
СБАЛ. ПРАВ = 130000 · 8 = 1040000 руб.