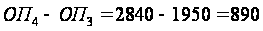Анализ хозяйственной деятельности предприятия
Введение
В условиях рыночной экономики предприятие должно постоянно повышать свою конкурентоспособность. В современном мире это возможно только за счет внедрения новых технологий производства и управления, применения эффективной стратегии и тактики. Разработать обоснованный план работы и принять верные управленческие решения можно только на основе надежных, полных и своевременных данных. Задачу предоставления базы для выбора оптимальных путей развития предприятия решает анализ хозяйственной деятельности.
Анализ (греч. analysis – разложение, разделение) в узком плане – это разложение объекта на составные части с целью изучения их самостоятельного функционирования, а в широком – метод научного исследования, способ познания предметов и явлений окружающей среды, основанный на расчленении целого на составные части и изучения их во всем многообразии связей и зависимостей.
Цель и задачи экономического анализа направлены на решение внутрихозяйственных задач организации для увеличения результативности ее деятельности, а также на повышение эффективности использования ее экономического потенциала: ресурсов, активов, капитала, доходов, расходов и прибыли для наращения стоимости компании, повышения доходности акций акционеров.
Основной целью комплексного хозяйственного анализа хозяйственной деятельности является получение ключевых характеристик финансово-хозяйственного состояния организации для принятия оптимальных управленческих решений различными пользователями информации.
Анализ хозяйственной деятельности предприятия является неотъемлемой частью работы маркетолога, так как позволяет правильно организовать товарную политику на предприятии с целью наиболее полного удовлетворения потребительского спроса.
Все вышеперечисленное обуславливает актуальность данной темы исследования на современном этапе.
Целью работы является обнаружение взаимосвязей между различными показателями и их изменениями, выявление и диагностирование причин возникновения негативных тенденций в деятельности предприятия.
Для достижения поставленной цели в ходе выполнения курсовой работы предполагается решение следующих задач:
анализ производства и реализации продукции;
анализ движения и использования трудовых ресурсов;
анализ движения и использования основных фондов;
анализ себестоимости продукции;
анализ прибыли предприятия.
Объектом данной работы служит экономическая деятельность предприятия и результаты этой деятельности, отраженные в определенных показателях.
Предметом являются причинно-следственные связи хозяйственных процессов и явлений.
В данной работе были использованы методы факторного исследования, сравнения, ретроспективного анализа, абсолютные и относительные величины.
Работа состоит из введения, 4 параграфов, заключения, списка использованных источников.
1. Анализ производства и реализации продукции
Оценку степени соответствия фактических значений показателей объемов производства и реализации продукции планировавшимся проведем с использованием абсолютных и относительных сравнений. Абсолютное сравнение позволяет ответить на вопросы: на какую величину и в какую сторону отклоняются фактические значения показателей от плановых. Абсолютное сравнение осуществляется нахождением разности между фактическими и плановыми значениями соответствующих показателей. Все рассчитанные абсолютные отклонения в зависимости от направления будут иметь соответствующий знак – минус или плюс. Относительное сравнение позволяет оценить степень выполнения плановых заданий. Осуществляется относительное сравнение нахождением частного от деления фактических значений показателей на плановые с представлением результата в процентах. Полученные данные занесем в таблицы 1 и 2.
Представим данные, представленные в таблице 1 наглядно с помощью диаграммы (рис. 1).
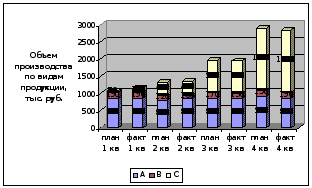
Рис. 1. Объем производства по видам продукции за отчетный год.
Из рис.1 видно, что выпуск продукции вида А занимает стабильное положение в производстве, выпуск продукции вида В был уменьшен во 2 квартале и восстановился в 3 и 4 кварталах. Выпуск продукции вида С увеличивается в течении отчетного года, в связи с чем увеличивается и объем производства.
Таблица 1. Оценка выполнения плана и динамики объема производства продукции за отчетный год
| N п/п | Показатели | Отчетный год |
Кварталы отчетного года |
|||
| I | II | III | IV | |||
| 1 | Объем производства, т. руб.: | |||||
| А - плановый | 3390 | 840 | 800 | 850 | 900 | |
| -фактический | 3400 | 850 | 850 | 850 | 850 | |
| В - плановый | 670 | 190 | 120 | 170 | 190 | |
| -фактический | 630 | 190 | 100 | 150 | 190 | |
| С - плановый | 3190 | 50 | 400 | 940 | 1800 | |
| -фактический | 3250 | 100 | 400 | 950 | 1800 | |
| Всего - плановый | 7250 | 1080 | 1320 | 1960 | 2890 | |
| -фактический | 7280 | 1140 | 1350 | 1950 | 2840 | |
| 2 | Абсолютные отклонения фактических значений показателей от плановых, т. руб. | |||||
| А | +10 | +10 | +50 | 0 | -50 | |
| В | -40 | 0 | -20 | -20 | 0 | |
| С | +60 | +50 | 0 | +10 | 0 | |
| Всего | +30 | +60 | +30 | -10 | -50 | |
| 3 | Степень выполнения плана, % | |||||
| А | 100,3 | 101,2 | 106,3 | 100,0 | 94,4 | |
| В | 94,0 | 100,0 | 83,3 | 88,2 | 100,0 | |
| С | 101,9 | 200,0 | 100,0 | 101,1 | 100,0 | |
| Всего | 100,4 | 105,6 | 102,3 | 99,5 | 98,3 | |
| 4 | Абсолютные отклонения значений фактического объема производства от соответствующих значений предшествующего периода, т. руб. | |||||
| А | - | - | 0 | 0 | 0 | |
| В | - | - | -90 | +50 | +40 | |
| С | - | - | +300 | +550 | +850 | |
| Всего | - | - | +210 | +600 | +890 | |
| 5 | Цепные темпы роста объема производства, % | |||||
| А | - | - | 100,0 | 100,0 | 100,0 | |
| В | - | - | 52,6 | 150,0 | 126,7 | |
| С | - | - | 400,0 | 237,5 | 189,5 | |
| Всего | - | - | 118,4 | 144,4 | 145,6 | |
В отчетном году план по производству продукции А был выполнен на 100% в 3 квартале, перевыполнен в 1 и 2 квартале на 1,2% и 6,3% соответственно и недовыполнен в 4 квартале на 5,6%. План по производству продукции вида В в 1 и 4 кварталах выполнен на 100%, во 2 и 3 кварталах недовыполнен на 16,7% и 11,8% соответственно. План по производству продукции вида С выполнен на 100% во 2 и 4 кварталах и перевыполнен на 100% и 1,1% в 1 и 3 кварталах соответственно.
Цепные темпы роста позволяют увидеть тенденцию изменения показателей объема производства по видам продукции. Представим ее в виде графика (рис.2).
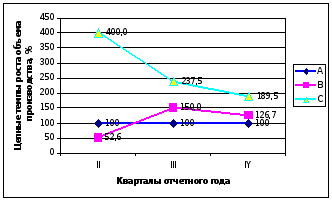
Рис. 2. Тенденции изменения темпов роста объема производства продукции по видам.
Как видно из рис. 2 темпы роста продукции вида А стабильны, рост производства продукции вида В уменьшился во 2 квартале, увеличился в 3 квартале и немного замедлился в 4 квартале отчетного года, объемы производства продукции вида С были резко увеличены во 2 квартале, а в 3 и 4 кварталах начали падать.
Среднегодовой темы роста объемов производства равен 135,5%.
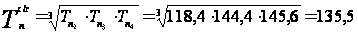
Это говорит о том, что предприятие стабильно наращивает объемы производства.
Сопоставление объемов выпуска и продаж позволяет оценить текущую ситуацию на предприятии. Снижение остатков готовой продукции на складе (+600 < +640) в 3 квартале говорит о том, что на предприятии проводилась в это время активная маркетинговая политика или наблюдалось повышение платежеспособного спроса. А во 2 и 4 кварталах наблюдалась увеличение запасов готовой продукции на складе.
Таблица 2. Оценка выполнения плана и динамики объема реализации продукции за отчетный год
| N п/п | Показатели | Отчетный год | Кварталы отчетного | |||
| года | ||||||
| I | II | III | IY | |||
| 1 | Объем реализации, т. руб.: | |||||
| А - плановый | 3390 | 840 | 800 | 850 | 900 | |
| -фактический | 3380 | 840 | 820 | 830 | 890 | |
| В - плановый | 640 | 190 | 110 | 160 | 180 | |
| -фактический | 640 | 180 | 110 | 160 | 190 | |
| С - плановый | 3190 | 50 | 400 | 940 | 1800 | |
| -фактический | 3100 | 70 | 360 | 940 | 1730 | |
| Всего - плановый | 7220 | 1080 | 1310 | 1950 | 2880 | |
| -фактический | 7120 | 1090 | 1290 | 1930 | 2810 | |
| 2 | Абсолютные отклонения фактических значений показателей от плановых, т. руб. | |||||
| А | -10 | 0 | +20 | -20 | -10 | |
| В | 0 | -10 | 0 | 0 | +10 | |
| С | -90 | +20 | -40 | 0 | -70 | |
| Всего | -100 | +10 | -20 | -20 | -70 | |
| 3 | Степень выполнения плана, % | |||||
| А | 99,7 | 100,0 | 102,5 | 97,6 | 98,9 | |
| В | 100,0 | 94,7 | 100,0 | 100,0 | 105,6 | |
| С | 97,2 | 140,0 | 90,0 | 100,0 | 96,1 | |
| Всего | 98,6 | 100,9 | 98,5 | 99,0 | 97,6 | |
| 4 | Абсолютные отклонения значений фактического объема реализации от соответствующих значений предшествующего периода, т. руб. | |||||
| А | - | - | -20 | +10 | +60 | |
| В | - | - | -70 | +50 | +30 | |
| С | - | - | +290 | +580 | +790 | |
| Всего | - | - | +200 | +640 | +880 | |
| 5 | Цепные темпы роста объема реализации, % | |||||
| А | - | - | 97,6 | 101,22 | 107,23 | |
| В | - | - | 61,1 | 145,5 | 118,8 | |
| С | - | - | 514,3 | 261,1 | 184,0 | |
| Всего | - | - | 118,3 | 149,6 | 145,6 | |
Из рис.3 видно, что реализация продукции вида А налажена должным образом и проводится без существенных отклонений с плановыми показателями, реализация продукции вида В стабильна в 1 квартале, уменьшается во 2 квартале и увеличивается в 3 и 4 кварталах. Выпуск продукции вида С увеличивается в течении отчетного года, в связи с чем увеличивается и объем реализации продукции в целом.
Среднегодовой темы роста объемов производства равен 137,1%.

Расчет и сопоставление цепных темпов роста объемов производства и продаж позволяют проследить динамику процесса производства, установив их причину. На предприятии темп роста выпуска продукции меньше темпа роста реализации продукции. Это говорит о том, что на предприятии наблюдались сбои в процессе производства продукции.
Это можно представить и наглядно в виде совмещенных графиков динамики объемов производства и реализации продукции на примере продукции вида А
Следующим этапом анализа производства и реализации продукции является изучение структуры ассортимента продукции, то есть процентного соотношения планового и фактического объемов производства и реализации каждого наименования продукции в общем объеме, соответственно, производства и реализации по предприятию в целом.
Таблица 3. Процентное соотношение планового и фактического объемов производства каждого наименования продукции в общем объеме производства
| N п/п | Показатели | Кварталы отчетного года | Доли в производстве отдельных видов продукции, % | Отклонение, % | ||
| I | IV | I | IV | |||
| 1 | Объем производства, т. руб.: | |||||
| А - плановый | 840 | 900 | 77,8 | 31,1 | -46,6 | |
| - фактический | 850 | 850 | 74,6 | 29,9 | -44,6 | |
| В - плановый | 190 | 190 | 17,6 | 6,6 | -11,0 | |
| - фактический | 190 | 190 | 16,7 | 6,7 | -10,0 | |
| С - плановый | 50 | 1800 | 4,6 | 62,3 | +57,7 | |
| - фактический | 100 | 1800 | 8,8 | 63,4 | +54,6 | |
| Всего - плановый | 1080 | 2890 | 100,0 | 100,0 | - | |
| - фактический | 1140 | 2840 | 100,0 | 100,0 | - | |
| 2 | Абсолютные отклонения фактических значений показателей от плановых | |||||
| А | +10 | -50 | -3,2 | -1,2 | +2,0 | |
| В | 0 | 0 | -0,9 | +0,1 | +1,0 | |
| С | +50 | 0 | +4,1 | +1,1 | -3,0 | |
| Всего | +60 | -50 | 0 | 0 | 0 | |
Из таблицы 3 можно сделать выводы о том, что за отчетный год доли продукции вида А и В в структуре производства продукции уменьшились согласно плана на 44,6% и 11,0% соответственно. А доля продукции вида С увеличилась также согласно плана на 54,6%. Фактические значения по продукции вида А и В увеличились на 2% и 3% соответственно, а вида С уменьшились на 3%. Наибольший вклад в структуру производства продукции в начале года вносил продукт вида А (74,6%), а в конце отчетного года в структуре производства продукции акцент сместился на продукт вида С (63,4%).
Таблица 4. Процентное соотношение планового и фактического объемов реализации каждого наименования продукции в общем объеме реализации продукции
| N п/п | Показатели | Кварталы отчетного года | Доли в реализации отдельных видов продукции, % | Отклонение, % | ||
| I | IV | I | IV | |||
| 1 | Объем реализации, т. руб.: | |||||
| А - плановый | 840 | 900 | 77,8 | 31,3 | -46,5 | |
| - фактический | 840 | 890 | 77,1 | 31,7 | -45,4 | |
| В - плановый | 190 | 180 | 17,6 | 6,3 | -11,3 | |
| - фактический | 180 | 190 | 16,5 | 6,8 | -9,8 | |
| С - плановый | 50 | 1800 | 4,6 | 62,5 | +57,9 | |
| - фактический | 70 | 1730 | 6,4 | 61,6 | +55,1 | |
| Всего - плановый | 1080 | 2880 | 100,0 | 100,0 | - | |
| - фактический | 1090 | 2810 | 100,0 | 100,0 | - | |
| 2 | Абсолютные отклонения фактических значений показателей от плановых, т. руб. | |||||
| А | 0 | -10 | -0,7 | +0,4 | +1,1 | |
| В | -10 | +10 | -1,1 | +0,5 | +1,6 | |
| С | +20 | -70 | +1,8 | -0,9 | -2,7 | |
| Всего | +10 | -70 | 0 | 0 | 0 | |
В объемах реализации наблюдается такая же картина. Из таблицы 4 можно сделать выводы о том, что за отчетный год доли продукции вида А и В в структуре реализации продукции уменьшились согласно плана на 45,4% и 9,8% соответственно. А доля продукции вида С увеличилась также согласно плана на 55,1%. Фактические значения по продукции вида А и В увеличились на 1,1% и 1,6% соответственно, а вида С уменьшились на 2,7%. Наибольший вклад в структуру реализации продукции в начале года вносил продукт вида А (77,1%), а в конце отчетного года в структуре производства продукции акцент сместился на продукт вида С (61,6%).
Завершим анализ производства и реализации продукции оценкой степени их ритмичности в отчетном году.
Для анализа ритмичности производства и реализации продукции необходимо рассчитать следующие показатели:
- коэффициент ритмичности, учитывающий только имевшие место невыполнения плана в отдельные месяцы:
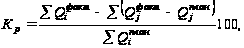 (1)
где Q – объемы производства или реализации продукции по месяцам года.
- коэффициент ритмичности, учитывающий все имевшие место отклонения фактических значений показателей от плановых по месяцам года:
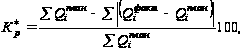 (2)
- среднее квадратическое из отклонений:
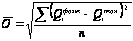 . (3)
Рассчитанные данные сведем в таблицу 5.
Таблица 5. Показатели ритмичности производства и реализации продукции в отчетном году по каждому наименованию продукции и по предприятию в целом
| Кварталы отчетного года | Объем пр-ва отдельных видов продукции | Объем реализации отдельных видов продукции | |||||||
| А | В | С | Всего | А | В | С | Всего | ||
| 1 | план | 840 | 190 | 50 | 1080 | 840 | 190 | 50 | 1080 |
| факт | 850 | 190 | 100 | 1140 | 840 | 180 | 70 | 1090 | |
| откл | 10 | 0 | 50 | 60 | 0 | -10 | 20 | 10 | |
| 2 | план | 800 | 120 | 400 | 1320 | 800 | 110 | 400 | 1310 |
| факт | 850 | 100 | 400 | 1350 | 820 | 110 | 360 | 1290 | |
| откл | 50 | -20 | 0 | 30 | 20 | 0 | -40 | -20 | |
| 3 | план | 850 | 170 | 940 | 1960 | 850 | 160 | 940 | 1950 |
| факт | 850 | 150 | 950 | 1950 | 830 | 160 | 940 | 1930 | |
| откл | 0 | -20 | 10 | -10 | -20 | 0 | 0 | -20 | |
| 4 | план | 900 | 190 | 1800 | 2890 | 900 | 180 | 1800 | 2880 |
| факт | 850 | 190 | 1800 | 2840 | 890 | 190 | 1730 | 2810 | |
| откл | -50 | 0 | 0 | -50 | -10 | 10 | -70 | -70 | |
| Всего за год | план | 3390 | 670 | 3190 | 7250 | 3390 | 640 | 3190 | 7220 |
| факт | 3400 | 630 | 3250 | 7280 | 3380 | 640 | 3100 | 7120 | |
| откл | 10 | -40 | 60 | 30 | -10 | 0 | -90 | -100 | |
| коэффициент ритмичности, учитывающий только невыполнения плана | 98,5 | 94,0 | 100,0 | 99,2 | 99,1 | 98,4 | 96,6 | 98,5 | |
| коэффициент ритмичности, учитывающий все отклонения | 96,8 | 94,0 | 98,1 | 97,9 | 98,5 | 96,9 | 95,9 | 98,3 | |
| среднее квадратическое из отклонений | 35,7 | 14,1 | 25,5 | 42,1 | 15,0 | 7,1 | 41,5 | 38,1 | |
Проведенный анализ ритмичности производства и реализации продукции показал, что производство и реализация продукции на предприятии имеет малые показатели аритмичности. Наибольшее значение ритмичности наблюдалось при производстве продукции (94) и реализации вида В (96,6) из-за невыполнения плана производства. Наибольшие отклонения наблюдались при производстве продукции вида А (35,7) и реализации продукции вида С (41,5). В общем по предприятию наблюдаются значительные отклонения от плановых показателей как при производстве (42,1), так и при реализации (38,1) продукции, что негативно сказывается на общих показателях хозяйственной деятельности предприятия.
Таким образом, производство и реализация продукции вида А стабильно, но доля в структуре этого продукта уменьшается. Продукт вида В имеет сезонную направленность, производство и реализация его падает в 2 квартале. Продукт вида С увеличивает свою долю в структуре производства и реализации продукции. План производства и реализации продукции на предприятии требует более детального уточнения, хотя он вовремя корректируется. Предприятие имеет сбои в процессе производства, что также требует корректировки.
2. Анализ трудовых ресурсов
Трудовые ресурсы предприятия – это совокупность работников различных профессионально-квалификационных групп, занятых на предприятии и входящих в его списочный состав.
Обеспеченность предприятия трудовыми ресурсами, их рациональное использование являются ключевыми факторами успешной работы предприятия.
Анализ трудовых ресурсов начинается с их количественной оценки и оценки движения трудовых ресурсов. Одним из основных показателей, используемых для количественной характеристики трудовых ресурсов предприятия является среднесписочная численность работающих – количество работников, принятых на постоянную, сезонную или временную работу, сроком на один день и более и получивших заработную плату.
Изменения в списочной численности работников происходят вследствие увольнения работников или приема на работу новых сотрудников.
По данным о наличии кадров в целом по предприятию рассчитываются коэффициенты, характеризующие движение кадров:
- коэффициент оборота по приему;
- коэффициент оборота по выбытию;
- коэффициент замещения.
Коэффициент оборота по приему характеризует удельный вес принятых работников за период и рассчитывается как отношение числа принятых за период работников к среднесписочной численности работников за тот же период.
Коэффициент оборота по выбытию трудовых ресурсов характеризует удельный вес выбывших работников за период и рассчитывается как отношение числа выбывших за период работников к среднесписочной численности работников за тот же период.
Коэффициент замещения равен отношению разности числа принятых и выбывших работников за период к среднесписочной численности работников за тот же период.
Поквартальные расчеты осуществляются с использованием формулы простой средней арифметической по данным о списочной численности работающих по состоянию на начало и конец каждого квартала. За отчетный год среднесписочная численность работающих на предприятии рассчитывается как средняя арифметическая из квартальных значений.
Из таблицы 6 можно сделать выводы, что наибольшее движение кадров происходило в 2 квартале. Списочный состав работников изменялся равномерно в течение года, что говорит о продуманной кадровой политике на предприятии.
Таблица 6. Показатели для количественной оценки и оценка движения трудовых ресурсов
| Показатели | Кварталы отчетного года | ||||
| 1 | 2 | 3 | 4 | за год | |
| Поступило работников за квартал | 1 | 9 | 2 | 1 | 13 |
| Выбыло работников за квартал, чел. | 7 | 3 | 1 | 11 | |
| Человеко/дней всеми за кв. | 1370 | 1415 | 1390 | 1410 | 5585 |
| Человеко/часов всеми за кв. | 10960 | 8440 | 13870 | 15500 | 48770 |
| Списочный состав | 19,0 | 22,0 | 21,0 | 21,0 | 20,8 |
| Коэффициент оборота по приему | 0,1 | 0,4 | 0,1 | 0,0 | 0,6 |
| Коэффициент оборота по выбытию | 0,0 | 0,3 | 0,1 | 0,0 | 0,5 |
| Коэффициент замещения | 0,1 | 0,1 | 0,0 | 0,0 | 0,1 |
| Среднее количество дней, отработанных одним работающим за период | 72,1 | 64,3 | 66,2 | 67,1 | 67,4 |
| средняя продолжительность рабочего дня | 8,0 | 6,0 | 10,0 | 11,0 | 8,8 |
Проведем сравнительный анализ использования рабочего времени в 1 и 4 кварталах отчетного года.
Для этого дополнительно рассчитываются среднее количество дней, отработанных одним работающим за период, и средняя продолжительность рабочего дня по формулам:
 (4)
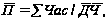 (5)
где
 - среднее количество
дней, отработанных
одним работающим
за квартал;
 - средняя
продолжительность
рабочего дня
в квартале,
час;
 - количество
человеко-дней,
отработанных
всеми работающими
за квартал;
 - среднесписочная
численность
работающих
за квартал,
чел.;
 – количество
человеко-часов,
отработанных
всеми работающими
за период (квартал).
Результаты расчетов используем для заполнения таблицы 7.
Таблица 7. Информация для факторного анализа фонда рабочего времени
| Показатели | I квартал | IV квартал | Абсолютное |
| отчетного года | отчетного года | отклонение | |
| 1. Среднесписочная численность работающих, чел. | 19 | 21 | +2 |
| 2. Отработано в среднем одним работающим за период: | |||
| - дней | 72,1 | 67,1 | -5,0 |
| 3. Средняя продолжительность рабочего дня, час. | 8,0 | 11,0 | +3,0 |
Для оценки влияния факторов на изменение фактического фонда рабочего времени в 4 квартале отчетного года по сравнению с 1 кварталом используется следующая зависимость:
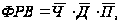 (6)
где
 –
фонд рабочего
времени за
период, чел.-час.
- среднее
количество
дней, отработанных
одним работающим
за квартал;
- средняя
продолжительность
рабочего дня
в квартале,
час;
- среднесписочная
численность
работающих
за квартал,
чел.
Оценку влияния каждого из трех факторов произведем способом цепных подстановок.
Для этого осуществим промежуточные расчеты:
Рассчитаем величину фонда рабочего времени в первом квартале:
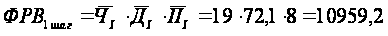
Допустим, что величина всех факторов осталась неизменной, кроме численности работников. Она увеличилась на 2.
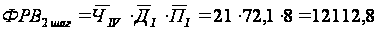
Таким образом, увеличение численности на одного человека привело к увеличению фонда рабочего времени на 1153,6 часа. (12112,8 – 10959,2 = 1153,6)
Допустим, что ничего со второго шага не изменилось, кроме того, что сократилось на 5 дней среднее количество дней, отработанных одним рабочим.
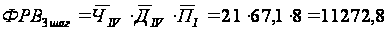
В результате уменьшения среднего количества дней, отработанных одним сотрудником за год, фонд рабочего времени уменьшился на 840 часов. (11272,8 – 12112,8 = -840)
Допустим, что все показатели с третьего шага остались неизменными, кроме того, что продолжительность рабочего дня увеличилась на 3 часа.
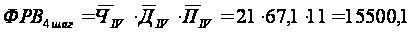
Это привело к увеличению фонда рабочего времени на 4227,3 часа. (15500,1 – 11272,8 = 4227,3)
Таким образом, на предприятии трудовые ресурсы используются достаточно полно. Увеличение численности работников на 2 человека и увеличение продолжительности рабочего дня до 11 часов привело к увеличению фонда рабочего времени на 4540,9 часа (15500,1 – 10959,2 = 4540,9). Предприятию следует исключить целодневные потери рабочего времени.
Проведем расчет и изучение производительности труда работающих за каждый квартал отчетного года и за год в целом, а также оценку влияния интенсивного и экстенсивного факторов на изменение объема производства продукции в последнем квартале отчетного года по сравнению с первым.
Для расчета производительности труда будем использовать формулу средней за период выработки одного работающего:
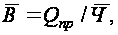 (7)
где
 - объем производства
продукции за
период, т. руб.
Таблица 8. Показатели для расчета средней выработки одного работающего
| Показатели | Кварталы отчетного года | Среднее за год | |||
| 1 | 2 | 3 | 4 | ||
| Объем пр-ва, тыс. руб. | 1140 | 1350 | 1950 | 2840 | 1820 |
| Списочный состав | 19,0 | 22,0 | 21,0 | 21,0 | 20,8 |
| Средняя выработка одного работающего | 60,0 | 61,36 | 92,9 | 135,2 | 87,4 |
Оценку влияния факторов на изменение объема производства по кварталам будем осуществлять интегральным способом с пропорциональным распределением неразложимого остатка.
Объем производства предприятия зависит от средней численности рабочих (Ч) и средней выработки одного рабочего (В). Составляем двухфакторную мультипликативную модель, где численность рабочих – это количественный фактор, и поэтому в модели он идет первым, а выработка – качественный фактор, и он находится за количественным.
 (9)
Для расчетов будем использовать данные таблицы 8.
Рассчитаем абсолютное изменение факторов для 1 и 2 кварталов.
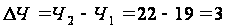
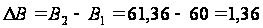
Рассчитаем влияние изменения средней численности рабочих на объем производства.
Т.е. увеличение средней численности рабочих на 3 человека привело к тому, что объем производства увеличился на 182,1 тыс. руб.
Рассчитаем влияние изменения средней выработки одного рабочего на объем производства.
Увеличение средней выработки одного рабочего на 1,4 тыс. руб. привело к увеличению объема производства на 28,7 тыс. руб.
Проверим равенство алгебраической суммы влияния факторов при использовании данного метода общему приросту результативного показателя.
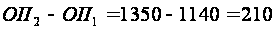
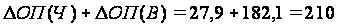
Рассчитаем абсолютное изменение факторов для 2 и 3 кварталов.
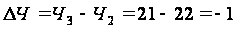
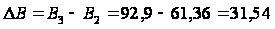
Рассчитаем влияние изменения средней численности рабочих на объем производства.
Т.е. уменьшение средней численности рабочих на 1 человека привело к тому, что объем производства уменьшился на 77,13 тыс. руб.
Рассчитаем влияние изменения средней выработки одного рабочего на объем производства.
Увеличение средней выработки одного рабочего на 31,54 тыс. руб. привело к увеличению объема производства на 678,13 тыс. руб.
Проверим равенство алгебраической суммы влияния факторов при использовании данного метода общему приросту результативного показателя.
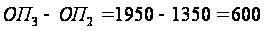
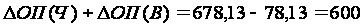
Рассчитаем абсолютное изменение факторов для 3 и 4 кварталов.
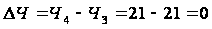
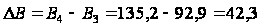
Рассчитаем влияние изменения средней численности рабочих на объем производства.
Рассчитаем влияние изменения средней выработки одного рабочего на объем производства.
Увеличение средней выработки одного рабочего на 42,3 тыс. руб. привело к увеличению объема производства на 890 тыс. руб.
Проверим равенство алгебраической суммы влияния факторов при использовании данного метода общему приросту результативного показателя.