Анализ хозяйственной деятельности предприятия
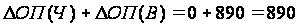
Завершим анализ производительности труда факторным анализом средней выработки одного работающего по первому и последнему кварталам отчетного года. Для этого заполним таблицу 9.
Таблица 9. Информация для факторного анализа среднеквартальной выработки
| Показатели | I квартал | IV квартал | Абсолютное отклонение (+/-) |
| Объем производства продукции, т. руб. | 1140 | 2840 | 1700.0 |
| Среднесписочная численность работающих, чел. | 19 | 21 | +2 |
| Отработано дней в среднем одним работающим за квартал | 72,1 | 67,1 | -5 |
| Средняя продолжительность рабочего дня, час. | 8 | 11 | +3 |
| Общее количество отработанного за период времени: | |||
| -всеми работающими, час. | 10960 | 15500 | +4540 |
| -одним работающим, час. | 576,8 | 738,1 | +161,3 |
| Средняя за квартал выработка одного работающего, т. руб. | 60 | 135,2 | +75,2 |
| Среднедневная выработка одного работающего, т. руб. | 0,8 | 42,3 | +26,5 |
| Среднечасовая выработка одного работающего, т. руб. | 0,104 | 0,183 | +0,079 |
Средняя за период выработка одного работающего может быть представлена в виде произведения:
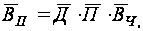 (10)
где
 средняя за
период выработка
одного работающего,
т. руб.;
 среднечасовая
выработка
одного работающего
в периоде, т. руб.;
 - среднее
количество
дней, отработанных
одним работающим
за квартал;
 - средняя
продолжительность
рабочего дня
в квартале,
час.
Анализ влияния каждого из трех факторов на изменение средней выработки одного работающего в 4 квартале отчетного года по сравнению с I кварталом произведем способом абсолютных разниц.
Средняя за
1 квартал выработка
одного работающего
равна 60 тыс. руб.
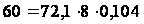 ,
за 4 квартал –
135,2 тыс. руб.
Уменьшение среднеквартальной выработки одним работником за счет уменьшения количества дней, отработанных одним работающим за квартал на 5 составило 4,16 тыс. руб.
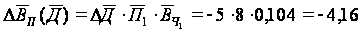
Среднеквартальная выработка одним работником за счет увеличения средней продолжительности рабочего дня в квартале на 3 часа, увеличилась на 20,9 тыс. рублей.
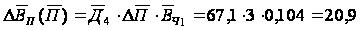
Изменение среднеквартальной выработки одним работником за счет увеличения среднечасовой выработки одного работающего в квартале на 0,079 тыс. рублей составило 58,3 тыс. рублей.
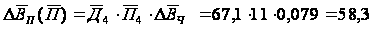
На величине среднеквартальной выработки одним работником положительно сказались увеличение средней продолжительности рабочего дня в квартале, увеличения среднечасовой выработки одного работающего. Целодневные потери рабочего времени отрицательно повлияли на среднегодовую выработку.
Таким образом, на предприятии кадровой политике уделяется достаточное внимание. Трудовые ресурсы используются достаточно полно. Предприятию следует исключить целодневные потери рабочего времени, что отрицательно сказывается на результатах хозяйственной деятельности предприятия.
3. Анализ основных фондов
Анализ основных фондов начнем с оценки состояния основных фондов на предприятии, динамики балансовой и остаточной стоимостей основных фондов в отчетном году. Состояние основных фондов оценивается прежде всего с точки зрения их изношенности, характеризуемой соотношением балансовой и остаточной стоимостей основных фондов.
От степени использования производственных фондов зависит объем производства, качество выпускаемой продукции, прибыль и рентабельность предприятия.
Рассчитаем суммы амортизационных отчислений, которые должны быть начислены в каждом квартале отчетного года при условии применения линейного способа начисления амортизации. При этом учтем, что выбытие и поступление основных фондов происходят в начале каждого квартала, а также то, что выбывают на предприятии в течение года те основные фонды, которые имелись на начало года. С учетом данных о выбытии и поступлении основных фондов на предприятие, сумм амортизации, начисленных к началу отчетного года и в каждом квартале этого года, рассчитаем балансовую и остаточную стоимость основных фондов по состоянию на начало и конец каждого квартала. Начислено амортизации на начало периода 80%. Годовая норма амортизации 15%. Рассчитаем ряд коэффициентов, отражающих имевшее место движение (поступление, выбытие) основных фондов.
За 1-4 кварталы отчетного года рассчитаем коэффициенты обновления, выбытия основных фондов; на начало и конец каждого квартала отчетного года рассчитаем коэффициент износа основных фондов.
Коэффициент выбытия основных фондов отражает степень интенсивности выбытия основных фондов из сферы производства.
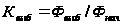 , (11)
где
 - коэффициент
выбытия основных
средств;
 - стоимость
выбывших основных
фондов за период,
тыс. руб.;
 - стоимость
основных фондов
на начало периода.
Коэффициент обновления основных фондов показывает степень обновления основных средств.
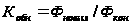 , (12)
где
 - коэффициент
обновления
основных средств;
 - стоимость
новых введенных
в действие
основных фондов
за период, тыс.
руб.;
 - стоимость
основных фондов
на конец периода.
Полученные результаты представим в виде таблицы 10.
Таблица 10. Оценка состояния основных фондов на предприятии
| Показатели | Кварталы отчетного года | |||||||
| н1 | к1 | н2 | к2 | н3 | к3 | н4 | к4 | |
| Поступило ОФ | 200 | 300 | 100 | 100 | ||||
| Выбыло ОФ | 150 | 100 | 150 | 100 | ||||
| Балансовая стоимость | 900 | 950 | 950 | 1150 | 1150 | 1100 | 1100 | 1100 |
| Амортизация | 720 | 35 | 43,1 | 41,3 | ||||
| Остаточная стоимость | 180 | 230 | 230 | 394,4 | 394,4 | 301,3 | 301,3 | 260 |
| Коэффициент обновления | 21,1 | 26,1 | 9,1 | 9,1 | ||||
| Коэффициент выбытия | 16,7 | 10,5 | 13,0 | 9,1 | ||||
| Коэффициент износа | 80,0 | 75,8 | 79,5 | 65,7 | 69,5 | 72,6 | 76,4 | 76,4 |
Коэффициент изношенности основных фондов показывает удельный вес перенесенной стоимости основных фондов в их балансовой стоимости.
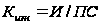 , (13)
где
 - коэффициент
изношенности
основных фондов;
 - накопленный
износ основных
средств на
конец периода,
тыс. руб.;
 - первоначальная
стоимость
основных фондов,
тыс. руб.
Анализ основных фондов продолжим расчетом и оценкой динамики показателя, отражающего эффективность использования основных фондов – фондоотдачи. Фондоотдача рассчитывается как отношение объема производства продукции за период к средней балансовой стоимости основных производственных фондов. Среднегодовая стоимость основных фондов – среднее значение показателя наличия основных фондов в течение года. Она рассчитывается за отчетный год по формуле средней хронологической с использованием данных о балансовой стоимости основных фондов на начало и конец каждого квартала:
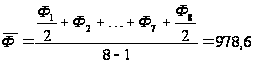 (тыс. руб.)
Таблица 11. Данные и результаты расчета фондоотдачи
| Показатели | Кварталы отчетного года | отчетный год | |||
| 1 | 2 | 3 | 4 | ||
| Объем пр-ва продукции | 1140 | 1350 | 1950 | 2840 | 1820 |
| Средняя стоимость основных фондов | 925 | 1050 | 1125 | 1100 | 978,6 |
| Фондоотдача | 1,2 | 1,3 | 1,7 | 2,6 | 1,9 |
Расчет фондоотдачи осуществим по кварталам отчетного года. При поквартальных расчетах фондоотдачи средняя балансовая стоимость основных фондов будем рассчитывать упрощенно по формуле простой средней арифметической с использованием данных на начало и конец рассматриваемого квартала. Полученные результаты занесем в таблицу 11 и изобразим в виде графика (рис. 7).
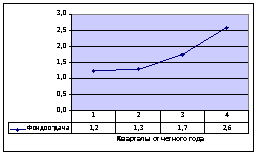
Рис. 7. Поквартальная динамика показателей фондоотдачи.
Таким образом, на предприятии наблюдается устойчивое повышение фондоотдачи основных фондов, что характерно для интенсивного развития производства.
Осуществим факторный анализ влияния фондоотдачи и средней стоимости основных производственных фондов на изменение объема производства в четвертом квартале отчетного года по сравнению с первым кварталом с использованием следующей зависимости:
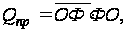 (14)
где
 средняя за
период балансовая
стоимость
основных
производственных
фондов, т. руб.;
 фондоотдача.
Факторный анализ произведем с помощью интегрального способа с равным распределением неразложимого остатка.
Рассчитаем абсолютные изменения факторов
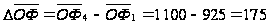 тыс. руб.
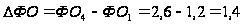 тыс. руб.
Рассчитаем влияние изменения средней за период балансовой стоимости основных производственных фондов на изменение объема производства.
Т.е. при увеличении средней за период балансовой стоимости основных производственных фондов на 175 тыс. руб., объем производства увеличится на 312,5 тыс. рублей.
Рассчитаем влияние изменения фондоотдачи на изменение объема производства.
Т.е. при увеличении фондоотдачи на 1,4 тыс. руб., объем производства увеличится на 1387,5 тыс. рублей.
Проверка: 2840 – 1140 = 1700, как и 312,5 + 1387,5 = 1700.
Таким образом, на предприятии наблюдается постепенное уменьшение износа основного фонда за счет обновления основных фондов в 1 и 2 квартале отчетного года. Растет фондоотдача, что говорит об интенсивном способе производства. Объем производства вырос в отчетном году на 1700 тыс. рублей за счет увеличения средней за период балансовой стоимости основных производственных фондов на 175 тыс. рублей и увеличения фондоотдачи на 1,4 тыс. рублей.
4. Анализ себестоимости и прибыли
Себестоимость продукции – это стоимостная оценка используемых в процессе производства материальных, трудовых ресурсов, основных фондов и других затрат на ее производство и реализацию. Затраты, которые включаются в стоимость, определяются «Положением о составе затрат по производству и реализации продукции, включаемых в себестоимость продукции».
Анализ себестоимости продукции произведем путем исследования динамики себестоимости продукции в целом и по элементам затрат, а также оценку структуры себестоимости. Для такого исследования произведем вспомогательные расчеты, результаты которых сведем в таблицы 12-14.
Таблица 12. Информация для анализа структуры и динамики себестоимости продукции за 1, 2 кварталы отчетного года
| Затраты, т. руб. | I-й квартал | II-й квартал | Абсолютное отклонение | Структура, % | ||
| I квартал | II квартал | Абсолютное отклонение | ||||
| Материальные затраты | 740 | 790 | +50 | 89,3 | 90,4 | +1,1 |
| Оплата труда, включая отчисления в социальный фонды | 15 | 17 | +2 | 1,8 | 2,1 | +0,3 |
| Амортизация основных фондов | 33,8 | 35,8 | +2 | 4,1 | 4,1 | 0 |
| Прочие затраты | 40 | 30 | +10 | 4,8 | 3,4 | -1,4 |
| Всего: | 828,8 | 872,8 | +44 | 100 | 100 | |
Материальные затраты в структуре себестоимости продукции занимают основную часть (89,3%, 90,4%). По сравнению с 1 кварталом во 2 квартале увеличились затраты на оплату труда на 0,3%, материальные затраты на 1,1%, уменьшились прочие затраты на 1,4%.
В 3 квартале отчетного года существенно уменьшилась доля материальных затрат на 16,9% и увеличилась доля прочих расходов на 18,8% по сравнению со 2 кварталом отчетного года.Таблица 13. Информация для анализа структуры и динамики себестоимости продукции за 2, 3 кварталы отчетного года
| Затраты, т. руб. | 2-й квартал | 3-й квартал | Абсолютное отклонение | Структура, % | ||
| 2 квартал | 3 квартал | Абсолютное отклонение | ||||
| Материальные затраты | 790 | 1310 | +520 | 90,4 | 73,5 | -16,9 |
| Оплата труда, включая отчисления в социальный фонды | 17 | 19 | +2 | 2,1 | 1,1 | -1 |
| Амортизация основных фондов | 35,8 | 43,1 | +7,3 | 4,1 | 3,1 | -1 |
| Прочие затраты | 30 | 400 | +370 | 3,4 | 22,2 | +18,8 |
| Всего: | 872,8 | 1772,1 | +899,3 | 100 | 100 | |
В 4 квартале отчетного года произошли незначительные изменения в структуре себестоимости продукции. Доля материальных затрат уменьшились на 3,7%, на 5,2% увеличилась доля прочих затрат.
Таким образом, на предприятии в отчетном году наблюдается уменьшение доли материальных затрат и увеличение прочих затрат в структуре себестоимости продукции, что связано прежде всего с увеличением выпуска продукции вида С.
Таблица 14 Информация для анализа структуры и динамики себестоимости продукции за 3, 4 кварталы отчетного года
| Затраты, т. руб. | 3-й квартал | 4-й квартал | Абсолютное отклонение | Структура, % | ||
| 3 квартал | 4 квартал | Абсолютное отклонение | ||||
| Материальные затраты | 1310 | 1530 | +220 | 73,5 | 69,8 | -3,7 |
| Оплата труда, включая отчисления в социальный фонды | 19 | 20 | +1 | 1,1 | 0,9 | -0,2 |
| Амортизация основных фондов | 43,1 | 41,3 | -1,8 | 3,1 | 1,9 | -1,2 |
| Прочие затраты | 400 | 600 | +200 | 22,2 | 27,4 | +5,2 |
| Всего: | 1772,1 | 2191,3 | +419,2 | 100 | 100 | |
Таблица 15. Информация для анализа прибыли предприятия
| Показатели | I квартал | II квартал | III квартал | IV квартал | ||||
| Сумма, т. руб. | % | Сумма, т. руб. | % | Сумма, т. руб. | % | Сумма, т. руб. | % | |
| Балансовая прибыль | 1130 | 100 | 1320 | 100 | 2335 | 100 | 2860 | 100 |
| Прибыль от реализации продукции | 1090 | 96,5 | 1290 | 97,7 | 1930 | 82,7 | 2810 | 98,3 |
| Прибыль от прочей реализации | 40 | 3,5 | 30 | 2,3 | 400 | 17,1 | 50 | 1,7 |
| Внереализационные доходы за вычетом внереализационных расходов | 5 | 0,2 | ||||||
Результаты расчетов, представленные в таблице 15 позволяют рассмотреть структуру балансовой прибыли по периодам, проанализировать динамику балансовой прибыли и элементов, ее образующих, а также динамику структуры балансовой прибыли.
Таким образом, на предприятии наблюдается постоянное увеличение балансовой прибыли и прибыли от реализации продукции. Основную часть балансовой прибыли составляет прибыль от реализации продукции.
Заключение
Проведенный анализ хозяйственной деятельности предприятия выявил основные тенденции в деятельности предприятия. Производство и реализация продукции вида А стабильно, но доля в структуре этого продукта уменьшается. Продукт вида В имеет сезонную направленность, производство и реализация его падает в 2 квартале. Продукт вида С увеличивает свою долю в структуре производства и реализации продукции. План производства и реализации продукции на предприятии требует более детального уточнения, хотя он вовремя корректируется. Предприятие имеет сбои в процессе производства, что также требует корректировки.
На предприятии кадровой политике уделяется достаточное внимание. Трудовые ресурсы используются достаточно полно. Предприятию следует исключить целодневные потери рабочего времени, что отрицательно сказывается на результатах хозяйственной деятельности предприятия.
На предприятии наблюдается постепенное уменьшение износа основного фонда за счет обновления основных фондов в 1 и 2 квартале отчетного года. Растет фондоотдача, что говорит об интенсивном способе производства. Объем производства вырос в отчетном году на 1700 тыс. рублей за счет увеличения средней за период балансовой стоимости основных производственных фондов на 175 тыс. рублей и увеличения фондоотдачи на 1,4 тыс. рублей.
На предприятии в отчетном году наблюдается уменьшение доли материальных затрат и увеличение прочих затрат в структуре себестоимости продукции, что связано прежде всего с увеличением выпуска продукции вида С.
На предприятии наблюдается постоянное увеличение балансовой прибыли и прибыли от реализации продукции. Основную часть балансовой прибыли составляет прибыль от реализации продукции.
Список использованных источников
Грищенко О.В. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. - Таганрог: Изд-во ТРТУ, 2006. – 34 с.
Каганова И. Вопрос-ответ // Финансовая газета. Региональный выпуск. 2010. N 40.
Комплексный экономический анализ хозяйственной деятельности: Учебник для вузов / Лысенко Д.В. – М.: ИНФРА-М, 2008 – 320 с.
Кузнецова А.А. Формирование себестоимости продукции. - М.: Налоговый вестник, 2006. - 208с.
Мокий М.С., Скамай Л.Г., Трубочкина М.И. Экономика предприятия. - М.: ИНФРА-М, 2006. - 78с.
Сафронова М.А. Экономика предприятия: учебник - М.: Юристъ, 2007. - с. 146
Трубочкина М.И. Управление затратами предприятия. - М.: Инфра-М, 2004. - 218с.
Управленческий учет: учебное пособие для вузов и системы послевузовского образования по экономическим специальностям / А.Д. Шеремет, И.М. Волков, С.М. Шапигузов, О.Е. Николаева; Под ред. А.Д. Шеремета. - М.: ИД ФБК-Пресс, 2006. - 510с.
Черкасова И.О. Анализ хозяйственной деятельности. СПб: Издательский дом «Нева», 2003. – 192 с.
Электронный глоссарий по экономическому анализу. Составители: д.э.н., проф. Горшкова Л.А., к.э.н., ст. преп. Поплавская В.А. – Н.Новгород: ННГУ им. Н.И. Лобачевского, 2010, - 58 с.
Яркина Т.В. Основы экономики предприятия: Планирование деятельности предприятия. - М.: Финансы и статистика, 2005. - 37с.