Управление денежными потоками на примере Несвижского хлебозавода
Третий этап является логическим продолжением двух предыдущих: путем сопоставления прогнозируемых денежных поступлений и выплат рассчитывается чистый денежный поток
На четвертом этапе рассчитывается совокупная потребность в краткосрочном финансировании. Смысл этапа заключается в определении размера краткосрочной банковской ссуды по каждому подпериоду, необходимой для обеспечения прогнозируемого денежного потока.
При расчете рекомендуется принимать во внимание желаемый минимум денежных средств на расчетном счете, который целесообразно иметь в качестве страхового запаса.
Предположим, что Несвижский хлебозавод в среднем 80% продукции реализует в кредит, а 20% - за наличный расчет. Как правило, предприятие предоставляет своим контрагентам 30-дневный кредит на льготных условиях. 70% платежей оплачиваются контрагентами вовремя, т. е. в течение предоставленного для оплаты месяца, остальные 30% оплачиваются в течение следующего месяца.
Реализация продукции на III квартал текущего года прогнозируется в следующем объеме: июль - 35 млн. руб; август - 37 млн. руб; сентябрь - 42 млн. руб. Объем реализованной продукции в мае планируется в сумме 30 млн. руб., в июне - 32 млн. руб.. На основании предполагаемых данных составим бюджет денежных средств на III квартал. Расчет выполняется по приведенной выше методике и может быть оформлен в виде следующей последовательности аналитических таблиц (таблица 3.1, 3.2, 3.3).
Таблица 3.1 - Прогнозирование динамики денежных поступлений на Несвижском хлебозаводе на июль-сентябрь 2008г. в млн.руб.
| Показатели | Июль | Август | Сентябрь |
| Дебиторская задолженность на начало периода | 15,0 | 17,9 | 20,2 |
| Выручка от реализации - всего | 35,0 | 37,0 | 42,0 |
| в том числе реализация в кредит |
28,0 (35×80:100) |
29,6 (37×80:100) |
33,6 (42×80:100) |
| Поступление денежных средств — всего |
32,1 (7+17,9+7,2) |
34,7 (7,4+19,6+7,7) |
37,5 (8,4+20,7+8,4) |
| в том числе: | |||
|
20% реализации текущего месяца за наличный расчет |
7,0 (35×20:100) |
7,4 (37×20:100) |
8,4 (42×20:100) |
|
70% реализации в кредит прошлого месяца |
17,9 (32× 80:100 ×70:100) |
19,6 (35×80:100×70:100) |
20,7 (37×80:100×70:100) |
|
30% реализации в кредит позапрошлого месяца |
7,2 (30×80:100×30:100) |
7,7 (32×80:100×30:100) |
8,4 (35×80:100×30:100) |
| Дебиторская задолженность на конец периода |
17,9 (15+35-32,1) |
20,2 (17,9+37-34,7) |
24,7 (20,2+42-37,5) |
Примечание – Источник: собственная разработка
Таблица 3.2 - Прогнозируемый бюджет денежных средств Несвижского хлебозавода на июль-сентябрь 2008г. в млн. руб.
| Показатели | Июль | Август | Сентябрь |
|
Поступление денежных средств: реализация продукции прочие поступления |
32,1 2,9 |
34,7 1,4 |
37,5 5,8 |
| Всего поступления |
35,0 (32,1+2,9) |
36,1 (34,7+1,4) |
43,3 (37,5+5,8) |
| Отток денежных средств: | |||
|
погашение кредиторской задолженности прочие платежи (налоги, заработная плата и др.) |
29,6 3,8 |
34,5 4,2 |
39,5 5,8 |
| Всего выплат |
33,4 (29,6+3,8) |
38,7 (34,5+4,2) |
45,3 (39,5+5,8) |
| Излишек (недостаток) денежных средств |
1,6 (35-33,4) |
-2,6 (36,1-38,7) |
-2,0 (39,5-45,3) |
Примечание – Источник: собственная разработка
Таблица 3.3 - Расчет объема требуемого краткосрочного финансирования Несвижского хлебозавода на июль-сентябрь 2008г. в млн. руб.
| Показатели | Июль | Август | Сентябрь. |
| Остаток денежных средств на начало периода | 2,0 | 3,6 | 1,0 |
| Изменение денежных средств (таблица 3.2) | 1,6 | (2,6) | (2,0) |
| Остаток денежных средств на конец периода |
3,6 (2+1,6) |
1,0 (3,6+(-2,6)) |
(1,0) (1+(-2)) |
| Требуемый минимум денежных средств на расчетном счете | 3,0 | 3,0 | 3,0 |
| Требуемая дополнительная краткосрочная ссуда | _ | 2,0 | 4,0 |
Примечание – Источник: собственная разработка
В результате проведенного прогноза можно сделать вывод о том, что в июле не потребуется дополнительной краткосрочной ссуды, так как остаток денежных средств на конец периода превышает требуемый минимум денежных средств на расчетном счете на 600 тыс. рублей (3,6-3), в то время как в августе и сентябре остаток денежных средств ниже требуемого минимума, следовательно необходимо будет брать краткосрочную ссуду в размере соответственно 2 млн. руб.(1-3) и 4 млн. руб.(-1-3).
3.2 Разработка технологии выбора управленческого решения на финансовые результаты предприятия.
Конечный итог многосторонней деятельности предприятия находит выражение в финансовых результатах: прибыли. В условиях рыночной экономики целевой функцией любого субъекта хозяйствования становится прибыль.
Важным элементом финансовой стратегии предприятия – это правильный выбор управленческого решения. Для решения этой проблемы в дипломной работе предложена методика принятия управленческого решения.
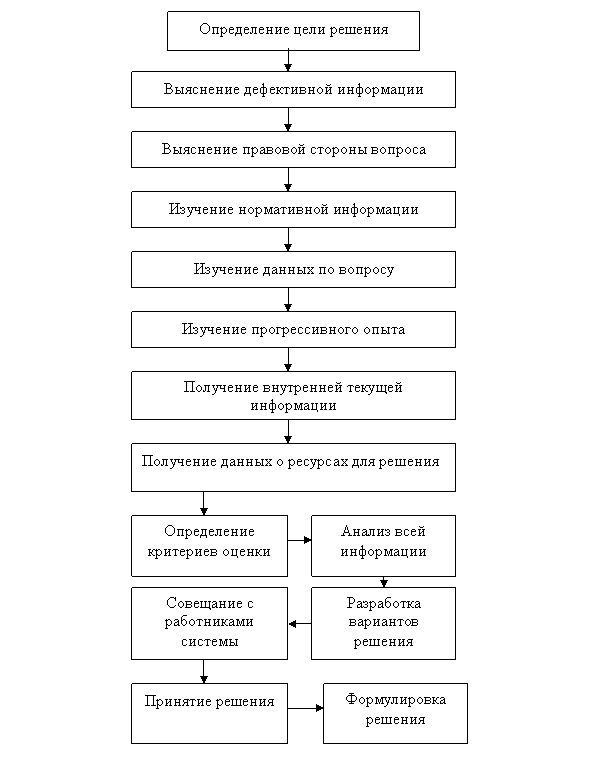
Рисунок 3.1 – Схема подготовки решения
На этапе подготовки управленческих решений выдвигаются ряд альтернативных решений. По каждому альтернативному решению должна быть представлена вся исчерпывающая информация (трудоёмкость, стоимость, необходимая численность и т.д.)
Процесс принятия решения - творческий процесс, требующий больших знаний, широкого мышления, анализа материалов, правильного использования разносторонней информации и опыта. Поэтому для избежания субъективных ошибочных решений целесообразно применять на этом этапе экспертные методы оценки. Общая схема экспертной оценки выбора метода финансового оздоровления включает следующие этапы:
1. Разработка программы экспертизы.
2. Формирование экспертной группы.
3. Проведение опроса экспертов.
4. Обработка результатов.
5. Принятие решения.
На этапе разработки программы экспертизы осуществляется:
- выбор формы группового суждения (перечень альтернатив или оценок, рекомендаций, решений)
- выработка принципов и методов получения группового суждения
- выбор способов выявления индивидуальных мнений (техника опроса)
При формировании экспертной группы необходимо руководствоваться тем, что в неё должны быть включены лица, способные провести экспертизу с учётом самых разнообразных сторон оцениваемого объекта. Главной опасностью следует считать завышение доли какой-либо подгруппы экспертов, заведомо единой в своём мнении. По этой же причине нежелательно включать в экспертную группу людей, авторитет которых резко отличается от «среднего» авторитета членов группы. Если авторитет одного из членов группы очень высок – прочие эксперты будут склоняться к его мнению, если он крайне низок – возникнут противоречия. Неудачно подобранный состав группы будет искажать конечный результат, влияя на индивидуальные мнения. Полностью устранить такое влияние можно лишь тогда, когда эксперты анонимны. При формировании экспертной группы следует минимизировать влияние состава группы на индивидуальные мнения.
Для формирования экспертной группы по выбору метода финансового оздоровления предлагается создать группы экспертов в следующем составе, приведённом в таблице 3.4
Таблица 3.4 – Состав группы экспертов
| Фамилия, имя, отчество | Должность |
| Иванов | Начальник финансового отдела |
| Сидоров | Зам нач. финансового отдела |
| Петров | Начальник ПДО |
| Егоров | Главный бухгалтер |
| Макаров | Главный экономист |
| Фёдоров | Начальник ПЭО |
Примечание – Источник: собственная разработка
Состав группы экспертов утверждается начальником цеха и назначается руководитель.
Метод экспертизы опроса применяется – заочный. Когда эксперт выставляет оценку тому или иному методу по 10 бальной шкале. Это название метода принято в научной литературе. При заочном почтовом опросе эксперты не знают об оценках коллег, что способствует выработке самостоятельного мнения [25, с.90].
Метод большой числовой оценки является самым простым и доступным методом оценки. Тот метод, который набрал наибольшее число баллов и подлежит для окончательного выбора.
В общем виде результаты экспертной оценки можно представить в виде таблицы.
Метод большой числовой оценки является самым простым и доступным методом оценки. Тот метод, который набрал наибольшее число баллов и подлежит для окончательного выбора.
Таблица 3.5 – Экспертный метод выбора управленческих решений в баллах
| Рекомендуемый метод | Оценка в баллах по экспертизе | |||||||
| Иванов | Сидоров | Петров | Егоров | Макаров | Федоров | Суммарная величина | место | |
| Уменьшение запасов на складе | 10 | 8 | 2 | 4 | 8 | 10 | 42 | 1 |
| Снижение убыточности отдельных товаров | 8 | 5 | 8 | 2 | 4 |