Управление денежными потоками на примере Несвижского хлебозавода
Сумма прямых затрат и накладных расходов образует себестоимость выпускаемой продукции.
Таблица 1.10 - Оценка выполнения плана по снижению себестоимости.
| Показатели | План | Факт | ||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | |
| 1.сметная стоимость, тыс. руб. | 24300 | 33550 | 52500 | 28375 | 35240 | 53592 |
| 2.Экономия от снижения себестоимости (3,5% смет. ст-ти) | 850,5 | 1174 | 1838 | |||
| 3.Плановые накопления (7,41% смет..ст-ти). | 1800,6 | 2486 | 3890 | |||
| 4.Плановая себестоимость, тыс. руб. | 21648,9 | 29890 | 46772 | 24903 | 33297 | 52456 |
| 5.Предельный уровень затрат на 1 рубль , предусмотренный производственно-экономическим планом, коп. | 89,09 | 89,09 | 89,09 | 87,8 | 94,48 | 97,9 |
Примечание – Источник: собственная разработка
Далее определяем экономию от снижения себестоимости в объеме фактически выполненных работ. Для этого рассчитаем сначала общую сумму снижения себестоимости как разницу:
2005 г. 28375-24903=3472 или 12,2%;
2006 г. 35240-33297=2943 или 8,35 %;
2007 г. 53592-52456=1136 или 2,1 %.
Из общей суммы исключаем плановые накопления
2005 г.(28735 7,41 100=2101);
2006 г. (35240 7,41 100=2611);
2007 г. (53592 7,41 100=3971)
и получаем экономию от снижения себестоимости на фактический объем работ
2005 г. 3472 – 2101=1371 или (12,2% - 7,41% = 4,79% сметной стоимости)
2006 г. 2943 – 2611=332 или (8,35% - 7,41% = 0,94% сметной стоимости)
2007 г. 1136 – 3971 = -2835 или (2,1% - 7,41% = -5,31% сметной стоимости), т.е. экономии нет.
Сравнивая полученную экономию с заданием по снижению себестоимости получаем, что оно в 2005 году перевыполнено на 520,5 т.руб. (850,5-1371); недовыполнено в 2006 на 842 т.руб. (1174-332), в 2007 году недовыполнено на 4673 т.руб.(1838-(-2835))
Результат обобщаем в таблицу 1.11 :
Таблица 1.11 – Задание по снижению себестоимости в млн руб
| Показатель | По плану | По отчету | Отклонение | ||||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | |
| Плановые накопления | 1800,6 | 2486 | 3890 | 2101 | 2611 | 3971 | +300,4 | +125 | +81 |
| Экономия от снижения себес-ти | 850,5 | 1174 | 1838 | 1371 | 332 | -2835 | +520,5 | -842 | -4673 |
| Итого: | 2651,1 | 3660 | 5728 | 3472 | 2943 | 1136 | +820,9 | -717 | -4592 |
Примечание – Источник: собственная разработка
Из таблицы 1.11 видно, что только в 2005 году задание по снижению себестоимости перевыполнено на 820,9 т.руб., а в 2006 году недовыполнено на 717 т.руб., в 2007 году недовыполнено на 4592 т.руб.
Таким образом, перед предприятием стоит задача по снижению себестоимости выпускаемой продукции.
Сметная стоимость выпускаемой продукции подразделяется на прямые затраты и накладные расходы. В состав прямых затрат входят: основная зарплата рабочих, стоимость материалов и расходы по эксплуатации машин и механизмов. Распределение себестоимости выпускаемой продукции по группам затрат с указанием её удельного веса в составе общей себестоимости, принимаемой за 100%, определяет структуру себестоимости [30, с.124].
Анализ себестоимости выпускаемой продукции по статьям затрат производится путем сравнения фактической структуры себестоимости с запланированной.
Таблица 1.12 - Структура себестоимости за 2006г.
| Статьи затрат | По плановой себестоимости на факт. объем | По фактической себестоимости | Отклонение от плановой себестоимости | Влияние каждой статьи на общее снижение % | |||
| Тыс.руб. | % | Тыс.руб. | % | Тыс.руб. | % | ||
| Материалы | 20533 | 65,4 | 24326 | 73,06 | +3793 | -18,47 | +12,08 |
| Основная з/плата | 4694 | 14,95 | 1901 | 5,71 | -2793 | -59,5 | -8,89 |
| Эксплуатация машин и механизмов | 1529 | 4,87 | 1947 | 5,85 | +418 | +27,3 | +1,33 |
| Итого прямые затраты | 26756 | 85,23 | 28174 | 84,62 | +1418 | +5,3 | +4,52 |
| Накладные расходы | 4639,6 | 14,77 | 5123 | 15,38 | +483,4 | +10,4 | +1,54 |
| всего | 31395,6 | 100 | 33297 | 100 | +1901,4 | +6,05 | +6,05 |
Примечание – Источник: собственная разработка
Таблица 1.13 - Структура себестоимости за 2007г.
|
Статьи затрат |
По плановой себестоимости на факт. объем | По фактической себестоимости | Отклонение от плановой себестоимости | Влияние каждой статьи на общее снижение % | |||
| Тыс.руб. | % | Тыс.руб. | % | Тыс.руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Материалы | 31225 | 65,4 | 38874 | 74,1 | +7649 | +24,5 | +16,0 |
| Основная з/плата | 7138 | 14,95 | 4604 | 8,8 | -2534 | -35,5 | -5,3 |
| Окончание таблицы 1.13 | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Эксплуатация машин и механизмов | 2325 | 4,87 | 1791 | 3,4 | -534 | -22,7 | - 1,1 |
| Итого прямые затраты | 40688 | 85,23 | 45269 | 86,3 | +4581 | +11,3 | +9,6 |
| Накладные расходы | 7057 | 14,77 | 7187 | 13,7 | +130 | +1,8 | +0,3 |
| всего | 47745 | 100 | 52456 | 100 | +4711 | +9,9 | +9,9 |
Примечание – Источник: собственная разработка
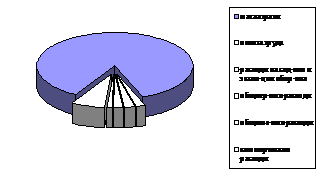
Рисунок 1.2 - Объёмная круговая диаграмма, отражающая структуру себестоимости за 2007г.
Из диаграммы видно, что большую часть себестоимости составили материальные затраты (85%). Гораздо меньше составили коммерческие расходы (13%). А