Прогнозирование и планирование на предприятии
1-учет интересов пред-я
2-учет интересов потребителей
3-ориентация на действия конкурентов
Планирование цены осуществляется в 2 этапа:
1. Определяется базовая цены, т.е. цена без скидок, наценок, транспортных, страховых, сервисных и других компонентов. Этот расчет осуществляется одним из вышеназванных методов.
2. Определение цены с учетом всех названных компонентов.
20. Методы планир-я цены
При расчете цены используются следующие методы.
1. "Издержки плюс". Этот метод называют еще затратным, т.к. он учитывает полную себестоимость продукции, к которой добавляется наценка по уровню планируемой рентабельности. Это самый распространенный метод, его преимуществом является то, что в цене учитываются затраты на производство и сбыт продукции, которые могут быть достоверно определены. Недостатком этого метода является то, что при нем не учитываются особенности покупательского спроса и конкуренции.
2.Метод добавленной стоим-ти.
Часто испол-ся при наращивании об. произ-ва или при изгот-ии единичн. видов изд-й.
Ц = Сумма всех мат.затр. + Доб.сто-ть
3.метод рентаб-ти инвестиций
Рассчит-ся полная себ-ть + прибыль. Примен-ся вслучае если фирма производит новый для себя товар, но на рынке этот товар уже есть.
4. метод маркетинг-х оценок.
Оценивают готовность потреб-ей купить товар по данной цене.
21. Планир-е издержек (сметный, сводный, калькуляционный)
При составлении сметы затрат на машиностроительных предприятиях используются следующие методы: сметный метод, сводный метод и калькуляционный метод.
Сметный метод основан на определении всех затрат на производство и реализацию по данным соответствующих разделов годового плана. например, все материальные затраты (на основные и вспомогательные материалы, полуфабрикаты и комплектующие изделия, топливо, электроэнергию) определяются на основе плана годовой потребности в материальных ресурсах; затраты на содержание персонала (основная и дополнительная заработная плата) на основе плана по труду и заработной платы. Отчисления на социальное страхование рассчитываются в соответствии с законодательными нормами в процентах к расходам на оплату труда. Величина амортизации определяется по группам основных фондов на основе действующих норм и среднегодовой стоимости основных фондов. Прочие расходы рассчитываются на основании положения о включении конкретных видов затрат в данную статью. Сметный метод позволяет увязать и привести в единую систему расчетов все разделы годового плана предприятия.
При использовании сводного метода первоначально составляются сметы затрат по цехам основного и обслуживающего производства, а затем они объединяются в сводную смету путем суммирования цеховых смет затрат с последующим исключением из общей суммы внутреннего оборота и корректировкой имеющихся производственных запасов. При этом в цеховую смету затрат включаются 2 группы расходов: во-первых, прямые издержки цеха (на материальные ресурсы, основную и дополнительную заработную плату, начисления на заработную плату, амортизацию, прочие денежные расходы); во-вторых, комплексные расходы на услуги других цехов, а также цеховые расходы и пр.
Сводный метод позволяет сбалансировать затраты предприятия в целом и его структурных подразделений. Поэтому он, как правило, используется на завершающей стадии разработки плана предприятия.
Калькуляционный метод основан на разработке системы затрат на основе калькуляции себестоимости товарной продукции. Калькуляция – это денежное выражение затрат на единицу продукции (объем работ). расчет ведется по статьям калькуляции, затем составляется сводная (шахматная) ведомость, в которой по горизонтали классифицируются статьи затрат, а по вертикали – элементы затрат.
22. Планир-е издержек. Укрупненный метод
На начальных стадиях планирования себестоимости довольно часто используют укрупненный метод расчета сметы затрат на производство. Он как бы сочетает в себе два метода: планирование от базы и планирование по технико-экономическим факторам. Расчеты укрупненным методом производятся следующих образом.
Определяются фактические расходы на 1 рубль валовой продукции в базовом году по каждому экономическому элементу.
Составляется перечень основных параметров, которые в плановом периоде окажут влияние на величину фактических расходов (рост объемов производства, рост производительности труда, снижение норм расходов материалов и т.п.).
Определяется, как повлияет на конкретный элемент затрат тот или иной фактор (в процентах к базовому году). Например, предполагается в плановом периоде снизить себестоимость за счет сокращения материальных затрат (ΔСм). В этом случае расчет ведется по формуле:
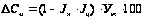
где: Jн – индекс норм расходов материалов;
Jц – индекс цен на материалы, включая транспортные расходы;
Ут – доля материальных ресурсов в себестоимости продукции
23. Управл-е затратами. Внешние и внутр. факторы
При планировании затрат на производство и реализацию продукции важно предусмотреть их снижение с целью оптимизации величины себестоимости продукции. Управление издержками представляет собой комплексную программу, т.е. в ней должны учитываться все факторы, которые могут оказать влияние на величину издержек в плановом периоде. Их целесообразно разделить на внешние и внутренние факторы. Внешние факторы не зависят от усилий менеджеров предприятия, на них трудно влиять, но их необходимо учитывать при планировании.
К внешним факторам относятся:
изменение цен на ресурсы;
изменение ставок отчислений социальные нужды;
повышение арендной платы за помещения, платежей по лизингу;
разрыв кооперированных связей;
повышение цен на услуги, оказываемые предприятиями-посредниками;
рост затрат на рекламу, маркетинговые исследования и др.
Как правило, все внешние факторы оказывают негативное влияние на величину издержек. Но "пальма первенства" здесь принадлежит ценовому фактору, т.е. росту цен на ресурсы, посреднические услуги, аренду и т.п. Поэтому при планировании себестоимости, ввиду сложности прогнозирования изменения всех внешних факторов, ограничиваются учетом фактора инфляции.
Внутренние факторы – это те резервы снижения себестоимости, которые имеются на предприятии. Они включаются в план технического и организационного развития предприятия и подразделяются на следующие группы.
Факторы технического характера: внедрение новой техники, прогрессивной технологии, механизации и автоматизации производства, использование новых видов сырья, материалов, комплексное использование сырья и материалов, улучшения качества продукции и др.
Эти факторы влияют:
а) на снижение норм расходов сырья, материалов, топлива, электроэнергии на единицу продукции.
б) на уменьшение расходов на оплату труда и отчислений на социальные нужды в результате роста производительности труда (снижение трудоемкости изготовления единицы продукции).
24. Методология фин. планир-ия. принципы, методы. инф. источники
Ключевой целью фин. планир-я явл. опред-е возможных объемов фин. рес-ов, капитала и резервов на основе прогнозир-ия ден. потоков, формируемых за счет собствен. и заемн. сред-в.
Инф. Источники:
--рез-ты анализа бух.отчетн-ти (форма №1, 2, 4, 5)
-- договоры спотреб-ми и поставщиками
-- прогнозные расчеты по реал-ии прод-ии
-- экон-е нормативы
-- учетная политика пред-я
Принципы:
1—принцип фин. соотношения сроков ("золотое правило финансир-я") предпол-т сопоставл-е по срокам получения и использ-я ср-в.
2—принцип платежесп-ти. Наличие у предпр-я ликвидных ср-в для покрытия краткосрочн. обязательств.
3—принцип экономичн-ти вложений. Выбирать самые дешевые способы вложений.
4—принцип сбалансирован-ти рисков. Особенно рисковые инвестиции целесообразно финансир-ть за счнт собств. сред-в.
5—принцип предельн. рентаб-ти.
Целесообразно выбирать те направления инвестиров-я, кот-е обеспеч-ют максим-ю рентаб-ть.
Методы:
-1- расчетно-аналитический метод;
-2- нормативный метод
-3- балансовый метод
-4- метод оптимизации планов решений
-5- экономико – матем. моделирование
25. Сущность бюджетн. планир-я. Методы бюджетирования
Бюджет – это план опред-щий в колич-ом выражении запланир-е фин. пок-ли рез-ов деят-ти пред-ия в будущем.
Пок-ли доходн. части бюджета основыв-ся на предполаг-х объемах продаж. Расходн. часть бюджета на основе след. данных:
план-график налоговых выплат
бюджет ФОТ
план-график платежей во внебюджетные фонды
сумма мат. затр. на произ-во
план-график погашения кредитов
26. Организационная структура
Построение орг.стр-ры экон. служб и опред-е их ф-ций зависит от множества факторов, главн. из них:
- масштаб пред-я
- динамичность рынка прод-ии
- особен-ти про-ва прод-ии
Субъекты планир-я:
1-высшее руководство
2-функционал. отделы:
* ПЭО;
* ОТИЗ
* произв.-диспетчерс. отдел
* товарн. отдел
* отдел цен
* отдел сбыта
* отдел снабжения
* фин. отдел
* кадровые службы
Виды орг,стр_р:
1- линейная
2- функциональная
3-линейно-функциональная
4-дивизиональная
5-линейно-штабная
6-матричная
7-проектная
8-на основе комиссии