Расчет экономических показателей лесозаготовительного предприятия
Исходные данные
Вариант № 1
1. Производственные мощности
Вид производства – лесопильное
График работы – 3х сменный
Целодневные остановы предприятия, дн. 4
Время плановых ремонтов, дн. 10
Количество оборудования, шт. 2
Внутрисменный коэффициент использования оборудования 0,85
Средний объем бревен, м3 0,43
Средняя длина бревен, м 4,5
Скорость подачи бревен, м/мин 33
Мощность вводимая, м3 18000
Дата введения мощности 1.10
Мощность выводимая, м3 12000
Дата вывода мощности 1.3
Коэффициент использования мощности плановый 0,85
2. Производственная программа:
- % полезного выхода пиломатериалов – 55
- остатки нереализованной продукции на начало года (дней) – 3
- остатки нереализованной продукции на конец года (дней) – 2
- количество отходов в % от объема сырья:
Кусковые – 23,5%
Опилки – 15,5%
- стоимость отходов:
Кусковые, м3 – 505р
Опилки, м3 – 85р
- цена 1м3 (пиловочник) – 975р
3. Труд и заработная плата:
Неявки на работу:
- очередной отпуск – 44 календарных дня
- болезни – 5
- учебный отпуск – 1
- декретный отпуск – 2
- гособязанности – 1
Продолжительность рабочего дня – 8 часов
Нормативная численность по профессиям:
– оператор 6 разряд
- оператор 5 разряд 1 чел
- оператор 4 разряд 2 чел
- оператор 3 разряд 1 чел
Дежурный персонал по 1 человеку в смену 5 разряд (слесарь, электромонтер, слесарь КИПиА)
Ремонтный персонал:
- мех. служба – 30% от среднесписочной численности основных рабочих
- электрослужба – 20%
- служба КИПиА – 10%
Оплата за вредность для расчета тарифной ставки – 8% , Электросварщик – 40%
Размер минимальной оплаты труда – 1140р
%премии – 50
4. Себестоимость
- цена 1кВт/ч – 0,9р
- норма расхода электроэнергии – 175 кВт/ч
- общепроизводственные расходы – 20% от суммы затрат
- сырье – отчисления на соцнужды
- общехозяйственные расходы – 15% от цеховой себестоимости
- коммерческие расходы – 1,5% от производственной себестоимости.
5. Эффективность:
- снижение норм расхода – 0,1%
- сокращение численности персонала – 1 чел.
- увеличение выпуска продукции – 2%
Введение
Характерной особенностью современного этапа развития лесозаготовительной промышленности является широкое техническое перевооружение этой важнейшей отрасли народного хозяйства. Выпускаются принципиально новые, высокопроизводительные машины, позволяющие выполнять основные операции как на лесосеках, так и на нижних складах полностью механизированными способами, без применения ручного труда. Вместе с тем нельзя не учитывать и того обстоятельства, что основные объемы лесозаготовительных работ выполняются пока еще обычными методами и средствами, где наряду с механизированными имеются и ручные приемы.
Повышение эффективности производства в лесозаготовительной промышленности во многом зависит от технологии и организации лесосечных и нижнескладских работ.
Основная цель всякого предприятия – получение прибыли. Минимальный экономический эффект может быть достигнут только в том случае, если каждый участник общественного производства хорошо понимает как образуются экономические показатели, из каких элементво складывается себестоимость, производительность труда и что характеризует эффективность производства.
Очень важно научиться выбирать направление в развитии технологии целлюлозно-бумажного, лесохимического, гидролизного и других производств, обеспечивающий наибольший прирост продукции на каждый затраченный рубль капитальных вложений, на каждую единицу затраченного труда, израсходованных сырья, материалов, энергии и других элементов производства.
Раздел 2 - Краткая характеристика организации производства и
труда.
Главная задача лесопильного производства – выпуск высококачественной продукции, выполнение договорных обязательств. Сырьем для производства является пиловочник. На предприятии установлены автоматические и полуавтоматические поточные линии. Условия труда на предприятии нормальные, технологический процесс осуществляется по 5-дневной рабочей неделе в 3 смены по 8 часов.
Основными производственными рабочими являются операторы поточных линий и станочники, вспомогательные рабочие осуществляют обслуживание и ремонт оборудования. К вспомогательным службам относятся механическая, энергетическая, служба КИПиА. Управленческий персонал осуществляет оперативный контроль, организацию и планирование производственной деятельности.
Для оплаты труда рабочих установлена повременно-премиальная система, премия выплачивается за выполнение и перевыполнение производственного плана, качество продукции и отсутствие аварий оборудования. Оплата труда руководителей и специалистов осуществляется по должностным окладам.
Форма организации труда – бригадная. При составе бригады более 5 человек неосвобожденные бригадиры имеют доплату за руководство бригадой.
Продолжительность очередного отпуска у рабочих составляет 44 календарных дней.
Раздел 3 - Расчетный раздел.
3.1 Расчет производственной мощности.
Производительная мощность – это максимально возможный выпуск продукции за единицу времени (час, сутки, месяц, год)
Часовую мощность называют производительностью, производительная мощность рассчитывается по ведущему оборудованию. Необходимо чтобы мощность цехов-сметчиков была одинакова.
Различают понятия:
Входная производственная мощность на начало года
Мвх=Qчас*Тэф*n, где (1)
Мвх – входная мощность на начало года
Qчас – часовая производительность оборудования в натуральных единицах
Тэф – эффективное время работы оборудования, ч
n – количество единиц оборудования
Часовая производительность оборудования определяется расчетным путем или берется из технического паспорта.
Для расчета эффективного фонда времени оборудования составляется баланс загрузки оборудования. При расчете баланса различают :
календарный фонд времени (Ткал) – количество дне по календарю (365,366 дней)
номинальный фонд времени (Тном) – разница между календарным фондом и праздничными и выходными днями.
Тном = Ткал – Тпразд – Твых, дней, где (2)
Ткал – календарный фонд времени, дни
Тпарзд – количество праздничных дней, дни
Твых – количество выходных дней, дни
Номинальный фонд зависит от графика работы оборудования. На непрерывно действующем оборудовании Ткал = Тном . При пятидневной рабочей неделе количество праздничных дней – 8, выходных – 104.
Эффективный
фонд – разница
между номинальным
фондом и простоями
оборудования.
Простои возникают
вследствие
проводимых
ремонтов,
 возникающих
аварий, график
работы (оборудование
может работать
в одну и в две
смены).
Тэф = Тном – Тпрост, дни, где (3)
Тэф – эффективный фонд, дни
Тпрост – количество дней простоев, дни
Тэф(час)=Тэф(дни)*t, час, где (4)
Тэф(час) – эффективный фонд рабочего времени в часах, час
t – количество часов работы оборудования в сутки, час
выходная мощность – мощность на конец года
Мвых = Мвх +Мввед – Мвыб, где (5)
Мвых – выходная мощность
Мввед – мощность, введенная в течение года
Мвыб – мощность, выбывшая в течение года
Средняя годовая мощность
Мгод = Мвх
+
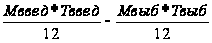 ,
где (6)
Тввед – время с момента введения мощности до конца года, мес
Твыб – время с момента выбытия мощности до конца года, мес
Эффективность использования производственной мощности определяется по следующим показателям:
Плановый коэффициент использования мощности
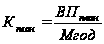 ,
где (7)
Кплан – плановый коэффициент
ВПплан – плановый выпуск продукции в натуральных единицах измерения
Фактический коэффициент использования мощности
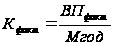 ,
где (8)
Кфакт – фактический коэффициент
ВПфакт – фактический выпуск продукции в натуральных единицах измерения
Производится расчет часовой производительности оборудования по формуле:
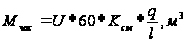 ,где
(9)
U – скорость подачи бревна, м/мин
60 – перевод минут в часы
Ксм – внутренний коэффициент использования оборудования
q – средний объем бревна, м3
l – средняя длина бревна, м
Мчас=33*60*0.85* =183,26
Производится расчет эффективности фонда времени оборудования на год по формуле:
Тэф(дни)= (365-8-104-4-10)*2=478, дней
Тэф(час)=478 *24=11472, час
Производится расчет мощности на начало года:
Мнг=Тэф*Мчас (10)
Мнг=11472*183,26=2102358,72
Производится расчет среднегодовой мощности по формуле (6):
Мгод=2102358,72+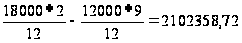
Производится расчет планового объема распиленного сырья на год по формуле:
Qплан=Кплан*Мгод (11)
Qплан = 0,85*2102358,72=1787004,91 м3
3.2 Расчет производственной программы.
Производственная программа – это план по выпуску продукции с учетом ее качества.
Каждое предприятие определяет план по выпуску продукции на основании договоров с покупателями, формируется портфель заказов. Для расчета производственной программы необходимо провести маркетинговые исследования:
Изучение потребителей товара
Изучение конкурентов
Цены, их анализ
Анализ возможностей предприятия
Для расчета необходимо знать: производственную мощность, цены на продукцию; провести анализ (использования) используемых каналов сбыта.
Производственная программа рассчитывается в следующем порядке:
определяется номенклатура
определяется ассортимент
Номенклатура – это укрупненный перечень видов продукции.
Ассортимент – это разновидность выпускаемой продукции по сортам, типу в разрезе номенклатуры.
В стоимостном выражении определяются следующие показатели:
1. Валовая продукция – это общий объем произведенной продукции и выполненных работ в стоимостном выражении для продажи и собственных нужд. По валовой продукции можно определить размер предприятия.
2. Товарная продукция – это стоимость продукции и работ, предназначенных к реализации. Она включает:
стоимость готовых изделий для реализации;
стоимость полуфабрикатов для продажи;
стоимость работ и услуг промышленного характера по заказам со стороны (модернизация оборудования, ремонт, транспортные услуги)
ТП = ВП * Ц, руб , где (12)
ТП – товарная продукция, руб
ВП – выпуск продукции в натуральных измерителях
Ц – цена за единицу продукции, руб
3. Реализованная продукция – продукция оплаченная
РП = Он + ТП – Ок, руб , где (13)
РП – реализованная продукция, руб
Он – остаток нереализованной продукции на начало периода, руб
Ок – остатки нереализованной продукции на конец периода, руб
“Таблица 1 – Расчет объема реализованной продукции”
| Наименование |
Объем товарной продукции, м3 |
Остатки нереализованной продукции |
Объем реализованной продукции, м3 |
|
|
на начало года, м3 |
на конец года, м3 |
|||
| 1 | 2 | 3 | 4 | 5 |
| Пиломатериалы | 982852,70м3 | 5460,29 | 8190,44 | 980122,55 |
Для определения количества реализованной продукции необходимо произвести расчет количества товарной продукции 1 м3 по выпуску пиломатериалов
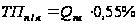 ,
м3 (15)
где 55%- полезный выход пиломатериалов
ТПп/л
= 1787004,91
 %
= 982852,70м3
Между показателями объема товарной и реализованной продукции существует зависимость
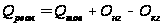 ,
м3 (16)
где Qреал - объем реализованной продукции м3;
Qтов - объем товарной продукции м3;
Ок г - остатки продукции на конец года м3;
Он г - остатки продукции на начало года м3.
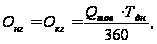 м3 (17)
где Тдн - остатки нереализованной продукции на начало и на конец года, дн
360 - количество дней
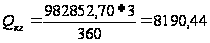 м3
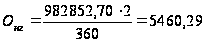 м3
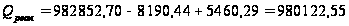 м3
“Таблица 2 – Расчет количества и стоимости сырья на программу”
| Наименование сырья | Единица измерения |
Цена за единицу, руб. |
Количество на |
Стоимость на программу, тыс. руб. |
|
| единицу продукции | программу | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Пиловочник | м3 | 975 | 1,82 | 1787004,91 | 1742329,787 |
Количество сырья на единицу продукции рассчитывается по формуле:
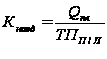 (18)
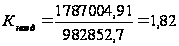 м3
Стоимость на программу рассчитывается по формуле:
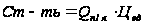
где Цед – цена за единицу, руб.
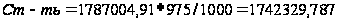
“Таблица 3 – Стоимость используемых отходов”
| Наименование отходов | Количество отходов |
Цена 1 м3, руб. |
Стоимость используемых отходов,тыс. руб.. |
| 1 | 2 | 3 | 4 |
| 1. Кусковые | 419946,15 | 505 | 212072,86 |
| 2. Опилки | 276985,76 | 85 | 23543,79 |
| Итого | 549411,5 | 235616,65 |
“Таблица 4 – Расчет объема товарной продукции”
| Наименование продукции | Единица измерения |
Действующая оптовая цена руб. |
Количество продукции в натуральном выражении | Товарная продукция, тыс. руб. |
| 1 | 2 | 3 | 4 | 5 |
| Пиломатериалы | м3 | 2757,61 | 982852,70 | 2710324,43 |
Расчет плана по труду и заработной плате.
Планирование труда и заработной платы включает в себя планирование численности и планирование фонда оплаты труда.
Норма численности (Нч) установленная численность работников определенного профессионально - квалифицированного состава, необходимая для выполнения конкретных видов работ.
Различают следующие категории численности:
списочная – это работники, состоящие в списке предприятия, т.е. принятые на постоянною и временную работу, не включаются совместители.
явочная – работники явившиеся на работу.
среднесписочная – определяется суммированием списочной численности за каждый календарный день и делением на количество календарных дней в периоде.
среднеявочная – определяется суммированием явочной численности за каждый день (рабочий) и делением суммы на количество рабочих дней.
Применяются следующие методы расчета количественной потребности в персонале:
по трудоемкости производственной программы:
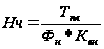 чел, где (19)
Тпл – плановая трудоемкость производственной программы, час
Фн – нормативный баланс рабочего времени одного рабочего в году, час
Квн – коэффициент выполнения норм времени рабочими
по норме выработке:
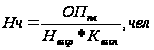 ,
где (20)
ОПпл – плановый объем продукции в натуральных единицах измерения за определенный период времени;
Нвыр – плановая норма выработки, м3, шт
по нормам обслуживания:
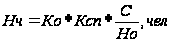 ,
где (21)
Ко – количество единиц оборудования, шт
С – количество рабочих в смену, чел
Но – норма обслуживания
Ксп – коэффициент перевода явочной численности в списочную
по рабочим местам:
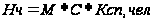 ,
где (22)
М – число рабочих в смену
Кроме численности рабочих количественная характеристика трудового потенциала предприятия может представлена как фонд ресурсов труда в челдни или челчас
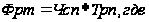 (23)
Фрт – фонд ресурсов труда
Чсп – среднесписочная численность
Трп – средняя продолжительность рабочего периода
Баланс рабочего времени составляется для расчета плановой численности и определения планового фонда оплаты труда. Баланс составляется отдельно для рабочих обслуживающих непрерывное производство и работающих по 5-тидневной рабочей неделе. При расчете баланс различают:
Календарный фонд времени – количество дней по календарю:
Ткал=365(366) дней
Номинальный фонд – это разница между календарным фондом и праздниками и выходными:
Тном = Ткал – Тпр – Твых, дни , где
Тпр – количество праздничных
Твых – количество выходных
Номинальный фонд зависит от графика работы. При 5-тидневной рабочей неделе Тпр – 11 дней, Твых – 104 дня. При непрерывном графике количество выходных рассчитывается индивидуально.
эффективный фонд времени – это разница между номинальным фондом и планируемыми неявками на работу (очередной отпуск, болезни, учебный и декретный отпуска). Минимальная продолжительность очередного отпуска – 28 календарных дней, в Братске 44 (14 – за отдаленность, 2 – за крайний север). На работах с тяжелыми и вредными условиями труда устанавливается дополнительный отпуск – 7-14 дней. Остальные планируются по уровню прошлого года.
Тэф = Тном – Тн, где
Тн – количество неявок
Расчет баланса заканчивается определением эффективного фонда времени в часах:
Тэф(час) = Тэф(дни) * t, ч, где
Тэф(дни) эффективный фонд рабочего времени, дни
t – продолжительность рабочего дня одного рабочего, час
Баланс рабочего времени одного рабочего на год при 5-тидневной рабочей неделе.
|
Наименование показателей |
Единицы измерения |
Количество |
| 1 | 2 | |
| 1.Календарный фонд времени | дни | |
| в том числе : праздничные | дни | |
| выходные | дни | |
| 2.Номинальный фонд времени | дни | |
| 3.Невыходы на работу | дни | |
| в том числе : очередные отпуска | дни | |
| отпуска учащимся | дни | |
| по болезни | дни | |
| декретные отпуска | дни | |
| выполнение гос. обязаностей | дни | |
| 4.Эффективный фонд рабочего времени | дни | |
| 5.Номинальная продолжительность рабочего дня | час | |
| 6.Эффективная продолжительность рабочего дня | час | |
| 7.Внутрисменные недоработки | час | |
| 8.Эффективный фонд рабочего времени на одного рабочего в год | час |
Плановая величина расходов на оплату труда (ФОТ) может определяться:
На основе норматива заработной платы на единицу продукции:
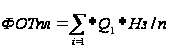 ,руб (24)
Где Qi – планируемый объем продукции
Нз/п – норматив зарплаты на единицу продукции
На основе индексов изменения заработной платы и производительности труда:
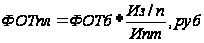 (25)
Где ФОТб – базовая величина ФОТ, руб
Из/п – индекс изменения зарплаты
Ипт – индекс производительности труда
На основе норматива прироста ФОТ за каждый процент прироста объема продукции:
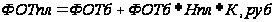 (26)
Где Нпл – норматив прироста ФОТ
К – прирост объема продукции, %
Исходя из численности работников и их зарплаты (годовой с доплатами и начислениями) :
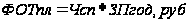 (27)
Где Чсп – списочная численность работающих, чел
З/Пгод – годовая зарплата работающих, руб
“Таблица 5 – Баланс рабочего времени одного рабочего на год при 5-тидневной рабочей неделе”
|
Наименование показателей |
Единицы измерения |
Количество |
| 1 | 2 | 3 |
| Календарный фонд времени | дни | 365 |
| в том числе : праздничные | дни | 8 |
| выходные | дни | 104 |
| Номинальный фонд времени | дни | 253 |
| Невыходы на работу | дни | 52 |
| в том числе : очередные отпуска | дни | 44 |
| отпуска учащимся | дни | 1 |
| по болезни | дни | 5 |
| декретные отпуска | дни | 1 |
| выполнение гос. обязаностей | дни | 1 |
| Эффективный фонд рабочего времени | дни | 201 |
| Номинальная продолжительность рабочего дня | час | 8 |
| Эффективная продолжительность рабочего дня | час | 7,9 |
| Внутрисменные недоработки | час | 0,1 |
| Эффективный фонд рабочего времени на одного рабочего в год | час | 1587,9 |
Эффективная
продолжительность
=
 (28)
“Таблица 6 – Расчет численности основных производственных рабочих по рабочим местам”
| Наименование профессии | Количество рабочих, обслуживающих рабочее место | в том числе по разрядам | |
| |V | V | ||
| Оператор | 3 | 2 | 1 |
| Количество рабочих мест | 2 | 2 | 2 |
| Итого по рабочим местам | 6 | 4 | 2 |
| Коэффициент сменности | 3 | 3 | 3 |
| Коэффициент неявок | 1,26 | 1,26 | 1,26 |
| плановая численность | 23 | 15 | 8 |
Коэффициент неявок рассчитывается по формуле:
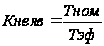 (29)
Плановая численность рассчитывается по формуле:
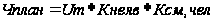 (30)
Где Uт – итого по рабочим местам, чел
Ксм – коэффициент сменности
“Таблица 7 – Штатное расписание вспомогательных рабочих”
| Название профессии | Разряд | Количество |
| 1 | 2 | 3 |
|
Механическая служба |
7 | |
| Слесарь | V | 3 |
| Слесарь | IV | 1 |
| Электросварщик | VI | 1 |
| Токарь | IV | 1 |
| Смазчик | III | 1 |
|
Энергетическая служба |
4 | |
| Электромонтер | V | 3 |
| Электромонтер | IV | 1 |
|
Служба КИПиА |
3 | |
| Слесарь КИПиА | V | 3 |
|
Итого |
14 | |
“Таблица 8 – Расчет часовых тарифных ставок рабочих”
| Наименование профессии | Разряд | Тарифный коэффициент | Доплата за вредность | Тарифная ставка с учетом вредности | |
| % | Сумма, руб | ||||
| Все профессии рабочих | VI | 2,44 | 12 | 1,73 | 18,54 |
| V | 2,16 | 12 | 1,53 | 16,41 | |
| IV | 1,91 | 12 | 1,35 | 14,51 | |
| III | 1,69 | 12 | 1,20 | 12,84 | |
| Электросварщик | VI | 2,44 | 40 | 5,75 | 23,13 |
Дноч = Чн*8*Тном*0,4*Тст, где (31)
Чн – нормативная численность в смену (по количеству оборудования)
8 – количество ночных часов в сутки
Доп.з/п = Кдоп(Осн.з/п + Дуд и клим), где (32)
Кдоп – коэффициент дополнительной заработной платы
Осн.з/п – сумма основной заработной платы
Дуд и клим – сумма выплат по поясному коэффициенту и климатическим условиям
Кдоп =
 ,
где (33)
Оо – количество очередного отпуска
Уо – количество учебного отпуска
Го – количество дней выполнения государственных обязанностей
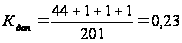
“Таблица 9 – Расчет годового фонда заработной платы рабочих цех”
| Участок, профессия | Разряд | Тарифная ставка, руб | Среднесписочная численность | Эффективный фонд времени | Тарифный фонд | Приратоток за перевыполнение нормы выработки, 5% | Доплаты | % премии | Сумма премии | Итого основная зарплата | Доплаты по РК и СК | Дополнительная зарплата | Всего фонд зарплаты | Средняя зарплата 1 рабочего | среднемесячная зарплата 1 рабочего | |
| За ночное | Итого | |||||||||||||||
|
ОСНОВНЫЕ ПРОИЗВОДСТВЕННЫЕ РАБОЧИЕ |
||||||||||||||||
| Оператор | 5 | 16,41 | 8 | 12355,20 | 202748,83 | 10137,44 | 24276,29 | 24276,29 | 50 | 106443,14 | 343605,70 | 309245,13 | 150155,69 | 803006,52 | 100375,82 | 8364,65 |
| Оператор | 4 | 14,51 | 15 | 23166,00 | 336138,66 | 16806,93 | 18665,64 | 18665,64 | 51 | 176472,80 | 548084,03 | 493275,63 | 239512,72 | 1280872,38 | 85391,49 | 7115,96 |
| Итого | 23 | 35521,20 | 538887,49 | 26944,37 | 42941,93 | 42941,93 | 282915,93 | 891689,73 | 802520,76 | 389668,41 | 2083878,90 | 92883,65 | 7740,30 | |||
|
МЕХАНИЧЕСКАЯ СЛУЖБА |
||||||||||||||||
| Слесарь | 4 | 14,51 | 1 | 1544,40 | 22409,24 | 1120,46 | 50 | 11764,85 | 35294,56 | 31765,10 | 15423,72 | 82483,39 | 82483,39 | 6873,62 | ||
| Слесарь | 5 | 16,41 | 3 | 4633,20 | 76030,81 | 3801,54 | 50 | 39916,18 | 119748,53 | 107773,68 | 52330,11 | 279852,31 | 93284,10 | 7773,68 | ||
| Электро-сварщик | 6 | 23,13 | 1 | 1544,40 | 35721,97 | 1786,10 | 50 | 18754,04 | 56262,11 | 50635,90 | 24586,54 | 131484,54 | 131484,54 | 10957,05 | ||
| Токарь | 4 | 14,51 | 1 | 1544,40 | 22409,24 | 1120,46 | 50 | 11764,85 | 35294,56 | 31765,10 | 15423,72 | 82483,39 | 82483,39 | 6873,62 | ||
| Смазчик | 3 | 12,84 | 1 | 1544,40 | 19830,10 | 991,50 | 50 | 10410,80 | 31232,40 | 28109,16 | 13648,56 | 72990,12 | 72990,12 | 6082,51 | ||
| Итого | 7 | 10810,80 | 176401,37 | 8820,07 | 50 | 92610,72 | 277832,15 | 250048,94 | 121412,65 | 649293,75 | 77120,92 | 6426,74 | ||||
|
ЭНЕРГЕТИЧЕСКАЯ СЛУЖБА |
||||||||||||||||
| Электро-монтер | 5 | 16,41 | 3 | 4633,20 | 76030,81 | 3801,54 | 50 | 39916,18 | 119748,53 | 107773,68 | 52330,11 | 279852,31 | 93284,10 | 7773,68 | ||
| Электро-монтер | 4 | 14,51 | 3 | 4633,20 | 67227,73 | 3361,39 | 50 | 35294,56 | 105883,68 | 95295,31 | 46271,17 | 247450,16 | 82483,39 | 6873,62 | ||
| Электро-монтер | 5 | 16,41 | 2 | 3088,80 | 50687,21 | 2534,36 | 50 | 26610,78 | 79832,35 | 71849,12 | 34886,74 | 186568,21 | 93284,10 | 7773,68 | ||
| Итого | 8 | 12355,20 | 193945,75 | 9697,29 | 101821,52 | 305464,56 | 274918,10 | 133488,01 | 713870,68 | 89683,86 | 7473,66 | |||||
|
СЛУЖБА КИПиА |
||||||||||||||||
| Слесарь | 4 | 14,51 | 2 | 3088,80 | 44818,49 | 2240,92 | 50 | 23529,71 | 70589,12 | 63530,21 | 30847,44 | 164966,77 | 82483,39 | 6873,62 | ||
| Слесарь | 5 | 16,41 | 1 | 1544,40 | 25343,60 | 1267,18 | 50 | 13305,39 | 39916,18 | 35924,56 | 17443,37 | 93284,10 | 93284,10 | 7773,68 | ||
| Итого | 3 | 4633,20 | 70162,09 | 3508,10 | 36835,10 | 110505,29 | 99454,77 | 48290,81 | 258250,87 | 87883,74 | 7323,65 | |||||
|
ДЕЖУРНЫЙ ПЕРСОНАЛ |
||||||||||||||||
| Слесарь | 6 | 18,54 | 3 | 4633,20 | 85899,53 | 4294,98 | 45029,95 | 45029,95 | 50 | 45097,25 | 180321,71 | 162289,54 | 78800,59 | 421411,83 | 140470,61 | 11705,88 |
| Элек-тер | 5 | 16,41 | 3 | 4633,20 | 76030,81 | 3801,54 | 39856,61 | 39856,61 | 50 | 39916,18 | 159605,14 | 143644,62 | 69747,44 | 372997,20 | 124332,40 | 10361,03 |
| Слесарь КИПиА | 4 | 14,51 | 3 | 4633,20 | 67227,73 | 3361,39 | 35241,89 | 35241,89 | 50 | 35294,56 | 141125,57 | 127013,01 | 61671,87 | 329810,45 | 109936,82 | 9161,40 |
| Итого | 9 | 13899,6 | 229158,07 | 11457,9 | 120128,45 | 120128,45 | 120307,99 | 481052,411 | 432947,17 | 210219,9 | 1124219,49 | 124913,28 | 10409,44 | |||
| Всего | 50 | 77220 | 1208554,8 | 60427,7 | 163070,38 | 163070,38 | 50 | 634491,26 | 2066544,15 | 1859889,74 | 903079,79 | 4829513,68 | 94497,09 | 7874,76 | ||
“Таблица 10 – Расчет годового фонда оплаты труда руководителей, специалистов, служащих и МОП”
|
Должность |
Категория |
Количество |
Должностной оклад |
% премии |
Сумма премии |
Доплата за ночные |
Итого основная з/плата |
РК+СК |
Итого за месяц |
Годовой ФОТ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Начальник цеха | Руководитель | 1 | 12000 | 50 | 6000 | 18000 | 16200 | 34200 | 410400 | |
| Технолог цеха | Специалист | 1 | 8200 | 50 | 4100 | 12300 | 11070 | 23370 | 280440 | |
| Механик цеха | Специалист | 1 | 6000 | 50 | 3000 | 9000 | 8100 | 17100 | 205200 | |
| Мастер смены | Руководитель | 3 | 8300 | 50 | 4150 | 3320 | 40670 | 36603 | 77273 | 927276 |
| Мастер по ремотну | Специалист | 1 | 7000 | 50 | 3500 | 10500 | 9450 | 19950 | 239400 | |
| Энергетик цеха | Специалист | 1 | 8000 | 50 | 4000 | 12000 | 10800 | 22800 | 273600 | |
| Мастер КИПиА | Специалист | 1 | 7500 | 50 | 3750 | 11250 | 10125 | 21375 | 256500 | |
| Бух-экономист | Специалист | 1 | 7000 | 50 | 3500 | 10500 | 9450 | 19950 | 239400 | |
| Табельщик | Служащий | 1 | 3000 | 50 | 1500 | 4500 | 4050 | 8550 | 102600 | |
| Уборщик | МОП | 3 | 2000 | 50 | 3000 | 800 | 15800 | 14220 | 30020 | 360240 |
| Итого | 14 | 69000 | 36500 | 4120 | 144520 | 130068 | 274588 | 3295056 | ||
| Руководители | 4 | 20300 | 10150 | 3320 | 58670 | 52803 | 111473 | 1337676 | ||
| Специалисты | 6 | 43700 | 21850 | 65550 | 58995 | 124545 | 1494540 | |||
| Служащие | 1 | 3000 | 1500 | 4500 | 4050 | 8550 | 102600 | |||
| МОП | 3 | 2000 | 3000 | 15800 | 14220 | 30020 | 360240 |
“Таблица 11 – Сводный план по труду”
|
Наименование |
Единицы измерения |
Показатель |
| 1. Товарная продукция | тыс.руб | 2710324,43 |
| 2. Численность промышленно-производственного персонала, всего | чел | 64 |
| в т.ч. Рабочие | чел | 50 |
| руководители | чел | 4 |
| специалисты | чел | 6 |
| служащие | чел | 1 |
| МОП | чел | 3 |
| 3. Выработка продукции на одного работающего, исчисляемая по товарной продукции | тыс.руб | 42348,82 |
| тоже на одного рабочего | тыс.руб | 54206,48 |
| 4. Фонд зарабоной платы промышленного-производственного персонала, всего | тыс.руб | 8124,57 |
| в т.ч. Рабочие | тыс.руб | 4829,51 |
| руководители | тыс.руб | 1337,68 |
| специалисты | тыс.руб | 1494,54 |
| служащие | тыс.руб | 102,60 |
| МОП | тыс.руб | 360,24 |
| 5. Среднегодовая заработная плата одного работающего | руб | 126950 |
| тоже на одного рабочего | руб | 162490 |
| 6. Среднемесячная заработная плата одного работающего | руб | 10579,17 |
| тоже на одного рабочего | руб | 13540,83 |
3.4 Расчет полной себестоимости продукции
Себестоимость – это затраты на производство и реализацию продукции, выраженные в денежной форме. Себестоимость является важнейшим показателем деятельности предприятия. От ее уровня зависят цены на продукцию. В себестоимость не включаются: штрафы, пени за нарушение договорных обязательств, убытки от стихийных бедствий. Для определения затрат, включенных в себестоимость существует «Положение о составе затрат по производству и реализации продукции и о порядке формирования финансовых результатов».
Себестоимость – это конечный финансовый результат, от которого зависит эффективность производства, т.к. она влияет на прибыль и рентабельность. Различают следующие виды себестоимости:
Материальная – основной вид затрат – сырье и материалы
Энергоемкая – основной вид затрат – энергия
Фондоемкая
Трудоемкая
Пути снижения себестоимости:
соблюдение норм расходов сырьевых и материальных ресурсов
комплексное использование отходов в производстве
внедрение современных технологий
внедрение механизации, автоматизации производства
Затраты квалифицируются по элементам и статьям.
Элемент – это экономически однородный вид затрат. По элементам составляется смета затрат на производство. Группировка по элементам позволяет распределить все затраты по содержанию, определить структуру себестоимости.
Элементы затрат:
Материальные затраты (стоимость приобретенного сырья, основных и вспомогательных материалов, стоимость покупных полуфабрикатов, топлива, энергии со стороны, стоимость используемых отходов вычитается из стоимости материальных затрат)
Оплата труда (включается основная и дополнительная заработная плата всего персонала)
Амортизация основных фондов
Прочие расходы (социальные отчисления от заработной платы)
Классификация по статьям позволяет определить затраты по месту возникновения и по назначению. Статья затрат показывает где, когда и на какие цели производились затраты, по статье составляется калькуляция, в которой определяется себестоимость конкретного вида продукции или полуфабриката в расчете на единицу и весь объем.
Типовые статьи затрат:
Сырье и основные материалы
Используемые отходы (вычитаются)
Вспомогательные материалы
Пар, вода, электроэнергия на технологические цели
Основная и дополнительная заработная плата производственных рабочих
Отчисления на социальные нужды
Общепроизводственные (общецеховые) расходы
Общехозяйственные (общезаводские) расходы
Коммерческие (внепроизводственные) расходы
Все виды затрат делятся:
по способу отнесения затрат на единицу продукции:
а) прямые – их определяют методом прямого счета (сырье, энергия и т.д.)
б) косвенные – возникают производится несколько видов продукции, они распределяются пропорционально какому либо виду прямых затрат, чаще всего заработной плате
по экономическому содержанию:
а) основные – непосредственно связанные с изготовлением продукции (сырье, материалы)
б) накладные – связаны с управлением и организацией производства (цеховые, общезаводские)
по составу:
а) простые – состоят из одного элемента (сырье, заработная плата)
б) комплексные – состоят из нескольких элементов (цеховые)
по степени зависимости от изменения объемов продукции:
а) условно-переменные (пропорциональные) – они изменяются в связи с изменением объема продукции, но не изменяются в расчете на единицу продукции (сырье, материалы)
б) условно-постоянные (непропорциональные) – не изменяются в связи с изменением объема продукции, но изменяются в расчете на единицу продукции (амортизация)
Калькуляция – это расчет себестоимости конкретного вида продукции, выполненный по статьям затрат. Калькуляции могут охватывать весь процесс изготовления продукции и составляться пооперационно.
Виды калькуляции:
Сметная – составляется на