Планування діяльності підприємств
NО.1 – кількість обладнання, що не підлягає технічному вдосконаленню, шт. , див. вихідні дані, табл. 7;
NО.2 – кількість нового обладнання, шт., див. вихідні дані, табл. 7;
NО.3 – кількість модернізованого обладнання, шт. , див. вихідні дані, табл. 7;
КПП2, КПП3 – темпи зростання продуктивності праці відповідно нового і модернізованого обладнання, %, див. вихідні дані, табл. 7;
kt2, kt3 – коефіцієнти, які враховують термін дії нового і модернізованого обладнання, див. вихідні дані, табл. 7;
УП2,3 – питома вага працівників, які обслуговують нове і модернізоване обладнання, в загальній чисельності працюючих, %, див. вихідні дані, табл. 7.
Коефіцієнти kt2 і kt3 визначаються діленням кількості місяців дії нового і модернізованого обладнання (див. вихідні дані, табл. 7) на кількість місяців планового періоду.
В. Економія робочої сили зі зміною трудоємності продукції визначається за формулою:
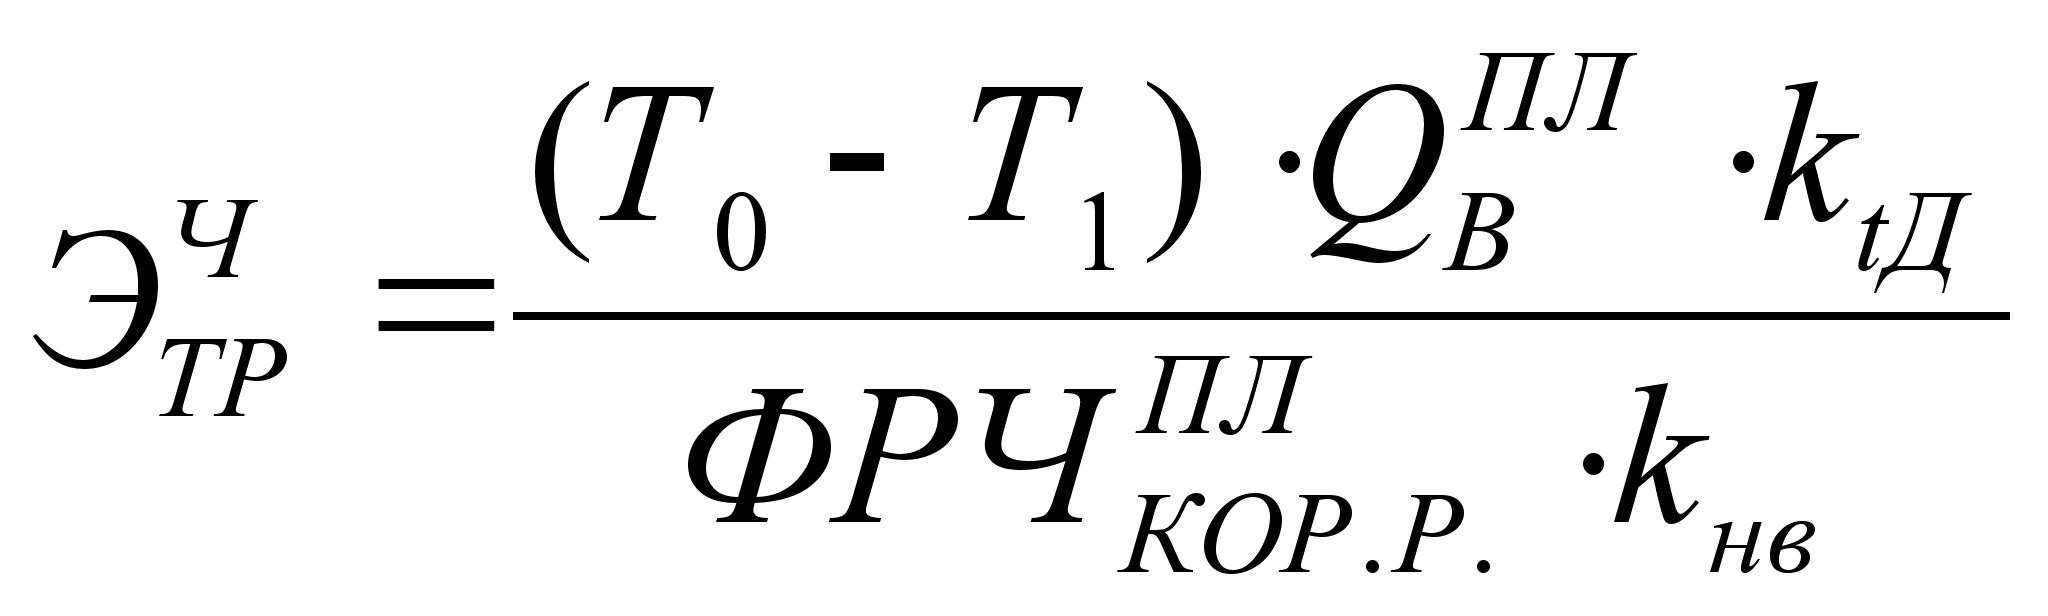 (31);
ЭТРЧ =0
де Т0 і Т1 – трудоємність одиниці продукції до і після впровадження заходів, нормо-годин, див. формула (32);
QВПЛ – обсяг випуску продукції в плановому періоді, шт., див. формула (14);
ktД – коефіцієнт терміну дії заходу розраховується як відношення часу тривалості заходу (див. вихідні дані, табл. 1, № 18) до корисного фонду робочого часу підприємства;
ФРЧКОР.Р.ПЛ – корисний фонд робочого часу робітника у плановому році, годин, див. табл. 5;
kнв – коефіцієнт виконання норми виробітку працюючого, див. вихідні дані, табл. 1, № 19.
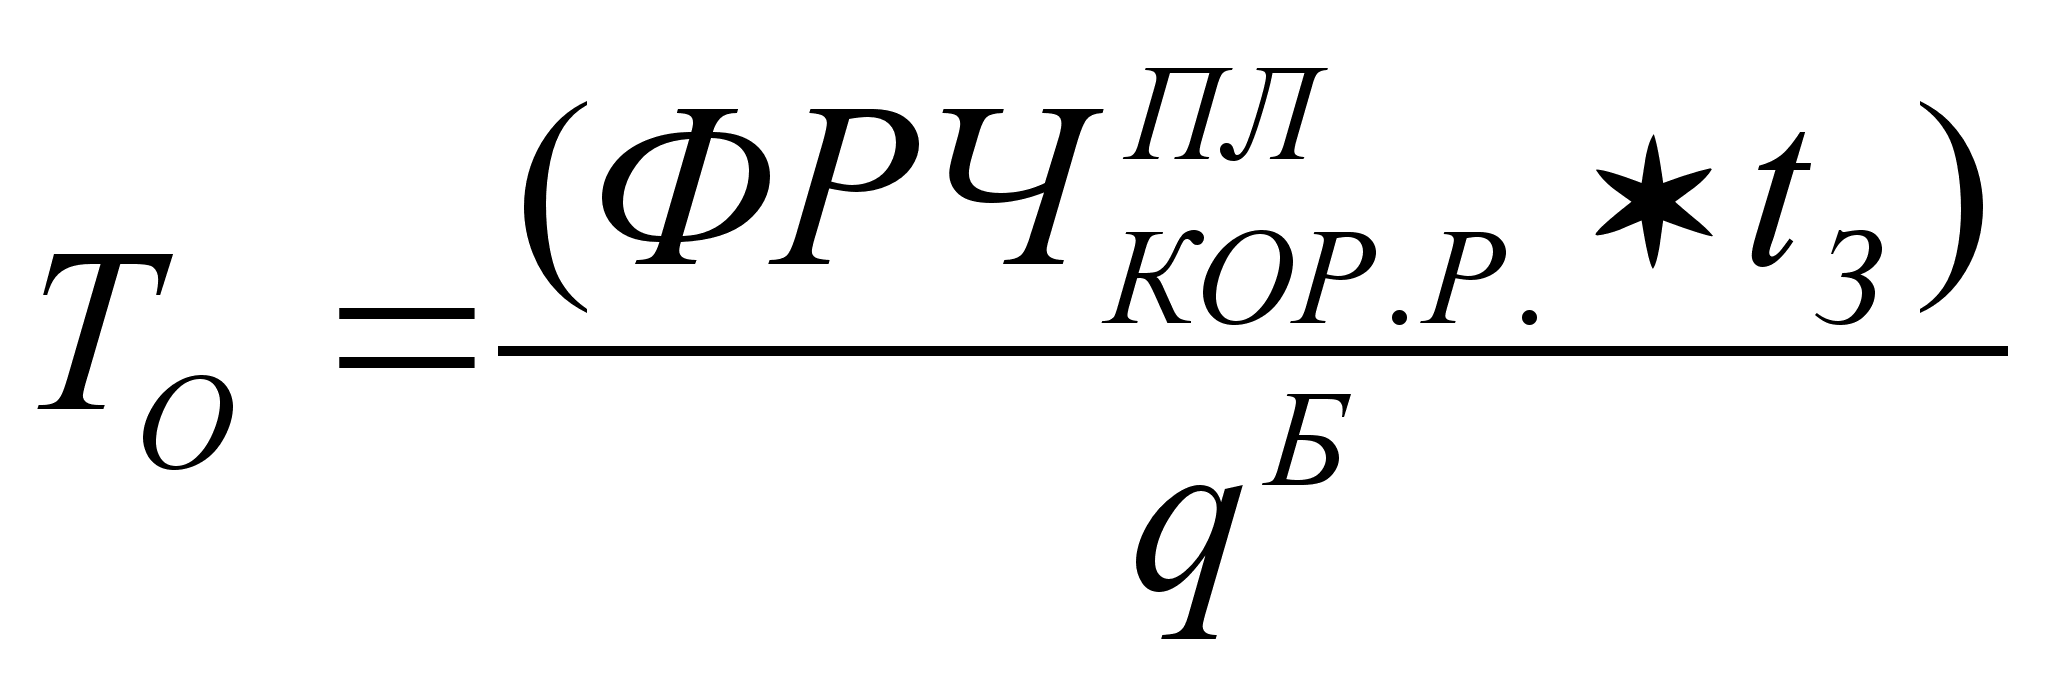 (32);
Т0 = (211*8)/4670=0,361
Т1 = 0,319
де qБ – виробіток продукції на одного середньоспискового працівника в базовому періоді, грн. на чоловіка в рік, див. вихідні дані, табл. 1, № 15;
ФРЧКОР.Р.ПЛ – корисний фонд робочого часу робітника у плановому періоді, днів, див. табл. 5;
tЗ – тривалість робочої зміни, год, див. вихідні дані, табл. 1, № 16.
Значення Т1 – величина Т0 зменшена на відсоток вказаний у вихідних даних, табл. 1, № 17.
Г. Економія чисельності працюючих за рахунок зміни кількості робочих днів в плановому періоді (ЭР.ДЧ), (тривалість відпусток, зменшення невиходів на роботу по хворобі, ліквідація прогулів), обчислюється за формулою:
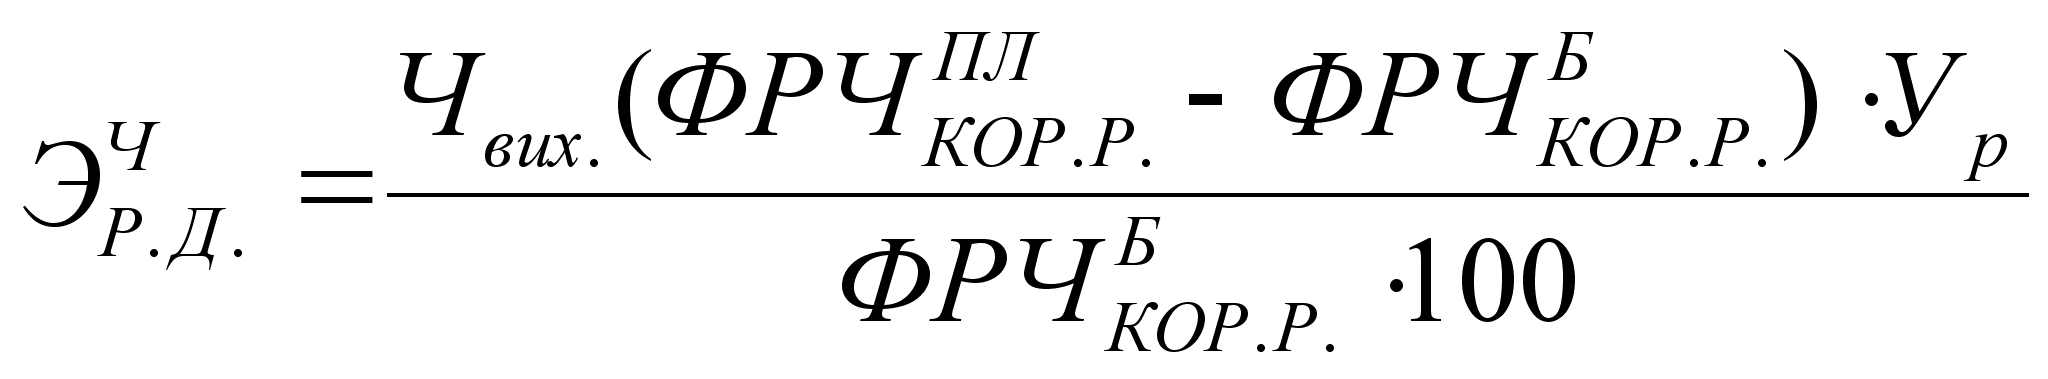 (33);
ЭР.ДЧ = 0
де ФРЧКОР.Р.ПЛ – корисний фонд робочого часу робітника у плановому періоді, днів, див. табл. 5;
ФРЧКОР.Р.Б – корисний фонд робочого часу робітника у базовому періоді, днів, див. вихідні дані, табл. 1, № 21;
Ур – питома вага робітників у загальній чисельності працюючих, %, див. вихідні дані, табл. 1, № 20.
Д. Економія чисельності працюючих за рахунок зміни обсягів виробництва обчислюється за формулою:
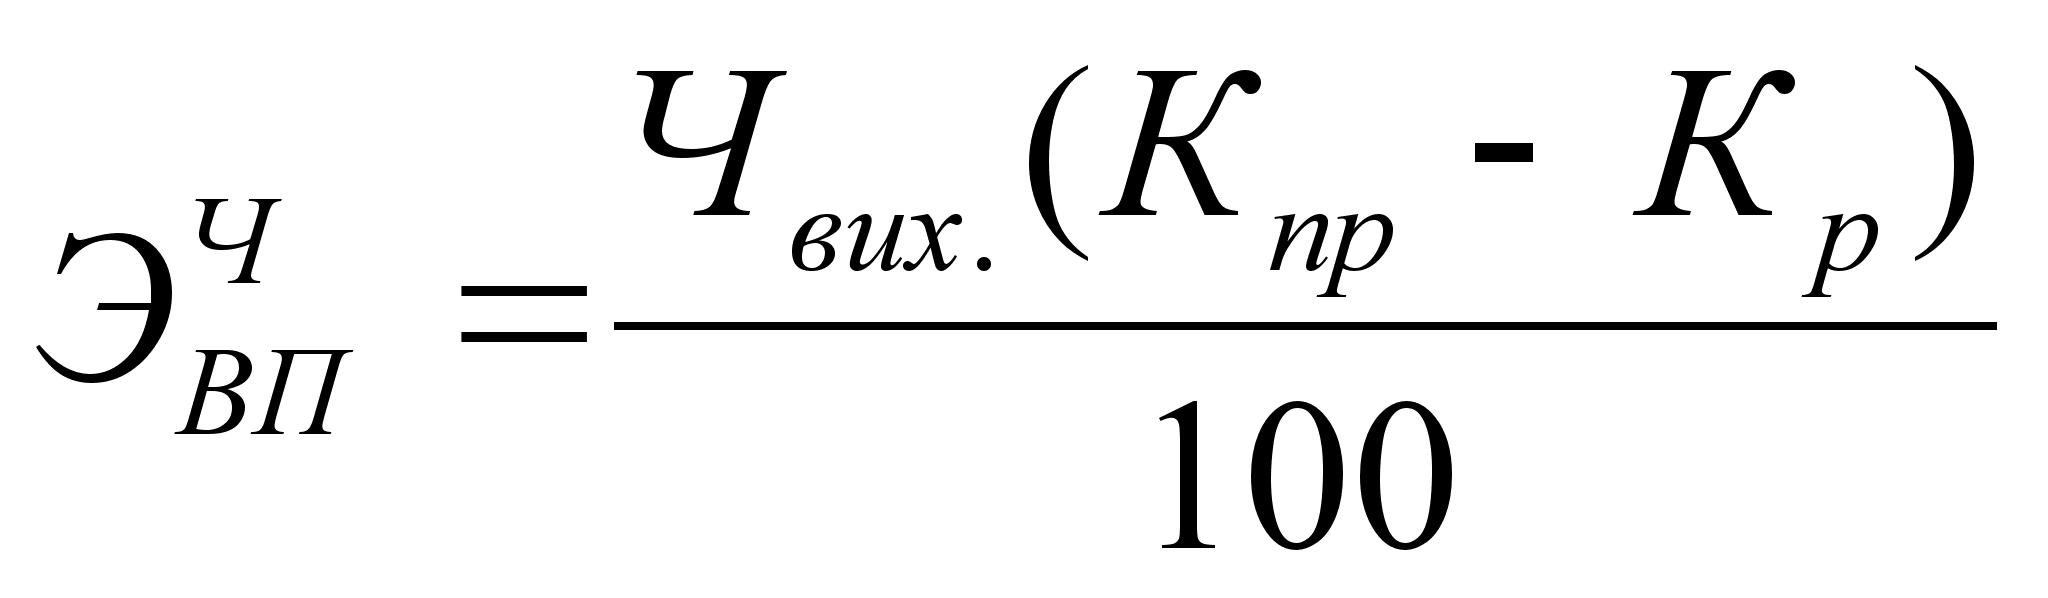 (34);
ЭВПЧ = - 0
де ЭВПЧ – економія чисельності за рахунок зміни обсягів виробництва, чол.;
Кпр і Кр – темпи зростання відповідно обсягів виробництва та чисельності робітників, %;
Темпи зростання обсягів виробництва – виходячи з даних таблиці 3:
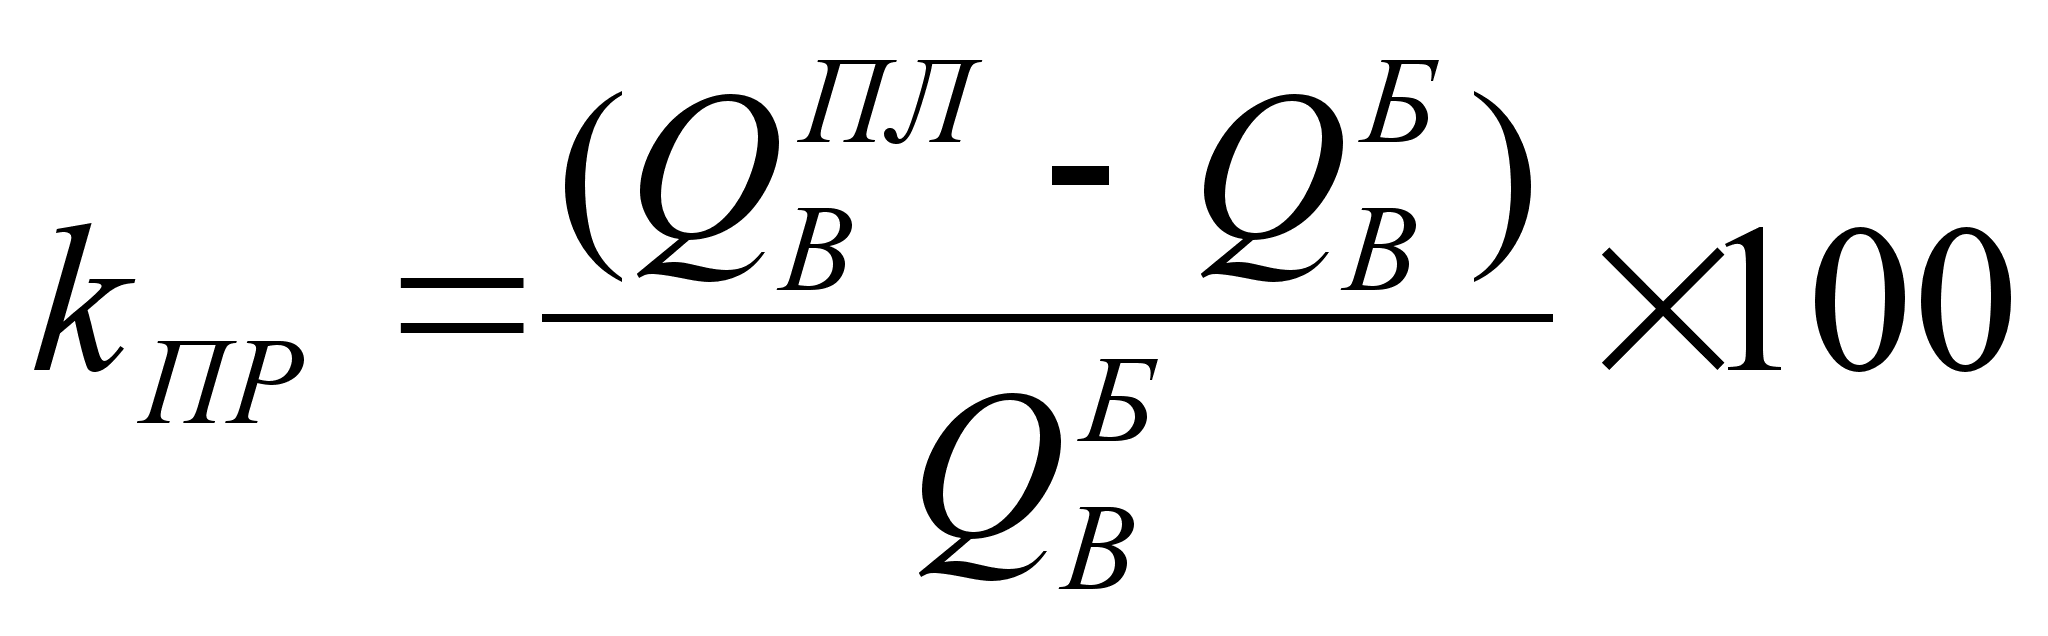 =
11,1
(35);
де QВПЛ – обсяг виробництва у плановому році, шт., див. формула (14);
QВБ – обсяг виробництва у базисному році, див. табл. 3, “Всього”.
Темпи зростання чисельності робітників - див. вихідні дані, табл. 1, № 22.
Величина зростання продуктивності праці по кожному окремому фактору обчислюється за формулою:
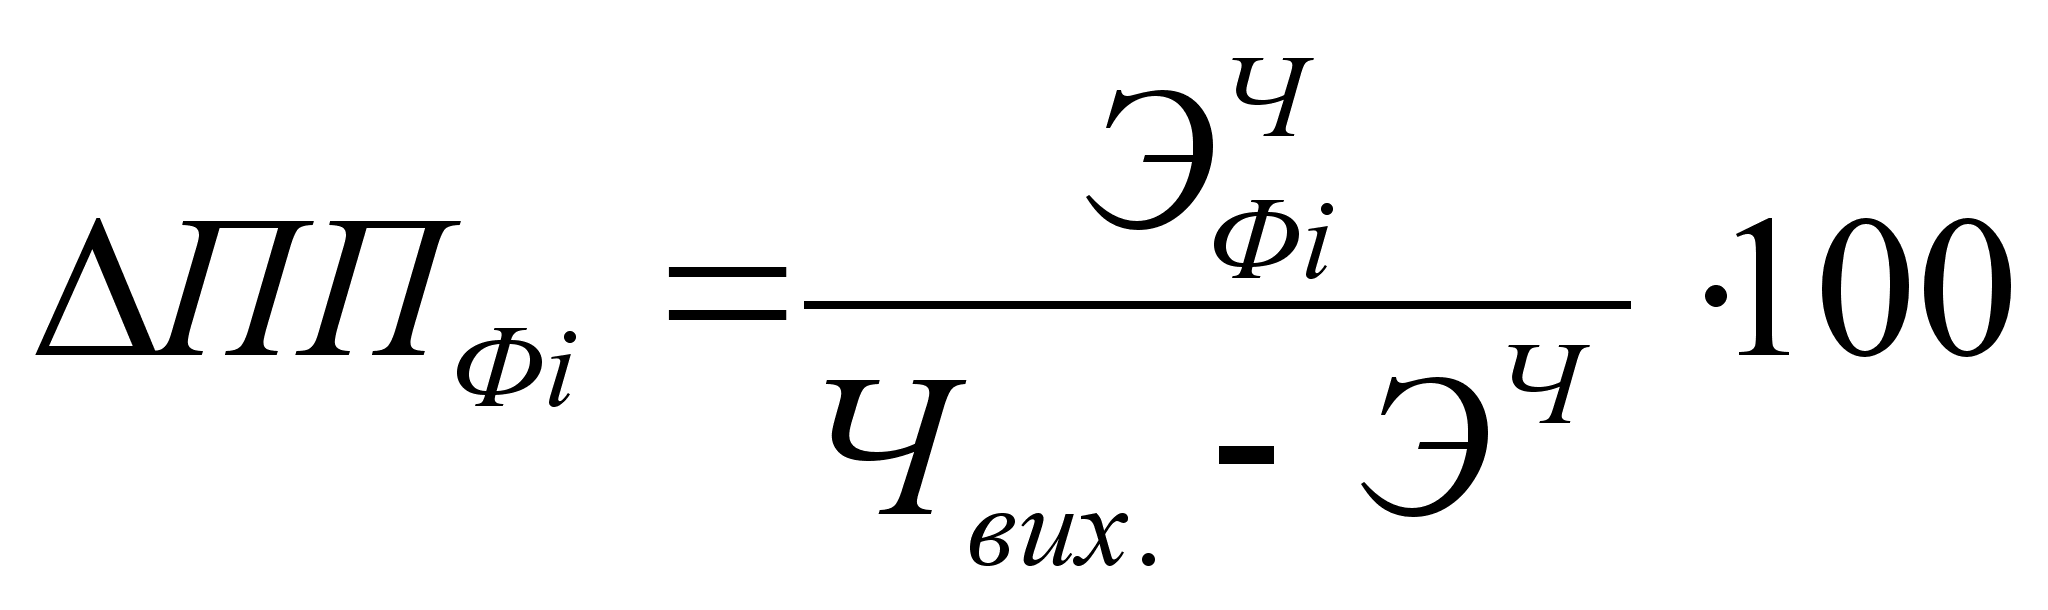 (36);
де ЭФіЧ – економія чисельності працюючих по окремому і-му фактору, чол., формули (29)-(34);
ЭЧ – загальна економія працюючих по всіх факторах, формула (38).
Загальний приріст продуктивності праці рівний сумі приростів по окремих факторах:
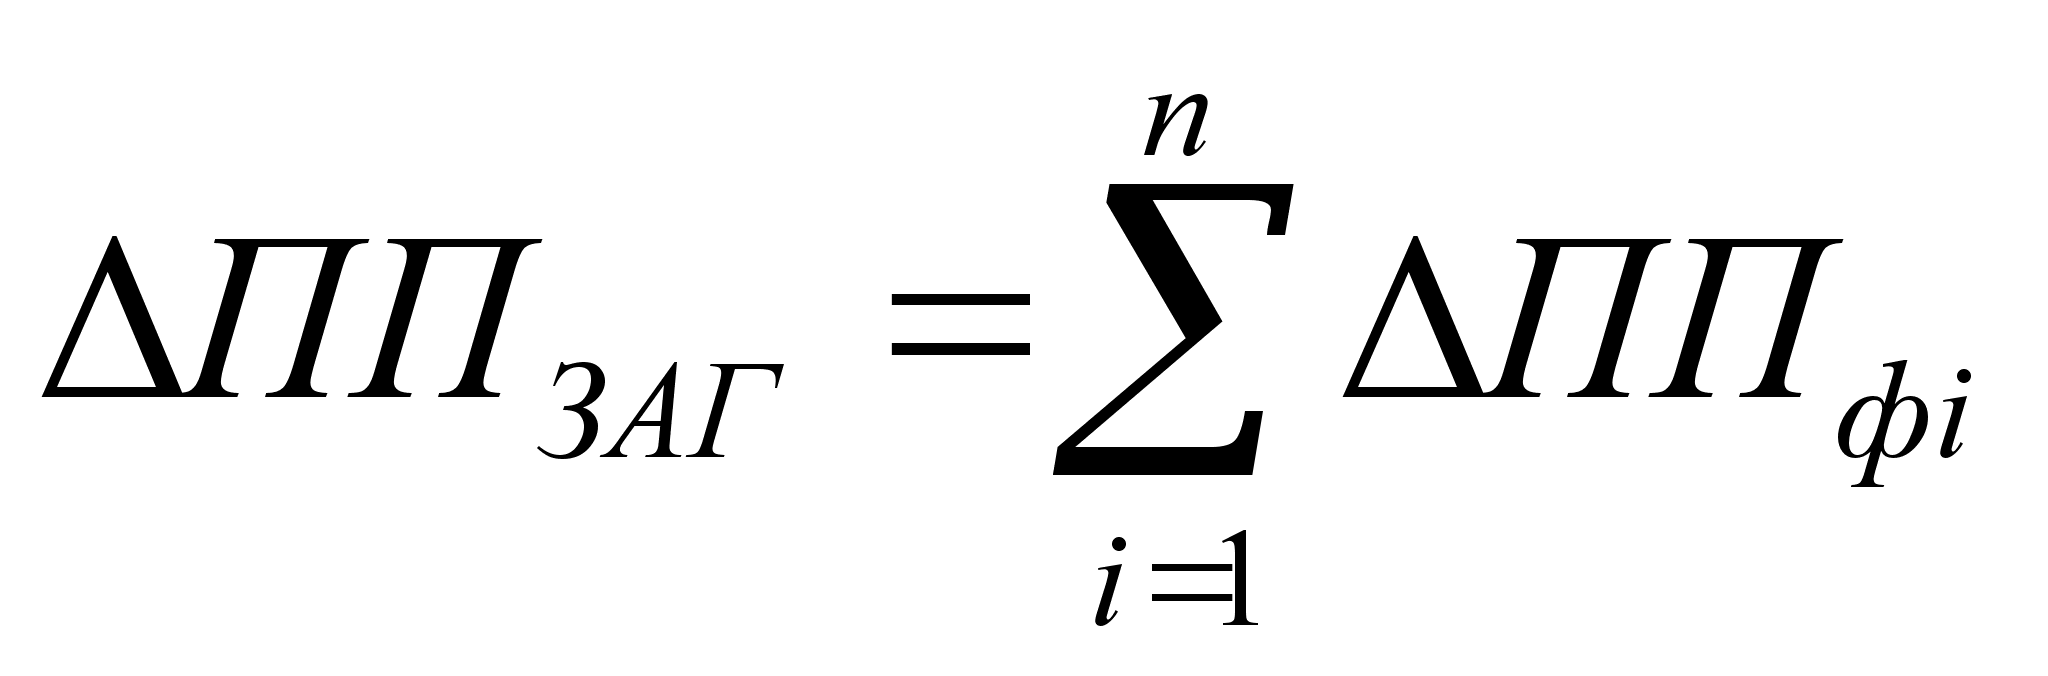 =-13,1
(37);
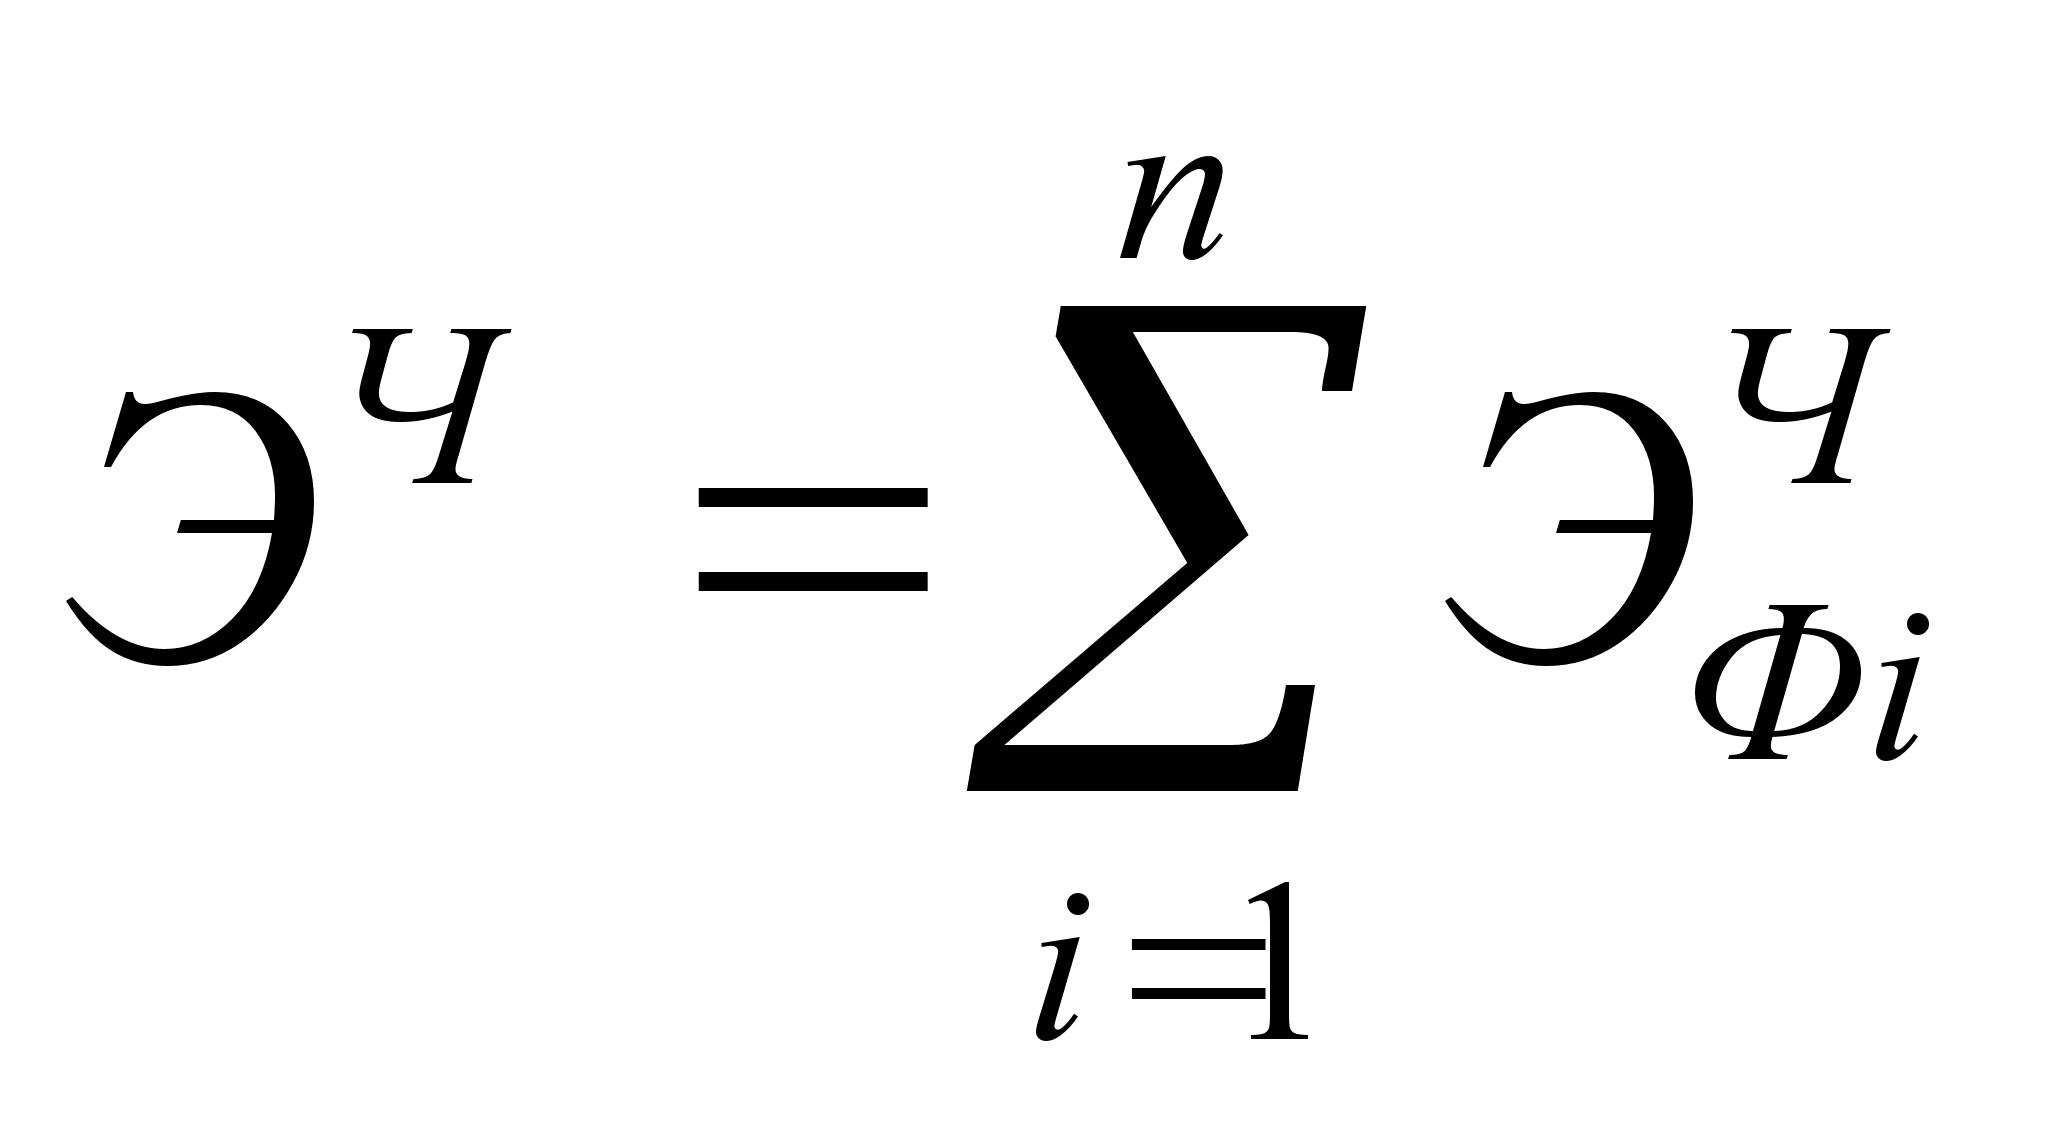 =0,191приб.0
чол.
(38);
n – кількість факторів, які впливають на зростання продуктивності праці, шт.
Зведений розрахунок зростання продуктивності праці за рахунок техніко-економічних факторів ведуть в табличній формі (див. таблицю 15).
Визначаємо виробіток на одного працівника у плановому році (qПЛ):
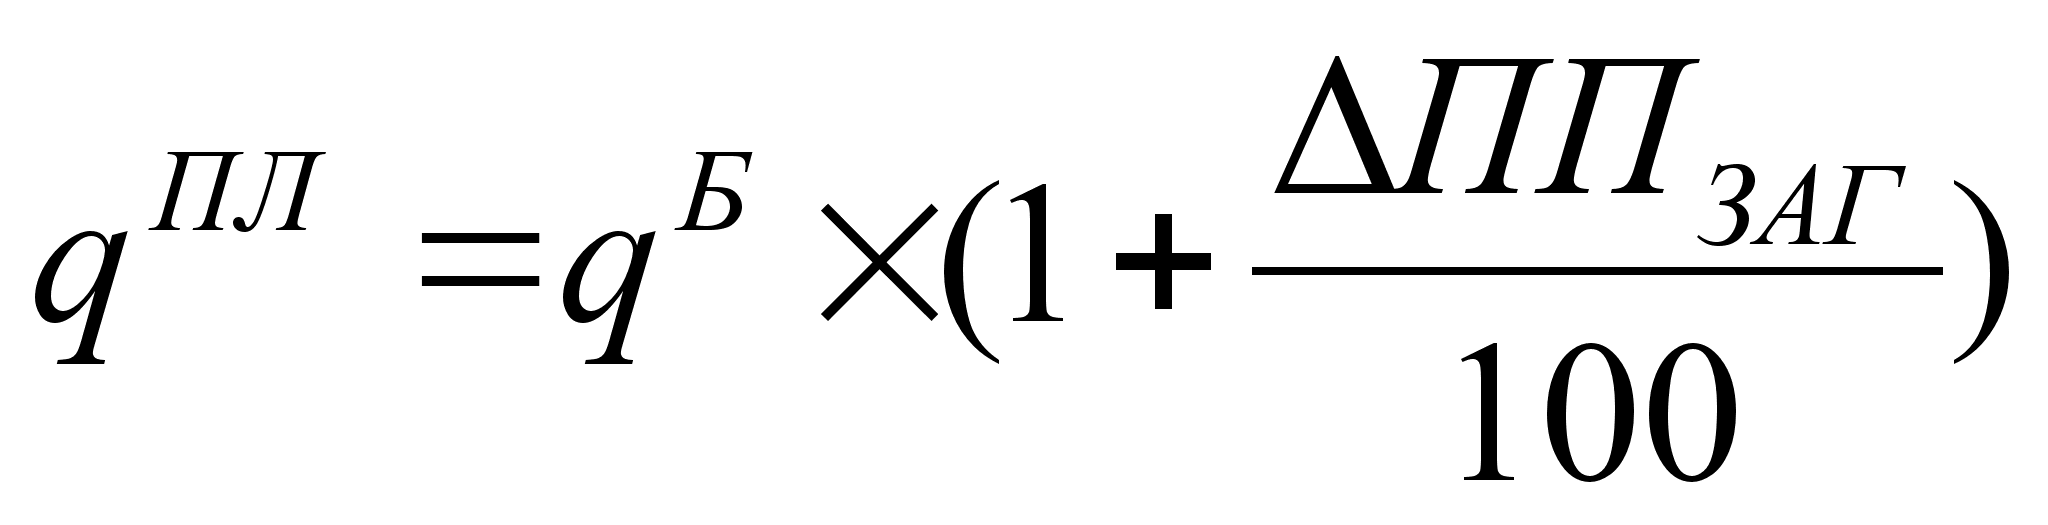 (39);
=6122,37
Таблиця 15
Зведений розрахунок зростання продуктивності праці на 2004_____ рік
| № п/п | Фактори зростання продуктивності праці | Зміна чисельності працюючих, чол. | Приріст продуктивності праці, % |
| 1 | Структурні зрушення у виробництві | -8 | -36,1 |
| 2 | Підвищення технічного рівня виробництва | +5 | +23 |
| 3 | Зміна трудоємності виробництва | 0 | 0 |
| 4 | Зміна реального фонду робочого часу | 0 | 0 |
| 5 | Зміна обсягів виробництва | 0 | 0 |
| Всього |
-3 |
-13,1 |
2.6.2. Визначення планової чисельності робітників та керівників для виконання виробничої програми
Якщо на дільниці чи в цеху випускається однорідна продукція, то планова чисельність працюючих визначається по нормах виробітку, тобто
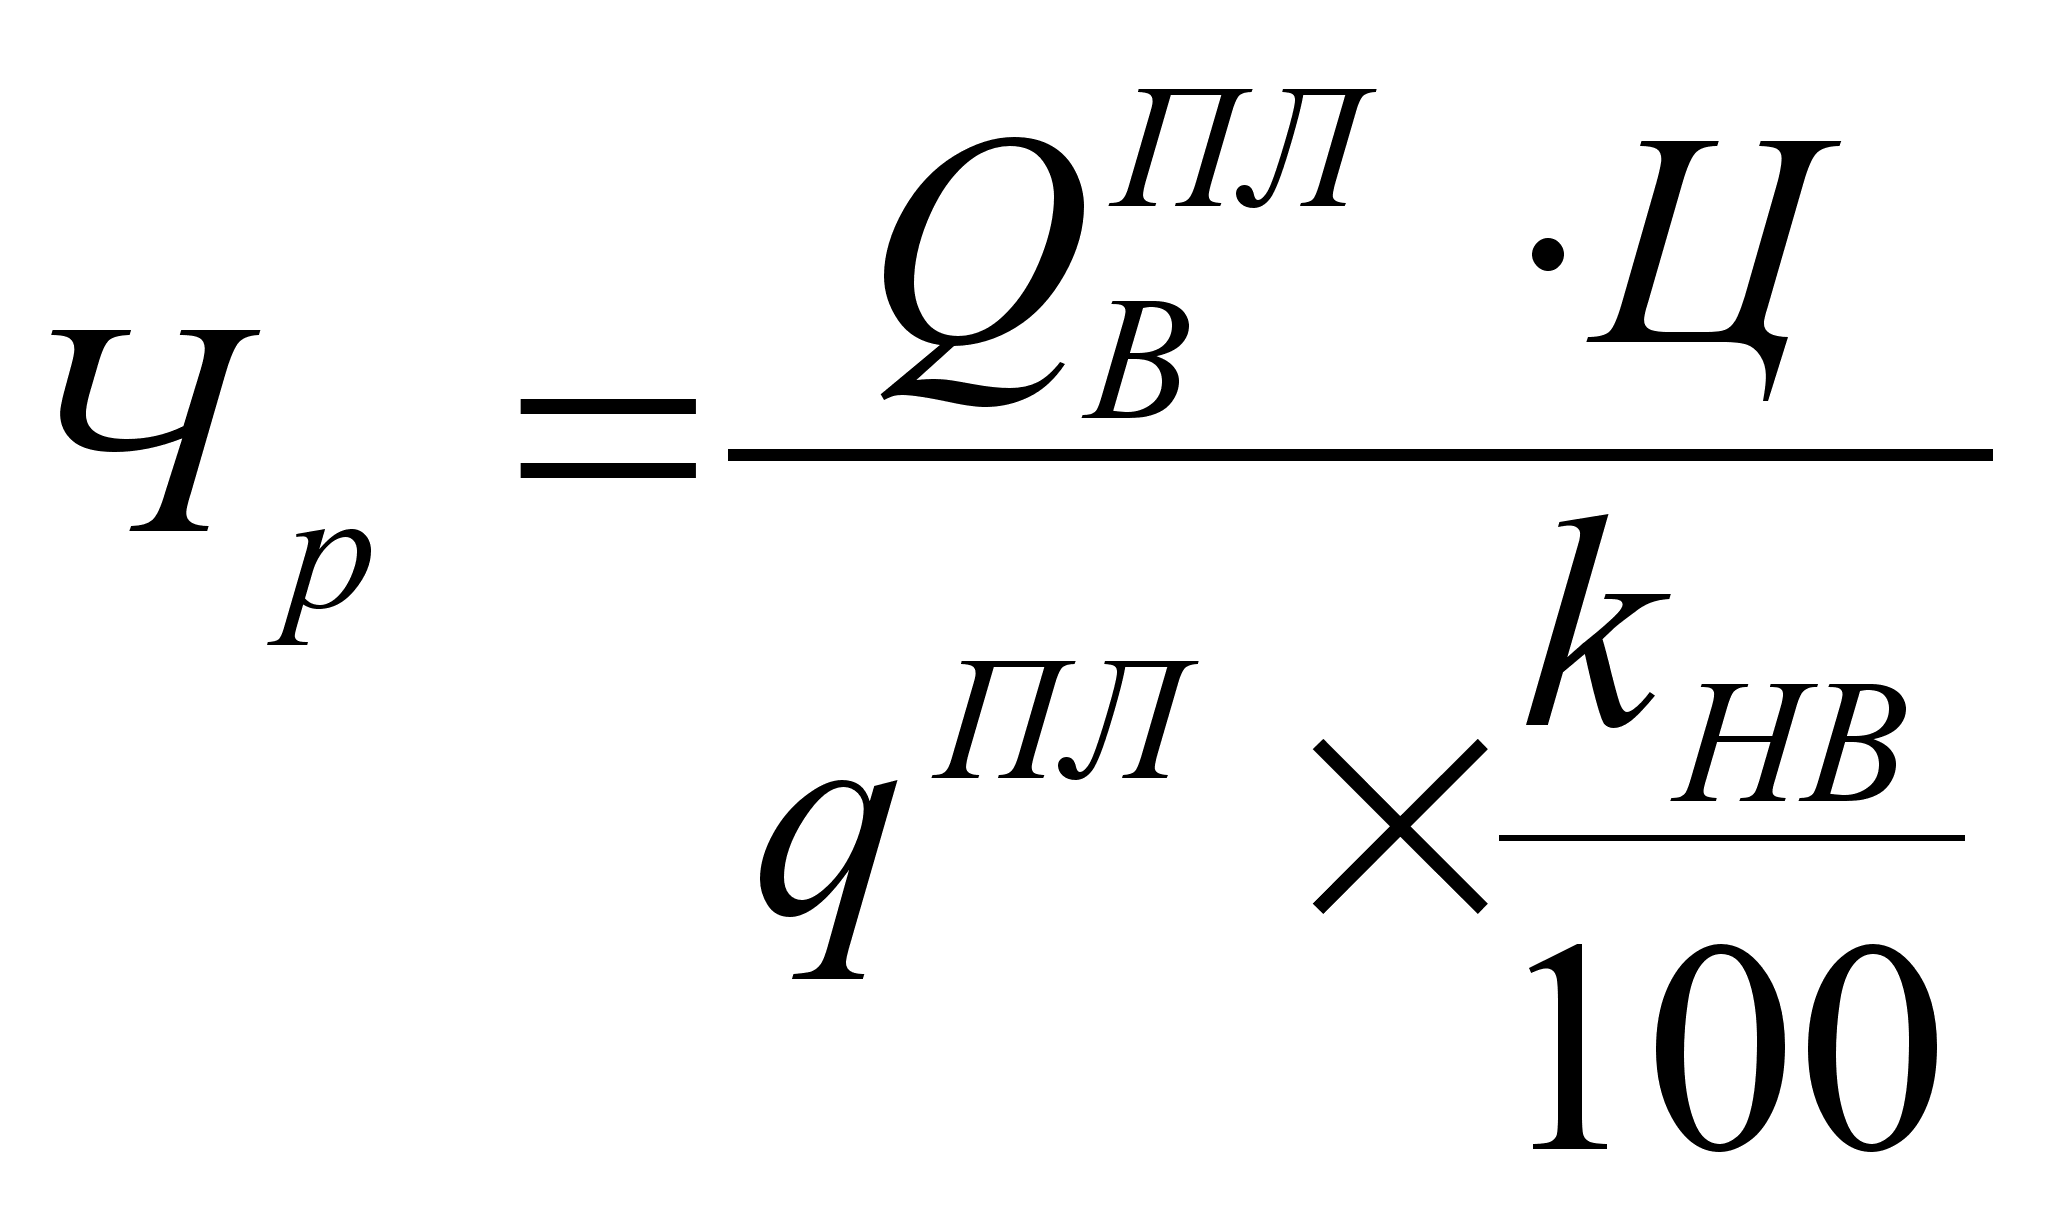 (40);
Ч р = (5852*43,35)/6122,37*(91,8/100)=4514
де QВПЛ – плановий обсяг випуску продукції, шт., див. формула (14);
Ц – ціна одиниці продукції, грн., див. формула (12);
kНВ – коефіцієнт виконання норми виробітку працюючого, див. вихідні дані, табл. 1, № 19;
qПЛ – виробіток продукції в плановому році, грн./чол., див. формула (39).
Чисельність робітників, необхідних для експлуатації машин, апаратів, обладнання визначається по нормах обслуговування обладнання:
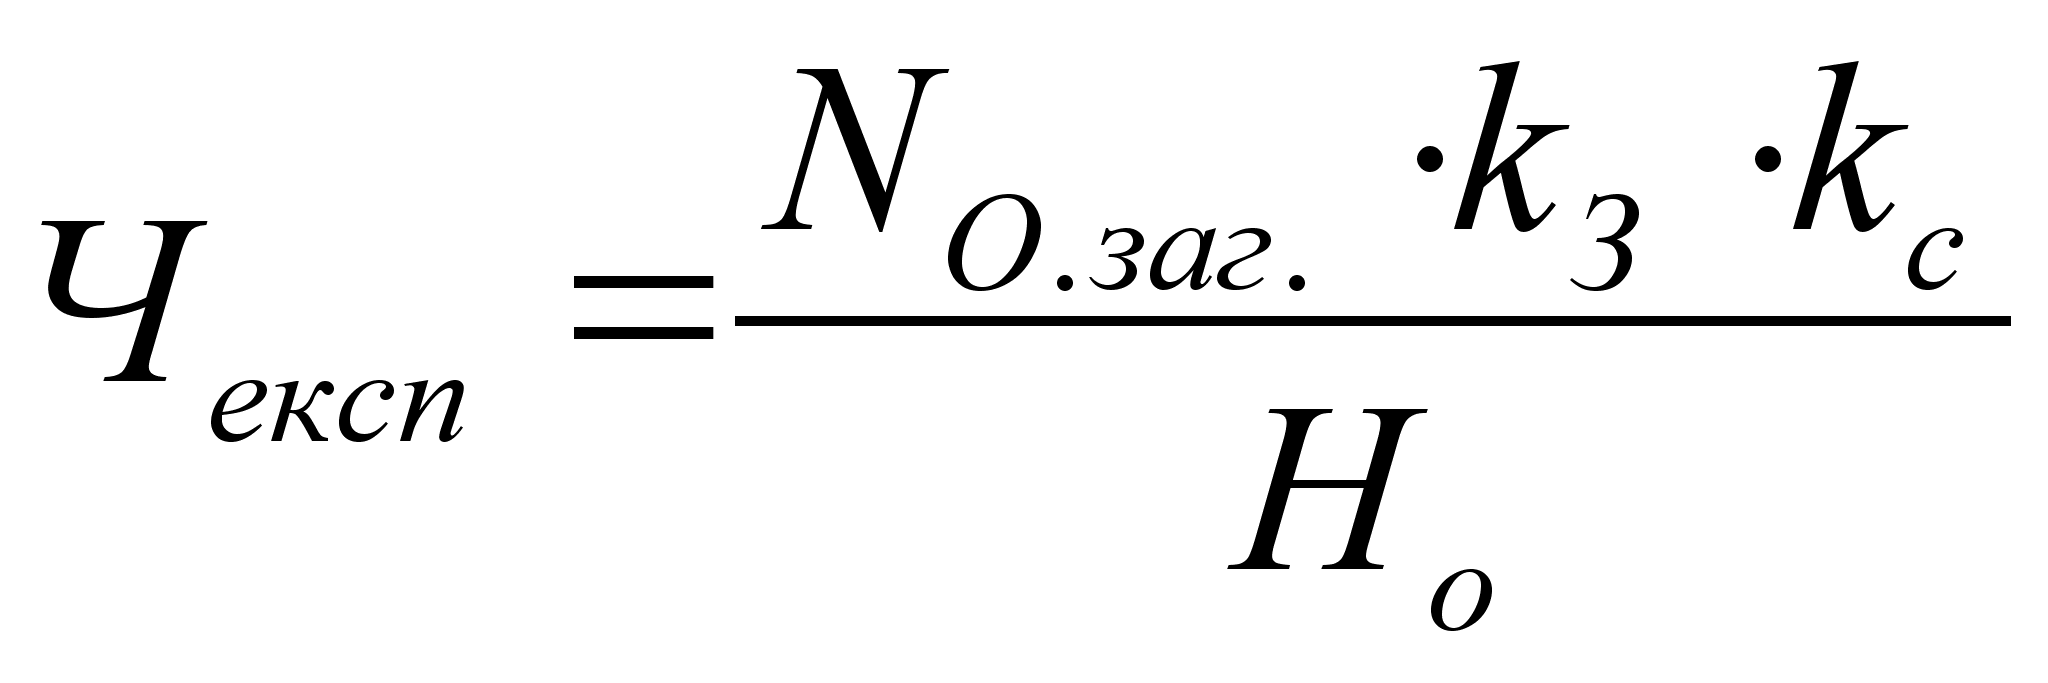 (41);
Ч експ. = (18*1*0,84)/2=7,56
де NО.заг – кількість машин, обладнання та інших об’єктів, що підлягають обслуговуванню, шт. , див. вихідні дані, табл. 7;
kЗ – коефіцієнт змінності (число змін роботи підприємства за добу, шт.) , див. вихідні дані, табл. 1, № 29;
kс – коефіцієнт приведення явочної чисельності робітників до спискової, див. формула (42);
Но – норма обслуговування, тобто кількість обладнання, що підлягає обслуговуванню одним робітником, див. вихідні дані, табл. 1, № 23.
Коефіцієнт приведення явочної чисельності робітників до спискової визначається відношенням номінального фонду робочого часу в днях до планового числа робочих днів:
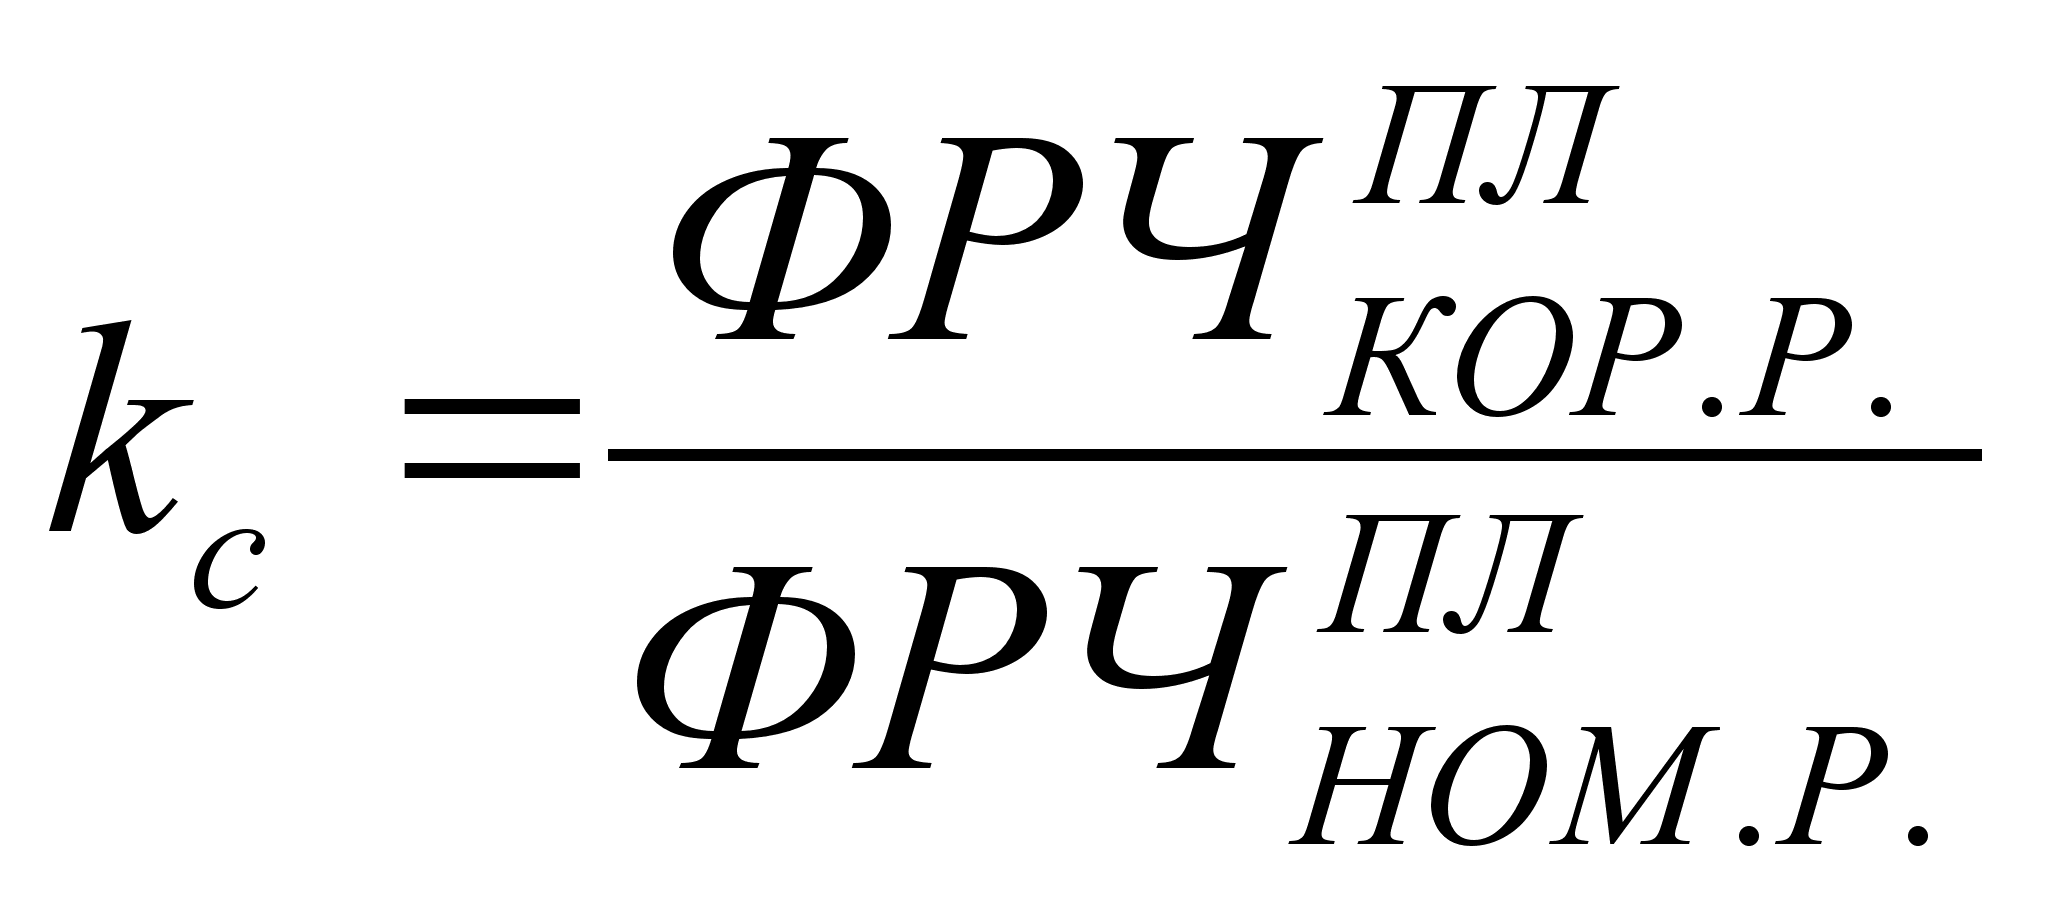 (42);
kс = 211/251=0,84
де ФРЧНОМ.Р.ПЛ – номінальний фонд робочого часу робітника в плановому році, днів, див. табл. 5;
ФРЧКОР.Р.ПЛ – корисний фонд робочого часу робітника в плановому році, днів, див. табл. 5.
Планування чисельності керівників та спеціалістів проводять на основі: трудоємності управління; нормативного методу; числа робочих місць.
Планування чисельності керівників і спеціалістів по числу робочих місць передбачає спочатку розробку організаційної структури управління, див. рис. 4, а потім штатного розкладу кожного структурного підрозділу.
-
Директор
| Заступник директора з виробництва |
-
Заступник директора з маркетингу Головний бухгалтер
-
Головний конструктор Начальник відділу реклами Бухгалтер по зарплаті
-
Головний механік Начальник відділу збуту Бухгалтер касир
-
технолог
Рис. Структура апарату управління підприємством
Вивільнення персоналу або додаткова потреба в персоналі визначається шляхом порівняння планової потреби в персоналі з його фактичною наявністю на початок планового періоду. Такий розрахунок проводять у вигляді форми (див. таблицю 16).
Таблиця 16
Потреба в персоналі та джерела забезпечення
| № п.п. | Назва показників | Одиниці виміру | Базовий рік | План | |
| План | Фактичне виконання | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. |
Товарна (валова) продукція |
тис. грн. | 96399,996 | 86252,63 | 101473,68 |
| те саме в % до попереднього року | % | 117,64706 | |||
| 2. | Виробіток на одного робітника |
грн./чол |
4670 | 4670 | 6122,37 |
| те саме в % до попереднього року | % | 117 | |||
продовження таблиці 16
| 1 | 2 | 3 | 4 | 5 | 6 |
| 3. | Чисельність персоналу у звітному році, всього | чол. |
53 | ||
| в т. ч.: - робітників | чол. | 40 | |||
| - спеціалістів | чол. | 13 | |||
| 4. | Потреба в персоналі, всього | чол. |
73 |
||
| в т. ч.: - робітників |
чол. |
61 | |||
| - спеціалістів | чол. | 12 | |||
| 5. | Додаткова необхідність в персоналі, всього | чол. |
|||
| в т. ч.: - робітників |
чол. |
||||
| - спеціалістів | чол. | ||||
| 6. | Забезпечення додаткової потреби в персоналі: | ||||
|
а) за рахунок прийняття:
|
чол. |
||||
|
чол. | ||||
| б) за рахунок випускників навчальних закладів: | |||||
|
чол. | ||||
|
чол. |
2.7. Планування фонду оплати праці (ФОП) на підприємстві
Плановий фонд заробітної плати – це сума грошових коштів, передбачених в плановому періоді для виплати працівникам по тарифних ставках, окладах і відрядних розцінках, а також премій з фонду заробітної плати і всіх видів доплат до заробітної плати.
Для розрахунку планового фонду заробітної плати використовують наступні методи: укрупнений, прямого рахунку, нормативний, по елементах.
В курсовій роботі пропонується використати метод прямого рахунку. Даний метод оснований на визначенні планової чисельності персоналу по категоріях і їх середньорічної заробітної плати.
Плановий фонд заробітної плати обчислюється за формулою:
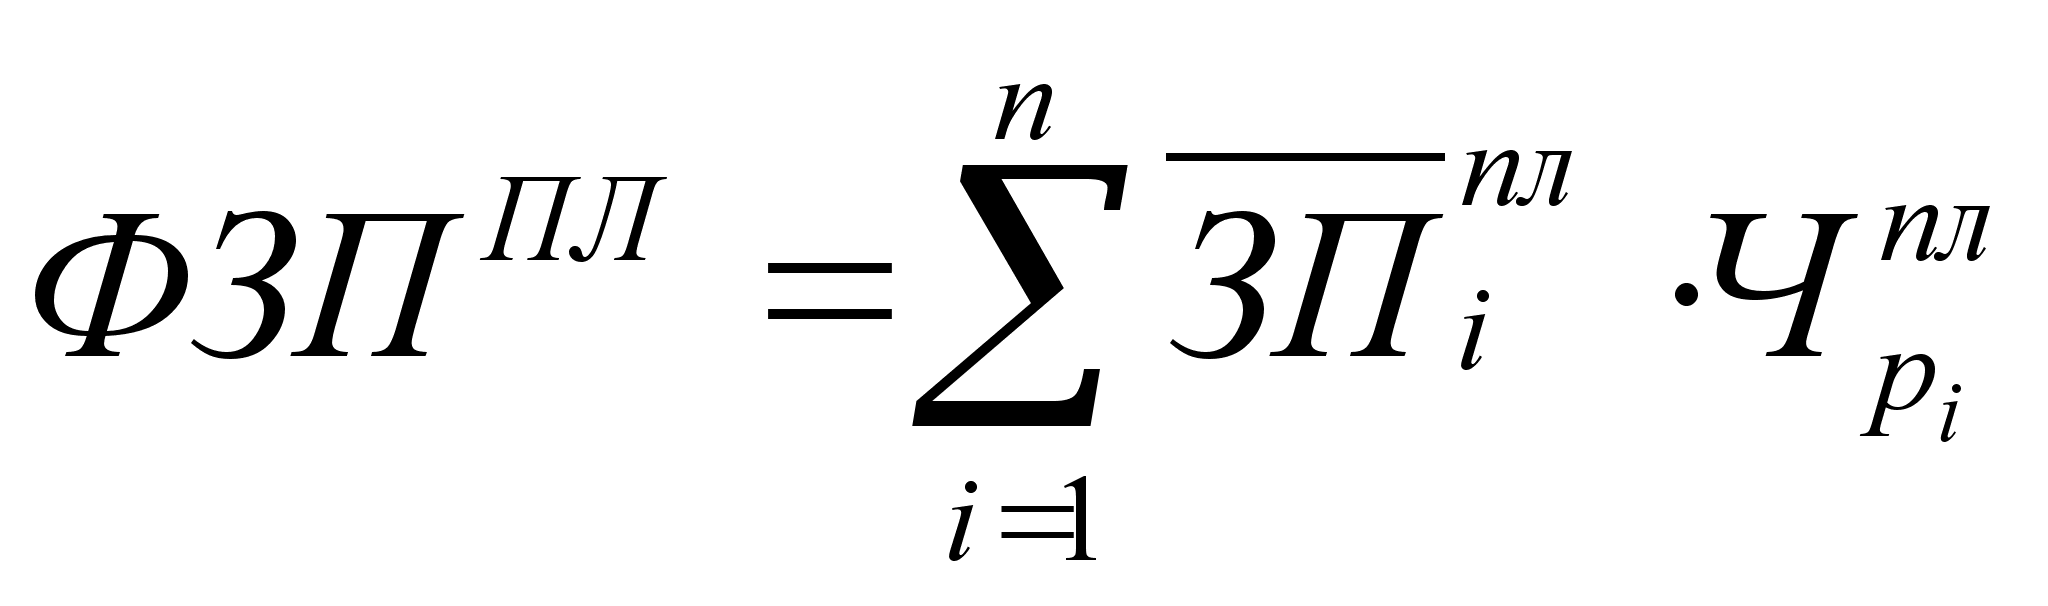 (43);
де
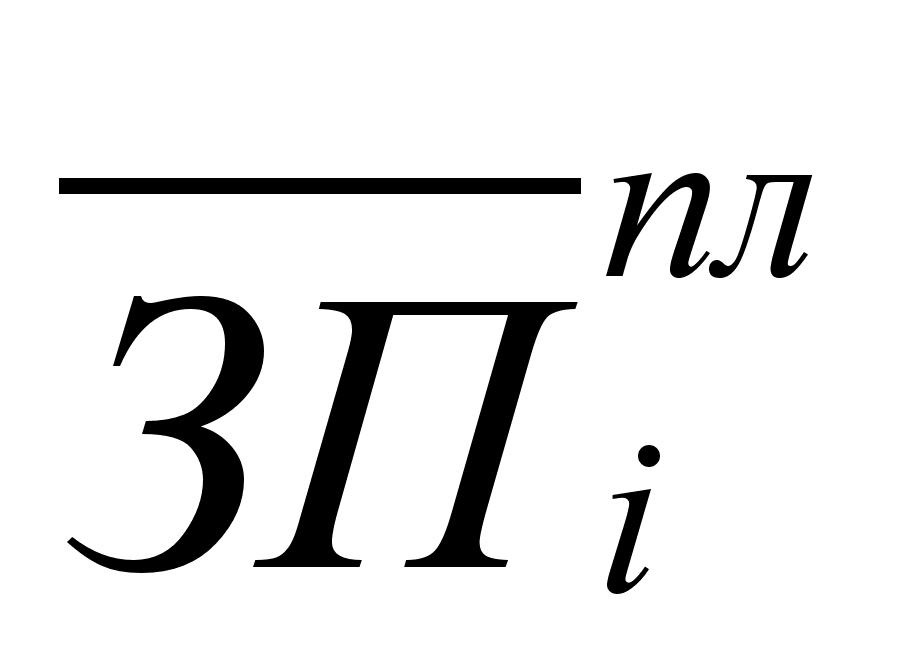 – середньорічна
заробітна плата
одного працівника
і-ої категорії
в плановому
періоді, грн.;
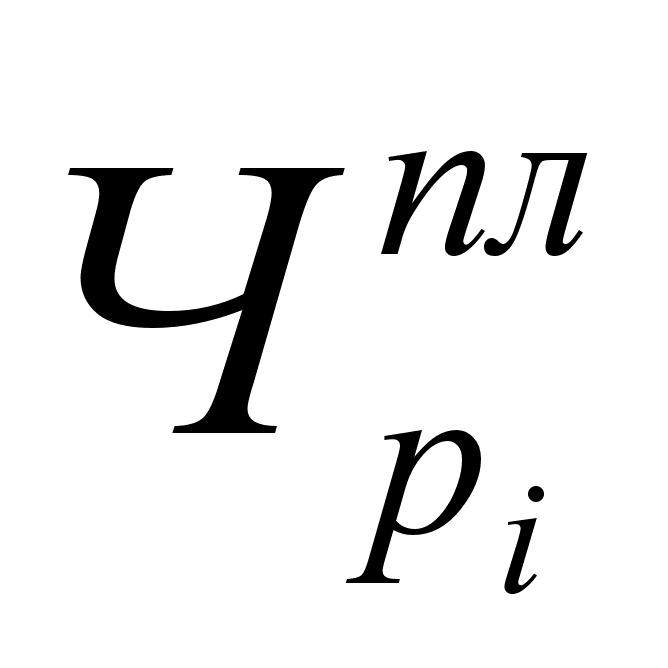 – планова чисельність
і-ої категорії
персоналу,
грн.;
n – кількість категорій персоналу.
Розрахунок планового фонду оплати праці здійснюється в такій послідовності: 1) складається штатний розпис підприємства; 2) для кожної з категорій персоналу, відповідно до систем оплати праці прийнятих на підприємстві, а також виходячи з величини середньомісячної зарплати в даній галузі, розраховується середньомісячна зарплата (посадовий або місячний оклад); 3) розраховується зарплата усіх штатних одиниць відповідно річна та місячна – див. табл. 17.
Таблиця 17
Штатний розпис підприємства
| № | Назва посад | Число штатних одиниць | Посадовий оклад, грн./міс. |
Зарплата усіх штатних одиниць |
|
| грн./міс. | грн./ рік | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. | Працівники | ||||
| Механізатор | 20 | 280,00 | 5600 | 67200 | |
| Тесляр | 5 | 240,00 | 1200 | 14400 | |
| Пакувальник | 15 | 200,00 | 3000 | 36000 | |
| Збиральник | 20 | 270,00 | 5400 | 64800 | |
| Шліфувальник | 5 | 220,00 | 1100 | 13200 | |
| Контролер по якості | 4 | 250,00 | 1000 | 12000 | |
| ВСЬОГО | 69 | 17300 | 207600 | ||
| 2. | Керівники і спеціалісти | ||||
| Директор | 1 | 948,00 | 948 | 11376 | |
| Заступник директора з виробництва | 1 | 934,00 | 934 | 11208 | |
| Заступник директора з маркетингу | 1 | 900,00 | 900 | 10800 | |
| Головний бухгалтер | 1 |
908,00 |
908 | 10896 | |
| Бухгалтер касир | 1 | 845,00 | 845 | 10140 | |
| Бухгалтер по заробітній платі | 1 | 876,00 | 876 | 10512 | |
| Головний конструктор | 1 | 789,00 | 789 | 9468 | |
| Головний механік | 1 | 765,00 | 765 | 9180 | |
| Технолог | 1 | 745,00 | 745 | 8940 | |
| Начальник відділу реклами | 1 | 634,00 | 634 | 7608 | |
| Начальник відділу збуту | 1 | 700,00 | 700 | 8400 | |
| Начальник відділу постачання | 1 | 689,00 | 689 | 8268 | |
| ВСЬОГО | 12 | 9733 | 116796 | ||
| 3. | Обслуговуючий персонал | ||||
|
1 | 178,00 | 178 | 2136 | |
ВСЬОГО |
1 | 178,00 | 178 | 2136 | |
| 2 | 356 | 4272 | |||
| РАЗОМ | 27389 | 328668 | |||
Розраховується загальний плановий фонд оплати праці (ФЗПЗАГПЛ):
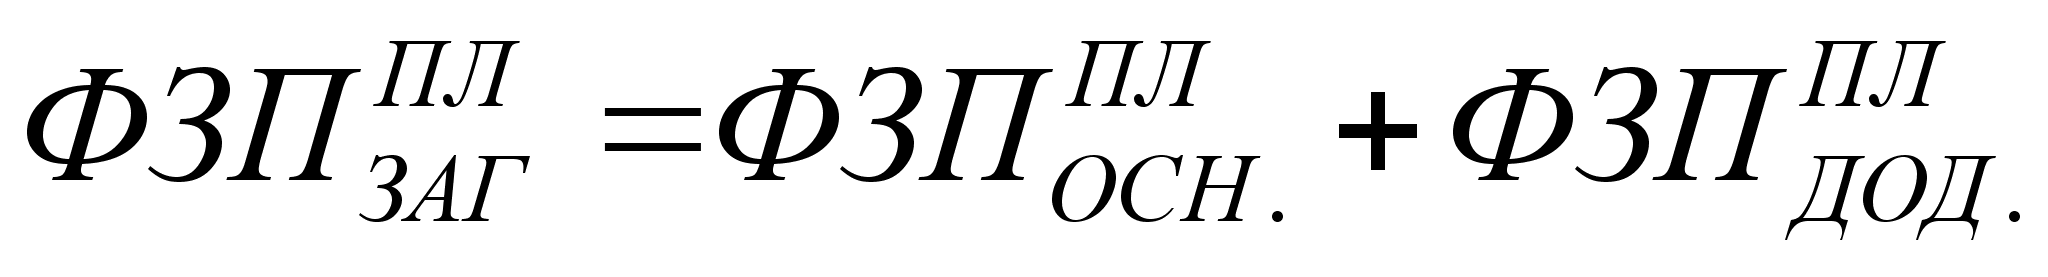 (44);
де ФЗПОСН.ПЛ – фонд основної зарплати на плановий рік, грн. (табл. 17, кол. 6, “Всього”)
ФЗПДОД.ПЛ – фонд додаткової зарплати на плановий рік, грн. – приймаємо 20% ФЗПОСН.ПЛ.
ФЗППЛ ЗАГ= 328668+(328668*0,2) =394401,6 грн.
3. Планування фінансової діяльності підприємства
3.1. Планування зниження собівартості продукції по окремим
техніко-економічним факторам
Економія затрат за рахунок підвищення технічного рівня виробництва розраховується по плану технічного розвитку і організації виробництва. Сума економії по цих факторах складається із зменшення витрат матеріальних ресурсів та витрат на оплату праці.
Економія від зниження матеріальних витрат визначається за формулою:
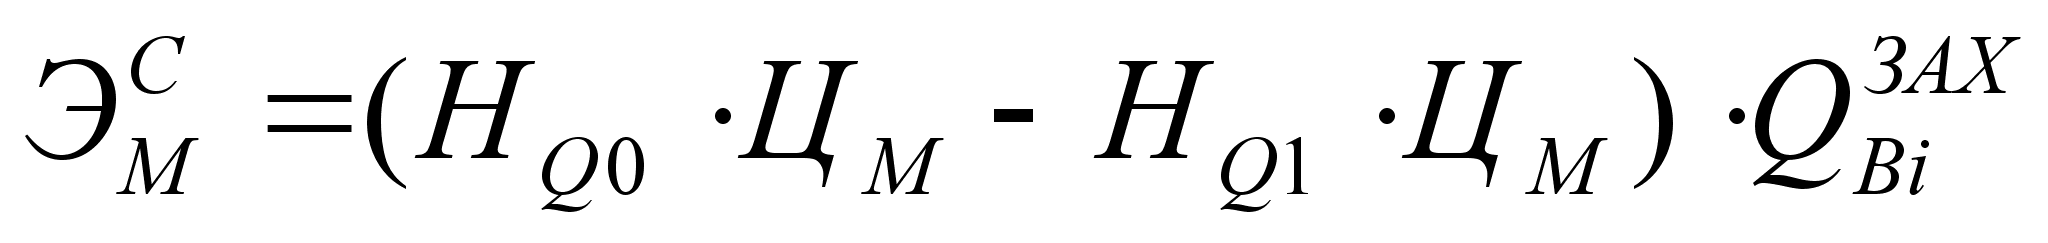 (45);
де НQ0 і НQ1 – норма витрат сировини, матеріалів, палива на одиницю продукції до і після проведення відповідних заходів. Норму витрат матеріалів до проведення заходів НQ0 беремо з вихідних даних, табл. 1, № 13. Норма витрат після проведення заходів – це величина НQ0 зменшена на відсоток вказаний у вихідних даних, табл. 1, № 24;
ЦМ – ціна одиниці сировини, матеріалів, палива, грн. , див. вихідні дані, табл. 9;
QВіЗАХ – кількість продукції, виготовленої з початку введення заходу до кінця планового періоду, шт., визначається виходячи з величини планового виробництва продукції QВПЛ (див. формула (14)) та часу дії заходу, тобто:
QВіЗАХ = QВПЛ*(12-NМ)/12,
QЗАХВі= 5852*(12-5)/12=3413,7
де NМ – номер місяця коли було впроваджено захід, див. вихідні дані, табл. 1, № 25.
Є1= (670*0,0021-632*0,0021)*3413,7= 119,5
Є2= (134*0,0281-118,36*0,0281)*3413,7=1486,32
Є3= (268*0,0618-255,48*0,0618)*3413,7=2636,74
Зниження собівартості продукції за рахунок впливу структурних зрушень у виробництві рівна:
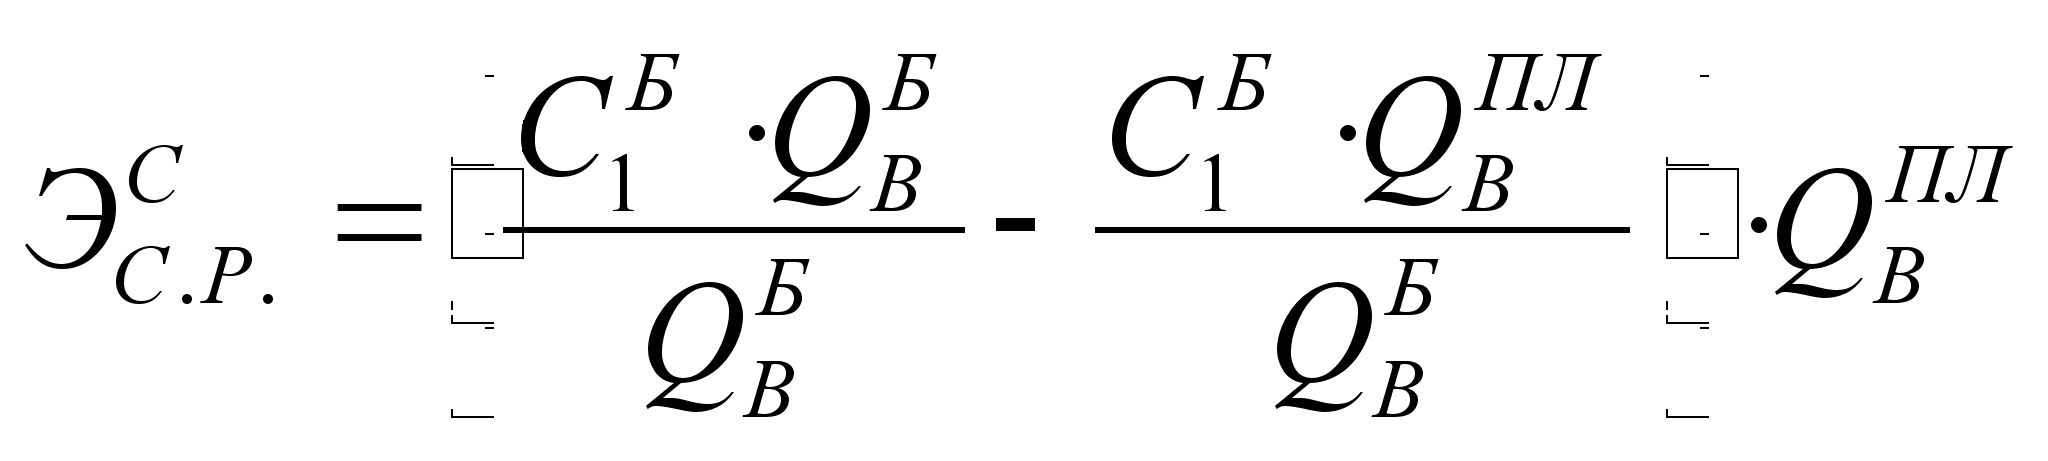 =
= ((39,8*5266,8/5266,8)-(39,8*5852/5266,8))*5852 = -25878,8 (46);
де СВБ – собівартість 1-го виробу в базовому році, грн., див. формула (47);
QВБ і QВПЛ – обсяг виробництва в натуральному вираженні відповідно в базовому та плановому періодах, див. таблиця 3 “Всього”.
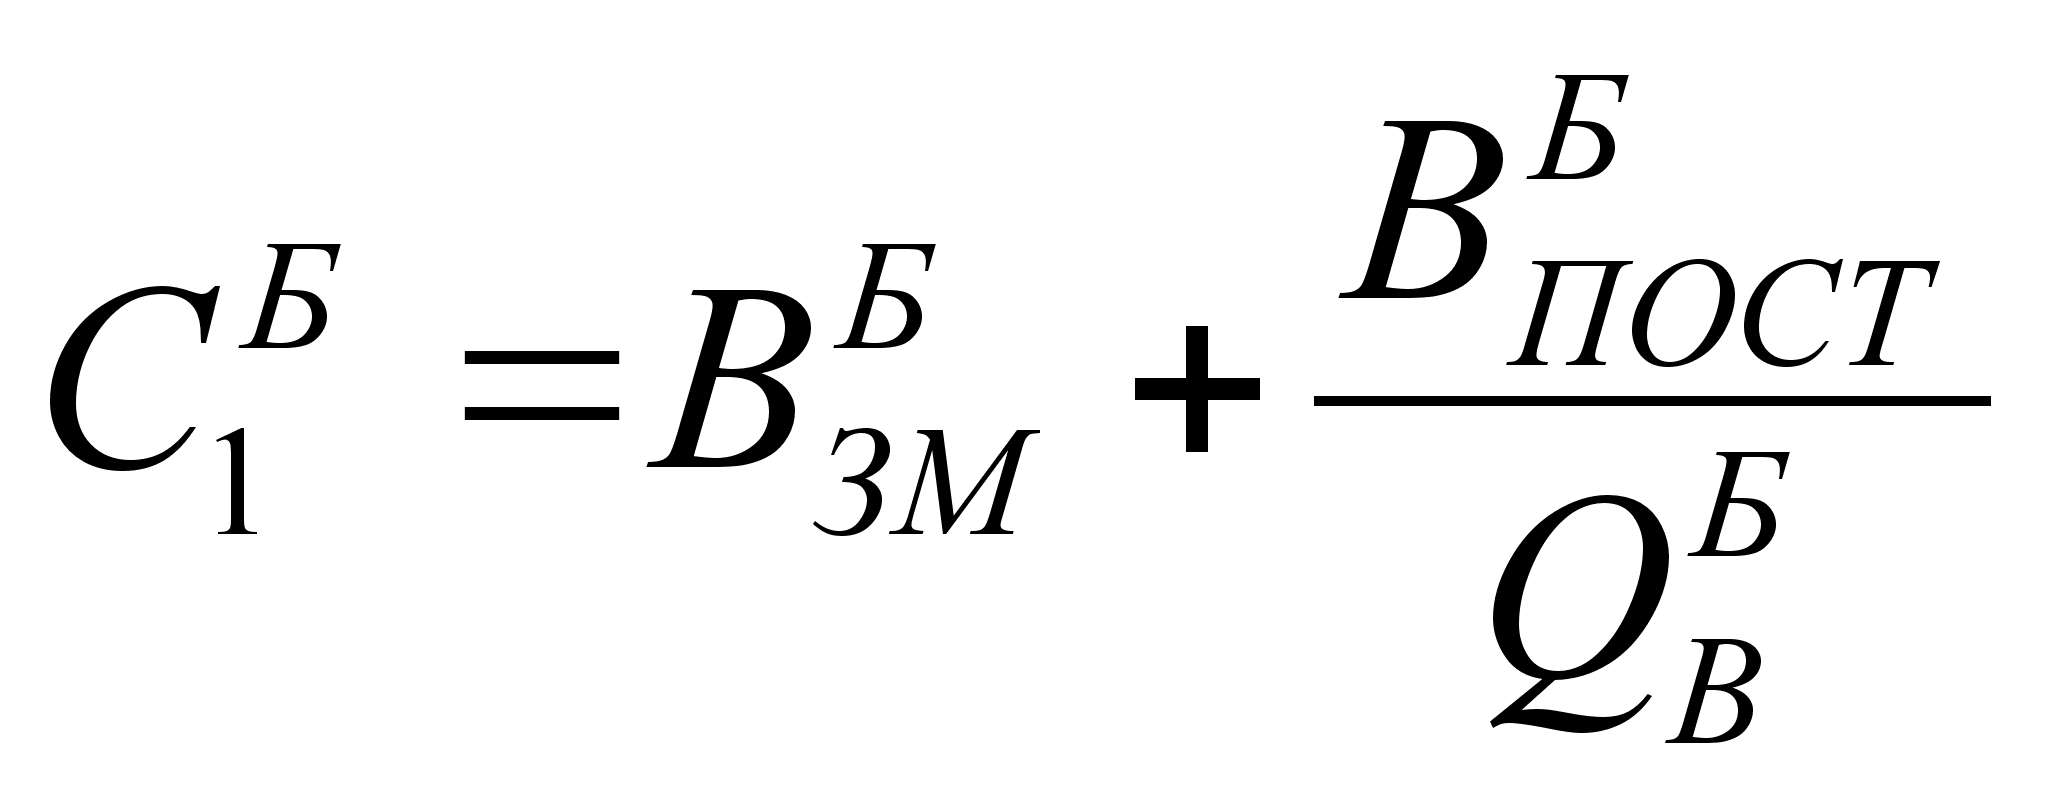 (47);
СБ1=38,7+5870/52668 = 39,8
де ВЗМБ – змінні затрати на виробництво одиниці продукції у базисному році, грн./шт. , див. вихідні дані, табл. 1, № 27;
ВПОСТБ - постійні затрати у базисному році, грн., див. вих. дані, табл. 1, № 26;
QВБ – обсяг виробництва у базисному році, шт.
Зниження собівартості за рахунок зміни обсягів виробництва визначається за формулою:
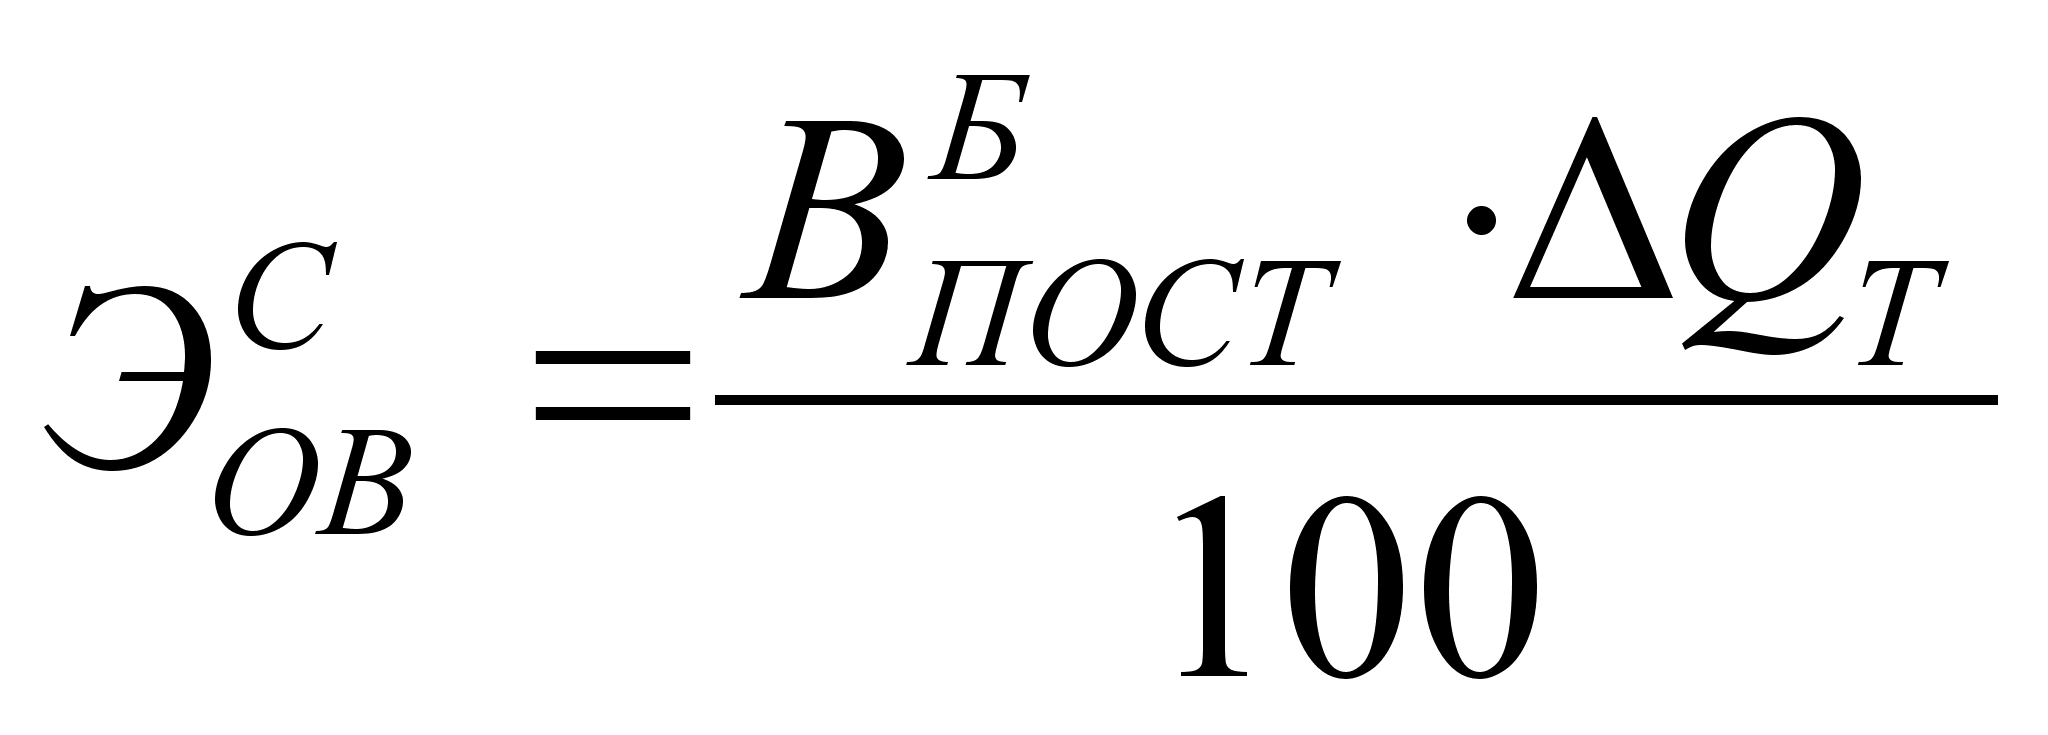 =(5870*0,12)/100
=690,6 48);
де
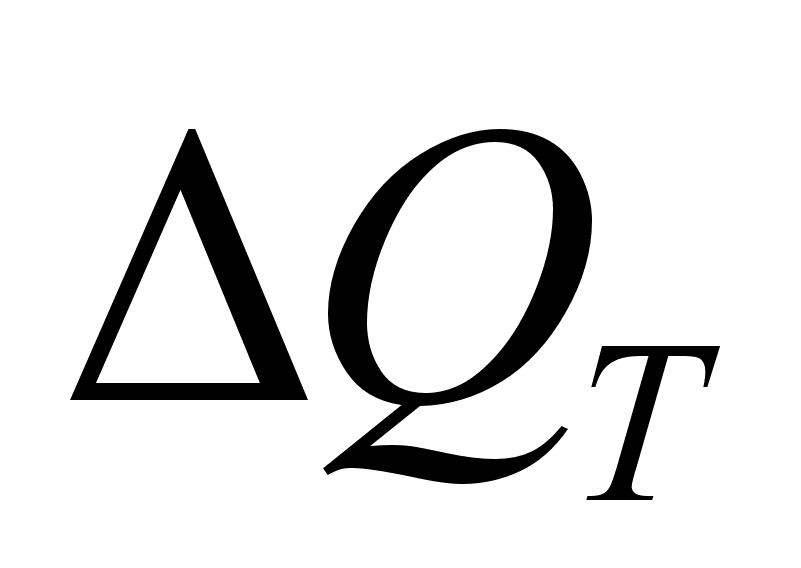 – темпи приросту
товарної продукції
в плановому
періоді в порівнянні
з базовим роком,
% (величину товарної
продукції у
базисному році
(QТБ)
беремо з табл.
16, п.1, кол. 5).
Тоді
= (QТПЛ
- QТБ)
/
QТБ*100=
=( 96399,996 – 86252,63 ) /86252,63 * 100 =11,8
Економія на амортизаційних відрахуваннях рівна:
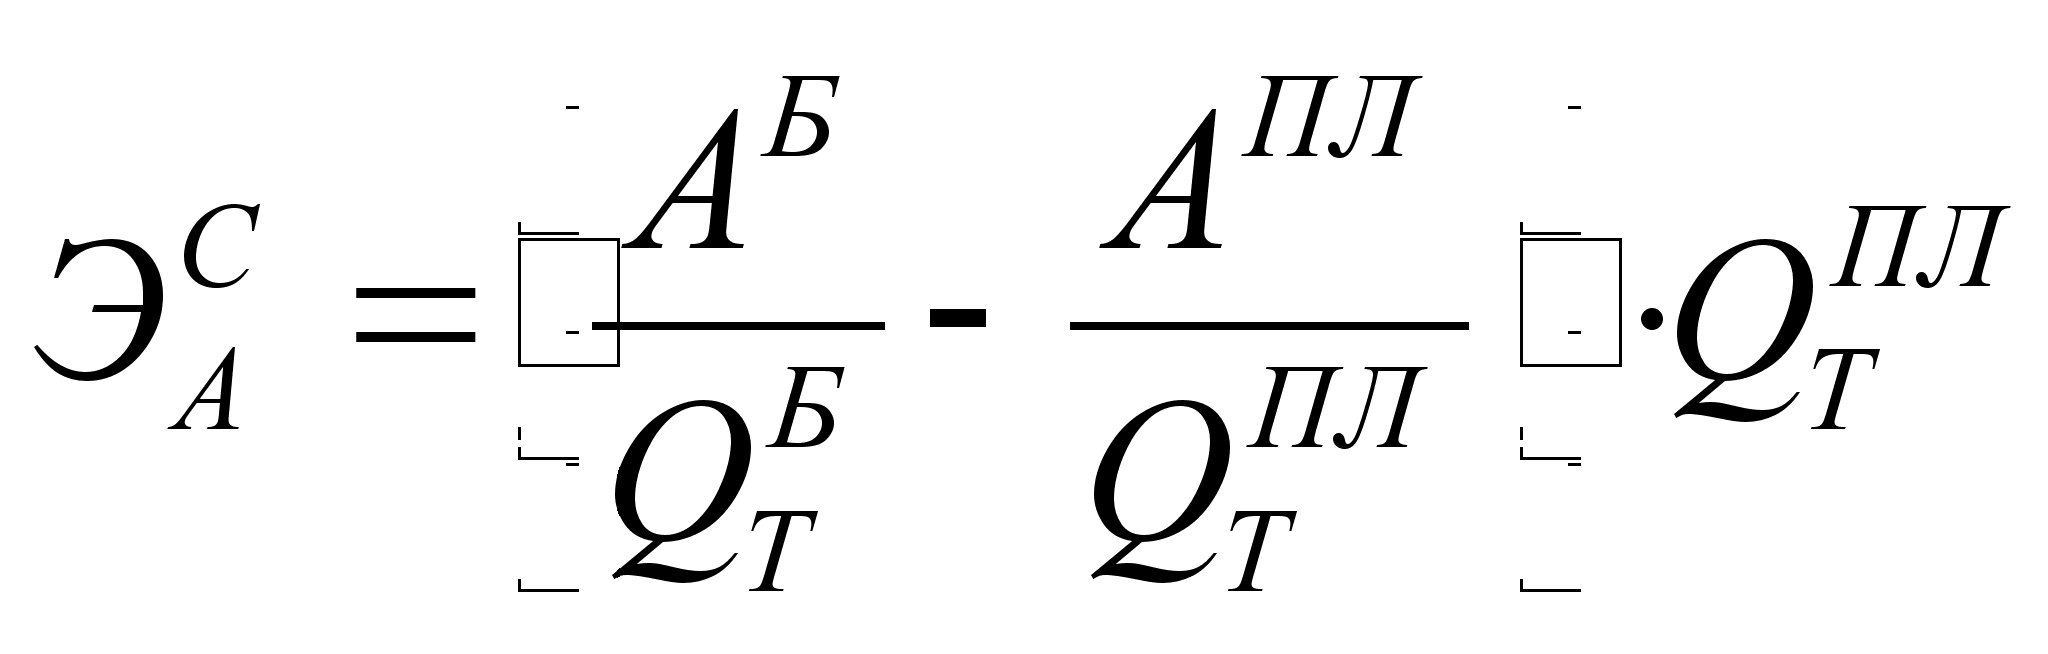 =
= (1567,29 / 86252,63 - 1355,56 / 96399,996 ) * 96399,996 = 385,6
(49);
де АБ і АПЛ – загальна сума амортизаційних відрахувань в базовому та плановому періодах, грн., для визначення використовується величина постійних затрат у базовому та