Планування діяльності підприємства
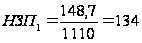 грн.
Для виробу Б:
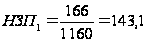 грн.
Для виробу В:
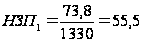 грн.
Для виробу Е:
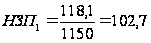 грн.
Отримані результати зводимо у таблицю 2.1
Таблиця 2.1 Трудомісткість виробничої програми
| Найм. виробу | Виробнича програма, шт | Норма трудомісткості, нормо-годин/шт | Середня годинна ставка, грн/год | Трудомісткість виробничої программи, нормо-год | Нормована заробітна плата на програму, тис. грн | Нормована заробітна плата на 1 виріб, грн/шт |
| А | 1110 | 76,2 | 1,758 | 84582 | 148,7 | 134,0 |
| Б | 1160 | 79,6 | 1,798 | 92336 | 166,0 | 143,1 |
| В | 1330 | 28,2 | 1,969 | 37506 | 73,8 | 55,5 |
| Е | 1150 | 58,4 | 1,759 | 67160 | 118,1 | 102,7 |
| Разом | 4750 | 242,4 | 281584 | 506,7 |
Визначаємо чисельність робітників за формулою:
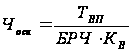 ,
де
БРЧ – баланс робочого часу одного робітника (перелік нормативів),
КВ – коефіцієнт виконання норм визначається як середньозважена величина за кількістю верстатів:
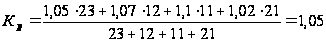
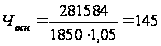 осн.
роб.
Чисельність допоміжних робітників становить 35% відчисельності основних (перелік нормативів), тобто:
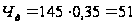 доп.
роб.
Чисельність керівного персоналу – 10% від чисельності робітників (перелік нормативів), тобто:
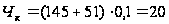 чол.
Середня місячна заробітна плата керівного персоналу становить 600грн.
Визначаємо нормовану заробітну плату основних робітників за формулою:
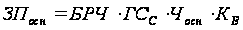 .
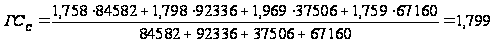 грн/год
Отже:
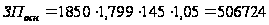 грн
= 506,7 тис. грн.
Для допоміжних робітників:
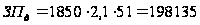 грн
= 198,1 тис. грн.
Для керівників і спеціалістів:
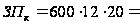 144000
грн = 144 тис. грн.
Визначаємо доплати і надбавки до нормованої заробітної плати (15% – перелік нормативів):
Для основних робітників:
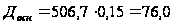 тис.
грн.
Для допоміжних робітників:
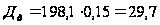 тис.
грн.
Для керівників і спеціалістів:
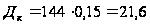 тис.
грн.
Визначаємо премії основним робітникам, допоміжним робітникам, керівникам та спеціалістам (відповідно 20, 10, і 30% – перелік нормативів).
Для основних робітників:
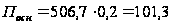 тис.
грн.
Для допоміжних робітників:
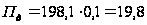 тис.
грн.
Для керівників і спеціалістів:
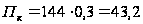 тис.
грн.
Визначаємо одноразові заохочення та винагороди (1% – перелік нормативів).
Для основних робітників:
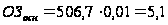 тис.
грн.
Для допоміжних робітників:
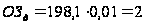 тис.
грн.
Для керівників і спеціалістів:
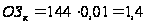 тис.
грн.
Визначаємо винагороди за підсумками роботи за рік (два місячних оклади – перелік нормативів).
Для основних робітників:
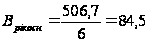 тис.
грн.
Для допоміжних робітників:
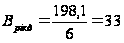 тис.
грн.
Для керівників і спеціалістів:
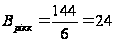 тис.
грн.
Визначаємо грошові виплати та заохочення. Вони становлять 15% від нормованої заробітної плати.
Для основних робітників:
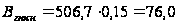 тис.
грн.
Для допоміжних робітників:
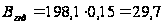 тис.
грн.
Для керівників і спеціалістів:
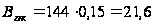 тис.
грн.
Визначаємо весь фонд оплати праці, сумуючи всі елементи фондуоплати праці.
Для основних робітників:
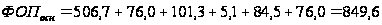 тис.
грн.
Для допоміжних робітників:
 тис.
грн.
Для керівників і спеціалістів:
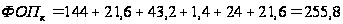 тис.
грн.
Отримані дані зводимо у таблицю 2.2
Таблиця 2.2 Зведений розрахунок фонду оплати праці
| Елементи фонду оплати праці | Основні робітники | Допоміжні робітники | Керівники і спеціалісти | Разом |
| 1. Нормована заробітна плата ( по тарифу), тис. грн. за 1 рік | 506,7 | 198,1 | 144,0 | 848,9 |
| 2. Доплати і надбавки до нормованої заробітної плати, тис. грн. за 1 рік | 76,0 | 29,7 | 21,6 | 127,3 |
| 3. Всього основна заробітна плата | 582,7 | 227,9 | 165,6 | 976,2 |
| 4. Премії за положеннями: % | 20 | 10 | 30 | |
| сума | 101,3 | 19,8 | 43,2 | 164,4 |
| 5. Одноразові заохочення та винагороди | 5,1 | 2,0 | 1,4 | 8,5 |
| 6. Винагороди за підсумками роботи за рік | 84,5 | 33,0 | 24,0 | 141,5 |
| 7. Грошові виплати та заохочення | 76,0 | 29,7 | 21,6 | 127,3 |
| 8. Всього фонд додаткової оплати праці | 266,9 | 84,5 | 90,2 | 441,7 |
| 9. Всього фонд оплати праці | 849,6 | 312,3 | 255,8 | 1417,7 |
| 10. Доходи по акціях | 24,1 | 8,5 | 3,4 | 36 |
| 11. Чисельність персоналу | 145 | 51 | 20 | 216 |
| 12. Середня заробітна плата | 6,0 | 6,3 | 13,2 | 25,5 |
2.3 Комплексні витрати
Проводимо розрахунок комплексних витрат.
Визначаємо сумарну встановлену потужність верстатів за формулою:
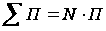 ,
де
N – кількість двігунів (вихідні дані),
П – потужність двигунів (вихідні дані).
Для токарних верстатів:
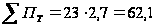 кВт.
Для фрезерних верстатів:
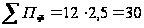 кВт.
Для свердлильних верстатів:
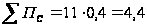 кВт.
Для шліфувальних верстатів:
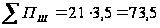 кВт.
Визначаємо вартість устаткування за формулою:
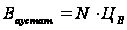 ,
де
ЦВ – ціна верстату (вихідні дані).
Для токарних верстатів:
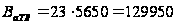 грн
= 129,95 тис.грн.
Для фрезерних верстатів:
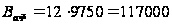 грн
= 117 тис. грн.
Для свердлильних верстатів:
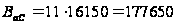 грн
= 177,65 тис. грн.
Для шліфувальних верстатів:
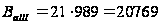 грн
= 20,769 тис. грн.
Отримані дані зводимо у таблицю 3.1
Таблиця 3.1 Потужність електродвигунів та вартість устаткування
| Найменування верстату | Кількість верстатів, одиниць | Потужність двигуна, кВт | Ціна верстату, грн | Сумарна встановлена потужність, кВт | Вартість устаткування, тис. грн |
| Токарний | 23 | 2,7 | 5650 | 62,1 | 129,95 |
| Фрезерний | 12 | 2,5 | 9750 | 30 | 117 |
| Свердл. | 11 | 0,4 | 16150 | 4,4 | 177,65 |
| Шліфуваль. | 21 | 3,5 | 989 | 73,5 | 20,769 |
| Разом | 67 | 9,1 | 32539 | 170 | 445,369 |
Проводимо розрахунок витрат на виробництво продукції.
Визначаємо видаток рушійної електроенергії за формулою:
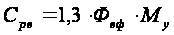 ,
де
Феф – ефективний фонд часу роботи устаткування (4000 годин на рік),
Му – загальна встановлена потужність електричних двигунів: 62,1+30+4,4+73,5=170 кВт,
1,3 – коефіцієнт, що враховує втрати енергії з технічних причин.
Підставляємо значення:
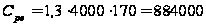 кВт.год.
Визначаємо вартість рушійної електроенергії. Ціна одного кіловата становить 22,1 коп. (перелік нормативів).
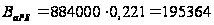 грн
= 195,4 тис. грн.
Визначаємо вартість освітлювальної електроенергії. Ціна одного кіловата становить 23,0 коп, видаток освітлювальної електроенергії становить – 1,5% від видатку рушійної (перелік нормативів).
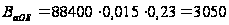 грн
= 3,05 тис. грн.
Визначаємо відрахування на соціальні заходи за формулою:
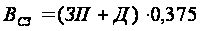 ,
де
ЗП – заробітна плата за тарифом,
Д – доплата.
Для основних робітників:
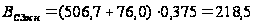 тис.
грн.
Для допоміжних робітників:
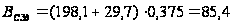 тис.
грн.
Для керівників і спеціалістів:
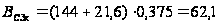 тис.
грн.
Визначаємо амортизацію основних виробничих фондів. Вона становить – 15% від вартості устаткування, та 5% від вартості будівель (перелік нормативів). Визначаємо вартість будівель. Вартість 1м3 становить 950 грн. (перелік нормативів). Отже,
12600 ∙ 950 = 11970 тис. грн.
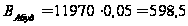 тис.
грн.
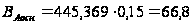 тис.
грн.
Визначаємо послуги допоміжних цехів, які становлять:
а) у складі витрат на обслуговування виробництва – 55% від заробітної плати за тарифом;
б) у складі витрат на управління виробництвом – 30% від заробітної плати за тарифом (перелік нормативів).
На обслуговування виробництва:
198,1 ∙ 0,55 = 109 тис. грн.
На управління виробництвом:
144 ∙ 0,3 = 43,2 тис. грн.
Визначаємо інші витрати. Вони становлять – 8% від заробітної плати за тарифом (перелік нормативів).
Комплексні витрати:
а) на обслуговування виробництва:
198,1 ∙ 0,08 = 15,9 тис. грн.
б) на управління виробництвом:
144 ∙ 0,08 = 11,5 тис. грн.
Сумуємо всі прямі і комплексні витрати:
прямі:
982 + 506,7 + 76,0 + 218,5 = 1783,3 тис. грн.
комплексні:
а) на обслуговування виробництва
98,2 + 195,4 + 198,1 + 29,7 + 85,4 + 66,8 + 109 + 15,9 = 853 тис. грн
б) на управління виробництвом
3,05 + 144 + 21,6 + 62,1 + 598,5 + 43,2 + 11,5 = 914 тис. грн.
Визначаємо калькуляційні відсотки витрат відносно нормованої заробітної плати основних робітників за формулою:
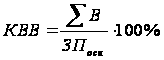 ,
де
ЗПосн – нормована заробітна плата основних робітників – 506,7 тис. грн.
∑В – сума витрат.
Для прямих витрат:
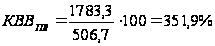 .
Для комплексних витрат:
а) на обслуговування виробництва
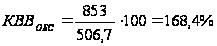 .
б) на управління виробництвом
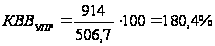
Отримані дані зводимо у таблицю 3.2
Таблиця 3.2 Зведений розрахунок витрат на виробництво продукції, тис. грн.
| Найменування елементів витрат | Прямі витрати | Комплексні витрати | Разом | |
| на обсл. Виробництва | на управл. Виробництвом | |||
| Основні матеріали | 982,0 | 0 | 0 | 982,0 |
| Допоміжні матеріали | 0,00 | 98,20 | 0 | 98,2 |
| Енергія | 0,0 | 195,4 | 3,05 | 198,4 |
| Нормована заробітна плата | 506,7 | 198,1 | 144,0 | 848,9 |
| Доплати і надбавки до нормованої заробітної плати | 76,0 | 29,7 | 21,6 | 127,3 |
| Відрахування на соціальні заходи | 218,5 | 85,4 | 62,1 | 366,1 |
| Амортизація основних виробничих фондів | 0,0 | 66,8 | 598,5 | 665,3 |
| Послуги допоміжних цехів: % | 0 | 55 | 30 | 85,0 |
| сума | 109,0 | 43,2 | 152,2 | |
| Інші витрати | 0,0 | 15,9 | 11,5 | 27,4 |
| Разом | 1783,3 | 853 | 914 | 3551 |
| Калькуляційний відсоток комплексних витрат | 351,9 | 168,4 | 180,4 | |
2.4 Собівартість та прибуток
Проводимо калькуляцію собівартості та визначення ціни виробу.
Визначаємо вартість основних матеріалів за виключенням відходів по кожному виробу за формулою:
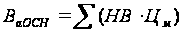 ,
де
НВ – нарма витрати матеріалу на один виріб (вихідні дані),
Цм – ціна метеріалу (вихідні дані).
Для виробу А:
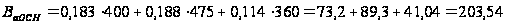 грн./шт.
203,54 – 1,5 – 2,2 – 1,6 = 198,2 грн./ш
Для виробу Б:
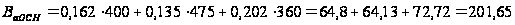 грн./шт.
201,65 – 1,3 – 1,6 – 2,9 = 195,8 грн./шт.
Для виробу В:
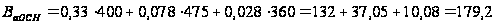 грн./шт.
179,2 – 2,6 – 0,9 – 0,4 = 175,3 грн./шт.
Для виробу Е:
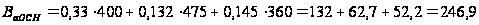 грн./шт.
246,9 – 2,6 – 1,6 – 2,1 = 240,6 грн./шт.
Визначаємо доплати і надбавки до нормованої заробітної плати, вони становлять – 15% від заробітної плати за тарифом (перелік нормативів).
Для виробу А:
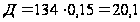 грн.
Для виробу Б:
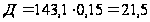 грн.
Для виробу В:
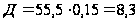 грн.
Для виробу Е:
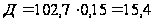 грн.
Визначаємо відрахування на соціальні заходи, вони становлять – 37,5% від заробітної плати за тарифом та доплат.
Для виробу А:
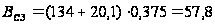 грн.
Для виробу Б:
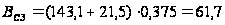 грн.
Для виробу В:
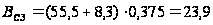 грн.
Для виробу Е:
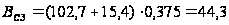 грн.
Визначаємо витрати на обслуговування виробництва, використовуючи калькуляційний відсоток витрат, який становить - 168,4%, від нормованої заробітної плати.
Для виробу А:
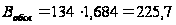 грн.
Для виробу Б:
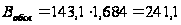 грн.
Для виробу В:
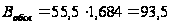 грн.
Для виробу Е:
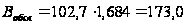 грн.
Визначаємо витрати на управління виробництвом, використовуючи калькуляційний відсоток витрат, який становить - 180,4%, від нормованої заробітної плати.
Для виробу А:
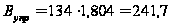 грн.
Для виробу Б:
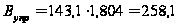 грн.
Для виробу В:
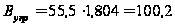 грн.
Для виробу Е:
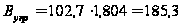 грн.
Визначаємо виробничу собівартість сумуючи всі знайдені витрати.
Для виробу А:
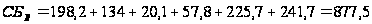 грн.
Для виробу Б:
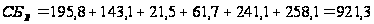 грн.
Для виробу В:
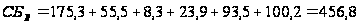 грн.
Для виробу Е:
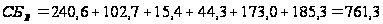 грн.
Визначаємо адміністративні витрати та витрати на збут, вони становлять – 9% від виробничої собівартості (перелік нормативів).
Для виробу А:
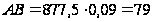 грн.
Для виробу Б:
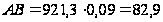 грн.
Для виробу В:
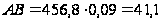 грн.
Для виробу Е:
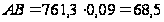 грн.
Визначаємо розрахункові витрати, сумуючи адміністративні витрати та витрати на збут і виробничу собівартість.
Для виробу А:
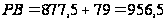 грн.
Для виробу Б:
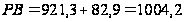 грн.
Для виробу В:
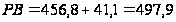 грн.
Для виробу Е:
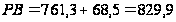 грн.
Визначаємо плановий прибуток, він становить – 30% від собівартості виробу (перелік нормативів).
Для виробу А:
ПП = 956,5 ∙ 0,3 = 287 грн.
Для виробу Б:
ПП = 1004,2∙ 0,3 = 301,3 грн.
Для виробу В:
ПП = 497,9 ∙ 0,3 = 149,4 грн.
Для виробу Е:
ПП = 829,9 ∙ 0,3 = 248,9 грн.
Визначаємо вартість виробу без ПДВ, сумуючи розрахункові витрати і плановий прибуток.
Для виробу А:
В = 956,5 + 287 = 1243,5 грн.
Для виробу Б:
В = 1004,2 + 301,3 = 1305,5 грн.
Для виробу В:
В = 497,9 + 149,4 = 647,3 грн.
Для виробу Е:
В = 829,9+ 248,9 = 1078,8 грн.
Визначаємо вартість ПДВ, вона становить 20% від вартості виробу.
Для виробу А:
ПДВ = 1243,5 ∙ 0,2 = 248,7 грн.
Для виробу Б:
ПДВ = 1305,5 ∙ 0,2 = 261,1 грн.
Для виробу В:
ПДВ = 647,3 ∙ 0,2 = 129,5 грн
Для виробу Е:
ПДВ = 1078,8 ∙ 0,2 = 215,8 грн.
Визначаємо відпускну ціну підприємства.
Для виробу А:
ВЦ = 1243,5 + 248,7 = 1492,2 грн.
Для виробу Б:
ВЦ = 1305,5 + 261,1 = 1566,6 грн.
Для виробу В:
ВЦ = 647,3 + 129,5 = 776,7грн.
Для виробу Е:
ВЦ = 1078,8 + 215,8 = 1294,6 грн.
Отримані дані зводимо у таблицю 4.1
Таблиця 4.1 Калькуляція собівартості та визначення ціни виробу
| Найменування статей калькуляції | Сума по виробах | |||
| А | Б | В | Е | |
| Основні матеріали за виключенням відходів, грн | 198,2 | 195,8 | 175,3 | 240,6 |
| Нормована заробітна плата, грн | 134,0 | 143,1 | 55,5 | 102,7 |
| Доплати і надбавки до нормованої заробітної плати | 20,1 | 21,5 | 8,3 | 15,4 |
| Відрахування на соціальні заходи | 57,8 | 61,7 | 23,9 | 44,3 |
| Витрати на обслуговування виробництва | 225,7 | 241,1 | 93,5 | 173,0 |
| Витрати на управління виробництвом | 241,7 | 258,1 | 100,2 | 185,3 |
| Всього виробнича собівартість | 877,5 | 921,3 | 456,8 | 761,3 |
| Розрахункові адміністративні витрати та витрати на збут | 79,0 | 82,9 | 41,1 | 68,5 |
| Всього розрахункові витрати | 956,5 | 1004,2 | 497,9 | 829,9 |
| Плановий прибуток: % | 30 | 30 | 30 | 30 |
| сума | 1243,5 | 1305,5 | 647,3 | 1078,8 |
| Податок на додану вартість (ПДВ) | 248,7 | 261,1 | 129,5 | 215,8 |
| Відпускна ціна підприємства | 1492,2 | 1566,6 | 776,7 | 1294,6 |
Заповнюємо таблицю 1.1
Таблиця 1.1 План виробництва продукції
| Найм. виробу | Виробнича программа, шт. | Оптова ціна, грн./шт | Обсяг тов.прод.тис. грн | В тому числі по кварталах | |||||||
| I | II | III | IV | ||||||||
| к-ть. | сума тис.грн | к-ть. | сума тис. грн. | к-ть. | сума тис. грн. | к-ть. | сума тис. грн. | ||||
| А | 1110 | 1492,2 | 1656,3 | 273 | 407,45 | 277 | 413,3 | 282 | 420,7 | 278 | 414,8 |
| Б | 1160 | 1566,6 | 1817,3 | 285 | 447,05 | 290 | 454,3 | 295 | 461,6 | 290 | 454,3 |
| В | 1330 | 776,7 | 1033,0 | 327 | 254,12 | 333 | 258,6 | 338 | 262,4 | 332 | 257,9 |
| Е | 1150 | 1294,6 | 1488,8 | 283 | 366,24 | 287 | 370,9 | 292 | 378,1 | 288 | 372,2 |
| Разом | 4750 | 5130,1 | 5995,4 | 1168 | 1474,9 | 1187 | 1497,2 | 1207 | 1522,8 | 1188 | 1499,2 |
Проводимо розрахунок вартості основних матеріалів на виріб за виключенням відходів. Сталь вуглецева – 2%, сталь легована – 2,5%, сірий чавун – 4% від вартості матеріалу (вихідні дані).
Для виробу А:
сталь вуглецева
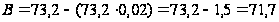 грн.
сталь легована
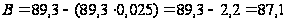 грн.
сірий чавун
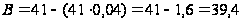 грн
Разом: 71,7 + 87,1 + 39,4 = 198,2 грн.
Для виробу Б:
сталь вуглецева
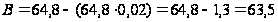 грн.
сталь легована
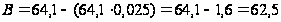 грн.
сірий чавун
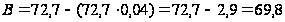 грн.
Разом: 63,5 + 62,5 + 69,8 = 195,8 грн.
Для виробу В:
сталь вуглецева
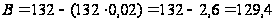 грн.
сталь легована
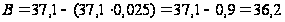 грн.
сірий чавун
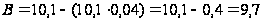 грн.
Разом: 129,4 + 36,2 + 9,7 = 175,3 грн.
Для виробу Е:
сталь вуглецева
грн.
сталь легована
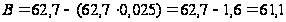 грн.
сірий чавун
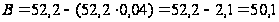 грн.
Разом: 129,4 + 61,1 + 50,1 = 240,6 грн.
Отримані дані зводимо у таблицю 4.1.1
Таблиця 4.1.1 Розрахунок вартості основних матеріалів на виріб
| Найм.виробу | Найменування матеріалу | Норма видатку, кг/шт | Ціна, грн./т | Вартість основних матеріалів | Вартість відходів | Вартість матеріалів за виключенням відходів | |
| % | Сума | ||||||
| А | Сталь вугл. | 183 | 400 | 73,2 | 2 | 1,5 | 71,7 |
| Сталь легов. | 188 | 475 | 89,3 | 2,5 | 2,2 | 87,1 | |
| Сірий чавун | 114 | 360 | 41,0 | 4 | 1,6 | 39,4 | |
| Разом | 485 | 203,5 | 5,3 | 198,2 | |||
| Б | Сталь вугл. | 162 | 400 | 64,8 | 2 | 1,3 | 63,5 |
| Сталь легов. | 135 | 475 | 64,1 | 2,5 | 1,6 | 62,5 | |
| Сірий чавун | 202 | 360 | 72,7 | 4 | 2,9 | 69,8 | |
| Разом | 499 | 201,6 | 5,8 | 195,8 | |||
| В | Сталь вугл. | 330 | 400 | 132 | 2 | 2,6 | 129,4 |
| Сталь легов. | 78 | 475 | 37,1 | 2,5 | 0,9 | 36,2 | |
| Сірий чавун | 28 | 360 | 10,1 | 4 | 0,4 | 9,7 | |
| Разом | 436 | 179,1 | 3,9 | 175,3 | |||
| Е | Сталь вугл. | 330 | 400 | 132 | 2 | 2,6 | 129,4 |
| Сталь легов. | 132 | 475 | 62,7 | 2,5 | 1,6 | 61,1 | |
| Сірий чавун | 145 | 360 | 52,2 | 4 | 2,1 | 50,1 | |
| Разом | 607 | 246,9 | 6,3 | 240,6 | |||
Проводимо розрахунок собівартості товарної продукції.
Визначаємо вартість основних матеріалів на випуск, за формулою
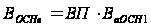 ,
де
ВП – виробнича програма,
ВаОСН1 – вартіть основних матеріалів на одиницю продукції (п. 2.4)
Для виробу А:
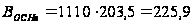 тис. грн.
Для виробу Б:
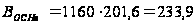 тис.
грн.
Для виробу В: