Планування діяльності підприємства
Для виробу Е:
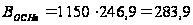 тис.
грн.
Разом: 225,9 + 233,9 + 238,4 + 283,9 = 982 тис. грн.
Визначаємо нормовану заробітну плату на випуск за формулою:
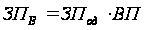 ,
де
ЗПод – нормована заробітна плата на одиницю товару (табл. 2.1).
Для виробу А:
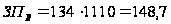 тис.
грн.
Для виробу Б:
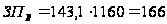 тис.
грн.
Для виробу В:
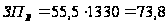 тис.
грн.
Для виробу Е:
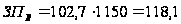 тис.
грн.
Разом: 148,7 + 166 + 73,8 + 118,1 = 506,7 тис. грн.
Визначаємо доплати і додаткову заробітну плату на випуск за формулою:
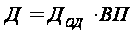 ,
де
ДОД – доплата і додаткова заробітна плата за одиницю товару (табл. 4.1).
Для виробу А:
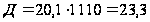 тис.
грн.
Для виробу Б:
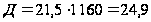 тис.
грн.
Для виробу В:
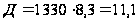 тис.
грн.
Для виробу Е:
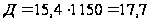 тис.
грн.
Разом: 23,3 + 24,9 + 11,1 + 17,7 = 76 тис. грн.
Визначаємо відрахування на соціальні заходи на випуск за формулою:
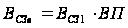 ,
де
ВСЗ1 – відрахування на соціальні заходи на одиницю продукції (табл. 4.1).
Для виробу А:
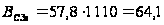 тис.
грн.
Для виробу Б:
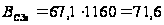 тис.
грн.
Для виробу В:
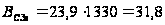 тис.
грн.
Для виробу Е:
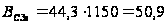 тис.грн.
Разом: 64,1 + 71,6 + 31,8 + 50,9 = 218,5 тис. грн.
Визначаємо видатки на обслуговування виробництва за випуск, використовуючи дані табл. 4.1
Для виробу А:
225,1 ∙ 1110 = 250,5 тис. грн.
Для виробу Б:
241 ∙ 1160 = 279,6 тис. грн.
Для виробу В:
93,5 ∙ 1330 = 124,4 тис. грн.
Для виробу Е:
173 ∙ 1150 = 198,9 тис. грн.
На випуск становить:
250,5 + 279,6 + 142,4 + 198,9 = 853 тис. грн.
Визначаємо видатки на управління виробництвом за випуск, використовуючи дані табл. 4.1
Для виробу А:
241,7 ∙ 1110 = 268,3 тис. грн.
Для виробу Б:
258,2 ∙ 1160 = 299,5 тис. грн.
Для виробу В:
100,2 ∙ 1330 = 133,2 тис. грн.
Для виробу Е:
185,3 ∙ 1150 = 213,1 тис. грн.
На випуск становить:
268,3 + 299,5 + 133,2 + 213,1 = 914 тис. грн.
Визначаємо виробничу собівартість, додаючи отримані дані:
Для виробу А:
203,5 + 134 + 20,1 + 57,8 + 225,7 + 241,7 = 882,8 грн.
На випуск становить:
882,8 ∙ 1110 = 979,9 тис. грн.
Для виробу Б:
201,6 + 143,1 + 21,5 + 61,7 + 241 + 258,2 = 927,2 грн.
На випуск становить:
927,2 ∙ 1160 = 1075,5 тис. грн.
Для виробу В:
179,2 + 55,5 + 8,3 + 23,9 + 93,5 + 100,2 = 460,7 грн.
На випуск становить:
460,7 ∙ 1330 = 612,7 тис. грн.
Для виробу Е:
246,9 + 102,7 + 15,4 + 44,3 + 173 + 185,3 = 767,6 грн.
На випуск становить:
767,6 ∙ 1150 = 882,8 тис. грн.
Всього за випуск:
979,9 + 1075,5 + 612,7 + 882,8 = 3551 тис. грн.
Знайдені дані зводимо у таблицю 4.2, а також порівнюємо їх з відповідними даними таблиці 3.2
Таблиця 4.2 Собівартість товарної продукції (на одиницю в грн, на випуск – в тис. грн.)
| Найм.виробу | Виробнича програма, шт. | Основні матеріали | Нормована заробітна плата | Доплати і додаткова заробітна плата | Відрахування на соціальні заходи | Видатки на обслуговуваня виробництва | Видатки на управління виробництвом | Виробнича собівартість | |||||||
| на од. | на вип. | на од. | на вип. | на од. | на вип. | на од. | на вип. | на од. | на вип. | на од. | на вип. | на од. | на вип. | ||
| А | 1110 | 203,5 | 225,9 | 134,0 | 148,7 | 20,1 | 22,3 | 57,8 | 64,1 | 225,7 | 250,5 | 241,7 | 268,3 | 882,8 | 979,9 |
| Б | 1160 | 201,6 | 233,9 | 143,1 | 166,0 | 21,5 | 24,9 | 61,7 | 71,6 | 241,0 | 279,6 | 258,2 | 299,5 | 927,2 | 1075,5 |
| В | 1330 | 179,2 | 238,4 | 55,5 | 73,8 | 8,3 | 11,1 | 23,9 | 31,8 | 93,5 | 124,4 | 100,2 | 133,2 | 460,7 | 612,7 |
| Е | 1150 | 246,9 | 283,9 | 102,7 | 118,1 | 15,4 | 17,7 | 44,3 | 50,9 | 173,0 | 198,9 | 185,3 | 213,1 | 767,6 | 882,8 |
| Всього за ф. 4.2 | 982 | 506,7 | 76,0 | 218,5 | 853 | 914 | 3551 | ||||||||
| Всього за ф. 3.2 | 982 | 506,7 | 76,0 | 218,5 | 853 | 914 | 3551 | ||||||||
| Відхилення сума % до 3.2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||||||||
Визначаємо суму ПДВ по кожному виробу і загально, використовуючи дані табл. 4.1.
Для виробу А:
248,7 ∙ 1110 = 276,1 тис. грн.
Для виробу Б:
261,1 ∙ 1160 = 302,9 тис. грн.
Для виробу В:
129,5 ∙ 1330 = 172,2 тис. грн.
Для виробу Е:
215,8 ∙ 1150 = 248,1 тис. грн.
На випуск становить:
276,1 + 302,9 + 172,2 + 248,1 = 999,2 тис. грн.
Заповнюємо таблицю 4.3
Таблиця 4.3 Собівартіст та обсяг реалізації продукції
| Найменування показників | Найменування виробів | Разом | |||
| А | Б | В | Е | ||
| План постачання продукції, шт. | 1110 | 1160 | 1330 | 1150 | 4750 |
| ПДВ на виріб, грн/шт. | 248,7 | 261,1 | 129,5 | 215,8 | 855,0 |
| Відпускна ціна підприємства, грн/шт. | 1492,2 | 1566,6 | 776,7 | 1294,6 | 5130,1 |
| Собівартість виробу, грн/шт. | 877,5 | 921,3 | 456,8 | 761,3 | 3016,9 |
| Обсяг реалізованої продукції, тис. грн | 1656,3 | 1817,3 | 1033,0 | 1488,8 | 5995,4 |
| Собівартість реалізованої продукції, тис. грн | 974,0 | 1068,7 | 607,5 | 875,5 | 3525,8 |
| ПДВ, тис. грн | 276,1 | 302,9 | 172,2 | 248,1 | 999,2 |
Визначаємо собівартість реалізованої продукції з врахуванням адміністративних витрат та витрат на збут, використовуючи дані табл. 4.1
877,5 + 921,3 + 456,8 + 761,3 + 79 + 82,9 + 41,1 + 68,5 = 3797,3 тис. грн.
Знаходимо суму оподаткованого прибутку, за формулою:
ПОП = ОРП – ПДВ – САЗ, де
ОРП – обсяг реалізованої продукції (табл. 4.3),
ПДВ – сума ПДВ (табл. 4.3),
САЗ - собівартість реалізованої продукції з врахуванням адміністративних витрат та витрат на збут.
ПОП = 5995,4 – 999,2 + 3797,3 = 1198,8 тис. грн.
Визначаємо податок на прибуток (30% - від оподаткованого прибутку):
1198,8 ∙ 0,3 = 359,6 тис. грн.
Визначаємо чистий прибуток:
1198,9 + 359,6 = 839,2 тис. грн.
Розраховуємо розподіл прибутку:
відрахування на дивіденди – 3% від суми оподатованого прибутку:
1198,3 ∙ 0,03 = 36 тис. грн.
відрахування до фонду розвитку виробництва – 30% від суми розподілюваного прибутку:
839,2 ∙ 0,3 = 251,8 тис. грн.
відрахування на соціальний розвиток колективу – 20% від від суми розподілюваного прибутку:
839,2 ∙ 0,2 = 167,8 тис.грн.
відрахування на інше використання:
839,2 36 – 251,8 – 167,8 = 383,6 тис. грн.
Отримані дані заносимо у таблицю 4.4.
Таблиця 4.4 Розподіл прибутку
| Показники | Сума, тис. грн. |
| Обсяг реалізованої продукції | 5995,4 |
| ПДВ | 999,2 |
| Собівартість реалізованої продукції з врахуванням адміністративних витрат та витрат на збут | 3797,3 |
| Сума оподаткованого прибутку | 1198,8 |
| Податок на прибуток | 359,6 |
| Чистий прибуток | 839,2 |
| Розподіл прибутку: | |
| дивіденди | 36,0 |
| поповнення статутного капіталу | 251,8 |
| резервний капітал | 167,8 |
| інше використання | 383,6 |
Розподіляємо дивіденди між працівниками використовуючи відсоток від загальної чисельності працюючих:
для основних робітників:
36 ∙ 0,67 = 24,1 тис. грн.
для допоміжних робітників:
36 ∙ 0,237 = 8,5 тис. грн.
для керівників і спеціалістів:
36 ∙ 0,093 = 3,4 тис. грн.
Отримані дані заносимо у табл. 2.2 і визначаємо розмір середньої заробітної плати:
основні робітники – 6,0 тис. грн. за 1 рік.
допоміжні робітники – 6,2 тис. грн. за 1 рік.
керівники і спеціалісти – 13,2 тис. грн. за 1 рік.
Висновки та пропозиції:
В даній курсовій роботі розглянуто що таке планування діяльності підприємства, важливість такого планування, види, функції та механізми планування діяльності підприємства.
Планування — вид, сфера діяльності органів управління підприємства по передбаченню майбутнього стану його економіки на основі врахування дії законів розвитку природи і суспільства, а також тенденцій розвитку підприємства, галузі і національної економіки. Процес планування полягає у визначенні мети, якої підприємство прагне досягнути за певний період, а також засобів, шляхів ти умов її досягнення.
Кожне підприємство, незалежно від масштабів і виду діяльності, кожна підприємницька структура в умовах ринкового господарювання займається плануванням. Відсутність планів супроводжується помилковими маневрами, несвоєчасною зміною орієнтації, що призводить до втрати позицій на ринку, нестійкого фінансового стану, банкрутства підприємств.
Механізм планування – це сукупність засобів, зо допомогою яких приймаються планові рішення та забезпечується їх реалізація. механізм планування розкриває внутрішню модель процесу вироблення мети і завдань функціонування підприємства та формування його фунекцій.
Функції планування:
зменшення складності об’єктів планування
мотивація
прогнозування
забезпечення безпеки;
оптимізація;
координація та інтеграція;
контроль;
документування;
інформування та пропаганда.
Також були проведені розрахунки основних планових показників підприємства.
Середня заробітна плата:
основні робітники – 6,0 тис. грн. за 1 рік.
допоміжні робітники – 6,2 тис. грн. за 1 рік.
керівники і спеціалісти – 13,2 тис. грн. за 1 рік.
Комплексні витрати: 3551 тис. грн.
Собівартість реалізованої продукції з врахуванням адміністративних витрат та витрат на збут: 3797,3 тис. грн.
Чистий прибуток становить – 839,2 тис. грн.
Список використаної літератури:
1. Швайка Л. А. Планування діяльності підприємства: Навчальний посібник. – Львів.: «Новий світ – 2000», 2004. – 268 с.
2. Тарасюк Г. М., Шваб Л. І. Планування діяльності підприємства. — К.: Каравела, 2003. — 427с.
3. Ясинський В. В., Гайдей О. О. Бізнес-планування: теорія і практика. — К.: Каравела, 2004. — 232с.
4. Орлов О. О. Планування діяльності промислового підприємства. — К.: Видавничий дім "Скарби", 2002. — 336с.