Особенности формирования производственных и ценовых планов (прогнозов) предприятий российской промышленности в 1993-2001 гг.
Таблица 18. Характеристики влияния точностей производственных планов относительно фактических изменений платежеспособного, бартерного и прочих неденежных видов спроса на ценовые планы предприятий
| Дата | Характеристики качества подгонки модели | Коэффициенты модели для точностей планов относительно | |||||||
| Платежеспособного спроса | бартерного спроса | прочих неденежных видов спроса | |||||||
| G2 | Df | Sig |
|
SE |
|
SE |
|
SE | |
| 1/00 | 42.3375 | 49 | 0.7383 | 0.2147 | 0.1410 | -0.0703 | 0.1952 | 0.0503 | 0.1828 |
| 2/00 | 46.4701 | 49 | 0.5763 | -0.0062 | 0.1532 | 0.0325 | 0.1598 | 0.1089 | 0.1661 |
| 3/00 | 54.7342 | 49 | 0.2660 | 0.1492 | 0.1316 | -0.1514 | 0.1486 | 0.1413 | 0.1721 |
| 4/00 | 42.7100 | 49 | 0.7246 | 0.2626 | 0.1363 | 0.0329 | 0.1975 | -0.1082 | 0.2043 |
| 5/00 | 25.0416 | 49 | 0.9982 | 0.3111 | 0.1495 | 0.0003 | 0.1971 | -0.1117 | 0.2085 |
| 6/00 | 28.3592 | 49 | 0.9920 | 0.1524 | 0.1399 | 0.1638 | 0.1661 | -0.0995 | 0.1775 |
| 7/00 | 24.3940 | 49 | 0.9987 | 0.2266 | 0.1543 | -0.1027 | 0.2345 | 0.1908 | 0.2280 |
| 8/00 | 17.4494 | 49 | 1.0000 | 0.2327 | 0.1622 | 0.1735 | 0.2239 | -0.1085 | 0.2491 |
| 9/00 | 31.3253 | 49 | 0.9768 | -0.1290 | 0.1531 | -0.1148 | 0.1932 | 0.3832 | 0.2055 |
| 10/00 | 22.4140 | 49 | 0.9996 | 0.3368 | 0.1622 | 0.1647 | 0.1995 | -0.1541 | 0.2220 |
| 11/00 | 41.9072 | 49 | 0.7537 | 0.0172 | 0.1502 | 0.1318 | 0.1856 | -0.0539 | 0.2037 |
| 12/00 | 36.3674 | 49 | 0.9094 | 0.1730 | 0.1465 | -0.1081 | 0.2354 | 0.0274 | 0.2450 |
| 1/01 | 27.1889 | 49 | 0.9951 | 0.0180 | 0.1431 | -0.0343 | 0.2102 | 0.2672 | 0.2057 |
| 2/01 | 18.4441 | 49 | 1.0000 | 0.2649 | 0.1584 | 0.1967 | 0.2411 | -0.2889 | 0.2564 |
| 3/01 | 42.2993 | 49 | 0.7396 | 0.3957 | 0.1548 | -0.2422 | 0.2229 | 0.0382 | 0.2349 |
| 4/01 | 54.2629 | 49 | 0.2808 | 0.2881 | 0.1420 | -0.0188 | 0.1794 | -0.0820 | 0.1997 |
| 5/01 | 43.5130 | 49 | 0.6944 | 0.2920 | 0.1391 | 0.0927 | 0.1825 | -0.0901 | 0.1960 |
| 6/01 | 19.9151 | 49 | 0.9999 | -0.0010 | 0.1415 | -0.0735 | 0.2103 | 0.2769 | 0.2159 |
| 7/01 | 31.2361 | 49 | 0.9774 | 0.4811 | 0.1713 | 0.0856 | 0.1862 | -0.2895 | 0.2164 |
| 8/01 | 33.4393 | 49 | 0.9562 | 0.2295 | 0.1693 | 0.5311 | 0.2465 | -0.4876 | 0.2537 |
| 9/01 | 30.4465 | 49 | 0.9827 | 0.1052 | 0.1886 | 0.1923 | 0.2521 | -0.1908 | 0.2600 |
| 10/01 | 25.6977 | 49 | 0.9976 | 0.1133 | 0.1673 | 0.0657 | 0.2518 | 0.0912 | 0.2550 |
| 11/01 | 29.4926 | 49 | 0.9877 | 0.5121 | 0.1645 | -0.0196 | 0.2504 | -0.1181 | 0.2396 |
| 12/01 | 20.3601 | 49 | 0.9999 | 0.1856 | 0.1864 | -0.2442 | 0.3039 | 0.2087 | 0.3205 |
Примечание.
В таблице приведены: G2 - величина отношения правдоподобия; df - число степеней
свободы; Sig - наблюдаемый уровень значимости; коэффициенты  , оценивающие
линейную связь (ассоциацию) рангов каждого из факторов с ценовыми планами, и
стандартные ошибки (SE).
Подводя итог использованию адаптивных моделей для описания формирования ценовых прогнозов можно сделать следующие выводы. Во-первых, адаптивные модели, как и в случае выпуска, плохо описывают формирование ценовых планов российских промышленных предприятий. Во-вторых, не было получено статистических аргументов в пользу того, что точности прогнозов основных видов спроса учитываются при ценовом планировании в российской промышленности. В-третьих, при использовании в модели точностей прогнозов всех видов спроса одновременно оказалось, что сильнее всего на ценовые планы влияет точность бартерного спроса и - меньше - платежеспособного. В-четвертых, не подтверждаются предположения о влиянии (по отдельности) на ценовые планы "перекрестных" точностей планов выпуска относительно всех видов спроса. Проверка модели с использованием всех перекрестных точностей показала, что лишь отклонения планов выпуска от платежеспособного спроса иногда корректно учитывалось предприятиями в ценовой политике. Но устойчивым это влияние не было.
5.3 Обучения-на-ошибках модели формирования ценовых планов
Исследование моделей обучения на ошибках формирования (пересмотра) ценовых планов начнем с базовой модели:
D(P*t, P*t-1) = f( Ф(Pt, P*t-1) ).
где D(P*t, P*t-1) - изменение направления ценовых планов, зарегистрированных между двумя моментами (опросами) t и t-1; Ф(Pt, P*t-1) - точность реализации первых из двух планов изменения цен P*t-1 относительно фактических изменений цен Pt.
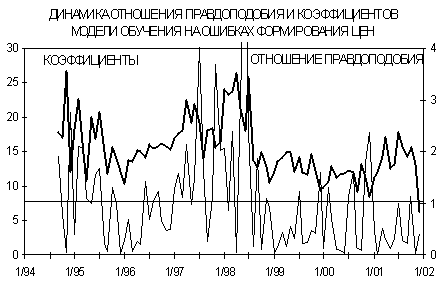
Качество подгонки этой модели оказалось нестабильным: наблюдаемый уровень значимости изменялся в очень широких пределах, особенно - в 1995 и 1997-1998 гг. (см. рис.12). Однако после дефолта 1998 г. (т.е. с началом нормального промышленного роста) качество модели определенно улучшилось и стало более стабильным. Коэффициенты модели были всегда положительны и статистически значимы. Таким образом, базовая модель обучения на ошибках после дефолта становится все более "работоспособной": предприятия начинают учитывать отклонения ценовых планов от реализаций при пересмотре своих очередных планов.
Рис.12
Использование в качестве независимой переменной точности прогнозов спроса относительно фактических реализаций спроса также может быть, на наш взгляд, исследована в рамках этого класса моделей. При такой постановке мы предполагаем, что лучшие (чем прогнозировавшиеся) продажи продукции позволяют предприятиям пересмотреть свои ценовые прогнозы в сторону увеличения. При худших продажах предприятия, наоборот, вправе пересмотреть свои цены в сторону снижения. Тогда модель обучения на ошибках формирования цен имеет вид:
D(P*t, P*t-1) = f( Ф(Dt, D*t-1) ).
Ф(Dt, D*t-1) - точность реализации прогнозов изменения продаж D*t-1 относительно фактических изменений платежеспособного спроса Dt. Аналогичным образом формулируются модели и для других видов спроса.
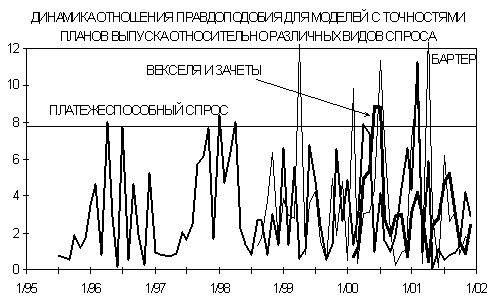
Все простые модели, использующие в качестве независимой переменной точность прогнозов одного из видов спроса, имели хорошее качество подгонки (см. рис.13), но нестабильные (т.е. и положительные, и отрицательные) и статистически незначимые коэффициенты. Последнее обстоятельство указывает на необходимость проверки логлинейных моделей без включения линейного взаимодействия параметров. Результаты такой проверки показали, что гипотеза о независимости наших переменных не может быть отвергнута. А сопоставление качества подгонки моделей свидетельствует, что усложнение модель за счет линейного взаимодействия является нецелесообразным. Таким образом, точность прогнозов каждого из трех видов спроса, скорее всего, не учитывается российскими промышленными предприятиями при пересмотре ценовых прогнозов.
Рис.13
Проверим теперь более сложные модели, в которых в качестве независимых переменных фигурируют точности более чем одного вида спроса. Рассмотрим сначала модель с точностями прогнозов платежеспособного и бартерного спросов:
D(P*t, P*t-1) = f( Ф(Dt, D*t-1), Ф(Bt, B*t-1) ).
Она имела высокое качество подгонки по отношению правдоподобия почти для всего периода мониторинга этих двух видов спроса (август 1998 г. - 2001 г.). Но оба коэффициента были как положительными, так и отрицательными и почти всегда - статистически незначимы. Последнее обстоятельство подсказывает, что параметры модели могут быть независимы. Проверка этого предположения показала, что гипотеза о независимости не может быть отвергнута. Наблюдаемый уровень значимости всегда (кроме трех случаев, приходящихся на январские и майский опросы) и уверенно превышал пятипроцентный порог. Сравнение качества подгонки двух моделей свидетельствует, что снижение величины отношения правдоподобия в большинстве случае невелико и гипотеза о предпочтительности простой модели (т.е. без взаимодействия зависимой и независимых переменных) не может быть отвергнута. Таким образом, предположение о том, что точность платежеспособного и бартерного спроса учитывается при корректировке цен, не подтвердилось.
Усложним предыдущую модель за счет добавления точности выпуска относительно прочих неденежных видов спроса. Логлинейная модель с включением линейных взаимодействий точностей всех видов спроса с зависимой переменной имела очень хорошее и стабильное качество подгонки. Наблюдаемый уровень значимости лишь четыре раза за два года опустился ниже 0,8 (см. табл.19).
Таблица 19. Характеристики влияния точностей прогнозов платежеспособного, бартерного и прочих неденежных видов спроса на корректировку ценовых планов
| Дата | Характеристики качества подгонки модели | Коэффициенты модели для прогнозов | |||||||
| платежеспособного спроса | Бартерного спроса | прочих неденежных видов спроса | |||||||
| G2 | Df | Sig |
|
SE |
|
SE |
|
SE | |
| 2/00 | 28.8608 | 49 | 0.9903 | 0.3721 | 0.1610 | 0.0838 | 0.1542 | 0.1249 | 0.1687 |
| 3/00 | 39.9810 | 49 | 0.8174 | 0.3247 | 0.1469 | 0.3183 | 0.1534 | 0.1412 | 0.1649 |
| 4/00 | 50.2469 | 49 | 0.4238 | 0.1604 | 0.1146 | 0.4242 | 0.1337 | -0.0557 | 0.1590 |
| 5/00 | 46.2193 | 49 | 0.5865 | 0.2387 | 0.1313 | 0.2680 | 0.1411 | 0.0924 | 0.1546 |
| 6/00 | 49.9823 | 49 | 0.4341 | 0.2830 | 0.1203 | 0.2627 | 0.1398 | -0.0326 | 0.1555 |
| 7/00 | 43.8690 | 49 | 0.6807 | 0.3107 | 0.1436 | 0.3580 | 0.1500 | -0.0289 | 0.1637 |
| 8/00 | 18.1787 | 49 | 1.0000 | 0.2889 | 0.1809 | 0.3153 | 0.2019 | 0.1628 | 0.2326 |
| 9/00 | 38.7228 | 49 | 0.8537 | 0.1646 | 0.1351 | 0.3787 | 0.1647 | 0.1464 | 0.1774 |
| 10/00 | 20.1919 | 49 | 0.9999 | 0.3669 | 0.1442 | -0.0702 | 0.1878 | 0.4327 | 0.2335 |
| 11/00 | 36.6596 | 49 | 0.9034 | 0.3351 | 0.1527 | 0.2572 | 0.1600 | 0.1014 | 0.1932 |
| 12/00 | 32.6810 | 49 | 0.9647 | 0.1870 | 0.1284 | 0.2649 | 0.1896 | 0.1759 | 0.2014 |
| 1/01 | 34.5442 | 49 | 0.9413 | 0.1634 | 0.1240 | 0.1459 | 0.1662 | 0.3060 | 0.1760 |
| 2/01 | 37.6337 | 49 | 0.8815 | 0.3108 | 0.1309 | 0.3411 | 0.1699 | -0.1284 | 0.1728 |
| 3/01 | 28.7991 | 49 | 0.9905 | 0.3101 | 0.1347 | 0.0765 | 0.1674 | 0.3293 | 0.1729 |
| 4/01 | 34.8174 | 49 |