Особенности формирования производственных и ценовых планов (прогнозов) предприятий российской промышленности в 1993-2001 гг.
 означают, что ранги одной переменной
увеличиваются с ростом рангов другой и наоборот. При линейной независимости
переменных коэффициент равен 0.
Целесообразность добавления в модель взаимодействия признаков очевидна для тех случаев, когда гипотеза о независимости не дает удовлетворительных результатов. Если же независимая модель допустима, то для проверки целесообразности усложнения модели следует оценить относительное качество подгонки. Последнее предполагает по парное сравнение качества подгонки простой и сложной модели, когда сложная модель получена из простой за счет добавления одного параметра. Чем больше сокращение величины отношения правдоподобия, тем более вероятно, что сложная модель лучше.
Перечисленные особенности и возможности позволяют, на наш взгляд, исследовать прогнозы российских промышленных предприятий достаточно полно и всесторонне, а результаты использовать для анализа эволюции их поведения в первые годы экономических реформ.
4. Модели формирования производственных планов
4.1 Экстраполяционные модели формирования производственных планов
Начнем анализ моделей формирования ожиданий с экстраполяционных моделей формирования производственных планов. Рассмотрим классическую модель, в которой планы в момент t определяются t-1 фактическими изменениями того же показателя в моменты t и t-1:
Q*t = f( Q t, Qt-1 ),
где Q*t - планы изменения выпуска предприятия, определившиеся в момент (опрос) t; Qt - фактические изменения выпуска, зарегистрированные в момент (опрос) t; Qt-1 - фактические изменения выпуска, зарегистрированные в момент (опрос) t-1.
Такая модель достаточно хорошо описывает формирование планов выпуска в периода 1993-1994 гг. В 1995 г. прогнозы предприятий лишь в пяти месяцах из 12 могут быть описаны такой экстраполяционной моделью. С 1996 г. расхождения эмпирических и модельных данных постоянно увеличиваются: российские промышленные предприятия все дальше уходят от планирования своего выпуска по принципу “от достигнутого уровня”. Этот вывод очевиден при анализе значений отношения правдоподобия, оценивающего качество подгонки модельных данных. Горизонтальная линия на графике обозначает величину отношения, соответствующую 5% уровню значимости (см. рис. 1).
Рис.1
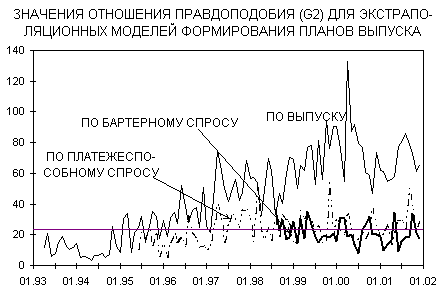
Значения отношения правдоподобия для экстраполяционных моделей, предполагающих формирование производственных планов под влиянием только платежеспособного или только бартерного спроса, выглядят предпочтительней. Экстраполяционная модель, в которой прогнозы производства определяются фактическими изменениями платежеспособного спроса, является более “прогрессивной” для предприятий в переходных экономиках. В этом случае предприятия планируют свой выпуск, экстраполируя предыдущие тенденции изменения спроса. Указанная модель проверялась для периода с июля 1995 г. по декабрь 2001 г. Самым высоким качество подгонки этой модели было до начала 1997 г. В 1997 г. расхождения стали недопустимо велики: модель оказалась приемлемой лишь в 3 случаях из 12. Затем качество подгонки возросло, но не было стабильным. Лишь в 2000 г. “спросовая” экстраполяционная модель стала лучше описывать формирование планов производства в российской промышленности. В 2001 г. качество подгонки такой модели опять снизилось. Экстраполяционная модель с фактическими изменениями бартерного спроса в качестве независимых переменных дополняет предыдущую модель. Ориентация на бартерный спрос при формировании производственных планов свидетельствует о нерыночных позициях производителей. Как показали расчеты, качество подгонки модели с бартерным спросом (без других независимых переменных) находится на одном уровне с моделью, включающей изменения только платежеспособного спроса.
Рассмотрим теперь коэффициенты моделей. В классической экстраполяционной модели (производственные планы определяются только изменениями производства) всегда положительными и статистически значимыми были только коэффициенты у Q t (фактические изменения выпуска, непосредственно предшествующие формированию планов). Коэффициенты Q*t-1 могли быть как положительными, так и отрицательными, и были статистически значимы лишь в одной трети случаев. При этом значение первых из рассмотренных коэффициентов были всегда выше. Таким образом, в рамках классической экстраполяционной модели можно говорить о том, что планы выпуска формируются в основном под воздействием фактических изменений производства, регистрируемых в момент определения планов.
Ситуация с коэффициентами в экстраполяционной модели, предполагающей формирование производственных планов на основе фактических изменений платежеспособного спроса (Q*t = f( Dt, Dt-1 )), аналогична предыдущей модели. Всегда положительны и статистически значимы были коэффициенты последних изменений спроса (Dt). Коэффициенты предшествующих изменений (Dt-1) были значимы лишь в 34% случаев и имели иногда отрицательные значения. Т.е. и здесь лишь самые последние изменения платежеспособного спроса учитываются предприятиями при формировании своих планов выпуска.
В экстраполяционной модели с бартерным спросом (Q*t = f( B t, B t-1 )) коэффициенты последних изменений (Bt) были статистически значимы и положительны только до марта 1999 г. Затем они становятся стабильно незначимыми и иногда - отрицательными. Предшествующие изменения бартерного спроса очень редко статистически значимо влияли на планы предприятий и в течение всего периода наблюдений встречались отрицательные знаки. Это свидетельствует о том, что бартер оказывал влияние на планы выпуска только до начала нормального (за счет платежеспособного спроса) роста производства. С того момента как предприятия поняли, что продажи за деньги начинают вытеснять бартер, они перестали принимать его во внимание. Это произошло, как показывают расчеты по данным конъюнктурных опросов, именно в марте 1999 г. Исключение из модели линейного взаимодействия Q*t и B t-1 оказалось оправданным в большинстве случаев. Статистическая значимость коэффициентов Bt сохранилась до марта 1999 г.
Исследование модели с прочими видами неденежного спроса в качестве факторов, определяющих формирование планов выпуска, приводит к похожим выводам. Правда, мониторинг неденежных видов спроса (векселей, зачетов и пр.) начался только в феврале 2000 г. и поэтому расчеты могут быть сделаны только для относительно благоприятного для российской промышленности периода. Качество подгонки этой модели было достаточно хорошим (см. табл.4). Но коэффициенты модели были чаще статистически незначимы и имели отрицательные знаки для обоих независимых переменных. По этой причине модель была сначала упрощена за счет исключения взаимодействия Q*t и Nt-1. Качество подгонки осталось допустимым в абсолютном большинстве случаев, а коэффициенты стали положительны и часто статистически значимы после сентября 2000 г. Поскольку прирост величины отношения правдоподобия был незначительным, то упрощенная модель является предпочтительной. Дальнейшее сокращение модели за счет исключения взаимодействия Q*t и Nt оказалось допустимым с точки зрения сохранения качества подгонки, но нецелесообразным после октября 2000 г с точки зрения прироста величины G2. Именно осенью 2000 г. российская промышленность впервые после дефолта 1998 г. столкнулась со значительными сбытовыми проблемами и, вновь прибегнув к вексельным и зачетным сделкам, решила, вероятно, учитывать при планировании выпуска их и в дальнейшем. На всякий случай. И эти случаи не замедлили в дальнейшем наступить.
Таблица 4. Характеристики влияния фактических изменений прочих неденежных видов спроса на планы выпуска предприятий
| Дата | Характеристики качества подгонки модели | Коэффициенты модели | |||||
| Nt | Nt-1 | ||||||
| G2 | Df | Sig |
|
SE |
|
SE | |
| 2/00 | 7.4064 | 14 | 0.9179 | 0.4460 | 0.1396 | 0.0734 | 0.1577 |
| 3/00 | 23.3534 | 14 | 0.0548 | 0.0609 | 0.1617 | 0.2459 | 0.1325 |
| 4/00 | 17.4907 | 14 | 0.2310 | 0.1278 | 0.1449 | 0.2819 | 0.1338 |
| 5/00 | 25.8103 | 14 | 0.0274 | -0.1917 | 0.1437 | 0.1516 | 0.1476 |
| 6/00 | 16.2327 | 14 | 0.2994 | 0.1815 | 0.1476 | -0.0839 | 0.1490 |
| 7/00 | 14.1415 | 14 | 0.4392 | 0.1608 | 0.1315 | -0.0182 | 0.1334 |
| 8/00 | 5.8333 | 14 | 0.9705 | -0.0261 | 0.1585 | 0.0998 | 0.1600 |
| 9/00 | 15.9081 | 14 | 0.3190 | -0.1209 | 0.1369 | 0.1890 | 0.1527 |
| 10/00 | 15.2383 | 14 | 0.3621 | 0.4501 | 0.1633 | -0.1089 | 0.1339 |
| 11/00 | 12.3757 | 14 | 0.5762 | 0.0088 | 0.1434 | 0.2180 | 0.1349 |
| 12/00 | 10.8186 | 14 | 0.7002 | 0.3879 | 0.1413 | 0.0430 | 0.1408 |
| 1/01 | 11.0362 | 14 | 0.6832 | 0.2119 | 0.1458 | 0.1157 | 0.1408 |
| 2/01 | 8.5911 | 14 | 0.8563 | 0.5537 | 0.1584 | -0.0662 | 0.1487 |
| 3/01 | 10.2381 | 14 | 0.7446 | -0.1019 | 0.1415 | 0.2570 | 0.1439 |
| 4/01 | 19.3053 | 14 | 0.1536 | 0.0817 | 0.1335 | 0.1191 | 0.1302 |
| 5/01 | 19.7029 | 14 | 0.1398 | 0.2370 | 0.1557 | 0.0731 | 0.1312 |
| 6/01 | 8.7091 | 14 | 0.8492 | 0.2420 | 0.1617 | 0.0585 | 0.1456 |
| 7/01 | 14.1627 | 14 | 0.4377 | 0.4357 | 0.1535 | -0.1403 | 0.1429 |
| 8/01 | 17.9311 | 14 | 0.2099 | 0.0299 | 0.1426 | 0.0860 | 0.1369 |
| 9/01 | 17.5118 | 14 | 0.2299 | 0.3191 | 0.1772 | 0.0278 | 0.1529 |
| 10/01 | 17.8414 | 14 | 0.2141 | 0.2914 | 0.1448 | 0.0815 | 0.1662 |
| 11/01 | 17.9000 | 14 | 0.2114 | 0.0821 | 0.1402 | -0.1445 | 0.1365 |
| 12/01 | 13.4425 | 14 | 0.4920 | 0.1296 | 0.1672 | 0.2286 | 0.1749 |
Примечание.
В таблице приведены: G2 - величина отношения правдоподобия; df - число степеней
свободы; Sig - наблюдаемый уровень значимости; коэффициенты , оценивающие
линейную связь (ассоциацию) рангов каждого из факторов с планами выпуска, и
стандартные ошибки (SE).
Рассмотрим теперь комбинированные экстраполяционные модели, в которых прогнозы изменения выпуска могут определяться предшествующими фактическими изменениями более чем одного показателя из рассмотренных выше. Сначала остановимся на модели, в которой используются фактические изменения выпуска и платежеспособного спроса в двух предшествующих точках:
Q*t = f( Q t, Q t-1, D t, D t-1).
Качество подгонки этой модели, в которую были включены двухуровневые взаимодействия всех факторов с зависимой переменной и четырехуровневое взаимодействие всех независимых переменных, оказалось очень высоким. Величина отношения правдоподобия стабильно не опускалось ниже 0.9. Статистически значимы были лишь коэффициенты модели, относящиеся к последним фактическим изменениям выпуска и платежеспособного спроса. Соотношение коэффициентов выпуска и платежеспособного спроса, свидетельствует об изменчивости влияния этих двух факторов на планы выпуска. (см. рис.2). До середины 1998 г. усиливалось воздействие платежеспособного спроса, затем его влияние начинает ослабевать и со второй половины 1999 г. предприятия предпочитают в своих экстраполяционных планах опираться на предыдущие изменения выпуска. На первый взгляд такая ситуация выглядит парадоксальной. Получается, что во времена свертывания продаж за деньги предприятия предпочитали в своих прогнозах опираться на предыдущие изменения платежеспособного спроса, объемы которого были невелики. А после начала роста спроса, они отказываются от этого и начинают все сильнее опираться в своих экстраполяционных прогнозах на предыдущие изменения выпуска. Однако этому можно предложить такое объяснение. Отсутствие достаточных объемов нормального денежного спроса и высокая бартеризация оборота заставляла предприятия "с трепетом" относиться к любым колебаниям продаж за деньги и принимать во внимание их малейшее изменение, в том числе - при выработке своих производственных планов. Поэтому к середине 1998 г., когда доля бартера была особенно велика, учет изменений платежеспособного спроса достиг максимума. Затем ситуация стала кардинально меняться. Платежеспособный спрос начал устойчиво вытеснять все другие виды продаж, и поэтому необходимость в столь “нежном” обращении с платежеспособным спросом постепенно отпадает. Предприятия в рамках экстраполяционной модели могут позволить себе пролонгировать фактические изменения своего выпуска, благо продажи растут более или менее устойчиво.
Возможное упрощение модели за счет разбиения четырехуровневого взаимодействия на два двухуровневых снижало качество подгонки для периода 1997-2001 гг., но не меняло уровень влияния предшествующих изменений на прогнозы. Самое сильное влияние имели фактические изменения, непосредственно предшествующие моменту формированию прогнозов. И соотношение влияния двух факторов имело ту же динамику: до середины 1998 г. нарастало воздействие платежеспособного спроса, после чего начинала увеличиваться степень влияния фактических изменений выпуска.
Статистически незначимое влияние на прогнозы удаленных во времени фактических изменений выпуска и спроса (Q t-1, и D t-1) дает основания для еще одной попытки упрощения экстраполяционной модели формирования производственных планов - за счет полного исключения вышеупомянутых факторов. Т.е. исследовать зависимость планов выпуска только от непосредственно предшествующих им фактических изменений выпуска и спроса:
Q*t = f( Qt, Dt, ).
Такая модель имела хорошее качество подгонки только в период 1993-1996 гг., затем наблюдаемый уровень значимости стал стабильно ниже 5%. Коэффициенты модели были положительны и статистически значимы в течение всего периода мониторинга показателей (1993-2001 гг.). При этом более сильное влияние платежеспособного спроса было зафиксировано только с октября 1996 г. по сентябрь 1998 г. В другие периоды предприятия в рамках такой "укороченной" двухфакторной экстраполяционной модели строили свои производственные планы в первую очередь на предшествующих изменениях выпуска.
Таким образом, исследование в рамках экстраполяционной модели влияния на планы выпуска фактических изменений производства и платежеспособного спроса показало, что во времена высокой бартеризации промышленные предприятия старались улавливать малейшее "дуновение" платежеспособного спроса, подобно тому, как парусники при штиле ловят хоть какой-нибудь