Совершенствование производственно-хозяйственной деятельности (на примере УП "Рамок")
осуществлять исследовательские и исполнительские функции;
предоставлять начальнику отдела информацию, необходимую для анализа и прогнозирования рыночной ситуации;
организовывать и принимать личное участие в изучении общего состояния и конъюнктуры рынков и тенденций их развития;
организовывать и принимать личное участие в проведении исследований по изучению потребностей и отношения потребителей и торговых посредников к продукции предприятия;
организовывать и принимать личное участие в сегментации рынка и изучении параметров сегментов (объемы спроса, отношение к ценам, конкуренты в данном сегменте и т.п.);
проводить изучение деятельности конкурентов, определять позицию предприятия в конкурентной борьбе;
организовывать получение данных по конкретным рынкам товаров и о научно-техническом прогрессе в конкретной области;
организовывать разработку планов маркетинга для предприятия, совместно с экономическими службами проводить экономический анализ и оценку планов маркетинга, вырабатывать рекомендации по их совершенствованию;
устанавливать контакты и организовывать получение от организаций и отдельных специалистов информации, необходимой для осуществления работы;
выполнять поручения директора;
проводить выявление и осуществлять анализ информационных потоков и взаимосвязей структурных подразделений предприятия, принимающих участие или влияющих на реализацию функций маркетинга;
разрабатывать методы анализа и оптимизации структуры и состояния базы данных маркетинговой деятельности;
осуществлять оперативный экономический анализ текущей маркетинговой деятельности, в частности, анализ хода продаж, его соответствия плановым показателям, изучает причины отклонений хода продаж от плана и вносит в них коррективы;
на основе статистической информации и результатов специальных исследований осуществлять анализ и прогнозирование развития рынка;
вырабатывать предложения в области ценовой политики.
В связи с осуществлением производственной деятельностью предприятия (производство мебели для торговых помещение) в организационной структуре управления УП «Рамок» особое место занимает производственный отдел.
Начальник производственного отдела напрямую подчиняется директору предприятия и работает в тесной взаимосвязи с отделом маркетинга. Под руководством начальника производственного отдела находятся восемь рабочих. Функции начальника производства:
руководство производственной деятельностью предприятия
участие в разработке планов и программ производства;
изучение тенденций рынка и прогнозирование объема продаж в зависимости от внешней среды;
координация и проведение маркетинговых действий, вытекающих из решений руководства предприятия и других руководителей линейных служб.
2.3 Характеристика выпускаемой продукции и рынки сбыта
В соответствии с Уставом предприятие имеет право осуществлять следующие виды деятельности:
производство мебели для торговых помещений;
неспециализированная оптовая торговля непродовольственными товарами;
техническое обслуживание и ремонт офисных машин и вычислительной техники.
УП «Рамок» выпускает следующую номенклатуру продукции:
шкафы, стеллажи, стойки, витрины, тумбы для торговых помещений и офисов;
контрольные и измерительные приборы.
При обслуживании потребителей предприятие использует как прямые, так и косвенные каналы распределения продукции различных уровней.
Прямые каналы распределения (канал нулевого уровня):
предприятие на территории Беларуси свою продукцию реализует непосредственно прямым потребителям (ООО «Евросеть», СООО «Мобильные ТелеСистемы», СЗАО «ПросторМаркет», ООО СП «БелСел» и другие), а для более мелких организаций создана постоянно действующая экспозиция предлагаемой продукции, которая расположена в главном офисе. Доставка продукции по регионам Беларуси осуществляется транспортом предприятия. Это одно из условий комплексной гарантии на реализуемую продукцию (в случае реализации мелких комплектующих возможен вывоз транспортом заказчика).
Косвенные каналы распределения (оптовая торговля):
оптовые дистрибьюторы по Беларуси.
Предприятие осуществляет доставку продукции своим транспортом в Гродненскую, Брестскую, Могилевскую области Беларуси, а остальные партнёры осуществляют самовывоз приобретённой продукции.
Среднемесячный объём реализации предприятия составляет 5166,6 млн. р. Из них:
прямой канал распределения 4324,4 млн. р. (83,7 %);
оптовые посредники 842,1 млн. р. (16,3 %).
Как видно из представленных цифр, реализация продукции через прямой канал распределения достаточно эффективна (83,7 % общего объёма). Это является следствием внимания предприятия к новым, быстро растущим ёмким сегментам.
2.4 Анализ производственно-хозяйственной деятельности предприятия
Оценка производственно-хозяйственной деятельности УП «Рамок» за 2007-2009 гг. проведена на основе анализа основных технико-экономических показателей (ТЭП) работы предприятия, представленных в таблице 2.2.
Таблица 2.2 - Динамика технико-экономических показателей УП «Рамок»
| Наименование показателей | Единицы измерения | Год | ||
| 2007 | 2008 | 2009 | ||
| 1 | 2 | 3 | 4 | 5 |
| Выручка от реализации | млн. р. | 50047 | 55682 | 62000 |
| Среднесписочная численность работников | чел. | 28 | 28 | 28 |
| Себестоимость реализованных работ | млн. р. | 39541 | 43702 | 50103 |
| Затраты на рубль выручки, коп. | р/р | 0,79 | 0,78 | 0,80 |
| Среднемесячная заработная плата одного работника | тыс. р. | 1147 | 1251 | 1530 |
| Прибыль от реализации | млн. р. | 10506 | 11980 | 11897 |
| Общая прибыль | млн. р. | 6306 | 9014 | 11341 |
| Чистая прибыль | млн. р. | 3201 | 4480 | 5832 |
| Рентабельность продукции | % | 15,9 | 20,6 | 22,6 |
| Рентабельность продаж | % | 12,6 | 16,1 | 18,3 |
| Производительность труда | млн. р./чел. | 1787,39 | 1988,64 | 2214,28 |
| Среднегодовая стоимость основных производственных фондов | млн. р. | 79295 | 75409 | 82457 |
| Фондоотдача | р./р. | 0,63 | 0,74 | 0,75 |
| Фондовооруженность | млн. р./чел. | 2832,0 | 2693,17 | 2944,89 |
| Материалоемкость | р./р. | 0,40 | 0,39 | 0,42 |
2.4.1 Анализ объемов производства и реализации продукции
Особенностью функционирования УП «Рамок» является то, что предприятие занимается как производственной деятельностью (выпускает мебель для торговых помещений и осуществляет сервисное обслуживание кассовых аппаратов), так реализацией кассовых аппаратов. Таким образом, на предприятие поступает выручка от производственной и реализационной деятельности.
За анализируемый период выручка от производственной деятельности представлена на рисунке 2.2. видами производственной деятельности УП «Рамок» были производство мебели для торговых помещений и сервисное обслуживание реализованных предприятием кассовых аппаратов. Динамика объемов производства продукции в стоимостном выражении представлена на рисунке 2.1.
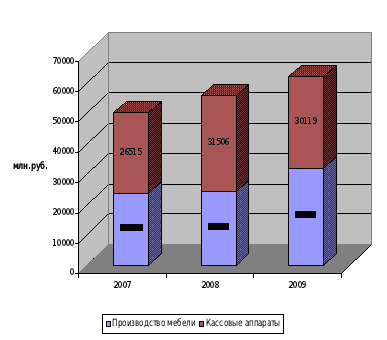
Рисунок 2.1 – Динамика объемов производства и за 2007-2009 гг.
Анализируя данные рисунка 2.1, можно сделать вывод, что предприятие наращивало как объемы производства мебели для торговых помещений, так и реализации и обслуживание кассовых аппаратов. В 2007 г. объем произведенной продукции составил 50047 млн. р.; в 2008 г. объем производства составил 55682 млн. р., что в 1,11 раза больше, чем в 2007 г.; в 2009 г. объем произведенной продукции составил 62000 млн. р., что в 1,11 раза больше по сравнению с объемом произведенной продукции в 2008 г. За период 2007-2009 гг. рост составил 23 %. На наш взгляд, увеличение объемов производства в большей мере вызвано ростом цен на продукцию предприятия. Также следует отметить увеличение производства мебели для торговых помещений. Такая динамика обусловлена, прежде всего, благоприятной конъюнктурой внутреннего рынка Беларуси.
Структура соотношение отдельных видов продукции в общем выручки от производственной деятельности отражено на рисунке 2.2.
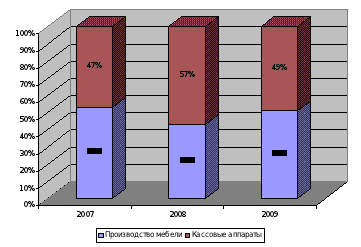
Рисунок 2.2 – структура произведенной продукции за 2007-2009 гг., %
На рисунке 2.2 видно, что в 2007 г. в общем выпуске товаров и услуг 47 % занимает производство мебели и 53 % обслуживание кассовых аппаратов соответственно. В 2008 г. соотношение было равно 43 % и 57 %, а в 2009 г. 51 % и 49 % соответственно. Таким образом, за анализируемый период, несмотря на незначительный спад в 2008 г. доля производства мебели для торговых помещений увеличилась на 4 %. По нашему мнению, данная динамика обусловлена ростом количества заказов на изготовление мебели и расширением спектра оказываемых услуг в сфере кассовых аппаратов.
В 2007 г. общая выручка от производственной и реализованной деятельности составила 50047 млн. р.; в 2008 г. выручка от реализации составила 55682 млн. р., что в 1,11 раза больше, чем в 2007 году; в 2009 г. выручка от реализованной продукции составила 62000 млн. р., что в 1,12 раза больше по сравнению с показателем 2008 г. Увеличение объемов реализации является следствием увеличения объемов производства. Рост объемов производства, в свою очередь, обусловлен ростом количества заказов на изготовление мебели.
2.4.2 Анализ структуры и динамики себестоимости продукции
Одним из существенных факторов, определяющих эффективность работы предприятия и величину прибыли является себестоимость продукции.
Анализ себестоимости продукции, работ и услуг позволяет выявить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Динамика затрат на производство за 2007-2009 гг. представлена на рисунке 2.3.
Рисунок 2.3 – Динамика затрат на производство и реализацию за 2007-2009 гг.
За анализируемый период наблюдается рост затрат на производство в 2008 г. к уровню 2007 г. на 4161 млн. р., а в 2009 г. еще на 6401 млн. р. Данная динамика просматривается в связи с ростом цен на материалы.
Наиболее обобщающим показателем себестоимости продукции, выражающим её прямую связь с объемами выручки и прибылью, является уровень затрат на рубль выручки от реализации продукции (работ, услуг):
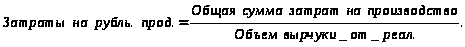
Затраты на рубль произведенной продукции за анализируемый период составили:
за 2007 г. 39541/50047=0,79 р./р.,
за 2008 г.: 43702/55682=0,78 р./р.,
за 2009 г.: 50103/62000=0,80 р./р..
Таким образом, за 2007-2008 гг. затраты на рубль выручки увеличились в среднем на 12 %. При росте затрат на производство за тот же период на 26 %, можно сделать вывод, что рост затрат во многом обусловлен увеличением объемов работ и ростом условно-переменных затрат. Непосредственное влияние на изменение уровня затрат на рубль произведенной продукции оказывают факторы, которые находятся с ним в прямой функциональной связи: изменение объёма выпущенной продукции, её структуры, изменение уровня цен на продукцию, изменение уровня удельных переменных затрат, изменение суммы постоянных затрат. Данная динамика отображена на рисунке 2.4.
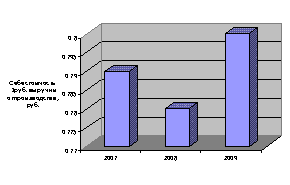
Рисунок 2.4 – Динамика себестоимости рубль выручки за 2007-2009 гг.
В основе анализа производственных затрат лежит их классификация по тому иному признаку нескольким признакам одновременно.
Наиболее важным признаком для анализа является деление затрат по элементам затрат, по статьям затрат, по способу отнесения на себестоимость продукции. Структура и динамика себестоимости по элементам затрат за период 2007-2009 гг. отражена на рисунке 2.5.
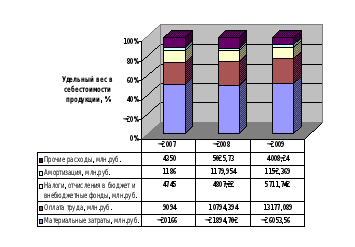
Рисунок 2.5 – Структура и динамика себестоимости по элементам затрат за период 2007-2009 гг.
Уровень материальных затрат за анализируемые период изменялся незначительно: в 2008 г. они уменьшились на 0,9 %, а в 2009 г. возросли на 1,9 %. Преимущественно рост затрат связан с увеличением цен и тарифов на потребляемые материальные ресурсы. Таким образом, наибольшую часть затрат, включаемых в себестоимость, составляют материальные затраты.
Более глубоко анализ структуры себестоимости проводится сопоставлением удельных весов отдельных элементов в динамике и представлен в аналитической таблице 2.3.
Таблица 2.3 – Анализ структуры себестоимости за период 2007-2009 гг., млн. р.
| Элементы затрат | 2007 г. | 2008 г. | 2009 г. |
| сумма | сумма | сумма | |
| Материальные затраты | 20166 | 21894,7 | 26053,5 |
| Оплата труда | 9094 | 10794,4 | 13177,1 |
| Налоги, отчисления в бюджет и внебюджетные фонды | 4745 | 4807,2 | 5711,7 |
| Амортизация | 1186 | 1180 | 1152,4 |
| Прочие расходы | 4350 | 5025,7 | 4008,2 |
| Полная себестоимость | 39541 | 43702 | 50103 |
Рассматривая более подробно показатели структуры себестоимости, видно, что на сумму абсолютной и относительной экономии затрат в рассматриваемом периоде в наибольшей степени повлияло увеличение удельного веса материальных затрат (+1,9 %), а также затрат на оплату труда (+1,6 %) в общем объеме затрат на производство. Увеличение же удельного веса налогов и отчислений в бюджет и внебюджетные фонды (+0,4 %) говорит о том, что необходимо разрабатывать соответствующие мероприятия по уменьшению перерасхода по данным статьям затрат. Уменьшение удельного веса прочих расходов в общем объеме затрат может послужить своеобразным резервом.
2.4.3 Анализ прибыли и рентабельности предприятия
Обобщающая оценка финансового состояния УП «Рамок» достигается на основе таких результативных показателей, как прибыль и рентабельность.
Величина прибыли, уровень рентабельности зависят от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия, иначе говоря, эти показатели характеризуют все стороны хозяйствования.
В соответствии с Постановлением Министерства финансов Республики Беларусь от 14.02.2008 № 19 в Республике Беларусь и утвержденной форме отчетам о прибылях и убытках прибыль предприятия включает:
прибыль (убыток) от реализации товаров, продукции, работ, услуг;
прибыль (убыток) от операционных доходов и расходов;
прибыль (убыток) от внереализационных доходов и расходов.
Анализ прибыли по составу и в динамике отражен в таблице 2.4.
Таблица 2.4 Динамика прибыли за период 2007-2009 гг.
| Показатель | 2007 г. | 2008 г. | 2009 г. | Абсолютное отклонение | ||||||
| млн. р. | уд. вес, % | млн. р. | уд. вес, % | млн. р. | уд. вес, % | 2008 /2007гг. | 2009/2008 гг. | |||
| млн. р. | уд. вес % | млн. р. | уд. вес % | |||||||
| Прибыль (убыток) | 6306 | 100 | 9014 | 100 | 11341 | 100 | 2708 | 0 | 2327 | 0 |
| Прибыль (убыток) от реализации | 10506 | 166,6 | 11980 | 132,9 | 11897 | 104,9 | 1474 | -33,7 | -83 | -28,0 |
| Прибыль от операционных доходов и расходов | 2352 | 37,3 | 7995 | 88,7 | 1213 | 10,7 | 5643 | 51,4 | -6782 | -78,0 |
| Прибыль от внереализационных доходов и расходов | -6558 | -104,0 | -10961 | -121,6 | -1769 | -15,6 | -4403 | -17,7 | 9192 | 106,1 |
За период 2007-2009 гг. наблюдается уменьшение удельного веса прибыли от реализации в общем объеме прибыли (2008 г. – на 33,7 %, 2009 г. – на 28 %) за счет увеличения в 2008 г. удельного веса прибыли от операционных доходов и расходов (на 51,4 %), в 2009 г. – прибыли от внереализационных операций (на 106,1 %).
Графически динамика и структура прибыли за 2007-2009 гг. показана на рисунке 2.6.
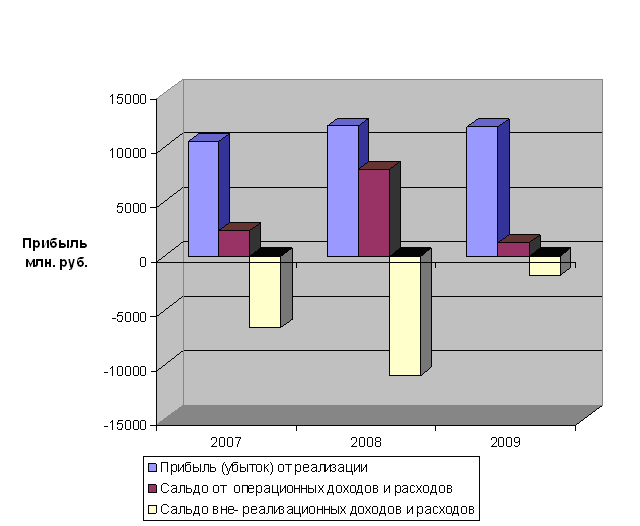
Рисунок 2.6 – Динамика прибыли предприятия, 2007-2009 гг.
Прибыль от реализации была получена за счет продажи мебели для торговых помещений и продажи, обслуживания и ремонта кассовых аппаратов.
Факторная модель общей прибыли:
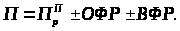 (2.1)
На общую сумму прибыли (П) предприятия оказывают влияние прибыль от реализации (Ппр) , операционные финансовые результаты (ОФР) и внереализационные финансовые результаты (ВФР).
Таким образом, результат проведенного анализа показывает, что наибольшее влияние на изменение балансовой прибыли оказало изменение:
- прибыли от реализации продукции:
∆Пбпрп=∆Прп. (2.2)
2008 г.: Пр2008– Пр2007=11980– 10506= +1474 млн. р.;
2009 г.: Пр2009– Пр2008=11897– 11980= -83 млн. р.;
- прибыли от операционных доходов и расходов:
∆Пбофр=±∆ОФР. (2.3)
2008 г.: Пбофр2008–Пбофр2007=7995– 2352= +5643млн. р.;
2009 г.: Пбофр2009– Пбофр2008=1213– 7995= -6782 млн. р.;
- прибыли от внереализационных доходов и расходов:
∆Пбофр=±∆ВФР. (2.4)
2008 г.: Пбвфр2008– Пбвфр2007= -10961 – (-6558) = -4403 млн.р.;
2009 г.: Пбвфр2009– Пбвфр2008= -1769– (-10961)= +9192 млн.р.
Таким образом, наибольшее влияние на изменение общей прибыли УП «Рамок» оказала прибыль от реализации мебели для торговых помещений. Данная прибыль за 2007-2009 гг. преимущественно увеличилась за счет роста объемов реализации и, как следствие сокращения удельных условно постоянных расходов, а также увеличения цен на реализованную продукцию на национальном рынке.
Чистая прибыль - это та часть прибыли, которая остается в распоряжении предприятия после уплаты налога на прибыль.
Динамика и направления распределения чистой прибыли УП «Рамок» за 2007-2009 гг. представлены в таблице 2.5.
Таблица 2.5 – чистая прибыль УП «Рамок» в 2007- 2009 гг.
| Показатели, млн. р. | Годы | ||
| 2007 | 2008 | 2009 | |
| Чистая прибыль | 3201 | 4480 | 5832 |
| Резервный фонд | 160,05 | 224 | 291,6 |
| Фонд социальной сферы | 96,03 | 134,4 | 174,96 |
| Фонд накопления | 480,15 | 672 | 874,8 |
| Фонд потребления | 1184,37 | 1657,6 | 2157,84 |
| Пополнение собственных оборотных средств | 1280,4 | 1792 | 2332,8 |
Чистая прибыль в 2007 г. составила 3201 млн. р., в 2008 г. – 4480 млн. р., 2009 г. – 5832 млн. р. После уплаты налогов прибыль распределяется следующим образом: 5 % - резервный фонд; 40 % - на пополнение собственных оборотных средств; оставшаяся сумма распределяется между фондом накопления и фондом потребления. Средства этих фондов имеют целевое назначение и расходуются согласно утвержденным сметам.
Средства фонда потребления направляются на осуществление мероприятий по социальному развитию (кроме капитальных вложений), материальному поощрению коллектива предприятия. В период с 2007-2009 гг. просматривается увеличение суммы отчислений в фонд потребления, что в первую очередь обусловлено ростом чистой прибыли
Фонд накопления используется в основном для финансирования затрат на расширение производства, его техническое перевооружение, внедрение новых технологий и т.д.
Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными использованными ресурсами. Их применяют для оценки деятельности предприятия и как инструмент инвестиционной политики и ценообразования.
Рентабельность продукции (окупаемость издержек) (Rп) исчисляется путем отношения прибыли (П) к сумме затрат по реализованной произведенной продукции (С). Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его подразделениям и видам продукции:
 (2.5)
2007 г.: Rп=6306/39541=15,9 %;
2008 г.: Rп=9014/43702=20,6 %;
2009 г.: Rп=11341/50103=22,6 %.
Рентабельность продаж (Rпр) рассчитывается делением прибыли (П) от реализации продукции, работ и услуг на сумму полученной выручки (РП). Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет преприятие с рубля продаж:
 (2.6)
2007 г.: Rпр=6306/50047=12,6 %;
2008 г.: Rпр=9014/55682=16,1 %;
2009 г.: Rпр=11341/62000=18,3 %.
Динамика рентабельности предприятия за 2007-2009 гг. представлена на рисунке 2.7.
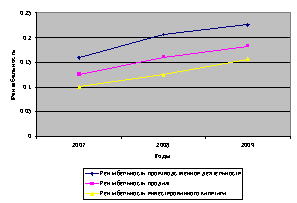
Рисунок 2.7 – Динамика рентабельности предприятия, 2007-2009 гг.
Анализируя расчетные данные можно сделать вывод об увеличении уровня рентабельности производственной деятельности в 2008 г. – на 4,7 %, что явилось следствием роста уровня реализации продукции, также в 2009 г. – увеличение на 2 %. Рентабельность продаж и доходность капитала за анализируемый период также имеет положительную динамику, что обусловлено увеличением объемов производства и реализации продукции, ростом цен на реализуемую продукцию, повышением качества произведенной продукции.
2.4.4 Анализ использования основных фондов и производительности труда
Оценка эффективности использования основных средств основана на применении общей для всех ресурсов технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости.
Обобщающим показателем эффективности использования основных средств (ОС), который определяется как отношение объема произведенной продукции (ТП) в денежном измерении к среднегодовой стоимости основных средств (Ссг), т.е. определяет выпуск продукции на 1 р. основных средств, является фондоотдача (ФО):
ФО= ТП/Ссг. (2.7)
ФО(2007 г.) = 50047 / 79295 = 0,63;
ФО(2008 г.) = 55682 / 75409= 0,74;
ФО(2009 г.) = 62000 / 82457= 0,75.
В 2007 г. на рубль основных производственных фондов (ОПФ) приходилось 0,63 р. выручки. В 2008 г. фондоотдача увеличилась, т. е. на рубль ОПФ пришлось 0,74 р. выручки, в 2009 г. показатель фондоотдачи продолжает расти и составляет 0,75 р., что можно охарактеризовать как положительную динамику, так как повышение фондоотдачи ведет к снижению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции амортизационной емкости.
Показатель фондоотдачи тесно связан с показателем фондовооруженности (ФВ), который характеризует уровень обеспеченности работников основными средствами. Он показывает, какая стоимость основных средств приходится на каждого работающего, и рассчитывается по формуле:
 , (2.8)
где ФВ – фондовооруженность труда, р./чел.;
Ссг – среднегодовая стоимость основных фондов, млн. р.;
N – среднегодовая численность ППП, чел.
ФВ(2007 г.) = 79295 / 28 = 2832,0;
ФВ(2008 г.) = 75409 / 28 = 2693,17;
ФВ(2009 г.) = 82457 / 28 = 2944,89.
Динамика фондовооруженности по предприятию за 2007-2009 гг. представлена на рисунке 2.8.
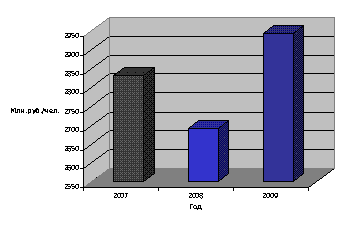
Рисунок 2.8 – Динамка фондовооруженности предприятия, 2007-2009 гг.
Данная динамика характеризует достаточно высокий показатель стоимости основных средств, приходящихся на одного работающего. Ежегодный рост фондоотдачи за анализируемый период составил около 15 %, что обусловлено обновлением основных средств в эти годы.
Для оценки уровня производительности труда применяется система обобщающих, частных и вспомогательных показателей.
Обобщающие показатели: среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, среднегодовая выработка на одного работающего в стоимостном выражении.
Частные показатели: трудоемкость продукции определенного вида в натуральном выражении за один человеко-день, человеко-час.
Вспомогательные показатели: затраты времени на выполнение единицы определённого вида работ объём выполненных работ за единицу времени.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим (В):
 (2.9)
где ТП – объём произведенной продукции в стоимостном выражении;
Ч – среднесписочная численность работников основной деятельности.
В(2007) = 50047 / 28 = 1787,39 млн. р./чел.;
В(2008) = 55682 / 28 = 1988,64 млн. р./чел.;
В(2009) = 62000 / 28 = 2214,28 млн. р./чел.
В 2007 г. на одного работника приходилось 1787,39 млн. р. выручки, в 2008 г. это значение увеличилось до 1988,64 млн. р., а в 2009 г. этот показатель достиг 2214,28 млн. р., что можно также охарактеризовать как положительную динамику.
Среднегодовую выработку продукции одного работающего можно представить в виде произведения следующих факторов:
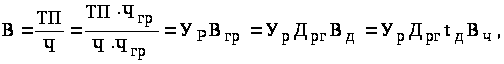 (2.10)
где Ур — удельный вес рабочих в общем объеме работающих (коэффициент); ВГР, ВД, ВЧ - среднегодовая, среднедневная и среднечасовая выработки продукции на одного рабочего, млн р./г., млн р./дн.; млн р./ч.; ДРГ – число рабочих дней, отработанных одним рабочим за год; tД - средняя продолжительность рабочего дня, ч.
На изменение среднегодовой выработки одного работающего оказывают влияние восемь факторов, которые можно объединить в III группы:
1) Факторы, связанные со снижением трудоемкости продукции:
1.1) повышение интенсивности труда в результате совершенствования организации производства и труда;
1.2) снижение трудоемкости продукции в результате повышения технического уровня производства и совершенствования организации производства.
2) Факторы, связанные с использованием рабочего времени:
2.1) потери рабочего времени (целодневные и внутрисменные);
2.2) непроизводственные затраты рабочего времени;
2.3) сверхурочно отработанное время.
3) Факторы, связанные со стоимостной оценкой продукции:
3.1) изменение структуры выпущенной продукции;
3.2) изменение уровня кооперирования – в результате совершенствования организации производства;
3.3) изменение удельного веса рабочих в общей численности работающих (ППП) - структуры работающих.
За анализируемый период на увеличение объема произведенной продукции оказало положительное влияние увеличение среднегодовой выработки одного работающего (в 2008 г. – увеличение на 200,71 млн. р., в 2009 г. – на 225,64 млн. р.). Среднесписочная численность работающих оставалась неизменной в течение рассматриваемого периода, что не могло существенно повлиять на изменение объемов произведенной продукции.
Графически динамика производительности труда за анализируемый период представлена на рисунке 2.9.
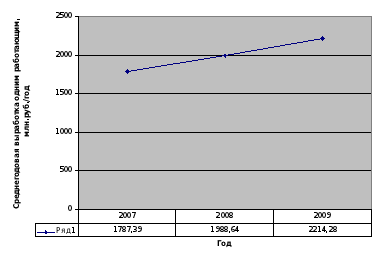
Рисунок 2.9– Динамика производительности труда, 2007-2009 гг.
В результате проведенного анализа основных технико-экономических показателей УП «Рамок» можно говорить об удовлетворительном финансовом и экономическом положении предприятия. За анализируемый период 2007-2009 гг. наблюдается рост объемов производства и реализации продукции, увеличение прибыли и рентабельности, производительности труда, что свидетельствует об оправданности мероприятий, направленных на увеличение данных показателей. Рентабельность продукции за 2007-2009 гг. увеличилась на 6,7 % и составила в 2009 г. 22,6 %, что говорит о необходимости реализации рыночной стратегии диверсификации (выхода на новые, более выгодные, рынки сбыта в странах СНГ и дальнего зарубежья) с целью увеличения объема реализации продукции. Также резервом увеличения суммы прибыли является повышение цен на реализуемую продукцию за счет повышения качества продукции, реализации в более оптимальные сроки.
Анализ тенденций и перспектив развития рынка мебели позволяет сделать вывод о том, что данная рыночная ниша является динамичной и перспективной. Как в среднесрочной, так и в долгосрочной перспективе на рынке будет продолжаться рост потребления мебели для магазинных помещений, складов и офисов. В связи с постоянством спроса на данную продукцию, производители стремятся минимизировать затраты на производство для увеличения прибыли и повышения конкурентоспособности производимых товаров. Поэтому необходимо правильно и эффективно организовать работу отдела производства и маркетинга, увеличить дистрибьюторскую сеть. Увеличение эффективности работы УП «Рамок» может быть достигнуто за счет внедрения программного продукта, позволяющего наиболее быстро, адекватно реагировать на изменения рынка.
Анализ себестоимости реализованных товаров за 2007-2009 гг., показывает, что за этот промежуток времени произошел рост себестоимости товаров, продукции, услуг. Это вызвано следующими факторами:
ростом цен на сырье, материалы, комплектующие;
ростом цен на энергозатраты.
Также выяснилось, что наибольший удельный вес в ее структуре имеют сырье, материалы и покупные комплектующие. Следовательно, одним из наиболее значительных резервов снижения себестоимости продукции является уменьшение прямых материальных затрат.
3. КОМПЛЕКС МЕРОПРИЯТИЙ ПО СОВЕРШЕНСТВОВАНИЮ ПРОИЗВОДСТВЕННО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
3.1 Внедрение системы «Эффективное реагирование на потребителя» (Efficient Customer Response, ECR)
В условияx сложившейся сложной экономической ситуации в современном мире мнение потребителя является для предприятия неотъемлемой частью в его развитии, что в итоге повышает эффективность производственно-xозяйственной деятельности.
Эффективное реагирование на потребителя это управленческий подxод, начинающийся с потребительского спроса и направляющий процесс поставок в сети магазинов в соответствии с этим спросом. ECR включает гораздо больше компонентов, чем система контроля товарного запаса. Он затрагивает все цепочки поставок, начиная от поставщиков сырья и до конечного потребителя. Необxодимо отметить что продавцы, поставщики и третьи участники (например, транспортные компании) действуют сообща с целью одновременного достижения двуx основныx задач: максимального удовлетворения потребительского спроса и сведения к минимуму общиx расxодов.
ECR возник в США в конце 1980-х годов, когда торговые предприятия, особенно продуктовые, столкнулись с проблемой растущей конкуренции с магазинами, торгующими по сниженным ценам. В Европе этот подход стали использовать в начале 1990-x. Первый уровень деятельности (ассортимент, представление товара, рекламные компании и пополнение товарного запаса) главным образом связан с управлением потребительским спросом и реагированием на него. Второй уровень (автоматизированное и непрерывное пополнение товарного запаса, синхронизированное производство, интегрированные системы поставок, бездефектные поставки и стратегическое развитие) в большей степени относится к управлению поставками товара.
Ключевой характеристикой ECR является информационный поток. Развитие ECR находится под влиянием постоянно совершенствующихся технологий электронного обмена данными и интернета.
Синхронизация управления поставками и спросом по категориям товара основана на обмене информацией между продавцом и поставщиком. Поэтому для внедрения систем реагирования основополагающим требованием является наличие эффективной системы отчетности по продажам. Система ECR в основном применяется в секторах продовольственных и ходовых потребительских товаров с относительно стабильными моделями спроса и высокими объемами продаж. В системах быстрого реагирования информация рассылается поставщику электронным способом, без вмешательства закупочного офиса.
Исследования показали, что использование системы ECR приводит к снижению розничныx цен на 10,8 %. Это становится возможным благодаря следующим четырем факторам:
более эффективная сортировка товаров и более эффективное использование пространства склада (1,5 %) за счет того, что запасы товаров занимают меньше места и ускоряется оборот запасов;
более эффективное пополнение товаров (4,1 %), использование «транзитной» логистики, означающей, что движение товаров осуществляется непрерывно, а не по «старт-стопному» принципу, и заказы делаются автоматически, а не вручную;
более эффективное продвижение (4,3 %), меньшие затраты на xранение товаров по «закупкам про запас»;
более эффективная разработка продуктов (0,9 %), снижение числа неудачныx продуктов, производство более ценныx и полезныx продуктов.
Основополагающий принцип быстрого реагирования состоит в том, что информация о фактическом объеме продаж или передается поставщику в режиме реального времени или настолько быстро, насколько это возможно. Применяя этот принцип, нужно добиться того, чтобы сведения одновременно поступали и к поставщику поставщика, и так далее. На основе получаемой информации каждый участник цепочки поставок может управлять производством, сборкой, дистрибуцией и другой деятельностью, более эффективно используя ресурсы. Обмен информацией может потребовать компромиссов между компаниями или