Статистико-экономический анализ эффективности продукции животноводства по группе предприятий
Средняя гармоническая применяется в тех случаях, когда известно значение варьирующего признака xj, а численность единиц совокупности непосредственно не дана.
Средняя будет равна х = n/l/xj К расчету средней гармонической приходится прибегать довольно часто, когда известны объемы явлений Wj и значения признаков хi, а частоты неизвестны - скажем, суммы сделок с валютой или акциями по определенной цене, объемы выручки и цена продукции отдельных партий, объем производства продукции животноводства и продуктивность 1 головы.
Х = Wi/Wi/xi
Средняя хронологическая отличается от других средних тем, что рассчитывается не по совокупности единиц, рассредоточенных в пространстве, а по единицам, представляющим определенные периоды или моменты времени для одного и того же объекта с различными значениями признаков.
Вариация является неотъемлемым свойством статистических совокупностей. При определении средних величин для получения типического размера признака от нее абстрагируются, колеблемость признаков по единицам совокупности погашается.
Размах вариации - разность между крайними значениями признака в ранжированном ряду Хmах и Хmin. Он показывает, в каких пределах колеблется изучаемый признак, и тем самым характеризует меру его вариации. Но этот показатель не учитывает всех остальных значений изучаемого признака, кроме двух крайних, а они могут распределяться по-разному.
Проблема состоит в том, что для получении абсолютного показателя вариации отклонения от средней Хi-Х нельзя суммировать: они имеют разные знаки, взаимно погашаются, и их сумма всегда равна нулю.
Обойти эту трудность можно, если взять модули отклонений, просуммировать их и рассчитать среднее линейное отклонение. Но пользоваться таким показателем неудобно, поскольку модуль не является стандартной функцией математического анализа, и любые манипуляции с показателем | Хi-Х | весьма затруднительны. Поэтому принято поступать следующим образом: отклонения от средней возводят в квадрат, и для характеристики общего объема отклонений эти квадраты суммируют. Сопоставляя объем отклонений, определяют средний квадрат отклонений (дисперсию).
2. Типологическая группировка сельскохозяйственных предприятий
2.1 Экономическая характеристика предприятий по производству продукции животноводства
Необходимо провести экономический анализ 30 предприятий Ярославской области, что в дальнейшем поможет определить группы предприятий, отличающихся по выбранным показателям. В результате экономического анализа предприятий по группировочному признаку (прибыли/убытки от реализации продукции животноводства) и влияющих на него показателей прибыли на 1 работника, прибыли на 1 предприятие, рентабельности продукции животноводства, определим предприятия прибыльные и убыточные. Рассчитанные показатели оформим в виде таблицы 2.1.1 "экономическая характеристика объекта исследования". Расположим для наглядности 30 предприятий по группировочному признаку в порядке возрастания показателя.
Таблица 2.1.1 - Экономическая характеристика объекта исследования
| № п/п | № и название предприятия |
Прибыль на 1 предприятие, руб. |
Получено прибыли на 1 работника, руб. | Рентабельность животноводства без субсидий, % | В т. ч. молока |
В т. ч. продукции КРС |
Рент-ть с учетом субсидий, % |
Прибыль от реализации прод-ции жив-ва |
| Шифр расчета показателя | 8-7 | (8-7) / 83*100 | (8-7) / 7*100 | (21-20) /20*100 | (24-23) /23*100 | (8-7+9) /7*100 | (8-7) / 87*1000 | |
| 1 | СХК "Победа" Тутаевский р-н | -1472 | -33,5 | -38,7 | -16,1 | -67,6 | -37,5 | -7111 |
| 2 | СХК "Заречье" Любимский р-н | -1203 | -31,66 | -33,4 | -4,96 | -54,1 | -31 | -6574 |
| 3 | СХК "Грешнево" Некрасовский р-н | -4531 | -53,3 | -27,83 | -10,94 | -38,5 | -27 | -6276 |
| 4 | СХК "Родина" Большесельский р-н | -940 | -15,67 | -22,8 | -32,9 | -3,88 | -21,56 | -3775 |
| 5 | СХК "Им. Ленина" Первомайский р-н | -808 | -12,2 | -25,9 | -20,2 | -35,5 | -25,15 | -3724 |
| 6 | ЗАО "Елизарово" Переславский р-н | -1060 | -22,55 | -21,28 | -0,06 | -58,6 | -20,6 | -3668 |
| 7 | ЗАО "Овощевод" Ростовский р-н | -1413 | -15,5 | -14,2 | -8,95 | -31,5 | -13,2 | -3397 |
| 8 | СХК (Колхоз)"Поречье" Угличский р-н | -692 | -16,9 | -23,4 | -13,8 | -50 | -23 | -3249 |
| 9 | СХК "Колос" Тутаевский р-н | -2014 | -16,5 | -16,6 | 6,3 | -39,5 | -12,9 | -3207 |
| 10 | СХК (Колхоз)"Им. Фрунзе" Пошехонский р-н | -424 | -10,34 | -21,4 | -10,16 | -41,7 | -20,43 | -3141 |
| 11 | ДП "Русь" Борисоглебский р-н | -461 | -15,37 | -17,8 | -2,6 | -43,1 | -28,8 | -2777 |
| 12 | ЗАО "Левцово" Ярославский р-н | -2838 | -19,9 | 11,5 | 10,1 | -50,8 | -5,2 | -2616 |
| 13 | ЗАО СПК "Дертники" Ростовский р-н | -198 | -9,9 | -8,9 | 2,9 | -35,5 | -8,9 | -2250 |
| 14 | СХК (Колхоз)"Новая Кештома" Пошехонский р-н | -779 | -6,7 | -13,7 | -1,9 | -41,96 | -12,3 | -2066 |
| 15 | СХК "Россия" Борисоглебский р-н | -364 | -7,91 | -13,2 | -12,5 | -16,7 | -12,5 | -1529 |
| 16 | СХК "Заветы Ильича" Рыбинский р-н | -511 | -7 | -6,66 | 10,8 | -35,2 | -6 | -1214 |
| 17 | СХК "Красные поля" Первомайский р-н | -437 | -4,9 | -6,25 | 8,3 | -26,8 | -4,23 | -867 |
| 18 | СХК (Колхоз)"Путь Ленина" Пошехонский р-н | -134 | -1,7 | -2,8 | 9,7 | -41,1 | -1,53 | -333 |
| 19 | СХК "50 лет октября" Даниловский р-н | 169 | 1,36 | 1,24 | 23,4 | -32,5 | 2,4 | 224 |
| 20 | СХК "Свобода" Тутаевский р-н | 704 | 7,74 | 5,5 | 18,1 | -13 | 6,5 | 1095 |
| 21 | СХК "Луч" Гаврилов-Ямский р-н | 506 | 8,88 | 11,76 | 15,8 | -5,8 | 12,65 | 1402 |
| 22 | СХК "Богатырь" Некоузский р-н | 528 | 74,36 | 9,8 | 35,8 | -37,7 | 11,85 | 1496 |
| 23 | СХК (Колхоз)"Им. Мичурина" Переславский р-н | 968 | 13,3 | 13,1 | 51,5 | -49,3 | 14,7 | 1747 |
| 24 | СХК Колхоз "Им. Ленина" Брейтовский р-н | 610 | 7,26 | 10,04 | 15,6 | -8,3 | 14,1 | 1949 |
| 25 | ООО "Агроцех" Ярославский р-н | 1108 | 10,8 | 7,47 | 20 | -46,6 | 11 | 2123 |
| 26 | СХК "Искра" Угличский р-н | 2443 | 14,99 | 15,4 | 24,3 | -10,6 | 16,6 | 2151 |
| 27 | СХК (колхоз)"Прогресс" Ярославский р-н | 2529 | 21,25 | 15,7 | 40,2 | -28,2 | 20,9 | 3345 |
| 28 | ЗАО "Татищевское" Ростовский р-н | 5963 | 46,95 | 29,1 | 38 | -5,7 | 34 | 6910 |
| 29 | ООО "Агропартнер" Тутаевский р-н | 595 | 4,88 | 3,7 | 16,2 | -27,8 | 8,07 | 7337 |
| 30 | ЗАО "Глебовское" Переславский р-н | 4332 | 108,3 | 94,5 | -39 | -32,5 | 95,2 | 24201 |
| В среднем по совокупности | 5,9 | 0,62 | -2,87 | 5,75 | -33,66 | -2,13 | -126,47 | |
| В среднем по Ярославской области | 1512,33 | 0,08 | 0,045 | 0,083 | -0,15 | 0,054 | 14,45 | |
Из данных таблицы видно, что 18 предприятий из 30 являются убыточными 12 прибыльными. Самым убыточным является предприятие СХК "Победа" Тутаевского района, убыток которого составляет - 7111 тыс. руб., а самым прибыльным является предприятие ЗАО "Глебовское" Переславского района с прибылью 24201 тыс. руб. Рентабельность "Победы" без учета субсидий составляет - 38,7, тогда как рентабельность ЗАО "Глебовское" достигает 94.5, а прибыль, полученная на одного работника у этих предприятий составляет - 33,5 и 108,3 тыс. руб. соответственно. Все предприятия, входящие в группу убыточных предприятий являются нерентабельными по продукции молока и КРС, исключение составляют предприятия СХК "Заветы Ильича" Рыбинского р-на. СХК "Красные поля" Первомайского р-на и СХК (Колхоз)"Путь Ленина" Пошехонского р-на, которые рентабельны по молочной продукции, размер рентабельности составляет 10,8, 8,3 и 9,7 тыс. руб. соответственно.
В группе с положительным показателем рентабельности наименьшее ее значение зафиксировано на предприятии СХК "50 лет октября" Даниловского района и составляет 224 тыс. руб., что в 108 раз меньше, чем у самого прибыльного предприятия. Наибольшая прибыль на 1 предприятие в группе с положительной прибылью у ЗАО "Татищевское" Ростовского района и равна 5963 тыс. руб., что на 1631 тыс. руб. больше, чем у ЗАО "Глебовское".
2.2 Выбор и обоснование группировочного признака
В качестве группировочного признака при изучении данной темы целесообразно выбрать показатель "Прибыль (убыток) от реализации продукции животноводства в расчете на 1 условную голову скота".
Прибыль является важным показателем экономической эффективности производства. Рассчитывается как отношение выручки за минусом себестоимости к условному поголовью скота.
Расположим предприятия в порядке возрастания показателя прибыли, то есть построим ранжированный ряд (Таблица 2.2.1) и изобразим его графически в виде Огивы Гальтона (рис.2.2.1). Вычислим обобщающие характеристики совокупности. Все расчеты и построение выполним с использованием MS Excel. Проведем анализ полученных результатов.
Таблица 2.2.1 - Ранжированный ряд распределения предприятий по прибыли (убыткам) от реализации продукции животноводства в расчете на 1 голову скота, тыс. руб.
| № п/п | Получено прибыли (убытка) от реализации продукции животноводства в расчете на 1 голову скота, тыс. руб. |
| 1 | -7111 |
| 2 | -6574 |
| 3 | -6276 |
| 4 | -3775 |
| 5 | -3724 |
| 6 | -3668 |
| 7 | -3397 |
| 8 | -3249 |
| 9 | -3207 |
| 10 | -3141 |
| 11 | -2777 |
| 12 | -2616 |
| 13 | -2250 |
| 14 | -2066 |
| 15 | -1529 |
| 16 | -1214 |
| 17 | -867 |
| 18 | -333 |
| 19 | 224 |
| 20 | 1095 |
| 21 | 1402 |
| 22 | 1496 |
| 23 | 1747 |
| 24 | 1949 |
| 25 | 2123 |
| 26 | 2151 |
| 27 | 3345 |
| 28 | 6910 |
| 29 | 7337 |
| 30 | 24201 |
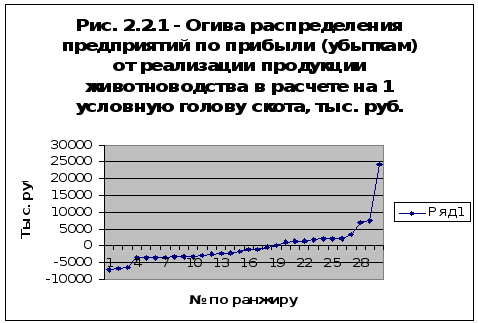
Максимальное значение прибыли (убытка) в изучаемой совокупности составляет 24201 тыс. руб., а минимальное значение составляет - 7111 тыс. руб.
Возрастание прибыли (убытка) идет достаточно плавно, без ярко выраженных скачков, за исключением двух последних предприятий.
Рассчитаем по группировочному признаку обобщающие статистические показатели совокупности (Таблица 2.2.2).
Таблица 2.2.2 - Описательные статистики группировочного признака
| Показатель | Значение показателя |
| Среднее | -126,47 |
| Стандартная ошибка | 1053,17 |
| Медиана | -1371,5 |
| Мода | #Н/Д |
| Стандартное отклонение | 5768,42 |
| Дисперсия выборки | 33274697,77 |
| Эксцесс | 10,56 |
| Асимметричность | 2,71 |
| Интервал | 31312 |
| Минимум | -7111 |
| Максимум | 24201 |
| Сумма | -3794 |
| Счет | 30 |
| Наибольший (1) | 24201 |
| Наименьший (1) | -7111 |
| Уровень надежности (95,0%) | 2153,97 |
Таблица 2.2.3 - Выборочные показатели
| Показатель | Величина показателя |
| Среднее квадратическое отклонение | 5768,42 |
| Дисперсия | 32165541,18 |
| Среднее линейное отклонение | 3699,84 |
| Коэффициент вариации | -4561,22 |
Среднее значение прибыли (убытка) в совокупности - 126,47 руб., значение медианы показывает, что 50% предприятий имеют прибыль (убыток) меньше - 1371,5 руб. и 50% больше - 1371,5 руб.
Среднее квадратическое отклонение показывает, что в среднем все значения признака в совокупности отклоняются от среднего значения прибыли (убытка) (-126,47 руб.) на ± 5768,42 руб.
Коэффициент вариации составляет - 4561,22%, это означает, что колеблемость признака значительная, а совокупность по данному признаку является неоднородной. Проверим соответствие распределения нормальному по правилу "трех сигм":
В диапазон
 = (-126,47 ± 5768,42) = (от - 5894,89 до
5641.95) войдет 24 предприятия,
что составляет
80%;
В диапазон
 = (-126,47 ± 2*5768,42) = (от - 11663,31 до
11410,37) войдет 29 предприятий,
что составляет
97%;
В диапазон
 = (-126,47 ±3*5768,42) = (от - 17431,73 до
17178,79) войдет 29 предприятий,
что составляет
97%.
 - 126,47 > - 1371,5, что означает
преимущественное
появление в
распределении
более высоких
значений признака,
то есть имеет
место правосторонняя
ассиметрия
(скошенность).
Достаточно большое значение коэффициента ассиметрии (2,71) говорит о том, что ассиметрия существенная.
Коэффициент эксцесса больше нуля (составляет 10,56), что говорит об островершинности распределения, то есть о скоплении значений признака в центральной зоне ряда распределения, т.е. о преимущественном появлении в данных значений, близких к средним.
Предельная ошибка выборки при заданном уровне вероятности 0.95 составляет 2153,97 руб. Таким образом, с вероятностью 0,95 можно предположить, что средняя прибыль в генеральной совокупности (Ярославской области) будет находиться в пределах от - 2280,44 руб. до 2027,5 руб.
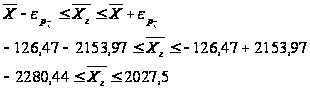
2.3 Аналитическая группировка сельскохозяйственных предприятий и выделение типических групп
Таблица 2.3.1 - Ранжированный ряд распределения предприятий по прибыли (убыткам) от реализации продукции животноводства в расчете на 1 условную голову скота, тыс. руб.
| № по ранжиру | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Тыс. руб. | -7111 | -6574 | -6276 | -3775 | -3724 | -3668 | -3397 | -3249 | -3207 | -3141 |
| № по ранжиру | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 |
| Тыс. руб. | -2777 | -2616 | -2250 | -2066 | -1529 | -1214 | -867 | -333 | 224 | 1095 |
| № по ранжиру | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 |
| Тыс. руб. | 1402 | 1496 | 1747 | 1949 | 2123 | 2151 | 3345 | 6910 | 7337 | 24201 |
Построим по ранжированному ряду огиву распределения предприятий по прибыли (убыткам) от реализации продукции животноводства в расчете на 1 условную голову, тыс. руб. (см. рисунок 2.2.1).
Как показывает ранжированный ряд и его график присутствуют положительные и отрицательные показатели, поэтому целесообразно будет сначала выделить две большие группы предприятий с положительными и отрицательными значениями. Предприятия 1-3 отличаются по величине признака незначительно, затем наблюдается скачок, поэтому эту группу нужно выделить отдельно, затем наблюдается плавное распределение. Целесообразно будет выделить 3 группы предприятий с отрицательными значениями.
В группе с положительными показателями следует выделить 2 группы, при этом при расчете интервала необходимо предприятия 20, 28-30 откинуть, а затем присоединить к крайним группам.
Получим интервал в группе с отрицательными значениями равный:
h = (3775-333) / 3 = 1147
А интервал в группе с положительными значениями:
h = (3345-1095) / 2= 1125
Определим границы интервалов, определим число предприятий в каждом интервале, построим интервальный ряд.
Таблица 2.3.2 - Интенсивный ряд распределения предприятий по прибыли (убыткам) от реализации продукции животноводства в расчете на 1 условную голову скота, тыс. руб.
| № группы | Интервалы | Число предприятий |
| 1 | -7111 до - 6276 | 3 |
| 2 | -6275 до - 2628 | 8 |
| 3 | -2627 до - 1482 | 4 |
| 4 | -1481 до 0 | 3 |
| 5 | 0 до 2220 | 1+7 |
| 6 | 2221 до 24201 | 1+3 |
| Итого | 30 | |
Таблица 2.3.3 - Сводные данные по аналитическим группам
| № группы |
Интервал по величине группировочного признака |
Число предприятий в группе | Значение группировочного признака | Среднегодовая численность работников, чел. | Площадь с. - х. угодий, га | Валовой надой молока, ц |
Средне-годовое поголовье коров, голов |
Получено продукции выращивания и откорма (прирост и вес приплода), ц | Среднегодовое поголовье молодняка на выращивании и откорме, гол | Выручено, тыс. руб. | Полная себестоимость проданной продукции, тыс. руб. | Субсидии из бюджетов всех уровней, тыс. руб. | Условное поголовье скота |
| Шифр расчета показателя | 88 | 83 | 85 | 42 | 41 | 48 | 45 | 8 | 7 | 9 | 87 | ||
| 1 |
-7111 до 6276 |
3 | -19961 | 167 | 6719 | 17126 | 704 | 802 | 821 | 16486 | 23692 | 261 | 1112 |
| 2 |
-6277 до 2628 |
8 | -26938 | 498 | 26144 | 41424 | 1533 | 1648 | 1445 | 34055 | 41867 | 706 | 2313 |
| 3 |
-2629 до 1482 |
4 | -8461 | 325 | 10631 | 38402 | 1063 | 2256 | 1439 | 31088 | 35267 | 1649 | 1788 |
| 4 | -1483 до 0 | 3 | -2414 | 240 | 5430 | 21831 | 829 | 1456 | 542 | 18433 | 19515 | 254 | 1327 |
| 5 | 0 до 2220 | 1+7 | 12187 | 766 | 15540 | 101124 | 2829 | 5911 | 3590 | 87212 | 80176 | 1490 | 4635 |
| 6 | 2221 до 24201 | 1+3 | 41793 | 408 | 16995 | 67669 | 1593 | 3779 | 2029 | 64495 | 57076 | 2554 | 2609 |
| В среднем по совокупности | 30 | -3794 | 2404 | 81459 | 287576 | 8551 | 15852 | 9866 | 251769 | 257593 | 6914 | 13784 | |
Таблица 2.3.4 - Промежуточная аналитическая группировка
|
№группы |
Интервал по величине группировочного признака |
Число предприятий в группе |
Численность работников сх производства |
Получено прибыли от реализации продукции животноводства, тыс. руб. |
Удой на корову в год ц |
Среднесуточный прирост молодняка КРС навыращивании и откорме гр |
Уровень рентабельное и животноводства |
|
| На 1 условную голову | Ha l предприятие | |||||||
| Шифр расчета показателя | 83/85*100 | (8-7) /87 | 8-7 | 42/41 | (48/45) /365*100000 | (8-7+9) /7*100 | ||
| 1 | -7111 до - 6276 | 3 | 2,49 | -6,48 | -7206 | 24,33 | 267,6 | -29,3 |
| 2 | -6277 до - 2628 | 8 | 1,9 | -3,4 | -7812 | 26,83 | 312,5 | -16,97 |
| 3 | -2629 до - 1482 | 4 | 3,06 | -2,34 | -4179 | 36,13 | 429,5 | -7,17 |
| 4 | -1483 до 0 | 3 | 4,4 | -0,8 | -1082 | 26,33 | 735,99 | -4,24 |
| 5 | 0 до 2220 | 1+7 | 4.93 | 1,52 | 7032 | 35,75 | 451,1 | 10,63 |
| 6 | 2221 до 24201 | 1+3 | 2,4 | 2,84 | 7419 | 42,5 | 510,3 | 17,47 |
| Итого по совокупности: | 30 | 19,18 | -8,66 | -5828 | 191,87 | 2706,99 | -29,58 | |
2.4 Характеристика типических групп сельскохозяйственных предприятий
Для всесторонней характеристики выделенных типических групп необходимо рассчитать и проанализировать ряд таблиц.
Таблица 2.4.1 - Эффективность и рентабельность производства продукции животноводства
| Показатель | Шифр расчета | 1 гр. | 2 гр. | 3 гр. |
В среднем по совокупности |
3 гр. в% в 1 гр. |
| Численность работников с. - х. производства на 100 га с. - х. угодий, чел | 83/85*100 | 2,024 | 3,52 | 3,61 | 2,95 | 1,78 р. |
| Получено прибыли от реализации продукции животноводства, тыс. руб.: на 1 усл. голову скота | (8-7) /87 | -4,39 | -1,69 | 1,996 | -0,42 | х |
| на 1 предприятие | 8-7 | -15018 | -5261 | 14451 | -5824 | х |
| Удой на корову в год, ц | 42/41 | 26,17 | 31,84 | 38,17 | 33,63 | 1,46 р. |
| Уровень рентабельности животноводства, % |
8-7+9 /7 |
-0,21 | -0,06 | 0,135 | 0,027 | х |
Из таблицы видно, что эффективность предприятий увеличивается от группы к группе. Так, при расчете прибили на 1 условную голову скота отмечается сильный рост этого показателя от первой группы ко второй группе, а разница прибыли между второй и третьей группами не велика. По-другому обстоит дело с прибылью на первом предприятии. Предприятия первой гр. являются убыточными, как и предприятия второй группы, а предприятия третьей гр. отличаются высокой прибыльностью. По показателю удоя на корову в год заметна равномерная тенденция увеличения удоя от группы к группе. Предприятия первой и второй групп являются нерентабельными, даже с учетом субсидий. Положительной рентабельностью обладают предприятия третьей группы.
Рассмотрим структуру товарной продукции по типическим группам и определим группу предприятий с наибольшим размером товарной продукции.
Таблица 2.4.2 - Размер и структура товарной продукции по типическим группам.
| Отрасль и вид продукции | 1 гр. | 2 гр. | 3 гр. | По совокупности | ||||
| Тыс. руб. | % к итогу |
Тыс. руб. |
% к итогу |
Тыс. руб. |
% к итогу | Тыс. руб. | %к итогу | |
| Растениеводство | 1291 | 2,49 | 16867 | 25,41 | 11764 | 7,2 | 29922 | 10,62 |
| в т. ч. Зерно | 596 | 1,15 | 260 | 0,39 | 913 | 0,56 | 1769 | 0,63 |
| картофель | 550 | 1,06 | 15589 | 23,48 | 8304 | 5,1 | 24443 | 8,68 |
| овощи | 1 | 0,002 | 463 | 0,7 | 2182 | 1,34 | 2646 | 0,94 |
| прочая продукция | 144 | 0,28 | 555 | 0,84 | 365 | 0,22 | 1064 | 0,38 |
| Животноводство | 50541 | 97,5 | 49521 | 74,6 | 151707 | 92,8 | 251769 | 89,38 |
| в т. ч. Молоко | 33372 | 64,39 | 38500 | 57,99 | 116965 | 71,55 | 188837 | 67,04 |
| продукция выращивания и откорма: | ||||||||
| крупного рогатого скота | 15593 | 30,08 | 10657 | 16,05 | 31250 | 19,12 | 57500 | 20,41 |
| свиней | 508 | 0,98 | 199 | 0,3 | 80 | 0,05 | 787 | 0,28 |
| прочая продукция | 1068 | 2,06 | 165 | 0,25 | 3412 | 2,087 | 4645 | 1,7 |
| Всего по с. - х. производству | 51832 | 100 | 66388 | 100 | 163471 | 100 | 281691 | 100 |
Из данных таблицы видно, что большим размером товарной продукции растениеводства отличаются предприятия второй и третьей типических групп, но т.к во второй типической группе 7 предприятий, то эта группа является лидером в размерах по всем видам продукции растениеводства, что 1,4 раза больше, чем в третьей группе, и в 13,1 раза больше, чем в первой группе. В структуре товарной продукции животноводства наблюдается иная ситуация: лидером в животноводстве является третья типическая группа, особенно она, вышла вперед по производству молока и продукции крупного рогатого скота, по производству продукции свиноводства третья группа отстает от второй гр. примерно в 2,5 раза, а от третьей гр. приблизительно в 6,4 раза.
Таблица 2.4.3 - Размер и уровень интенсивности с. - х. производства в типических группах
| Показатель | Шифр расчета | 1 гр. | 2 гр. | 3 гр. | 3 гр. в % к 1 гр. | В среднем по совокупности |
| Среднегодовая численность работников с. - х. производства, чел. | 83/n | 60,46 | 80,71 | 97,83 | 1,62 р. | 80,13 |
| Производственные затраты в с. - х. отраслях, тыс. руб. | 59/n | 7823,27 | 12652,29 | 17836,33 | 2,28 р. | 12955,27 |
| в т. ч. в растениеводстве | 60/n | 1872,36 | 3483,14 | 4577 | 2,45 р. | 3330,07 |
| в животноводстве | 61/n | 5950,9 | 9169,14 | 13259,33 | 2,23 р. | 9625,2 |
| Площадь с. - х. угодий, га | 85/n | 2987,55 | 2294,43 | 2711,25 | 0,91 р. | 2715,3 |
| в т. ч. пашни | 86/n | 2389,09 | 1844 | 2134,75 | 0,89 р. | 2160,167 |
| Среднегодовое поголовье скота, усл. гол. | 187/n | 311,36 | 445 | 603,67 | 1,94 р. | 459,47 |
| В расчете на 100 га с. - х. угодий: производственных затрат в с. - х. отраслях, тыс. руб. | 59/85 | 2,62 | 5,5 | 6,58 | 2,52 р. | 0,49 |
| в т. ч. в растениеводстве | 60/85 | 0,63 | 1,52 | 1,69 | 2,7 | 0,13 |
| в животноводстве | 61/85 | 1,99 | 3,99 | 4,89 | 2,46 р. | 0,36 |
| Производственные затраты в животноводстве в расчете на 1 условную голову скота, т. р. | 61/87 | 19,11 | 20,61 | 21,97 | 1,15р. | 2,056 |
| Затраты на 1 га посева, тыс. руб.: зерновых | 30/28 | 3,49 | 4,33 | 3,9 | 1,12 р. | 0,39 |
| картофеля | 34/32 | 44,77 | 45,5 | 51,04 | 1,14 р. | 4,71 |
| Затраты на 1 условную голову, тыс. руб.: коров | 43/41 | 19,86 | 23,49 | 25,25 | 1,27 р. | 2,29 |
| молодняка КРС на выращивании и откорме | 50/45 | 8,003 | 9,69 | 8,13 | 1,02 р. | 0,86 |
| свиней | 57/52 | 4,04 | 12,45 | 9,82 | 2,43 р. | 0,88 |
Предприятия отличаются по размеру площади сельскохозяйственных угодий: самая большая площадь сельскохозяйственных угодий у предприятий первой типической группы, затем следуют предприятия второй группы. Разница в среднегодовой численности работников сильно видна между предприятиями первой и третьей типических групп, численность работников третьей группы превышает в 1,62 раза численность первой группы. При том, что во вторую группу входит 7 предприятий, а в третью группу 12, то разница в среднегодовой численности работников между ними не велика. Как было отмечено выше, третья группа обладает большим поголовьем скота, при этом производственные затраты в животноводстве в расчете на 1 условную голову скота примерно одинаковые по всем трем типическим группам. Большую часть этих затрат занимают затраты на 1 условную голову коров, особенно это заметно в третьей типической группе, где они составляют 25,25 тыс. руб., что в 1,27 раза больше, чем в первой типической группе. Заметно по затратам на 1 условную голову молодняка КРС и свиней отличается вторая типическая группа. Меньше всего затрат на 1 га посева зерновых у третьей типической группы, больше затрат у второй типической группы; затрат на 1 га посева картофеля меньше у первой типической группы и больше у третьей.
Таблица 2.4.4 - Эффективность с.-х. производства в типических группах
| Показатель | Шифр расчета | 1 гр. | 2 гр. | 3 гр. | 3 гр. в % к 1 гр. | В среднем по совокупности |
| Получено прибыли (убытка) от реализации с. - х. продукции в расчете на 100 га с. - х. угодий, тыс. руб. |
2-1/ 85*100 |
-47 | 30 | 55 | X | 9,1 |
| в т. ч. продукции растениеводства |
5-4/ 85*100 |
-0,9 | 62 | 10 | X | 16,27 |
| животноводства |
8-7/ 85*100 |
-46 | -33 | 44 | X | -7,2 |
| Уровень рентабельности (убыточности) с. - х. производства с учетом субсидий, % |
2-1+3/ 1 |
-20,63 | 13 | 16,6 | X | 6,68 |
| в т. ч продукции растениеводства |
5-4+6/ 4 |
13 | 163,3 | 68,5 | 5,3 р. | 103,4 |
| животноводства |
8-7+9/ 7 |
-21,43 | -6,1 | 13,5 | X | 0,42 |
| Урожайность, ц/га зерновых | 29/28 | 9,16 | 9,7 | 10,5 | 1,15 р. | 10,02 |
| картофеля | 33/32 | 94,5 | 138,7 | 186,8 | 1,98 р. | 160,1 |
| Удой на корову в год, ц | 42/41 | 26,2 | 31,8 | 38,2 | 1,46 р. | 33,63 |
| Среднесуточный прирост молодняка КРС на выращивании и откорме, гр. | (48/45) /365*100000 | 296,22 | 513,37 | 472,5 | 1,6 р. | 440,2 |
Из таблицы эффективности сельскохозяйственного производства видно, что самой прибыльной является третья типическая группа, прибыль которой от реализации продукции сельскохозяйственного производства в расчете на 1 га сельскохозяйственных угодий составила 55 тыс. руб., следом идет вторая типическая группа - 30 тыс. руб., а первая типическая группа является убыточной - 47 тыс. руб. Уровни рентабельности второй и третьей типических групп приблизительно равны, убыточность первой группы составляет - 0,21%. По урожайности зерновых на первом месте стоит третья типическая группа, затем первая и вторая типические группы. Третья типическая группа также лидирует по урожайности картофеля, что составляет 186,8 ц/га, урожайность второй типической группы составила 138,7 ц/га, а третьей группы - 94, 5 ц/га. Высокий среднесуточный прирост молодняка КРС на выращивании и откорме наблюдается у предприятий второй типической группы, что составляет 513,37 гр., в третьей типической группе - 472,5 гр., в первой - 296,22 гр.
Проанализировав все таблицы, можно сделать вывод, что наиболее прибыльными и рентабельными являются предприятия второй и третьей типических групп. При этом самыми прибыльными среди этих групп являются предприятия третьей типической группы. Предприятия третьей типической группы специализируются в отраслях животноводства, приоритетными среди них являются отрасли по производству молока и продукции крупного рогатого скота, не велики и затраты на продукцию животноводства.
Предприятия второй типической группы специализируются на отраслях растениеводства, наиболее развитой является отрасль картофелеводства, при этом затраты на посев картофеля у предприятий второй типической группы ниже, чем у остальных.
Предприятия третьей типической группы являются убыточными. Предприятия этой группы специализируются и на растениеводстве, и на животноводстве, но затраты как на 1 га угодий, так и на 1 условную голову ниже, чем у предприятий второй и третьей типических групп, также ниже и среднегодовая численность работников, что, вероятно, и влияет на прибыльность этих предприятий.
Факторный анализ эффективности производства продукции животноводства по типическим группам.
Проведем анализ главных факторов, которые влияют на эффективность производства продукции, и проанализируем состояние этих показателей в типических группах. Данные приведем в таблице 2.4.5
Таблица 2.4.5 - Эффективность производства молока и КРС
| Показатель | Шифр расчета | I типическая группа | II типическая группа | III типическая группа | III гр. в % к I гр. | В среднем по совокупности |
|
Продуктивность скота: удой на корову, ц |
42/41 | 26,17 | 31,84 | 38,17 | 1,46 | 33,63 |
| среднесуточный прирост |
|
239,15 | 452,5 | 416,88 | 1,74 | 383,2 |
|
Количество прибыли от реализации. тыс. руб.: молока |
|
-55,03 | 46,4 | 169,45 | X | 95,84 |
| - КРС |
|
-1967,35 | -1992,2 | -1044,2 | 0,53 | -1491,94 |
|
Себестоимость (производственная) 1 ц. руб.: молока |
|
758,6 | 737,89 | 661,44 | 0,87 | 697,24 |
| - КРС |
|
9126,32 | 5865,83 | 5343,3 | 0,59 | 6015,36 |
|
Себестоимость (коммерческая), 1 ц: молока |
|
704,9 | 672,96 | 658,64 | 0,93 | 671,4 |
| - КРС |
|
4827,4 | 4753,8 | 4138,2 | 0,86 | 4454,2 |
|
Уровень рентабельности (без учета субсидий).%: молока |
|
-7,8 | 6,89 | 25,72 | X | 14,28 |
| - КРС |
|
-40,75 | -41,9 | -25,23 | 0,6 | -33,5 |
|
Уровень рентабельности продаж,%: молока |
|
-8,5 | 6,45 | 20,46 | X | 12,49 |
| - КРС |
|
-68,8 | -72,14 | -33,75 | 0,49 | -50,4 |
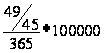
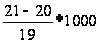
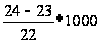


По надою молока третья типическая группа занимает первое место, что в 1.46 раз больше, чем в первой типической группе, надо в которой составляет 26.17 ц. По реализации молока предприятия являются прибыльными, самым прибыльным является третья типическая группа. Размер ее прибыли составляет 169,45 тыс. руб. Но по реализации продукции КРС предприятия всех трех типических групп являются убыточными. Наименьшая себестоимость молока и продукции КРС также наблюдаются в третьей типической группе, что значительно влияет на прибыль этих предприятий, а также на рентабельность продаж. По этому показателю лидирует третья типическая группа, рентабельность которой превышает рентабельность по всей совокупности в 1,64 раза.
3. Выявление взаимозависимостей социально-экономических явлений
3.1 Комбинационная группировка сельскохозяйственных предприятий по прибыли от реализации продукции животноводства
В данной главе установим зависимость прибыли от реализации продукции животноводства (группировочного признака) от затрат на животноводство и плотности скота на 100 га сельскохозяйственных угодий. Данные оформим в таблицы.
Таблица 3.1.1 - Распределение предприятий и изменение прибыли на одну голову в зависимости от затрат на одну голову и плотности скота на 100 га сельскохозяйственных угодий
| Группы предприятий по затратам животноводства на гол руб | Подгруппы по плотности скота на га с/х угодий гол | Число предприятий | Расчетные данные | Средние значения | ||||||
| Затраты в животноводстве, тыс. руб. 61 | Площадь с. - х. угодий, га 85 | Условное поголовье, гол 87 | Полная себестоимость продукции, тыс. руб. 7 | Выручено, тыс. руб. 8 | Затраты животноводства на 1 уел гол, руб. 61/87 | Плотность скота на 100га с. - х. угодий, усл. гол. 87/85*100 |
Прибыль на 1 усл гол, руб. (8-7) / 87*1000 |
|||
| 1. до 10 | 5 | 17676 | 18271 | 1108 | 16343 | 13179 | 15,95 | 6,06 | -2855,60 | |
| 2. от 10 до 20 | 2 | 7808 | 3659 | 487 | 6875 | 5571 | 16,03 | 13,31 | -2677,62 | |
| 3. свыше 20 | 4 | 38322 | 8162 | 2403 | 32014 | 34392 | 15,95 | 29,44 | 989,60 | |
| Итого (в среднем) по 1 группе | 11 | 5800,55 | 2735,64 | 363,46 | 5021,091 | 4831,091 | 15,98 | 16,27 | -1514,54 | |
| 1. до 10 | 5 | 13368 | 11583 | 675 | 13374 | 9174 | 19,8 | 5,83 | -6222,22 | |
| 2. от 10 до 20 | 3 | 22090 | 6926 | 1164 | 21138 | 18449 | 18,98 | 16,81 | -2310,14 | |
| 3. свыше 20 | 6 | 79492 | 14569 | 3904 | 73590 | 70984 | 20,36 | 26,80 | -667,52 | |
| Итого (в среднем) по II группе | 12 | 9579,2 | 2756,5 | 478,58 | 9008,5 | 8217,25 | 19,72 | 16,48 | -3066,63 | |
свыше |
1. до 10 | 1 | 2201 | 1224 | 88 | 2226 | 2028 | 25,01 | 7, 19 | -2250,00 |
| 2. от 10 до 20 | 2 | 31111 | 7465 | 1172 | 26044 | 27160 | 26,55 | 15,70 | 952,22 | |
| 3. свыше 20 | 4 | 76688 | 9600 | 2783 | 65989 | 70832 | 27,56 | 28,99 | 1740,21 | |
| Итого (в среднем) по III группе | 7 | 15714,29 | 2612,7 | 577,57 | 13465,57 | 14288,57 | 26,37 | 17,29 | 147,48 | |
| Всего (в среднем по совокупности) | 30 | 288756 | 81459 | 13784 | 257593 | 251769 | 20,69 | 16,68 | -1477,90 | |
| По подгруппам | 1 до 10 | 9 | 33245 | 31078 | 1871 | 31943 | 24381 | 20,26 | 6,36 | -3775,94 |
| 2 от 10 до 20 | 7 | 61009 | 18050 | 2823 | 54057 | 51180 | 20,52 | 15,27 | -1345,18 | |
| 3. свыше 20 | 14 | 194502 | 32331 | 9090 | 171593 | 176208 | 21,29 | 28,41 | 687,43 | |
Предприятия I группы в среднем являются убыточными, лишь последние четыре предприятия имеют положительную прибыль, т.к. затраты на 1 условную голову и плотность скота у этих предприятий выше. Все предприятия второй группы являются убыточными, но меньшую убыточность имеют предприятия, входящие в 3 подгруппу, даже с учетом, что она состоит из шести предприятий. Затраты и плотность скота в этой подгруппе намного выше, чем в первых двух подгруппах. Это можно объяснить тем, что у этих предприятий сравнительно выше себестоимость и выручка от реализации продукции животноводства, которые составляют 73590 и 70984