Статистико-экономический анализ эффективности продукции животноводства по группе предприятий
Таблица 3.1.2 - Зависимость прибыли от затрат и плотности скота
| Группы предприятий по затратам животноводства на усл. гол. руб. | Подгруппы предприятий по плотности скота на 100 га с. - х. угодий, гол | В среднем | ||
| 1. до 10 | 2. от 10 до 20 | 3. свыше 20 | ||
| I до 18,5 | -2855,60 | -2677,62 | 989,60 | -1514,54 |
| II от 18,5 до 23 | -6222,22 | -2310,14 | -667,52 | -3066,63 |
| III свыше 23 | -2250,00 | 952,22 | 1740,21 | 147,48 |
| В среднем | -3775,94 | -1345,18 | 687,43 | X |
Таблица 3.1.3 - Влияние затрат на прибыль
| Показатели | Разность между группами | Подгруппы по плотности скота на 100 га с. - х. угодий, гол | В среднем | ||
| 1. до 10 | 2. от 10 до 20 | 3. свыше 20 | |||
| Изменение затрат животноводства на усл. гол. руб. | II-I | 3,85 | 2,94 | 4,41 | 3,74 |
| III-II | 5,21 | 7,57 | 7, 194 | 6,66 | |
| III-I | 9,06 | 10,51 | 11,61 | 10,39 | |
| Приростснижениесреднегозначенияприбылиприизменениизатратпогруппам | II-I | -3366,63 | 367,48 | -1657,12 | -1552,09 |
| III-II | 3972,22 | 3262,36 | 2407,73 | 3214,10 | |
| III-I | 605,60 | 3629,84 | 750,61 | 1662,01 | |
| Приростснижениеприбыливрасчетенаединицуизмерениязатратпоказательпоказатель | II-I | -874,14 | 124,79 | -375,4 | -415,36 |
| III-II | 762,87 | 431,1 | 334,68 | 482,87 | |
| III-I | 66,86 | 345,29 | 64,66 | 159,92 | |
Из таблицы 3.1 3 видно, что идет тенденция к увеличению затрат от группы к группе. В среднем этот рост составляет от первой группе ко второй 3,74, от второй к третьей 6,66 и от первой к третьей 10,39. Также наблюдается снижение прибыли под влиянием изменения затрат от первой группы ко второй, затем происходи резкий рост прибыли при изменении затрат от второй группы к третьей, что составляет 3214,1 тыс. руб., а от первой группы к третьей прибыль увеличилась на 1662,01тыс. руб. Следовательно, с повышение затрат на животноводство происходит увеличение прибыли.
Таблица 3.1.4 - Влияние плотности поголовья на прибыль
| Показатели | Разность между подгруппами | Подгруппы по затратам на 1 усл гол, руб. | В среднем | ||
| I. До 18,5 | II. От 18,5 до 23 | III. Свыше 23 | |||
| Изменение плотности скота на га сх угодий гол | 2-1 | 7,25 | 10,98 | 8,51 | 8,91 |
| 3-2 | 16,13 | 9,99 | 13,29 | 13,14 | |
| 3-1 | 23,38 | 20,97 | 21,80 | 22,05 | |
| Приростснижениесреднегозначенияприбылиприизмененииплотностискотапогруппам | 2-1 | 177,98 | 3912,08 | 3202,22 | 2430,76 |
| 3-2 | 3667,21 | 1642,62 | 787,99 | 2032,61 | |
| 3-1 | 3845, 19 | 5554,70 | 3990,21 | 4463,37 | |
|
Приростснижениеприбыливрасчетенаединицуизмеренияплотностипоказатель показатель |
2-1 | 24,56 | 356,33 | 376,27 | 272,77 |
| 3-2 | 227,33 | 164,42 | 59,29 | 154,72 | |
| 3-1 | 164,486 | 264,899 | 183,04 | 202,43 | |
Как видно из таблицы, что прибыль прямопропорционально зависит от плотности скота на 100 га с. - х. угодий. В показатели плотности, как и в показателе затрат наблюдается увеличение прибыли с увеличением плотности от подгруппы к группе. Наибольшее различие в размерах прибыли в зависимости от поголовья существует между 1 и 3 подгруппами, что составляет 4463,37 тыс. руб. Но более высокий прирост в расчете на единицу измерения плотности скота составляет 272,77 тыс. руб. от первой подгруппы ко второй.
Можно сделать вывод, что прибыль от реализации продукции животноводства зависит от затрат и плотности скота на 100 га с. - х. угодий. В данном случае прибыль увеличивается по плотности скота от первой подгруппе ко второй и от второй к третьей, но по затратам прибыль уменьшается от первой группы к третьей и увеличивается от второй группы к третьей.
3.2 Корреляционно-регрессионный анализ
По 30 сельскохозяйственным предприятиям Ярославской области установим силу связи между признаками:
У (результативным) - прибыль на 1 условную голову скота, тыс. руб.;
Х1 - затраты животноводства на 1 усл. голову скота, руб.;
Х2 - плотность скота на 100 га с. - х. угодий, уел гол.
В результате решения корреляционной модели прибыли на 1 уел голову скота в исследуемой совокупности хозяйств были получены следующие значения коэффициентов регрессии:
У=-7467,46+378,13Х1-11,088Х2
При повышении затрат на 1 руб. при средних, фиксированных значениях Х2 происходит рост прибыли на 378,13 руб. в расчете на 1 уел голову.
Соответственно, повышение плотности поголовья скота на 1 гол в расчете на 100 га с. - х. угодий в хозяйствах при средних, фиксированных значениях X1 (затрат животноводства на 1 уел гол) приведет к снижению прибыли.
Коэффициенты регрессии имеют единицы измерения, соответствующие переменным, между которыми они характеризуют связь. Разные единицы измерения делают несопоставимыми коэффициенты регрессии, когда возникает вопрос о сравнительной силе воздействия на результативный признак каждого из факторов. Для сравнения коэффициентов регрессии выразим их в стандартизированной форме в виде коэффициентов эластичности (Э) и бета - коэффициентов ().
Коэффициент эластичности показывает, на сколько процентов в среднем изменяется результативный признак с изменением факторного на 1% при фиксированном значении других факторов.
Бета - коэффициент показывает, что, если величина фактора (например, Х2) изменяется на одно среднее квадратическое отклонение, результативный признак увеличивается (уменьшается при отрицательном значении коэффициента) соответственно на 2 своего квадратического отклонения, при постоянстве остальных факторов.
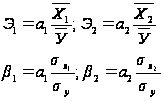
Где
 - средние значения
результативного
и факторных
признаков, а
 их средние
квадратические
отклонения.
Таблица 3.2.1 - Коэффициенты эластичности и бета-коэффициенты
| Показатель | У | X1 | Х2 |
| Среднее значение показателя | -126,47 | 19,98 | 19,24 |
| Среднее квадратическое отклонение, (σ) | 5671,47 | 4,57 | 11,53 |
| Коэффициент регрессии, (а) | X | 378,13 | -11,1 |
| Коэффициент эластичности (Э) | X | -59,74 | 1,69 |
| Бета - коэффициенты, () | X | 0,31 | -0,0225 |
Коэффициенты эластичности показывают, что при увеличении затрат на 1 корову на 1% (при фиксированном значении плотности поголовья) прибыль возрастет в среднем на 1.69% и рост плотности поголовья на 1% будет способствовать снижению прибыли на - 59,74%.
Бета - коэффициенты показывают, что если величина затрат на 1 корову изменится на одно среднее квадратическое отклонение, прибыль увеличивается соответственно на 0,31 своего квадратического отклонения, при фиксированном значении плотности поголовья. При изменении плотности поголовья на одно среднее квадратическое отклонение, прибыль уменьшается соответственно на - 0,02 своего квадратического отклонения, при фиксированном значении затрат.
II этап. Определим тесноту связи между признаками, вначале путем анализа парных коэффициентов корреляции, которые покажут тесноту связи каждого факторного признака с результативным. Затем множественного коэффициента корреляции, показывающего тесноту связи результативного признаками со всеми факторами, включенными в модель.
Таблица 3.2.2 - матрица коэффициентов корреляции
| Признак | У | X1 | Х2 |
| У | 1 | 0,297 | 0,082 |
| X1 | 0,297 | 1 | 0,343 |
| Х2 | 0,082 | 0,343 | 1 |
Значение коэффициента парной корреляции между факторами (rх1х2 = 0,343) свидетельствует о наличии между ними слабой зависимости.
Связь между прибылью и затратами (rух1 =0,297) довольно слабая, между прибылью и плотностью поголовья (rух2 = 0,082) совсем отсутствует.
Теснота связи между прибылью и комплексом факторов, включенных в модель, слабая: коэффициент множественной корреляции составляет R = 0,298. Коэффициент множественной детерминации D = 0,089 показывает, что 8.9% общей вариации прибыли в с. - х. предприятиях исследуемой совокупности обусловлено различным уровнем выделенных факторов.
III этан. Проведем статистическую оценку выборочных характеристик связи.
1). Оценим существенность уравнения регрессии.
Значение F, применяемое для анализа дисперсий равно Fфакт. =1,31, что значительно выше табличного значения соотношения дисперсий. При К1 =3;
K2 = 30-2=28 и = 0,05 Fтабл = 2,95.
Так как Fфакт. > Fтабл уравнение считается существенным, значимым, применимым для практического использования.
2) Оценим значимость выборочных коэффициентов регрессии. Для этого проведем сравнение вычисленных значений t с табличным. При уровне вероятности 0,95 tтабл = 1,96.
t1 = 1,56<tтабл
t2 = - 0,12<tтабл
Следовательно, оба фактора не оказывают непосредственного влияния на результативный признак.
Для приближенной оценки резервов роста валового надоя воспользуемся таблицей остатков, т.е. отклонений фактических значений результативного признака от его ожидаемых (по рассчитанной корреляционной модели) значений. Если обеспечить размер факторных признаков, включенных в корреляционную модель на среднем для изучаемой совокупности уровне, то можно ожидать дополнительный рост прибыли на одну условную голову в размере 21603404 руб. или 21,6 млн. руб.
4. Динамика изучаемого явления
4.1 Сравнительная характеристика предприятия
Проведем сравнительную характеристику предприятия СХК (Колхоз)"Прогресс" Ярославского района со средними показателями изучаемой совокупности и со средними показателями типической группы, в которую оно входит. Для этого необходимо рассчитать и проанализировать таблицу 4.1.1
Таблица 4.1.1 - Сравнительная характеристика СХК (Колхоз)"Прогресс" Ярославского района.
| Показатель | СХК Колхоз Прогресс Ярославской области | В среднем по типической группе | В среднем по совокупности | Предприятие в % к средним данным по | |
| типической группе | совокупности | ||||
| Получено прибыли от реализации с. - х. продукции в расчете на 1 усл. гол. | 3345 | 10448,25 | -126,47 | 32,02 | X |
| Уровень рентабельности животноводства без учета субсидий,% | 0,16 | 35,75 | -2,87 | 0,45 | X |
| Производство молока, ц | 40,2 | 13,85 | 5,75 | 2,90 п. | 6,99 п. |
| Получено прибыли (убытка) от реализации продукции животноводства на 1 предприятие, тыс. руб. | 2529 | 7419 | 5,9 | 34,088 | 428,64 п. |
| Затраты в животноводстве, тыс. руб. | 20166 | 13259,33 | 9625,2 | 152,1 | 209,5 |
| Площадь с. - х. угодий, га | 3909 | 2711,25 | 2715,3 | 144,2 | 143,96 |
СХК (Колхоз)"Прогресс" Ярославского района является рентабельным, безубыточным предприятием, уровень рентабельности которого достигает 0,16%, что в 0,0045 раз меньше, чем по типической группе и в 0,056 раза больше, чем в среднем по совокупности. Предприятие лидирует по производству молока, что в 0,35 раза больше, чем по типической группе и в 0,14 раза больше, чем в среднем по совокупности. Предприятие является прибыльным по реализации продукции животноводства в расчете на 1 предприятие, прибыль составляет 2529 тыс. руб., что на много превышает прибыль в среднем по совокупности. Аналогичная ситуации наблюдается и с прибылью от реализации продукции животноводства в расчете на одну условную голову, прибыль составляет 3345 тыс. руб., в то время как прибыль в среднем по совокупности является отрицательной (-126,47 тыс. руб). Затраты в животноводстве на предприятии довольно больше по сравнению с типической группой и всей совокупностью, разница составляет 152,1 и 209,5% соответственно. Площадь с. - х. угодий предприятия также превышает размеры в среднем по типической группе в 144,2 раза и в 143,96 раз, чем по совокупности. Следовательно, предприятие СХК (Колхоз) "Прогресс" по приведенным выше показателям можно считать прибыльным и перспективным.
4.2 Индексный анализ массы прибыли от реализации продукции животноводства
Рассмотрим пример использования индексного метода анализа при изучении факторов, влияющих на массу прибыли от реализации продукции животноводства на примере ЗАО КЛХ "Прогресс" Ярославского района за 2000 и 2004 гг.
Определим прирост массы прибыли от реализации основных видов продукции животноводства в исследуемом предприятии в 2004 г. по сравнению с 2000 г. и приведем разложение этого прироста по отдельным факторам
Прибыль от реализации единицы продукции представляет собой разность между ценой реализации и полной себестоимостью. Рассчитаем сумму выручки и сумму себестоимости как накопленные итоги произведений, массу прибыли за 2000 и 2004 гг. и ее прирост:
М0 = р0q0 - z0q0 = 7522485-8276931= - 754446 руб.
M1= p1q1 - z1q1 = 14745636-15332388= - 586752 руб.
Абсолютное снижение массы прибыли
М = M1-M0 = - 586752+754446= 167694 руб. = 168 тыс. руб.
Относительное изменение массы прибыли:
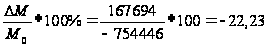
Таблица 4.2.1 - Результаты реализации основных видов продукции в ЗАО КЛХ "Прогресс"
| Показатель | Молоко и молочная продукция | Реализация КРС |
| Объем реализации, ц 2000 г q0 | 14391 | 1682 |
| 2004 г q1 | 16480 | 1338 |
| Полная себестоимость продукции 1 ц, руб. 2000 г. z0 | 329 | 2106 |
| 2004 г. z1 | 597 | 4106 |
| Цена реализации 1 ц продукции, руб. 2000 г. р0 | 373 | 1281 |
| 2004 г. р1 | 690 | 2522 |
Масса прибыли и ее изменение зависят от цен реализации, объема реализованной продукции и ее себестоимости. Изменение прибыли под влиянием каждого из этих факторов определяется следующим образом:
1. Изменение цен реализации:
Мр = p1q1 - p0q1 =14745636 - 7861018 = 6884618 руб. = 6%85тыс. руб.
2. Изменение полной себестоимости:
Mz = z0q1 - z1q1 = 8239748 - 15332388 = - 7092640 руб. = - 7093тыс. руб.
3. Изменение объема реализованной продукции:
Мq = (p0q1 - p0q0) - (z0q1 - z0q0) = 338533 + 37183 = 375716руб. = 376 тыс. руб.
Относительное изменение каждого из факторов необходимо оценить при помощи индексов цен, себестоимости и физического объема:
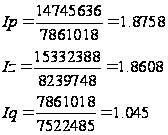
Из произведенных расчетов видно, что произошло увеличение массы прибыли на 167.7 тыс. руб. Рост цен в 41 раз позволил увеличить прибыль на 376 тыс. руб.
Таблица 4.2.2 - Изменение массы прибыли от реализации продукции животноводства в ЗAО КЛХ "Прогресс"
| Фактор | Изменение массы прибыли | Относительное изменение за счет факторов |
Индекс изменения факторов |
|
| тыс. руб. | к итогу, % | |||
| Цена реализации продукции | 6885 | 4098,21 | -911,921 | 1,8924 |
| Себестоимость реализованной продукции | -7093 | -4222,024 | 939,47 | 1,8834 |
| Объем реализации продукции | 376 | 223,81 | -49,8 | 0,9895 |
| Итого | 168 | 100 | -22,3 | X |
Рассчитаем средние показатели рентабельности за исследуемые периоды времени:
Уровень рентабельности основных видов продукции в ЗАО КЛХ "Прогресс" увеличился в 2004 г. по сравнению с 2000 г. на r1-r0 = - 3,83 + 9,12 = 5,29%. Это произошло за счет изменения рентабельности отдельных видов продукции, т.е. соотношения продукции с разным уровнем рентабельности. Для оценки степени влияния этих двух факторов на общее изменение рентабельности рассчитаем среднюю рентабельность rусл при отчетной структуре реализации продукции по себестоимости z1q1 и базисной рентабельности продукции r0. Средняя условная рентабельность
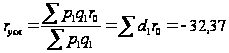
Следовательно, общая рентабельность основных видов продукции в ЗАО КЛХ "Прогресс" увеличилась в 2004 г. за счет рентабельности всех видов продукции на r1 - rусл = - 3,83+32,37=28,54%. Уровень рентабельности, как видно из таблицы, повысился по всем видам продукции.
Таблица 4.2.3 - Рентабельность и себестоимость основных видов реализованной продукции в ЗАО КЛХ "Прогресс"
| Вид продукции | Рентабельность, % | Полная себестоимость, руб | Структура полной себестоимости, доли | |||
| 2000 г. | 2004 г. | 2000 г. | 2004 г. | 2000 г. | 2004 г. | |
| r0 | r1 | z0q0 | ziqi | d0 | d1 | |
| Молоко и молочная продукция | 13,3 | 15,6 | 329 | 597 | 0,135 | 0,13 |
| Продукция КРС | -39,2 | -38,6 | 2106 | 4106 | 0,87 | 0,87 |
| Итого | -25,9 | -23 | 2435 | 4703 | 1 | 1 |
За счет структурных сдвигов рентабельность возросла на
rусл - r0 = 28,54+9,12 = 37,66.
1) Изучим уровень рентабельности продукции.
Таблица 4.2.4 - Реализация продукции в ЗАО КЛХ "Прогресс"
| Вид продукции | Количество реализованной продукции, ц | Цена реализации 1 ц., руб. | ||
| 2004 | 2005 | 20004 | 2005 | |
| g0 | g1 | p0 | p1 | |
| Молоко и молочная продукция | 16480 | 17457 | 690 | 823 |
| Продукция КРС | 1338 | 1210 | 2522 | 2445 |
Таблица 4.2.5 - Данные для расчета индексов
| Вид продукции | Количество реализованной продукции, ц. | Цена реализации 1 ц., руб. | Выручка от реализации продукции, тыс. руб. | ||||
| 2004 | 2005 | 2004 | 2005 | 2004 | 2005 | Усл. период | |
| g0 | g1 | p0 | p1 | g0p0 | g1p1 | g1p0 | |
| Молоко и молочная продукция | 16480 | 17457 | 690 | 823 | 11371,2 | 14367,11 | 12045,33 |
| Продукция КРС | 1338 | 1210 | 2522 | 2445 | 3374,436 | 2958,45 | 3051,62 |
| Итого: | X | X | X | X | 14745,64 | 17325,56 | 15096,95 |
Общий индекс цен составит:
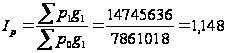
Он показывает, что цены в среднем по всей продукции выросли на 14,8%. Абсолютное увеличение выручки за счет роста цен составило:
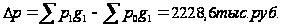
2) Вычислим общий индекс физического объема продукции:
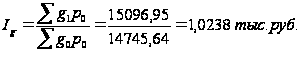
Индекс физического объема свидетельствует о том, что количество реализованной продукции на предприятии в 2004 г. по сравнению с 2000 г. возросло в среднем на 2,38%. Абсолютное увеличение выручки за счет роста объема продаж составило:
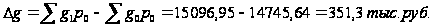
3) Совокупное изменение выручки от реализации под воздействием обоих факторов характеризует общий индекс выручки. Он составит:
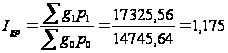
т.е. в целом объем продаж возрос на 17,5%. Абсолютное изменение5 выручки составило:
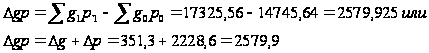
4.3 Анализ изменения удоя на корову во времени
Проанализируем изменение удоя на корову во времени. Представим основные расчеты в виде таблиц.
Цепные приросты показывают величину изменений за отдельный период: так абсолютный прирост надоя на корову не изменялся в период с 1993 по 1997 гг. в 1998 г. он повысился, а в 1999 г. произошел резкий спад надоя, затем идее повышение, сменяющееся опять спадом. Базисные приросты показывают изменение абсолютного уровня ряда по сравнению с базисным: здесь наблюдается тенденция повышения надоя на корову.
Цепной коэффициент роста приблизительно одинаков с 1994 по 1998 гг., у 1999 и 2000 гг., 2002-2004 гг.
Темп прироста цепной показывает, что происходило снижение надоя с 1994 по 1998 гг. а в 1999, 2000 и 2004 он был отрицательным и составил - 18,99, - 2,78 и - 0,07% соответственно.
Таблица 4.3.1 - Динамика надоя на корову в 1994 - 2004гг.
| Показатель | Формула расчета | Год | |||||||||||
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | ||
| Удой на корову | - | 2501 | 2682 | 2863 | 3044 | 3225 | 3418 | 2769 | 2692 | 3321 | 3923 | 4003 | 4000 |
|
Абсолютный прирост: цепной |
|
X | 181 | 181 | 181 | 181 | 193 | -649 | -77 | 629 | 602 | 80 | -3 |
| -базисный |
|
X | 181 | 362 | 543 | 724 | 917 | 268 | 191 | 820 | 1422 | 1502 | 1499 |
|
Коэффициент роста, раз: цепной |
|
X | 1,072 | 1,0675 | 1,063 | 1,0595 | 1,06 | 0,81 | 0,97 | 1,24 | 1,181 | 1,021 | 1 |
| -базисный |
|
1 | 1,07237 | 1,145 | 1,217 | 1,29 | 1,37 | 1,107 | 1,0764 | 1,33 | 1,57 | 1,6 | 1,6 |
|
Темп роста, % цепной |
|
X | 107,237 | 106,749 | 106,322 | 105,95 | 105,98 | 81,0123 | 97,22 | 123,37 | 118,1 | 102,039 | 99,9 |
| -базисный |
|
100 | 107,237 | 114,474 | 121,711 | 128,95 | 136,67 | 110,72 | 107,64 | 132,79 | 156,9 | 160,056 | 160 |
|
Темп прироста, %: цепной |
|
X | 7,237 | 6,75 | 6,322 | 5,95 | 5,99 | -18,99 | -2,78 | 23,366 | 18,13 | 2,0393 | -0,07 |
| -базисный |
|
X | 7,237 | 14,47 | 21,7 | 28,95 | 36,665 | 10,72 | 7,64 | 32,79 | 56,86 | 60,056 | 59,9 |
|
Абсолютное значение 1% прироста: цепной |
|
X | 25,01 | 26,82 | 28,63 | 30,44 | 32,25 | 34,18 | 27,69 | 26,92 | 33,21 | 39,23 | 40 |
| -базисный |
|
X | 25,01 | 25,01 | 25,01 | 25,01 | 25,01 | 25,01 | 25,01 | 25,01 | 25,01 | 25,01 | 25 |


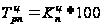
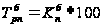
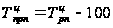
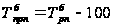


Таблица 4.3.2 - Средние показатели динамики
| Показатель | Формула расчета | Значение показателя |
| Средний уровень ряда |
|
3203,4 |
| Средний абсолютный прирост |
|
136,27 |
| Средний коэффициент роста, раз |
|
1,044 |
| Средний темп роста,% |
|
104,4 |
| Средний темп прироста,% |
|
4,4 |


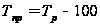
Средний темп прироста показывает, что надой увеличивается примерно на 4,4%.
4.4 Выявление основной тенденции развития удоя на корову и прогнозирование
Таблица 4.4.1 - Удой на корову фактический и выровненный по скользящей средней, ц
| Год | Удойнакоровуфактическийц | Удой, выровненный по скользящей средней, ц | ||
| Период 3 года | Период 5 лет | период 7 лет | ||
| 1993 | 2501 | #Н/Д | #Н/Д | #Н/Д |
| 1994 | 2682 | #Н/Д | #Н/Д | #Н/Д |
| 1995 | 2863 | 2682 | #Н/Д | #Н/Д |
| 1996 | 3044 | 2863 | #Н/Д | #Н/Д |
| 1997 | 3225 | 3044 | 2863 | #Н/Д |
| 1998 | 3418 | 3229 | 3046,4 | #Н/Д |
| 1999 | 2769 | 3137,333333 | 3063,8 | 2928,857143 |
| 2000 | 2692 | 2959,666667 | 3029,6 | 2956,142857 |
| 2001 | 3321 | 2927,333333 | 3085 | 3047,428571 |
| 2002 | 3923 | 3312 | 3224,6 | 3198,857143 |
| 2003 | 4003 | 3749 | 3341,6 | 3335,857143 |
| 2004 | 4000 | 3975,333333 | 3587,8 | 3446,571429 |
Таблица 4.4.2 - Удой на корову фактический и выровненный по скользящей средней, ц
| Год | Удой на корову ц | Удой, выровненный по скользящей средней, ц | ||
| Период 3 года | Период 5 лет | Период 7 лет | ||
| 1993 | 2501 | - | - | - |
| 1994 | 2682 | 2591,5 | - | - |
| 1995 | 2863 | 2682 | 2682 | - |
| 1996 | 3044 | 2863 | 2772,5 | 2928,857 |
| 1997 | 3225 | 3044 | 2863 | 2956,143 |
| 1998 | 3418 | 3229 | 3046,4 | 3047,429 |
| 1999 | 2769 | 3137,33 | 3063,8 | 3198,857 |
| 2000 | 2692 | 2959,67 | 3029,6 | 3335,857 |
| 2001 | 3321 | 2927,33 | 3085 | 3446,571 |
| 2002 | 3923 | 3312 | 3224,6 | - |
| 2003 | 4003 | 3749 | - | - |
| 2004 | 4000 | - | - | - |
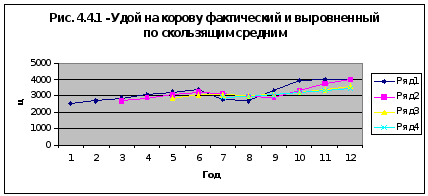
Полученные расчеты показывают, что наблюдается тенденция роста удоя на корову. Метод скользящих средних выявляет тенденцию, но не представляет ее в виде математической функции, позволяющей использовать тренд в прогнозировании.
Для нахождения наиболее адекватного уравнения тренда используем инструмент "Подбор линии тренда" из мастера программ Microsoft Excel. Результаты подбора приведем в таблице 4.4.3 Для наглядности представим фактический и выровненные уровни на графике.
Таблица 4.4.3 - Уравнения выравнивания удоя по методу наименьших квадратов
| Вид уравнения | Уравнение |
| Линейное | Ỹл=122,15х+2409,4 |
| Полином 2 степени | Ỹпол2=8,772х2+8,1146х+2675,5 |
| Полином 3 степени | Ỹпол3=4,0131x3-69,483x2+431,49x+2127,7 |
| Логарифмическое | Ỹлог=535,64Ln (X) +2311,3 |
| Степенное | Ỹст=2393,6x0,1673 |
| Экспоненциальное | Ỹэкз=2482,4e0,0373 |
Вычислим выровненные уровни удоя на корову, представим расчеты в таблице 4.4.4.
Таблица 4.4.4 - Удой на корову, выровненный по методу наименьших квадратов
| Год | Удой фактический, ц, Y | Порядковый номер года | Удой выровненный по линейному уравнению, ц, Ỹл | Удой выровненный по логарифмическому Ỹлог | Удой, выровненный по полиному 2 степени Ỹпол2 | Удой, выровненный по полиному 3 степени Ỹпол3 | Удой, выровненный по степенному Ỹст | Удой, выровненный по экспоненциальному Ỹэкс |
| 1993 | 2501 | 1 | 2531,55 | 2311,3 | 2692,387 | 2493,72 | 2393,6 | 2888,144 |
| 1994 | 2682 | 2 | 2653,7 | 2682,577 | 2726,82 | 2744,853 | 2687,91 | 2997,91 |
| 1995 | 2863 | 3 | 2775,85 | 2899,761 | 2778,7918 | 2905,18 | 2876,57 | 3111,84 |
| 1996 | 3044 | 4 | 2898 | 3053,855 | 2848,3104 | 2998,77 | 3018,396 | 3230,103 |
| 1997 | 3225 | 5 | 3020,15 | 3173,379 | 2935,373 | 3049,713 | 3133,21 | 3352,861 |
| 1998 | 3418 | 6 | 3142,3 | 3271,038 | 3039,98 | 3082,082 | 3230,25 | 3480,284 |
| 1999 | 2769 | 7 | 3264,45 | 3353,607 | 3162,13 | 3119,96 | 3314,641 | 3612,55 |
| 2000 | 2692 | 8 | 3386,6 | 3425,1321 | 3301,83 | 3187,42 | 3389,523 | 3749,843 |
| 2001 | 3321 | 9 | 3508,75 | 3488,221 | 3459,06 | 3308,54 | 3456,976 | 3892,353 |
| 2002 | 3923 | 10 | 3630,9 | 3544,657 | 3633,846 | 3507,4 | 3518,452 | 4040,28 |
| 2003 | 4003 | 11 | 3753,05 | 3595,71 | 3826,173 | 3808,08 | 3575,004 | 4193,83 |
| 2004 | 4000 | 12 | 3875,2 | 3642,316 | 4036,04 | 4234,67 | 3627,43 | 4353,212 |
| Итого | 38441 | 78 | 38440,5 | 38441,552 | 38440,74 | 38440,37 | 38221,945 | 42903,2 |
Для расчета средних квадратических отклонений вычислим в начале квадраты отклонений (Таблица 4.4.5), затем сами остаточные квадратические отклонения (Таблица 4.4.6). Можно также вычислить коэффициент случайной вариации по отношению к среднему уровню ряда.
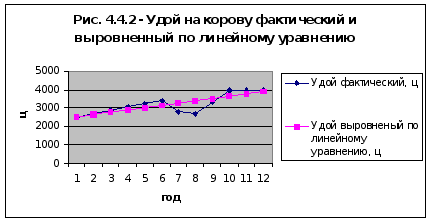
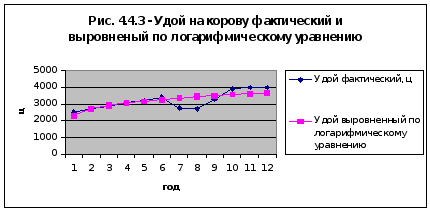
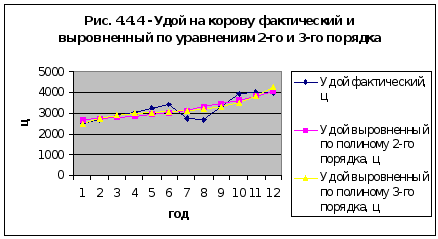
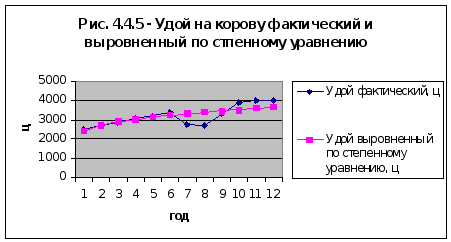
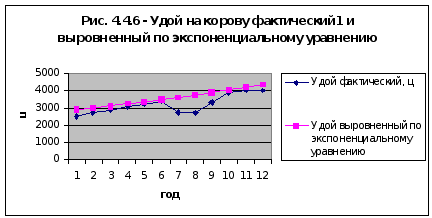
Таблица 4.4.5 - Квадраты отклонений фактических уровней от выровненных по различным уравнениям
| Год |
Квадраты
отклонений
фактических
уровней от
выровненных
по уравнению
(Y- Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||
