Планування оплати праці на підприємстві
На галузевому рівні тристоронні колективні переговори проводяться між уповноваженими представниками державного органу (органів) управління, уповноваженими представниками спілки підприємців і відповідними уповноваженими представниками галузевої профспілки (профспілок). У разі відсутності профспілки (профспілок) або висловленні їй недовіри трудящими у переговорах беруть участь представники самих трудящих. Результатом переговорів має бути укладання галузевої тарифної угоди.
На територіальному рівні колективні переговори можуть проводитися між спілками підприємств, групами підприємств або підприємств, розташованих на цій території, незалежно від форми власності і господарювання. Учасниками переговорів є уповноважені представники спілки, групи підприємств або підприємства, а також відповідні уповноважені представники профспілки (профспілок). Якщо профспілка відсутня або трудящі висловлюють їй недовіру, у переговорах беруть участь уповноважені представники самих трудящих. Колективні переговори доцільно проводити за участю уповноважених представників територіального органу з праці, а також територіальних профспілок. Вони мають забезпечувати організацію переговорів і методичну допомогу в досягненні угод.
На рівні підприємства, організації тарифна угода як складова частина колективного договору укладається між уповноваженими на те представниками адміністрації або власника і профспілки (представниками трудящих).
Предметом генеральної тарифної угоди є:
диференціація мінімальних тарифних ставок за видами виробництв, робіт і діяльності у виробничих галузях залежно від важкості праці, але не нижче встановленої державою мінімальної заробітної плати;
єдині для всієї території України мінімальні ставки компенсаційних доплат за роботу в несприятливих, шкідливих і небезпечних умовах праці, які диференціюються за видами і категоріями умов праці;
єдині тарифні умови оплати праці робітників і службовців за загальними (наскрізними) професіями та посадами;
взаємні зобов'язання сторін щодо виконання угоди.
Предметом генеральної тарифної угоди можуть брати й інші питання оплати праці та соціальних гарантій працівників, які сторони переговорів вважають за необхідне внести до генеральної тарифної угоди, що не суперечать законодавству.
Предметом галузевої, а також регіональної тарифної угоди, що укладається на комунальному рівні є:
єдині для підприємств відповідної галузі (підгалузі), території тарифна сітка робітників і шкали співвідношень мінімальних посадових окладів за групами посад керівників, спеціалістів і службовців або єдина відповідно галузева (підгалузева), територіальна тарифна сітка для всіх категорій працівників;
єдині для різних категорій працівників відповідної галузі (підгалузі), території мінімальні розміри доплат і надбавок, що враховують специфіку умов праці окремих професійних груп;
взаємні зобов'язання сторін щодо виконання угоди.
Предметом галузевої, а також регіональної тарифної угоди, укладеної на комунальному рівні, можуть бути й інші питання оплати, нормування праці та соціальних гарантій працівників, що не суперечать законодавству і нормам генеральної тарифної угоди, які сторони переговорів вважають за необхідне включити до галузевої, а також регіональної тарифної угоди, що укладається на комунальному рівні.
Предметом тарифної угоди на виробничому рівні як складової частини колективного договору є:
форми й системи оплати праці, що застосовуються для різних категорій та груп працівників;
мінімальна тарифна ставка, диференційована за видами і типами виробництва у межах рівнів, передбачених генеральною тарифною угодою для відповідних видів і типів виробництв галузі (підгалузі);
розміри тарифних ставок і посадових окладів за розрядами робіт і посадами працівників;
види і розміри доплат, надбавок, премій та інших заохочувальних і компенсаційних виплат і умови їх надання;
умови оплати праці за роботу в понаднормовий час, час простою, який мав місце не з вини працівника, тощо;
взаємні зобов'язання сторін щодо виконання угоди.
Предметом тарифної угоди на виробничому рівні як складової частини колективного договору можуть бути й інші питання оплати праці та соціальних гарантій працівників, що не суперечать законодавству і нормам генеральної, галузевої та регіональної тарифних угод, які сторони переговорів вважають за необхідне включити до тарифної угоди на виробничому рівні.
Колективно-договірна система трудових відносин на виробничому рівні має сприяти захисту інтересів як роботодавців, так і працівників, поліпшенню організації трудових відносин, а також забезпеченню їхньої стабільності.
У колективному договорі згідно із Законом України "Про колективні договори і угоди" встановлюються взаємні зобов'язання сторін щодо регулювання виробничих, трудових, соціально-економічних відносин, зокрема:
зміни в організації виробництва і праці;
забезпечення продуктивної зайнятості;
нормування і оплата праці, встановлення форми, системи, розмірів заробітної плати та інших видів трудових виплат (доплат, надбавок, премій та ін.);
встановлення гарантій, компенсацій, пільг;
участі трудового колективу у формуванні, розподілі й використанні прибутку підприємства (якщо це передбачено статутом);
режим роботи, тривалість робочого часу і відпочинку;
умови й охорона праці;
забезпечення житлово-побутового, культурного, медичного обслуговування, організація оздоровлення і відпочинку працівників;
гарантії діяльності профспілкової чи інших представницьких організацій трудящих.
Структура колективного договору, його розділи, додатки визначаються самостійно стернами цього договору на основі їхніх зобов'язань, взятих кожною стороною, з зазначенням посадових осіб, відповідальних за їх реалізацію, і строків виконання.
Колективні договори підлягають повідомній реєстрації місцевими органами державної виконавчої влади.
Контроль за виконанням колективного договору проводиться безпосередньо сторонами, які його уклали, чи уповноваженими ними представниками.
Розділ 5. Розрахункова частина
5.1 Техніко-економічне обґрунтування розрахункової частини курсового проекту
На автозаправочних станціях для обслуговування клієнтів використовувались паливороздаточні колонки з ручним пуском та зупинкою. Відпущений об’єм пального зчитувався заправником зі спеціального механічного лічильника, який починав працювати при запуску колонки, а зупинявся при її вимкненні. Така система обслуговування клієнтів, при двох паливних колонках, передбачала для роботи з нею декілька чоловік (при роботі підприємства в одну зміну).
Впровадження системи автоматичного дозування палива, за введеними оператором даними, дозволяє підвищити продуктивність праці, збільшити точність дозування палива, тим самим покращити якість обслуговування клієнтів.
Таблиця 5.1
| Показники, їх одиниці вимірювання | Позначення | Величина за варіантами | |
| Базовий | Новий | ||
| Кількість розроблених систем | N | 1 | 1 |
| Споживаєма потужність, кВт | М | - | 7,5 |
| Економія електроенергії | % | - | 18 |
| Кількість відмов за рік | nр | 11 | 8 |
| Кількість годин відновлення після однієї відмови | tр | 21 | 21 |
| Кількість годин роботи системи за рік | Фр | 6000 | 6000 |
| Чисельність операторів | Чоп | 5 | 3 |
5.2 Витрати на виконання проектно-конструкторських робіт
Для розробки і виготовлення вказаної системи необхідно виконатипроектно-конструкторські роботи, які потребують матеріальних витрат. Величина цих витрат залежить від складу, змісту та трудомісткості робіт. Трудомісткість робіт на проектно-конструкторські роботі залежить від призначення, ступеня новизни і особливостей розробки конструкції системи (таблиця 5.2).
Таблиця 5.2 - Склад і трудомісткість конструкторських робіт по розробці виробу
| Зміст робіт | Трудомісткість, люд/дн |
| Постановка задачі, збір інформації,формулювання технічного завдання | 19 |
| Розробка ескізного проекту та блок-схем | 18 |
| Розробка принципових електричних схем,виконання розрахунків | 14 |
|
Складання специфікацій та розробка робочої документації з написанням звіту |
13 |
| Всього витрат часу | Тк=64 |
На основі даних трудомісткості робіт розраховується плановий фондзаробітної плати конструктора (3к), виходячи із його середньоденної зарплати (Од)
Зк = Тк* Од (1 + 0,01 * Нд) * (1 + 0,01 * Нс) (грн.) (1)
Зк = 64* 110,81 (1 + 0,01 * 11) * (1 + 0,01 * 37,6) = 10831,79 грн.
де Нд – норматив додаткової зарплати;
Нс - загальний норматив відрахувань у соціальні фонди.
Таблиця 5.3 - Кошторис витрат на виконання проектно-конструкторських робіт
| Найменування статей | Позначення | Величина, грн. |
| Заробітна плата науково-виробничого персоналу | Зк | 10831,79 |
| Витрати на наукові дослідження | Внд | 131 |
| Всього | КПКР | 10962,79 |
5.3 Визначення розміру матеріальних витрат на виготовлення виробу
Величина матеріальних витрат необхідних для виготовлення блоківавтоматизованої системи управління паливними колонками, визначається методом прямого розрахунку в залежності від її застосування та норм витрат на одну систему, а також з урахуванням вартості матеріалів і транспортно-заготівельних операцій. При цьому середня вартість матеріальних витрат визначена з урахуванням податку на додану вартість і коефіцієнта транспортно-заготівельних операцій (КТЗ = 1,2). Величина зворотних відходів складає 3% від вартості основних матеріалів і покупних виробів. Результати розрахунків зводимо до таблиці 5.4
Витрати на основні матеріали розраховуються за формулою:
М = Нм * Цм * КТЗ (2)
де Нм - норма витрат матеріалу на один виріб;
Цм – ціна матеріалу за одиницю вимірювання, грн..
Витрати на допоміжні матеріали в радіоелектронній промисловості складають до 20 % від суми витрат на основні матеріали та покупні вироби.
Розрахунок розміру допоміжних матеріалів:
Мв
=
 (грн.) (3)
Мв= =331,92грн.
Розрахунок розміру зворотних відходів:
Ов=
 (грн.) (4)
Ов=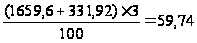 грн.
Ов - зворотні відходи
Таблиця 5.4 - Матеріальні витрати на виріб
| Найменування матеріалів,одиниці виміру | Нормавитрат насистему (Нм) | Вартістьодиниці, грн. (Цм) | Витрати на виріб, грн. |
| Датчики вимірювання вологості | 2 | 89 | 213,6 |
| Регулятор | 1 | 515 | 618 |
| Підсилювач електричнихсигналів | 1 | 185 | 222 |
| Блок живлення | 1 | 310 | 372 |
| Комутаційні елементи | 1 | 195 | 234 |
| Всього матеріальних витрат М | - | - | 1659,6 |
| Допоміжні матеріали Мв | - | - | 331,92 |
| Зворотні відходи Ов | - | - | 59,74 |
5.4 Визначення розміру заробітної плати основних робочих за виготовлення виробу
Розрахунки планової величини заробітної плати основних робочих завиготовлення виробу виконуємо за нормативами підприємстварадіоелектронної промисловості.
Розрахунок заробітної плати по виготовленню виробу виконується з урахуванням трудомісткості робіт за їх видами (Т), середньогодинних тарифних ставок (Ст) і нормативів доплат до заробітної плати.
Результати розрахунків зводимо до таблиці 5.5
Основна заробітна плата (оплата по тарифу) визначається як добуток:
От = Т * Ст (грн.) (5)
Додаткова зарплата за одну систему:
Зд =
 (грн.) (6)
Зд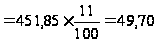 грн.
Таблиця 5.5 - Основна заробітна плата
| Види робіт | Середньогодиннатарифна ставка (Ст ) | Норма трудомісткості, годин (Т) |
Оплата по тарифу, грн., (От) |
| Заготівельні | 6,55 | 11 | 72,05 |
| Механообробні | 6,8 | 10,5 | 61,88 |
| Монтажно-складальні | 7,052 | 16,8 | 118,47 |
| Регулювальні | 7,098 | 28,1 | 199,45 |
| Всього основна зарплата за виріб Зо 451,85 | |||
де Нд = 11 % - норматив додаткової зарплати по підприємству за відпрацьований та невідпрацьований час.
Розмір відрахувань у соціальні фонди:
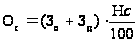 грн. (7)
Ос
=(451,85+49,70)*
 грн.
5.5 Визначення непрямих витрат
Витрати цільового призначення складають 5% від основної зарплати (Вцп = 5%).
Вцп =451,85*0,05=22,59 грн.
Витрати на утримання і експлуатацію устаткування цеху розраховують по нормативу (Вуе =125%) у процентах від основної зарплати за виготовлення одного виробу.
Вуе =451,85*1,25=564,81 грн.
Витрати на підготовку і освоєння виробництва нових виробів складають 11 % від основної зарплати (Впо = 11 % ).
Впо =451,85*0,11=49,70 грн.
Цехові витрати визначаються по нормативу (Вц = 65%) у відсотках від основної заробітної плати за один виріб.
Вц =4515,85*0,65=293,70 грн.
Загальнозаводські витрати в собівартості одного виробу визначаються за нормативом (В3 = 30%) у відсотках від основної заробітної плати за один виріб.
Вз =451,85*0,3=135,56 грн.
Позавиробничі витрати складають 16% від виробничоїсобівартості (ВП = 16 %)
5.6 Розробка калькуляційної собівартості виробу
За результатами проведених розрахунків складаємо нормативну калькуляцію (таблиця 5.6) собівартості виготовлення модернізованого виробу.
Витрати цільового призначення (на спеціальне устаткування та оснащення) визначаються за нормативами підприємства, яке виготовляє аналогічну техніку.
Витрати на паливо і енергію для технологічних цілей визначаються з урахуванням витрачення енергоносіїв для регулювання та випробування виробу під навантаженням:
Тел
=
 *
Тр
* Цел (8)
Тел
=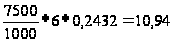 грн
де М – споживаємо потужність, Вт;
Тр – норма часу для регулювання виробу під навантаженням, годин.;
Цел – ціна електроенергії за кіловат-годину (грн.).
Інші витрати заносяться до калькуляції згідно з розрахунками в попередніх розділах.
Виробнича собівартість одного виробу :
СВ = Сц + Вз (9)
СВ =3563,65+135,56 = 3699,21 грн.
Позавиробничі витрати на один виріб визначаються по нормативу ВП = 16 % від виробничої собівартості.
Повна собівартість виготовлення виробу визначається за допомогоюнормативної калькуляції (таблиця 5.6) з використанням результатівпопередніх розрахунків.
Таблиця 5.6 - Нормативна планова калькуляція собівартості виготовлення виробу
| Статті витрат і підстава | Позна-чення | Величина витрат, грн. |
| Витрати цільового призначення (складають 5% відосновної зарплати) | Вцп | 22,59 |
|
Сировина, основні матеріали, покупні вироби (із таблиці 5.4) |
М | 1659,6 |
| Допоміжні матеріали (із таблиці 5.4) | Мв | 331,92 |
| Зворотні відходи (із таблиці 5.4 – відраховуються) | Ов | -59,74 |
|
Енергія для технологічних цілей (((таблиця 4.4) |
Тел | 10,94 |
| Тарифна зарплата основних робочих ( табл. 5.5) | Зо | 451,85 |
| Додаткова зарплата (із параграфу 5.4) | Зд | 49,70 |
| Відрахування у соціальні фонди (із параграфу 5.4) | Ос | 188,58 |
|
Витрати на підготовку і освоєння виробництва нових виробів (складають 11 % від основної зарплати) |
Впо | 49,70 |
| Витрати на утримання і експлуатацію устаткування(складають 125% від основної зарплати) | Вуе | 564,81 |
| Цехові витрати (складають 65% від основної зарплати) | Вц | 293,70 |
| Всього цехова собівартість (сума попередніх витрат) | Сц | 3563,65 |
| Загальнозаводські витрати (складають 30% від основноїзарплати) | В3 | 135,56 |
| Виробнича собівартість СВ = Сц + Вз | СВ | 3699,21 |
| Позавиробничі витрати (складають 16% від виробничоїсобівартості) | ВП | 591,87 |
| Всього повна собівартість СП = СВ + РП | Сп | 4291,08 |
5.7 Визначення економічного ефекту підприємства-розробника
Враховуючи результати попередніх розрахунків і ринкові умовипідприємства-розробника, визначаємо економічний ефект цьогопідприємства, приймаючи до уваги такі міркування. Згідно із Господарським Кодексом України головною метою діяльності будь-якого підприємства є одержання максимального прибутку.
Для підприємства-розробника величина рентабельності аналогічної продукції складає Р = 15 %.
Визначення балансової вартості виробу
Вбал = (3к + Сп) * (1 + 0,01* Р) (грн.) (10)
Вбал =(10831,79+4291,08)*(1+0,01*15) = 17391,30 грн.
де: Зк – заробітна плата конструктора-розробника виробу, грн.;
СП – сума повної собівартості виробу, грн. Розрахунок розміру прибутку підприємства-виготовлювача виробу
ПП-В = Вбал – (Зк + СП) (грн.) (11)
ПП-В =17391,3-(10831,79+4291,08)=2268,43 грн.
5.8 Визначення витрат на експлуатацію пристрою
Для визначення витрат у споживача виробу необхідно розрахувати експлуатаційні витрати. Результати розрахунків зводимо до таблиці 5.7 для базового (діючого) і нового (проектного) варіантів.
Витрати по заробітній платі (основна, додаткова і відрахування у соціальні фонди) визначаються за формулою:
ЗОП = Rсп * Дтс * S * Fрд * (1 + 0,01 * Нд) * (1+ 0,01 * Нс) (грн.) (12)
де: Rсп – спискова чисельність робочих, зайнятих технологічним процесом, людей
Дтс – середньоденна тарифна ставка одного робочого, грн./день;
S=1 – прийнята змінність роботи виробничого підрозділу, де використовується система;
Fрд = 250 робочих днів – річний фонд часу одного робочого;
Нд = 11 % - норматив додаткової зарплати;
Нс - норматив відрахувань у соціальні фонди (згідно законодавства)
Для базового варіанту:
ЗОПб =5*55,40*1*250(1+0,01*11)*(1+0,01*37,6)=105769,6 грн.
Для нового варіанту:
ЗОПн =3*55,40*1*250(1+0,01*11)*(1+0,01*37,6)=63461,80 грн.
Витрати за електроенергію визначаються з урахуванням споживаємої системою потужності (М) в кВт та річного фонду роботи (Фр).
Вел = М * Фр * Цел (13)
Цел – ціна кіловат-години енергії.
Для базового варіанту:
Велб = 7,5*6000*0,2432 = 10944
Для нового варіанту очікується зменшення споживаємої потужності на – 21 %.
Велн = 7,5*(1-0,01*21)*6000*0,2432 = 8645,76
Витрати на поточні планові ремонти визначаються в залежності від конкретних умов експлуатації системи. При цьому враховуються матеріальні витрати (Мрем) для проведення одного ремонту (запасні частини та інші матеріали), час проведення одного ремонту в годинах (tр), середньогодинна тарифна ставка ремонтного працівника (lр=6,869).
Вр= nр * (Мрем + tр * lр * (1 +0,01 * Нд) * (1 + 0,01 * Нс) (14)
де nр - кількість планових ремонтів на рік.
Для базового варіанту:
Врб = 11*(136+8*6,869)*(1+0,01*11)*(1+0,01*37,6) = 3208,18
Для нового варіанту:
Врн = 8*(136+8*6,869)*(1+0,01*11)*(1+0,01*37,6) = 2333,22
Витрати по амортизації виробу визначаються тільки для нового варіанту за нормою амортизації (На) від балансової вартості системи (Вбал) для нового варіанта.
Вам
= Вбал
*
 (15)
Вам
=17391,3* =2608,69
Таблиця 5.7 - Кошторис експлуатаційних витрат
| Статті витрат | Позначення | Витрати за варіантами, грн. | |
| базовий | новий | ||
|
Заробітна плата (основна, додаткова, відрахування у соціальні фонди) соціальні фонди) |
ЗОП | 105769,68 | 63461,80 |
| Електроенергія | Вел | 10944 | 8645,76 |
| Поточні ремонти | Вр | 3208,18 | 2333,22 |
| Амортизаційні відрахування | Вам | - | 2608,69 |
| Всього витрат по експлуатації | Век | 119921,86 | 77042,47 |
5.9 Визначення економічної ефективності у сфері експлуатації виробу
Враховуючи розрахунки експлуатаційних витрат, визначаємопоказники економічної ефективності: Величину економічного ефекту і періодокупності додаткових капіталовкладень в модернізацію системи.
Величина економічного ефекту визначається за формулою:
Ееф = (Векб - Векн) - Ен * Вбал (грн.) (16)
Ееф =(119921,86-77042,47)-0,25*17391,3=38531,57
де Ен = 0,25 - нормативний коефіцієнт економічної ефективностікапіталовкладень.
Період окупності додаткових капіталовкладень за рахунок зниження експлуатаційних витрат:
Ток
=
 (років) (17)
Ток
=
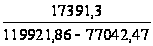 =0,4
5.10 Відображення зведених техніко-економічних показників
Як видно із попередніх розрахунків розробка і впровадження системиавтоматичного керування паливороздаточними колонками сприяє одержанню економічного ефекту як у розробника системи, так і в процесі експлуатації (у споживача).
Таблиця 5.8 - Зведені техніко-економічні показники
| Найменування показників, одиниці виміру | Величина за варіантами | |
| базовий | новий | |
| Кількість робочих по обслуговуванню виробу (водну зміну), люд. | 5 | 3 |
| Величина прибутку у розробника, грн. | - | 2268,43 |
| Експлуатаційні витрати на один виріб, грн. | 119921,86 | 77042,47 |
| Економічний ефект при експлуатації виробу, грн. | - | 38351,57 |
|
Період окупності виробу у споживача зарахунок зниження експлуатаційних витрат, міс. |
- | 5 мiс. |
Висновки
У системі стимулювання праці ведуче місце займає заробітна плата. Вона є головним джерелом підвищення благоустрою робітників, оскільки складає три чверті їхніх доходів. Заробітна плата робітників та службовців підприємств і організацій являє собою їхню частку у фонді індивідуального споживання національного доходу в грошовому вираженні. Як основна форма необхідного продукту вона розподіляється відповідно до кількості і якості витраченої праці і його індивідуальними і колективними результатами.
Оплата праці в нашій країні грає двояку функцію: з одного боку, є головним джерелом доходів працівників і підвищення їхнього життєвого рівня, з іншого боку – основним важелем матеріального стимулювання росту і підвищення ефективності виробництва. При більш докладному розгляді, можна виділити наступні функції заробітної плати:
1. Забезпечує відтворення робочої сили, іншими словами підтримка, та поліпшення умов життя працівника, що повинний мати можливість нормально жити (платити за квартиру, їжу, одяг, тобто предмети першої необхідності), у якого повинна бути реальна можливість відпочивати від роботи, щоб відновлювати сили, необхідні для роботи. Також працівник повинен мати можливість ростить і виховувати дітей, майбутні трудові ресурси.
2. Матеріальне стимулювання – це підвищення кваліфікації; Працівник повинен бути зацікавлений у підвищенні своєї кваліфікації, тому що більш висока кваліфікація вище оплачується. Підприємства – же зацікавлені в більш висококваліфікованих кадрах.
Основним напрямком удосконалення всієї системи організації заробітної плати є забезпечення прямої і твердої залежності оплати праці від кінцевих результатів господарської діяльності трудових колективів. У рішенні цієї задачі важливу роль грає правильний вибір і раціональне використання форм і систем заробітної плати.
Форми і системи заробітної плати являють собою способи установлення залежності величини заробітної плати робітників від кількості і якості витраченого ними праці за допомогою сукупності кількісних і якісних показників. Основним призначенням форм і систем оплати праці є забезпечення правильного співвідношення між мірою праці і мірою його оплати.
Форми і системи заробітної плати робітників визначають: спосіб оцінки міри праці і вимір праці для його оплати (через робочий час, вироблений продукцію, індивідуальні, колективні і кінцеві результати); характер функціональної залежності, установленої між мірою праці і його оплатою, пропорції зміни заробітної плати в залежності від тих чи інших кількісних і якісних результатів праці.
Вимірниками витрат праці є робочий час і кількість виготовленої продукції (виконаних операцій).
Згідно з цим на підприємствах галузей матеріального виробництва застосовуються дві форми оплати праці робітників - погодинна і відрядна. При погодинній оплаті мірою праці виступає відпрацьований час, а заробіток робітника нараховується відповідно до його тарифної ставки (виходячи з привласненого розряду) чи окладом за фактично відпрацьований час. При відрядній оплаті мірою праці є вироблена робітником продукція (виконаний об'єм робіт), тому його заробіток прямо залежить від кількості і якості зробленої продукції, тобто нараховується за кожну одиницю продукції - штуку, кілограм, метр і т.д., виходячи з установленої відрядної розцінки.
При виборі тієї чи іншої форми і системи оплати праці необхідно враховувати об'єктивні умови: характер застосовуваного устаткування, особливості технологічних процесів і організації виробництва, форми організації праці, вимоги до якості продукції, використання трудових і матеріальних ресурсів.
Застосування відрядної форми оплати праці доцільно в наступних умовах: наявність реальних можливостей збільшення вироблення продукції при скороченні витрат часу на одиницю продукції; можливість робітників (бригад) збільшувати випуск продукції при стабільній технології і відповідному якості продукції; при потребі виробництва в збільшенні випуску продукції на даній ділянці (робітнику місці), навіть при незначних можливостях.
Застосування ефективне при наступних умовах: суворо регламентовані апаратурні автоматизовані роботи, де робітник (група робітників) не може впливати на технологічний (машинний) час.; високі вимоги до якості продукції (робіт), що залежить від робітників; на робочому місці можна реально збільшити вироблення продукції, а виробництву стільки продукції не буде потрібно.
3. Регулює ринок праці.
4. Регулює прибутковість фірми.
Розглянемо ці два пункти разом, тому що в загальному вони, можна сказати, мають багато загального. Природно, що при інших рівних умовах, працівник найметься на роботу в ту фірму, де більше платять. Але, існує і зворотна ситуація, що фірмі невигідно платити занадто багато, інакше її рентабельність знижується.
Література
Андрушків М.І., Раєвська Т.О., Реверчук Н.Й. Економіка фірми. – К.: НБУ, 1998. – 438 с.
Андрушків М.І., Реверчук НЙ., Савенко І.Л. Становлення підприємництва в умовах ринкової економіки. – К.: Молодь, 1994. – 324 с.
Білик М.Д. Управління фінансами підприємств. – К.: Знання, 1999. – 362 с.
Бойчик М.І., Харів П.С., Хопчан М. . Економіка підприємства. – Львів: Сполом, 1998. – 212 с.
Василик О.Д., Павлюк К.В. Державні фінанси України: Підручник. – К.: НІОС. – 2002. – 608 с.
Егоршин А.П. Управление персоналом. – Н. Новгород: НИМБ, 1997.– 607 с.
Економіка підприємництва: Підручник / За ред. С.Ф. Покропивного. – К.: КНЕУ, 2001. – 528 с.
Економіка підприємства: Навч. посіб. / А.В. Шегда, Т.М. Литвиненко, М. П. Нахаба та ін.; За ред. А.В. Шегди. – К.: Знання-Прес, 2002. – 335 с.
Колот А.М. Мотивація, стимулювання й оцінка персоналу: Навчальний посібник. – Київ: КНЕУ, 1999. – 224 с.
Кредісов А.І. та ін. Менеджмент для керівників. – К.: Знання, 2000. – 556 с.
Моргунов Е.Б. Управление персоналом. – М.: ЗАО «Бизнес-школа», Интел-синтез, 2001. – 264 с.
Мурашко Н.И. Управление персоналом организации. – К.: Компас, 1997. – 330 с.
Петрович Й.М. Економіка виробничого підприємництва. – К.: Знання, 2001. – 462 с.
Піддубний Ф. “Хочете стати бізнесменом?". – Київ: Молодь, 1992. – 396 с.
Покропивний С.Ф., Колот В.М. Підприємництво: стратегія, організація, ефективність. – К.: КНЕУ, 1998. – 352 с.
Ру Д., Сульє Д. Управління. – К.: Основи, 1995. – 448 с.
Щёкин Г.В. Теория и практика управления персоналом. – Киев: МАУП, 1999. – 256 с.
Размещено на