Сучасні форми та системи оплати праці
Зміст
Введення
1. Теоретична частина
1.1 Сучасні форми та системи оплати праці
2. Розрахункова частина
2.1 Розрахунок кількості обладнання та його завантаження
2.2 Розрахунок вартості основних фондів
2.3 Визначення вартості під'ємно-трастпортного обладнання
2.4 Вартість інструмента й пристосувань "Сінстр" становить 10 - 15% від вартості усього обладнання.
3. Розрахунок необхідної кількості робочого персоналу
3.1 Чисельність виробничих робітників "Рвироб" визначається по формулі
3.2 Кількість допоміжних робітників "Рдоп" визначається в розмірі 25 - 30% від чисельності виробничих робітників.
3.3 Чисельність керівників становить 4% від загальної кількості працівників.
3.4 Чисельність фахівців становить 3% від загальної кількості працівників
3.5 Чисельність службовців становить 2% від загальної кількості працівників
4. Розрахунок фонду оплати праці
4.1 Розрахунок відрядного фонду заробітної плати виробничих робітників
4.2 Розрахунок фонду оплати праці допоміжних робітників
4.3 Розрахунок фонду заробітної плати керівників, фахівців і службовців:
5. Розрахунок потреби й вартості матеріалів
6. Витрати на утримання і експлуатацію обладнання
7. Загальновиробничі витрати
8. Розрахунок витрат на програму й визначення відпускної ціни
9. Розрахунок техніко-економічних показників
10. Аналіз економічної ефективності
10.1 Економія умовно-річна “Еу-р" визначається по формулі:
10.2 Термін окупності додаткових капіталовкладень визначається по формулі
10.3 Річний економічний ефект (економія наведених витрат)"Еріч" визначається по формулі
10.4 Розрахунковий коефіцієнт економічної ефективності капітальних вкладень
10.5 Умовне вивільнення робітників визначається по формулі
Заключення
Список використаної літератури
Введення
Планування є найбільш важливою функцією керування, що повинна забезпечити підприємству нормальне функціонування. У ринкових умовах тільки за допомогою планування підприємство може пристосовувати свої ресурсні можливості до вимог ринку і вибирати найбільш раціональний шлях свого розвитку.
У програму предмета включені основні теми що дозволяють одержати необхідні знання в питаннях організації виробничого процесу, стратегічного і тактичного планування на підприємстві, планування матеріальних і трудових ресурсів, планових розрахунків загальних витрат і собівартості, прибутку і рентабельності, особливості бізнесу-планування й основи формування стратегічних планів, а також найбільш актуальні питання процесу планування на сучасному етапі розвитку економіки України.
Мета курсової роботи - сприяти закріпленню, поглибленню й узагальненню знань, отриманих студентами, а також пристосуванню цих знань у рішенні питань в області організації і планування виробництва.
У курсовій роботі проводимо розрахунок вартості основних фондів, фондів оплати праці працюючих, потребі і вартості матеріалів, витрат на програму, відпускну ціну продукції, визначаємо техніко-економічні показники, показники економічної ефективності, а також висвітлюємо теоретичне питання "Сучасні форми та системи оплати праці"
1. Теоретична частина
1.1 Сучасні форми та системи оплати праці
Оплата праці (заробітна плата) - грошовий вираз вартості і ціни робочої сили, який виступає у формі будь-якого заробітку, виплаченого власником підприємства працівникові за виконану роботу.
Заробітна плата працівника незалежно від виду підприємства визначається його особистим трудовим вкладом, залежить від кінцевих результатів роботи підприємства, регулюється податками і максимальними розмірами не обмежується.
Як соціально-економічна категорія заробітна плата служить основним засобом задоволення особистих потреб працюючих, економічним важелем, що стимулює розвиток суспільного виробництва, ріст продуктивності праці, скорочення витрат на виробництво, засобом перерозподілу кадрів по галузях народного господарства.
Основними видами заробітної плати є номінальна і реальна заробітна плата. Перша з них означає суму грошей, яку отримують працівники за свою працю. Друга - засвідчує кількість товарів і послуг, які працівник може придбати за зароблену суму грошей. Реальна заробітна плата знаходиться в певному співвідношенні із номінальною.
Оплата праці складається з основної заробітної плати і додаткової оплати праці, які знаходяться, приблизно, у співвідношенні: 70% - основна заробітна плата, 30% - додаткова.
Основна заробітна плата працівника визначається тарифними ставками, посадовими окладами, відрядними розцінками, а також доплатами у розмірах, встановлених чинним законодавством. Її розмір залежить від результатів роботи самого працівника.
Величина додаткової заробітної плати визначається кінцевими результатами діяльності підприємства і виступає у формі премій, винагород, заохочувальних виплат, а також доплат у розмірах, що перевищують встановлені чинним законодавством.
Основними функціями заробітної плати є:
відтворювальна (заробітна плата забезпечує нормальне відтворення робочої сили відповідної кваліфікації);
стимулююча (оплата праці спонукає працівників до ефективних дій на робочих місцях).
Ріст заробітної плати може бути абсолютним і відносним. Якщо заробітна плата - це та частина суспільного продукту, яку одержують працівники і непрацюючі члени їх сімей у грошовій формі для задоволення матеріальних і духовних потреб, то абсолютний ріст передбачає абсолютне збільшення цієї частини, а відносний - ріст тієї частини, яка припадає на кожного працюючого.
Державна політика оплати праці реалізується через механізм її регулювання, а саме через встановлення мінімального рівня заробітної плати, рівня оподаткування доходів працівників, міжгалузевих співвідношень в оплаті праці, умов і розмірів оплати праці в бюджетних організаціях та інш.
Основою організацію заробітної плати на підприємствах є тарифна система яка містить такі елементи:
1) тарифну сітку;
2) тарифні ставки;
3) тарифно-кваліфікаційні довідники;
4) схеми посадових окладів.
Тарифна сітка є сукупністю кваліфікаційних розрядів і відповідних їм тарифних коефіцієнтів.
В Україні в 1993 році затверджено Єдину тарифну сітку оплати праці робітників, службовців, спеціалістів, керівників за загальними (наскрізними) професіями та посадами, що забезпечує єдині умови оплати праці цих категорій працівників незалежно від галузей виробництва. Тарифна сітка містить 15 тарифних розрядів з діапазоном тарифних коефіцієнтів від 1 до 4,1.
Розмір тарифної ставки першого розряду визначається на рівні встановленого державою мінімального розміру заробітної плати, нижче якого не може проводитись оплата за фактично виконану працівником норму праці.
Середній тарифний коефіцієнт визначається як середньозважена величина добутку чисельності погодинників певного розряду і відповідного тарифного коефіцієнта або добутку трудомісткості робіт по певному розряду і відповідного тарифного коефіцієнта для відрядників.
Тарифно-кваліфікаційні довідники містять систему цензів, яким повинні відповідати робітники певної професії і кваліфікації.
Система посадових окладів передбачає віднесення працівників до певної групи оплати праці на підставі відповідних характеристик.
Підприємства самостійно встановлюють форми, системи і розміри оплати праці, а державні тарифні ставки можуть служити орієнтиром в процесі організації оплати праці.
На підприємствах найчастіше використовують дві форми оплати праці: погодинну і відрядну.
Погодинна форма передбачає оплату праці в залежності від відпрацьованого часу і рівня кваліфікації. Ця форма має такі системи:
1. Пряма погодинна
2. Погодинно-преміальна система
3. Система посадових окладів є різновидом погодинно-преміальної системи. За цією системою оплачуються працівники, робота яких має стабільний характер.
Відрядна форма передбачає залежність суми заробітку від кількості виготовлених виробів або обсягу виконаних робіт за певний проміжок часу.
Відрядна форма має такі системи:
1. Пряма відрядна.
2. Відрядно-преміальна.
3. Відрядно-прогресивна.
Процент росту розцінку визначається зі шкали в залежності від проценту перевиконання вихідної бази. Така шкала розробляється і затверджується підприємствами самостійно.
4. Непряма відрядна. Використовується при оплаті праці допоміжних робітників і підсобників.
5. Колективна система оплати праці (бригадна).
При використанні цієї системи спочатку розраховується заробіток всієї бригади, як при прямій відрядній системі, використовуючи бригадний розцінок. Потім цей заробіток розподіляється між членами бригади одним із таких методів:
1) Метод година-коефіцієнтів. Використовується тоді, коли всі члени бригади працюють в однакових умовах.
Розподіл бригадного заробітку згаданим методом проводиться в такій послідовності:
а) визначають загальну кількість годино-коефіцієнтів
б) знаходять суму бригадного заробітку, що припадає на один годино-коефіцієнт
в) заробіток і-го робітника (члена бригади)
2) Метод коефіцієнту виконання норм. Використовується за умови, що члени бригади працюють в різних умовах.
Послідовність розподілу бригадного заробітку така:
а) визначають заробіток бригади у випадку стопроцентного виконання норм виробітку
б) знаходять коефіцієнт виконання норм
в) заробітну плату і-го робітника обчислюють:
6. Акордна система. Передбачає встановлення розцінку не за одиницю виконаної роботи, а відразу на весь обсяг робіт із встановленням строку його виконання.
В умовах становлення ринкових відносин на багатьох підприємствах знайшла використання безтарифна система оплати праці. Фактична заробітна плата кожного працівника підприємства є часткою у фонді оплати праці всього колективу або колективу окремого підрозділу і залежить від кваліфікаційного рівня працівника, коефіцієнта трудової участі і фактично відпрацьованого часу.
Кваліфікаційний рівень встановлюється всім членам трудового колективу в залежності від виконуваних функцій, рівня кваліфікації.
Розрахунок заробітної плати при використанні безтарифної системи проводиться в такій послідовності:
1. Визначається кількість балів, зароблена кожним і-им працівникам (або групою працівників одного рівня):
2. Визначається загальна сума балів, зароблена всіма працівниками підприємства або підрозділу:
3. Визначається доля d фонду оплати праці (ФОП), що припадає на один бал.
4. Обчислюється заробітна плата і-го працівника.
Контрактна система оплати праці ґрунтується на заключенні договору між роботодавцем і виконавцем, в якому обумовлюються режим та умови праці, права і обов'язки сторін, рівень оплати праці та інше. Договір може оплачувати час знаходження виконавця на підприємстві, фірмі (погодинна оплата праці) або конкретне виконане завдання (відрядна оплата).
Система участі у прибутках передбачає розподіл певної частини прибутку підприємства між його працівниками. Такий розподіл може проводитись у формі грошових виплат або розповсюдження акцій між працівниками підприємства. Впровадження такої системи викликане тим, що існуючі системи оплати праці не викликають у працівників реальної зацікавленості у значних загальних результатах роботи підприємства. А справедливий і зрозумілий для всіх розподіл частини прибутку між власником підприємства, адміністрацією, спеціалістами і робітниками створює умови для хорошого психологічного клімату в колективі і процвітання підприємства.
Виплати з прибутків залежать від рівня витрат на виробництво, цін, фінансового стану підприємства. Їх розміри визначаються окремою угодою між відповідними сторонами (при укладанні тарифних угод).
Системи участі у прибутках диференціюються на систему оцінки заслуг, систему преміальних виплат, систему колективного стимулювання, систему участі у прибутках в залежності від продуктивності та інш.
Загальний фонд оплати праці підприємства складається із фондів тарифної заробітної плати погодинників і відрядників і цілого ряду доплат, тому планування фонду оплати праці починають з розрахунку саме фондів тарифної оплати праці.
Просумувавши фонди тарифної заробітної плати погодинників і відрядників і доплати по преміальних системах, одержують фонд основної заробітної плати. Додавши до цього фонду інші види доплат, одержують годинний, денний, місячний і річний фонди оплати праці.
Оплата посібників з тимчасової непрацездатності здійснюється на підставі листів непрацездатності виходячи з середнього заробітку за два попередні місяці по хворобі.
Оплата за час виконання суспільних і державних обов'язків і деякі інші визначаються з розрахунку середнього заробітку останніх двох календарних місяців роботи; для тих, що пропрацювали на підприємстві менше двох місяців - з розрахунку середнього заробітку за фактично відпрацьований час. Заробітна плата за час відпустки розраховується виходячи з середнього заробітку.
Оплата днів відпустка здійснюється згідно розрахованому середньому денному заробітку. Середній денний заробіток визначається виходячи з дванадцяти останніх місяців роботи, передуючих відходу у відпустку. Отриманий сукупний заробіток ділиться на 12 місяців і отримують середньомісячний заробіток працівника. Середньомісячний заробіток ділиться на 25,4 (середньомісячна кількість робочих днів) в результаті отримують среднедневной заробіток працівника. Середньоденний заробіток умножається на кількість днів відпустки і виходить сума оплати щорічної відпустки.
2. Розрахункова частина
2.1 Розрахунок кількості обладнання та його завантаження
Необхідна кількість металоріжучих верстатів визначається за формулою:
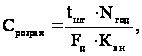 (1.1)
де
 - трудомісткість
машини по даній
групі верстатів,
нормо-година;
 - річна програма
випуску, шт.;
 - коефіцієнт
виконання норм;
 - дійсний річний
фонд роботи
верстата, годин.
Дійсний фонд роботи одного верстата визначається за формулою:
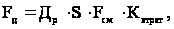 (1.2)
де
 - кількість
робочих днів
у ріку;
 - кількість
робочих змін
у добу;
 - тривалість
зміни;
 - коефіцієнт
втрат робочого
часу на ремонт
обладнання.
=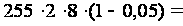 3876
(годин)

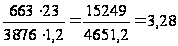 ;

 (шт);

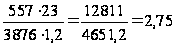 ;

 (шт);
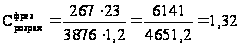 ;

 (шт);
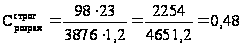 ;

 (шт);
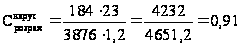 ;
 (шт);
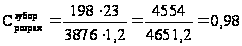 ;
 (шт);
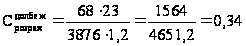 ;
 (шт);
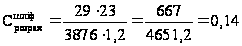 ;
 (шт);
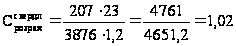 .
 (шт).
Прийняту
кількість
верстатів ( )
одержуємо,
округляючи
 до цілого числа
в більшу сторону.
Коефіцієнт завантаження обладнання визначається за формулою:
 (1.3)
де
 - необхідна
кількість
верстатів;
Спр - прийнята кількість верстатів, шт.

 ;

 ;

 ;

 ;

 ;

 ;

 ;

 ;

 .
Коефіцієнт завантаження обладнання на дільниці в середньому визначається по формулі:
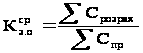 ,
(1.4)
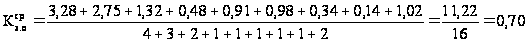 ;
Таблиця 1.1 - Розрахунок необхідної кількості верстатів і їхнього завантаження
|
Найменування обладнання |
Трудомісткість |
С |
|
|
|
| На 1 виріб | На програму | ||||
| 1. Токарські | 663 | 15249 | 3,28 | 4 | 0,82 |
| 2. Розточувальні | 557 | 12811 | 2,75 | 3 | 0,92 |
| 3. Фрезерні | 267 | 6141 | 1,32 | 2 | 0,66 |
| 4. Стругальні | 98 | 2254 | 0,48 | 1 | 0,48 |
| 5. Карусельні | 184 | 4232 | 0,91 | 1 | 0,91 |
| 6. Зуборізні | 198 | 4554 | 0,98 | 1 | 0,98 |
| 7. Довбальні | 68 | 1564 | 0,34 | 1 | 0,34 |
| 8. Шліфувальні | 29 | 667 | 0,14 | 1 | 0,14 |
| 9. Свердлильні | 207 | 4761 | 1,02 | 2 | 1,02 |
| Разом: | 2271 | 52233 | 11,22 | 16 | 0,70 |


Знаючи коефіцієнт завантаження верстатів побудуємо столбцову діаграму завантаження обладнання й порівнюючи середній рівень завантаження на дільниці з коефіцієнтом завантаження окремого обладнання, визначимо верстати з достатнім (вище середнього завантаження) і з недостатнім (нижче середнього завантаження) завантаженням.
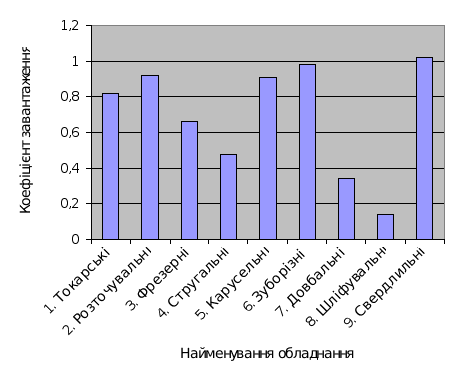
Висновок: у процесі побудови цієї діаграми ми виявили, що верстати з достатнім завантаженням: токарні, розточувальні, карусельні, зуборізні, свердлінні; а верстати з недостатнім завантаженням: фрезерні, стругальні, довбальні, шліфувальні.
2.2 Розрахунок вартості основних фондів
Визначення вартості будівель:
Визначаємо верстатну площу дільниці по формулі:
Sверстат= ,
(2.1)
де fст = 30 м2 - питома площа на один верстат.
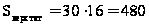 (м2);
Визначаємо складальну площу дільниці "Sскл". Вона становить 50% від верстатної площі.
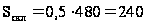 (м2);
Виробнича площа дільниці "Sвироб" включає верстатну й складальну площу.
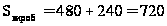 (м2);
Допоміжна площа "Sдопом" становить 40% від виробничої.
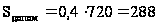 (м2);
Загальна площа дільниці "Sзаг" включає виробничу площу й допоміжну.
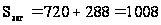 (м2);
Внутрішній об'єм "Vвн" (м3) визначається по формулі:
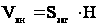 ,
(2.2)
де Н = 15 м - висота будівель;
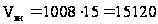 (м3);
Зовнішній об'єм будівель "Vзовн" (м3) визначається по формулі:
Vзовн
= ,
(2.3)
де 1,1 - коефіцієнт, що враховує товщину стін.
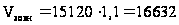 (м3)
Вартість будівель "Сбуд" (грн) визначається з розрахунку 19 грн. за 1 м3 зовнішнього обсягу:
Сбуд = Vзовн · 19 (2.4)
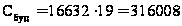 (грн)
2.3 Визначення вартості під'ємно-трастпортного обладнання
На дільниці застосовуються електро-мостові крани: на верстатній дільниці - 1 кран; на складальній дільниці - 1 кран.
Кількість індивідуальних підйомників "П" (шт) визначається в розмірі 20% від прийнятої кількості верстатів:
П = 0,2 ∙ ∑Спр (2.5)
У тому числі:
однотонні - 2 (шт);
півтонні - 1 (шт).
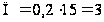 (шт);
На дільниці приймаємо наступну кількість плит:
контрольних - 36 м2 - 3 (шт);
розмічальних - 30 м2 - 4 (шт);
стендових - 60 м2 - 2 (шт).
Таблиця 2.1 - Зведена відомість вартості обладнання
| Найменування обладнання | Кількість | Ціна за одиницю |
Повна вартість обладнання (10 - 15%) |
Установлена потужність квт | ||
| Одиниці | Усього | Одиниці | Усього | |||
| Верстати: | ||||||
| 1. Токарські | 4 | 6420 | 7062 | 28248 | 12 | 48 |
| 2. Розточувальні | 3 | 4320 | 47520 | 142560 | 75 | 225 |
| 3. Фрезерні | 2 | 45040 | 49544 | 99088 | 34 | 64 |
| 4. Стругальні | 1 | 33100 | 36410 | 36410 | 55 | 55 |
| 5. Карусельні | 1 | 21600 | 23760 | 23760 | 30 | 30 |
| 6. Зуборізні | 1 | 17400 | 19140 | 19140 | 15 | 15 |
| 7. Довбальні | 1 | 11400 | 12540 | 12540 | 12 | 12 |
| 8. Шліфувальні | 1 | 12784 | 14062,4 | 14062,4 | 10 | 10 |
| 9. Свердлильні | 2 | 17344 | 19078,4 | 38156,8 | 6 | 12 |
| Разом: | 16 | - | - | 413965,2 | - | 471 |
| ПТО: | ||||||
| Електро-мостові крани | 2 | 14600 | 16060 | 32120 | 24 | 48 |
|
Підйомники: однотонні |
2 | 754 | 829,4 | 1658,8 | 2 | 4 |
| - півтонні | 1 | 487 | 535,7 | 535,7 | 1,5 | 1,5 |
| Разом: | 5 | - | - | 34314,5 | - | 53,5 |
|
Плити: контрольні |
3 | 7488 | 8236,8 | 24710,4 | - | - |
| - розмічальні | 4 | 5070 | 5577 | 22308 | - | - |
| - стендові | 2 | 9360 | 10296 | 20592 | - | - |
| Разом: | 9 | - | - | 67610,4 | - | - |
| Усього | 30 | - | - | 515890,1 | - | 524,5 |
Витрати на монтаж і транспортування становлять 10 - 15% від вартості одиниці обладнання, значить повна вартість одиниці обладнання знайдемо по формулі:
(Ц од * 0,1) + Ц од (2.4)
2.4 Вартість інструмента й пристосувань "Сінстр" становить 10 - 15% від вартості усього обладнання.
Сінстр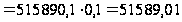 (грн);
Вартість інвентарю "Сінвент" становить 1 - 1,5% від вартості обладнання.
Сінвент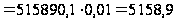 (грн).
Таблиця 2.2 - Відомість вартості основних фондів (капітальних витрат).
| Найменування основних фондів | Вартість |