Расчет экономических показателей на изготовление детали (крышка)
ЗПср.год.=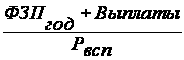
ЗПср.год
=
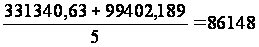 руб.
ЗПср.мес=
ЗПср.мес
=
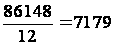 руб.
2.1.3 Расчет фондов заработной платы руководителей, специалистов и служащих (РСС)
Оплата труда этой категории сотрудников осуществляется по схемам должностных окладов с учётом присвоенной им категории. По данным рассчитываемого предприятия устанавливают величину месячного оклада.
Исходя из штатного расписания (таблица 7), определяем среднегодовую, среднемесячную заработную, плату
Таблица 7. Количество работников РСС и их оклады
| Должность | Количество рабочих | Оклад, руб. | ФЗП год. руб. |
| Мастер | 2 | 20000 | 240000 |
ФЗПгод = Ообщ ∙ 12, где (23)
Ообщ - общий оклад рабочих
12 – количество месяцев
ФЗПгод = 20000 ∙ 12 = 240000 руб.
ЗПср.год=
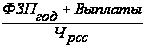 (24)
Выплаты
=
 ∙ ФЗПгод
Выплаты = 0,3 ∙ 240000 = 72000 руб.
ЗПср.год
=
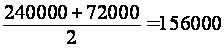 руб.
ЗПср.мес=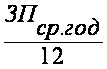
ЗПср.мес
=
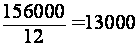 руб.
Все расчеты по работающим на данном участке сводим в таблицу 8.
Таблица 8. Планируемый расчёт рабочих участка
| Категория работающих | ФЗПгод. руб. | ЗПср. год. руб. | ЗПср. мес, руб. |
| Основные | 583687,5 | 58368,75 | 4864 |
| Вспомогательные | 331340,63 | 86148 | 7179 |
| РСС | 240000 | 156000 | 13000 |
| Итого | 1155028 | 300516,8 | 25043 |
Расчёт обязательных платежей в бюджет. Включает в себя следующие платежи:
– Взносы в пенсионный фонд перечисляются исходя из возрастной категории работающих и средний процент принимает (14% от ФЗП)
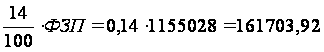 руб.
– Отчисления в фонд социального страхования (2,9% от ФЗП)
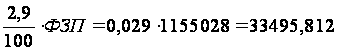 руб.
– Отчисления в фонд обязательного медицинского страхования (2,1% от ФЗП)
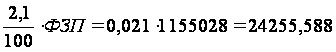 руб.
– Отчисления за травматизм (1% от ФЗП)
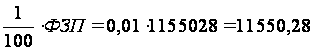 руб.
2.2 Определение потребности в основных материалах
Потребность в основных материалах определяется исходя из нормы расхода материалов на 1 изделие и годовой программы выпуска изделий.
М= ,
где (25)
g3 – норма расходов материала на 1 изделие, (масса заготовки);
М=
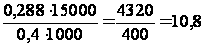 т.
Отх=
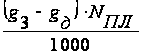 (26)
gд – возвратные отходы, (масса детали);
Отх=
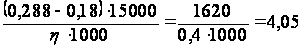 т.
Потребность в материалах определяется в натуральном, так и в стоимостном выражении. Стоимость материалов на годовую программу выпуска составляет:
См = М ∙ Цз ∙Ктз, где (27)
Ктз – коэффициент транспортного – заготовительных расходов; Ктз =1,1
К Ктз относят расходы на доставку, загрузку, разгрузку и транспортировку, комиссионные вознаграждения.
Цз – Цена 1 тонны материала.
См = 0,18 ∙ 25000 ∙ 1,1 = 4950 руб.
Стоимость отходов составляет:
Сотх = Отх ∙ Цо (28)
Цо – цена 1 тонны отходов – (10% Цз)
Цо
=
 (29)
Цо
=
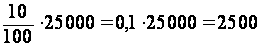 руб.
Сотх = 4,05 ∙ 2500 = 10125 руб.
2.3 Расчет косвенных затрат.Расчет сметы общепроизводственных расходов
В состав общепроизводственных (цеховых) входят накладные расходы, связанные с организацией и обслуживанием производственного процесса и управления им.
Состав и процесс общепроизводственных расходов определяется сметами на содержание и эксплуатацию оборудования, управленческих и хозяйственных
расходов цеха.
К косвенным затратам относятся:
1. Расходы на содержании и эксплуатацию оборудования.
2 Цеховые расходы.
3. Расходы, связанные с управлением предприятием и цехом.
4. Расходы, связанные с управлением предприятием и цехом.
5. Расходы, связанные с реализацией продукции.
Для расчета составляем таблицу 9 стоимости требуемого оборудования.
Эти расходы рассчитывают на всю годовую программу и распределяются на себестоимость каждого вида продукции пропорционально зарплате основных рабочих. Косвенные расходы подразделяются на общепроизводственные и внепроизводственные.
Затраты на установку оборудования составляют 10% от первоначальной стоимости оборудования, включая НДС.
| Общие затраты (руб.) | Всех | 2 640 000 | 1 320 000 | 1 320 000 | 990 000 | 990 000 | 1 650 000 | 1 650 000 | 10 560 000 |
|
| Одного | 1 320 000 | 1 320 000 | 660 000 | 990 000 | 990 000 | 1 650 000 | 1 650 000 | 8 580 000 | ||
| Затраты на установку (руб.) | Всех | 240 000 | 120 000 | 120 000 | 90 000 | 90 000 | 150 000 | 150 000 | 960 000 |
|
| Одного | 120 000 | 120000 | 60 000 | 90 000 | 90 000 | 150 000 | 150 000 | 780 000 |
||
| Стоимость требуемого оборудования | Стоимость станка (руб.) | Всех | 2 400 000 | 1 200 000 | 1 200 000 | 900 000 | 900 000 | 1 500 000 | 1 500 000 | 9 600 000 |
| Одного | 1 200000 | 1 200000 | 600 000 | 900 000 | 900 000 | 1 500000 | 1 500000 | 7 800 000 |
||
| Мощность (кВт.) | Всех | 20 | 10 | 4,4 | 7,5 | 7,5 | 7,5 | 7,5 | 64,4 | |
| Одного | 10 | 10 | 2,2 | 7,5 | 7,5 | 7,5 | 7,5 | 52,2 | ||
| Тип оборудования | 16К20 Ф3 | 16К20 Ф3 | 2Н125 | 6Н12П | 6Р82Г | 3Б151 | 2А227 | |||
| Таблица 9 | Количество оборудования | 2 | 1 | 2 | 1 | 1 | 1 | 1 | 9 | |
| Наименование операции | Токарная | Токарная | Сверлильная | Фрезерная | Фрезерная | Кр. шлифовальная | Вн. шлифовальная | Итого: | ||
В смету общепроизводственных расходов (ОПР) включается:
– Затраты на силовую энергию
Зэн = Wэ · Цэ, где (30)
Цэ – цена 1 кВт часа энергии (1,809)
Wэ – годовой расход электроэнергии
Wэ
=
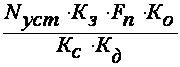 ,
где (31)
Nycт - установленная мощность электродвигателя на всех станках;
Кз – Средний коэффициент загрузки оборудования;
Fп – полезный фонд времени работы оборудования за год;
Ко – коэффициент одновременной работы оборудования Ко = 0,75;
Кс – коэффициент потерь электросети Кс = 0,95;
Кд – Коэффициент полезного действия электродвигателя Кд = 0,85 – 0,9;
Рассчитываем годовой расход электроэнергии по формуле (31):
Wэ
=
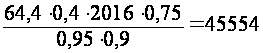 кВт/час
Рассчитываем затраты на силовую энергию по формуле (30):
Зэн = 71304 · 2,2 = 100219 руб.
– Затраты на воду для производственных нужд:
Зв
=
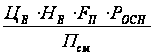 ,
где: (32)
Цв – цена 1 м3 воды, (11,3 руб.);
Нв – норма расхода воды на 1 рабочего за год, (25 л/смену);
Росн - количество основных рабочих;
Псм - продолжительность смены
Зв
=
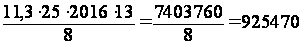 руб.
Амортизация – это возмещение основных фондов путём включения части их стоимости в затраты на выпуск продукции (себестоимость). Она осуществляется с целью накопления денежных средств для последующего полного или частичного производственных основных фондов. Предприятие может одновременно применять несколько способов начисления амортизации:
а) Линейный способ – по рабочим машинная, оборудованиям, зданиям, сооружениям
б) Способ уменьшения остатка – по вычислительным машинам, орг. техники.
В данной работе мы применяем линейный способ.
– Амортизация оборудования:
Аоб=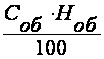 ,
где: (33)
Ноб – норма отчислений, (8%);
Соб - полная первоначальная стоимость оборудования
Аоб
=
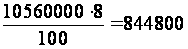 руб.
– Амортизация зданий.
Аз
=
 ,
где (34)
Нз – норма отчислений для зданий
Сз – полная первоначальная стоимость здания
Сз = Цзд ∙ Vзд, где (35)
Цзд – цена 1м3, (10 000 руб.)
Vзд – объем здания:
Vзд = Sзд ∙ hзд, где (36)
hзд – высота производственных помещения: ηзд=10–15 м;
Sзд - площадь участка;
Sзд
= Sуд ∙
 ,
где (37)
Sуд – удельная площадь на 1 станок, (10м2);
Sзд = 10 ∙ 9 = 90 м2
Vзд = 90 ∙ 10 = 900 м3
Сз = 10 000 ∙ 900 = 9 000 000 руб.
Аз
=
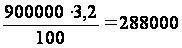 руб.
– Затраты на текущий ремонт оборудования
Составляют примерно 15–17% от
полной первоначальной стоимости оборудования
Зрем= (38)
Зрем
=
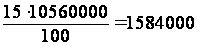 руб.
– Затраты на вспомогательные материалы (масла, химикаты)
Вспомогательные материалы участвуют в процессе производства продукции или потребляются для хозяйственных нужд, технологических целей.
Звсп
= Овсп ∙
,
где (39)
Овсп – количество вспомогательных материалов, (1500);
Звсп = 1500 ∙ 9 = 13500 руб.
– Затраты на заработную плату основную и дополнительную с отчислением на социальное страхование вспомогательных рабочих и РСС
Ззп = (ФЗПвсп + ФЗПрсс) ∙ Осоц, где (40)
Осоц – социальные отчисления, (1,36);
Ззп = (331340,63 + 240000) ∙ 1,36 = 777023 руб.
– 3 атраты на охрану труда и производственную санитарию
Зохр = Оохр ∙ (Роcн + Рвсп) (41)
Зохр = 500 ∙ (13 + 2) = 7500 руб.
– Затраты на отопления, освещение здания, воду для хозяйственных нужд.
Зотоп
=
 ∙ ФЗПосн.раб.год.
(42)
Зотоп
=
 ∙ 583687,5 = 372976,3 руб.
– Прочие затраты, не учтенные в других статьях: они составляют примерно
1–2% от суммы всех вышеперечисленных затрат.
ПРз
=
 ,
где (43)
ПРз - прочие затраты
З – затраты
ПРз = (100219 + 925470 + 844800 + 288000 + 1584000 + 13500 + 7500 + 372976 + 777023) · 0,02 = 4913488·0,02=98270 руб.
Смету общих затрат вносим в таблицу 10
Таблица 10. Затраты на производство
| Показатели затрат | Сумма, руб. |
| Затраты на силовую энергию | 100 219 |
| Затраты на воду для производственных нужд | 925 470 |
| Амортизация оборудования | 844 800 |
| Амортизация зданий | 28 800 |
| Затраты на текущий ремонт оборудования | 1 584 000 |
| Затраты на вспомогательные материалы | 13 500 |
| Затраты на заработную плату основную и дополнительную | 777 023 |
| Затраты на охрану труда и производственную санитарию | 7 500 |
| Затраты на отопление, освещение здания, воду для хозяйственных нужд | 372 976 |
| Прочие затраты | 98 270 |
| Итого | 4 752 558 |
Отчисления на социальное страхование
Зсс
=
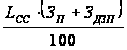 (49)
Зсс =
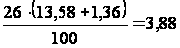 руб.
– Расходы на содержания и эксплуатацию оборудования
Зрсо
=
 (50)
Зрсо
=
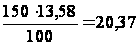 руб.
– Цеховые расходы
Зцех
=
 (51)
Зцех
=
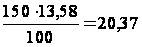 руб.
– Общепроизводственные расходы
Зоп
=
 (52)
Зоп
=
 руб.
– Общехозяйственные расходы
Зох
=
 (53)
Зох
=
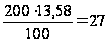
– Производственная себестоимость – это издержки предприятия при производстве товара или его транспортировке, приобретений.
Сс = Змо – Отх + ТЗР + Ззп + Здзп + Зсс + Зрсо + Зоп + Зох (54)
Сс =7,2 –0,45+0,72+13,584+1,358+3,88+20,37+1,6+27 = 75,258 руб.
– Внепроизводственные расходы
Звн.пр.
=
 (55)
Звн.пр.
=
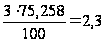 руб.
– Полная себестоимость:
Сп = Сз + 3вп.пр. (56)
Сп = 75,258 + 2,3 = 77,6 руб.
– Плановая прибыль
Пр
=
 (57)
Пр
=
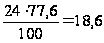 руб.
– Проект оптовой цены
Ц = Сп + Пр (58)
Ц = 77,6 + 18,6 = 96,224 руб.
Прибыль – это сумма, на которую доход, выручка превышает затраты на экономическую деятельность, на производство товара
Валовая прибыль – это часть валового дохода остающаяся за вычетом всех производственных расходов
Чистая прибыль – это часть валовой прибыли, остающаяся после всех финансовых расчетов и отчислений.
Прибыль – это обобщающий показатель финансовых результатов хозяйственной деятельности предприятий.
Расчеты вносим в таблицу 11.
Таблица 11. Производственные затраты
| Статьи затрат | Сумма, (руб.) | Процент по полной себестоимости % |
| Затраты на основные материалы | 7,2 | 1,96 |
| Возвратные материалы | 0,45 | 0,12 |
| Транспортно – заготовительные расходы | 0,72 | 0,2 |
| Основная заработная плата основных рабочих | 13,58 | 3,7 |
| Дополнительная заработная плата основных рабочих | 1,358 | 0,37 |
| Отчисления на социальное страхование | 3,88 | 1 |
| Расходы на содержание и эксплуатацию оборудования | 20,37 | 5,6 |
| Цеховые расходы | 20,37 | 5,6 |
| Общепроизводственные расходы | 1,6 | 0,4 |
| Общехозяйственные расходы | 27 | 7,4 |
| Производственная себестоимость | 75,258 | 20,5 |
| Внепроизводственные расходы | 2,3 | 0,6 |
| Полная себестоимость | 77,6 | 21,1 |
| Полная прибыль | 18,6 | 5,1 |
2.5 Расчет стоимости и себестоимости ТП, расчет прибыли и налогов
– Стоимость товарной продукции в оптовых ценах
ТПц
=
 ,
где (59)
ТП – товарная продукция
ТПц
=
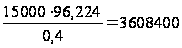 руб.
– Себестоимость товарной продукции – это сумма всех затрат связанная с выпуском продукции.
ТПс
=
 (60)
ТПс
=
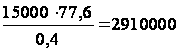 руб.
– Прибыль реализации товарной продукции
Пр = ТПц – ТПс (61)
ПР= 3 608 400 – 2 418 000 = 1 190 400 руб.
– Расчетов налогов
Предприятие платит в бюджет 2 вида налогов:
Налоги – это обязательные платежи, которые платят все организации в бюджет.
Добавочной стоимостью называется разность между валовой выручкой о реализации и материальными затратами.
К материальным затратам относят стоимость основных материалов
ДС = ТПц - См (62)
ДС = 3 608 400 – 4950 = 3 603 450
НДС
=
 ∙ДС
(63)
НДС =
∙ 3 603 450= 648 621 руб.
Определяем реальную выручку от реализации товарной продукции с учетом НДС
НДС – это косвенный налог, ставка которого составляет 18% для данного производства.
Выручка – это сумма от реализации изднелий.
РВ = ТПц - НДС (64)
РВ = 3 608 400 – 648 621 = 2 959 779 руб.
Определяем валовую прибыль
Валовая прибыль – это часть валового дохода остающаяся за вычетом всех производственных расходов
Првал = РВ – ТПс (65)
Првал = 2 959 779 – 2910000 = 49 779 руб.
Сумма налога на прибыль составит:
НПр
=
 ∙ Првал (66)
НПр = 0,2 ∙ 49 779= 9955,8 руб.
Определяем чистую (остаточную) прибыль – разность между валовой прибылью и налогом на прибыль
Прчист. = Првал – НПр (67)
Прчист. = 49 779 – 9955,8 = 39 823,2 руб.
2.6 Расчет стоимости нормативно-чистовой продукции
Чистая продукция – разность между стоимостью и материальными затратами. Норматив чистой продукции на 1 изделие определяем по формуле:
НЧПизд= ЗПосн + ЗПоц + Прн (68)
ЗПосн = Ззп + Здзп +3сс (69)
ЗПоц = К ∙ ЗПосн (70)
К= 1,6–1,8
Прибыль нормативная
Прн = Нр ∙ (Сп – Змо) (71)
Нр – налог на прибыль. Он равен 20%
ЗПосн = 13,58 + 1,358 +3,88 = 18,818 руб.
ЗПоц = 1,6 ∙ 13,58 = 21,728 руб.
Прн = 0,2 ∙ (77,6 – 7,2) = 14,08 руб.
НЧПизд= 18,818 + 21,728 + 14,08 = 54,626 руб.
В соответствующей с действующим законодательством организация обязана платить налог на прибыль. Ставка налога на прибыль равна 20%.
НЧП
= НЧПизд ∙ (72)
НЧП
= 54,626 ∙ = 2 048 475 руб.
2.7 Расчет технико-экономических показателей
– Производительность труда одного работающего – это способность одного работающего производить определённое количество продукции за промежуток времени.
а) по товарной продукции
ПТ
=
 (73)
Чппп – численность производственно – промышленного персонала
ПТ
=
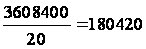 руб.
б) по нормативно – чистой продукции
ПТ= (74)
ПТ
=
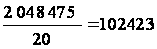 руб.
– Уровень рентабельности по отношению к производственным фондам.
а) общая рентабельность
Общая рентабельность – это коэффициент показывающий процентное соотношение прибыли к стоимости оборотных фондов и основных средств.
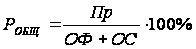 (75)
ОФ = Соб + Сз, где (76)
Соб - полная первоначальная стоимость оборудования
Сз – полная первоначальная стоимость здания
ОФ = 10 560 000+ 9 000 000 = 19 560 000
ОС = См, где (77)
ОС = 4 950 руб.
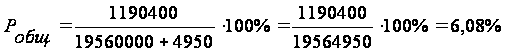
К основным фондам относятся: стоимость оборудования и здания.
К оборотным средствам – мощность материалов.
б) Расчетная рентабельность
Ррасч
=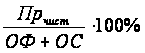 (78)
Ррасч
=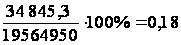 %
– Рентабельность текущих затрат
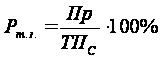 (79)
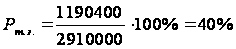
– Затраты на рубль товарной продукции
G
=
 (80)
G =
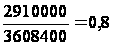
– Материальные затраты на рубль товарной продукции
δ
=
 (81)
δ
=

– Коэффициент полезного использования
КИМ
=
 (82)
КИМ
=

Фондоотдача – это выпуск продукции на единицу стоимости производственных основных фондов (основного капитала). В социалистической экономике показатель фондоотдачи характеризует уровень эффективности использования производственных основных фондов. При расчетах фондоотдачи в целом по народному хозяйству используются данные о валовом общественном продукте и о произведенном национальном доходе, а по отдельным отраслям о валовой (товарной) или чистой продукции. В отраслях с однородной продукцией при определении уровня фондоотдачи иногда применяются данные об объемах производства в натуральных или условно-натуральных единицах измерения. Фондоотдача рассчитывается по балансовой стоимости производственных основных фондов либо в среднегодовом исчислении, либо по состоянию на конец соответствующего года. Обратным показателем фондоотдачи в количественном отношении является прямая фондоемкость.
Фо =
 (83)
Фо
=
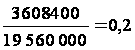
– Фондоемкость – это обобщающий показатель, характеризующий в рублях стоимость основных производственных фондов,