Планирование прибыли на предприятии и её распределение
Балансовая прибыль / (Чистая выручка от реализации продукции + Доходы от прочей реализации и внереализационных операций) Ч 100%
Показывает, какой процент прибыли получает предприятие с каждого рубля реализации.
Служит основанием для выбора номенклатуры выпускаемой продукции
Рентабельность активов (капитала)
Рентабельность текущих активов
Рентабельность чистых активов
Прибыль / Совокупные активы Ч 100%
Прибыль / Текущие активы Ч 100%
Прибыль / Чистые активы Ч 100%
Эти комплексные показатели характеризуют отдачу, которая приходится на рубль соответствующих активов.
Отражает эффективность вложенных в предприятие денежных средств
Наиболее часто используются показатели рентабельности активов (капитала), рентабельности чистых активов, рентабельности собственного капитала и рентабельности реализации.
В аналитической работе также часто полную сумму активов заменяют на стоимость текущих активов и анализируют рентабельность использования последних.
В качестве показателя прибыли, в зависимости от конкретных условий деятельности, используют показатели прибыли до налогообложения, прибыли от обычной деятельности или чистой прибыли.
В зарубежной практике в качестве числителя чаще всего используют показатели прибыли до налогообложения, а некоторые организации в расчет принимают показатели чистой прибыли.
В качестве активов (знаменателя формулы) используют следующие показатели:
· стоимость активов по балансу;
· стоимость активов по балансу плюс суммы амортизации по амортизируемым активам;
· действующие активы;
· оборотный капитал плюс внеоборотные активы.
2.2 Источники информационного обеспечения прибыли .
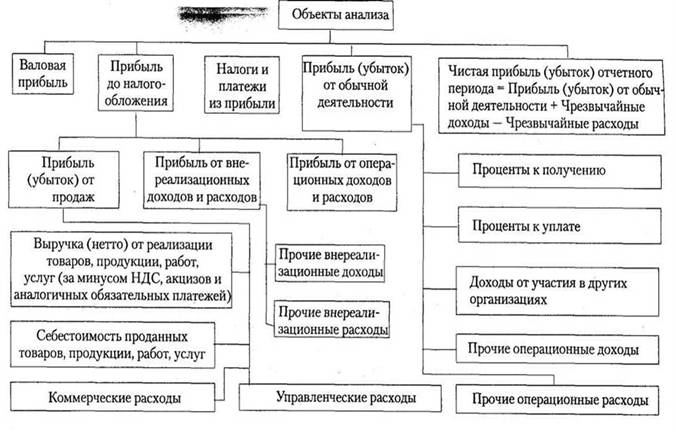
Прибыль являются основным показателем финансовых результатов деятельности предприятия. Соответственно, основными объектами анализа финансовых результатов является данный показатель. В целом, объекты анализа представлены на рис. 2.1
Рис. 2.1 Объекты анализа финансовых результатов предприятия.
Задачами анализа являются:
• изучение формирования и структуры прибыли (убытка) от обычной деятельности, абсолютное ее изменение против базового периода;
• обоснование и количественное определение факторов изменения валовой прибыли и прибыли от продаж;
• обоснование и количественное соизмерение факторов изменения прибыли от обычной деятельности, в том числе за счет изменения прибыли до налогообложения; за счет изменения прибыли от продаж; за счет прибыли от внереализационных доходов и расходов; за счет прибыли от операционных доходов и расходов;
• выявление и количественное соизмерение резервов роста прибыли;
• анализ факторов формирования чистой прибыли;
• анализ формирования показателей, обоснование и количественное соизмерение факторов изменения рентабельности продукции и капитала, возможностей ее повышения.
Источниками информации служат: ф. №2 "Отчет о прибылях и убытках", обороты по счетам 46, 47, 48, 80, 81 Главной книги, плановые данные, а также соответствующие таблицы бизнес-плана предприятия.
В Отчете о прибылях и убытках (форма 2) в организации формируются данные о доходах, расходах по обычным видам деятельности, результаты от операционных и внереализационных доходов и расходов, величине чистой прибыли, финансовых результатах, которые представляются в сумме нарастающим итогом с начала года до отчетной даты.
По статье "Себестоимость проданных товаров, продукции, работ, услуг" отражаются учтенные затраты на производство продукции, работ, услуг в доле, относящейся к проданным в отчетном периоде продукции, работам, услугам.
Организации, осуществляющие торговую деятельность, отражают по данной статье покупную стоимость товаров, выручка от продажи которых отражена в данном отчетном периоде.
Организации, являющиеся профессиональными участниками рынка ценных бумаг, отражают по данной статье покупную (учетную) стоимость ценных бумаг, выручка от продажи которых отражена в данном отчетном периоде.
Формирование величины себестоимости проданных товаров, продукции, работ, услуг осуществляется в соответствии с Основными положением по составу затрат и калькулирования себестоимости продукции (работ, услуг).
В случае признания организацией в соответствии с установленным порядком управленческих расходов полностью в себестоимости проданных товаров, продукции, работ, услуг в качестве расходов по обычным видам деятельности по данной статье отражаются затраты на производство проданных продукции, работ, услуг без учета общепроизводственных расходов. Общепроизводственные расходы при этом отражаются по статье "Управленческие расходы".
Затраты, связанные со сбытом продукции, а также издержки обращения при формировании величины статьи "Себестоимость проданных товаров, продукции, работ, услуг" в ее состав не включаются, а отражаются по статье "Коммерческиерасходы" Отчета о прибылях и убытках.
В случае признания организацией в соответствии с установленным порядком коммерческих расходов полностью в себестоимости проданных в отчетном периоде товаров, продукции, работ, услуг в качестве расходов по обычным видам деятельности расходы организации по сбыту продукции, издержки обращения (у организаций, осуществляющих торговую деятельность, оказывающих услуги общественного питания) отражаются по статье "Коммерческие расходы".
Статья "Прибыль (убыток) от реализации" Отчета о прибылях и убытках формируется как разница между статей "Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей)", "Себестоимость проданных товаров, продукции, работ, услуг", «Коммерческими расходами» и «Управленческими расходами».
Статья "Проценты к получению" отражает операционные доходы в сумме причитающихся в соответствии с договорами процентов по облигациям, депозитам, государственным ценным бумагам и т.п., за предоставление в пользование денежных средств организации, за использование кредитной организацией денежных средств, находящихся на счете организации. При этом выполнение требования существенности может привести к дальнейшей детализации в Отчете о прибылях и убытках процентов к получению по отдельным их видам.
Организация отражает доходы, связанные с участием в уставных капиталах других организаций и подлежащие получению по сроку в соответствии с учредительными документами, если это не является предметом ее деятельности, в составе прочих доходов в части операционных по статье "Доходы от участия в других организациях".
По статье "Проценты к уплате" отражаются операционные расходы в сумме причитающихся в соответствии с договорами к уплате процентов по облигациям, акциям, за предоставление организации в пользование денежных средств (кредитов, займов).
Остальные доходы и расходы, относящиеся в соответствии с установленным порядком к операционным доходам и расходам, отражаются по статье "Прочие операционные доходы" или "Прочие операционные расходы". При этом по статье "Прочие операционные расходы" отражаются расходы, связанные с получением операционных доходов, отраженных по статьям "Проценты к получению", "Доходы от участия в других организациях".
По статье «Внереализационные доходы» в Отчете о прибылях и убытках отражаются штрафы, пени, неустойки за нарушение условий договоров, по которым получены решения суда об их взыскании; поступления в возмещение причиненных организации убытков; прибыль прошлых лет, выявленная в отчетном году и т.д.
Статья «Прибыль (убыток) отчетного периода» формируется следующим образом:
1. Прибыль (убыток) от реализации
+ 2. Проценты к получению
- 3. Проценты к уплате
+ 4. Доходы от участия в других организациях
+ 5. Сальдо прочих операционные доходов и расходов
+ 6. Сальдо вне реализационных доходов и расходов
«Чистая прибыль» образуется в результате вычитания из прибыли (убытка) отчетного периода сумм налога на прибыль и иных обязательных платежей.
Одной из основных закономерностей современной эпохи является возрастание роли внешнеэкономических связей в экономическом развитии всех стран. В связи с созданием нового механизма внешнеэкономических связей, расширением деятельности совместных предприятий возникает необходимость изучения и использования организациями Республики Беларусь основных международных принципов организации бухгалтерского учета и международных стандартов финансовой отчетности.
Существуют и другие факторы, способствующие интернационализации учета. Среди них можно выделить необходимость создания международной информационной системы для управления мультинациональными корпорациями. Такая информационная система должна строиться на основании данных бухгалтерского учета и финансовой отчетности, которые должны составляться с использованием единых подходов, правил и принципов.
В этих условиях появляется необходимость подготовки финансовой отчетности в соответствии с международными стандартами, которые бы учитывали национальные особенности ведения бухгалтерского учета и, вместе с тем, удовлетворяли требованиям пользователей отчетности различных стран.
Применение стандартов не может быть частичным. Финансовая отчетность может соответствовать требованиям стандартов или не соответствовать.
Несмотря на столь стремительное сближение экономик разных стран мира все еще сохраняются существенные различия между правилами в организации и ведении учета, определяющими форму и порядок предоставления информации для различных субъектов хозяйствования. Для того, чтобы устранить такие различия, необходимо существование международных правил ведения учета, которые можно было бы использовать во всех странах мира.
Надо отметить, что в каждой стране выбор правил ведения учета регулируется. Правила учета и механизм управления предприятиями отражают экономические и политические процессы, происходящие в странах, а не просто результат адаптации к рынку. Поскольку трудно определить, какие конкретные экономические проблемы должно было разрешить регулирование учета и отчетности, нелегко понять, почему оно принимает разные формы в странах мирового сообщества. Эта проблема является трудноразрешимой. Ведь правила организации и ведения учета возникли в результате взаимодействия политических и экономических процессов. В разных странах эти процессы протекают по-разному. Поэтому если для стран с очень разными уровнями развития политики и экономики будут приняты единые правила ведения учета, то составители и пользователи финансовых отчетов столкнуться с большими трудностями. Поэтому сближение правил ведения учета должно не предшествовать, а следовать за сближением экономических и политических систем стран.
Основные расхождения связаны с различными целями и принципами учета. Например, один из принципов, обязательных в международных стандартах бухгалтерского учета и финансовой отчетности – приоритет содержания над формой представления финансовой информации – содержание операций или других событий не всегда соответствует тому, каким оно представляется на основании их юридической или отраженной в учете формы. В наших условиях этот принцип применяется не всегда.
В наших условиях отчетность, отвечающую международным стандартам учета, можно составить двумя способами: организовать параллельное ведение учета в соответствии с международными стандартами либо использовать данные отечественного бухгалтерского учета для трансформации в соответствии с установленными требованиями.
Несмотря на все вышесказанное, развитие и совершенствование учета и финансовой отчетности во многом связано с использованием международных стандартов. Этого требует внедрение в экономику нашей страны рыночных отношений, необходимость улучшения управления производством, а также необходимость совершенствования учета и отчетности в изменившихся экономических условиях хозяйствования наших организаций.
Изучение международного опыта организации бухгалтерского учета позволяет лучше оценить систему учета на наших предприятиях, установить все положительные и отрицательные стороны.
Международные стандарты финансовой отчетности является основой для проведения отчетности наших организаций с сопоставимый вид с другими странами.
Дальнейшее изучение и внедрение требований международных стандартов финансовой отчетности будет способствовать приведению нашего учета и отчетности в сопоставимый вид в сравнении с другими странами, а также в соответствии с требованиями нашей экономики, что окажет положительное влияние на повышение ее эффективности.
В заключение можно еще раз подчеркнуть, что между отечественной учетной системой и международными стандартами существует много различий как принципиальных, так и менее значительных. Поэтому для вхождения в международную учетную систему на этапе формирования системы бухгалтерского учета очень важно обеспечить последовательное сглаживание существующих различий.
Необходимость использования международных стандартов в финансовой отчетности продиктована как превращением экономики страны в составную часть мировой хозяйственной системы, так и возможностью использовать мировой опыт формирования правил бухгалтерского учета для создания эффективной системы, обеспечивающей потребности рыночной экономики.
Подводя итог главе, отметим, что основным источником информации для анализа прибыли является отчет о прибылях и убытках, а также некоторые другие документы. В целях гармонизации системы анализа необходимо ее совершенствовать, использовать международные методики.
3. Практическая часть. Планирование прибыли.
3.1. Экономико-организационная структура предприятия.
Объектом исследования является предприятие ЗАО « Швейная фабрика».
Индекс: 231400,
Город:Тамбовсквя обл. г. Никольск,
Адрес: ул. Советская, 39,
Тел. (847545)2-36-89
Факс 2-36-89
Данное предприятие выпускает швейные изделия для мужчин и женщин. В предлагаемый ассортимент входят такие изделия для женщин, как жакеты, юбки, брюки, блузки. Для мужчин пошиваются в основном брюки. На фабрике производится модная одежда, безопасная, надежная, доступная по цене. Постоянно изучаются запросы потребителей изделий путем прямых и обратных связей. Обновляется ассортимент одежды с учетом направлений моды, требований и ожиданий потребителей.
Применяются новые технологии выпуска швейных изделий, основанные на современном оборудовании и новых материалах. Представляются потребителям гарантии высокого качества и потребительских свойств нашей продукции. В 2007 году ЗАО «Швейная фабрика» награждена дипломом конкурса «Лучшие товары», а также присуждена премия областного исполнительного комитета «За достижения в области качества».
Осуществляется постоянное сотрудничество с поставщиками, которые обеспечивают производство высококачественными материалами и комплектующими изделиями.
В целом, управление производством предприятия осуществляется через отделы инженерно-технических служб: внешнеэкономических связей, планово-экономического, организации труда и заработной платы, производственного, технологического, технического контроля и т.д.
На фабрике существует цеховая структура:
Экспериментальный цех – осуществляет разработку ассортимента, выполнение образцов швейных изделий, проработка и запуски новых моделей, экспериментальные раскладки для определения технических норм, изготовление подсобных лекал из картона.
Подготовительный цех – складирование и учет основного сырья и прикладных материалов. Расчет ткани по картам раскроя, согласно технических норм.
Раскройный цех – обмеловка, раскрой тканей, нумерация деталей кроя, их комплектация и транспортировка кроя в пошивочные цеха.
Пошивочные цеха №1 и №2 – швейные бригады по изготовлению готовой продукции (7 бригад – 55-60 человек).
Склад готовой продукции – приемка из цехов и отгрузка готовых изделий согласно заказов торгующих организаций.
Склад фурнитуры – складирование и учет фурнитуры. Подача фурнитуры в пошивочные цеха согласно маршрутных источников и технических норм.
Склад вспомогательных материалов – складирование и учет всех вспомогательных и строительных материалов, а также запчастей для технологического оборудования, поступивших на фабрику, а также их выдача согласно заявки на производство.
Оценку работы предприятия за 2007г. определяют темпы роста основных целевых показателей прогноза социально-экономического развития (Приложение 1).
Работать предприятию стабильно, слажено, достойно и выживать в сложнейших экономических условиях отрасли позволила работа по контрактам с инофирмами по продаже услуг, по пошиву изделий из давальческого сырья.
Основными поставщиками сырья для выполнения поставок швейных изделий на рынок являются: ОАО «Камволь» г. Минск; ОАО «Лента» г. Минск; ООО «Омега-Текс» г. Кобрин; ОАО «Минский экспериментально-фурнитурный завод» г. Минск; РУП «Гронитекс» г. Гродно; РУП«Химволокно» т. Светлогорск;
Вспомогательные поставщики сырья: ОАО «Альбертнн» г. Слоним; ИП Равко КВ. г. Минск; ООО «БЗШ» г. Минск; ООО «Мегапак» г. Минск.
На протяжении 2007 года фабрика сотрудничала с фирмами:
«Харве Бенард ЛТД» США;
«Дэшмо Клоузинг ЛТД» Великобритания;
«Инбелко» Бельгия;
«Вунш и Рудольф» Германия;
«Як Мария» Россия;
Согласно контрактов с данными фирмами ЗАО « Швейная фабрика» оказывала услуги по пошиву брюк, юбок, жакетов, платьев, накидок, жилетов, шорт из давальческого сырья.
За отчетный период было произведено 771,0 тыс. единиц по заказам иностранных фирм, в том числе 0,8 тыс. ед. - Россия. За 2007 год было поставлено услуг по пошиву швейных изделий по фирмам:
1. «Харве Бенард ЛТД» - 1.548,0 тыс. долларов США;
2. «Дэшмо Клоузинг ЛТД» - 42,5 тыс. долларов США;
«Инбелко» - 61,4 тыс. долларов США;
«Вунш и Рудольф» - 21,7 тыс. долларов США;
Россия - 5,1 тыс долларов США;
Всего экспорт давальческого сырья составил 5.329,3 тыс. долларов США, из них экспорт услуг - 1.678,8 тыс. долларов США.
Реализация продукции покупателям осуществляется согласно заключенных договоров на республиканской ярмарке по продаже товаров легкой промышленности. Предприятие работает со всеми торгующими организациями: базы ТО; райпо; коопторги; магазины;
В 2007 году было заключено 181 договор на поставку продукции, из них самые крупные покупатели:
1. Торгодежда г. Гродно;
2. ТД «Неман» г. Гродно;
3. «Детский мир» г.