Предмет і метод економічної теорії
Акціонерне товариство - товариство, яке має статутний фонд, поділений на певну кількість акцій рівної номінальної вартості. Капітал акціонерного товариства утворюється шляхом організації підписки і продажу акцій. Кожен акціонер є співвласником товариства і має право на участь в управління й отриманні частини прибутку акціонерного товариства пропорційно свої частці акцій в загальному акціонерному капіталі. По своїй суті акціонерне товариство є товариством з обмеженою відповідальністю в якому кожен акціонер несе відповідальність за зобов’язаннями товариства лише в межах свого внеску в акціонерний капітал. Закон обмежує мінімальний розмір статутного капіталу акціонерного товариства. В Україні він не може бути меншим ніж 1250 мінімальних заробітних плат. Перевагами такої форми є: обмежена відповідальність учасників за результати діяльності товариства; висока кредитоспроможність дозволяє широко залучати зовнішні джерела фінансування як за рахунок кредитів та випуску облігацій, так і за рахунок додаткової емісії акцій; не виникає труднощів з оцінкою вартості частки учасника, оскільки вона визначається ринковою вартістю акцій; при бажанні його вийти зі складу товариства достатньо продати свій пакет акцій. Недоліками є: продаж акцій на відкритому ринку може породжувати спекуляції ними, що збільшує ризик інвестування в акції і може зменшити можливості товариств залучати додаткові капітали через випуск акцій. Цей недолік часто усувають засновуючи акціонерні товариства закритого типу. акції таких товариств продаються лише серед визначеного кола акціонерів й не продаються вільно на відкритому ринку.
4. Акціонерне товариство, як форма організацій бізнесу. Акції, їх суть і види
Найрозвиненішою формою господарського товариства є акціонерні товариства, на долю яких в країнах з ринковою економікою припадає 30-40 відсотків виробничих фондів.
Акціонерні товариства діляться на два види:
відкритого типу, акції якого можуть вільно розповсюджуватися шляхом відкритої передплати або купівлі-продажу на біржах. Акціонер такого товариства може вільно вийти з його складу, продавши свій пакет акцій будь кому. Також будь хто може стати акціонером купивши пакет акцій на ринку. Такі товариства мають широкі можливості залучати капітали через продаж акцій. Недоліком такого товариства є можливість втрати контролю над товариством в разі, якщо хтось перекупить контрольний пакет акцій.
закритого типу, акції якого розповсюджуються тільки поміж його засновниками. Акціонер такого товариства не може продати свій пакет акцій без згоди інших акціонерів. Також будь хто не може стати акціонером без згоди засновників, оскільки акції такого товариства не продаються на відкритому ринку. Такі товариства мають вужчі, у порівнянні з відкритими товариствами, можливості залучати капітали через продаж акцій, проте тут немає загрози втратити контроль над товариством.
Акція - це цінний папір без установленого строку обігу, що засвідчує пайову участь у статутному фонді акціонерного товариства, підтверджує членство в акціонерному товаристві та право на участь в управлінні ним, дає право його власникові на одержання частини прибутку у вигляді дивіденду, а також на участь в розподілі майна в разі ліквідації акціонерного товариства.
Акції можуть бути простими та привілейованими; іменними та на пред’явника.
Прості акції дають право участі в управлінні акціонерним товариством. Вищим органом управління акціонерного товариства є загальні збори акціонерів. Голосування здійснюється з розрахунку: одна акція - один голос. Право контролю дає контрольний пакет акцій. Теоретично контрольним пакетом вважають 50% + 1 акція. Проте на практиці і менші пакети акцій дозволяють впливати на прийняття рішень. Дивіденди по простих акціях не гарантуються, а залежать від результатів діяльності товариства та рішення акціонерів.
Привілейовані акції надають акціонерам певні привілеї: у купівлі акцій нової емісії; гарантують певний розмір дивіденду; першочерговому у порівнянні з простими акціонерами повернені внесків при ліквідації товариства та ін. Досить часто за привілеї власників привілейованих акцій позбавляють права голосу.
Іменні акції - акції з вказаним іменем власника. Такі акції не може привласнити інша особа. Проте їх купівля-продаж потребує відповідного юридичного оформлення, а значить додаткових витрат та більшого часу.
Акції на пред’явника - без вказаного імені власника. Такі акції більш ліквідні, оскільки купівля-продаж не потребує додаткових витрат на юридичне оформлення, робиться лише відповідний запис в реєстрі акціонерів. Проте вони не захищені від привласнення іншою особою.
За формами випуску акції можуть бути готівковими та безготівковими. В сучасній економіці переважають безготівкові. Вони існують у вигляді записів у реєстрах. На руки акціонеру видається лише сертифікат акцій, у якому вказується якою кількістю акцій і на яку суму він володіє. В Україні усі акції випускаються у безготівковій формі.
Акція приносить власнику дохід у двох формах: у формі дивіденду; у формі зростання курсової (ринкової) ціни акції.
Дивіденд - частина прибутку акціонерного товариства, яка виплачується власнику акції. Дивіденд може встановлюватись або у вигляді абсолютної суми, або у вигляді відсотку від номінальної ціни акції.
Зростання курсової ціни акції - дохід, який має вигляд перевищення поточної ринкової ціни акції над ціною, за яку акціонер придбав її.
Акції мають: номінальну ціну; підписну ціну і ринкову (курсову) ціну.
Номінальна ціна - ціна, яка вказана в акції при її випуску. Вона вказує яку частку в акціонерному капіталі займає одна акція. Номінальна ціна має значення лише для визначення частки кожного акціонера в загальному капіталі акціонерного товариства.
Підписна ціна - ціна за якою акціонерне товариство продає акції при їх первинному випуску. Ця ціна визначає дійсний обсяг капіталу, який залучає товариство через випуск акцій.
Ринкова (курсова) ціна акцій - ціна за якою акції купуються-продаються на вторинному ринку. Ринкова ціна не впливає на розмір капіталу акціонерного товариства, але впливає на привабливість його акцій для інвесторів, а отже визначає можливості залучення товариством у майбутньому додаткових капіталів через випуск акцій.
Курсова ціна звичайних акцій безпосередньо залежить від прибутку акціонерного товариства: чим він більше, тим вища їх ціна. Другим фактором, що впливає на курсову ціну, є норма позичкового процента: якщо він більший, то нижча ціна і навпаки. Ринкова ціна акцій визначається за формулою:
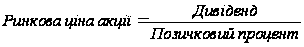 .
5. Малі підприємства і їх місце та роль в економіці
Малі підприємства займають особливе положення в економіці, тому їм приділяється велика увага з боку держави.
Малі підприємства заповнюють ті ніші ринку, які не вигідні крупному бізнесу, а отже роблять більш досконалою і органічною структуру економіки. Це можуть бути ніші пов’язані з виконаннями разових замовлень, робіт з невеликими обсягами, врахуванням особливих індивідуальних запитів споживача. Тому малий бізнес сприяє більш повному задоволенню потреб споживачів.
Малі підприємства надають економіці більшої гнучкості і мобільності, оскільки схильні більш чуттєво ніж великі підприємства реагувати на зміни у попиті, а також реструктуризація та перебудова на малих підприємствах потребує значно менше часу і зусиль ніж на великих.
Малі підприємства створюють конкурентне середовище, а отже запобігають монополізації економіки.
Малі підприємства конкуруючи з крупними вимушені постійно вдаватись до інновацій, а отже вони фактором науково-технічного прогресу в економіці.
Малі підприємства сприяють зайнятості й зменшенню безробіття, адже вартість робочого місця на малому підприємстві значно нижча ніж на великому.
Малі підприємства сприяють розвитку духу підприємництва й більш повної реалізації багатогранних економічних інтересів населення.
Хоча малі підприємства відіграють дуже важливу роль в економіці, вони знаходяться у більш жорстких умовах функціонування ніж великі. Вони мають менші можливості для залучення фінансових ресурсів, крім того не можуть витримувати конкуренції з боку великих. Саме тому в розвинених країнах держави здійснюють підтримку малого бізнесу. Ця підтримка здійснюється через надання фінансової допомоги та фінансових пільг, організацію матеріально-технічного та інформаційного забезпечення.
З огляду на особливий статус малих підприємств, виникає необхідність критеріїв малого підприємства. Найбільш поширеними критеріями виділення малих підприємств є кількість зайнятих та обсяги обороту.
У відповідності до Господарського кодексу України малими вважаються підприємства, на яких чисельність працюючих не перевищує 50 чоловік, а річний валовий дохід не перевищує суми, еквівалентної 500 тис. євро;
Тема 8. Витрати та результати діяльності підприємства
1. Кругообіг та обіг капіталу підприємства
Для того, щоб здійснювати виробничу діяльність, підприємству потрібен капітал, який воно пускає в оборот. Капітал повинен бути в постійному русі. Рух капіталу характеризується його кругооборотом.
Кругооборот капіталу - це рух вартості факторів виробництва через сфери виробництва і обігу, в результаті чого вона проходить три стадії й послідовно приймає виробничу, грошову і товарну форми.
 РС
Г — Т
… В … Т′ — Г′
,
ЗВ
де Г - первинний авансований капітал в грошовій формі,
Т - товар,
РС - робоча сила,
ЗВ - засоби виробництва,
В - процес виробництва товарів та послуг,
Т′ - вироблений продукт (його вартість перевищує Т, Т′ = Т + ∆Т),
Г′ - зрісший первинний авансований капітал. (Г′ = Г + ∆Г).
Стадії кругообороту:
Г - Т - на цій стадії купуються засоби виробництва, наймається робоча сила, формуються умови виробництва;
...В... - на цій стадії здійснюється виробництво товарів і послуг;
Т′ - Г′ - на цій стадії відбувається реалізація товарів і послуг і одержання прибутку.
У процесі кругообороту капітал приймає три функціональні форми: грошову, продуктивну і товарну.
Кругооборот, розглянутий як безупинно поновлюваний процес, називається оборотом капіталу.
Протягом одного кругообороту фірмі повертається лише частина початково авансованої вартості; протягом одного обороту фірмі повертається вся початково авансована вартість.
Час обороту - це період, протягом якого ресурси, пройшовши сфери виробництва і обігу, повертаються до вихідної (грошової) форми.
Час обороту розпадається на час виробництва і час обігу.
Швидкість обороту вимірюється кількістю оборотів ресурсів, яку вони здійснюють протягом року:
 ,
де n - кількість оборотів у рік,
O - прийнята одиниця часу (рік),
t - час обороту даних ресурсів.
2. Капітал підприємства та його структура
У відповідності до способу переносу вартості використовуваного виробничого капіталу на вартість створеного товару капітал ділиться на дві групи: основний і оборотний.
Основний капітал - капітал, який функціонує протягом тривалого часу, не втрачає своєї натуральної форми і переносить свою вартість на вартість продукції частинами. До основного капіталу відносяться будівлі, споруди, машини, устаткування, інструмент і інвентар (крім малоцінного й такого, що швидко зношується).
Оборотний капітал - капітал, який функціонує протягом одного виробничого циклу і цілком переносить свою вартість на продукт.д.о нього відносяться сировина, матеріали, незавершене виробництво, малоцінні й такі, що швидко зношуються інструменти та інвентар, а також капітал, використовуваний для найму робочої сили.
Процес переносу вартості основного капіталу протягом терміну його служби на вартість виготовленого продукту й акумулювання її в амортизаційному фонді називається амортизацією.
Амортизаційний фонд призначений для відновлення елементів основного капіталу, що вибув з виробничого процесу внаслідок фізичного і морального зношення.
Фізичне зношення основного капіталу - це втрата ним споживчої вартості, матеріальне зношення в процесі використання або під впливом зовнішніх факторів (корозія, температура і т.п.).
Моральне зношення - це втрата вартості основного капіталу з двох причин:
створення аналогічних, але більш дешевих засобів праці;
випуск більш продуктивних засобів праці за тією ж ціною.
3. Витрати суспільства та підприємства
У своїй діяльності підприємства використовують різноманітні ресурси. Більшість ресурсів купується на ринку і має вартісну форму. Витрати ресурсів на виробництво продукції, які набувають вартісної форми, називаються витратами виробництва.
Існує два підходи у розгляді витрат виробництва.
1) З точки зору всього суспільного виробництва їх поділяють на:
Витрати суспільства. Вони характеризують, у що обходиться виробництво продукції суспільству в цілому. З позицій суспільства до витрат належать витрати, які виражені у вартості кінцевої продукції.
витрати підприємства. Вони показують, у що обходиться виробництво продукції підприємству.
На рівні підприємства існує одночасно також два підходи до визначення витрат виробництва:
бухгалтерський - важливий в господарській практиці. Саме бухгалтерські витрати законодавчо закріплені в законах про податки на прибуток підприємств;
економічний - важливий для економічних досліджень, аналізу інвестиційних проектів. В його основі лежить теза про обмеженість ресурсів й альтернативних варіантах їх використання.
В економічному підході витрати розглядаються як альтернативні витрати, тобто альтернативна вартість ресурсів при найбільш доцільному альтернативному варіанті їх використання.
Економічні витрати - це витрати, які підприємство повинно здійснити, або ті доходи, які підприємство повинно забезпечити постачальникам ресурсів для того, щоб відволікти ці ресурси від використання в альтернативних виробництвах.
Економічні витрати поділяють на явні і неявні.
Явні (зовнішні) представляють собою плату постачальникам ресурсів (праці, сировини, енергії, придбання обладнання й т.п.). Вони відображаються на балансі підприємства, тому їх називають бухгалтерськими. В бухгалтерській звітності їм відповідає поняття собівартості.
Неявні (внутрішні) - це неоплачені витрати на власний та самостійно використовуваний ресурс. Вони не враховуються як витрати в бухгалтерській звітності й представляють собою недоотримані доходи через відмову використовувати власні ресурси за межами фірми. До неявних відносять й нормальний підприємницький прибуток.
В короткострокових періодах витрати поділяють на постійні та змінні.
Постійні (FC) - витрати, величина яких не залежить від змін обсягів випуску (орендна плата, адміністративні видатки, амортизація).
Змінні (VC) - витрати, величина яких змінюється в залежності від змін обсягів продукції (витрати на сировину, енергію, оплату праці робітників й т.п.).
В економічному аналізі розраховують такі показники витрат:
Валові (TC) - це всі витрати (постійні та змінні) в сукупності. TC = FC + VC.
Середні (AC) - величина витрат, яка приходиться на одиницю продукції. AC = TC / Q.
Граничні (MC) - додаткові витрати на виробництво додаткової одиниці обсягу продукції. MC = ∆TC / ∆Q.
В економіці використання ресурсів підлягає дії закону спадної продуктивності ресурсів. Відповідно до нього, віддача від кожної додаткової одиниці ресурсу буде зменшуватися, якщо величина витрат цього фактора збільшується, а інші фактори залишаються незмінними.
Собівартість - грошовий вираз витрат підприємства на виробництво продукції. Вона відображає витрати сировини і матеріалів, амортизаційні відрахування, оплата праці, відрахування на соціальне страхування, плата за кредит та ін.
4. Форми доходу підприємства. Валовий дохід підприємства та його розподіл
Результатом діяльності підприємства є його дохід. Валовий дохід - це загальна сума доходу від усіх видів діяльності підприємства. Частина валового доходу підприємства за вирахуванням усіх витрат на виробничу і комерційну діяльність є прибутком підприємства. Прибуток підприємства є основним джерелом розвитку підприємства, науково-технічного вдосконалення його матеріально-технічної бази, усіх форм інвестування, джерелом сплати податків.
Основна доля прибутку підприємства - прибуток від реалізації (ПР), який залежить від обсягу виробництва, собівартості продукції і ціни. Прибуток від іншої реалізації (Пір) - це перевищення доходів продукції непромислового виробництва (робіт, послуг), відпущених на сторону, від реалізації матеріалі, засобів праці, нематеріальних активів (винаходів товарних знаків, промислових зразків, ноу-хау, програмного забезпечення, банків даних) над видатками по них.
Прибуток від позареалізаційних операцій (Ппр) - різниця між доходами і видатками по цих операціях. Ці операції, не пов’язані із збутом продукції: пайова участь у спільних підприємствах, розміщення на депозитних рахунках в банках тимчасово вільних коштів, надходження, штрафів, боргів, пені.
Балансовий прибуток (Пб = Пр ± Пір ± Ппр) є базою оподаткування, податком на прибуток підприємства. Чистий прибуток, що залишається після сплати податку використовується на соціально-економічні цілі підприємства: розвиток підприємства, соціально-культурну сферу, матеріальне заохочення виробників, формування ресурсного фонду, виплати в благодійні фонди. Використання прибутку визначається статутними документами підприємства і залежить від його форми власності і організаційно-правової форми. На акціонерному підприємстві розподіл прибутку визначається зборами акціонерів і передбачає виплату дивідендів власникам акцій.
Прибуток є абсолютним показником ефективності діяльності підприємства, який залежить від величини авансованого капіталу. Відносним показником є рентабельність, який в загальному виді розраховується як відношення прибутку до витрат, тобто є нормою прибутку. Розрізняють показники рентабельності, які використовуються для оцінки ефективності використовуваних у виробництві авансованих ресурсів (капіталу) і поточних витрат, і показники, на основі яких визначають доходність і ефективність використання майна підприємства.
Ефективність виробничо-господарської діяльності підприємства відображає показник рентабельності виробництва (балансової рентабельності Rб), розраховується як відношення балансового прибутку до середньої за період вартості капіталу (основних фондів і оборотних засобів):
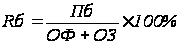
Рентабельність сукупних активів (Ra) характеризує ефективність використання всього майна підприємства і визначається відношенням балансового прибутку до середньої суми активів балансу підприємства:
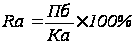 .
Рентабельність власного (акціонерного) капіталу (Rв) характеризує ефективність вкладеного в підприємство власного капіталу і є нормою прибутку на власний капітал:
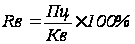 .
Ефективність втрат на виробництво і збут продукції характеризує показних рентабельності продукції (Rпр), який визначається відношенням прибутку від реалізації до повної собівартості реалізованої продукції:
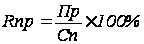 .
Тема 9. Основи теорії відтворення
1. Суть, основні риси та типи відтворення
Відтворення - це процес суспільного виробництва, який розглядається як безперервний процес у постійному відновленні.
Суспільне економічне відтворення основане на органічній єдності всіх частин, що його утворюють і передбачає відтворення усіх елементів економічної системи:
виробництва, розподілу, обміну, споживання;
домогосподарств, підприємств, галузей, економічних регіонів і всього виробництва;
продуктивних сил, складових його частин і економічних відносин;
суспільного виробництва і суспільного споживання.
Економічне відтворення суспільства включає в себе такі найважливіші моменти:
1) відтворення суспільного продукту та його конкретних форм;
2) відтворення людського ресурсу як особистісного фактора виробництва та його зайнятості;
3) відтворення основного і оборотного капіталу суспільства, тобто засобів виробництва, як необхідних умов суспільного процесу відтворення;
4) відтворення національного багатства;
5) відтворення споживання;
6) відтворення економічних відносин. У складі економічних відносин відтворюються різноманітні форми власності, відносини розподілу, товарно-грошові відносини.
Види економічного відтворення.
Просте відтворення - це відновлення процесу суспільного виробництва з року в рік у незмінних масштабах. Просте відтворення передбачає, що прибуток та інші доходи не використовуються на заощадження та інвестиції, а повністю споживаються домогосподарствами. Просте суспільне відтворення було типовим для докапіталістичних економічних формацій.
Розширене відтворення економіки - це відтворення суспільного виробництва в зростаючих розмірах. У цьому разі частина прибутку та інших доходів підприємств і домогосподарств нагромаджується та інвестується у виробництво з метою розширення його межі виробничих можливостей.
2. Економічне зростання, його суть та фактори
Розширеному відтворенню відповідає таке явище як економічне зростання. Під економічним зростанням розуміють збільшення кількості, товарів і послуг, які продукує національна економіка. Графічно економічне зростання зображають переміщенням кривої виробничих можливостей вправо. Економічне зростання вимірюють двома способами. По-перше, темпами зростання реального ВВП за певний проміжок часу - здебільшого за рік. По-друге, темпами зростання реального ВВП надушу населення за той самий період.
Економічне зростання є важливою економічною метою кожної країни. Збільшення обсягу продукції в розрахунку на душу населення означає підвищення рівня життя в країні. Економіка, що зростає, спроможна повніше задовольняти потреби людей і ефективніше розв'язувати соціально-економічні проблеми. Збільшення заробітків у ході економічного зростання створює можливості сім'ям і окремим особам отримувати додаткові матеріальні блага і послуги без відмови від споживання інших життєвих благ. Економічне зростання дає можливість країні боротися з бідністю та забрудненням довкілля. Економічне зростання створює можливості для скорочення робочого часу і збільшення часу відпочинку й дозвілля. Економічне зростання полегшує розв'язання проблеми обмеженості ресурсів. Воно дає змогу нації зберігати державну незалежність.
Фактори економічного зростання. Економічне зростання будь-якої країни визначають чотири групи факторів:
1) фактори пропозиції;
2) фактор попиту;
3) фактор ефективності;
4) соціокультурні, інституційні та інші фактори.
Фактори пропозиції зумовлюють фізичну здатність економіки до зростання. Їх є чотири:
1) кількість та якість природних ресурсів;
2) кількість та якість трудових ресурсів;
3) обсяг капіталу країни;
4) технологія.
Тільки наявність більшої кількості або кращих за якістю ресурсів, ураховуючи і технологічний потенціал, дає змогу національній економіці виробляти більший обсяг продукції.
Природні ресурси - це землі, корисні копалини, енергоносії, водні ресурси, клімат. Проте важливо не лише багатство ресурсів, а їх раціональне і ефективне використання. Трудові ресурси - пропозиція робочої сили, її кваліфікація, дисциплінованість, мотивація до праці - становлять найважливіший фактор економічного розвитку. Тут також важливе ефективне використання трудових ресурсів, низький рівень безробіття. Капітал сукупність засобів виробництва. Тут важливо не лише оновлювати, а й нарощувати основний капітал через інвестування. Технологія, яка охоплює також науково-дослідні й проектно-конструкторські розробки, менеджмент та підприємництво.
Стабільне економічне зростання передбачає не лише повне використання ресурсів, а й досягнення оптимальної структури виробництва (фактор ефективності). Іншими словами, країна має використовувати ресурси найекономніше (виробнича ефективність) і виробляти з них найцінніші для суспільства товари і послуги (розподільна ефективність).
Існує низка інших факторі в, які впливають на економічне зростання. Це передовсім соціокультурні та інституційні чинники. До них належать: сприятлива соціальна, культурна і політична атмосфера, позитивне ставлення до праці. В тривалому періоді економічне зростання залежить від політичної організації суспільства.
Типи економічного зростання.
Екстенсивний тип економічного зростання - це нарощування виробництва товарів і послуг на основі збільшення кількості факторів за попереднього рівня технології. Інакше кажучи, обсяг продукції зростає за рахунок збільшення чисельності робочої сили, обсягу інвестицій, використовуваних сільськогосподарських угідь та інших ресурсні. При цьому продуктивність праці залишається незмінною.
Інтенсивний тип економічного зростання - це збільшення виробництва товарів послуг на основі підвищення ефективності використання ресурсів - підвищення кваліфікації працівників, поліпшення використання реального капіталу, застосування принципово нових машин і механізмів, кращої організації господарської діяльності тощо. За цього типу зростання продуктивність праці підвищується.
3. Економічний цикл і його фази
Циклічність - це специфічна форма функціонування ринкової економіки. Виділяють три підходи до визначення причин циклічності:
1) пояснення циклів зовнішніми (екзогенними) факторами. Це явища, які відбуваються за межами економічної системи (зміна чисельності населення, винаходи, інновації, війни. тощо);
2) пояснення внутрішніми (ендогенними) факторами. Це явища, які відбуваються всередині економічної системи (споживання, інвестиції, діяльність уряду і т.п.).
3) пояснення синтезом внутрішніх і зовнішніх причин.
У структурі економіки особливо рельєфно виражені середні цикли, що справляють найбільш відчутний вплив на розвиток економічних процесів. У зв'язку з цим середні цикли не без підстав називають базисними або відтворювальними. Цикл характеризується періодичними піднесеннями й падіннями ділової активності. Основною властивістю циклу є коливання темпів зростання ВВП в часі.
Фази циклу. Економічні цикли середньої тривалості, як правило, містять чотири фази, що йдуть у своєму розвитку одна за одною (див. Рис):
криза (1);
депресія (2);
пожвавлення (3);
піднесення (4).

ВВП
1 2 3 4
час
Криза (рецесія) характеризується: перевиробництвом з наступним падінням обсягів виробництва; падінням товарних цін; зростанням безробіття; падінням рівня життя населення; зростанням взаємних неплатежів; ростом процентних ставок.
Депресія (застій, стагнація) характеризується стабілізацією виробництва, але на низькому рівні; високий рівень безробіття; рух капіталу нежвавий, відсутні нові інвестиції.
Пожвавлення - початок оновлення основного капіталу; активізація інвестицій та сукупного попиту; підвищення рівня виробництва; зменшення безробіття; зростання товарних цін.
Піднесення (експансія) - масове оновлення й розширення основногокапіталу4 стрімке зростання прибутків й цін; обсяги виробництва перевищують максимальні в минулому циклі.
Визначальними у цих фазах є криза і піднесення. Тому дехто з вчених розглядає структуру економічного циклу як двохфазову: рецесія й експансія.
Найбільш складною і суперечливою фазою економічного циклу є криза. З одного боку, вона несе в собі величезну руйнівну силу: скорочення виробництва, масові банкрутства, безробіття, зниження життєвого рівня, наступ на соціальні завоювання трудящих і демократію, неминучу політичну напруженість. З іншого боку вона відіграє конструктивну функцію. прискорюючи відмирання застарілих економічних систем, вона є водночас найважливішою ланкою, яка розчищає шлях для нового витка розвитку - прискорення технічного і технологічного оновлення виробництва, структурної перебудови економіки, підвищення ділової активності.
Умови сучасного розвитку характеризуються глибокими змінами структури економічного циклу і змісту його окремих фаз. Щ зміни пов'язані передусім з впливом на відтворювальні процеси досягнень науково-технічного прогресу, активним впровадженням у виробництво ресурсозберігаючих технологій, зростанням частки галузей, які виробляють товари широкого вжитку, а також сфери послуг, що менше піддаються циклічним коливанням.
На зміст циклічності дуже відчутий вплив має інтернаціоналізація відтворювальної структури, так само як і масштабне застосування в системі управління економікою новітніх засобів інформатики. Це природно, розширює можливості здійснення як на макрорівні, так і на рівнях окремих корпорацій ефективної антициклічної політики. Як наслідок цього в повоєнному розвитку економіки відбулися загальне скорочення тривалості фаз економічного циклу та більш швидке досягнення стану структурної рівноваги.
4. Малі,