Выбор оптимальной ценовой политики на предприятии
Федеральное агентство по образованию
ГОУ ВПО всероссийский заочный финансово-экономический институт
Отчет о прохождении производственной (преддипломной) практики
Выбор оптимальной ценовой политики на предприятии
План-график прохождения производственной преддипломной практики
Цель практики: ознакомление с деятельностью организации. Сбор, обработка и обобщение материала по выбору оптимальной ценовой политики на предприятии на примере ООО «ДЛ - Холдинг»
Конкретные вопросы, подлежащие изучению:
Дать технико-экономическую характеристику исследуемого объекта. Привести основные экономические показатели объекта за последние 3 года.
Собрать и проанализировать практический материал за последние 3 года (2007-2009 гг.) по теме выпускной квалификационной работы ( 2 глава ВКР)
По результатам анализа второй главы выявить проблемы. Вскрыть конкретные недостатки исследуемого объекта.
Сформулировать предложения по совершенствованию работы объекта в соответствии с планом ВКР по 2-ой и 3-ей главе.
Сделать экономическую постановку задачи для поиска оптимального решения (для 3-ей главы)
Сроки прохождения практики: с 01.10 по 25.11.2010 г.
Отчет по практике предоставить до 30 ноября 2010 г.
Защита отчета (по расписанию) до 7 декабря 2010 г.
Содержание
1.Краткая технико-экономическая характеристика ООО «ДЛ-Холдинг».
2.Анализ ценовой политики ООО «ДЛ-Холдинг»
2.1 Анализ финансового состояния предприятия
2.2.Анализ цен и системы ценообразования
2.3 Анализ факторов, влияющих на ценовую политику предприятия
3.Проблемы и недостатки, выявленные в результате анализа
4.Мероприятия по совершенствованию ценовой политики предприятия
5.Экономическая постановка задачи для поиска оптимального решения
Список литературы
Приложения
1. Краткая технико–экономическая характеристика ООО «ДЛ-Холдинг»
ООО «ДЛ-Холдинг» - официальный представитель ООО «Торгового дома «Кама» и официальный дилер ведущих предприятий РФ и стран СНГ по выпуску автошин, таких как ООО «Сибур-Русские шины», ХК «Амтел» ОАО «Белшина», ОАО «Днепрошина», а также по продаже аккумуляторов марок «ВСА» ООО «Аккумуляторные технологии» г. Иркутск, ОАО «Тюменский аккумуляторный завод» г. Тюмень, ОАО Кайнар г. Талды-Корган.
ООО «ДЛ-Холдинг» на протяжении 13 лет активно работает на рынке Российской Федерации и стран СНГ. Партнерами организации являются: ОАО «ТНК», ОАО «Сургутнефтегаз», ОАО «НК «Славнефть», ОАО АНК «Башнефть», ООО ТД «Евразхолдинг», ООО ТД «Мечел», ОАО «Северсталь», ОАО «Сибнефть», ОАО «Газпром» и многие другие. ООО «ДЛ-Холдинг» является лауреатом премии «Российский Национальный Олимп» за 2005 год.
Основными видами деятельности ООО «ДЛ-Холдинг» по Уставу являются:
- деятельность агентов по оптовой торговле универсальным ассортиментом товаров;
- оптово- розничная продажа торговля автомобильными деталями, узлами и принадлежностями;
- организация перевозок, предоставление транспортных услуг, аренда транспортных средств;
- и др.
Фактически организация осуществляет оптововую продажу автошин, автомобильных дисков и аккумуляторов.
Учредителем является физическое лицо, доля вклада которого составляет 10 тыс. руб.
Юридический адрес общества: г.Уфа, ул. Революционная, 92/4.
В своей собственности ООО «ДЛ-Холдинг» арендует административное здание - площадью 665 кв.м. и склад площадью 1780 кв.м., расположенных по адресу: г.Уфа, Орджоникидзевский район, Площадка Маслоблока ОЛ НУНПЗ.
Организационная структура организации представлена на рисунке 1.1.
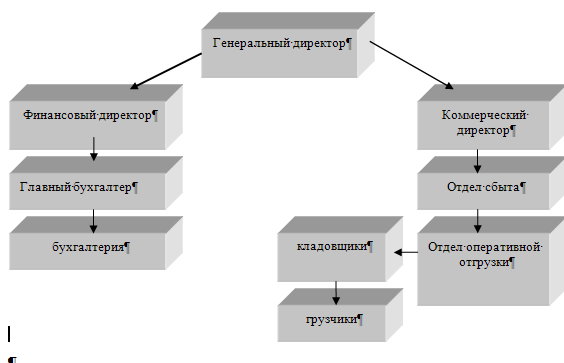
Рисунок 1.1. Организационная структура ООО «ДЛ-Холдинг»
Во главе предприятия стоит генеральный директор, которому подчиняются коммерческий и финансовый директора.
Генеральный директор общества без доверенности действует от имени Общества, в том числе дает указания, обязательные для исполнения всеми работниками Общества. Права и обязанности генерального директора по осуществлению руководства текущей деятельностью Общества определяются Должностной инструкцией. К компетенции генерального директора Общества относится:
- осуществление оперативной работы Общества и формирование аппарата управления,
- обеспечение составления отчетов, балансов, смет и планов Общества,
- представление Общества перед третьими лицами,
- распоряжение имуществом и средствами Общества и так далее.
Генеральному директору непосредственно подчиняются финансовый и коммерческий директоры.
- обеспечение потребности бизнеса в деньгах;
- планирование и координация деятельности предприятия;
- обеспечение эффективности организации;
- обеспечение всех заинтересованных лиц информацией, необходимой для принятия решений.
- обеспечение экономической безопасности предприятия.
Под руководством финансового директора общества работает бухгалтерия, которую возглавляет главный бухгалтер.
Бухгалтерский учет ведут два бухгалтера, которые обрабатывают всю первичную документацию и составляют бухгалтерскую отчетность. Согласно учетной политике, учет ведется путем двойной записи на счетах бухгалтерского учета согласно рабочему плану счетов, утвержденному Приказом Министерства Финансов РФ от 31.10.2000 года № 94н. Бухгалтерский учет имущества, обязательств и хозяйственных операций ведется в рублях и копейках. Документирование имущества, обязательств и хозяйственных операций, ведение отчетности осуществляется на русском языке. Учет ведется на компьютере с применением бухгалтерских программ. Бухгалтерский учет в организации ведется одновременно с налоговым учетом. При оформлении хозяйственных операций применяются унифицированные формы первичных учетных документов, утвержденные соответствующими постановлениями Госкомстата. При оформлении хозяйственных операций, по которым не предусмотрены типовые формы первичных учетных документов применяются формы первичных документов и формы внутренней отчетности, утвержденные руководителем организации.
Коммерческий директор возглавляет службу сбыта.
Основными задачами отдела сбыта являются изучение спроса и установление тесных контактов с потребителями продукции; поиск наиболее эффективных каналов и форм реализации, отвечающих требованиям потребителей; обеспечение доставки продукции потребителю в нужное время; контроль над ходом реализации продукции в целях снижения коммерческих (внепроизводственных) издержек и ускорение оборачиваемости оборотных средств.
Организация отдела сбыта ведется по признаку: «по видам товаров» и требует специфических условий производства, сбыта, обслуживания в связи с множеством товаров.
Структура отдела сбыта включает отдел оперативной отгрузки.
К производственным подразделениям отдела сбыта относится товарный склад, на котором работают грузчики и кладовщики.
В таблице 1.1 показана структура и динамика основных экономических показателей организации за 2007-2009 года.
Таблица 1.1 -Основные показатели деятельности ООО «ДЛ-Холдинг»
| Показатели | Сумма | Абсолютное изменения ( | Темп прироста (%) | ||||
| 2007 год | 2008 год | 2009 год | 2008 год | 2009 год | 2008 год | 2009 год | |
| 1. Выручка (нетто) от продажи товаров (работ, услуг), тыс. руб.) | 62863 | 59101 | 73958 | -3762 | 14857 | -6 | 25 |
| 2. Себестоимость проданных товаров (работ, услуг), тыс. руб.) | 62760 | 59036 | 70145 | -3724 | 11109 | -6 | 19 |
| 3. Прибыль (убыток) от реализации товара, тыс. руб.) | 103 | 65 | 3813 | -38 | 3748 | -37 | 5766 |
| 4. Чистая прибыль, тыс. руб.) | 78 | 53 | 24 | -25 | -29 | -32 | -55 |
| 5. Среднегодовая стоимость ОС, тыс. руб.) | 0 | 0 | 0 | - | - | - | - |
| 6. Фондоотдача | 0 | 0 | 0 | - | - | - | - |
| 7. Среднесписочная численность работников, чел. | 25 | 24 | 30 | -1 | 6 | -4 | 25 |
| 8. Производительность труда, руб. | 2515 | 2462 | 2465 | -53 | 3 | -2,1 | 0,1 |
| 9. Запасы, тыс. руб. | 2515 | 6344 | 4910 | 3829 | -1434 | 152,2 | -22,6 |
| 10. Дебиторская задолженность, тыс. руб. | 185,5 | 198 | 1755,5 | 12,5 | 1557,5 | 6,7 | 786,6 |
| 11. Кредиторская задолженность, тыс. руб | 309 | 471 | 2253,5 | 162 | 1782,5 | 52,4 | 378,4 |
| 12.Коэффициент оборачиваемости запасов | 25 | 9,3 | 15 | -15,7 | 5,7 | -62,8 | 61,3 |
| 13. Коэффициент оборачиваемости дебиторской задолженности | 339 | 298 | 42 | -32 | -256 | -12,1 | -85,9 |
| 14. Коэффициент оборачиваемости кредиторской задолженности | 203 | 125 | 33 | -78 | -92 | -38,4 | -73,6 |
По приведенным в таблице 1.1 показателям можно сделать вывод о том, что выручка, полученная ООО «ДЛ-Холдинг» за 2008 год от реализации продукции составила 59101 тыс. руб., что меньше на 3462 тыс. руб. (или на 6%), чем в 2007 году. В 2009 году выручка от реализации повысилась на 14857 тыс. руб. (или на 25%) по сравнению с 2008 годом и составила в абсолютных показателях 73958 тыс. руб., то есть больше, чем данные 2007 года. Причиной снижения выручки от реализации в 2008 году является отсутствие маркетинговой политики на предприятии в условиях жесткой конкуренции на рынке продажи деталями для автомашин. Возросший интерес покупателей к продукции предприятия в 2009 году был достигнут за счет размещения рекламы, а также применение скидок к товарам.
Себестоимость реализованного товара в 2008 году составила 59036 тыс. руб., что на 3724 тыс. руб. (или на 6%) меньше по сравнению с 2007 годом. В 2009 году данный показатель составил 70145 тыс. руб. или на 11109 тыс. руб. (или 19%) больше чем в 2008 году. Следует здесь отметить, что темпы роста товарооборота превышают темпы роста себестоимости товара, что положительно характеризует финансовую деятельность организации.
Прибыль от реализации товара за 2008 год составила 65 тыс. руб. – это меньше показателя предыдущего года соответственно на 38 тыс.рублей и в 2009 году 3813 тыс. руб. или больше показателя предшествующего периода соответственно на 3748 тыс. руб. Темп роста прибыли от реализации продукции в 2008 году составил 63 % к уровню 2007 года, а также ниже темпов роста выручки от реализации. В 2009 году отмечается резкий рост прибыли, в связи с тем, что выросла выручка от продажи товаров и снизилась себестоимость проданных товаров.
Надо отметить, что производительность труда на предприятии составляет около 2500 руб. на человека и сохраняется на этом уровне все три.
Далее таблица 1.1 показывает значительное снижение оборачиваемости активов и пассивов предприятия. Так, к примеру, в 2007 году коэффициент оборачиваемости запасов составил 9,3, то есть ниже чем в 2007 году(25 ) и в 2009 году (15 ). Это объясняется тем, что в 2008 году на складе имелись запасы устаревших товаров и говорит о не эффективности продаж продукции.
Коэффициент оборачиваемости дебиторской задолженности показывает скорость ее оборота. С каждым годом её скорость уменьшается: если в 2007 году она составляла 185,5, то в 2008 году – 198, а в 2009 году – уже -1755,5, что очень негативно характеризует деятельность предприятия.
В целом деятельность ООО «ДЛ-Холдинг» можно признать эффективной, так как по результатам работы имеются положительные показатели: повышение выручки от реализации продукции к концу 2009 г., увеличение прибыльности сделок и размеров валюты баланса предприятия. Однако увеличение таких показателей как дебиторской и кредиторской задолженности в дальнейшем может иметь для ООО «ДЛ-Холдинг» негативные последствия. Это можно отчетливо наблюдать на рисунке 1.1.
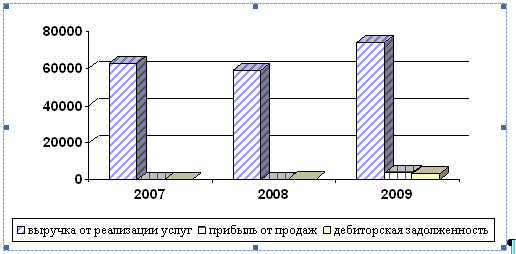
Рисунок 1.1. Диаграмма динамики финансовых показателей ООО «ДЛ-Холдинг»
2. Анализ ценовой политики ООО «ДЛ-Холдинг»
2.1 Анализ финансового состояния предприятия
На основе финансовой отчетности за два года осуществлен анализ состава, структуры, динамики капитала и активов предприятия за период 2007-2009гг.
Анализ баланса начинается с построения аналитической таблицы, содержащей укрупненные (агрегированные) статьи – итоги активов и пассивов (таблица 2.1).
В 2007 - 2009 годах организация значительно увеличила вложения средств в осуществление своей деятельности. Об этом свидетельствует рост величины валюты баланса за анализируемый период с 3531 тыс. руб. до 9214 тыс. руб. , а также относительный показатель – темп прироста, который составил в 2008 году 130,5%, в 2009 году 13,2%.
Таблица 2.1 - Состав, структура и динамика активов и пассивов
| Наименование показателя | 2007 г. (тыс. руб.) | Удельный вес, % | 2008 г. (тыс. руб.) | Удельный вес, % | 2009 г. (тыс. руб.) | Удельный вес, % | Темп прироста, % | Изменения в абсолютных величинах, тыс. руб. | |||||||||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | ||||||||||||||
| Раздел I. Внеоборотные активы | 0 | 0 | 0 | ||||||||||||||
| Раздел II. Оборотные активы | 3531 | 100 | 8140 | 100 | 9214 | 100 | 130,5 | 13,2 | 4609 | 1074 | |||||||
| Запасы | 2515 | 71 | 6344 | 78 | 4910 | 53 | 152.2 | -22.6 | 3829 | -1434 | |||||||
| НДС | 453 | 13 | 1141 | 14 | 883 | 10 | 151.9 | -22.6 | 688 | -258 | |||||||
| Дебиторская задолженность | 152 | 4 | 244 | 3 | 3267 | 35 | 60.5 | 1238.9 | 92 | 3023 | |||||||
| Денежные средства | 411 | 12 | 411 | 5 | 154 | 2 | 0 | -62.5 | 0 | -257 | |||||||
| ИТОГО АКТИВОВ | 3531 | 100 | 8140 | 100 | 9214 | 100 | 130,5 | 13,2 | 4609 | 1074 | |||||||
| Раздел III. Капитал и резервы | 88 | 2,5 | 141 | 1,7 | 208 | 2,3 | 60,2 | 47,5 | 53 | 67 | |||||||
| Раздел IV. Долгосрочные обязательства | - | - | - | - | - | - | - | ||||||||||
| Раздел V. Краткосрочные обязательства | 3443 | 97,5 | 7999 | 98,3 | 9006 | 97,7 | 132,3 | 12,6 | 4556 | 1007 | |||||||
| Займы и кредиты | 3000 | 85 | 7500 | 92.2 | 5000 | 54.2 | 150 | -33.3 | 4500 | -2500 | |||||||
| Кредиторская задолженность | 443 | 12.5 | 499 | 6.1 | 4006 | 43.5 | 12.6 | 702.8 | 56 | 3507 | |||||||
| ИТОГО ПАСИВОВ | 3531 | 100 | 8140 | 100 | 9214 | 100 | 130,5 | 13,2 | 4609 | 1074 | |||||||
Величина активов возросла за счет вложений в оборотные активы (в 2008 году на 4609 тыс. руб. или на 130,5%, в 2009 году на 1074 тыс. руб. или на 13,2%). Относительные показатели структуры актива баланса отражают, что на 100% актив состоит из оборотных активов в течение всего анализируемого периода.
Пассив баланса характеризуется положительной динамикой итоговой величины раздела «Капитал и резервы» (в 2008 году на 53 тыс. руб. и в 2009 году на 67 тыс. руб.), а также положительной динамикой разделов «Краткосрочные обязательства» (в 2008 году на 4556 тыс. руб. и в 2009 году на 1007 тыс. руб.). Понижение удельного веса в валюте баланса итоговой величины раздела «Капитал и резервы» в 2008 году с 2,5% на начало анализируемого периода до 1,7% к концу периода является отрицательным фактом, так как в этом проявляется снижение укрепление финансовой независимости организации от заемного финансирования, что повышает уровень финансовых рисков. Однако к концу 2009 года положение данного показателя улучшилось и оно составило 2,3%.
В приложении 1 представлен детальный анализ состава, структуры и динамики собственного и заемного капитала ООО «ДЛ-Холдинг», из которого следует, что расширение финансирования бизнеса происходило за счет краткосрочного заемного капитала. Источником этого служит существенный прирост краткосрочных кредитов (в 2008 году на 4556 тыс. руб. или на 132,3%, в 2009 году на 1007 тыс. руб. или на 12,6%). Также в 2009 году по сравнению с 2008 годом существенно возросла кредиторская задолженность – на 3507 тыс. руб. или на 702,8%. Такая ситуация говорит об ускорении финансовой нестабильности организации и низком динамизме коммерческой деятельности. При том долгосрочные обязательства в организации в течение анализируемого периода отсутствуют полностью.
В таблице 2.2 более детально представлены показатели краткосрочной задолженности ООО «ДЛ-Холдинг».
Величина краткосроченной задолженности увеличилась на 56 тыс. руб. (на 12,6%) в 2008 году и на 3507 тыс. руб. (702,8%) в 2009 году. Это связано с увеличением в 2008 году задолженности перед поставщиками и подрядчиками – на 27 тыс. руб. (или на 6,3%) и в 2009 году - 2778 тыс. руб. (на 610,5%), а также в 2008 году задолженности перед персоналом – на 10 тыс. руб. (или на 66,7%) и в 2009 году задолженности перед внебюджетным фондом на 7 тыс. руб.(или на 77,8%) и перед бюджетом на 10 тыс. руб. (или на 100%). В целом существенных структурных сдвигов в составе краткосрочной задолженности не наблюдается.
Таблица 2.2 - Состав, структура и динамика краткосрочных обязательств
| Наименование показателя | 2007 г. (тыс. руб.) | Удельный вес, % | 2008 г. (тыс. руб.) | Удельный вес, % | 2009 г. (тыс. руб.) | Удельный вес, % | Темп прироста, % | Изменения в абсолютных величинах, тыс. руб. | ||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | |||||||
| 1. Поставщики и подрядчики | 428 | 96,6 | 455 | 91,2 | 3233 | 80,7 | 6,3 | 610,5 | 27 | 2778 |
| 2. Задолженность перед персоналом | 15 | 3,4 | 25 | 5,0 | 17 | 0,4 | 66,7 | -32,0 | 10 | -8 |
| 3. Задолженность перед внебюджетными фондами | 0 | 0 | 9 | 1,8 | 16 | 0,4 | - | 77,8 | 9 | 7 |
| 4. Задолженность перед бюджетом | 0 | 0 | 10 | 2,0 | 20 | 0,5 | - | 100,0 | 10 | 10 |
| 5. Прочие кредиторы | 0 | 0 | 0 | 720 | 18,0 | - | - | 0 | 720 | |
| ВСЕГО КРЕДИТОРСКАЯ ЗАДОЛЖЕННОСТЬ | 443 | 100 | 499 | 100 | 4006 | 100 | 12,6 | 702,8 | 56 | 3507 |
Исходя из методики расчета оборачиваемости (отдачи) собственного капитала и обязательств, представленной в приложении 2, рассчитаны данные показатели и отражены в таблице 2.3.
Таблица 2.3 - Показатели оборачиваемости (отдачи) собственного капитала и обязательств
| Показатель | Коэффициент оборачиваемости | Средняя продолжительность одного оборота в днях | ||||
| 2008 год | 2009 год | Абсолютные изменения | 2008 год | 2009 год | Абсолютные изменения | |
| Собственный капитал | 516 | 424 | -92 | 0,7 | 0,8 | 0,1 |
| Заемный капитал | 10 | 9 | -1 | 35 | 41 | 6 |
| Кредиты и займы | 11 | 12 | 1 | 32 | 30 | -2 |
| Кредиторская задолженность | 125 | 33 | -93 | 3 | 11 | 8 |
| Задолженность поставщикам и подрядчикам | 134 | 40 | -94 | 3 | 9 | 6 |
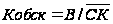
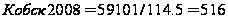
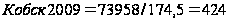
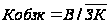
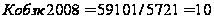

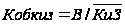
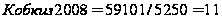
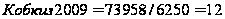
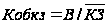
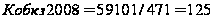
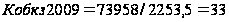
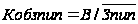
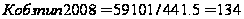
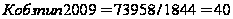
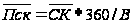
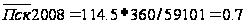
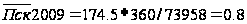
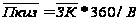
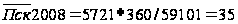
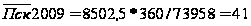
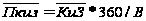
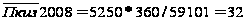
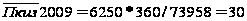
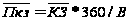
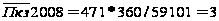
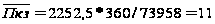
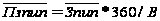
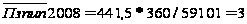
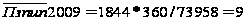
Из таблицы 2.3 можно наблюдать, что в 2009 году произошло снижение оборачиваемости собственного капитала и заемных средств, за исключением кредитов и займов. Причиной тому послужила увеличение среднегодовых показателей баланса в 2008 году большими темпами, чем выручка от продаж.
Анализ данных вышеприведенной таблицы показал, что все показатели эффективности капитала (коэффициенты оборачиваемости) (за исключением кредитов и займов) уменьшились, а, следовательно, отдача капитала у организации низкая. Указанный коэффициент показывает, какую сумму выручку организация получила на каждый рубль финансового источника того или иного вида.
Таким образом, в целом можно констатировать о снижении эффективности использования капитала ООО «ДЛ-Холдинг» и ухудшении финансовых результатов.
Далее в приложении 3 представлена оценка величины чистых активов, из которой следует, что на конец анализируемого периода величина чистых активов ООО «ДЛ-Холдинг» составила 208 тыс. руб., что на 67 тыс. руб. больше, чем на 01.01.2009, темп роста составил 47,5%. Положительная динамика данного показателя свидетельствует о наращивании средств учредителей, участвующих в формировании имущественного комплекса организации. В свою очередь это укрепляет финансовую независимость ООО «ДЛ-Холдинг», повышает ее рыночную стоимость и способствует повышению инвестиционной привлекательности.
Положительным моментом здесь можно отметить то, что величина уставного капитала ООО «ДЛ-Холдинг» не превышает чистые активы, то есть соблюдаются требования норм гражданского права: ст.99 ГК РФ и ст. 20 Закона от 08.02.98 № 14-ФЗ «Об обществах с ограниченной ответственностью».
Анализ активов баланса организации проведен в соответствии с данными таблицы, представленной в приложении 4.
Анализ показал, что показатели в первом разделе активов отсутствуют. По итогам второго раздела баланса наблюдалась положительная динамика. Величина оборотных активов ООО «ДЛ-Холдинг» на конец 2008 года составила 8140 тыс. руб., что на 4609 тыс. руб. ( или на 130,5%) больше 2007 года, и на конец 2009 года 9214 тыс. руб., что на 1074 тыс. руб. (или на 13,2%) больше 2008 года.
Наибольший удельный вес в составе оборотных активов занимают запасы, которые полностью состоят из «готовой продукции и товаров». Их величина на конец 2007 года составила 2515 тыс. руб. (или 71,2%), 2008 года 6344 тыс. руб. (или 77,9%), 2009 года 4910 тыс. руб. (или 53,3%). При этом темп прироста составил в 2008 году 152,2%, в 2009 году – 22,6%. Рост запасов свидетельствует о снижении степени производственно-коммерческого риска по текущим операциям за счет дополнительной иммобилизации средств в остатки товарно-материальных ресурсов.
Также существенный темп прироста в 2008 году составил такой показатель как НДС - 151% (или на 688 тыс. руб.) и составил сумму в размере 1141 тыс. руб., а в 2009 году показатель снизился – -258,% (или на 22,6 тыс. руб.) и составил 883 тыс. руб.
Существенный рост удельного веса в течение анализируемого периода показал такой показатель как «дебиторская краткосрочная задолженность» с 4,3% до 35,5% в связи с тем, что на большую часть реализуемого товара предприятие предоставляло отсрочку.
Сами денежные средства организации уменьшилась в 2009 году на 257 тыс. руб. и их остаток на конец 2009 года составил 154 тыс. руб.
За 2009 год организация осуществила дополнительные вложения в оборотные активы на 2841 тыс. руб., среднегодовая величина которых составила в 2009 году 8677 тыс. руб. Увеличение произошло по всем видам оборотных активов за исключением денежных средств, при этом наиболее существенно возросли среднегодовые остатки краткосрочной дебиторской задолженности, которые составили в 2009 году 3511 тыс. руб., что на 3313 тыс. руб. больше, чем в 2008 году. В целом оборачиваемость повысилась, о чем свидетельствуют показатели оборачиваемости. Так, увеличение оборота почти всех оборотных средств позитивно отразилось на значение коэффициента оборачиваемости, который повысился на 19,1 и составил в 2009 году 42, раза при его значении 35,6 раза в 2008 году.
О увеличении оборачиваемости свидетельствуют также снижение средней продолжительности одного оборота в 2009 году по сравнению с 2008 годом. В целом период оборота оборотных активов снизился на 15,8 дня, в том числе запасов на 0,9 дней, дебиторской задолженности на 92,9 дня. Такая ситуация положительно характеризует деятельность ООО «ДЛ-Холдинг» в отношении использования оборотных активов. Однако при этом период оборота денежных средств повысилась на 81,7 дня.
Уровень ликвидности баланса ООО «ДЛ-Холдинг» определена на основании группировки активов и пассивов бухгалтерского баланса (таблица 2.4).
Таблица 2.4 – Группировка активов и пассивов для оценки ликвидности
| Наименование показателя | Строка баланса (форма № 1) | 2007 г. (тыс. руб.) | 2008 г. (тыс. руб.) | 2009 г. (тыс. руб.) | Темп прироста, % | Изменения в абсолютных величинах, тыс. руб. | ||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | |||||
| Наиболее ликвидные активы (А1) | 250+260 | 411 | 411 | 154 | 0 | -62,5 | 0 | -257 |
| Быстро реализуемые активы (А2) | 240+270 | 152 | 244 | 3267 | 60,5 | 1238,9 | 92 | 3023 |
| Медленно реализуемые активы (А 3) | 210+220 | 2968 | 7485 | 5793 | 152,2 | -22,6 | 4517 | -1692 |
| Труднореализуемые активы (А4) | 190+230 | - | - | - | - | - | - |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |