Выбор оптимальной ценовой политики на предприятии
Исходя
из представленных
в таблице 2.4
показателей
можно наблюдать,
что на конец
2009 года в бухгалтерском
балансе организации
наметилась
положительная
тенденция,
направленная
на повышение
его ликвидности.
Однако баланс
предприятия
не является
ликвидным,
поскольку не
соблюдается
два из четырех
неравенств
в 2007 – 2009 годах, то
это А1 >= П1; А2 >= П2.
В 2007 год А1=411 П1=443,
А2=152
П2=3000;
в 2008 году -А1=411П1=499,
А2=244
П2=7500;
в 2009 году - А1=154П1=4006,
А2=3267
П2=5000
Далее на основании данных группировок, статей актива и пассива баланса произведен рассчет коэффициентов ликвидности организации и отражен в таблице 2.5.
Таблица 2.5 - Показатели ликвидности
| Наименование | 2007 год | 2008 год | 2009 год | |
| Нормативное значение | ||||
| Коэффициент абсолютной ликвидности | >0,2 | 0,119 | 0,051 | 0,017 |
| Коэффициент быстрой ликвидности | >1 | 0,119 | 0,051 | 0,017 |
| Коэффициент текущей ликвидности | >=2 | 1,026 | 1,018 | 1,023 |
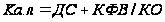
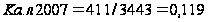
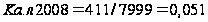
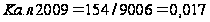
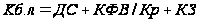
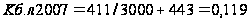
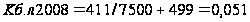
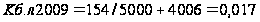
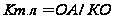
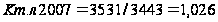
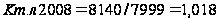
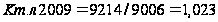
После проведения коэффициентного анализа ликвидности можно сказать, что все коэффициенты ликвидности ниже нормативных коэффициентов. Данное обстоятельство связано с тем, что организация использует для своей деятельности кредиты банков и заемные средства, а также тем что ООО «ДЛ-Холдинг», несмотря на получение прибыли в 2007-2009 годах, не может на данном этапе хоть в какой-то мере существенно влиять данными средствами на показатели своей ликвидности по причине их недостаточности.
Далее представлен расчет коэффициентов финансовой устойчивости организации, который занесен в таблицу 2.6.
Таблица 2.6 –Коэффициенты, характеризующие финансовую устойчивость
|
Показатель |
Нормативное значение |
2007 год | 2008 год | 2009 год | Изменения в абсолютных величинах, тыс. руб. | |
| 2008 г. | 2009 г. | |||||
| 1. Коэффициент обеспеченности оборотных активов собственными средствами | >0,1 | 0,025 | 0,017 | 0,023 | -0,008 | 0,006 |
| 2. Коэффициент финансовой независимости (автономии) | >0,5 | 0,025 | 0,017 | 0,023 | -0,008 | 0,006 |
| 3. Коэффициент обеспеченности запасов собственными средствами | 0,6-0,8 | 0,035 | 0,022 | 0,042 | -0,013 | 0,02 |
| 4. Коэффициент финансирования | >=1 | 0,025 | 0,018 | 0,023 | -0,007 | 0,005 |
| 5. Коэффициент финансовой устойчивости | 0,6-0,8 | 0,025 | 0,017 | 0,023 | -0,008 | 0,006 |
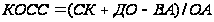
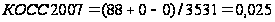
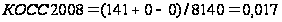
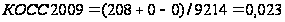

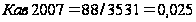
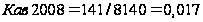
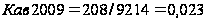
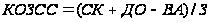
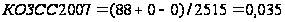
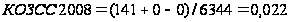
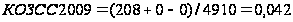
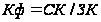
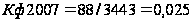
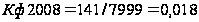
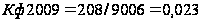
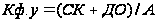
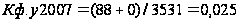
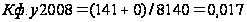
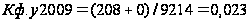
Как видно из таблицы 2.6 в течение анализируемого периода ни один из коэффициентов финансовой устойчивости организации не укладываются в оптимальное значение. Коэффициент финансовой независимости (автономии) ежегодно соответствует показателю 0,02 и свидетельствует о том, что удельный вес собственного капитала очень мал относительно состава валюты баланса, и характеризует организацию с негативной стороны. Об этом же свидетельствует и такие коэффициенты как обеспеченности собственными источниками финансирования, а также коэффициент финансовой устойчивости, то есть в организации не применяется принцип самофинансирования.
В отношении коэффициента обеспеченности запасов собственными средствами можно констатировать также отрицательный момент, создающий ситуацию возникновения риска, связанного с финансированием медленно реализуемых материальных активов за счет заемных средств.
Коэффициент финансирования не достигает нормативного значения на протяжении всего периода более чем на 0,08 ед., то есть подтверждая факт финансирования организации в большей части за счет заемных средств.
Итак, высокая доля заемных средств в структуре пассивов ООО «ДЛ-Холдинг» отрицательно сказывается на конечных показателях финансовой устойчивости и платежеспособности для сглаживания, которого требуется хорошая организация системы риск-менеджмента.
Далее произведен расчет показателей рентабельности предприятия.
Все данные представлены в таблице 2.7.
Анализ показателей рентабельности деятельности показывает снижение показателя экономической рентабельности, финансовой рентабельности и повышение рентабельности продаж и рентабельности продукции.
Таблица 2.7 - Анализ рентабельности (%)
| Показатель | 2007 год | 2008 год | 2009 год |
| Рентабельность общих активов (ROA) (экономическая рентабельность),% | 2,3 | 0,9 | 0,3 |
| Рентабельность собственного капитала (ROE) (финансовая рентабельность), % | 103.3 | 46,3 | 13,7 |
| Рентабельность продаж (ROS), % | 0,2 | 0,1 | 1,8 |
| Рентабельность продукции, % | 0,2 | 0,1 | 1,9 |
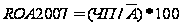
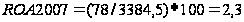
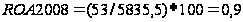
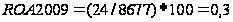
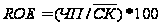
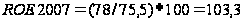
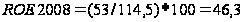
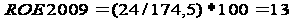
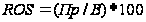
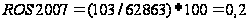
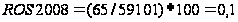
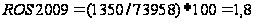
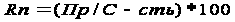
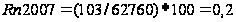
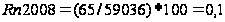
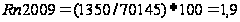
Данное снижение обусловлено снижением прибыли организации и повышением размера собственного капитала.
Повышение же рентабельности продукции говорит о улучшении эффективности хозяйствования, что дало возможность при более низком уровне роста выручки получать большую валовую прибыль.
Таким образом, по результатам анализа финансового состояния организации можно сделать следующие выводы: имущественное положение предприятия упрочилось, в целом предприятия ликвидно, рентабельно и динамично развивается.
2.2 Анализ цен и системы ценообразования
ООО «ДЛ-Холдинг» реализует аккумуляторы и автошины на весь модельный ряд автомобильной и сельскохозяйственной техники.
Процессом ценообразования на предприятии занимается финансовый директор совместно с бухгалтерией.
Анализ организации по продаже номенклатуры продукции характеризуется следующими показателями в динамике, отраженными в таблице 2.8.
Таблица 2.8 - Объем продаж в натуральных единицах (штук)
| Продукт | 22007 год | 22008 год | 2009 год | Изменения абсолютные | Темп прироста | ||
|
2008 год |
2009 год | 2008 год, % | 2009 год, % | ||||
| с/х шины | 2627 | 1720 | 1314 | -907 | -406 | -35 | -24 |
| Диски | 2809 | 2320 | 2300 | -489 | -20 | -17 | -1 |
| Легковые автошины | 5970 | 5990 | 6900 | 20 | 910 | 0 | 15 |
| Грузовые автошины | 4690 | 3308 | 4580 | -1382 | 1272 | -29 | 38 |
| Аккумуляторы | 7020 | 6310 | 6360 | -710 | 50 | -10 | 1 |
Из таблицы видно, что в 2008 году сократился объем продажи почти всей продукции : с/х шин на 907 шт. (или на 35%), дисков на 489 шт.(или на 17%) и грузовых автошин на 1382 шт. (или 29%), аккумуляторов на 710 шт. (или на 10%). Только позиция шин легковых автомашин пользовалась устойчивым спросом и более того увеличилась на 20 шт.
В 2009 году положение по реализации продукции значительно улучшилось по причине предоставления покупателям дополнительных скидок. В результате данной политики количество проданных грузовых автошин составило в размере 4580 шт, что на 1272 шт. (или на 38%) больше, чем в 2008 году. При этом спрос на с/х шины и диски продолжал падать соответственно на 406 шт. (24%) и 20 шт.(1%).
Удельный вес каждого вида товара в общем объеме реализации представлено на рисунке 2.3.
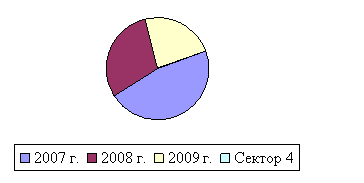
Рисунок 2.3. Товарооборот продукции за анализируемый период
Информация о ценах реализации и ценах приобретения представлены в таблицах 2.9 и 2.10.
Таблица 2.9 - Средняя цена реализации на предлагаемую продукцию
предприятием (руб.)
| Наименование продукции | 2007 г. | 2008 г. | 2009 г. | Изменения абсолютные | Темпы роста, % | ||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | ||||
| с/х шины | 3775 | 4530 | 4840 | 755 | 310 | 120 | 107 |
| Диски | 901 | 1108 | 1155 | 207 | 47 | 123 | 104 |
| Легковые шины | 2383 | 2645 | 3095 | 262 | 450 | 111 | 117 |
| Грузовые шины | 5360 | 6700 | 6785 | 1340 | 85 | 125 | 101 |
| аккумуляторы | 1574 | 1700 | 1967 | 126 | 267 | 108 | 116 |
Данные таблицы 2.10 говорят о высоких темпах роста цены реализации продукции, предлагаемой анализируемым предприятием. Это прежде всего вызвано резкими изменениями в себестоимости цены продажи, как следствие удорожание самой продукции и высокие тарифы транспортных компаний.
Таблица 2.10 - Средняя цена приобретения на предлагаемую продукцию предприятием (руб.)
| Наименование продукции | 2007 г. | 2008 г. | 2009 г. | Изменения абсолютные | Темпы роста, % | ||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | ||||
| с/х шины | 2794 | 3409 | 3876 | 615 | 467 | 122 | 114 |
| диски | 665 | 811 | 924 | 146 | 113 | 122 | 114 |
| Легковые шины | 1733 | 1924 | 2476 | 191 | 552 | 111 | 129 |
| Грузовые шины | 3962 | 4953 | 5428 | 961 | 475 | 125 | 110 |
| аккумуляторы | 1176 | 1270 | 1568 | 940 | 298 | 108 | 123 |
Рассчитаем коэффициент наценки по отношению к себестоимости для определения верхней границы наценки на продаваемую продукцию.
Данные расчета разместим в таблице 2.11.
Таблица 2.11 - Расчет коэффициент наценки по отношению к себестоимости
| Наименование статей | 2007 г. | 2008 г. | 2009 г. | Изменения абсолютные | |
| 2008 г. | 2009 г. | ||||
| с/х шины | 35 | 33 | 25 | -2 | -8 |
| диски | 35 | 37 | 25 | 2 | -12 |
| Легковые шины | 38 | 37 | 25 | -1 | -12 |
| Грузовые шины | 35 | 35 | 25 | 0 | -10 |
| аккумуляторы | 34 | 34 | 25 | 0 | -9 |
Таким образом, на предприятии прослеживается тенденция к спаду наценки, что вызвано, прежде всего, с ростом конкурентов на рынке сбыта продукции.
Таблица 2.12 - Расчет коэффициента наценки по отношению к цене реализации
| Наименование статей | 2007 г. | 2008 г. | 2009 г. | Изменения абсолютные | |
| 2008 г. | 2009 г. | ||||
| с/х шины | 26 | 25 | 20 | -1 | -5 |
| диски | 26 | 27 | 20 | 1 | -7 |
| Легковые шины | 27 | 27 | 20 | 0 | -7 |
| Грузовые шины | 26 | 26 | 20 | 0 | -6 |
| аккумуляторы | 25 | 25 | 20 | 0 | -5 |
Нижний уровень наценки, которая организация может установить при данных ценах реализации, отражены в таблице 2.12. В этой таблице имеют место тенденция спада коэффициента. Наиболее выгодной для предприятия является поставка легковых шин, так как они дают максимальную возможность увеличить прибыль на анализируемом предприятии (рис. 2.4).
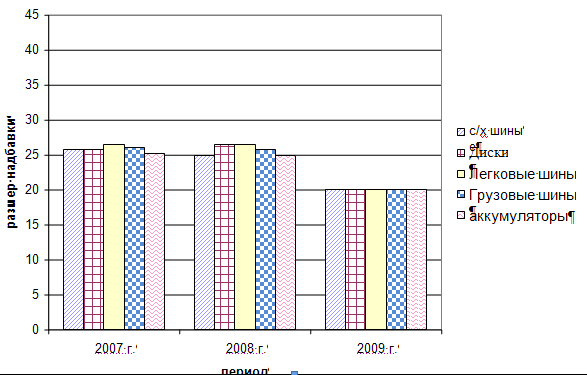
Рисунок 2.4. Диапазон наценок на продаваемый товар
Естественно, что при проведении политики колебания цен в диапазоне верхних и нижних границ коэффициент повышения цены от продажи будет различным при его подсчете до снижения цены и после ее снижения. В рассматриваемом случае реальный и первоначальные коэффициенты равны, поэтому у анализируемое предприятие нет возможности варьировать по цене.
В связи со спецификой деятельности (торговля) анализируемое предприятие в своей деятельности, в качестве стратегии ценообразования использует «издержки плюс накидка». На практике цену на предлагаемый товар продавцом приходится всегда варьировать для достижения необходимого объема, поэтому используется дополнительный метод ценообразование стимулирующий покупателя – это установление цен со скидками и зачетами.
На предприятие используются так же рыночные методы ценообразования. Ценность товара для каждого покупателя определяется индивидуально. Проблема тактического ценообразования может быть рассмотрена под углом расхождения установленной цены на продукт (по каталогу, прайс-листу), цены по счету и фактической цены сделки. Расхождение упомянутых величин может быть очень существенным, и не соответствовать стратегическим целям организации.
Сравнительный анализ стоимости продукции и прибыльность сделки для двух покупателей представлен на рисунке 2.5.
Таким образом, анализ конечных цен продаж согласно рисунка 2.5 показал, что факторами, влияющими на конечную прибыль, оказались: скидки за большой объем, скидки за оплату наличными, скидки за своевременную оплату и кредитные условия.
При работе с постоянными клиентами учитываются дополнительные скидки: скидки постоянным клиентам; кредитные условия (отсрочка платежа); предоставление бесплатных образцов продукции; надбавка за нестандартное исполнение товара; надбавка за срочность исполнения заказа; оплата доставки товара.
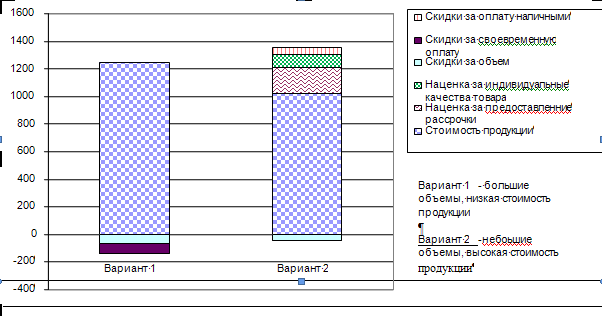
Рисунок 2.5. Сравнительный анализ стоимости продукции и прибыльность сделки для двух покупателей.
Использование затратного метода ценообразования без анализа рыночных составляющих не позволяет эффективно осуществлять ценовую политику. Этот метод больше подходят для обоснования базисной цены, которая должна ответить на вопрос: можно или нельзя выходить на рынок с данным товаром, чем для определения окончательной продажной цены.
Обычные бухгалтерские системы не в состоянии предоставить верную информацию, поэтому для заключенных сделок часто сложно оценить, насколько цена могла бы быть выше, а для упущенных сделок в числе первых причин провала всегда предполагают слишком высокую цену: создается впечатление, что цены завышены.
Недостаток внимания к тактическому ценообразованию может привести не только к сниженной фактической цене продаж, но и к снижению объема продаж. Не обходимо учесть, что предоставление скидок при приобретении дорогого товара, будет восприниматься потребителями как сигнал ухудшение качества, что приведет к позиционированию данного товара наравне с его значительно менее дорогими заменителями.
2.3 Анализ факторов, влияющих на ценовую политику предприятия
Рынок по продаже автошин, дисков, аккумуляторов города Уфы имеет выраженные черты рынка монополистической конкуренции. Это проявляется прежде всего в:
- большом количестве фирм занимающиеся аналогичным видом деятельности и острой конкурентной борьбе,
- дифференциации ассортимента и сопутствующих услуг,
- наличии неценовой конкуренции (широкая реклама в СМИ, световая и др. виды реклам);
- легкости проникновения на рынок.
Проанализируем более подробно такие факторы, влияющие на ценовую политику предприятия ООО»ДЛ-Холдинг» как спрос, конкуренция, поставщики и потребители.
Проанализируем более подробно такие факторы, влияющие на ценовую политику предприятия ООО»ДЛ-Холдинг» как спрос, конкуренция, поставщики и потребители.
Спрос.
Существенным параметром спроса является его эластичность. Для определения эластичности спроса используют коэффициент эластичности спроса по цене, который определяется по формуле:
 ,
где ЕрD – коэффициент эластичности спроса,
∆Q-изменение величины спроса (в %),
∆Р – изменение цены (в %).
Проведем расчет коэффициента эластичности спроса по цене на данные группы товаров.
К примеру, в 2007 году средняя цена на с/х шины в ООО «ДЛ-Холдинг» составляла 3775 руб. Это давало возможность реализовывать 2627 шт. в год. В 2008 году цена товара поднялась до 4530 тыс. руб. или на 20% Это снизило средний объем продаж до 1720 штук или на 35 %.
Коэффициент эластичности спроса по цене для с/х шин: -35/20 = 1,75.
Так как абсолютная величина показателя ценовой эластичности спроса больше 1, то мы имеем дело с относительно эластичным спросом. Иными словами, изменение цены в данном случае приведет к большему количественному изменению величины спроса.
Значения коэффициента эластичности спроса по цене для всего ассортимента ООО «ДЛ-Холдинг» представлен в таблице. 2.13.
Таблица 2.13 - Расчет коэффициента эластичности спроса по цене для всего ассортимента ООО «ДЛ-Холдинг»
| Наименование продукции | Темпы прироста спроса, % | Темпы прироста цены, % | Коэффициент эластичности цены | |||
| 2008 г. | 2009 г. | 2008 г. | 2009 г. | 2008 г. | 2009 г. | |
| с/х шины | -35 | -24 | 20 | 7 | 1,7 | 3,4 |
| Диски | -17 | -1 | 23 | 4 | 0,7 | 0,3 |
| Легковые шины | 0 | 15 | 11 | 17 | 0 | 0,9 |
| Грузовые шины | -29 | 38 | 25 | 1 | 1,2 | 38,0 |
| аккумуляторы | -10 | 1 | 8 | 16 | 1,2 | 0,1 |
Анализ таблицы 2.13 показал, что в 2008-2009 гг. на диски и легковые шины спрос оказался не эластичным, поскольку коэффициент эластичности цены составляет меньше 1. Другими словами, даже увеличение наценок на данную группу товаров не влечет к снижению спроса на них. Это и логично, поскольку количество приобретаемых легковых автомобилей ежегодно увеличивается. Но коэффициент эластичности изменяется неоднозначно, в 2008 году на с/х шины (ЕрD=1,7), а в 2009 году на грузовые щины (ЕрD =38), то есть спрос на указанный товар эластичный, то есть солидное удорожание товара уже снижает спрос. Цена никак не повлияла на спрос таких групп товаров как в 2008 году легковые шины (ЕрD=0) и в 2009 году аккумуляторы (ЕрD=0,1).
В целом можно говорить о том, что спрос на товары ООО «ДЛ-Холдинг» является устойчивым, однако, в ценовой политике не учитывается соотношение спроса и цены на товар, что не позволяет предприятию более эластично реагировать на спрос продукции для получения максимальной доходности.
2. Конкуренция.
В Уфе несколько предприятий занимающихся продажей автошин, каждая из которых обладает небольшой долей всего рынка. Поэтому каждая из этих фирм имеет весьма ограниченный контроль над рыночной ценой. Удельный вес в общем объеме товарооборота по расширенному ассортименту представлена на рисунке 2.6.
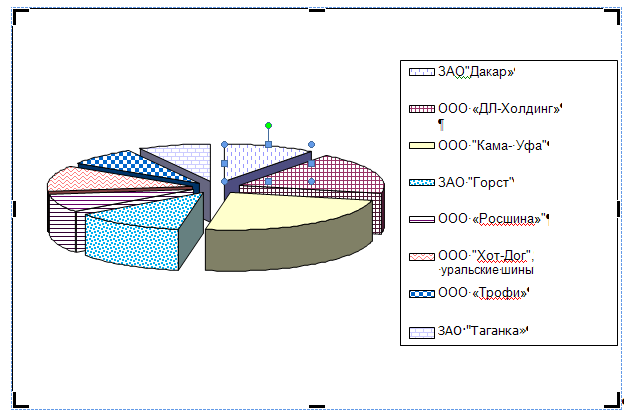
Рисунок 2.6. Предприятия, занимающие определенную долю на рынке сбыта продукции
Одним из основных конкурентов на рынке г. Уфы является предприятие ООО «Кама-Уфа». Преимуществом данного конкурента является то, что он более опытный продавец рассматриваемой продукции, а, следовательно, имеет более совершенную маркетинговую политику. Более того данный конкурент имеет приближенный ассортимент продукции в сравнении с ООО «ДЛ-Холдинг» и цены данной фирмы незначительно ниже цен анализируемого предприятия.
Суть неценовой конкуренции заключается в том, что «соперничество» между фирмами проявляется не только в повышении или понижении цен на свои товары, но и в таких важнейших неценовых факторах как реклама, PR (паблик рилейшнз) и др.
В настоящее время не существует серьезных препятствий для «вхождения» на рынок для продажи автошин. Наличие стартового капитала, необходимых документов (лицензий, сертификатов и др.) позволят любому желающему начать свое дело. Но, несмотря на простоту и легкость выхода на данный рынок, лишь единицы, выполняют дилерские обязательства перед производителями, и остаются на долгое время конкурентно-способными.
3.Поставщики.
Таблица.2.13 - Выбор поставщика аккумуляторов
|
№ п/п |
Наимен-е | Прим-е | изготовитель | гарантия | Изменение цены в зависимости от объема приобретения | ||
| До 50 тыс.руб | от 50 тыс.руб | от 100 тыс.руб | |||||
| 1 | 6СТ-190 А с/з |
КамАЗ, МАЗ |
Аккумуляторные технологии | 12 | 2595,01 | 2520,01 | 2445,01 |
| 2 | 6СТ-190 А с/з |
КамАЗ, МАЗ |
Саратовский АЗ | 12 | 2710,01 | 2635,01 | 2560,01 |
| 3 |
6СТ-190 АП с/з |
КамАЗ, МАЗ |
Тюменский АЗ | 12 | 2735,01 | 2655,01 | 2580,01 |
| 4 | 6СТ-190 А с/з |
КамАЗ, МАЗ |
Кайнар ОАО | 12 | 2265,01 | 2195,01 | 2135,01 |
Поставщиками предприятия являются ведущие предприятия РФ и стран СНГ по выпуску автошин, аккумуляторов, дисков. Рассмотрим деятельность предприятия при выборе поставщиков.
По результатам анализа, приведенного в таблице 2.13 становиться очевидным: что наиболее предпочтительным оказывается поставщик Тюменский АЗ, потому что он предлагает одно из самых выгодных предложений по цене аккумуляторов в розничной торговле, а при оптовых продажах пользоваться продукцией Кайнар ОАО. Аналогично проведем анализ поставщиков легковых автошин (таблица 2.14). Из таблицы 2.14 видно, что при продаже автошин марки 205/70R – 14б/к, представлен широкий спектр цен производителей. Наибольшую цену имеет товар производителя РОСАВА, низкая цена у ВШЗ, далее идут: Волтайр, БШК,
Таблица.2.14 - Выбор