Анализ издержек торгового предприятия
Использование материально-технической базы торговли непосредственно связано с режимом работы магазинов и, в частности, со сменностью их работы, временем начала и окончания рабочего дня; обеденного перерыва, выходными и санитарными днями. На практике отдельные продовольственные магазины работают с 8 или 9 ч утра в одну смену. Услугами таких торговых предприятий не может пользоваться преобладающая часть занятого населения (работающие в первую смену). Изучая режим работы магазинов, необходимо проверить, насколько он отвечает требованиям оптимального обслуживания покупателей. По магазинам, работающим в одну смену, определяют целесообразность их перевода на работу в полторы смены или изменения времени начала и окончания рабочего дня. По полутора- и двухсменным магазинам выявляют возможности повышения эффективности их работы в отдельные часы, особенно в вечернее время. При проведении такого анализа широко используют хрономегражные наблюдения и производят подсчет выручки в отдельные часы работы. Изучение потоков покупателей в отдельные часы по дням рабочей недели позволяет разработать оптимальные графики выхода на работу продавцов, кассиров, других работников, обеспечивающие в часы пик привлечение максимально возможного числа работающих. Следует иметь в виду, что каждый дополнительный час работы магазина ведет к росту издержек обращения и особенно расходов на оплату труда. Необходимо также подсчитать потери рабочего времени, а в связи с этим и товарооборота, вследствие внепланового закрытия магазинов для проведения инвентаризаций, проверок и т.п. Одновременно изучают прогрессивность торговых и других технологических процессов, выявляют пути их совершенствования, что положительно сказывается на хозяйственной деятельности магазинов.
В процессе анализа эффективности использования материально-технической базы магазинов следует определить, как изменились по сравнению с планом и прошлым годом торговая площадь, количество рабочих дней за год, средняя, продолжительность рабочего дня и выработка (объем товарооборота) на 1м2 торговой площади за 1 ч работы и как повлияли эти факторы на развитие товарооборота.
Завершается анализ разработкой мер по реализации выявленных резервов развития и повышения эффективности использования материально-технической базы торговли, улучшения обслуживания покупателей. Исследования показывают, что при удлинении времени работы магазинов на 10 % прирост товарооборота составляет примерно 7 %.
2. АНАЛИЗ ИЗДЕРЖЕК ОБРАЩЕНИЯ В ТОРГОВЛЕ
2.1. Теория издержек предприятия
2.1.1. Понятие об издержках предприятия и их видах. В современной рыночной экономике основной производственной единицей является фирма. Фирма представляет собой сложное объединение материальных, трудовых и других ресурсoв, организованных и скоординированных в целях производства товаров и услуг. Как собственник фирма покупает на рынке землю, труд, капитал (факторы производства), а затем, соединяя их в процессе производства, реализует на рынке созданный с их участием продукт. Следовательно, фирма активно влияет на формирование рыночного предложения готовой продукции и рыночного спроса на нее. Рыночное предложение прямо связано с эффективностью размещения фирмой ресурсов в процессе производства. Это объясняется тем, что предложение товаров на рынке ограничено затратами на их производство (издержками) и стимулируется превышением дохода фирмы над ее затратам (прибылью).
Издержки производства — это затраты на приобретение факторов производства (ресурсов — земли, труда, капитала). В определении величины издержек производства проводится различие между бухгалтерскими издержками и экономическими издержками.
Бухгалтерские издержки представляют собой денежные затраты фирмы на производство товара, что отражается на бухгалтерских счетах. Бухгалтерские издержки не учитывают положения с распределением ресурсов в экономике (их ограниченности), с одной стороны, и возможностями для каждой фирмы выбрать оптимальный вариант ресурсов, с другой. Поэтому для определения величины издержек производства используется категория экономических издержек.
Экономические издержки учитывают, что, во-первых, запасы ресурсов, доступные для вовлечения в производство, ограничены; во-вторых, для каждого вида ресурсов имеется несколько вариантов применения. Следовательно, для любой фирмы использование какого-либо ресурса в производстве того или иного товара является результатом выбора между несколькими альтернативными вариантами.
Современные экономисты исходят из тоге, что торговые издержки (затраты), как и издержки (затраты) производства, должны приносить прибыль (доход) предпринимателю и, таким образом, выступают в качестве ценообразующего фактора.
Альтернативные издержки, или издержки выбора, — это денежные затраты, связанные с упущенными возможностями наилучшего использования ресурсов фирмы (издержки упущенных возможностей).
Величина альтернативных издержек определяется различными способами: а) денежными доходами, которыми жертвует владелец ресурсов, используя их для собственного производства благ, а не продавая их другим потребителям; б) расходами на покупку и использование необходимых ресурсов; в) доходами, которыми предприниматель должен обеспечить поставщика ресурсов, чтобы не допустить их альтернативного использования.
Хотя альтернативные издержки являются денежными расходами фирмы, они не всегда совпадают с последними. Например, фирма может купить ресурсы у государства по твердой цене. Цена этих ресурсов является бухгалтерскими издержками. Однако на рынке эти же ресурсы имеют свободные, более высокие цены. Затраты на ресурсы по свободным ценам и составят для фирмы альтернативные издержки. Другой пример, когда фирма может приобрести часть ресурсов по свободным рыночным ценам ("явные" денежные издержки), а другая часть ресурсов, вовлеченных в производство, является собственностью фирмы ("неявные" издержки). Альтернативные издержки в данном случае равны сумме "явных" (денежных) и "неявных" издержек.
Таким образом, рассчитывая свои затраты для определения объема производства и, следовательно, предложения, фирма будет ориентироваться на альтернативные издержки, рассматривая именно их (а не бухгалтерские издержки) в качестве фактора, ограничивающего предложение товаров на рынке. Каждая фирма стремится к минимизации альтернативных издержек, поскольку любое их увеличение сокращает прибыль, стимулирующую предпринимательскую активность.
Временные промежутки, в течение которых хотя бы один фактор производства остается постоянным, получили название краткосрочных периодов в деятельности предприятии, а временные промежутки, в течение которых все факторы переменные — долгосрочных периодов. Какой бы период в деятельности фирмы ни рассматривался, переменные факторы всегда активнее влияют на объемы выпуска продукции, чем постоянные. При этом в экономических моделях для краткосрочных периодов в качестве переменного фактора экономическая теория чаще всего рассматривает труд, поскольку из всех факторов производства он имеет наибольшую мобильность. Однако это не означает его исключительной роли для создания продукта.
Краткосрочный и долгосрочный периоды означают разные условия в деятельности предприятия. Поэтому закономерности эффективности производства формулируются отдельно для каждого из них. Эти закономерности существенны для динамики, как физических объемов выпуска продукции, так и стоимостных характеристик производства.
Постоянные и переменные издержки. В краткосрочном периоде издержки соответственно аналогичному делению факторов производства могут быть разделены на постоянные и переменные.
Постоянные издержки — это денежные затраты на ресурсы, составляющие постоянные факторы производства. Величина постоянных издержек не зависит от объема производства. К ним относятся затраты на эксплуатацию зданий, сооружений и оборудования, административно-управленческие расходы, арендная плата. Постоянные издержки существуют даже тогда, когда фирма не осуществляет никакого производства. Поэтому это — невозвратные издержки, создающие основу для возникновения убытков фирмы.
К постоянным издержкам относятся:
- расходы на содержание производственных зданий, машин, оборудования;
- рентные платежи;
- страховые взносы;
- жалованье высшему управляющему персоналу и будущим специалистам предприятия.
Все эти расходы должны финансироваться даже тогда, когда предприятие ничего не производит.
Переменные издержки — это денежные затраты на ресурсы, составляющие переменные факторы производства. Их величина меняется вместе с изменением объема производства. К ним обычно относятся затраты на материалы, сырье, заработную плату.
К переменным издержкам относятся:
- затраты на товары, приобретаемые на оптовом предприятии, топливо, энергию, транспортные услуги;
- затраты на заработную плату рабочим и служащим и т. д.
В супермаркетах оплата услуг работников-контролеров входит в состав переменных издержек, поскольку управляющие могут приспособить объем данных услуг к числу покупателей.
Деление издержек на постоянные и переменные условно, а для очень продолжительных промежутков времени отсутствует совсем, так как в этом случае все издержки являются переменными.
Общие и средние издержки. Сумма постоянных и переменных издержек образует общие, или суммарные, издержки производства. Для фирмы это наименьшие общие денежные затраты, необходимые для производства определенного количества продукции.
Однако фирму интересуют не столько общие, сколько средние издержки, так как за увеличением общих издержек может скрываться снижение средних, т.е. издержек, приходящихся на единицу продукции. Какова динамика средних издержек? Если объем производства мал, то на него падает вся тяжесть постоянных издержек производства. По мере увеличения объема производства средние постоянные издержки снижаются, а средние переменные возрастают. При этом общие средние издержки будут снижаться до тех пор, пока рост средних переменных издержек нейтрализуется снижением средних постоянных издержек. Затем рост объема производства будет сопровождаться ростом общих средних издержек.
2.1.2. Доходы и прибыль фирмы.
Эффективность размещения фирмой своих ресурсов отражается не только на издержках производства. Минимизация издержек создает условия для появления и роста прибыли фирмы. При этом, поскольку издержки отражают затраты фирмы в процессе производства, прибыль является главным результатом этого процесса. Поэтому основной мотив деятельности фирмы — стремление к максимальной прибыли.
Прибыль выступает критерием эффективного размещения ресурсов, ключевым показателем деятельности фирмы. Почему? Ведь на практике далеко не каждая фирма ставит безусловной целью своей деятельности получение прибыли. Многие фирмы стремятся либо к достижению личного благосостояния ее владельцев и работников, либо к расширению объема продаж ради обеспечения устойчивости на рынке, либо к завоеванию новых рынков и т.д. Однако какие бы цели ни ставила перед собой фирма, именно прибыль является средством их успешного достижения. Поэтому экономическая теория рассматривает прибыль в качестве общего для всех фирм критерия эффективности.
Понятие прибыли. Прибыль обычно трактуется как разница между доходами и издержками. Соответственно видам издержек фирмы доход подразделяют на общий, средний и предельный.
Общий доход — это денежная сумма, поступающая от продажи определенного количества товаров (выпуска). Он равен цене товара, умноженной на количество товара.
Средний доход — это общий доход, деленный на количество единиц продукции, т.е. цена единицы товара.
Предельный доход — это приращение дохода за счет бесконечно малого увеличения произведенной и проданной продукции (увеличение продаж на одну единицу товара).
Однако превышение доходов над издержками — это так называемая бухгалтерская прибыль, так как она отражает разницу между выручкой фирмы от реализации продукции и денежными (реально оплаченными) затратами фирмы на ее производство. Но для фирмы важна экономическая прибыль — превышение дохода фирмы над всеми осуществленными с ее стороны и возможными, но упущенными затратами.
Рассмотрим пример. Допустим, на открытие магазина затрачено в качестве авансированного капитала 20 тыс. руб. Выручка от деятельности магазина составила 40 тыс. руб. за год. Казалось бы, прибыль должна быть равна 20 тыс. руб. Но это не так. Владелец магазина, занявшись своим бизнесом, лишился определенной суммы заработка по найму, доходов от денежных средств, которые он мог бы вложить в покупку акций, приносящих дивиденды. Если предположить, что такого рода суммы в общей сложности достигают 12 тыс. руб., то окажется, что вся сумма затрат на открытке магазина составит для ее владельца уже не 20 тыс., а 32 тыс. руб. Соответственно и прибыль окажется равной не 20 тыс. (40 — 20), а лишь 8 тыс. руб. (40 — 32).
Такая очищенная от всех видов издержек (включая издержки, возникающие в процессе экономического выбора) прибыль получила в экономической теории название экономической прибыли. Она представляет собой разницу между выручкой от реализации продукции и альтернативными издержками. Эта прибыль всегда отличается от "бухгалтерской" прибыли на величину "неявных" издержек. Именно экономическая прибыль играет роль важного стимула эффективного распределения фирмой ресурсов.
В условиях рыночной экономики на формирование прибыли фирмы помимо издержек производства влияет и спрос на выпускаемую продукцию. При этом характер спроса определяет особенности получения дохода в условиях совершенной и несовершенной конкуренции.
При анализе дохода, получаемого фирмой, особо выделяется показатель предельного дохода, или дополнительного дохода, от продажи одной единицы продукции.
2.1.3. Управление издержками предприятия.
Появление системы стратегического управления издержками (SCM) явилось результатом слияния трех направлений стратегического менеджмента:
Анализ цепочек ценностей.
Стратегическое позиционирование.
Мониторинг издержек.
Под цепочкой ценностей, следуя М. Портеру, будем понимать согласованный набор видов деятельности, создающих ценность для предприятия, начиная от исходных источников сырья для поставщиков данного предприятия вплоть до готовой продукции, доставленной конечному пользователю, включая обслуживание потребителя. Акцент делается не только на процессах, происходящих внутри фирмы, а гораздо более широко, выходя за рамки конкретного предприятия.
Стратегическое позиционирование влияет на процессы управления издержками предприятия в зависимости от его стратегического выбора создания конкурентных преимуществ. Согласно Портеру предприятие может добиться успеха в конкурентном соперничестве, используя одну из стратегий:
- либо поддерживая низкие затраты (лидерство на основе затрат),
- либо предлагая потребителям разнообразную, превосходящую конкурентов, продукцию (стратегия дифференциации продукции).
Совершенно очевидно, что подходы к управлению издержками будут различаться в зависимости от стратегического позиционирования.
Затратообразующие факторы рассматриваются в рамках SCM более широко, чем в предыдущем разделе. Их список далеко не исчерпывается носителями издержек, которые соответствуют определенным этапам бизнес-процессов и элементам деятельности. Эти факторы подразделяются на структурные и функциональные и имеют достаточно высокую степень общности. Например, один из наиболее важных функциональных факторов – это фактор вовлеченности рабочей силы, который состоит в степени принятия работниками на себя обязательств по постоянному усовершенствованию.
1) Использование концепции цепочки ценностей.
Традиционная система управления издержками часто сосредотачивает внимание, в основном, на процессах происходящих внутри предприятия – ее закупках, функциях, изделиях, потребителях. Другими словами, управленческий учет предприятия рассматривает стадии добавления ценности, начиная от выплат поставщикам и заканчивая получением оплаты от потребителей. Ключевым моментом является доведение до максимума разницы (добавленной стоимости) между закупками и реализацией.
Начало анализа затрат с момента закупки не дает возможности использования в своих интересах связей и условий работы поставщиков. Существенное преимущество предприятие может получить, вмешавшись в работу поставщиков (для их же выгоды) и получив для себя определенные преимущества по издержкам. С другой стороны, предприятие может существенно расширить свои конкурентные преимущества, занявшись послепродажным обслуживанием клиентов. Тем самым могут быть созданы предпосылки для “привязывания” определенных клиентов к предприятию на долгий срок.
2) Акцент на стратегическое позиционирование.
Как уже отмечалось ранее, в рамках SCM используются два способа развития устойчивого конкурентного преимущества: низкая себестоимость (лидерство по затратам) и дифференциации продукции.
Основной акцент стратегии лидерства по затратам делается на достижении более низкой себестоимости по сравнению с конкурентами. Лидерство по затратам может быть достигнуто с помощью следующих подходов:
- экономия за счет масштаба производства,
- использование опыта управления себестоимостью в виде построения эмпирических зависимостей издержек от различных факторов бизнеса,
- строгий контроль затрат,
- сведение к минимуму затрат в таких сферах, которые исследование и разработки, обслуживание клиентов, реклама и продвижение товара.
Существуют фирмы, которые успешно используют такую стратегию.
В рамках стратегии дифференциации основной акцент делается на создание такой продукции, которая ощущается потребителями как нечто уникальное и потому привлекательное. Подходы к дифференциации предполагают приверженность к торговой марке. Наличие устойчивого, хорошо узнаваемого бренда фирмы являются необходимым условием реализации стратегии дифференциации.
В качестве примера того, каким образом стратегическое позиционирование может оказывать существенное влияние на роль анализа затрат, рассмотрим решение о вложении средств в совершенствование системы планирования затрат на производство. Для предприятия, которое осуществляет стратегию лидерства по затратам в развитом торговом бизнесе, скорее всего повышенное внимание к калькуляции себестоимости будет очень важным постоянным инструментом. С другой стороны, для предприятия, которое следует стратегии дифференциации продукции на управляемом рынке, в быстро растущем и быстро меняющемся направлении бизнеса тщательно спланированные издержки, очевидно, окажутся гораздо менее важными.
Для оценки стратегического позиционирования в рамках SCM важно осознание стратегической направленности предприятия, которое изложим ниже в соответствии с предложением The Boston Consulting Group. Целесообразно рассмотреть три стратегические направленности:
1. Наращивать. Эта стратегическая направленность ставит целью расширение доли рынка сбыта, даже за счет частичного снижения прибыли и денежных потоков. Это направление предполагает широкомасштабные инвестиционные программы, и потому заработанных фирмой денег часто будет нехватать на финансирование инвестиций. Та бизнес-единица компании, которая придерживается данной стратегической направленности, является чистым потребителем денежных средств.
2. Поддерживать. Эта стратегическая направленность связана с удержанием завоеванной доли рынка и, соответственно, позиций предприятия по отношению к конкурентам. Отток денег для предприятия, выбирающих такую стратегию, скорее всего, приблизительно будет равен денежному притоку. Эту стратегическую направленность обычно реализуют предприятия на быстро меняющемся рынке, например, компьютерные производители.
3. Использовать достижения. Эта стратегическая направленность подразумевает в качестве цели получение максимальных краткосрочных прибылей и денежных доходов даже за счет снижения доли на рынке. Эту стратегическую направленность обычно выбирают предприятия с большой долей рынка в медленно растущих отраслях (например, American Brands в производстве табачной продукции).
Выбор стратегической направленности предопределяет отношение предприятия к вопросам планирования издержек и бюджетирования.
Следует подчеркнуть, что вопросы стратегической направленности (расширять, поддерживать и использовать достижения) нельзя рассматривать отдельно от вопросов стратегического позиционирования для достижения конкурентных преимуществ. Дело в том, что сделав выбор в отношении лидерства по затратам, предприятие вряд ли сможет рассчитывать практически реализовать для себя стратегию наращивания, так как для последней имманентным является непрерывное пополнение и обновление портфеля товарной продукции. На рис.2.1 представлена схема совпадений и противоречий между этими двумя факторами.
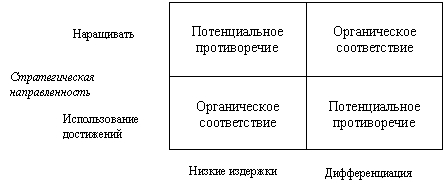
Рис. 2.1. Соответствие и противоречие в построении системы управления издержками
Методология использования стратегического позиционирования сопряжена с влиянием риска. Предприятия, принявшие стратегию диверсификации продукции, принципиально подвержены большему риску, чем предприятия, ориентированные на лидерство по издержкам. В этой связи отношение к планированию и управлению издержками во втором случае более жесткое, минимизирующее риск за счет строгого соблюдения всех нормативов и плановых показателей.
В условиях стратегии диверсификации продукции предприятие часто сталкивается с необходимостью модификации существующих продуктов и (или) ввода в действия новых. В этих условиях степень неопределенности достаточно высока по определению. Предприятие подвержено большому риску.
Стратегические цели в различных вариантах формулируются в следующем виде:
- Проникновение на рынок продукции
- Захват рынка
- Увеличение рентабельности продаж
- Рост объемов продаж
- Увеличение рыночной стоимости предприятия
3) Мониторинг издержек как средство достижения стратегических целей.
Основная задача системы мониторинга заключается в регулярной оценке состояния предприятия, используя некоторый ограниченный набор финансовых показателей в отношении издержек предприятия. Эти показатели должны наилучшим образом характеризовать состояние предприятия на ограниченном промежутке времени.
Мониторинг играет существенную роль в процессе достижения стратегических целей предприятия, что может быть представлено в виде следующей последовательности действий:
- Определение стратегических целей предприятия.
- Разработка тактических целей.
- Выбор показателей контроля эффективности деятельности предприятия.
- Определение нормативных и допустимых уровней показателей.
- Оценка и сравнение фактических значений показателей с нормативными и допустимыми уровнями.
- Принятие управленческих решений и корректирующие воздействия.
- Контроль эффективности корректирующих воздействий.
2.2. Анализ издержек обращения по общему объему, составу и структуре в торговле
Анализ издержек обращения розничного торгового предприятия (организации) обычно начинают с сопоставления фактических данных с плановыми и данными прошлых периодов. Разница между фактической и плановой суммой издержек (или в динамике) представляют собой абсолютное отклонение (экономию или перерасход). На основе абсолютных данных нельзя давать объективную оценку выполнения плана и динамики издержек обращения. С увеличением объема товарооборота растет сумма издержек обращения, и наоборот, уменьшение товарооборота, как правило, приводит к абсолютной их экономии. Следовательно, анализ торговых расходов следует увязывать с изучением товарооборота, т.е. давать оценку издержкам не по сумме, а по их уровню в процентах к товарообороту. Отклонение по уровню издержек обращения (от плана или от данных прошлых периодов) называется размером снижения или повышения их уровня. Он показывает, на сколько процентов к товарообороту фактический уровень расходов выше или ниже базисного (планового или фактического за прошлый период). Отношение размера снижения (или повышение) уровня издержек обращения к базисному, выраженное в процентах, называется темпом изменения (снижения или повышения) уровня издержек обращения. Темп изменения показывает, на сколько процентов снизился или повысился фактический уровень издержек обращения отчетного периода по отношению к базисному (плановому или фактическому уровню за прошлый период), если последний принять за 100%.
Для изучения изменений издержек обращения в динамике фактические торговые расходы за анализируемый период сопоставляют не только с данными за прошлый год (квартал или месяц), но и за ряд прошлых периодов. Сопоставление фактических издержек обращения торгового предприятия с расходами других однотипных предприятий позволяет выявить, изучить, обобщить и использовать опыт работы лучших подразделений по рациональному использованию экономического потенциала. Прежде чем проводить анализ издержек обращения, следует проверить достоверность и реальность используемой информации. В частности, необходимо изучить обоснованность и полноту отнесения расходов на издержки обращения, своевременность и правильность начисления резервов предстоящих расходов и платежей, списание сумм со счета “Расходы будущих периодов”, правильность исчисления издержек обращения на остаток товаров.
Анализ должен проводиться по всем издержкам обращения с выделением торговых расходов, учитываемых при расчете налогооблагаемой прибыли, что позволяет увязать его результаты с данными изучения формирования и использования доходов и прибыли действующей системы налогообложения.
В настоящее время издержки на предприятиях торговли планируют, учитывают и изучают в разрезе следующих статей:
1. Транспортные расходы, связанные с доставкой товаров в организации торговли и общественного питания.
2. Транспортные расходы на доставку товаров покупателям.
3. Расходы на оплату труда персонала.
4. Расходы на аренду (лизинг) основных средств и нематериальных активов.
5. Расходы на содержание сооружений, помещений и инвентаря.
6. Амортизация основных средств и нематериальных активов.
7. Затраты и отчисления на ремонт основных средств.
8. Расходы на хранение, подработку, подсортировку и упаковку товаров.
9. Расходы на рекламу.
10. Проценты за пользование кредитами и займами.
11. Потери товаров при транспортировке, хранении и реализации в пределах норм, технологические отходы.
12. Расходы на тару.
13. Налоги, отчисления и сборы, включаемые в издержки обращения (производства).
14. Прочие нормируемые затраты, включаемые в издержки обращения (производства).
15. Расходы на обеспечение условий труда персонала.
16 Расходы на управление и функционирование торговой организации.
17. Прочие расходы.
На предприятиях общественного питания в отдельную статью выделяют «Расходы на топливо, газ и электроэнергию для производственных нужд организаций общественного питания». Следовательно, субъекты хозяйствования в общественном питании* планируют и изучают издержки в разрезе 18 статей расходов.
Оценку выполнения плана и динамики статей издержек, сумма которых находится в прямой зависимости от изменения объема розничного товарооборота (их называют условно-переменными расходами) следует давать по изменению их уровня. Статьи издержек обращения, сумма которых не находится в пропорциональной зависимости от степени выполнения плана и динамики товарооборота (условно-постоянные расходы), изучают прежде всего по абсолютным данным. Такое постатейное ознакомление с выполнением плана и динамикой расходов покажет, на какие статьи издержек обращения следует обратить особое внимание. В первую очередь должны изучаться те статьи издержек, которые занимают основное место в торговых расходах, особенно если по ним допущен перерасход. В издержках розничной торговли основное место занимают расходы на оплату труда персонала (более 40 % от всех издержек). Значительный удельный вес в издержках обращения розничного торгового предприятия занимают транспортные расходы, расходы на аренду, содержание, амортизацию и ремонт основных средств, проценты за пользование кредитами и займами, отчисления на социальные нужды, налоги, отчисления и сборы, включаемые в торговые расходы.
Министерство по налогам и сборам разработало для целей налогообложения более подробную классификацию издержек торговых предприятий. Она включает 28 статей расходов и позволяет более детально проанализировать состав, и структуру издержек обращения. Классификация расходов на продажу с точки зрений учета налоговых обязательств следующая:
1. Оплата транспортных услуг сторонних организаций по перевозке товаров (плата за перевозку, подачу вагонов, взвешивание грузов и т.п.).
2. Оплата услуг организаций по погрузке товаров в транспортные средства и выгрузке из них, плата за экспедирование, транспортные и другие услуги.
3. Стоимость материалов, израсходованных на оборудование транспортных средств (щиты, люки, стойки, стеллажи и т.д.), и их утепление (солома, опилки, мешковина и т.п.).
4. Плата за временное хранение грузов на станциях, пристанях, в портах, аэропортах и т.п. в пределах нормативных сроков установленных для вывозки грузов в соответствии с заключенными договорами.
5. Расходы на перевозку, погрузку и выгрузку порожней тары при возврате ее поставщикам или отправке тарособирающим организациям и тароремонтным предприятиям.
6. Расходы на отопление, освещение, водоснабжение, канализацию и другие коммунальные услуги.
7. Расходы на содержание помещений в чистоте, уборку примыкающих к ним участков территории, вывоз мусора.
8. Стоимость предметов и средств ухода за помещениями (известь, мастика, мешковина, щетки, метлы, веники и т.п.).
9. Стоимость электроэнергии, потребленной на приведение в движение подъемников, лифтов, транспортеров, торговых автоматов, контрольно-кассовых машин и т.п.
10. Расходы на проверку и клеймение весов, водомеров электрогазовых счетчиков и других измерительных приборов.
11. Расходы на обслуживание подъемно-транспортных механизмов и другого оборудования сторонними организациями.
12. Приобретение халатов и спецодежды для персонала.
13. Стоимость материалов (оберточной бумаги, пакетов, клея, шпагата, гвоздей, стружки, опилок, соломы, проволоки и т.п.), использованных при подработке, переработке, сортировке, фасовке и упаковке товаров.
14. Плата за услуги сторонних организаций по фасовке и упаковке товаров.
15. Расходы на содержание холодильного оборудования — стоимость электроэнергии, воды, смазочных материалов и др. Оплата услуг сторонних организаций по техническому обслуживанию холодильного оборудования.
16. Плата за временное хранение товаров на складах сторонних организаций.
17. Расходы на приобретение материалов для дезинфекции (уничтожения вредных насекомых) и дератизации (истребление мышей, крыс и других грызунов).
18. Потери товаров и технологические отходы.
19. Расходы на ремонт тары, амортизация многооборотной тары, возмещенная поставщикам в соответствии с условиями поставки товаров. Стоимость тары, списанной в результате естественного износа, расходы на очистку и обработку (дезинфекцию) тары, другие расходы на тару.
20. Расходы по обеспечению нормальных условий труда и техники безопасности: текущие расходы на устройство и содержание вентиляторов, ограждение машин и их движущихся частей, люков, отверстий, прочих видов устройств некапитального характера, плата медицинским учреждениям за медицинский осмотр работников торговли, стоимость мыла, аптечек, медикаментов и перевязочных средств и др.
21. Расходы на устройство и содержание комнат отдыха, душей, раздевалок, шкафчиков для специальной одежды, сушилок и другого оборудования.
22. Расходы по ведению кассового хозяйства (расходы на контрольно-кассовые ленты, стоимость красящей ленты и краски для печатающего механизма контрольно-кассовых машин, расходы на инкассацию денежной выручки, плата сторонним организациям за обслуживание, технический надзор и уход за контрольно-кассовыми машинами и др.).
23. Расходы по ведению реестра акционеров.
24. Оплата юридических, консультационных и информационных услуг.
25. Расходы на служебные разъезды работников в пределах пункта нахождения торгового предприятия.
26. Представительские расходы и расходы по проведению заседаний совета (правления) торгового предприятия.
27. Расходы на экспертизу и лабораторный анализ товаров.
28. Расход по подготовке, переподготовке и повышению квалификации кадров.
Необходимо отметить, что в приведенной классификации не отражены проценты за пользование кредитами и займами.
3. ФАКТОРНЫЙ АНАЛИЗ ВЫПОЛНЕНИЯ ПЛАНА И ДИНАМИКИ ИЗДЕРЖЕК ОБРАЩЕНИЯ
3.1. Факторы, влияющие на выполнение плана и динамику издержек обращения
Для объективной оценки выполнения плана и динамики торговых расходов необходимо детально и глубоко проанализировать влияние факторов на их размер. Факторы с некоторой условностью можно подразделить на независимые от результатов и качества работы торговых, предприятий и зависимые от них. К независимым факторам относятся изменения розничных цен на товары, тарифов и ставок за услуги, цен на материалы, топливо, горючее и газ, прием или передача магазинов, складов и другие организационно-структурные изменения внутри торгового предприятия (организации). Зависимые факторы включают степень выполнения плана и динамику товарооборота; изменение времени обращения товаров; повышение или снижение производительности труда торговых работников; внедрение прогрессивных форм торговли; расширение поставки товаров от местных поставщиков, рационализацию путей и форм товародвижения; улучшение использования транспорта, материально-технической базы торговли, хозяйственного потенциала; совершенствование экономической и другой менеджментской работы. Такая группировка факторов помогает определить действительный размер экономии или перерасхода издержек обращения (по отдельным статьям и в целом по торговому предприятию), установить положительные и отрицательные моменты в работе, пути, возможности и резервы относительного сокращения расходов. Следует иметь в виду, что степень влияния отдельных факторов в различных условиях хозяйствования неодинакова. Каждое торговое предприятие имеет свои специфические условия работы и возможности сокращения издержек обращения, что следует учитывать при их анализе.
Обычно изучают влияние следующих факторов на выполнение плана и динамику издержек обращения:
- степени выполнения плана и динамики товарооборота;
- изменения состава и структуры товарооборота;
- ускорения или замедления времени обращения товаров;
- изменения розничных цен на товары;
- изменения тарифов и ставок за услуги, цен на материальные и энергетические ресурсы;
- повышения или снижения производительности труда торговых работников;
- роста или снижения эффективности использования материально-технической базы торговли;
- внедрения и применения прогрессивных форм торговли;
-