Анализ издержек торгового предприятия
Результаты анализа влияния динамики товарооборота на издержки обращения розничного торгового предприятия обобщают следующим образом (см. табл. 4.1).
Рост товарооборота ТК «Солнышко» в динамике привел к увеличению суммы издержек на 491 млн. р. и к снижению их уровня — на 0.500% к обороту.
В товарообороте ТК «Солнышко» уменьшилась доля продажи товаров населению за наличный расчёт, и соответственно возрос удельный вес реализации товаров в кредит, что привело к снижению общего уровня издержек обращения на 0,0026 % k обороту, что составляет 11 млн. р. (41377 х 0,026:100).
В товарообороте фирмы «Солнышко» несколько увеличилась доля более издержкоемких товаров, и за счет этого общий уровень издержек обращения возрос на 0,037 % к обороту, или на 15млн. р. (41377 х 0,037 : 100).
Влияние ускорения времени обращения товаров на расходы по статье «Проценты за пользование кредитами и займами» покажем на следующем примере. В связи с ускорением товарооборачиваемости по сравнению с прошлым годом на 1,6 дня уменьшилась потребность в оборотных средствах по предприятию на 184 млн. р. [(41 377 : 360) х (—1,6)]. За пользование кредитом банк взимает с фирмы «Солнышко» 20 % годовых. Если торговое предприятие в формировании товарных запасов использует только кредиты банка, то замедление товарооборачиваемости привело к росту расходов по статье «Проценты за пользование кредитами и займами» в размере 37 млн. р. (184 х 20 : 100), или на 0,089 % к обороту (37 41 377 х 100).
По торговому предприятию фактический розничный товарооборот в действующих и сопоставимых ценах за отчетный год соответственно составил 41377 млн. р. и 37310 млн. р. Фактическая сумма издержек обращения, не зависящих от изменения розничных цен на товары, за отчетный год равна 1676 млн. р. Определим уровень издержек, не зависящих от изменения розничных цен:
- к товарообороту в действующих ценах:
1676 : 41377 х 100 = 4,050 % к обороту;
- к товарообороту в сопоставимых ценах:
1676 : 37310 х 100 = 4,492 % к обороту.
Таким образом, повышение розничных цен на товары снизило общий уровень издержек обращения торгового предприятия на 0,442 % к обороту (4,050 — 4,492), что составляет 183 млн. р. (41377 х 0,442 : 100).
Из общей фактической суммы расходов на аренду 356 млн. р. расходы на аренду основных средств составляют 327 млн. р., расходы на аренду не-материальных активов —29 млн. р. Фактические расходы по автомобильным перевозкам, связанные с доставкой товаров на торговое предприятие, за год равны 126 млн. р., другие транспортные расходы — 48 млн. р. (174 — 126). Пересчитаем фактические издержки обращения в сопоставимые тарифы и ставки (в млн. р.):
- расходы на автомобильные перевозки:
126 : 1,09 = 116;
- расходы на аренду основных средств:
327 : 0,944 = 346.
Следовательно, повышение тарифов на автомобильные перевозки увеличило транспортные расходы, связанные с доставкой товаров, на 10 млн. р. (126 - 116), что составляет 0,024 % к обороту (10 : 41377 х 100). Снижение ставок арендной платы привело к сокращению издержек обращения по статье «Расходы на аренду (лизинг) основных средств и нематериальных активов» на 19 млн. р. (327 - 346) и по уровню — на 0,046 % к обороту (19 : 41377 х 100).
Обслуживающим ТК «Солнышко» учреждением банка с начала отчетного года снижены ставки процентов за кредитование товарных запасов (товарооборота) с 30 % годовых до 20 %. Расчеты показали, что за счет этого фактора издержки по статье «Проценты за пользование кредитами и займами» уменьшились на 94 млн. р., или 0,227% к обороту (94 : 41377 х 100).
В фирме «Солнышко» производительность труда торговых работников по сравнению с планом возросла на 2 %, что высвободило 25 чел. [(1253 х 2) : (100,0 + 2)]. Среднегодовая заработная плата на одного торгового работника по плану составляет 1,832 млн. р. (2295 : 1253). Таким образом, повышение производительности труда торговых работников на 2 % уменьшило расходы по заработной плате на 46 млн. р. (1,832 х 25), или на 0,111% к обороту.
В динамике производительность труда торговых работников ТК «Солнышко» повысилась на 1,3 %, что сократило численность работающих на 16 чел. [1244 х 1,3 : (-100 + 1,3)]. Среднегодовая заработная плата на 1 торгового работника в прошлом году составила 1,637 млн. р. Следовательно, рост производительности труда работников торговли (в сопоставимой оценке) сократил в динамике расходы на оплату труда на 26 млн. р. (1,637 х 16) из-за сокращения числа работников на 16 человек, что составляет 0,063 % к обороту (26 : 41377 х 100).
В отчетном году примерно на 1/4 сократился самостоятельный вывоз товаров фирмой «Солнышко» (за счет развития и совершенствования централизованной их доставки). В прошлом году транспортные расходы по самовывозу составили 51 млн. р. Проведенный анализ показал, что при централизованной доставке товаров транспортные издержки в три раза меньше, чем при самостоятельном вывозе. Развитие централизованной доставки товаров уменьшило транспортные расходы на 9 млн. р. (51 х 1/4 х 2/3), что составляет 0,022 % к обороту (9 : 41377 х 100).
Таблица 4.14
Алгоритм расчета влияния на издержки обращения организационно-структурных изменений в составе сети ТК «Солнышко»
| Показатель | Без учета принятых предприятий | По принятым предприятиям | С учетом принятых предприятий (гр.2 + гр.3) |
| 1 | 2 | 3 | 4 |
| Розничный товарооборот, млн.р. | 41377 | 4080 | 45457 |
| Сумма издержек обращения, млн.р. | 5586 | 540 | 6126 |
| Уровень издержек обращения в % к обороту | 13,500 | 13,235 | 13,476 |
Принятие ТК «Солнышко» магазина с относительно низкими издержками обращения уменьшило уровень торговых расходов на 0,024 % к обороту (13,476 – 13,500).
Независимые от деятельности торгового предприятия факторы способствовали снижению издержек обращения на 286 млн. р. и их уровня на - 0,691 % к обороту. Зависимые от результатов его работы факторы привели к росту суммы расходов на 879 млн. р. и к повышению их уровня — на 0,434 % к обороту.
Результаты анализа влияния факторов на сумму и уровень отдельных статей расходов обобщают в табл. 4.16.
Если учесть влияние на издержки обращения динамики роста розничного товарооборота, изменения тарифов и ставок за услуги, роста производительности труда, то по ряду статей расходов ТК «Солнышко» получена экономия 127 млн. р. (25 + 2+15 +46 + 39). По другим статьям издержек допущен перерасход 359 млн. р. (113 + 44 + 16 + 104 + 24 + 1 + 5 + 11 + 8 + 4 + 29), что составляет 0,868 % к обороту (359 : 41377 х 100).
После изучения влияния факторов на издержки обращения производят обобщение результатов проведенного факторного анализа и определяют их реальную экономию или перерасход (табл.4.15).
Независимые от деятельности торгового предприятия факторы способствовали снижению издержек обращения на 286 млн.р. и их уровня – на 0,691 % к обороту. Зависимые от результатов его работы факторы привели к росту суммы расходов на 879 млн.р. и к повышению их уровня – на 0,434 % к обороту.
4.6. Анализ отдельных статей издержек обращения в торговле
Доля расходов на оплату труда персонала в общей сумме издержек ТК «Солнышко» в отчетном году составила 43,1 % (2409 : 5586 х 100).
Акционерное предприятие ТК «Солнышко» имеет следующие данные по труду и заработной плате (табл. 4.17).
Темпы роста розничного товарооборота в действующих ценах по сравнению с планом и в динамике значительно отставали от темпов увеличения израсходованных средств на оплату труда. В результате уровень расходов по заработной плате по сравнению с планом и прошлым годом соответственно вырос на 0,120 % к обороту и на 0,210 % к обороту. Сумма относительного перерасхода средств на оплату труда по сравнению с планом составила 50 млн. р. (41377 х 0,120 : 100) и в динамике - 87 млн. р. (41377 х 0,210 : 100). Сумму относительной экономии или перерасхода средств на оплату труда можно также определить вычитанием из фактических расходов плановой их суммы, скорректированной на процент выполнения плана розничного товарооборота. В нашем примере сумма относительного перерасхода издержек на оплату труда по сравнению с планом составила 50 млн. р. [2409 — (2295 х 102,8 : 100)]. В связи с ростом численности торговых работников по сравнению с планом на 10 человек расходы на оплату труда возросли на 18 млн. р. Рост среднегодовой заработной платы на одного работника на 0,075 млн. р. привел к абсолютному перерасходу средств на оплату труда на 96 млн. р. В динамике за счет указанных факторов издержки по заработной плате соответственно возросли на 31 млн. р. и на 341 млн. p. (см. табл. 4.18 и 4.19).
Таблица 4.18
Алгоритм расчета влияния на расходы на оплату труда изменения численности торговых работников и их средней заработной платы по ТК «Солнышко» за отчетный год, млн. р.
| Факторы | Влияние на выполнение плана по расходам на оплату труда | Влияние на динамику расходов на оплату труда | ||
| расчет | сумма | расчет | сумма | |
| Изменение среднесписочной численности торговых работников | 1,832 х (+10) | +18 | 1,637 х (+19) | +31 |
| Изменение среднегодовой заработной платы на одного торгового работника | +0,075 х 1263 | +96 | +0,270 х 1263 | +341 |
| Всего | х | +114 | х | +372 |
Для изучения влияния факторов на динамику расходов по заработной плате составляется таблица 4.19.
Таблица 4.19
Алгоритм расчета расходов на оплату труда при различных условиях
по ТК «Солнышко» за отчетный год
| Показатель | Расчет | |||
| 1-й | 2-й | 3-й | 4-й | |
| 1. Розничный товарооборот в действующих ценах, млн. р. |
План 40 250 |
Фактически 41377 |
Фактически 41377 |
Фактически 41377 |
| 2. Среднегодовая выработка на одного торгового работника, рассчитанная исходя из товарооборота в действующих ценах, млн. р. |
План 32,123 |
План 32,123 |
Фактически 32,761 |
Фактически 32,761 |
| 3. Среднегодовая заработная плата на одного торгового работника, млн. р. |
План 1,832 |
План 1,832 |
План 1,832 |
Фактически 1,907 |
От двух последних факторов (изменения выработки на одного торгового работника и среднегодовой заработной платы) зависит сумма относительной экономии или перерасхода средств на оплату труда. Рост производительности труда торговых работников способствовал относительному сокращению издержек на оплату труда в сумме 46 млн. р., а повышение средней заработной платы на одного работника привело к росту расходов на оплату труда в размере 95 млн. р., что в конечном итоге привело к относительному их перерасходу в сумме 49 млн. р. [(—46) + (+95)].
Аналогично изучают влияние факторов на динамику расходов по заработной плате, предварительно составив табл. 4.20.
Изменение в динамике суммы расходов на оплату труда явилось результатом влияния следующих факторов (в млн. р.):
- увеличения объема розничного товарооборота:
2322 - 2037 = +285;
- повышения производительности труда торговых работников:
2068 - 2322 = -254;
- роста среднегодовой заработной платы на одного торгового работника:
2409 - 2068 = +341.
Итого: 2409 - 2037 = +372.
Повышение производительности труда торговых работников способствовало относительному сокращению издержек на оплату труда на 254 млн. р., а рост среднегодовой их заработной платы привел к относительному перерасходу средств на оплату труда в размере 341 млн. р., что в конечном итоге явилось результатом относительного роста издержек на оплату труда в динамике на 87 млн. р., или на 0,210 % к обороту.
Таблица 4.20
Алгоритм расчета расходов на оплату труда при различных условиях по ТК «Солнышко» за прошлый и отчетный годы
| Показатель | Расчет | |||
| 1-й | 2-й | 3-й | 4-й | |
| 1. Фактический розничный товарооборот в действующих ценах, млн. р. |
Прошлый год 36 295 |
Отчетный год 41 377 |
Отчетный год 41377 |
Отчетный год 41377 |
| 2. Фактическая среднегодовая выработка на одного торгового работника, рассчитанная исходя из товарооборота в действующих ценах, млн. р. |
Прошлый год 29,176 |
Прошлый год 29,176 |
Отчетный год 32,761 |
Отчетный год 32,761 |
| 3. Фактическая среднегодовая заработная плата на одного торгового работника, млн. р. | Прошлый год 1,637 | Прошлый год 1,637 | Прошлый год 1,637 | Отчетный год 1,907 |
|
4. Сумма израсходованных средств на оплату труда (стр. 1 : стр. 2 х стр. 3), млн. р. |
Прошлый год 2037 |
Пересчитанная 2322 | Пересчитанная 2068 | Отчетный год 2409 |
Рост производительности труда торговых работников фирмы ТК «Солнышко» по сравнению с планом на 2,0 % позволил относительно сократить численность работающих на 25 человек и сэкономить средства на оплату труда в сумме 46 млн. р. Повышение производительности труда торговых работников в динамике на 12,3 % относительно сократило их численность на 138 человек [(1263 х 12,3): (100,0 + 12,3)] и уменьшило расходы на оплату труда на 254 млн. р. (1,637 х 138). В будущем году торговое предприятие может повысить производительность труда на 7,1 % и за счет этого высвободить 84 торговых работника. В будущем году рост производительности труда торговых работников даст экономию средств на оплату труда в будущем году в сумме 160 млн. р. (1,907 х 84), что составляет 0,387 % к обороту (160 : 41377 х 100).
По анализируемому ТК «Солнышко» фактическая среднегодовая заработная плата на одного работника по сравнению с прошлым годом возросла на 16,5 % (см. табл. 4.17), а индекс розничных цен на товары в отчетном году по сравнению с прошлым составил 1,109. Следовательно, реальный жизненный уровень работников торгового предприятия за изучаемый период повысился на 5,61 % (16,5 - 10,9).
Результаты проведенного анализа показали, что в будущем году по фирме «Солнышко» можно примерно наполовину сократить самостоятельный завоз товаров (за счет развития и совершенствования централизованной доставки товаров). Транспортные расходы при централизованной доставке в три раза меньше, чем при самостоятельном завозе товаров. В отчетном году расходы по самостоятельному завозу товаров торговому предприятию составили 72 млн. р. Следовательно, за счет развития централизованной доставки товаров издержки обращения в будущем году можно сократить на 24 млн. р.
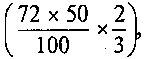
что составляет 0,058 % к обороту (24 : 41377 х 100).
В фирме «Солнышко» по сравнению с планом и прошлым годом значительно возросли (в сумме и по уровню в % к обороту) расходы на аренду (лизинг) основных средств и нематериальных активов, амортизация основных средств и нематериальных активов, затраты и отчисления на ремонт основных средств. Снизились расходы на содержание зданий, сооружений, помещений и инвентаря.
В будущем году ТК «Солнышко» может отказаться от аренды отдельных складских помещений, и за счет этого арендная плата уменьшится на 84 млн. р., или на 0,203 % к обороту (84 : 41 377 х 100).
ТК «Солнышко» имеет на конец года излишние и неиспользуемые основные средства — 380 млн. р. Среднегодовая норма амортизации по этим основным средствам — 15,0 %. Если их реализовать, то издержки обращения снизятся на 57 млн. р. (380 х 15,0 : 100), что составляет 0,138 % к обороту (57 : 41 377 х 100).
«Солнышко» в будущем году имеет возможность ускорить товарооборачиваемость на 3,9 дня, что позволит сократить товарные запасы по продажной (розничной) стоимости на 448 млн. р. (41377 : 360 х 3,9) и по покупным ценам — на 329 млн. р. В будущем году торговое предприятие 75 % потребности средств в формировании товарных запасов будет покрывать кредитами и платить банку 20 % годовых. Ускорение товарооборачиваемости на 3,9 дня уменьшит расходы по процентам за кредит на 49 млн. р.
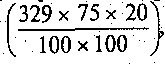
что составляет 0,118 % к обороту (49 : 41377 х 100).
Многие розничные торговые предприятия, в том числе ТК «Солнышко», в конечном итоге имеют не расходы и потери, а доходы по операциям с тарой (особенно деревянной), так как цены на тару, оплачиваемые тарополучателями, значительно ниже цены ее возврата и реализации.
4.7. Выводы и рекомендации
Выполненные расчеты издержек обращения позволяют сделать выводы по отдельным их статьям.
1.Расчет издержек обращения розничного торгового предприятия:
- По сравнению с прошлым годом средний (общий) уровень издержек обращения снизился на 0,257 % к обороту, что дало экономию 106 млн.р.
- Сумма материальных и приравненных расходов относительного перерасхода по сравнению с планом составила 45 млн.р. В динамике их относительное снижение составило 54 млн.р.
- Затратоотдача снизилась по сравнению с планом на 0,10р. Затратоотдача по материальным и приравненным к ним расходам по сравнению с планом снизились на 0,53р. (на 2,4 %), но возросла в динамике на 0, 61р. (на 2,9 %).
- Повышение розничных цен на товары привело к росту затратоотдачи на 0,73 р., или на 10,0 %.
- В первом и третьем кварталах торговое предприятие получило относительную экономию издержек обращения 25 млн. р. Экономия могла быть значительно большей, если бы во втором и четвертом кварталах не был допущен относительный перерасход издержек, который составил 101 млн. р.
2. Анализ издержки обращения структурных подразделений предприятия:
- Благодаря проведению режима экономии затрат живого и овеществленного труда, ритмичного развития розничного товарооборота, мобилизации резервов роста производительности труда, повышения эффективности использования экономического потенциала, три хозрасчетных подразделения ТК «Солнышко» добились относительного снижения издержек по сравнению с планом на 0,122 % к обороту, что составляет 15 млн. р. Семь подразделений допустили относительный перерасход издержек обращения на 0,306 % к обороту, или на 90 млн. р.
- В динамике всё подразделения торгового предприятия, кроме первого и второго, добились относительного сокращения расходов — на 138 млн. р. Если бы не было роста уровня издержек обращения по первому и второму отделам, то расходы фирмы «Солнышко» сократились бы на 38 млн. р.
3.Анализ состава и структуры издержек обращения, выполнение плана и динамики статей расходов:
- По одним пунктам издержек обращения фирма «Солнышко» достигла относительного их снижения, по другим — допустила относительный перерасход. Так, по сравнению с планом произошел относительный рост расходов на оплату труда на 50 млн. р.; расходов на аренду (лизинг) основных средств и нематериальных активов — на 20 млн. р.; амортизация основных средств и нематериальных активов — на 79 млн. р.; затрат и отчислений на ремонт основных средств — на 1 млн. р.; налогов, отчислений и сборов, включаемых в издержки обращения, — на 38 млн. р.; прочих нормируемых затрат, включаемых в издержки обращения, — на 1 млн. р.; расходов по обеспечению условий труда персонала — на 23 млн. р.; расходов по управлению и функционированию торговой организации — на 5 млн. р.; прочих расходов — на 7 млн. р. Всего относительный перерасход по отдельным статьям издержек составил 202 млн. p.
- Основное место в торговых расходах занимают затраты на оплату труда персонала. Их доля в издержках обращения в отчетном году составила 43,5 % и по сравнению с позапрошлым и прошлым годами соответственно возросла на 0,6 и 0,5 %. Снизилась доля в издержках торгового предприятия материальных затрат и отчислений на социальные нужды.
4. Анализ влияния факторов на издержки обращения торгового предприятия ТК «Солнышко»:
- Перевыполнение плана товарооборота ТК «Солнышко» на 2,8 % привело к росту суммы издержек обращения на 105 млн. р. и к снижению их уровня на 0,104 % к обороту.
- Рост товарооборота ТК «Солнышко» в динамике привел к увеличению суммы издержек на 491 млн. р. и к снижению их уровня — на 0.500% к обороту. В товарообороте ТК «Солнышко» уменьшилась доля продажи товаров населению за наличный расчёт, и соответственно возрос удельный вес реализации товаров в кредит, что привело к снижению общего уровня издержек обращения на 0,0026 % k обороту, что составляет 11 млн. р. В товарообороте фирмы «Солнышко» несколько увеличилась доля более издержкоемких товаров, и за счет этого общий уровень издержек обращения возрос на 0,037 % к обороту, или на 15 млн.р.
- В связи с ускорением товарооборачиваемости по сравнению с прошлым годом на 1,6 дня уменьшилась потребность в оборотных средствах по предприятию на 184 млн. р. За пользование кредитом банк взимает с фирмы «Солнышко» 20 % годовых.
- Повышение розничных цен на товары снизило общий уровень издержек обращения торгового предприятия на 0,442 % к обороту, что составляет 183 млн. р.
- Из общей фактической суммы расходов на аренду 356 млн. р. расходы на аренду основных средств составляют 327 млн. р., расходы на аренду не-материальных активов —29 млн. р. Фактические расходы по автомобильным перевозкам, связанные с доставкой товаров на торговое предприятие, за год равны 126 млн. р., другие транспортные расходы — 48 млн. р.
- Повышение тарифов на автомобильные перевозки увеличило транспортные расходы, связанные с доставкой товаров, на 10 млн. р., что составляет 0,024 % к обороту.
- Повышение производительности труда торговых работников на 2 % уменьшило расходы по заработной плате на 46 млн. р. Рост производительности труда работников торговли (в сопоставимой оценке) сократил в динамике расходы на оплату труда на 26 млн. р. из-за сокращения числа работников на 16 человек.
- При централизованной доставке товаров транспортные издержки в три раза меньше, чем при самостоятельном вывозе. Развитие централизованной доставки товаров уменьшило транспортные расходы на 9 млн. р.
- Принятие ТК «Солнышко» магазина с относительно низкими издержками обращения уменьшило уровень торговых расходов на 0,024 % к обороту. Если учесть влияние на издержки обращения динамики роста розничного товарооборота, изменения тарифов и ставок за услуги, роста производительности труда, то по ряду статей расходов ТК «Солнышко» получена экономия 127 млн. р. По другим статьям издержек допущен перерасход 359 млн. р.
5. Анализ отдельных статей издержек обращения в торговле:
- Сумма относительного перерасхода средств на оплату труда по сравнению с планом составила 50 млн. р. и в динамике - 87 млн. р. Повышение производительности труда торговых работников способствовало относительному сокращению издержек на оплату труда на 254 млн. р., а рост среднегодовой их заработной платы привел к относительному перерасходу средств на оплату труда в размере 341 млн. р., что в конечном итоге явилось результатом относительного роста издержек на оплату труда в динамике на 87 млн. р., или на 0,210 % к обороту. В будущем году рост производительности труда торговых работников даст экономию средств на оплату труда в