Науково-технічний прогрес: напрямки та економічна ефективність. Порядок створення підприємства
13) країна-споживач (зацікавленість країни в розміщенні на своїй території іноземного підприємства, урахування якості життя та освітнього рівня населення);
14) конкурентоспроможні переваги (розташування штаб-квартир, баз та окремих частин бізнесу в країнах та регіонах, де сприяють інноваціям і забезпечують ліпші умови для глобальної конкурентоспроможності).
Джерело постачання В.
Пункти де можна розташувати підприємство:
12 – звичайний район: К1 = 1,0; К2 = 1,0; К3 = 1,0; К4 = 1,0; К5 = 0,025; К6 = 0,12.;
1 – звичайний район: К1 = 1,0; К2 = 1,0; К3 = 1,0; К4 = 1,0; К5 = 0,025; К6 = 0,12.;
9 – район з розвинутою інфраструктурою, К1 = 1,25; К2 = 1,15; К3 = 1,1; К4 = 1,0; К5 = 0,3; К6 = 0,1;
23 – елітний центральний район з розвинутою інфраструктурою, К1 = 1,25; К2 = 1,15; К3 = 1,3; К4 = 1,0; К5 = 0,3; К6 = 0,1;
Визначимо схеми маршрутів руху та відстань доставки товарів в км.
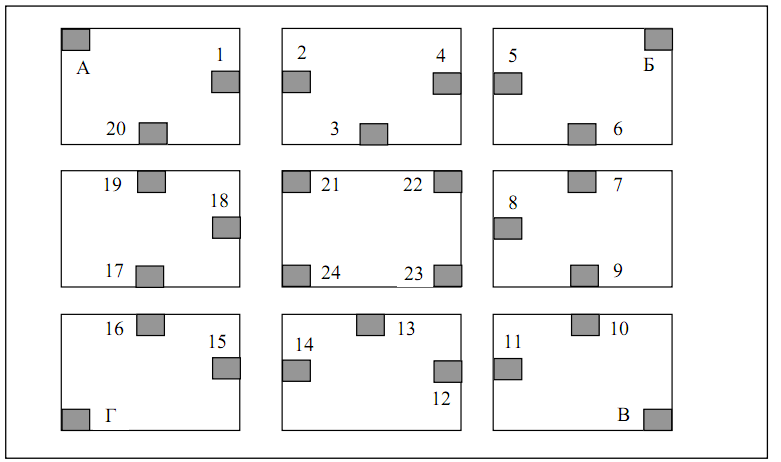
Довжина маршруту до пункту 12 становить 7,5 км;
Довжина маршруту до пункту 1 становить 20 км,
Довжина маршруту до пункту 9 становить 6 км,
Довжина маршруту до пункту 23 становить 9,5 км.
Визначимо масу матеріалів та сировини, що будуть перевезені по кожному з маршрутів впродовж року: Р = 1107 тис. чол., М = 2,3 кг
Q 12 = (1107000 х 0,025 х 0,12 х 2,3) / 1000 = 7,64 тонн
Q1 = (1107000 х 0,025 х 0,12 х 2,3) / 1000 = 7,64 тонн
Q9 = (1107000 х 0,3 х 0,1 х 2,3) / 1000 = 76,4 тонн
Q23 = (1107000 х 0,3 х 0,1 х 2,3) / 1000 = 76,4 тонн
Визначимо виручку Д підприємства за рік по кожному з маршрутів впродовж року: ц = 27 грн.
Д 12 = 27 х 1107000 х 0,025 х 0,12 = 89667 грн.
Д 1 = 27 х 1107000 х 0,025 х 0,12 = 89667 грн.
Д 9 = 27 х 1107000 х 0,3 х 0,1 = 896670 грн.
Д 23 = 27 х 1107000 х 0,3 х 0,1 = 896670 грн.
Визначимо витрати, які залежать від місця розташування підприємства:
В1 12 = 1,0 х 7,5 х 1 х 1,16 х 7,64 = 66,47 грн.
В1 1 = 1,0 х 20 х 1 х 1,16 х 7,64 = 177,25 грн.
В1 9 = 1,25 х 6 х 1 х 1,16 х 76,4 = 664,68 грн.
В1 23 = 1,25 х 9,5 х 1 х 1,16 х 76,4 = 997,02 грн.
В2 12 = 1,0 х 155 х 1,4 х 5 х 12 = 13020 грн.
В2 1 = 1,0 х 155 х 1,4 х 5 х 12 = 13020 грн.
В2 9 = 1,15 х 155 х 1,4 х 5 х 12 = 14973 грн.
В2 23 = 1,15 х 155 х 1,4 х 5 х 12 = 14973 грн.
В3 12 = 1,0 х 3,3 х 120 х 12 = 4752 грн.
В3 1 = 1,0 х 3,3 х 120 х 12 = 4752 грн.
В3 9 = 1,1 х 3,3 х 120 х 12 = 5227,2 грн.
В3 23 = 1,3 х 3,3 х 120 х 12 = 6177,6 грн.
В4 12 = 90000 х 0,013 х 1,0 = 1170 грн.
В4 1 = 90000 х 0,013 х 1,0 = 1170 грн.
В4 9 = 90000 х 0,013 х 1,0 = 1170 грн.
В4 23 = 90000 х 0,013 х 1,0 = 1170 грн.
В5 12 = 89667 х 0,26 х 0,2 = 4662,7 грн.
В5 1 = 89667 х 0,26 х 1,0 = 23313,4 грн.
В5 9 = 896670 х 0,26 х 1,0 = 233134,2 грн.
В5 23 = 896670 х 0,26 х 1,0 = 233134,2 грн.
Визначимо брутто прибуток для кожного з варіантів розташування підприємства – табл. 4.1
Таблиця 4.1 – Зведена таблиця розрахунків брутто-прибутку
| Варіант | Д, грн. | В1 | В2 | В3 | В4 | В5 | S В грн. | БП грн. | Висновок |
| 12 | 89667 | 66,47 | 13020 | 4752 | 1170 | 4662,7 | 23671,2 | 65995,83 | 1 |
| 1 | 89667 | 177,25 | 13020 | 4752 | 1170 | 23313,4 | 42432,7 | 47234,35 | 4 |
| 9 | 896670 | 664,68 | 14973 | 5227,2 | 1170 | 233134,2 | 255169 | 641500,9 | 2 |
| 23 | 896670 | 997,02 | 14973 | 6177,6 | 1170 | 233134,2 | 256452 | 640218,2 | 3 |
Отже, з 4 варіантів місця розташування підприємства найоптимальнішим згідно розрахунків виявився варіант 12, що знаходиться у звичайному районі, довжина маршруту до пункту становить 7,5 км, брутто-прибуток за цим варіантом становитиме 65995,83 грн.
Також варіантом із досить високим брутто-прибутком є варіант 9, що знаходиться у районі з розвинутою інфраструктурою довжина маршруту до пункту становить 6 км, брутто-прибуток за цим варіантом становитиме 641500,9 грн.
Найгіршим варіантом виявився варіант 1.
5. Розрахунок потреби в капіталі, необхідному для початку підприємницької діяльності
Потреба в капіталі для фінансування господарської діяльності підприємства виникає в таких випадках:
– у разі заснування певного підприємства або започаткування виробництва нових видів продукції;
– якщо планується суттєве розширення виробництва, яке неможливо забезпечити за наявних потужностей;
– у разі технічного переозброєння наявних засобів з метою підвищення продуктивності виробництва чи поліпшення якості продукції.
На обсяги потреби в капіталі для фінансування основних засобів і нематеріальних активів впливають фактори:
– вид діяльності (галузь);
– місце розташування підприємства;
– обсяги виробництва продукції та їх види;
– первісна вартість активів, які заплановано придбати;
– вартість модернізації існуючих основних засобів;
– строк окупності інвестицій.
Базою для визначення потреби в капіталі для визначення придбання основних засобів і нематеріальних активів є план (бюджет) виробництва продукції.
Поряд з прогнозними обсягами виробництва і реалізації продукції на додаток до плану також наводиться перелік виробничих машин, обладнання, технічної документації, технологій, ноу-хау, будівель, споруд, які слід придбати для того, щоб забезпечити необхідних для виробництва планових обсягів продукції рівень технічної потужності. Виробнича потужність підприємства розраховується, виходячи з технічних норм продуктивності устаткування і виходів продукції з сировини. Технічні норми продуктивності основного технологічного устаткування і річний фонд робочого часу беруть в розрахунках відповідно до галузевих і інструкцій з визначення виробничих потужностей підприємств. Для встановлення ступеня використання виробничої потужності підприємства робиться розрахунок середньорічної потужності по кожному виду продукції з урахуванням введення і вибуття потужностей протягом року. Річна виробнича потужність обладнання визначається множенням середньорічної змінної потужності на число змін роботи в році. Використання потужностей (у%) визначається діленням річного планового випуску продукції на річну потужність і множенням отриманого результату на 100%.
Отже, необхідна кількість основного технологічного устаткування розраховується, виходячи з його продуктивності: відношення планового приросту обсягів виробництва продукції до прибутковості одиниці обладнання протягом року.
Обсяг потреби в фінансових ресурсах для фінансування придбання основних засобів і нематеріальних активів розраховується, виходячи із їх первісної вартості та кількості.
Первісна вартість основних засобів та нематеріальних активів – це вартість окремих об'єктів основних засобів (нематеріальних активів), за якою вони зараховуються на баланс підприємства.
Ця вартість включає такі витрати:
– витрати на виготовлення чи придбання активів;
– транспортні витрати, пов'язані з доставкою засобів на підприємство;
– страхування під час транспортування;
– витрати, пов'язані з державною реєстрацією відповідних засобів (якщо це передбачено законодавством);
– митні платежі, інші непрямі податки, що не підлягають відшкодуванню;
– сплата комісійних винагород;
– вартість монтажу (спорудження, встановлення);
– витрати на реконструкцію, модернізацію та інші види поліпшення основних засобів;
– інші витрати, пов'язані з придбанням активів та доведення їх до стану, в якому вони придатні для використання за призначенням.
Обсяг потреби в фінансових ресурсах для фінансування придбання основних засобів і нематеріальних активів розраховується, виходячи із їх первісної вартості та кількості. Капітал, необхідний для фінансування даних витрат, повинен бути мобілізований на довгостроковий період та повинен мати інвестиційний характер. Потреба в капіталі для фінансування необоротних активів є основною складовою бюджету інвестицій.
Визначимо загальні витрати, згідно варіанту дані наведені в таблиці 5.1 (дані за січень) та в таблиці 5.2, де наведені коефіцієнти зміни витрат по місяцям.
Таблиця 5.1 – Основні витрати за січень
|
|
|
|
|
|
| 63 | 257 | 7 | 23 | 6 |
 ,
тис. грн.
 ,
тис. грн.
 ,
тис. грн.
 ,
тис. грн.
 ,
тис. грн.
Таблиця 5.2 – Коефіцієнти зміни витрат по місяцях
| Г |
січ. |
лют. |
бер. |
квіт. |
трав. |
черв. |
лип. |
серп. |
вер. |
жовт. |
лист. |
груд. |
|
|
1 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,1 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 |
|
|
1 | 3 | 1 | 1,3 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
|
1 | 0,8 | 0,8 | 0,8 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 |
|
|
1 | 1 | 0 | 1,1 | 1,1 | 1,5 | 1,2 | 1,2 | 1 | 1 | 1 | 1 |
|
|
1 | 2 | 2 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |


Конкретні витрати, з врахуванням коефіцієнтів, та загальні витрати по місяцям наведені в таблиці 5.3
Таблиця 5.3 – Витрати по місяцям
| місяць |
|
|
|
|
|
∑Г, тис. грн. |
| Січень | 63 | 257 | 7 | 23 | 6 | 356 |
| Лютий | 63 | 771 | 5,6 | 23 | 12 | 874,6 |
| Березень | 75,6 | 257 | 5,6 | 0 | 12 | 350,2 |
| Квітень | 75,6 | 334,1 | 5,6 | 25,3 | 6 | 446,6 |
| Травень | 75,6 | 0 | 7,7 | 25,3 | 0 | 108,6 |
| Червень | 75,6 | 0 | 7,7 | 34,5 | 0 | 117,8 |
| Липень | 69,3 | 0 | 7,7 | 27,6 | 0 | 104,6 |
| Серпень | 75,6 | 0 | 7,7 | 27,6 | 0 | 110,9 |
| Вересень | 75,6 | 0 | 7,7 | 23 | 0 | 106,3 |
| Жовтень | 75,6 | 0 | 7,7 | 23 | 0 | 106,3 |
| Листопад | 75,6 | 0 | 7,7 | 23 | 0 | 106,3 |
| Грудень | 75,6 | 0 | 7,7 | 23 | 0 | 106,3 |
Побудуємо графік зміни щомісячних загальних витрат рис 5.1.
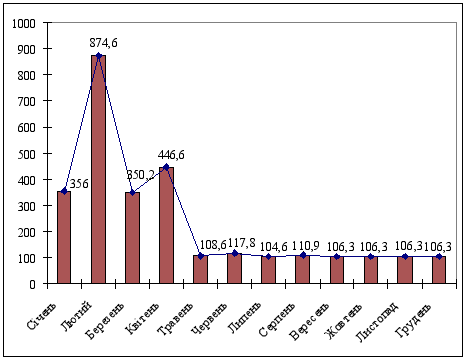
Рис. 5.1 – Графік зміни загальних щомісячних витрат
Таблиця 5.4 – Дані по реалізації продукції
| Р, грн. | N, тис. шт. (по місяцям) | ВК, тис. грн. | ||||||||
| 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й | ||
| 65 | 0,1 | 0,3 | 0,6 | 0,8 | 1,0 | 1,4 | 3,6 | 3,9 | 3,9 | 1280 |
Визначаємо прибуток по місяцям, використовуючи дані таблиці 5.4, див. таблицю 5.5
Таблиця 5.5 – Величина щомісячного прибутку
| місяць | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
|
Прибуток (тис. грн.) |
6,5 | 19,5 | 39 | 52 | 65 | 91 | 234 | 253,5 | 253,5 |
Будуємо графік щомісячної потреби в капіталі, див. рис. 5.2. Для побудови графіка потрібно визначити величину реальних потреб в капіталі.
Використовуючи таблиці 5.3 та 5.5 знайдемо реальну потребу в капіталі. Результати розрахунку представлені в таблиці 5.6.
Таблиця 5.6 – Реальна щомісячна потреба в капіталі (тис. грн.)
| місяць | 1-й | 2-й | 3-й | 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й |
| прибуток | 6,5 | 19,5 | 39 | 52 | 65 | 91 | 234 | 253,5 | 253,5 | |||
| витрати, | 356 | 874,6 | 350,2 | 446,6 | 108,6 | 117,8 | 104,6 | 110,9 | 106,3 | 106,3 | 106,3 | 106,3 |
| Потреба в капіталі | 356 | 874,6 | 350,2 | 440,1 | 89,1 | 78,8 | 52,6 | 45,9 | 15,3 | -127,7 | -147,2 | -147,2 |
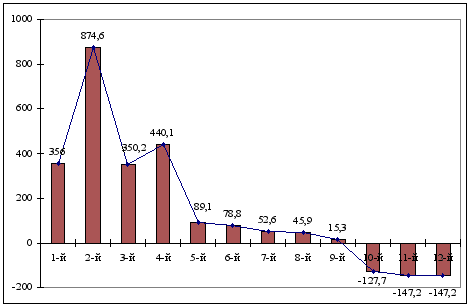
Рисунок 5.2 – Графік щомісячної потреби в капіталі
Як видно з графіка потреба в капіталі буде відчуватись протягом перших дев’яти місяців.
Розраховуємо величину стартового капіталу. Для даного варіанту величину стартового капіталу дорівнює:
356 + 874,6 + 350,2 + 440,1+89,1+78,8+52,6+45,9+15,3 = 2302,6 тис. грн.
Розраховуємо величину капіталу покриття.
Власний капітал 1280 тис. грн.
За рахунок власного капіталу підприємства зменшаться щомісячні витрати наступним чином:
січень – 356–356=0 тис. грн.;
власного капіталу залишилось 1289–356=924 тис. грн.;
лютий – 924 – 874,6 = 49,4 тис. грн.;
березень 350,2 – 49,4 = 300,8 тис. грн.
Потреба капіталу покриття по місяцям наведено в таблиці 5.7.
Таблиця 5.7 – Потреба капіталу покриття по місяцям
| Місяць | Потреба, тис. грн. | Лишок з ВК, тис. грн. | Покриття потреб, тис. грн. |
| 1 | 356 | 924 | 0 |
| 2 | 874,6 | 49,4 | 0 |
| 3 | 350,2 | 300,8 | |
| 4 | 440,1 | 440,1 | |
| 5 | 89,1 | 89,1 | |
| 6 | 78,8 | 78,8 | |
| 7 | 52,6 | 52,6 | |
| 8 | 45,9 | 45,9 | |
| 9 | 15,3 | 15,3 | |
| 10 | -127,7 | -127,7 | |
| 11 | -147,2 | -147,2 | |
| 12 | -147,2 | -147,2 |
Будуємо графік щомісячної потреби капіталу покриття, див. рис. 5.3.
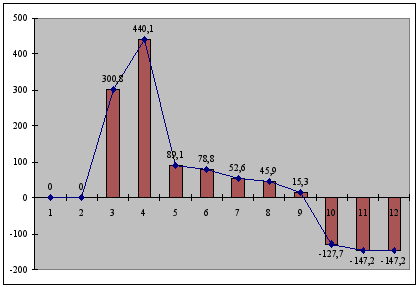
Рисунок 5.3 – Покриття потреби капіталу у часі
Отже, загальна величина потреби в капіталі, складає:
0 + 0 + 300,8 + 440,1 + 89,1 +78,8 + 52,6 + 45,9 + 15,3 = 1022,6 тис. грн.
Визначимо реальні джерела покриття потреби в капіталі. Це можуть бути, наприклад, позики (позички), кредити комерційних банків, інвестиції зацікавлених осіб тощо.
Чистий прибуток підприємства дорівнює: 127,7 + 147,2+147,2 = 422,1 тис. грн.
Середньомісячний прибуток дорівнює: 422,1 тис. грн./ 3 = 140,7 тис. грн.
Визначаємо реальні джерела покриття потреб. Згідно завдання – це позика.
Визначаємо термін повернення взятої позики.
Величина позики дорівнює: 1022,6 тис. грн. Починаючи з 10-ого місяця підприємство починає отримувати середньомісячний прибуток в 140,7 тис. грн. Припустимо, що 50% цієї суми, тобто 70,35 тис. грн. спрямовано на повернення позики. Тоді термін повернення позики буде дорівнювати:
1022,6 тис. грн./70,35 (тис. грн./міс.) = 14,5≈ 15 міс.
Загальний термін на який потрібно взяти позику дорівнює: 7+15 = 22 міс.
За перший місяць затрати повністю покриваються власним капіталом.
Щоб отримати ці кошти підприємство бере позику в розмірі 1022,6 тис. грн. і зможе повернути її лише через 22 місяці.
Проведені розрахунки є приблизними, адже вони не враховують ні інфляції, ні процентних ставок і т. п. На момент відкриття підприємства це є найважливіший підрахунок, адже від його правильності залежить прибуток підприємства на початку його діяльності [1].
6. Розрахунок податку з прибутку та податку на додану вартість, що їх сплачує суб’єкт підприємництва – юридична особа
Податки є важливою ланкою фінансових відносин у суспільстві і як форма фінансових відносин виникають одночасно з появою держави. З розвитком товарно-грошових відносин оподаткування здійснюється в основному в грошовій формі. Податки – це обов'язкові платежі, що їх встановлює держава для юридичних і фізичних осіб з метою формування централізованих фінансових ресурсів, які забезпечують фінансування державних витрат.
Суспільне призначення податків виявляється в тих функціях, які вони виконують. У спеціальній літературі автори називають різні функції податків. Найбільш поширеним є погляд, що податки виконують дві основні функції – фіскальну та регулюючу.
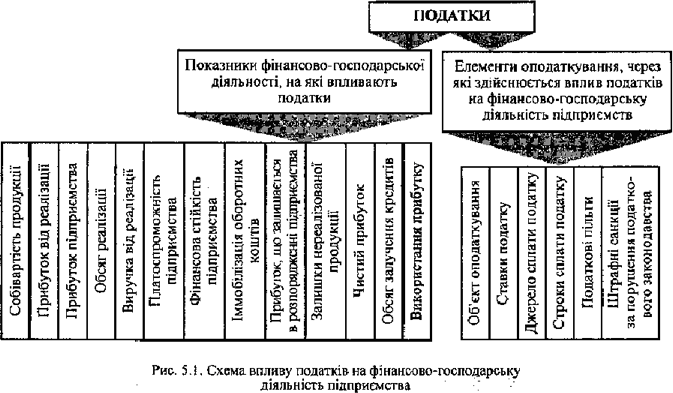
Рис. 6.1 – Вплив податків на фінансово-господарську діяльність підприємства
Фіскальна функція податків полягає в мобілізації коштів у розпорядження держави та формуванні централізованих фінансових ресурсів для забезпечення виконання функцій держави. Вона реалізується через розподіл частини валового національного продукту. Фіскальна функція є дуже важливою для характеристики податків, їхнього суспільного призначення. Для реалізації цієї функції важливе значення має постійність і стабільність надходження коштів в розпорядження держави.
З підвищенням ролі держави зростає значення регулюючої функції податків. Ця функція реалізується через вплив податків на різні напрямки, показники діяльності суб'єктів господарювання (рис. 6.1). Використання податків у цій функції є достатньо складним процесом і залежить від правильного вирішення таких питань:
1. Установлення об'єкта оподаткування та методики його визначення. Згідно з чинним законодавством оподатковуються валовий дохід, прибуток, вартість майна, сума виплаченої заробітної плати, вартість товарної продукції, обсяг реалізації та ін.
2. Визначення джерел сплати податків. Такими джерелами можуть бути: прибуток (за стягнення податку на прибуток); собівартість (відрахування в цільові державні фонди, сплата місцевих податків і зборів); частина виручки від реалізації продукції (сплата мита, акцизного збору, податку на додану вартість).
3. Установлення розміру ставок податків і методики їх розрахунку. Розмір ставок податків є дуже складною проблемою оподаткування, що істотно впливає на здійснення фіскальної і регулюючої функцій податків. Податкові ставки можуть бути універсальними і диференційованими. Вони можуть встановлюватися в грошовому вираженні на одиницю оподаткування або у відсотках до об'єкта оподаткування. Відсоткові ставки оподаткування можуть бути: пропорційними (не залежать від розміру об'єкта оподаткування), прогресивними (зростають зі збільшенням об'єкта оподаткування), регресивними (знижуються зі збільшенням об'єкта оподаткування).
4. Установлення термінів сплати податків. Для різних податків вони різні і залежать від об'єкта оподаткування, розміру податків і джерел сплати. Для уникнення негативного впливу податків на фінансово-господарську діяльність важливе значення має запобігання тимчасовій іммобілізації оборотного капіталу підприємства для сплати податків. 5. Надання податкових пільг. Пільги істотно впливають на здійснення регулюючої функції податків і можуть надаватися окремим платникам податків, а також визначатися для окремих об'єктів оподаткування.
6. Застосування штрафних санкцій за порушення податкового законодавства суб'єктами господарювання. Штрафні санкції застосовуються за таких порушень: неподання або несвоєчасне подання необхідних документів, форм звітності до податкової адміністрації; несплата в установлений термін податків та інших обов'язкових платежів державі; приховування об'єктів від оподаткування, умисне заниження суми податку. При цьому регулююча функція податку залежатиме від розміру фінансових санкцій та джерела їх сплати.
У процесі реалізації регулюючої функції податків виявляється її вплив на такі показники фінансово-господарської діяльності підприємств: собівартість продукції, прибуток від реалізації, прибуток підприємства, обсяг реалізації, виручка від реалізації, чистий прибуток, швидкість обертання оборотних коштів, платоспроможність, фінансова стійкість, іммобілізація оборотних коштів, обсяг залучення кредитів.
Платниками податку на прибуток є резиденти та нерезиденти. З числа резидентів платниками податку є суб'єкти господарської діяльності, бюджетні, громадські та інші підприємства, установи й організації, які здійснюють діяльність, спрямовану на отримання прибутку на території України і за її межами. З числа нерезидентів платниками податку є фізичні особи, а також юридичні особи, створені у будь-якій організаційно-правовій формі, які отримують доходи, джерелом походження котрих є Україна (крім установ і організацій, що мають дипломатичний статус).
Платник податку, який має відокремлені підрозділи (філії), може прийняти рішення щодо сплати консолідованого податку на прибуток.
Валовий дохід – це загальна сума доходу платника податку від усіх видів діяльності, отриманого (нарахованого) протягом звітного періоду в грошовій, матеріальній або нематеріальній формах як на території України, так і за її межами.
Для визначення сум оподаткованого прибутку важливе значення має розрахунок валових витрат.
До складу валових витрат слід включати:
1. Суми будь-яких витрат, сплачених (нарахованих) протягом звітного періоду і пов'язаних з підготовкою, організацією, веденням виробництва, продажем продукції (робіт, послуг), та охороною праці. Таким чином, у валові витрати будуть включені матеріальні витрати і витрати на оплату праці.
Датою збільшення валових витрат вважається дата, котра припадає на податковий період, протягом якого раніше відбувалася подія:
списання коштів з банківських розрахунків на оплату товарів;
оприбуткування товарів, а для робіт (послуг) – дата фактичного їх отримання.
Розрахуємо величину податку на прибуток. Для розрахунку використаємо дані завдання.
Таблиця 6.2 – Дата настання валового доходу та валових витрат
| Квартал | ВД | ВВ |
| І | 21.01 | 11.02 |
| II | 26.06 | 15.06 |
| III | 23.09 | 17.09 |
| IV | 20.12 | 19.11 |
1. І квартал Ппзаг =(235000 – 45000)∙0,25 = 47500 грн.
ІІ квартал Ппзаг = (200000 – 41000) ∙0,25 = 39750 грн.
ІІІ квартал Ппзаг = (242000 – 58000)∙0,25 = 46000 грн.
IV квартал Ппзаг = (200000 – 65000)∙0,25 = 33750 грн.
Прік = 167000 грн.
2. Якщо продукція відвантажена з неї вже платиться податок на прибуток, а реальних грошей на підприємстві в цьому випадку немає. Отже може бути так, що у підприємства не буде з чого заплатити податок.
3. Коригувати величину податку на прибуток в певному кварталі можна зменшуючи чи збільшуючи валові надходження або валові витрати, змінюючи дату фіксації валового доходу або валових витрат.
Отже, підприємство за рік сплатить податок на прибуток в сумі 167000 грн.
Акцизний збір – це непрямий податок на окремі товари (продукцію), визначені законом як підакцизні, який включається до ціни цих товарів (продукції) (ст. 1 Декрету №18–92).
Відповідно до ст. 2 Декрету Кабінету Міністрів України від 26 грудня 1992 року №18–92 «Про акцизний збір» зі змінами та доповненнями платниками акцизного збору є:
а) суб'єкти підприємницької діяльності, а також їх філії, відділення (інші відокремлені підрозділи) – виробники підакцизних товарів на митній території України, у тому числі з давальницької сировини по товарах (продукції), на які встановлено ставки акцизного збору у твердих сумах, а також замовники, за дорученням яких виготовляється продукція на давальницьких умовах по товарах, на які встановлено ставки акцизного збору у відсотках до обороту, які сплачують акцизний збір виробнику;
б) нерезиденти, які здійснюють виготовлення підакцизних товарів (послуг) на митній території України безпосередньо або через їх постійні представництва чи осіб, прирівняних до них згідно із законодавством;
в) будь-які суб'єкти підприємницької діяльності, інші юридичні особи, їх філії, відділення, інші