Науково-технічний прогрес: напрямки та економічна ефективність. Порядок створення підприємства
г) фізичні особи – резиденти або нерезиденти, які ввозять (пересилають) підакцизні речі або предмети на митну територію України у вигляді супроводжувального або несупроводжувального багажу, а також фізичні особи, які одержують такі підакцизні речі (предмети), переслані (надіслані) з-за митного кордону України у вигляді поштових чи інших відправлень або несупроводжувального багажу, в обсягах або вартістю, що перевищують норми безмитного провезення (пересилання) для таких фізичних осіб, визначені митним законодавством;
д) юридичні або фізичні особи, які купують (одержують в інші форми володіння, користування або розпорядження) підакцизні товари у податкових агентів.
Для даного підприємства необхідні показники занесемо до табл. 6.3.
Таблиця 6.3 – Показники S, Р, a для всіх видів виробів [7]
| Товари | Собівартість одного виробу, грн. | Плановий прибуток, грн. | Ставка акцизного збору α, в відносних одиницях | Кількість виробів, шт. |
| А | 5000 | 500 | 0,20 | 3000 |
| Б | 7000 | 2000 | 0,20 | 4000 |
| В | 1800 | 300 | 0,50 | 50000 |
Розрахуємо акцизний збір. Результати розрахунку наведені в таблиці 6.4
Таблиця 6.4 – Величина акцизного збору та ціни 1 виробу (грн.)
| Товари | Акзицний збір з 1 виробу | Вільна ринкова ціна 1 виробу | Акзицний збір з загальної кількості виробів |
| А | 1375,00 | 6875,00 | 4125000 |
| Б | 2250,00 | 11250,00 | 9000000 |
| В | 2100,00 | 4200,00 | 105000000 |
| Всього акцизний збір | 118125000 |
Податок на додану вартість – це частина новоствореної вартості на кожному етапі виробництва продукції (виконання робіт, надання послуг), що надходить до бюджету після їх реалізації. Інакше кажучи, ПДВ – це непрямий податок, який стягується до бюджету у вигляді надбавки до ціни товару, який сплачується споживачами.
Незважаючи на те, що податок на додану вартість використовується в Україні вже 8 років, він був і залишається «terra incognito» як для платників, так і збирачів. ПДВ, був запроваджений як альтернатива податку з обороту та податку з продажу. Це був цікавий експеримент, бо за своїм змістом ПДВ найкраще працює в демонополізованій економіці з мінімальним застосуванням «внутрішньокорпоративних» цін та відсутністю так званих «зв'язаних осіб». Натомість, головна мета планової системи є зворотною – підтримання планового ціноутворення, збереження єдиного власника в особі держави.
ПДВ, сплачений у ціні придбання товарів (робіт, послуг), вартість яких відноситься до складу основних фондів чи нематеріальних активів, що підлягають амортизації (тобто відносяться до податкового кредиту).
Платник ПДВ має право на отримання податкового кредиту тільки за умови, якщо придбання будь-якого товару підтверджується податковими чи митними деклараціями, а при імпорті робіт (послуг) – актом, прийняття робіт (послуг) чи банківським документом, який засвідчує перерахування коштів в оплату вартості таких робіт (послуг).
Зазначимо необхідні дані для проведення розрахунків в табл. 6.5.
Таблиця 6.5 – Початкові дані
Операції |
Виготовлена продукція | Отримані матеріали | ||||
|
Сума у вільних цінах грн. |
Дата відванта- ження |
Дата отримання коштів |
Сума у вільних цінах грн. |
Дата списання коштів з рахунку |
Дата виписки податкової накладної |
|
| А | 3200000 | 19.02 | 17.01 | 1200000 | 5.01 | 7.01 |
| Б | 3230000 | 18.02 | 13.03 | 1250000 | 21.02 | 28.02 |
| В | 350000 | 13.03 | 24.04 | 105000 | 16.03 | 2.03 |
Визначимо дату виникнення податкового кредиту.
Таблиця 6.6 – Дати виникнення податкового кредиту
| Вид операції | А | Б | В |
| Дата виникнення податкового кредиту | 5.01 | 28.02 | 2.03 |
Датою виникнення податкових зобов'язань є подія, що протягом податкового періоду сталася раніше: це – або дата надходження грошей від покупця, або це ѕ дата відвантаження товару. В цей момент виникає обов’язок сплатити до бюджету ПДВ.
Таблиця 6.7 – Дати виникнення податкових зобов’язань згідно з двома методами
| Метод | А | Б | В |
| Касовий | 17.01 | 13.03 | 24.04 |
| Виникнення податкових зобов’язань | 19.02 | 18.02 | 13.03 |
Розмір ПДВ, що реально повинен бути сплачений підприємством визначається як різниця між податковим зобов’язанням і податковим кредитом. Термін сплати ѕ до 20 числа кожного за звітним періодом місяця.
Метод моменту відвантаження:
| січень | -130000 | грн. |
| лютий | 995000 | грн. |
| березень | 446000 | грн. |
| Всього | 1311000 | грн. |
Загальна сума ПДВ за методом моменту відвантаження складе: 1311000 грн.
В даному розділі розраховано податок на прибуток, податок на додану вартість за двома методами, сума акцизного збору. Серед методів нарахування акцизного збору кращім методом вважається той, сума акцизного збору за яким найбільша [3].
7. Розрахунок товарного запасу та оцінювання повноти торгового асортименту магазину
Асортимент продукції – це сукупність її видів, різноманітність та сортамент, які об’єднані конкретною ознакою.
Формування асортименту продукції на підприємстві є складним процесом, який здійснюється з урахуванням дії цілого ряду факторів. Ці фактори поділяються на загальні та специфічні. До загальних факторів відносять споживчий попит та виробництво товарів. Специфічними факторами є умови товаропостачання, чисельність та спеціалізація підприємств або склад населення, яке обслуговується, транспортні умови, наявність інших конкурентних підприємств в зоні діяльності.
Споживчий попит є основним фактором, який впливає на формування асортименту, і направлений на максимальне задоволення попиту споживача і разом з цим – на активний вплив на попит в сторону його розширення. Формування асортименту та споживчий попит в своєму розвитку взаємозв’язані. Суттєві зміни в попиті повинні відбиватися в сформованому асортименті.
При формуванні асортименту продукції (товарів), враховуються деякі особливості попиту. Попит на непродовольчі товари менш стійкий ніж на продовольчі товари, яким притаманна висока степінь стійкості, а в окремих випадках – консервативність. Споживач звикає до конкретних видів продукції, тому важливо досягнути стабільності в формуванні асортименту таких товарів, забезпечуючи їх безперебійний продаж.
При формуванні асортименту товарів, треба враховувати фактор взаємної заміни. У випадку відсутності у продажі потрібного товару покупець, як правило, не відкладає покупку, а буде шукати йому заміну.
На формування асортименту впливає також характер попиту. Розрізняють попит стійкий, альтернативний та імпульсивний.
Суттєвим фактором формування асортименту являється ціна товару. Покупець обов’язково визначає для себе граничну ціну, або діапазон цін в границях якого він збирається заплатити за покупку. Тому одним із критеріїв раціонального формування асортименту продукції є забезпечення співставлення продукції з різною ціною.
Формування асортименту продукції на підприємстві дозволяє забезпечити задоволення споживчого попиту, підвищення економічної ефективності підприємства та рівня обслуговування замовників (населення).
Від складу та своєчасного оновлення асортименту продукції на підприємстві, в значній мірі, залежить степінь задоволення попиту, витрати населення, які пов’язані з покупкою товарів, кількісні та якісні показники господарської діяльності підприємства. Відсутність в пропозиції окремих товарів, їх вузький, нестабільний або не відповідаючи запитам покупців асортимент, породжують незадоволений попит, збільшуючи витрати часу споживача на пошук необхідної продукції, негативно відбивається на економічній ефективності діяльності підприємства. Тому при формуванні асортименту товарів важливою вимогою являється максимальне задоволення попиту споживачів при мінімальних витратах часу на пошук та здійснення покупки і забезпечення найбільшої ефективної роботи підприємства.
Процес формування асортименту продукції (товару) складається з 3-х етапів.
На першому етапі фірма встановлює груповий асортимент продукції. Ця робота проводиться на основі маркетингових досліджень в області цільового ринку. В залежності від цього визначаються місце та роль підприємства в загальній системі цільового забезпечення та обслуговування споживача.
На другому етапі формування асортименту проводяться розрахунки структури групового асортименту, визначаються кількісні співвідношення окремих груп товарів. Структура групового асортименту встановлюється з урахуванням того сегменті що займає підприємство, його територіальне розміщення та багато інших факторів.
На третьому – заключному етапі визначається внутрішньо-груповий асортимент, здійснюється підбір конкретних видів продукції в границях кожної групи. Це найбільш відповідальний етап, і від того, наскільки вірно сформовано тут асортимент продукції, залежить задоволення попиту покупців цільового ринку.
На кінцевому етапі робота по формуванню асортименту ведеться з урахуванням очікування змін в попиті споживача, а також виходячи із наявних виробничих потужностей, складських та торгових площ, розрахункових показників товарообігу, контингенту споживачів що обслуговується та інших факторів.
Формування асортименту залежить від асортиментного переліку продукції підприємства.
Отже, розробка кожним конкретним підприємством асортиментного переліку продукції та здійснення контролю за його дотриманням веде до кращого обслуговування споживачів цільового ринку та створення стійкого асортименту. У випадку виявлення відсутності в продажі товарів, які передбачені асортиментом, підприємство повинно приймати міри по їх виготовленню та пред’явлення для реалізації споживачу.
Наявність асортиментного переліку дозволяє не тільки раціонально регулювати асортимент товарів, але і систематично контролювати його повноту та стабільність.
Визначимо початкові дані для проведення розрахунків необхідних показників в табл. 7.1.
Таблиця 7.1 – Початкові дані для проведення розрахунків
| Варіант | Асортимент товарів | Д роб., дні | Перевірки | |||
|
|
|
|
|
|||
| 18 | О, П, Р, С, Т, У | 28 | 2 | 2 | 6 | 6 |


К ст. = (3 + 2 + 6 +6) / 6 х 4 = 0,71
Різновиди товарів, а також інші характеристики наведено в таблиці 7.2
Таблиця 7.2 – Різновиди товарів і характеристик
| Товар | К тз | Н зал., дні | Q пл., шт | З с.м., шт | Q с.м., шт |
| О | 0,15 | 4 | 7030 | 710 | 6810 |
| П | 0,38 | 9 | 610 | 310 | 510 |
| Р | 0,11 | 3 | 10000 | 500 | 9500 |
| С | 0,17 | 5 | 12000 | 1000 | 11000 |
| Т | 0,44 | 14 | 100000 | 40000 | 95000 |
| У | 0,45 | 13 | 50000 | 20000 | 49500 |
Для кожного різновиду товару розрахуємо величину запасу на початок місяцю використовуючи такі методів:
Визначимо коефіцієнт товарного запасу Ктз розраховується за формулою:
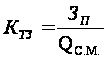 (7.1)
де Зп – запас товару даного різновиду на початок місяця (або на останній день місяця), натуральних одиниць;
Q с.м. – середньомісячний обсяг реалізації товару даного різновиду за місяць, натуральних одиниць.
Підставивши значення з таблиці 7.2 у формулу 7.1 отримаємо:
| Товар | К тз |
| О | 0,155 |
| П | 0,455 |
| Р | 0,116 |
| С | 0,185 |
| Т | 0,463 |
| У | 0,455 |
Тоді запас товару даного різновиду на початок місяця Зп можна розрахувати за формулою:
Зп=Ктз Qпл,
(7.2)
де Ктз – коефіцієнт товарного запасу;
Qпл – плановий обсяг реалізації товарів даного різновиду за місяць, нат. одиниць.
Підставивши значення з таблиці 7.2 у формулу 7.2 отримаємо:
| Товар | З поч |
| О | 1054,5 |
| П | 231,8 |
| Р | 1100 |
| С | 2040 |
| Т | 44000 |
| У | 22500 |
Знаючи норму запасу Нзал., розрахуємо запас товару даного різновиду на початок місяця Зп:
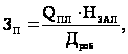 (7.3)
де Н зал. – норма запасу товару даного різновиду, днів;
Д роб. – число днів роботи магазину за місяць.
Підставивши значення з таблиці 7.2 у формулу 7.3 отримаємо:
| Товар | З п |
| О | 1041 |
| П | 203 |
| Р | 1111 |
| С | 2222 |
| Т | 51852 |
| У | 24074 |
Через врахування коливань рівня запасу відносно коливання обсягу реалізації. В цьому випадку запас товару даного різновиду на початок місяця 3п розраховують за формулою:
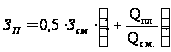 (7.4)
де Зс.м. – середньомісячний запас товару даного різновиду, нат. одиниць;
Qc.м. – середньомісячний обсяг реалізації товару даного різновиду, натуральних одиниць.
Підставивши значення з таблиці 7.2 у формулу 7.4 отримаємо:
| Товар | З п |
| О | 721 |
| П | 340 |
| Р | 513 |
| С | 1045 |
| Т | 41053 |
| У | 20101 |
Із врахуванням базового (мінімального) товарного запасу запас товару 3П на початок місяця розраховується за формулою:
Зп=Qпл + (Зс.м. - Qс.м) (7.5)
де Qпл – плановий обсяг реалізації товарів даного різновиду за місяць, нат. одиниць;
Зс.м. – середньомісячний запас товару даного різновиду, нат. одиниць; Qc.м – середньомісячний обсяг реалізації товару даного різновиду нат. одиниць. Даний метод розрахунку товарних запасів застосовується для магазинів, де оборотність товарних запасів становить не більше 6-ти разів на рік.
Підставимо значення з табл. 7.2 у формулу 7.5 отримаємо:
| Товар | З п |
| О | 930 |
| П | 410 |
| Р | 1000 |
| С | 2000 |
| Т | 45000 |
| У | 20500 |
Таким чином, асортимент формується відповідно до спеціалізації кожного з сегменті ринку. Також асортимент характеризується: – шириною та глибиною. На умовах переходу до ринкових відносин робота по оформленню асортименту в підприємствах значно ускладнюється. Ширина і глибина асортименту реалізуємих товарів залежить в значній мірі від кваліфікації працівників маркетингових служб підприємства та комерційних служб, які повинні володіти широкою інформацією про попит покупців, джерел можливого поступлення товарів, ціни на товари тощо.
Велика кількість товарів призначені для продажу на протязі обмеженого терміну. Міняються запити і смаки покупців, міняються технологічні можливості промисловості. Товари старіють – як технічно, так і морально, психологічно. Тобто товар проходить певний життєвий цикл, фази розвитку.
Виробництво та реалізація товару, які перебувають на стадіях росту чи зрілості зменшує витрати на впровадження, а прибутки від реалізації ростуть. Підприємства часто не виробляють та не продають товари, які перебувають на стадії впровадження, тому що потрібні додаткові витрати на рекламу що значно зменшується товарообіг. Але, в деяких випадках, ризик виправдовується.
8. Аналіз беззбитковості роботи підприємства
Аналіз беззбитковості чи аналіз витрат, обсягів виробництва і прибутковості підприємства – здійснюється з метою визначення кількості одиниць товару, необхідної для продажу, чи обсягу реалізації послуг, аби окупити всі витрати. Це метод вивчення взаємозв'язку між витратами і доходами при різному рівні виробництва, і саме тому він надзвичайно корисний на стадії підготовки й аналізу майбутнього проекту, а також на стадії його реалізації. Рівень беззбитковості по прибутку досягається при такому обсязі реалізації, виторгу якого досить для покриття всіх операційних витрат, включаючи амортизацію; рівень беззбитковості по грошовому потоці може бути отриманий, якщо замінити суму зносу основних активів на суму, необхідну для погашення заборгованості.
Однією з найважливіших характеристик взаємозв'язку затрат, обсягу виробництва і прибутку є аналіз беззбитковості.
Такий аналіз можливий при системі обліку змінних затрат, основою якої є поділ затрат на постійні та змінні, а також при використанні показника маржинального доходу.
Точка беззбитковості – це такий обсяг реалізації, коли доходи підприємства дорівнюють його затратам, а підприємство не має ні прибутку, ні збитків.
Синонімами поняття точки беззбитковості є точка рентабельності, мертва точка, точка критичного обсягу реалізації.
Аналіз беззбитковості використовують при:
1) започаткуванні нового виду діяльності, наприклад, при організації нового виду виробництва;
2) при розвитку і розширенні того, що вже існує;
3) виготовленні нового виду продукції, наданні нового виду послуг.
Аналіз беззбитковості дає змогу відповісти на такі важливі питання:
Чи зростає можливість беззбиткової роботи компанії, або чи зменшується вона протягом певного періоду часу?
Чи покриє збільшення обсягу продажів затрати на проведення маркетингової програми?
Чи збільшиться прибутковість підприємства після впровадження на ринок нового продукту?
Чи окупиться модернізація виробництва?
Отже, цілі, для яких використовують аналіз беззбитковості, слідуючі:
1) оцінка початкового періоду функціонування нового підприємства;
2) оцінка прибутковості нового виду послуг або нового виду продукції;
3) оцінка прибутковості інвестицій при нарощуванні основного капіталу.
Точка беззбитковості може бути визначена трьома методами:
1) методом рівняння;
2) методом маржинального доходу;
3) графічним методом.
Розрахунок точки беззбитковості, її аналіз є основними аспектами управління постійними і змінними витратами та обсягом реалізованої продукції (товарів, робіт, послуг). Розрахунок точки беззбитковості дозволяє визначити, за якого обсягу продажу підприємство буде беззбитковим, тобто той обсяг продажу, нижче якого підприємство починає втрачати кошти.
Дані підприємства зведено до таблиці 8.1
Таблиця 8.1 – Дані підприємства
| Варіант | ПВ, грн. | В, грн. | ЗВ, грн. | N, шт. |
|
|
|
|
| 16 | 96500 | 340 | 219 | 1450 | 24 | 12 | 16 | 14 |


Визначимо необхідні показники
| Точка беззбитковості | 798 |
| Валова маржа | 175450 |
| Коефіцієнт пропорційності | 0,64 |
| Критичний обсяг реалізації | 96499,4 |
Таким чином, щоб досягти точки беззбитковості підприємству необхідно випустити 798 один, продукції.
Побудуємо графік беззбитковості на рис 8.1.
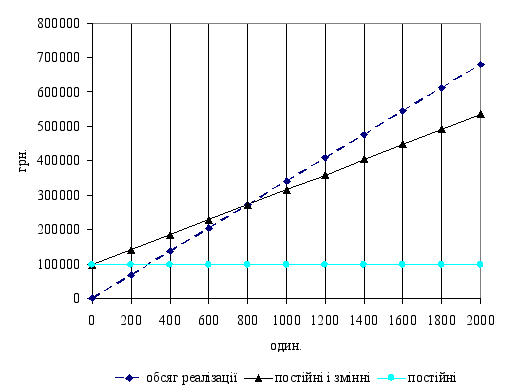
Рис. 8.1 – Графік взаємозв’язку показників обсягу виробництва, витрат і прибутку
При збільшенні постійних витрат на 24% показники матимуть таке значення:
| Точка беззбитковості | 989 |
| Валова маржа | 175450 |
| Коефіцієнт пропорційності | 0,64 |
| Критичний обсяг реалізації | 119659,4 |
Отже, щоб досягти точки беззбитковості підприємству необхідно випустити 989 один, продукції. Критичний обсяг реалізації становитиме 119659,4 грн.
При збільшенні змінних витрат на 12% показники матимуть таке значення:
| Точка беззбитковості | 1263 |
| Валова маржа | 137344 |
| Коефіцієнт пропорційності | 0,72 |
| Критичний обсяг реалізації | 119659,3 |
Отже, щоб досягти точки беззбитковості підприємству необхідно випустити 1263 один, продукції. Критичний обсяг реалізації становитиме 119659,3 грн.
При збільшенні ціни реалізації на 16% показники матимуть таке значення:
| Точка беззбитковості | 802 |
| Валова маржа | 216224 |
| Коефіцієнт пропорційності | 0,62 |
| Критичний обсяг реалізації | 119659,4 |
Отже, щоб досягти точки беззбитковості підприємству необхідно випустити 802 один, продукції. Критичний обсяг реалізації становитиме 119659,4 грн.
При реалізації 1450 один продукції прибуток підприємства становитиме: П = (394,4 -245,3) х 1450 – 119660 = 96564 грн.
Визначимо зміну положення точки беззбитковості при збільшенні прибутку на 20%. Запланована сума прибутку: 96564 х 1,2 = 110083,0 грн.
DП = 110083 – 96564 = 13519 тис. грн.
Додатковий випуск = 13519 / (394,4 – 245,3) = 91 шт.
Точка беззбитковості = 802 + 91 = 893 шт.
Фінансова стійкість – це різниця між реальним та критичним обсягами реалізації продукції. Величина ФС може бути розрахована за формулою:
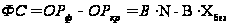 (8.1)
де ОРф – фактичний обсяг реалізації продукції, грн.;
ОРкр – критичний обсяг реалізації продукції, грн.;
В – ціна реалізації одиниці продукції, грн./шт.;
N – фактичний обсяг реалізації продукції, шт.;
Х6ез – точка беззбитковості, шт.
Фінансовий
запас міцності
 ОР(%)
розраховується
за формулою:
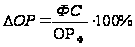 (8.2)
Фінансова стійкість 255397,3 грн.
Запас фінансової міцності 123,9%
В цілому фінансовий стан підприємства можна вважати стабільним, так як ФС>0. Також підприємство має великий запас міцності = 123,9%
9. Аналіз впливу структури виробництва на фінансовий стан підприємства
Стабільність економіки неможлива без фінансової стійкості підприємств, на діяльність яких впливають різноманітні фактори, які і створюють умови функціонування.
Фінансова стійкість підприємства – це комплексне поняття, яке включає в себе постійно стабільний фінансовий стан підприємства при якому ефективно формуються, розподіляються та використовуються фінансові ресурси, забезпечується фінансова незалежність, плато – та кредитоспроможність, розвиток діяльності на поточний та майбутній періоди [1].
На процес формування, розвитку, та стабілізації підприємництва впливає велика кількість різноманітних факторів, які доцільно класифікувати за сферою та характером впливу. Погіршення фінансової стійкості суб'єкта господарювання, як правило, є наслідком спільної дії внутрішніх і зовнішніх факторів.
Термін «зовнішнє середовище» включає у себе різні аспекти: економічні умови господарювання; пануючі у суспільстві техніку й технології; платоспроможний попит споживачів; економічна, фінансова, кредитна політика законодавчої й виконавчої влади; соціальна й економічна ситуації у суспільстві тощо. Зазначені зовнішні фактори справляють вплив на всі аспекти виробничо-фінансової діяльності підприємства і, через них, на його, фінансову стійкість [2].
Зовнішні фактори впливають як на фінансову стійкість, так і на фінансовий стан у цілому. Тому виникає потреба в виявленні та ідентифікації зовнішніх факторів які впливають на фінансову стійкість підприємств, яку науковці відносять до одного з найважливіших завдань, а ефективно проведена їх класифікація повинна не тільки перераховувати більшу кількість факторів, але й створити визначену систему, яка б враховувала їх всіх.
Виходячи з вищесказаного, доцільно звести зовнішні фактори до наведеної класифікаційної системи:
•1) Економічні (податкова політика, рівень інфляції, конкуренція, інвестиційний клімат, стан економіки країни);
•2) Соціально-політичні (соціально-політична стабільність, зовнішньоекономічна політика держави, ефективність економічних зв'язків, зміна умов експорту та імпорту, антимонопольна політика);
•3) Фінансові (процентна ставка, кредитна політика, валютна політика, страхування підприємства);
•4) Демографічні (чисельність та склад населення, рівень життя);
•5) Науково-технічний прогрес (міжнародна конкуренція, інноваційний процес).
Основними факторами фінансової стійкості є податкова й кредитна політика, ступінь розвитку фінансового ринку, страхової справи, зовнішньоекономічних зв'язків, використання порівняльних і абсолютних переваг міжнародного поділу праці.
Наведена класифікація зовнішніх факторів може бути використана як у аналізі фінансової стійкості підприємств, так і в прогнозуванні та визначені стратегії подальшого розвитку господарюючого суб'єкта.
Розглянемо початкові дані для проведення розрахунків в табл. 9.1.
Таблиця 9.1 – Початкові дані для проведення розрахунків
| Вироби | Ві, грн./шт | ЗМі, грн./шт | Nі, шт | ПВ, тис. грн | ∆ Nі, у відн. Од |
| А | 133 | 63 | 260 | 205 | +0,27 |
| Б | 143 | 79 | 2600 | +0,41 | |
| В | 203 | 113 | 1250 | -0,29 |
Виріб, що виготовляється в найменшій кількості, приймаємо за базовий.
В нашому випадку виріб В. Тоді: Nв = Nбаз= 260 шт.
Виразимо кількість інших видів виробів Ni через кількість виробу, що був взятий за базовий, за наведеною нижче формулою:
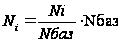 (9.1)
де Nбаз – кількість виробів i-го найменування, що був взятий за базовий.
Для нашого випадку:
N А = 260 / 260 = 1 Nбаз
N Б = 2600 / 260 = 10 Nбаз
N В = 1250 / 260 = 5 Nбаз
Оскільки точка беззбитковості означає, що підприємство, виготовивши та реалізувавши певну кількість виробів, не отримує ні прибутків, ні збитків, то формулу 9.1 можна записати у вигляді:
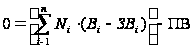 (9.2)
де Nі – кількість виробу і-го найменування, який заплановано виготовити та реалізувати, виражена через кількість виробу, що був взятий за базовий, шт.;
Ві – ціна реалізації виробу і-го найменування, грн./шт.;
ЗВі – змінні витрати в розрахунку на один виріб і-го найменування, грн./шт.;
ПВ – величина постійних витрат, грн.;
n – кількість найменувань (видів) виробів.
Підставивши наші значення у формулу 9.2, отримаємо:
0 = [1NБ (133 – 63) + 10NБ (143 – 79) +5 NБ (203 – 113)] – 205000;
1NБ = 177 шт.
| N А | 177 | шт. |
| N Б | 1767 | шт. |
| N В | 850 | шт. |
Таким, чином, точку беззбитковості утворюють 177 виробів «А», 1770 виробів «Б» та 850 виробів «В».
Прибуток П, що його отримає підприємство у випадку зміни кількості виробництва та реалізації продукції відносно точки беззбитковості, розраховується за формулою:
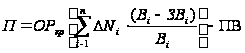 ,
(9.3)
Де ОРкр – критичний обсяг виробництва та реалізації продукції, грн. (дивися практичне заняття 33);
±Nі
– збільшення
(+) або зменшення
(–) обсягів
виробництва
виробів і-го
найменування
відносно точки
беззбитковості,
у відносних
одиницях.
Кількість виробів, що утворюють точку беззбитковості:
| N А | 177 | шт. |
| N Б | 1767 | шт. |
| N В | 850 | шт. |
Розрахуємо критичний обсяг виробництва та реалізації продукції ОРкр:
0Ркр = 448695,8 грн.
I, нарешті, розрахуємо прибуток, що його отримає підприємство, у випадку збільшення виробництва та реалізації виробів А, Б та В:
П = 448695,8 х (((133–63)/133 х 0,27) + ((143–79)/143 х 0,41)) + ((203–113)/203 х -0,2911))) – 205000 = -116593,3 грн.
Таким чином, підприємство отримає збиток у 116593,3 грн., змінивши структуру виробництва та реалізації продукції, тому доцільніше буде не змінювати структуру виробництва.
Висновки
Теоретичний перший розділ курсової роботи містить теоретичне питання: науково-технічний прогрес: напрямки та економічна ефективність.
Другий розділ курсової роботи розкриває особливості формування установчих документів (статуту) товариства з додатковою відповідальністю.
В другому розділі курсової роботи.
В третьому розділі розроблено комерційну ідею підприємства з виготовлення м яких іграшок, розглянуто чинники, на основі яких можна зробити висновки щодо дієвості ідеї
В четвертому розділі обрано оптимальне місце розташування підприємства.
В п’ятому розділі розраховано потребу в стартовому капіталі для підприємства, що створюється, а також величину покриття потреби капіталу, необхідного для реалізації комерційної ідеї; величину чистого прибутку, яку може підприємство отримати до кінця року.
Результати розрахунків податків представлені в шостому розділі. Розраховано наступні види податків для підприємства:
податок на прибуток підприємства;
податок на додану вартість.
В сьомому розділі розраховано товарний запас і оцінено повноту асортименту товарів.
Аналіз беззбиткової роботи та вплив структури виробництва та фінансовий стан наведено в восьмому і дев’ятому розділі відповідно.
Таким чином, в даній курсовій роботі було розглянуто та досліджено певні пункти економічної діяльності підприємства, що необхідні при організації підприємництва.
Список використаної літератури
Козловський В.О. Основи підприємництва. Практикум. Навчальний посібник. Видання 4 – е, доповнене. – Вінниця: ВНТУ, 2004. – 244 с.
Бойчик І.М. Харів П.С. Економіка підприємства. Видавництво «Сполом». – Львів, 1999. – 356 с.
Спікер П. Соціальна політика: теорії та підходи. – К.: Фелікс, 2000.-400 с.
Економіка підприємства за ред. Петровича Й.М. Видавництво «Магнолія плюс». Львів, 2004. – 397 с.
Марченко О.І. «Фінансовий аналіз». Вінниця, 2007 – 268 с.
Мец В.О. Економічний аналіз підприємства. Навч. Посібник. – К.: Вища шк. 2003 – 278 с.