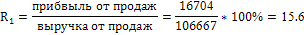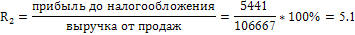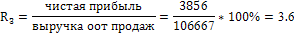Анализ финансовой устойчивости предприятия ОАО "Кавказгидрогеология"
Размещено на /
Содержание
1. Краткая характеристика ОАО «Кавказгидрогеология»
2. Диагностика вероятности банкротства
2.1Пятифакторная модель Альтмана
2.2 Модель Лиса
2.3 Модель Таффлера
2.4 Модель Спрингрейта
3. Анализ ликвидности баланса
4. Финансовые коэффициенты платежеспособности
5. Анализ достаточности источников финансирования для формирования запасов
6. Анализ финансовой устойчивости
7. Анализ деловой активности ОАО «Кавказгидрогеология»
8. Анализ влияния фактора на прибыль
9. Факторный анализ рентабельности организации
10. Сводная система показателей рентабельности организации
11. Пути улучшения использования оборотных средств организации ОАО «Кавказгидрогеология»
Список литературы
Приложения
банкротство финансовый устойчивость рентабельность
1. Краткая характеристика ОАО «Кавказгидрогеология»
Открытое Акционерное Общество «Кавказгидрогеология» практически единственное крупное специализированное предприятие в Ставропольском крае и северо-кавказском регионе, способное решить весь комплекс задач по изучению и картографированию гидрогеологических и геоэкологических условий территорий с использованием современных методик ведения работ, применением компьютерных технологий разведки и оценки запасов подземных вод для водоснабжения различных объектов.
Основные виды деятельности предприятия:
- региональные гидрогеологические и геоэкологические исследования;
- введение мониторинга геологической среды;
- поиск и разведка пресных питьевых и минеральных подземных вод;
- бурение и ремонт скважин различного назначения;
- ликвидация гидрогеологических нефтяных и газовых скважин;
- добыча подземных вод;
- целевые гидрогеологические и инженерно-гидрогеологические работы.
2 Диагностика вероятности банкротства.
2.1Пятифакторная модель Альтмана
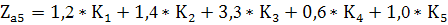
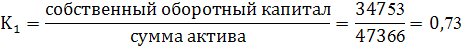
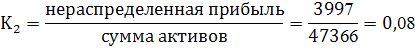
Норматив -1,8 и меньше -вероятность банкротства высока,1,81 до 2,7-вероятность банкротства высокая, 2,71 до 2,99-вероятность существует банкротства, 3 и выше -вероятность банкротства низкая
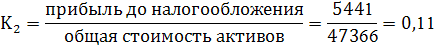
 1,2*0,73+1,4*0,08+3,3*0,11+0,6*10,4+1,0*2,25=9,84
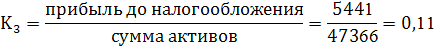
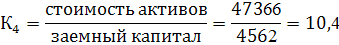
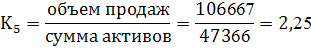
 -
малая вероятность
банкротства
2.2 Модель Лиса
Z=0,063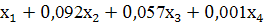
Норматив- Z >0,037-вероятность банкротства высокая;
Z <0,037-вероятность банкротства малая.
Z=0,063*7,34+0,092*2,25+0,057*0,08+0,001*0,88=0,66
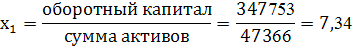
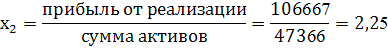
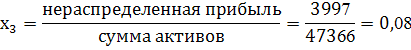
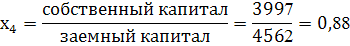
Z=0,66 – высокая вероятность банкротства
2.3 Модель Таффлера
Z=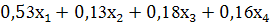
Z >0,3-малая вероятность банкротства
Z < 0,2 –высокая вероятность банкротства
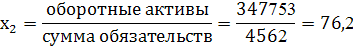
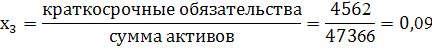
Z=0,53*23,4+0,13*76,2+0,18*0,09+0,16*2,25=22,68
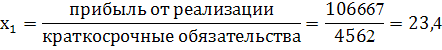
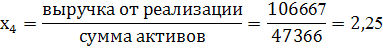
2.4 Модель Спрингрейта
Z=1,03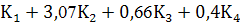
Z<0,862- предприятия является потенциальным банкротом
Z=1,03*7,34+3,07*0,11+0,66*1,19+0,4*2,25=2,04
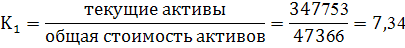
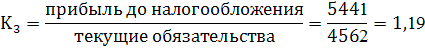
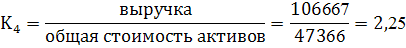
Z=2,17 – малая вероятность банкротства
3. Анализ ликвидности баланса
Таблица
| Актив | На н.п. | На к.п. | ПАССИВ | На н.п. | На к.п. | Платежный излишек или недостаток (+;-) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
| Наиболее ликвидные активы(А1) | 10925 | 14756 | Наиболее срочные обязательства (П1) | 11853 | 4562 | -928 | 10194 |
| Быстрореализуемые активы (А2) | 10669 | 3293 | Краткосрочные пассивы (П2) | - | - | 10669 | 3293 |
| Медленно реализуемые активы (А3) | 16754 | 16704 | Долгосрочные пассивы (П3) | 193 | 18 | 16561 | 16686 |
| Трудеореализуемые активы (А4) | 14948 | 12613 | Постоянные пассивы (П4) | 41250 | 42786 | -26302 | -3017 |
| Баланс | 53296 | 47366 | Баланс | 53296 | 47366 | - | - |
4. Финансовые коэффициенты платежеспособности
Общий
коэф. платеж-ти
=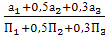
Норматив >1
Общий
коэф. платеж-ти
( н.г.) =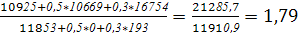
Общий
коэф. платеж-ти
( к.г.)=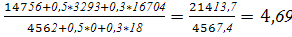
Коэф.
Абсолют. платеж-ти
=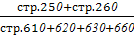
Норматив >0,1-0,7
Коэф.
Абсолют. платеж-ти
(н.г.) =

Коэф.
Абсолют. платеж-ти
(к.г.)=
Коэф.
Критич. Оценки
=
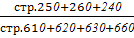
Норматив 0,7-0,8 (желательно 1)
Коэф.
Критич. Оценки
(н.г.) =
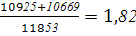
Коэф.
Критич. Оценки
(к.г.) =
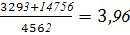
Коэф.
Текущей ликвид-ти
=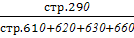
Норматив 1,5-необходимо; 2,0 до 3,5 оптимально
Коэф.
Текущей ликвид-ти
(н.г.) =
Коэф.
Текущей ликвид-ти
(к.г.) =
Коэф.
Маневренности
функ. Капитала
=
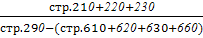
Норматив –уменьшение показателя в динамике положительный фактор
Коэф.
Маневренности
функ. Капитала
(н.г.) =
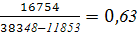
Коэф.
Маневренности
функ. Капитала
(к.г.) =
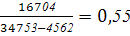
Доля
оборот. Ср-в в
активах=
Норматив >0,5
Доля
оборот. Ср-в в
активах (н.г.)=
Доля
оборот. Ср-в в
активах (к.г.)=
Коэф.
Обеспеченности
собст. Ср-ми=
Норматив >0,1
Коэф.
Обеспеченности
собст. Ср-ми
(н.г.)=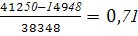
Коэф.
Обеспеченности
собст. Ср-ми
(к.г.)=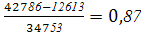
Таблица
| Название коэф. | норматив | Значение н.г. | Значение к.г. | Отклонение н.г. (+,-) | Отклонение к.г.(+,-) |
| 1. Общий коэф. платеж-ти | >1 | 1,79 | 4,69 | -0,79 | -3,69 |
| 2. Коэф. Абсолют. платеж-ти | 0,1 | 0,92 | 3,23 | -0,82 | -3,13 |
| 3. Коэф. Критич. Оценки | 0,1 | 1,82 | 3,96 | -1,72 | -3,86 |
| 4. Коэф. Текущей ликвид-ти | 1,5 | 3,23 | 7,61 | 1,73 | -6,11 |
| 5. Коэф. Маневренности функ. Капитала | 0,3 | 0,63 | 0,55 | -0,33 | 0,25 |
| 6. Доля оборот. Ср-в в активах | 0,5 | 0,78 | 0,73 | -0,28 | -0,23 |
| 7. Коэф. Обеспеченности собст. Ср-ми | 0,3 | 0,71 | 0,87 | -0,41 | -0,57 |
5. Анализ достаточности источников финансирования для формирования запасов
Обобщающим показателем финансовой независимости является излишек или недостаток источников средств для формирования запасов, который определяется в виде разницы величины источников средств и величины запасов.
Общая величина запасов (строка 210 актива баланса) = Зп
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников.
Наличие собственных оборотных средств:
СОС = Капитал и резервы – Внеоборотные активы
или СОС = (стр.490 – стр.190)
Наличие собственных и долгосрочных заемных источников формирования запасов или функционирующий капитал (КФ):
КФ = (Капитал и резервы + Долгосрочные Пассивы) – Внеоборотные активы
или КФ = ((стр.490 + стр.590) – стр.190)
Общая величина основных источников формирования запасов (Собственные и долгосрочные заемные источники + Краткосрочные кредиты и займы – Внеоборотные активы):
ВИ = (Капитал и резервы + Долгосрочные пассивы + Краткосрочные кредиты и займы) – Внеоборотные активы
или ВИ = (стр.490 + стр.590 + стр.610) – стр.190
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками формирования:
Излишек (+) или недостаток (–) собственных оборотных средств:
±Фс = СОС – Зп
или ±Фс = стр.490–стр.190–стр.210
Излишек (+) или недостаток (–) собственных и долгосрочных заемных источников формирования запасов:
±Фт = КФ – Зп
или ±Фт = стр.490+ стр.590- стр.190- стр.210
Излишек (+) или недостаток (–) общей величины основных источников для формирования запасов:
±Фо = ВИ – Зп
или ±Фо = стр.490+ стр.590+ стр.610- стр.190- стр.210
С помощью этих показателей мы можем определить трехкомпонентный показатель типа финансовой ситуации:
Таблица.
| Показатели | На начало года тыс.руб. | На конец года тыс.руб. | Изменение за период (+;-) | |
| Тыс.руб. | % | |||
| 1.Источники СОС | 26302 | 30173 | 3871 | 114,7 |
| 2.Внеоборотные активы | 14948 | 12613 | -2635 | 84,3 |
| 3.Наличие СОС (гр.1-гр.2) | 11354 | 17560 | 6506 | 154,6 |
| 4.Долгосрочные кредиты и займы (стр.510) | - | - | - | - |
| 5.Наличие собственных и долгосрочных заемных средств для формирования запасов (гр.3+гр.4) | 11354 | 17560 | 6506 | 154,6 |
| 6.Краткосрочные кредиты и займы | 11853 | 4562 | -7291 | 38,5 |
| 7.Общая величина основных источников средств для формирование затрат (гр.5+гр.6) | 23207 | 22122 | -1085 | 95,3 |
| 8.Запасы и затраты | 1312 | 1447 | 135 | 110,3 |
| 9.Излижек (+) или недостаток (-) СОС на покрытие запасов (гр.3-гр.8) | 10042 | 16113 | 6071 | 160,5 |
| 10.Излижек (+) илм недостаток (-) СОС и долгосрочные заемные ср-да на покрытие запасов и затрат (гр.5-гр.8) | 10042 | 16113 | 6071 | 160,5 |
| 11.Излижек (+) или недостаток (-) общей величины основных источников средств на покрытие запасов и затрат (гр.7-гр.8) | 21895 | 20975 | -920 | 95,8 |
| 12. Трехфакторный показатель типа финансовой устойчивости | (1;1;1) | (1;1;1) | - | - |
Данные таблицы говорят о том, что в организации наблюдается неустойчивое состояние и в начале, и в конце анализируемого периода. В этой ситуации необходима оптимизация структуры пассивов. Финансовая устойчивость может быть восстановлена путем обоснованного снижения запасов и затрат, а то, что они явно завышены ( особенно в конце периода), нам показал коэффициент маневренности функционирующего капитала.
6. Анализ финансовой устойчивости
Задачей анализа финансовой устойчивости является оценка степени независимости от заемных источников финансирования. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам ее финансово-хозяйственной деятельности. Показатели, которые характеризуют независимость по каждому элементу активов и по имуществу в целом, дают возможность измерить, достаточно ли устойчива анализируемая организация в финансовой отношении.
Коэффициент капитализации показывает, сколько заемных средств, привлекла организация на 1 руб. вложенных в активы собственных средств. Формула расчета:
Коэффициент обеспеченности собственными источниками финансирования показывает, какая часть оборотных активов финансируется за счет собственных источников. Рассчитывается по следующей формуле:
Нижняя граница 0,1; оптимальное значение..≥ 1,5.
Коэффициент финансовой независимости показывает удельный вес собственных средств в общей сумме источников финансирования. Формула расчета:
Коэффициент финансирования показывает, какая часть деятельности финансируется за счет собственных, а какая за счет заемных средств. Рассчитывается по следующей формуле:
Коэффициент финансовой устойчивости показывает, какая часть актива финансируется за счет устойчивых источников. Рассчитывается по следующей формуле:
Таблица. Показатели финансовой устойчивости
| Наименование показателя | Способ расчета | расчет | Норматив |
| 1.коэф. капитализации |
|
|
Не выше 1,5 |
| 2.коэф. обеспеченности собственными источниками финансирования |
|
|
>0,3 |
| 3.коэф. финансовой зависимости |
|
|
>0,5 |
| 4.коэф. финансирования |
|
|
1,1 |
| 5.коэф. финансовой устойчивости |
|
|
0,6 |
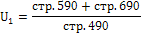
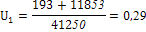
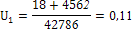
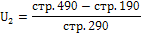
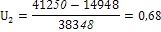
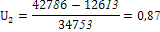

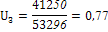
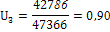
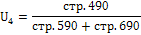
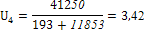
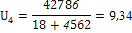
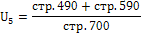
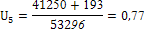
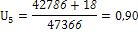
Таблица. Значения коэффициентов, характеризующих финансовую устойчивость
| Наименование показателя | норматив | На начало года | На конец года | Отклонение н.г. | Отклонение к.г. |
| 1.коэф. капитализации | 1 | 0,29 | 0,11 | 0,71 | 0,89 |
| 2.коэф. обеспеченности собственными источниками финансирования | 0,5 | 0,68 | 0,87 | -0,18 | -0,37 |
| 3.коэф. финансовой зависимости | 0,6 | 0,77 | 0,90 | -,17 | -0,3 |
| 4.коэф. финансирования | 1,5 | 3,42 | 9,34 | -1,92 | -7,84 |
| 5.коэф. финансовой устойчивости | 0,6 | 0,77 | 0,90 | -0,17 | -0,3 |
7. Анализ деловой активности ОАО «Кавказгидрогеология»
Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов – показателей оборачиваемости. Они очень важны для организации.
Во-первых, от скорости оборота зависит размер годового оборота.
Во-вторых, с размерами оборота, а следовательно, и с оборачиваемостью связана относительная величина условно-постоянных расходов: чем быстрее оборот, тем меньше на каждый оборот приходится этих расходов.
В-третьих, ускорение оборота на той или иной стадии кругооборота средств влечет за собой ускорение оборота и на других стадиях. Финансовое положение, ее платежеспособность зависит от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
На длительность нахождения средств в обороте оказывают влияние различные внешние и внутренние факторы.
К внешним факторам относятся:
- отраслевая принадлежность;
- сфера деятельности организации;
- масштаб деятельности организации;
- влияние инфляционных процессов;
- характер хозяйственных связей с партнерами.
К внутренним факторам относится:
- эффективность стратегии управления активами;
- ценовая политика организации;
- методика оценки товарно-материальных ценностей и запасов.
Таким образом, для анализа деловой активности организации используют две группы показателей:
А. Общие показатели оборачиваемости.
Б. Показатели управления активами.
Оборачиваемость средств, вложенных в имущество организации, может оцениваться:
а) скоростью оборота – количеством оборотов, которое делают за анализируемый период капитал организации или его составляющие;
б) периодом оборота – средним сроком, за который возвращаются в хозяйственную деятельность организации денежные средства, вложенные в производственно-коммерческие операции.
Коэффициент общей оборачиваемости капитала (ресурсоотдача) показывает эффективность использования имущества. Отражает скорость оборота (в количестве оборотов за период всего капитала организации).
d1 = выручка от продажи________
среднегодовая стоимость активов (оборотов)
Коэффициент оборачиваемости оборотных (мобильных) средств показывает скорость оборота всех оборотных средств организации (как материальных, так и денежных).
d2 = выручка от продажи___
среднегодовая стоимость
оборотных активов (оборотов)
Коэффициент отдачи нематериальных активов показывает эффективность использования нематериальных активов.
d3 = выручка от продажи___
среднегодовая стоимость
нематериальных активов (оборотов)
Фондоотдача показывает эффективность использования только основных средств организации.
d4 = выручка от продажи__________
средняя стоимость основных средств (оборотов)
Коэффициент отдачи собственного капитала показывает скорость оборота собственного капитала. Сколько рублей выручки приходится на 1 рубль вложенного собственного капитала.
d5 = выручка от продажи_______
средняя стоимость собственного
капитала (оборотов)
Оборачиваемость материальных средств (запасов), показывает за сколько в среднем дней оборачиваются запасы в анализируемом периоде.
d6 = (средняя стоимость запасов) х t____
выручка от продажи (в днях)
Оборачиваемость денежных средств показывает срок оборота денежных средств.
d7 = (средняя стоимость денежных средств) х t____
выручка от продажи (в днях)
Коэффициент оборачиваемости средств в расчетах показывает количество оборотов средств в дебиторской задолженности за отчетный период.
d8 = выручка от продажи_______
средняя стоимость дебиторской
задолженности (оборотов)
Срок погашения дебиторской задолженности показывает, за сколько в среднем дней погашается дебиторская задолженность организации.
d9 = (средняя стоимость дебиторской задолженности) х t_
выручка от продажи (в днях)
Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого организации.
d10 = выручка от продажи_______
средняя стоимость кредиторской
задолженности (оборотов)
Срок погашения кредиторской задолженности показывает средний срок возврата долгов организации по текущим обязательствам.
| d11 = |
(средняя стоимость кредиторской задолженности) х t_ выручка от продажи |
(в днях) |
 Период
погашения
задолженности
поставщикам
показывает
средний срок
погашения
задолженности
поставщикам
и подрядчикам.
d12 = (средняя стоимость задолженности
поставщикам и подрядчикам) х t
выручка от продажи (в днях)
Период хранения производственных запасов.
d13 = (средние остатки запасов) х t_
сумма материальных расходов,
отнесенных на производство (в днях)
 Длительность
нахождения
в авансах
поставщикам.
d14 = с.245 (ф.№1) х t _
поступление запасов по предоплате +
+с.245к.г. – н.г. (в днях)
Длительность процесса производства.
d15 = с.214 (ф.№1) х t _
фактическая себестоимость
выпущенной продукции (в днях)
Длительность хранения готовой продукции на складе.
d16 = (средние остатки продукции на складе) х t_
фактическая производственная себестоимость
проданной продукции (в днях)
Результаты расчетов всех вышеперечисленных коэффициентов представлены в таблице.
Таблица – Значения коэффициентов деловой активности МУП «Теплоэнерго»
| № п/п | Наименование коэффициента | На конец периода |
|
А.Общие показатели оборачиваемости |
||
| 1 | Коэффициент общей оборачиваемости капитала (ресурсоотдача) – (оборотов) |
|
| 2 | Коэффициент оборачиваемости оборотных (мобильных) средств – (оборотов) |
|
| 3 | Коэффициент отдачи нематериальных активов – (оборотов) | D3= 106667/13780.5=7.74 |
| 4 | Фондоотдача - оборотов |
|
| 5 | Коэффициент отдачи собственного капитала – (оборотов) |
|
|
Б.Показатели управления активами |
||
| 6 | Оборачиваемость материальных средств (запасов) – (в днях) |
|
| 7 | Оборачиваемость денежных средств – (в днях) |
|
| 8 | Коэффициент оборачиваемости средств в расчетах – (оборотов) |
|
| 9 | Срок погашения дебиторской задолженности – (в днях) |
|
| 10 | Коэффициент оборачиваемости кредиторской задолженности – (оборотов) |
|
| 11 | Срок погашения кредиторской задолженности – (в днях) |
|
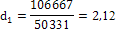
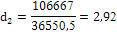
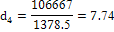
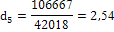
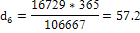
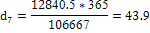
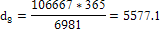
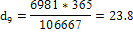
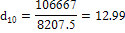
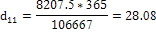
8. Анализ влияния фактора на прибыль
Методика расчета факторных влияний на прибыль от обычной деятельности включает следующие шаги:
1. Расчет влияния фактора «Выручка от продажи».
Расчет влияния этого фактора нужно разложить на две части. Так как выручка организации – это произведение количества и цены реализуемой продукции, то сначала рассчитаем влияние на прибыль от продаж цены, по которой продавались продукция или товары, а затем рассчитаем влияние на прибыль изменения физической массы проданной продукции.
При проведении факторного анализа необходимо учитывать влияние инфляции. Предположим, что цены на продукцию в отчетном периоде возросли по сравнению с базисным в среднем на 12%.
Тогда индекс цены
Jц = 100+12
100 = 1,12
Следовательно, выручка от продажи в отчетном периоде в сопоставимых ценах будет равна:
В′ = В1
Jц = 106667
1,12 = 95238.3
где:
В′ - выручка от продажи в сопоставимых ценах;
В1 - выручка от продажи продукции в отчетном периоде;
Jц – индекс цены.
Следовательно, выручка от продажи продукции в отчетном году по сравнению с предыдущим периодом увеличилась за счет роста цены 11428.7 тыс.руб.:
∆Вц = В1 – В′ = 106667 – 95238.3=+11428.7 тыс. руб.
∆ВКол-во = В′ - В0 =95238.3 – 100138.3= -4900 тыс. руб.
А сокращение количества реализуемой продукции привело к уменьшению выручки в отчетном периоде на 4900 тыс.руб. Общий прирост выручки в текущем году составил 6528.7 тыс.руб.
2. Расчет влияния фактора «Цена».
Для определения влияния изменения цены на изменение суммы прибыли от продажи необходимо сделать следующий расчет:
∆ПП(ц) = ∆Вц *R0p
100 = 11428.7 *14,3
100 =+1634.3
R0p = 12,76
То есть прирост цен на продукцию в отчетном периоде по сравнению с прошедшим периодом в среднем на 12% привел к увеличению суммы прибыли от продажи на 1634.3 тыс.руб.
3. Расчет влияния факторы «Количество проданной продукции товаров)».
Влияние на сумму прибыли от продажи (Пп) изменения количества проданной продукции можно рассчитать следующим образом:
∆ПП(К) = ((В1 – В0)- ∆Вц)хR0p
100 = -4900 *14,3
100 == -700.7 тыс.руб.
Где:
∆ПП(К) – изменение прибыли от продажи под влиянием фактора «количества проданной продукции»;
В1 и В0 – соответственно выручка от продажи в отчетном(1) и базисном(0) периодах;
∆Вц – изменение выручки от продажи под влиянием цены;
R0p – рентабельность продаж в базисном периоде.
Таким образом, влияние получилось отрицательным, т.е. в результате сокращения в отчетном периоде объема полученной выручки в сопоставимых ценах сумма прибыли от продажи уменьшилась на 700.7 тыс.руб., потому что на выручку влияет не только цена, но количество реализованной продукции.
4. Расчет влияния фактора «Себестоимость проданной продукции» осуществляется следующим образом:
∆ПП(С) = В1х(УС1-УС0)
100 = 106667*1,9
100 = 2026.6
Где:
УС1-УС0 – соответственно уровни себестоимости в отчетном и базисном году.
Себестоимость в отчетном периоде увеличилась на 6528.7 тыс.руб., а уровень ее по отношению к выручке от продажи увеличилась на 1,9%. Поэтому экономия привела к увеличению прибыли от продажи в текущем периоде на 2026.6тыс.руб.
Таблица. Сводная таблица влияния факторов на чистую прибыль отчетного периода
| Показатели-факторы | Сумма, тыс.руб. |
| 1. Количество проданной продукции | 2026 |
| 2. Изменение цен на реализованную продукцию | 700.7 |
| 3. Себестоимость проданной продукции | 4900 |
| 4. Коммерческие расходы | - |
| 5. Управленческие расходы | - |
| 6. Проценты к получению | -91 |
| 7. Проценты к уплате | - 823 |
| 8. Доходы от участия в других организациях | - |
| 9. Прочие доходы | 676 |
| 10.Прочие расходы | 2731 |
| 11.Отложенные налоговые активы | 175 |
| 12. Отложенные налоговые обязательства | 89 |
| 13. Налог на прибыль | 1674 |
| Совокупное влияние факторов | 10067 |
9. Факторный анализ рентабельности организации
По данным «Отчета о прибылях и убытках» (ф.№2) можно проанализировать динамику рентабельности продаж, чистой рентабельности отчетного периода, а так же влияние факторов на изменение этих показателей.
Рентабельность продаж (RП) – это отношение суммы прибыли от продаж к объему реализованной продукции:
RП = В-С-КР-УР
В *100% = ПП
В *100
RП =
(106667-20667.3)/106667*100%=12,4
Из этой факторной модели следует, что на рентабельность продаж влияют те же факторы, которые влияют на прибыль от продажи. Чтобы определить как каждый фактор повлиял на рентабельность продаж, необходимо осуществить следующие расчеты.
Влияние изменения выручки от продажи на RП:
RП(В) = В1-С0-КР0-УР0
В1 - В0-С0-КР0-УР0
В0 *100%
Где:
В1 и В0 ‒ отчетная и базисная выручка;
С1 и С0 ‒ отчетная и базисная себестоимость;
КР1 и КР0 ‒ отчетные и базисные коммерческие расходы;
УР1 и УР0 ‒ управленческие расходы в отчетном и базисном периоде.
RП(В) = 106667-195478
106667 - 100138.3-196430
100138.3 *100% =+ 8%
2. Влияние изменения себестоимости продажи на RП:
RП(С) = В1-С1-КР0-УР0
В1 - В1-С0-КР0-УР0
В1 *100%
RП(С) = 106667-220358
106667 - 106667-196430
106667 *100% = - 10%
3. Влияние изменения коммерческих расходов на рентабельность продаж RП:
RП(КР) = В1-С1-КР1-УР0
В1 - В1-С1-КР0-УР0
В1 *100%
4. Влияние изменения управленческих расходов на рентабельность продаж RП:
RП(УР) = В1-С1-КР1-УР1
В1 - В1-С1-КР1-УР0
В1 *100%
Отсутствие на предприятие коммерческих и управленческих расходов предполагает отсутствие расчетов по данным направлениям.
Совокупное влияние факторов составляет:
∆ RП = ±∆RВ ±∆RВ ±∆RКР ±∆RУР,
∆ RП = +8-10-0=-2%
Рентабельность продаж отчетного периода снизилась по сравнению с рентабельностью прошедшего периода на 2 %.
Чистая рентабельность организации в отчетном периоде рассчитывается как отношение суммы чистой прибыли отчетного периода к выручке от продажи:
RЧ = ПЧ
В *100%
и, следовательно, на эту рентабельность (RЧ) оказывает влияние факторы, формирующие чистую прибыль отчетного периода.
RЧ = 3856
106667 *100% = 3.6
Влияние факторов на изменение рентабельности рассчитывается методом цепной подстановки. В таблице приведены расчеты влияния факторов на рентабельность продаж и чистую рентабельность организации за каждый период.
Таблица – Динамика влияния факторов на рентабельность продаж организации(%)
Таблица.
| Факторы, влияющие на рентабельность | Расчет влияния факторов в целом за год |
| 1. Выручка от продажи | +5 |
| 2. Себестоимость | -10 |
| 3. Коммерческие расходы | - |
| 4. Управленческие расходы | - |
| 5. Рентабельность продаж | -5 |
| 6. Проценты к получению | |
| 7. Проценты к уплате | - |
| 8. Доходы от участия в других организациях | - |
| 9. Прочие доходы | |
| 10. Прочие расходы | - |
| 11. Отложенные налоговые активы | - |
| 12. Отложенные налоговые обязательства | - |
| 13. Налог на прибыль | |
| 16. Чистая рентабельность |
10. Сводная система показателей рентабельности организации
Кроме проанализированных коэффициентов рентабельности различают рентабельность всего капитала, собственных средств, производственных фондов, финансовых вложений, перманентных средств.
Таблица. Показатели, характеризующие прибыльность (рентабельность)
| № | Наименование показателя | Способ расчета показателя | |
| 1 | Рентабельность продаж |
|
|
| 2 | Рентабельность до налогообложения |
|
|
| 3 | Рентабельность продаж от чистой прибыли |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |