Использование статистических методов в анализе ОАО "Дальсвязь"
Введение
В современных экономических условиях деятельность каждого хозяйственного субъекта является предметом внимания обширного круга участников рыночных отношений, заинтересованных в результатах его функционирования.
Чтобы обеспечивать выживаемость предприятия в современных условиях, управленческому персоналу необходимо, прежде всего, уметь реально оценивать экономическое состояние как своего предприятия, так и существующих потенциальных конкурентов. Анализ финансовых результатов деятельности предприятия – важнейшая характеристика экономической деятельности предприятия. Конкурентоспособность предприятию может обеспечить только правильное управление движением финансовых ресурсов и капитала, которое возможно лишь при объективном анализе финансовых результатов.
Цель данной работы заключается в изучении теоретических аспектов статистического анализа финансовых результатов деятельности предприятия, проведении анализа по имеющимся данным. Объектом исследования является предприятие ОАО «Дальсвязь», которое предоставляет различные услуги связи на Дальнем Востоке, в том числе и в Амурской области.
В процессе подготовки работы использовались данные бухгалтерского баланса и отсчета о прибылях и убытках ОАО «Дальсвязь» за 2001 – 2010 годы.
1. Теоретические основы анализа финансовых результатов
1.1Сущность анализа финансовых результатов
В условиях рыночных отношений целью предпринимательской деятельности является получение прибыли. В соответствии с законодательством Российской Федерации предпринимательская деятельность означает инициативную самостоятельность предприятий, направленную на получение прибыли.
Финансовый результат - это обобщающий показатель анализа и оценки эффективности деятельности предпринимательской организации. Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности, /14, с. 360/.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия по всем направлениям его деятельности: производственной, сбытовой, снабженческой, финансовой и инвестиционной. Они составляют основу экономического развития предприятия и укрепления его финансовых отношений со всеми участниками предпринимательской деятельности, /12, с.228/.
Анализ финансовых результатов деятельности предприятия включает:
исследование изменений каждого показателя за текущий анализируемый период;
исследование структуры соответствующих показателей и их изменений;
изучение динамики изменения показателей финансовых результатов за ряд отчетных периодов;
выявление факторов и причин изменения показателей прибыли и их количественная оценка, /7, с. 523/.
1.2 Определение прибыли
Прибыль, представляя собой одну из основных экономических категорий рыночного хозяйства, характеризует конечные финансовые результаты деятельности организации. В показателе прибыли отражаются эффективность производства, объем и качество произведенной продукции, состояние производительности труда, уровень себестоимости. Прибыль как конечный финансовый результат деятельности любой организации представляет собой положительную разницу между общей суммой доходов и расходами на производство и реализацию продукции с учетом других хозяйственных операций. Убыток, напротив, — отрицательная разница между доходами и расходами по всем хозяйственным операциям организации в целом, /1, с. 159/.
За счет заработанной прибыли осуществляется финансирование мероприятий по научно-техническому и социально-экономическому развитию организации, выплачиваются дивиденды собственникам бизнеса (акционерам). При этом в процессе хозяйственной деятельности организация не только может лишиться ожидаемой прибыли, но и потерять свой капитал частично или полностью. Таким образом, прибыль является в определенной мере и платой за риск осуществления предпринимательской деятельности, /6, с. 279/.
Формирование общего финансового результата можно представить следующим образом:
Прибыль от продаж + Сальдо прочих доходов и расходов.
В соответствии с отчетом о прибылях и убытках (ф. № 2) в общую сумму доходов включаются: выручка; проценты к получению; доходы от участия в других организациях; прочие доходы; отложенные налоговые обязательства.
К общей сумме расходов относятся: себестоимость проданных товаров, продукции, работ, услуг; коммерческие расходы; управленческие расходы; проценты к уплате; прочие расходы; отложенные налоговые активы и текущий налог на прибыль, /8, с. 102/.
На рисунке 1 представлена модель хозяйственного механизма предприятия, основанная на формировании прибыли.
|
Оборот – выручка от реализации (без НДС, акцизов и др.) строка 010 |
(—) |
Себестоимость реализации товаров, продукции, работ, услуг строка 020 |
|
Валовый доход от реализации продукции (оборота) строки 010-020 |
(—) |
Расходы периода строки 030+040 |
|
Результат от финансовых и прочих операций строки 060-070+080+090-100 |
(+) |
Прибыль от реализации продукции строка 050 |
|
Результат от прочих внереализационных доходов и расходов строки 120-130 |
(+) |
Прибыль от финансово-хозяйственной деятельности строки 050+060-070+080+090-100+120-130 |
|
Налог на прибыль строка 150 |
(—) |
Прибыль отчетного периода (балансовая прибыль) строка 140 |
|
Отвлеченные средства строка 160 |
Прибыль, остающаяся в распоряжении предприятия строки 140-150 |
|
Нераспределенная прибыль отчетного периода строки 140-150-160 |
Рисунок 1 – Модель хозяйственного механизма предприятия
На рисунке 1 представлен механизм формирования различных источников прибыли, /2, с. 56/.
1.3 Классификация прибыли

 1
По источникам
формирования
в соответствии
с Налоговым
кодексом РФ
прибыль подразделяют
на прибыль от
реализации
продукции,
работ и услуг
основной (уставной)
деятельности,
в рамках которой
в целях повышения
степени аналитичности
анализа можно
выделять прибыль
от основной
деятельности
организации
и прибыль от
прочей реализации.
Прибыль от
реализации
продукции,
работ и услуг
является основным
видом прибыли
у организации.
Ее формирование
непосредственно
связано с отраслевой
спецификой
деятельности
предприятия.
Прибыль от прочей реализации представляет собой доход организации от реализации различных видов имущества, включая ценные бумаги и имущественные права. Этот показатель отражает финансовый результат деятельности, не являющейся основной для организации, которая ведется не регулярно и не занимает, как правило, высокого удельного веса в общем объеме производства. Кроме того, сюда относится прибыль от внереализационных операций. Она образуется как доход от долевого участия в других организациях в виде распределенной прибыли на сумму пая, купли-продажи иностранной валюты, доходы по заемным обязательствам, штрафы, пени и полученные неустойки.
2 По видам деятельности выделяют прибыль от производственной, инвестиционной и финансовой деятельности.
Прибыль от производственной деятельности является результатом производственно-сбытовой, основной для данной организации текущей деятельности по ее уставу. Из зарубежной экономической литературы в нашу терминологию анализа хозяйственной деятельности организации вошло понятие «операционная прибыль», под которой понимается, по существу, прибыль от производственной деятельности.
Результат инвестиционной деятельности частично отражается в прибыли от прочей реализации в виде доходов от участия в совместной деятельности, от владения ценными бумагами и депозитными вкладами, частично от реализации имущества по окончании реализации инвестиционного проекта. Кроме того, результаты инвестиций отражаются на производственной прибыли, когда инвестиции осуществляются в реальные активы по расширению, обновлению и модернизации основного или вспомогательного производства.
Под прибылью от финансовой деятельности понимается косвенный эффект от привлечения капитала из внешних источников на более выгодных, чем среднерыночные, условиях. Кроме того, в процессе финансовой деятельности может быть получена и прямая прибыль от реализации финансовых проектов вложения собственного капитала в иные организации.
3 По составу элементов, формирующих прибыль, различают валовую прибыль, прибыль от продажи, прибыль от прочей реализации, прибыль до налогообложения, прибыль от обычной деятельности и чистую прибыль.
Валовая прибыль — положительная разница между суммой выручки-нетто и себестоимостью продаж.
Прибыль от продаж представляет собой сумму дохода организации за вычетом всех операционных расходов. Данному понятию отвечает понятие «прибыль от продаж» по отчету о прибылях и убытках (форма № 2).
Прибыль от прочей реализации состоит из прибыли от операционной деятельности — это положительная разница (сальдо) между суммой доходов от операционной деятельности (включая проценты к получению, доходы от участия в других организациях и прочие операционные доходы) и суммой расходов на операционную деятельность. В состав этих расходов включаются проценты к уплате и прочие операционные расходы, а также прибыль от внереализационных операций, представляющая собой положительное сальдо внереализационных доходов и расходов. К доходам относятся штрафы, пени, неустойки в пользу предприятия по хозяйственным договорам, стоимость безвозмездно полученных активов, прибыль прошлых лет, выявленная в отчетном году, кредиторская и депонентская задолженность с истекшим сроком исковой давности, положительные курсовые разницы и прочие внереализационных доходы, Внереализационные расходы представлены штрафами, пенями и неустойками, выплаченными предприятием по хозяйственным договорам, убытками прошлых лет, признанными в отчетном году, дебиторской задолженностью с истекшим сроком исковой давности, отрицательными курсовыми разницами и прочими внереализационными расходами.
Прибыль до налогообложения равняется сумме прибыли от продаж и прибыли от прочей реализации.
Прибыль от обычной деятельности представляет собой разницу между величиной прибыли до налогообложения и налоговыми отчислениями из прибыли, включающими налог на прибыль и экономические санкции из прибыли.
Чистая прибыль — совокупная (общая бухгалтерская прибыль организации) прибыль, уменьшенная на сумму налога на прибыль и аналогичных платежей из нее.
4 По характеру налогообложения выделяют налогооблагаемую и не облагаемую налогом прибыль.
5 По характеру инфляционной очистки прибыли различают реальную и номинальную прибыль. Первый показатель характеризует размер номинально полученной суммы прибыли за анализируемый период, скорректированной в соответствующем порядке на индекс инфляции; второй — такой корректировки не предполагает.
6 По периоду формирования выделяют прибыль предшествующего и отчетного периодов, а также планируемую прибыль.
7 По регулярности формирования прибыль делится на регулярно формируемую и так называемую «чрезвычайную» прибыль. В рыночной экономике данный вид прибыли характеризует необычный для данной организации источник ее формирования или очень редкий характер ее получения.
8 По характеру использования в составе прибыли, остающейся после уплаты налогов и других обязательных платежей, выделяют капитализированную и потребленную части. Капитализированная прибыль представляет собой ту ее часть, которая направлена на финансирование прироста активов, а потребленная прибыль — ту ее часть, которая израсходована на выплату собственникам, персоналу или социальные программы организации, /6, с. 280/.
1.4 Анализ прибыли организации
Анализ прибыли начинают с исследования ее динамики как по общей сумме, так и в размере составляющих ее элементов. Это так называемый горизонтальный (временной) анализ. В этом случае каждая позиции отчетности сравнивается с аналогичным показателем базового периода. Затем проводят вертикальный (структурный) анализ, который выявляет структурные изменения в составе прибыли и влияние каждой позиции отчетности на результат в целом.
Начнем с изложения методики горизонтального анализа. При общей оценке динамики прибыли сравнивают ее сумму, полученную в отчетном периоде, с прибылью за соответствующий базовый период и находят абсолютное отклонение. Затем определяют относительное отклонение. Это могут быть темпы роста или темпы прироста, /10, с. 147/.
Вертикальный анализ проводится на основе оценки влияния показателей, которые включаются в аддитивную модель прибыли.
Анализ каждого слагаемого аддитивной модели позволяет оценить поступления и направления использования финансовых ресурсов. Так, рост операционных доходов, связанных с реализацией основных средств, сдачей имущества в аренду, характерен для предприятий, находящихся в кризисном финансовом состоянии, /3, с. 309/.
На сумму прибыли организации влияют внешние и внутренние факторы. К внешним относят факторы, не зависящие от деятельности организации, но влияющие на финансовые результаты: состояние рынка, нормы амортизации, Цены и тарифы на производственные ресурсы, уровень развития внешнеэкономических связей, нарушение дисциплины со стороны деловых партнеров и т.п.
Внутренние факторы определяют показатели деятельности организации и ее финансовые результаты. Внутренние факторы подразделяются на:
факторы первого порядка или составляющие элементы прибыли: величина прибыли от продаж, наличие прочих доходов и расходов или прочих доходов и расходов, сумма налога на прибыль и отложенных налоговых активов и обязательств;
факторы второго порядка непосредственно определяют размер прибыли от продаж: объем реализованной продукции; цена, структура, себестоимость продукции; наличие других затрат; качество продукции; политика ценообразования на предприятии и т.п.
При изучении прибыли основное внимание обращается на анализ влияния внутренних факторов на прибыль, так как он позволяет определить внутренние резервы роста прибыли.
Для расчета влияния внутренних факторов первого порядка просчитываются все доходы и расходы предприятия в базисном и отчетном периодах и определяется влияние изменения каждого вида доходов и расходов на изменение различных видов прибыли, /8, с. 103/.
1.5 Факторы формирования прибыли
Как отмечалось ранее, главным источником формирования прибыли является основная деятельность организации, для осуществления которой она была создана. Характер этой деятельности определяется специфической отраслевой особенностью организации. Основу этой деятельности составляет производственно-коммерческая деятельность, которая дополняется инвестиционной и финансовой.
Прибыль от реализации продукции, работ и услуг (прибыль от продаж) определяется как разница между выручкой от реализации товаров, работ и услуг (за вычетом налога на добавленную стоимость, акцизов и других аналогичных обязательных платежей) и себестоимостью реализованных товаров, работ и услуг, а также коммерческими и управленческими расходами, /9, с. 412/.
Важнейшими факторами, влияющими на сумму прибыли от реализации, являются:
1) цена реализации продукции;
2) себестоимость реализованной продукции;
3) величина коммерческих и управленческих расходов;
4) объем реализованной продукции;
5) структура и ассортимент реализованной продукции.
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли.
Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к
соответствующему росту суммы прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямопропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот.
Расчет влияния этих факторов на сумму прибыли можно выполнить способом цепных подстановок.
Из всех рассмотренных факторов в наибольшей степени от организации зависит динамика себестоимости продукции и коммерческих и управленческих расходов. Существенные ограничения со стороны рынка оказывает изменение объема и структуры реализуемой продукции. Еще меньше от организации зависят изменения цен на материальные ресурсы.
В ходе дальнейшего анализа необходимо более тщательно изучить действие каждого из перечисленных факторов. Подобный анализ возможен при наличии данных бухгалтерского управленческого учета.
Так, изменение уровня цен на реализованную продукцию зависит от ценовой политики. Ценовая политика влияет на прибыль и финансовое положение организации, она формирует имидж у потребителей и стимулирует (или тормозит) продвижение товаров и услуг на рынки, /5, с. 278/.
1.6 Показатели рентабельности
Несмотря на широкие информационные возможности различных показателей экономического эффекта (прибыли), они не всегда позволяют дать объективную оценку эффективности деятельности организации, поскольку условия получения результата могут быть несопоставимыми. Кроме того, абсолютные показатели экономического эффекта не отвечают требованию пространственной сопоставимости при проведении рейтингового ранжирования организаций ввиду различных условий их достижения у разных экономических субъектов. Поэтому для оценки эффективности деятельности организации целесообразно использовать показатели рентабельности — относительные показатели, позволяющие соизмерять полученный экономический эффект с показателями условий хозяйствования: стоимостью активов, размерами источников финансирования деятельности, суммами доходов либо расходов. Аналитический показатель рентабельности может представлять собой коэффициент (относительную величину) или рассчитывается в процентах, /15, с. 420/.
В аналитической практике отсутствует единый универсальный показатель рентабельности, поскольку обширный круг пользователей аналитической информации рассчитывает большое число показателей рентабельности, отвечающих интересам различных пользователей. Основной причиной вариантности определения показателей рентабельности является различный подход к определению показателя, характеризующего экономический эффект (прибыль), и актива (капитала, дохода, расхода), задействованного в генерировании этого эффекта, /11, с. 671/.
Общая рентабельность определяется по формуле:
Ро =Пб /Ф·100%, (1)
где Пб – общая сумма балансовой прибыли; Ф - среднегодовая стоимость основных производственных средств, нематериальных активов и материальных оборотных средств.
Общая рентабельность (рентабельность всех ресурсов) показывает, сколько чистой прибыли (чистый экономический эффект) приходится на рубль всего вложенного в организацию капитала, /13, с. 159/.
1.7Виды показателей рентабельности
Рентабельность продаж показывает, сколько прибыли приходиться на единицу реализованной продукции и рассчитывается:
R1
= прибыль от
продаж / выручка
от продаж
 100% (2)
Этот показатель можно рассчитать как для всего объема продаж отчетного периода, так и по видам продукции. В первом случае в расчетах используются данные внешней финансовой отчетности, во втором — внутренних управленческих отчетов.
Бухгалтерская рентабельность от обычной деятельности показывает уровень прибыли после выплаты налога и рассчитывается:
R2
= прибыль до
налогообложения
/ выручка от
продаж
100% (3)
Чистая рентабельность показывает, сколько чистой прибыли приходится на единицу выручки и рассчитывается:
R3
= чистая прибыль
/ выручка от
продаж
100% (4)
Экономическая рентабельность показывает эффективность использования всего имущества организации и рассчитывается:
R4
= чистая прибыль
/ средняя стоимость
имущества
100% (5)
Рентабельность собственного капитала показывает эффективность использования собственного капитала и рассчитывается:
R5
= чистая прибыль/ср.
стоимость
собственного
капитала
100% (6)
Динамика R5 оказывает влияние на уровень котировки акций.
Затратоотдача показывает, сколько прибыли от продажи приходится на 1 тыс. руб. затрат и рассчитывается:
R6 = прибыль от продаж / затраты на производство и реализацию продукции (7)
Рентабельность перманентного капитала позывает эффективность использования капитала, вложенного в деятельность организации на длительный срок, и рассчитывается:
R7
= чистая прибыль
/ средняя стоимость
собственного
капитала + средняя
стоимость
долгосрочных
обязательств
100% (8)
Коэффициент устойчивости экономического роста показывает, какими темпами увеличивается собственный капитал за счет финансово-хозяйственной деятельности и рассчитывается:
R8
= (чистая прибыль
– дивиденды,
выплаченные
акционерам)
/ средняя стоимость
собственного
капитала
100% (9)
При оценке показателей рентабельности следует иметь в виду такую специфическую черту этих показателей, как временная ограниченность результатов анализа. Она заключается в использовании при расчетах в качестве показателя экономического эффекта только реализованной прибыли. При этом не учитывается вероятный эффект долгосрочных инвестиций, а значит, в случаях, когда организация осуществляет активную инвестиционную деятельность, значение показателей рентабельности может снижаться. В дальнейшем, когда долгосрочные вложения начнут окупаться, существует вероятность возникновения обратного эффекта: теми роста доходов может опережать темп роста расходов. Это приведет к увеличению значения показателей рентабельности, не отражая при этом действительной эффективности деятельности в отчетном периоде, /4, с. 38/.
2. Статистический анализ финансовых результатов деятельности ОАО «Дальсвязь»
2.1Анализ динамики прибыли от продаж ОАО «Дальсвязь» за 2001 –2010 годы
Прибыль от продаж ОАО «Дальсвязь» за период с 2001 по 2010 года изменялась следующим образом.
Исходя из графика 2, прибыль от продаж ОАО «Дальсвязь» значительно увеличилась за 10 лет. В 2001 году она составляла 113405 тысяч рублей, тогда как в 2010 году – 2904052 тысяч рублей. Наблюдается рост прибыли от продаж более чем в 25 раз. Активный рост данного вида прибыли начался в 2005 году, наибольший рост наблюдался в 2009 году.
Рассчитаем показатели динамики: абсолютный прирост, темп роста, темп прироста, абсолютное значение 1% прироста. Полученные значения сведем в таблицу 1.
Таблица 1 – Динамика прибыли от продаж ОАО «Дальсвязь» за 2001-2010 годы на конец года
| Год | Прибыль от продаж, тыс. руб. | Абсолютный прирост, тыс. руб. |
Темп роста, % |
Темп прироста, % |
Абсолютное значение 1% прироста, тыс. руб. | |||
| цепной | базисный | цепной | базисный | цепной | базисный | |||
| 2001 | 113405 | - | - | - | 100 | - | - | - |
| 2002 | 177504 | 64099 | 64099 | 156,52 | 156,52 | 56,52 | 56,522 | 1134,1 |
| 2003 | 242291 | 64787 | 128886 | 136,5 | 213,65 | 36,5 | 113,65 | 1775 |
| 2004 | 293536 | 51245 | 180131 | 121,15 | 258,84 | 21,15 | 158,84 | 2422,9 |
| 2005 | 540873 | 247337 | 427468 | 184,26 | 476,94 | 84,26 | 376,94 | 2935,4 |
| 2006 | 981291 | 440418 | 867886 | 181,43 | 865,3 | 81,43 | 765,3 | 5408,7 |
| 2007 | 1187835 | 206544 | 1074430 | 121,05 | 1047,4 | 21,05 | 947,43 | 9812,9 |
| 2008 | 1713683 | 525848 | 1600278 | 144,27 | 1511,1 | 44,27 | 1411,1 | 11878 |
| 2009 | 2583182 | 869499 | 2469777 | 150,74 | 2277,8 | 50,74 | 2177,8 | 17137 |
| 2010 | 2904052 | 320870 | 2790647 | 112,42 | 2560,8 | 12,42 | 2460,8 | 25832 |
| Итого | 10737652 | 2790647 | - | - | - | - | - | - |
Цепной абсолютный прирост показывает, что прибыль от продаж в 2010 году по отношению к 2009 году увеличилась на 320870 тысяч рублей. Базисный абсолютный прирост показывает, что прибыль в 2010 году по отношению к базисному 2001 увеличилась на 2790647 тысяч рублей.
Цепной темп роста показывает, что прибыль от продаж в 2010 году составила 112,42% от уровня 2009 года. Базисный темп роста показывает, что прибыль в 2010 году составила 2560,8% от уровня 2001 года.
Цепной темп прироста показывает, что прибыль от продаж в 2010 году по отношению к 2009 году увеличилась на 12,42%. Базисный темп прироста показывает, что в 2010 году прибыль увеличилась на 2460,8% по отношению к 2001 году.
В 2010 году 1% увеличения прибыли от продаж составил 25832 тысяч рублей.
Рассчитаем средние показатели: средний уровень ряда, средний абсолютный прирост, средний темп роста и средний темп прироста.
Средний уровень ряда равен 1073765,2 тысяч рублей. Значит, среднегодовая прибыль за 10 лет составляет 1073765,2 тысяч рублей. Средний абсолютный прирост показывает, что ежегодно прибыль от продаж ОАО «Дальсвязь» увеличивается на 279064,7 тысяч рублей. Средний темп роста составляет 138,3%. Средний темп прироста составляет 38,3%, он показывает, что ежегодно прибыль увеличивается на 38, 3%.
Далее проведем аналитическое выравнивание динамического ряда. Для выравнивания ряда по прямой используем уравнение: Yt=a0+a1t.
Таблица 2 – Расчетные данные для определения параметров а0 и а1 и выровненных теоретических значений
| Год | y | t | t2 | yt | yt |
| 2001 | 113405 | 1 | 1 | 113405 | -356303,3 |
| 2002 | 177504 | 2 | 4 | 355008 | -38510,28 |
| 2003 | 242291 | 3 | 9 | 726873 | 279282,7 |
| 2004 | 293536 | 4 | 16 | 1174144 | 597075,7 |
| 2005 | 540873 | 5 | 25 | 2704365 | 914868,7 |
| 2006 | 981291 | 6 | 36 | 5887746 | 1232662 |
| 2007 | 1187835 | 7 | 49 | 8314845 | 1550455 |
| 2008 | 1713683 | 8 | 64 | 13709464 | 1868248 |
| 2009 | 2583182 | 9 | 81 | 23248638 | 2186041 |
| 2010 | 2904052 | 10 | 100 | 29040520 | 2503834 |
| Итого | 10737652 | 55 | 385 | 85275008 | 16804518 |
Благодаря таблице 2 находим значения а0 = -674096,3 и а1 = 317792,99.
Осуществим прогнозирование прибыли от продаж ОАО «Дальсвязь» на 2008 – 2012 годы.
Таблица 3 - Годовые прогнозные значения прибыли от продаж ОАО «Дальсвязь» на 2008 – 2012 годы
Год |
Прогноз на основе | |||
| среднего абсолютного прироста | среднего темпа роста | аналитического выравнивания | ||
| t | yt | |||
| 2008 | 3183116,7 | 4016442,9 | 11 | 2821626,7 |
| 2009 | 3462181,4 | 5554933,1 | 12 | 3139419,6 |
| 2010 | 3741246,1 | 7682738,4 | 13 | 3457212,6 |
| 2011 | 4020310,8 | 10625595,1 | 14 | 3775005,6 |
| 2012 | 4299375,5 | 14695706,9 | 15 | 4092798,6 |
Изобразим графически полученные прогнозные значения прибыли от продаж.
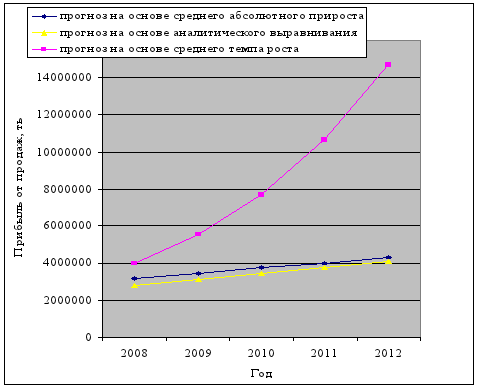
Рисунок 1 – График, отражающий годовые прогнозные значения прибыли от продаж ОАО «Дальсвязь» на 2008 – 2012 годы
Исходя из рисунка 3 и таблицы 3, в 2008 – 2012 годах прибыль от продаж ОАО «Дальсвязь» будет расти, причем прогнозные значения на основе среднего абсолютного прироста и аналитического выравниванию близки друг к другу.
В 2012 году ожидаемое прогнозное значение прибыли составит около 4092798,6 тысяч рублей.
2.2 Анализ структуры доходов и расходов фирмы за 2009 и 2010 годы
Проанализируем структуры доходов и расходов предприятия за 2009 и 2010 годы.
Таблица 4 – Структура доходов и расходов ОФО «Дальсвязь» за 2009 и 2010 годы
| Показатели (ф. № 2) | 2009 год | 2010 год | ||
| сумма, тыс. руб. | в% к общей сумме | сумма, тыс. руб. | в% к общей сумме | |
|
Доходы |
||||
| Выручка | 10290802 | 97,443 | 11203165 | 95,863 |
| Проценты к получению | 89489 | 0,847 | 75649 | 0,647 |
| Доходы от участия в других организациях | 719 | 0,007 | 1931 | 0,016 |
| Прочие доходы | 179855 | 1,703 | 406035 | 3,474 |
| Итого доходов | 10560865 | 100 | 11686780 | 100 |
|
Расходы |
||||
| Себестоимость продукции, работ, услуг | 7707640 | 78,758 | 8299113 | 76,472 |
| Проценты к уплате | 369143 | 3,772 | 509342 | 4,693 |
| Прочие расходы | 1196588 | 12,227 | 1430061 | 13,177 |
| Отложенные налоговые обязательства | 88278 | 0,902 | 60898 | 0,561 |
| Текущий налог на прибыль | 424855 | 4,341 | 553038 | 5,096 |
| Итого расходов | 9786504 | 100 | 10852452 | 100 |
Анализирую таблицу 4, мы наблюдаем, что и в 2009, и в 2010 годах большая часть всех доходов формировалась за счет результата от основной деятельности – выручки (97% от общей суммы доходов в 2009 году и 96% в 2010 году). Проценты к получению составляли чуть менее 1% от всех расходов в 2009 и 2010 годах. На долю доходов от участия в других организациях приходиться 0,007% в 2009 году и 0,02% в 2010 году. Прочие доходы в 2009 году составляли 1, 7% от общей величины доходов, а в 2010 – 3,5%.
Как в 2009, так и в 2010 годах основной частью расходов являлась себестоимость продукции, работ, услуг (в 2009 году – 78,7%, в 2010 – 17,5%).
Значительную долю составляют и прочие расходы – 12,2% в 2009 году и 13,2% в 2010 году. Текущий налог на прибыль составлял 4,3% и 5,1% от общей суммы расходов в 2009 и 2010 годах соответственно. Проценты к уплате составляют 3,7% и 4,7% от общей суммы в 2009 и 2010 годах.
На рисунке 4 наглядно представлена структура доходов ОАО «Дальсвязь» в 2010 году.
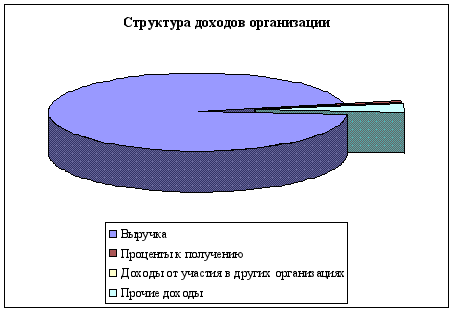
Рисунок 2 – Диаграмма, отражающая структуру доходов ОАО «Дальсвязь»
Рисунок 2 наглядно показывает преобладание выручки в структуре доходов организации. Прочие доходы, проценты к получению, доходы от участия в других организациях составляют лишь незначительную часть доходов.
На рисунке 5 представлена структура расходов организации в 2010 году.
Себестоимость продукции, работ и услуг заметно преобладает в структуре расходов ОАО «Дальсвязь». Однако, весомую долю занимают прочие расходы, проценты к уплате и текущий налог на прибыль.
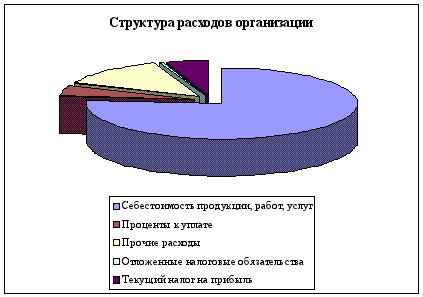
Рисунок 3 – Диаграмма, отражающая структуру расходов ОАО «Дальсвязь»
2.3 Анализ финансовых результатов с помощью средних величин и показателей вариации
Расчет средних величин доходов предприятия и его прибыли, а также показателей вариации сведем в таблицу 5.
Таблица 5 – Анализ основных доходов, прибыли от продаж, прибыли до налогообложения, чистой прибыли с помощью расчета средних величин и показателей вариации
| Год | Выручка от продажи товаров, продукции, работ, услуг, тыс. руб. | Доходы от участия в других организациях, тыс. руб. | Прибыль от продаж, тыс. руб. | Прибыль до налогообложения, тыс. руб. | Чистая прибыль, тыс. руб. |
| 2001 | 593825 | 1228 | 113405 | 46947 | 34641 |
| 2002 | 851205 | 87 | 177504 | 152510 | 114482 |
| 2003 | 1127211 | 131 | 242291 | 228602 | 163853 |
| 2004 | 1380138 | 275 | 293536 | 197767 | 143201 |
| 2005 | 2730005 | 774 | 540873 | 242587 | 135862 |
| 2006 | 6846740 | 604 | 981291 | 379553 | 232041 |
| 2007 | 8938445 | 10700 | 1187835 | 1616824 | 1144189 |
| 2008 | 10512736 | 268 | 1713683 | 1268818 | 851979 |
| 2009 | 10290802 | 719 | 2583182 | 1287494 | 760734 |
| 2010 | 11203165 | 1931 | 2904052 | 1448264 | 873672 |
| Итого | 54474272 | 16717 | 10737652 | 6869366 | 4454654 |
|
Среднее |
5447427,2 | 1671,7 | 1073765,2 | 686936,6 | 445465,4 |
|
Медиана |
4788372,5 | 661,5 | 761082 | 311070 | 197947 |
|
Дисперсия |
20407070844332,4 | 10381552,1 | 1041000437006,6 | 397783596401,8 | 169624823163,4 |
|
Размах вариации |
10609340 | 10613 | 2790647 | 1569877 | 1109548 |
|
Среднее линейное отклонение |
4110950,4 | 1857,5 | 818738,2 | 574730,7 | 369742,5 |
|
Среднее квадратическое отклонение |
4517418,6 | 3222,1 | 1020294,3 | 630700,9 | 411855,3 |
|
Коэффициент вариации |
82,9 | 192,7 | 95,0 | 91,8 | 92,4 |
Исходя из данных таблицы 5, среднее значение прибыли от продаж за период с 2001 по 2010 год составляет 1073765,2 тысяч рублей. Среднее значение чистой прибыли организации за аналогичный период составляет 445465,4 тысяч рублей.
Медиана показывает, что в первой половине периода значение прибыли от продаж меньше 761082 тысяч рублей, а во второй половине – больше этой суммы.
Размах вариации для показателя прибыли от продаж составляет 2790647 тысяч рублей. Среднее линейное отклонение для показателя прибыли от продаж показывает абсолютную меру вариации, оно равно 818738,24 тысяч рублей.
Для измерения степени колеблемости отдельных значений прибыли от продаж от среднего посчитаны основные обобщающие показатели вариации: дисперсия, среднее квадратическое отклонение и коэффициент вариации. Полученные значения свидетельствуют о большой неоднородности прибыли от продаж в период с 2001 по 2010 годы (большое значение дисперсии - 1041000437006,6, среднего квадратического отклонения - 1020294,3, коэффициента вариации - 95,0).
Исходя из данных таблицы 4, самым неоднородным показателем являются доходы от участия в других организациях. Коэффициент вариации данного показателя составляет 192,7%. Дисперсии всех показателей очень большие – это свидетельствует о большой разнице между показателями прибыли за отдельные года и средним значением прибыли за 10 лет.
2.4Корреляционно-регрессионный анализ прибыли от продаж
Рассмотрим влияние на прибыль от продаж себестоимости проданных товаров, продукции, работ и услуг. В таблице 6 приведены данные о прибыли ОАО «Дальсвязь», а также данные о себестоимости услуг, оказываемых организацией за 2001 - 2010 годы.
Таблица 6 – Прибыль от продаж и себестоимость товаров и услуг за 2001 –